Cámara Argentina de la Construcción

La construcción perdió más de 90 mil empleos y reclama previsibilidad para salir de la crisis

Compartí esta noticia !

La industria de la construcción atraviesa uno de los momentos más delicados de los últimos años. Con obras públicas paralizadas, proyectos demorados, dificultades de financiamiento y una fuerte caída de la actividad, el sector acumula la pérdida de más de 90 mil puestos de trabajo en apenas dos años y advierte que la recuperación económica difícilmente pueda consolidarse sin una estrategia de inversión sostenida en infraestructura.

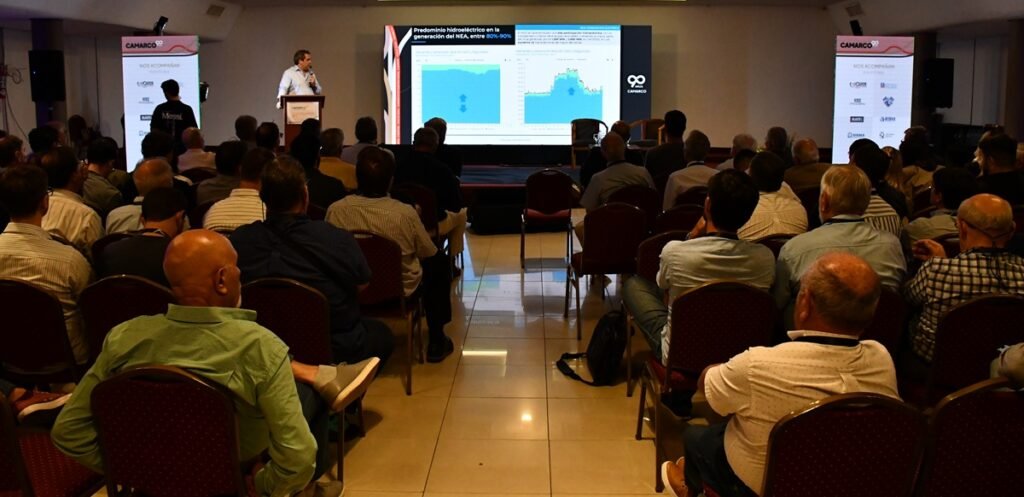
El diagnóstico fue planteado por el presidente de la Cámara Argentina de la Construcción (Camarco), Gustavo Weiss, durante la 71° Convención Anual de la entidad, donde expuso la compleja situación que enfrentan las empresas constructoras en un contexto marcado por el ajuste fiscal y la retracción de la obra pública nacional.

“Las empresas de la construcción atraviesan un momento muy duro”, sintetizó Weiss al describir una realidad atravesada por obras suspendidas, proyectos ralentizados y dificultades en los pagos de trabajos ya ejecutados. Según explicó, el impacto excede a las compañías constructoras y alcanza a toda la cadena productiva vinculada al sector, incluyendo proveedores, industrias asociadas y trabajadores.

La consecuencia más visible de esta contracción es el empleo. La pérdida de más de 90 mil puestos laborales en los últimos dos años refleja la magnitud del ajuste que atraviesa una actividad históricamente considerada uno de los principales motores de generación de trabajo formal en Argentina.

La crisis también afecta al segmento privado. Weiss sostuvo que la caída de la actividad no solo golpea a la obra pública sino también a los nuevos desarrollos inmobiliarios y a las inversiones productivas impulsadas por empresas privadas. La combinación de tasas elevadas, escaso financiamiento de largo plazo y expectativas todavía cautelosas limita la puesta en marcha de nuevos proyectos.

Pese a este escenario, el titular de Camarco destacó la capacidad de adaptación demostrada por el sector. Señaló que las empresas constructoras han mantenido su capacidad técnica y continúan aportando propuestas para enfrentar los desafíos estructurales de infraestructura que enfrenta el país.

En ese contexto, valoró que tanto el sector público como el privado hayan comenzado a discutir con mayor profundidad los mecanismos de financiamiento necesarios para cubrir el déficit de infraestructura acumulado durante décadas. Para Weiss, el debate ya no pasa exclusivamente por el gasto público tradicional, sino por la búsqueda de modelos que permitan atraer capital privado bajo esquemas previsibles y sostenibles.

El dirigente reconoció además los avances alcanzados por el Gobierno nacional en materia de estabilización macroeconómica. Sin embargo, advirtió que el equilibrio fiscal y la desaceleración inflacionaria, aunque necesarios, no son suficientes para impulsar un ciclo de crecimiento sostenido.

“El esfuerzo macroeconómico no alcanza si no se complementa con inversiones productivas que generen empleo”, afirmó. La observación adquiere relevancia en un momento en el que la administración nacional busca consolidar la estabilidad económica mientras reduce significativamente la participación del Estado en la ejecución de obras.

En esa línea, Weiss destacó el creciente interés por esquemas de concesión y participación público-privada para financiar infraestructura. Consideró que estos mecanismos pueden transformarse en herramientas eficaces para movilizar inversiones, siempre que se desarrollen bajo marcos regulatorios transparentes y reglas de juego claras.

No obstante, alertó que el volumen actual de inversión continúa siendo insuficiente frente a las necesidades del país. El deterioro de rutas nacionales, redes logísticas, infraestructura energética y planes habitacionales genera costos crecientes para la economía y limita la competitividad de las distintas regiones productivas.

Para provincias exportadoras como Misiones, donde los costos logísticos representan una de las principales desventajas competitivas frente a otros mercados, la situación adquiere una dimensión estratégica. La falta de inversión en rutas, puertos, energía y conectividad impacta directamente sobre sectores clave como la forestoindustria, la yerba mate, el té y el comercio fronterizo.

Desde la visión de Camarco, el principal desafío ya no es la capacidad técnica del sector, sino la ausencia de previsibilidad. Weiss sostuvo que Argentina dispone de empresas, profesionales y recursos humanos con experiencia suficiente para ejecutar las obras que el país necesita, pero remarcó que la inversión requiere estabilidad jurídica y económica.

“Sin reglas de juego claras, sin contratos que se respeten, sin financiamiento y sin continuidad, la inversión se debilita, se encarece y las oportunidades se pierden”, advirtió.

La definición refleja una preocupación recurrente entre los actores económicos: la necesidad de construir marcos institucionales duraderos que trasciendan los ciclos políticos y permitan planificar proyectos de infraestructura con horizontes de largo plazo.

En ese sentido, Weiss reivindicó el rol histórico de la Cámara Argentina de la Construcción como articuladora entre el sector privado y el Estado. A 90 años de su creación, sostuvo que la entidad mantiene el objetivo de promover consensos que permitan fortalecer la inversión, generar empleo y elevar los estándares de calidad de la infraestructura nacional.

El mensaje final estuvo orientado a instalar una discusión estratégica que trascienda la coyuntura económica. Para el titular de Camarco, la infraestructura no debe ser entendida como un gasto, sino como una condición indispensable para el desarrollo. La competitividad de las economías regionales, la atracción de inversiones y la capacidad de crecimiento del país dependen, en gran medida, de la calidad de sus rutas, sistemas energéticos, viviendas y redes logísticas.

Por eso, concluyó, Argentina necesita construir un consenso amplio y sostenido que permita comprender que sin inversión en infraestructura no existe desarrollo posible. En una economía que busca dejar atrás décadas de estancamiento, la construcción vuelve a plantear una advertencia que atraviesa gobiernos y modelos económicos: ningún país logra crecer de manera sostenida si deja de invertir en las bases materiales de su propio desarrollo.

Compartí esta noticia !

Arriazu ve una oportunidad histórica para Argentina: “Los planetas están alineados si no chocamos la calesita”

Compartí esta noticia !

En medio de una de las etapas más complejas para la industria de la construcción, el economista Ricardo Arriazu eligió transmitir un mensaje que combinó diagnóstico duro y optimismo estratégico. Durante la 71° Convención Anual de la Cámara Argentina de la Construcción (Camarco), sostuvo que Argentina atraviesa una oportunidad histórica de crecimiento impulsada por el ordenamiento macroeconómico, el potencial exportador de la energía y la minería y una mejora sustancial de las cuentas externas. Sin embargo, dejó una advertencia que resume su mirada sobre el momento actual: “Los planetas están alineados si no chocamos la calesita”.

La exposición estuvo marcada por una fuerte diferenciación entre el presente y el futuro de la economía argentina. Arriazu reconoció que la construcción atraviesa una situación crítica luego del desplome de la inversión pública y la ausencia de mecanismos de financiamiento de largo plazo, pero consideró que el sector podría convertirse en uno de los principales beneficiarios de un escenario de estabilidad económica sostenida.

“La participación de la construcción en el PBI llegó a ser del 25%, ahora está en el 3%, cuando el promedio mundial es del 6%”, señaló el economista, al describir la magnitud del retroceso. Según explicó, Argentina enfrenta además un déficit estructural en materia habitacional y un mercado hipotecario prácticamente inexistente. “Estamos invirtiendo menos que la depreciación de las viviendas”, afirmó, reflejando la pérdida de capacidad de acumulación de capital en uno de los sectores históricamente más dinámicos de la economía.

Para Arriazu, la recuperación de la construcción depende de una condición indispensable: la eliminación definitiva de la inflación. Sin estabilidad de precios, sostuvo, resulta imposible reconstruir el crédito hipotecario y desarrollar instrumentos financieros de largo plazo que permitan movilizar inversiones.

Mientras ese proceso madura, propuso avanzar con sistemas de financiamiento indexados, aunque reconoció las limitaciones actuales. “Hay que utilizar un sistema indexado, pero el salario no acompaña y los bancos no tienen fondeo”, explicó. En ese sentido, planteó la necesidad de crear mecanismos de compensación que permitan equilibrar la evolución de ingresos y cuotas.

El economista también apuntó contra la falta de instrumentos de ahorro de largo plazo, un problema que considera central para financiar el desarrollo. En particular, cuestionó el deterioro de herramientas como el Fondo de Garantía de Sustentabilidad (FGS) y los sistemas de seguros, históricamente utilizados para canalizar recursos hacia proyectos de infraestructura y vivienda. Su propuesta fue reducir la exposición del FGS a títulos públicos y direccionar parte de esos recursos hacia la actividad constructiva.

Sin embargo, la parte más contundente de su presentación estuvo vinculada a las perspectivas macroeconómicas. Arriazu aseguró que el país atraviesa una transformación estructural que podría modificar décadas de restricciones externas recurrentes. A diferencia de otros ciclos de crecimiento que terminaron en crisis cambiarias, sostuvo que la expansión actual podría apoyarse en una oferta genuina de divisas proveniente de sectores altamente competitivos a nivel internacional.

En esa línea, corrigió significativamente sus propias estimaciones sobre el desempeño externo de la economía. Mientras inicialmente proyectaba un superávit comercial de 13.500 millones de dólares para este año, ahora estima que la cifra podría alcanzar los 20.000 millones de dólares, acompañada incluso por un saldo positivo en la cuenta corriente.

La explicación se encuentra en el fuerte crecimiento de las exportaciones. Según sus cálculos, Argentina sumará este año alrededor de 20.000 millones de dólares adicionales por ventas al exterior, impulsadas principalmente por una cosecha agrícola récord y el avance de los complejos energético y minero.

Desde su perspectiva, el país está transitando un profundo cambio en la estructura productiva. Históricamente, explicó, el esquema económico argentino favoreció a determinados sectores mediante subsidios y protección, generando distorsiones que limitaron la competitividad general. La nueva etapa implica un proceso simultáneo de destrucción y creación de actividades económicas.

Allí aparece uno de los principales desafíos de la transición. Los sectores que actualmente generan dólares —energía, minería y agroindustria— demandan relativamente poca mano de obra, mientras que actividades intensivas en empleo como la construcción, el comercio y parte de la industria todavía enfrentan dificultades. “El problema es entrar en el péndulo del ajuste y salir de él. Hoy es clave cómo me adapto, cómo cambio hacia sectores que van a crecer”, planteó.

Respecto de la política cambiaria, Arriazu respaldó la estrategia oficial y consideró que una devaluación brusca hubiera puesto en riesgo todo el programa económico. “Devaluar hubiera tirado todo el programa al demonio”, afirmó, al tiempo que defendió la apreciación relativa del peso como una consecuencia natural de un proceso exitoso de estabilización.

Su argumento se basa en que los países que logran consolidar estabilidad macroeconómica suelen volverse más caros en términos internacionales. “Si Argentina tiene éxito, Argentina va a ser cara”, sostuvo. Para el economista, el principal obstáculo que aún persiste no es económico sino reputacional: “Tenemos los mejores números macro de América Latina, pero también el riesgo país más alto porque fuimos estafadores seriales”.

Esa referencia apunta directamente a la necesidad de reconstruir credibilidad institucional y financiera luego de décadas de defaults, reestructuraciones y cambios permanentes de reglas de juego. En su visión, la reducción sostenida del riesgo país será la llave para destrabar inversiones masivas en infraestructura, vivienda y producción.

La apuesta de largo plazo está puesta en el sector energético. Arriazu proyectó que para 2030 Argentina podría exportar más de 30.000 millones de dólares anuales únicamente por energía, una cifra que transformaría de manera estructural la disponibilidad de divisas y modificaría una de las principales restricciones históricas al crecimiento económico.

Por eso, más allá de los problemas coyunturales que enfrenta hoy la construcción, el economista llamó a los empresarios a mirar el horizonte estratégico. Su mensaje final fue una síntesis de advertencia y esperanza: Argentina cuenta con recursos naturales, capacidad exportadora y condiciones macroeconómicas que podrían abrir un ciclo de crecimiento sostenido. La incógnita, según planteó, no está en las oportunidades sino en la capacidad política y social para aprovecharlas.

“Los planetas se alinearon. Tenemos una oportunidad espectacular. Pero Argentina tuvo muchas veces oportunidades que desperdició. Espero que esta vez la aprovechemos”, concluyó.

Compartí esta noticia !

Weiss, presidente de Camarco: “Sin infraestructura robusta, es muy difícil que la Argentina crezca”

Compartí esta noticia !

El presidente de la Cámara Argentina de la Construcción, Gustavo Weiss, trazó un diagnóstico crudo sobre la realidad del sector y aseguró que la construcción atraviesa una etapa de fuerte estancamiento, con una caída acumulada del 25% en los últimos dos años y la pérdida de 120 mil puestos de trabajo directos.

En una entrevista con Economis, durante la reunión de Camarco NEA, que se hizo en el hotel Julio César de Posadas por los 90 años de la institución, el titular de la entidad que representa a más de 1.300 empresas constructoras del país sostuvo que la paralización de la obra pública, la falta de financiamiento hipotecario y la escasa inversión en infraestructura condicionan severamente la recuperación del sector. A su vez, remarcó que la participación del Estado sigue siendo clave para sostener la actividad y cuestionó la baja inversión histórica en rutas, energía, puertos y vivienda.

Weiss explicó que la contracción comenzó incluso antes del cambio de gobierno. “El sector tuvo una caída muy grande del 25% entre mediados de 2023 y mediados de 2024. Ya el segundo semestre de la gestión anterior, la alta inflación complicó seriamente la marcha de los contratos”, señaló.

A ese escenario se sumó luego la decisión del actual Gobierno nacional de paralizar la inversión pública durante el primer semestre de gestión, lo que profundizó el freno de la actividad. “Desde mediados de 2024 hasta la fecha, la actividad está estabilizada: no seguimos cayendo, pero tampoco subimos. Estamos en un nivel 25% inferior al pico de los últimos años”, describió.

El impacto sobre el empleo fue inmediato. Según Weiss, el sector perdió 120 mil puestos de trabajo directos, una cifra que refleja la magnitud de la crisis que atraviesa una de las industrias más intensivas en mano de obra del país.

La obra pública sigue siendo central

Consultado sobre la posibilidad de sostener la actividad sin obra pública, Weiss fue categórico: “La obra pública representa aproximadamente el 33% del total. Es un componente muy importante de la industria”.

Para el dirigente empresario, la infraestructura no puede quedar librada exclusivamente al capital privado. “Sin una infraestructura robusta, es muy difícil que el país tenga el dinamismo económico que debería tener. Necesitamos energía eléctrica, gas, agua, cloacas, ferrocarriles, rutas, puertos”, enumeró.

Y agregó una definición de fuerte tono estructural: “El privado no lo va a hacer por rentabilidad. En el mundo, la inversión privada en infraestructura no supera el 15% del total. Hay nichos como generación eléctrica o algunos puertos, pero no hacen al total de la ecuación”.

Weiss defendió los esquemas de concesión vial impulsados por el Gobierno para determinadas rutas nacionales, aunque advirtió que se trata de una solución parcial. “Estamos totalmente de acuerdo con las concesiones, pero son sobre rutas existentes. Son solamente 9.000 kilómetros de los 40.000 que maneja Vialidad Nacional. El resto no tiene volumen de tránsito suficiente para sostener peajes”, explicó.

Otro de los grandes frentes de preocupación para Camarco es el freno en el mercado de la vivienda. Weiss sostuvo que mientras no exista un sistema sólido de crédito hipotecario de largo plazo, será muy difícil reactivar ese segmento.

“Hasta tanto no haya créditos hipotecarios de largo plazo, es difícil que lo haya, porque los bancos no tienen el fondeo directo. Necesitaríamos un mercado de capitales como ocurre en otros países”, afirmó.

Según indicó, hoy los préstamos se otorgan “a cuenta gotas”, con exigencias difíciles de cumplir y en volúmenes insuficientes para motorizar una recuperación sostenida. “Hay mucha clase media que podría pagar una cuota no superior al alquiler que ya está pagando, pero no encuentra acceso al crédito”, resumió.

Misiones y la infraestructura pendiente

Al referirse a Misiones, Weiss sostuvo que la provincia no escapa al diagnóstico nacional. Reconoció avances y una base de infraestructura importante, pero insistió en que todavía se necesita una mayor inversión pública y privada.

“Misiones tiene infraestructura importante, como muchas provincias del país, pero claramente necesita incrementar fuertemente la inversión en infraestructura y mejorar el mantenimiento de la existente”, indicó.

Además, se mostró a favor de proyectos estratégicos como la represa de Corpus, al considerar que la Argentina arrastra un histórico atraso en materia energética. “Estamos totalmente de acuerdo con todas las obras de infraestructura posibles. La verdad es que estamos atrasadísimos”, afirmó.

Incluso comparó la situación con Brasil: “Brasil tiene sobre el río Paraná 60 represas y sobre el río Iguazú ocho represas. Nosotros estamos muy atrasados en infraestructura. Bienvenido sea que se pueda hacer Corpus”.

Sobre una eventual recuperación del sector, Weiss evitó el optimismo rápido. Consideró que, más allá de quién gobierne en el futuro, la restricción fiscal de la Argentina limita cualquier posibilidad de un salto inmediato en inversión pública.

“El déficit de infraestructura que tiene el país tiene 80, 90 o 100 años. No es que las rutas están mal porque hace dos años no se invierte: vienen mal desde hace muchísimo tiempo”, sostuvo.

Y concluyó con una advertencia que resume la mirada de la principal cámara del sector: “La posibilidad de que cualquier nuevo gobierno tenga mucho dinero disponible para hacer infraestructura no la veo demasiado viable”.

Compartí esta noticia !

El índice de precios mayoristas subió 2,6% en julio

Compartí esta noticia !

Según los datos que difundió el Instituto Nacional de Estadística y Censos (Indec) este aumento fue el resultado de un incremento de 2,5% en los precios de los productos nacionales y de 3,8% en los productos importados.

El costo de la construcción registró en julio un incremento del 5,1% respecto al mes anterior, impulsado por la suba del rubro mano de obra -salarios- con una suba de 7,4% en similar período, informó este miércoles el Instituto Nacional de Estadística y Censos (Indec).

De esta forma, en los últimos doce meses el costo de la construcción acumuló un avance de 30,6%, mientras que en los primeros siete meses del corriente año mostró una suba de 19,6%.

En julio, los precios de los materiales subieron 1,9%; los gastos generales, 3,2%; y la mano de obra, 7,4%.

El INDEC precisó que los valores que reflejan la mano de obra corresponden a las obras civiles de arquitectura en la Ciudad Autónoma de Buenos Aires y en los partidos del Conurbano bonaerense.

El capítulo tiene dos ítems, mano de obra asalariada y subcontratos de mano de obra -contratistas- que en el séptimo mes del año registraron incrementos de 8,1% y 4%, respectivamente.

En tanto, los precios a nivel mayorista registraron en julio una suba de 2,6% respecto de junio pasado, informó organismo estadístico.

Este aumento fue el resultado de un incremento de 2,5% en los precios de los productos nacionales y de 3,8% en los productos importados.

De esta forma, en los últimos doce meses los precios mayorista acumularon un avance de 13,9%, mientras que entre enero y julio mostraron un incremento de 10,2%.

Compartí esta noticia !

El costo de la construcción se desaceleró en mayo: creció 1,3%

Compartí esta noticia !

El costo de la construcción aumentó 1,3% en mayo y acumula en el año una suba del 11,8% según informó esta tarde el INDEC. La variación del registro de mayo fue consecuencia de un aumento del 1,8% en los precios de los materiales; del 1% en los de mano de obra y del 1,2% en los gastos generales.

En los los últimos 12 meses, la variación del ICC alcanza al 24,3%, según las cifras difundidas por el organismo de estadísticas. Por otra parte, el índice de precios mayoristas subió durante mayo 0,9% intermensual, por lo que acumulan en lo que va del año un incremento de 5,5%, indicó el organismo oficial.

Los precios mayoristas acumulan en lo que va del año un incremento de 5,5%, mientras que el costo de la construcción subió 11,8%.
El índice de precios mayoristas subió durante mayo 0,9% intermensual, y el costo de la construcción 1,3%, informó hoy el Instituto Nacional de Estadística y Censos (Indec).

De esta manera, los precios mayoristas acumulan en lo que va del año un incremento de 5,5%, mientras que el costo de la construcción subió 11,8%. En tanto que en los últimos doce meses se anotaron aumentos del 15,3% y 24,3%, respectivamente.
Con estos indicadores, el Indec completó la difusión de las variaciones de los índices de precios, que comenzó la semana pasada con el alza del 1,3% en el sector minorista, que resultó la mitad de la suba registrada en abril.

En el caso de la construcción, la suba de 1,3% de mayo estuvo impulsada por un alza de 1,8% en el rubro materiales; de 1,2% en gastos generales; y de 1% en la mano de obra.


En lo que va del año, y con un alza general del 11,8%, los materiales subieron 8,6%; la mano de Obra, 12 %; y los gastos generales -vinculados a los servicios-, 23,5%.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin