La generación de divisas por comercio exterior de bienes volvió a mostrar un cambio estructural en la economía argentina durante el primer cuatrimestre de 2026. Mientras la agroindustria continúa siendo el principal sostén del ingreso de dólares, el fuerte crecimiento de la minería y la energía está modificando la composición de las exportaciones y consolidando nuevas fuentes de generación de divisas para el país.
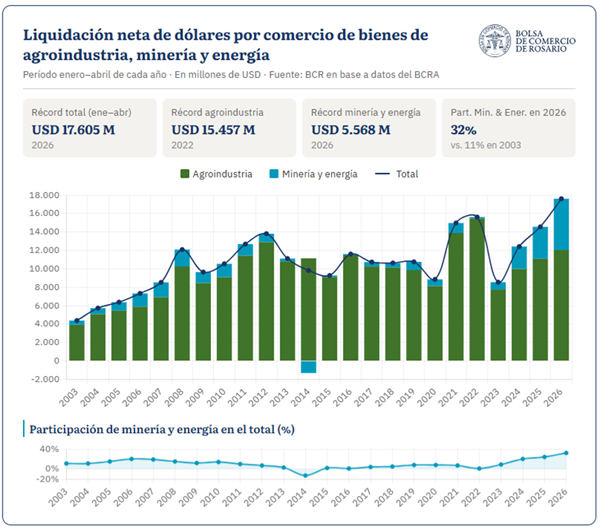
La agroindustria registró un ingreso neto de dólares por comercio exterior de bienes por USD 12.037 millones en el primer cuatrimestre de 2026. En el caso de minería y energía, alcanzan un récord de USD 5.568 millones.
El ritmo exportador de Argentina está mostrando un gran dinamismo y es claro que se están agregando nuevos motores a las exportaciones argentinas además del tradicional aporte del sector agroindustrial. En este sentido, es claro cómo el sector minero y energético, concentran saldos positivos crecientes y fortalecen el frente de la cuenta corriente cambiaria.
Siguiendo la clasificación sectorial del BCRA, las únicas actividades con saldo positivo en la liquidación “neta” de divisas por comercio exterior de bienes en el primer cuatrimestre de 2026 son: agroindustria, minería y energía. Estos sectores en su conjunto muestran un ingreso neto de dólares por comercio exterior de bienes por USD 17.605 millones, un récord y una suba interanual del 20,9%. Si bien el sector agroindustrial no marca niveles máximos históricos en este primer cuatrimestre del año, al estar por debajo de lo alcanzado en 2021 y 2022 cuando los precios internacionales eran históricamente altos, el ritmo de liquidación neta récord de minería y energía está más que compensando dicha situación.
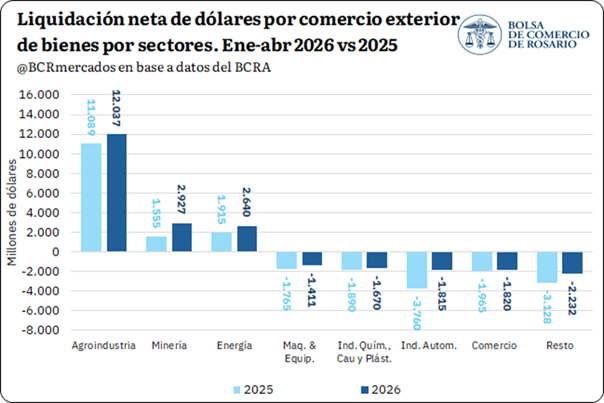
Por su parte, el resto de los sectores registran un saldo neto negativo al considerar la liquidación neta de dólares por cobros de exportaciones y pagos de importaciones de bienes en el primer cuatrimestre de 2026, salvo personas humanas con un saldo positivo relativamente bajo de USD 102 millones y, turismo y hotelería con USD 0,5 millones. Igualmente, tal como se ve en el siguiente gráfico, los principales sectores con déficit por comercio exterior de bienes muestran una reducción en dicho saldo al comparar con igual período de 2025. En el caso de maquinaria y equipo se alcanza un saldo negativo de – USD 1.411 millones (↓20%), industria química, caucho y plástico – USD 1.670 millones (↓12%), industria automotriz USD 1.815 millones (↓52%), comercio – USD 1.820 millones (↓7%) y resto sectores – USD 2.232 millones (↓29%). En general, una situación explicada por una mayor liquidación de dólares por cobros de exportaciones y menos pagos de importaciones.
La agroindustria continúa liderando la liquidación neta de dólares por comercio exterior de bienes
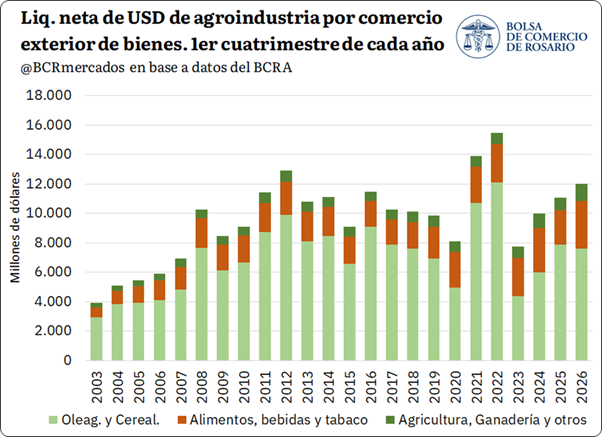
Por el lado específicamente del sector agroindustrial, los cobros netos por comercio exterior de bienes de los principales complejos agroindustriales totalizan USD 12.037 millones en el primer cuatrimestre de 2026. El registro se ubica USD 948 millones por encima de 2025, lo que implica un crecimiento interanual del 8,6%, y resulta el cuarto mayor valor desde al menos 2003 para igual período.
Dentro del agregado, el mayor aporte corresponde al complejo oleaginoso y cerealeros, con USD 7.590 millones. Si bien este rubro se ubica 3,6% por debajo de 2025, continúa explicando cerca de dos tercios del saldo agroindustrial. En sentido contrario, alimentos, bebidas y tabaco alcanza USD 3.236 millones, con una mejora interanual de USD 902 millones, mientras que agricultura, ganadería y otros sectores primarios suman USD 1.211 millones, el valor más elevado de la serie considerada.
El sector minero y energético en su conjunto se perfilan a batir un récord de liquidación de dólares por comercio exterior de bienes en 2026
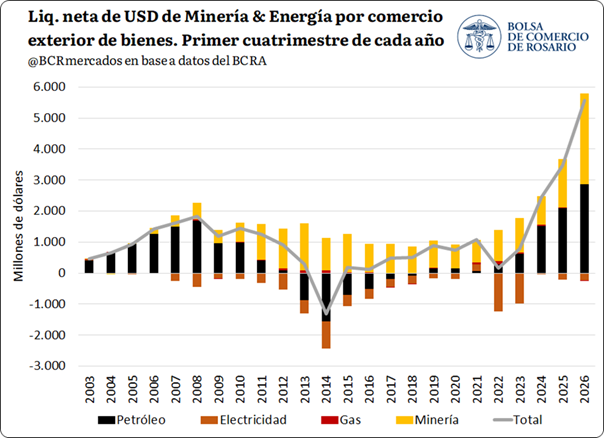
Por último, se observa un fuerte crecimiento del saldo positivo de minería y energía. En el primer cuatrimestre de 2026, estos sectores registran ingresos netos por comercio exterior de bienes por USD 5.568 millones, el máximo valor desde al menos 2003. La cifra supera en USD 2.098 millones al registro de 2025 y más que duplica el resultado observado en 2024. Es decir, entre el crecimiento productivo del sector energético que aumenta exportaciones y disminuye necesidades de importación y, los buenos precios internacionales de los productos mineros, se configura un escenario positivo en los saldos sectoriales.
En términos numéricos, la minería aporta USD 2.927 millones, USD 1.372 millones más que en 2025 (↑88%). Mientras que, en el caso de petróleo, alcanza USD 2.877 millones y un aumento interanual de USD 786 millones (↑38%). En contraste, electricidad y gas mantienen saldos levemente negativos, aunque de magnitud reducida frente al aporte positivo de los otros dos rubros y de lo visto entre 2022 y 2023.
El crecimiento de las exportaciones regionales compensó el avance de otros complejos y marcó un máximo histórico. Lácteos, maní y pesca impulsaron un año récord para las economías regionales
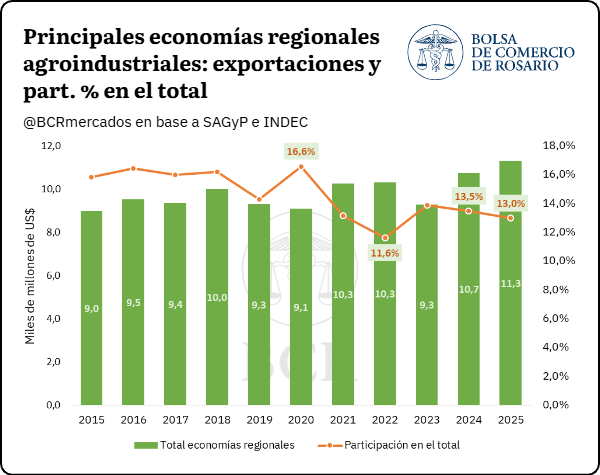
Las exportaciones de las economías regionales alcanzaron un récord histórico de USD 11.313 millones en 2025. Con un crecimiento interanual del 5,3%, la matriz productiva consolidó su inserción externa y mostró un sólido desempeño general.
Una característica que hace distintivo a nuestro país es la diversidad de economías regionales que se desarrollan a lo largo y ancho del territorio. Las ventajas comparativas de cada zona junto con las tradiciones productivas y factores ambientales derivan en una matriz exportadora diversificada de productos regionales agroindustriales. Pasando desde los frutos patagónicos en el sur hasta la caña de azúcar del norte, estas numerosas economías se estructuran principalmente en torno a pymes organizadas en cadenas de valor, con alto impacto en el dinamismo económico regional y arraigo local.
Si bien una parte de la producción de estos sectores se destina al mercado interno, un porcentaje significativo se exporta año a año hacia distintos destinos a nivel mundial, en línea con la competitividad que presenta la agroindustria local. Si se analiza el valor exportado de las principales economías regionales agroindustriales en Argentina, entre 2024 y 2025 se registra un crecimiento importante en el valor de los envíos al exterior, hasta alcanzar un máximo histórico estimado de USD 11.313 millones el último año.
En relación con la participación de las exportaciones de las principales economías regionales en el total despachado por Argentina, en 2025 se alcanza un share del 13%, mostrando una caída frente a 2024. Sin embargo, este hecho se vincula principalmente al crecimiento extraordinario de otros complejos como el oleaginoso o petrolero-petroquímico, y no por una disminución del monto exportado de las economías regionales. Por el contrario, tal como se comentó anteriormente, las mismas alcanzaron valores máximos el último año, con una variación interanual del 5,3% y un aumento del 13,71% en relación con el promedio de los últimos 5 años.
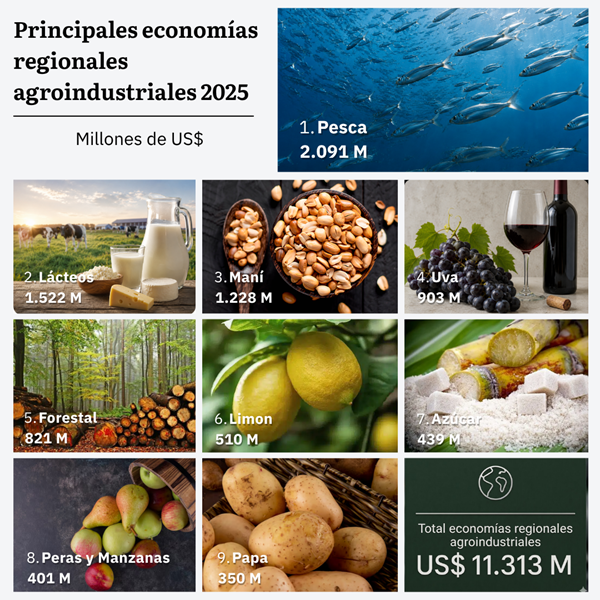
Para examinar la dinámica exportadora de las principales economías regionales agroindustriales, a continuación, se presenta el ranking de las que registraron el mayor valor exportado en 2025:
Dentro de las principales actividades, el complejo pesquero encabeza la lista con exportaciones por USD 2.091 millones, lo que representa el 2,4% de los envíos totales de bienes de Argentina al mundo. China, España y Estados Unidos se posicionan como sus principales socios comerciales, concentrando cerca de la mitad de las exportaciones del complejo. Los crustáceos y moluscos explican el 71,1% del total, seguidos por los pescados frescos y congelados con un 27,1%.
Por su parte, los lácteos se consolidan como la segunda economía regional agroindustrial más relevante en términos de inserción externa, con exportaciones por USD 1.522 millones el último año y mostrando un gran dinamismo tanto en valor como en cantidades. Para completar el podio finalmente se encuentra el maní con exportaciones por USD 1.228 millones, un récord histórico para dicha actividad, en un contexto de buen volumen productivo hacia el último año a pesar de precios internacionales más bajos que el promedio.
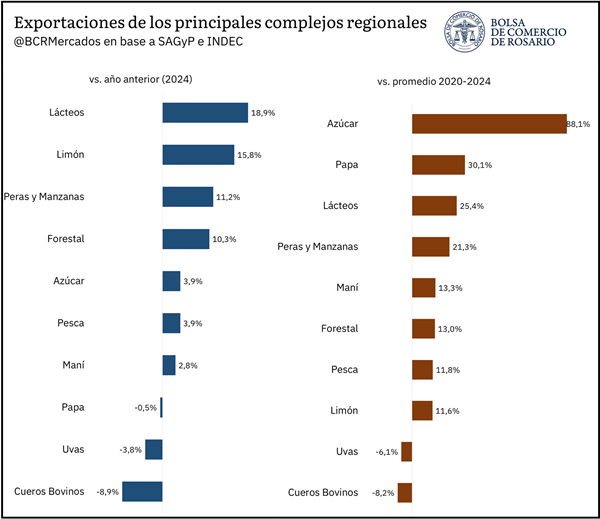
Por último, si se analiza el desempeño relativo las principales economías regionales agroindustriales en 2025 en comparación con 2024, el sector lácteo es el que más creció en valor exportado con 18,9% mientras que en volumen lo hizo en 25,45%, por lo que se vislumbra tanto un efecto precio como cantidad positivo. Sigue el limón, con un incremento exportador del 15,8% y peras y manzanas al registrar un aumento de 11,2 %. Mientras que, tanto los complejos de cueros bovinos como uvas – dos economías claves por su importancia relativa – registraron una caída de 8,9 y 3,8% respectivamente.
Al mismo tiempo, si se compara frente al promedio de los últimos 5 años, el 2025 mostró un resultado mayormente favorable para las principales economías regionales. En este caso, el podio de mejor desempeño se encuentra azúcar (↑88,1%), papa (↑30,1%) y nuevamente lácteos (↑25,4%). Mientras que, vuelve a resaltar las caídas en cueros bovinos (↓8,2%) y uvas (↓6,1%) respectivamente.
El panorama de las economías regionales argentinas continúa mostrando una recuperación desigual. El último Semáforo de Economías Regionales elaborado por Coninagro correspondiente a abril de 2026 reflejó que apenas cuatro actividades se encuentran en situación favorable, mientras que ocho permanecen en rojo y otras siete exhiben señales intermedias. En ese escenario, la yerba mate —uno de los pilares productivos de Misiones— continúa entre las actividades más comprometidas, con una combinación de caída del precio real al productor, menor producción y crecientes presiones competitivas.
El informe muestra que durante abril hubo una leve mejora respecto del mes anterior gracias al pasaje de la papa desde la categoría roja a la amarilla. Sin embargo, el mapa general sigue evidenciando dificultades estructurales para buena parte de las producciones del interior del país.
El semáforo analiza tres componentes: negocio, productivo y mercado. El primero evalúa la evolución del precio y el costo, tanto mensual como interanual. El segundo mide el área o stock, según corresponda, y la producción. Y el último, la evolución de las exportaciones y las importaciones de las producciones, así como el consumo interno.
Entre las actividades en rojo permanecen yerba mate, arroz, vino y mosto, hortalizas y algodón, maní, leche y mandioca. En la mayoría de estos casos, el problema principal está en el componente de negocio: los precios que reciben los productores se mantuvieron prácticamente estancados o crecieron por debajo de la inflación y del aumento de los costos operativos. Esto termina deteriorando la rentabilidad y dificulta la recuperación de estas actividades.
Las actividades en verde incluyen bovinos, ovinos, granos y miel. En todos estos sectores se observó un buen componente de negocio, con precios que crecieron por encima de la inflación, aunque con alerta en el caso de granos por la disparada de precios de los fertilizantes nitrogenados y el gasoil. Este resultado se complementó con un buen desempeño en los mercados y con indicadores productivos que acompañaron.
Las actividades que permanecieron en amarillo fueron forestal, maní, leche, tabaco, cítricos dulces, peras y manzanas, aves, porcinos y este mes se incorpora la papa. Estos sectores presentaron señales mixtas: los precios no lograron acompañar la inflación, la demanda se mantuvo estable o con poca dinámica y los costos continuaron elevados. Esta combinación derivó en períodos de recuperación prolongados y en dificultades para consolidar mejoras sostenidas.
En el caso de la papa, el pasaje de rojo a amarillo se explica principalmente por la recuperación sostenida de su precio. En abril, el valor al productor se ubicó 65% por encima del registrado un año atrás y mostró una mejora del 10% respecto de marzo. Tras una campaña 2024/25 marcada por una fuerte sobreoferta que deprimió los precios de mercado, la campaña actual comenzó con una reducción del 12% en la superficie sembrada, que se ubicó en 33.722 hectáreas. Esta menor área implantada derivó en una reducción de la oferta, factor que explica en gran medida la mejora de precios observada desde comienzos de 2026.
SEMÁFORO EN PERSPECTIVAS HISTÓRICA
El semáforo de economías regionales se publica mensualmente desde hace más de ocho años, lo que permite evaluar el desempeño de las distintas actividades en una perspectiva de largo plazo. En ese período, 8 de las 19 economías relevadas permanecieron en situación crítica (rojo) durante más de la mitad del tiempo. Entre los casos más comprometidos se destaca la vitivinicultura, que registró indicadores en rojo en más del 72% de los meses analizados. Le siguen la actividad arrocera y citrícola, con el 65%, y la lechería, con el 64%.
En contraste, algunas actividades mostraron trayectorias más favorables. Las carnes porcina, aviar y bovina se ubicaron en verde en una proporción significativa de los meses relevados (48% en bovinos y porcinos 47%, y 41% en aves). A este grupo también se suman la producción manisera (38%) y el complejo granario (46%), evidenciando un mejor desempeño en el período analizado.
COMERCIO EXTERIOR DE LAS ECONOMÍAS REGIONALES
En el primer cuatrimestre 2026, las 19 actividades relevadas exportaron por USD 19.866 millones, lo que representa un incremento del 36% respecto del promedio histórico de la última década para el mismo período (USD 14.567 millones).
Dentro del ranking exportador, el principal protagonista volvió a ser el complejo granario (soja, maíz, trigo, girasol, cebada y sorgo), que concentró USD 15.573 millones, equivalentes al 78% del total. La soja explicó el 45% del monto (USD 6.953 millones), seguida por el maíz con el 19% (USD 3.016 millones) y el trigo con USD 2.633 millones (17%), mientras que el girasol y cebada aportaron el 11% y 7%. En segundo lugar, se ubicó el sector bovino, con exportaciones por USD 1.790 millones (9% del total). Más atrás se posicionaron la lechería, con USD 588 millones, y la actividad manicera, con USD 422 millones.
Por el lado de las importaciones, se registraron compras externas por USD 1.463 millones en los primeros cuatro meses del año, muy por debajo del nivel exportado. Para dimensionar esta relación, en el primer cuatrimestre se exportó aproximadamente 14 veces lo que se importó (USD 19.866 millones vs. USD 1.463 millones). Al igual que en exportaciones, el complejo granario lideró las importaciones con USD 1.205 millones (82% del total), seguido por la actividad forestal con USD 60 millones. En tercer lugar, se ubicó el sector porcino, con USD 57 millones, seguido del bovino con USD 47 millones y el algodón con USD 21 millones.
Los gráficos a continuación muestran la composición del comercio exterior diferenciando exportaciones e importaciones, excluyendo al complejo granario para facilitar la visualización del peso relativo del resto de las actividades. En el caso de las exportaciones, del total de USD 19.866 millones, USD 4.293 millones corresponden a las economías regionales sin el complejo granario. Para las importaciones, de los USD 1.463 millones totales se exhiben USD 257 millones bajo el mismo criterio de excluir a granos. En este caso el ratio exportaciones / importaciones es de 17 a 1, por cada 17 dólares exportados, se importó 1 dólar.
Cuando se comparan los datos con el promedio del mismo período de los últimos diez años algunos sectores muestran crecimientos significativos y otros retroceden.
Entre los sectores con mayor crecimiento exportador en el primer cuatrimestre del año se destacó el arroz, con ventas externas por USD 201 millones, un 149% por encima de su promedio histórico (USD 81 millones), aunque en niveles similares a los del año pasado para esta altura (USD 183 millones). En segundo lugar, se ubicó la actividad apícola, con exportaciones por USD 123 millones, lo que representa un incremento del 85% respecto al promedio histórico (USD 66 millones). Por su parte, la actividad tabacalera con exportaciones acumuladas por USD 148 millones, un incremento 65% y la actividad bovina acumuló ventas por USD 1.790 millones, un 62% por encima de su promedio histórico (USD 1.107 millones).
En sentido contrario, la actividad aviar evidenció la mayor contracción del cuatrimestre, con exportaciones por USD 36 millones, un 70% por debajo de su promedio histórico para el período (USD 117 millones). La actividad forestal con exportaciones por USD 64 millones, se encuentra 16% por debajo de las exportaciones acumuladas en el primer trimestre de los últimos diez años (USD 76 millones, y por último la actividad vitivinícola donde acumulo exportaciones por USD 271 millones, 5% por debajo del promedio histórico del cuatrimestre (USD 284 millones).
En materia de importaciones, el mayor dinamismo se observó en el sector bovino, cuyas compras externas alcanzaron USD 47 millones, un 159% por encima de su promedio histórico (USD 18 millones). No obstante, este incremento resulta poco significativo en términos estructurales, dado que el sector genera exportaciones anuales superiores a los USD 4.000 millones. Algo similar ocurre con el complejo de los principales granos, que registró importaciones por USD 1.205 millones (50% por encima del promedio de USD 802 millones), aunque genera ingresos por exportaciones del orden de los USD 48.000 millones anuales. La actividad porcina, en tanto, acumuló compras por USD 57 millones en el primer cuatrimestre, un 59% por encima de su promedio histórico (USD 36 millones).
Por el contrario, algunas actividades registraron fuertes caídas en sus importaciones. El sector hortícola redujo sus compras externas de un promedio de USD 6,7 millones a USD 1,8 millones en el primer cuatrimestre (-73%), mientras que el arroz pasó de USD 1,3 millón a USD 0,5 millones (-60%) y el maní mostró una caída del 66%. A pesar de la magnitud de estas variaciones en términos porcentuales, en valores absolutos se trata de montos reducidos: en conjunto, las importaciones de estos sectores representan menos del 1% del total importado en el primer cuatrimestre.
En la mayoría de las economías regionales, las importaciones representan una fracción mínima en relación con las exportaciones, lo que refuerza el perfil estructuralmente superavitario de estos sectores. No obstante, existen casos puntuales donde la balanza comercial resulta deficitaria o donde la competencia con productos importados adquiere relevancia. Por un lado, se destacan las economías de generadoras netas de divisas, en las que las importaciones son marginales frente a las exportaciones. Dentro de este grupo, las actividades manicera, arrocera, apícola, ovina y de peras y manzanas presentan los mayores superávits, con una incidencia de importaciones inferior al 1%. Un caso emblemático es el sector apícola, que en 2025 prácticamente no registró importaciones y acumuló exportaciones por USD 240 millones. En arroz, las importaciones representaron apenas el 0,8% del valor exportado (USD 3,6 millones frente a USD 427 millones), mientras que en la actividad ovina las compras externas alcanzaron solo el 0,7% de las exportaciones (USD 1,8 millones frente a USD 257 millones).
En un segundo escalón dentro de este grupo se ubican actividades como la bovina, lechera y papera, donde la participación de las importaciones oscila entre el 1% y el 3%. En el caso de la carne bovina, si bien las importaciones crecieron un 282% interanual, su incidencia continúa siendo baja, representando apenas el 2,1% de los USD 5.061 millones exportados.
Finalmente, dentro de las economías superavitarias también se encuentran aquellas donde las importaciones tienen un peso algo mayor (entre el 3% y el 10%) como es el caso de los granos, principal complejo exportador, cuyas importaciones alcanzaron USD 2.391 millones en 2025, equivalentes al 5,1% de sus exportaciones. Aquí pesan mucho las importaciones temporarias de soja provenientes de Paraguay.
Un segundo grupo corresponde a los sectores con presión importadora, donde las importaciones presentan una participación significativa respecto a las exportaciones, aunque en general son actividades que exportan una porción menor de su producción, por lo que la incidencia de las importaciones en el mercado interno tampoco es tan significativa. En este segmento se destaca la yerba mate, que acumuló importaciones por USD 23 millones en 2025, equivalentes al 18% de sus exportaciones (USD 127 millones). Asimismo, las hortalizas registran un ratio importación / exportación del 36%, mientras que la actividad avícola presenta un peso de las importaciones del 44%. Por su parte, el algodón evidencia una de las mayores presiones externas, con importaciones por USD 110 millones frente a exportaciones por USD 142 millones, lo que representa un ratio del 77%.
Por último, se identifican las economías deficitarias, en las que el ingreso de divisas resulta insuficiente para cubrir el gasto en importaciones, reflejando una mayor dependencia del exterior o una limitada inserción exportadora. La mandioca presenta una situación extrema, con exportaciones prácticamente nulas frente a importaciones por USD 3,8 millones. En porcinos, las compras externas equivalen al 549,6% de las exportaciones (USD 164,9 millones frente a USD 30 millones), mientras que en el sector forestal las importaciones representan el 112,3% de las ventas externas.
PARTICIPACIÓN DEL PRODUCTOR
En esta sección se analiza qué proporción del precio final que paga el consumidor corresponde al productor para once productos: carnes bovina, porcina, aviar y ovina, trigo (pan), arroz, yerba mate, vino, papa y hortalizas. El indicador permite comparar la porción del precio de “góndola” que recibe el productor en el mes analizado con el promedio registrado para ese mismo mes en años anteriores. De esta manera, se identifica si la participación actual se ubica por encima o por debajo de su comportamiento histórico. En abril, la mayoría de las economías registraron caídas en la participación del productor, con excepción de las actividades porcina y ovina.
Dentro de los productos pecuarios, la actividad ovina fue la que presentó la mayor diferencia positiva. En abril de 2026, el productor recibió el 27% del precio final, superando en 7 puntos porcentuales el promedio de los últimos cinco años para ese mes (20%). En la cadena porcina también se observó una mejora, con una participación del 38%, levemente por encima del promedio histórico del 37%. Por el contrario, en el resto de las actividades (bovina, aviar y lechera) la participación del productor es menor respecto a sus participaciones históricos. En la cadena aviar, el productor captó el 42% del precio final, frente a un promedio histórico cercano al 46% (-4 puntos porcentuales). En las cadenas bovina y lechera, los valores alcanzaron el 57% y el 25%, respectivamente, lo que representa una menor de participación de 5 y 3 puntos porcentuales respecto de sus promedios históricos.
En los productos regionales también se observó, en general, una menor participación del productor respecto de los valores históricos, especialmente en yerba mate y vino, con diferencias que alcanzan los 10 puntos porcentuales. En vino, la participación actual se ubicó en 12% versus 26%; mientras que en yerba mate alcanzó el 14%, comparado con su participación histórica del 24%. La papa se ubicó en torno al 28%, frente a un promedio histórico del 36%.
Asimismo, las hortalizas evidenciaron una leve reducción de 1 punto porcentual respecto de su promedio histórico. Por su parte, el trigo (medido en este informe con relación al pan) una participación 3 puntos porcentuales menor en comparación con los valores históricos para el mes de abril, mientras que el arroz se ubicó en 15%, 4 puntos por debajo de su promedio (19%).
Las diferencias de participación entre productos responden, en gran parte, a cómo está organizada cada cadena productiva. En aquellas con mayor nivel de industrialización o transformación, como el trigo, la yerba mate o el vino, la participación del productor suele ser menor, ya que el producto pasa por varios procesos antes de llegar al consumidor final. En cambio, en productos con menor nivel de procesamiento, como algunas hortalizas o la papa, la proporción que queda en manos del productor suele ser mayor. También inciden los costos de cada una de las etapas, esto se verifica principalmente en las participaciones relativamente altas del productor en las carnes, donde los costos de producción primaria pesan mucho en los costos finales de toda la cadena.
SEMÁFORO DESAGREGADO POR ACTIVIDAD PRODUCTIVA
Algodón:
Componente de negocio: En abril de 2026, el productor recibió en promedio $1.722 por kilogramo, mostro un incremento del 9% respecto a marzo, y representa una variación interanual del 34%, por encima de la inflación del 32,4% registrada en el mismo período.
Componente productivo: Para la campaña 2025/26 una caída en la superficie sembrada del 43%, cubriendo las 390.000 hectáreas. En volumen se proyecta con una producción de 795 mil toneladas, lo que implica una caída del 28% en comparación con la campaña anterior.
Componente de mercado: En los últimos doce meses, el complejo algodonero exportó por 163 millones de dólares, un -6% menos que en el período previo. En contrapartida, las importaciones se incrementaron un 21%, pasando de 94 a 78 millones de dólares.
● Arroz:
Componente de negocio: En abril, el productor recibió $250.000 por tonelada de arroz, manteniendo una estabilidad respecto a marzo. y acumulando un aumento de tan solo un incremento interanual del 9%.
Componente productivo: Las primeras proyecciones para la campaña 2025/26 estiman una superficie sembrada de 200.000 hectáreas, lo que implica 13% menos que la campaña pasada (230.000 ha). En producción, la campaña proyecta 1,4 millones de toneladas, unas 200.000 toneladas menos que en la campaña 2024/25, marcando una caída interanual del 13%.
Componente de mercado: En los últimos doce meses, las exportaciones de arroz alcanzaron los USD 444 millones, lo que representa un salto del 13% frente al período previo. Las importaciones, por su parte, alcanzaron los 2,3 millones de dólares, mostrando una caída 53%.
● Aves:
Componente de negocio: En abril, el productor percibió $2.919 por kilo de pollo eviscerado, mostrando una suba mensual del 7%. y la docena de huevos se pagó $1.833, mostrando estabilidad respecto al mes previo. En la comparación interanual, el precio de la carne aviar mostró un incremento del 14%, mientras que el de los huevos acumuló una caída del 16%.
Componente productivo: El stock de reproductoras pesadas alcanzó las 9.492 cabezas, un aumento interanual del 2%. La producción de los últimos doce meses permaneció estable, con 2,3 millones de toneladas de carne de pollo y 1,1 millones de huevos (+7%).
Componente de mercado: El consumo per cápita de carne aviar llegó en abril a 47,2 kilos anuales, un 1,3 kg más que el año pasado. En el plano externo, las exportaciones del complejo aviar totalizaron USD 104 millones en los últimos doce meses versus USD 177 millones de los doce meses anteriores, marcando una caída del 41%. En contraste, las importaciones crecieron 13%, alcanzando los USD 42 millones.
● Bovinos:
Componente de negocio: En abril, el precio al productor alcanzó los $4.674 por kilo de novillito y $6.410 por kilo de ternero, mostrando una caída mensual promedio del 4%. En la comparación interanual, estos valores acumulan un aumento del 78%.
Componente productivo: Según el último recuento al 31 de diciembre de 2025, el stock bovino se ubicó en 50,9 millones de cabezas, lo que implicó una leve caída del 1% respecto del relevamiento de 2024. En paralelo, la producción alcanzó 3,1 millones de toneladas de res con hueso, un -3% respecto los doce meses anteriores.
Componente de mercado: El consumo per cápita de carne bovina llegó a 47,9 kg/hab/año en abril, una caída de 2kg respecto hace un año (49,9 kg/hab/año). En comercio exterior, las exportaciones del complejo bovino sumaron USD 5.549 millones en los últimos doce meses, lo que implica un crecimiento del 35%. Las importaciones, por su parte, alcanzaron USD 121 millones, mostrando un salto del 95%.
● Cítricos Dulces:
Componente de negocio: En abril de 2026, los principales cítricos dulces registraron una caída mensual del 33% mensual, mientras que en la comparación interanual promediaron un incremento del 31%, ubicándose por debajo de la inflación del período (32,4%).
Componente productivo: El área implantada se mantuvo estable, pero la producción de 2024 alcanzó 1,7 millones de toneladas, lo que implica un crecimiento del 11% respecto de la campaña previa y un 15% por encima del promedio de las últimas cinco años.
Componente de mercado: El consumo per cápita de cítricos se estima en 17 kg por habitante al año. En el comercio exterior, las exportaciones de los últimos doce meses alcanzaron los 106 millones de dólares, lo que representa una caída del 17% interanual. Las importaciones, por su parte, sumaron 6 millones de dólares, registrando una disminución del 21%.
● Forestal:
Componente de negocio: En promedio, en marzo se registró un aumento interanual del 7%, por debajo de la inflación (32,4%).
Componente de mercado: En comercio exterior, las exportaciones acumularon182 millones de dólares, con una suba del 3% respecto al período anterior, mientras que las importaciones de los últimos doce meses alcanzaron 191 millones de dólares, mostrando una suba del 11%.
● Granos:
Componente de negocio: En marzo, los precios promedio de los principales granos (cebada, girasol, maíz, soja, sorgo y trigo) registraron una suba del 1% respecto del mes anterior y un crecimiento interanual del 35%, ubicándose por encima de la inflación del período.
Componente productivo: Para la campaña 2025/26 se proyecta una superficie sembrada de 37,1 millones de hectáreas, un 3% superior a la campaña previa. La producción estimada alcanzaría 156,8 millones de toneladas, lo que implicaría un aumento interanual del 21%.
Componente de mercado: En el comercio exterior, las exportaciones de los últimos doce meses totalizaron 49.195 millones de dólares, un crecimiento del 14% respecto del período previo. Las importaciones, en cambio, sumaron 2.699 millones de dólares, lo que representó una caída del 9% interanual.
● Hortalizas:
Componente de negocio: En abril, el precio promedio del kilo de hortalizas calculado a partir de las principales variedades (cebolla, tomate, zanahoria y zapallo), se ubicó en $569, manteniendo una estabilidad mensual. Y en la comparación interanual se observó una caída del 24%.
Componente de mercado: En comercio exterior, las exportaciones de los últimos doce meses sumaron 48 millones de dólares, con una suba del 9% respecto al período previo. Por su parte, las importaciones alcanzaron 15,3 millones de dólares, lo que implicó una caída del 59%.
● Leche:
Componente de negocio: En abril, el precio del litro de leche al productor en $498 registrando una suba 1,8% mensual. En la comparación interanual, el precio mostró una suba de apenas 8%, muy por debajo de la inflación (32,4%).
Componente productivo: En abril, el stock bovino en tambo alcanzó 2.995.000 de cabezas, reflejando una estabilidad en el stock respecto hace un año. En los últimos doce meses, la producción de leche sumó 11.850 millones de litros, un incremento del 9% respecto al período previo.
Componente de mercado: El consumo interno de leche pasó de 194 a 197 litros por habitante por año. En comercio exterior, las exportaciones totalizaron 1.987 millones de dólares en los últimos doce meses, con un crecimiento del 25%, mientras que las importaciones sumaron 28 millones de dólares, un aumento del 24%.
● Mandioca:
Componente de negocio: En abril, el kilo de mandioca acumulo una suba interanual del 155% en términos nominales.
Componente de mercado: El consumo interno se estima en alrededor de 2 kg por habitante por año. En comercio exterior, no se registraron ingresos por exportaciones en los últimos doce meses, mientras que las importaciones alcanzaron 5,8 millones de dólares, con una suba del 210% respecto al período previo.
● Maní:
Componente de negocio: En abril, la tonelada de maní se pagó al productor 647 dólares, equivalentes a $900.000, mostrando una suba del 7% respecto el mes anterior. Y tan solo un incremento del 8% respecto del mismo mes de 2025, cuando alcanzaba los $845.000.
Componente productivo: Para la campaña 2025/2026 se proyecta una superficie sembrada de 381.000 hectáreas, lo que representa una disminución del 27% frente a la campaña anterior. La producción estimada se ubica en 1,3 millones de toneladas, con una caída del 31%.
Componente de mercado: El consumo interno de maní se estima en 2 kg por habitante por año. En comercio exterior, las exportaciones de los últimos doce meses generaron 1.365 millones de dólares, mostrando una caída del 6% respecto al período previo. Por su parte, las importaciones sumaron 0,8 millones de dólares, con una caída del 54%.
● Miel:
Componente de negocio: En abril, el kilo de miel en la zona pampeana para exportación se pagó $2.872 al productor, registrando un aumento del 3% mensual y del 58% interanual, por encima de la evolución de la inflación.
Componente productivo: En 2025 se registraron alrededor de 4 millones de colmenas en todo el país, reflejando un incremento del 14% en el stock. La producción se estima en 75 mil toneladas.
Componente de mercado: El consumo per cápita de miel en Argentina ronda los 300 gramos anuales. En comercio exterior, las exportaciones de los últimos doce meses acumularon 296 millones de dólares, con un crecimiento del 37%. No se registraron importaciones en el período.
● Ovinos:
Componente de negocio: El precio pagado al productor por kilo de carne de cordero rondó los $8.500, mostrando una suba del 6% mensual y un incremento interanual del 25%. En cuanto a la lana, el kilo se pagó $2.914, con una suba del 100% interanual.
Componente productivo: Al 31 de marzo de 2025, el stock ovino se ubicó en 11,9 millones de cabezas, lo que significó una caída del 4% frente al recuento anterior (12,4 millones). En términos productivos, en los últimos doce meses se alcanzaron 872 mil toneladas de carne, un 9% más que en el período previo.
Componente de mercado: En comercio exterior, las exportaciones de los últimos doce meses generaron ingresos por 304 millones de dólares, con un incremento del 40%. Las importaciones sumaron 1,8 millones de dólares, mostrando una caída del 24%.
● Papa:
Componente de negocio: en abril, el kilo de papa pagado al productor alcanzó $448, mostrando una suba mensual del 10% e interanual del 65%, evolucionando por encima de la inflación.
Componente productivo: El área nacional de producción de papa abarca unas 33.722 hectáreas, una caída del 12% respecto la campaña anterior.
últimos doce meses registraron exportaciones por 379 millones de dólares, una caída del 6%. Por su parte, las importaciones alcanzaron 15 millones de dólares, también con una caída del 6% respecto del período anterior.
● Peras y Manzanas:
Componente de negocio: En abril, el kilo de peras y manzanas registró una caída mensual del 4%, pero acumulo un incremento interanual del 40%, por encima de la evolución de la inflación (32,4%)
Componente productivo: El área productiva alcanza 38.084 hectáreas. En los últimos 12 meses, la producción sumó 754 mil toneladas., mostrando una caída interanual del 3%.
Componente de mercado: En comercio exterior, las exportaciones totalizaron 444 millones de dólares en los últimos doce meses, con un crecimiento del 6% respecto al período previo. Las importaciones aumentaron un 152%, pasando de 3 millones a 7,5 millones de dólares.
● Porcinos:
Componente de negocio: En abril, el precio pagado al productor fue de $2.043 por kilo de cerdo, manteniendo una estabilidad mensual y acumulando una suba 25% respecto a igual mes de 2025.
Componente productivo: Al 31 de marzo de 2025, el stock porcino alcanzó los 6 millones de cabezas, lo que implicó una caída del 2% respecto al recuento anterior (6,1 millones). En cuanto a la producción, en los últimos doce meses se obtuvieron 845 mil toneladas de carne porcina, un aumento del 7% de la producción en relación con el periodo anterior.
Componente de mercado: El consumo interno de carne de cerdo en Argentina se ubica en 19,5 kilos por habitante por año, con un incremento del 9% interanual (18kg). En comercio exterior, las exportaciones de los últimos doce meses generaron 35 millones de dólares, un aumento del 24% frente al período anterior. Las importaciones totalizaron 161 millones de dólares, con una suba del 36% en relación con los doce meses previos (119 millones).
● Tabaco:
Componente de negocio: El precio que se le paga al productor obtuvo un incremento interanual del 30%, evolucionando por debajo de la inflación.
Componente de mercado: En comercio exterior, las exportaciones de los últimos doce meses generaron ingresos por 719 millones de dólares, con un fuerte incremento del 64% respecto al período previo (428 millones). Por su parte, las importaciones alcanzaron 46 millones de dólares, un 24% menos que en los doce meses anteriores.
● Vino y Mosto:
Componente de negocio: En abril, el precio promedio pagado al productor fue de $273 por litro, lo que significó una caída del 1% mensual y una caída del 18% interanual.
Componente productivo: El área destinada a la vitivinicultura se ubica en 196 mil hectáreas, lo que representa una reducción del 2% respecto del período previo (200 mil ha). En cuanto a la vendimia 2026, genero una producción 18,4 millones de toneladas. Una caída del 7% respecto la campaña anterior.
Componente de mercado: El consumo interno proyectado para 2026 se ubicó en 14,5 litros por habitante al año, lo que implicó una caída 10% respecto al año previo (16,1 litros). En cuanto al comercio exterior, las exportaciones totalizaron 954 millones de dólares, con una caída del 4% interanual. Por su parte, las importaciones sumaron 43,3 millones de dólares, lo que representó una suba del 63% respecto al período anterior (27 millones).
● Yerba Mate:
Componente de negocio: La tonelada de hoja verde se pagó al productor alrededor de $240.000, registrando una caída real del 17% interanual.
Componente productivo: El área cultivada se mantuvo estable en 231 mil hectáreas. En los últimos doce meses, la producción alcanzó 865 mil toneladas, lo que representó una caída del 3% respecto al período anterior (892 mil toneladas).
Componente de mercado: El consumo interno se mantiene en torno a los 6 kg por habitante al año. En el comercio exterior, las exportaciones generaron ingresos por 128 millones de dólares, un incremento del 15%, mientras que las importaciones sumaron 21 millones de dólares, +4%.
La nueva reglamentación de ARCA habilita la operatoria práctica de la “Exportación Monitoreada”, un esquema que reemplaza parte de los controles presenciales por supervisión remota. Para empresas exportadoras del interior, la medida apunta a reducir tiempos operativos, costos logísticos y utilización de recursos aduaneros.
La Dirección General de Aduanas reglamentó los aspectos operativos del régimen de “Exportación Monitoreada”, una modalidad que permitirá supervisar en forma remota determinadas cargas de exportación consolidadas en planta industrial o establecimiento exportador. La medida, formalizada mediante la Resolución General 5861/2026, completa la implementación del esquema creado semanas atrás por ARCA y marca un nuevo avance en la digitalización de los procesos de comercio exterior.
La novedad tiene especial relevancia para las economías regionales, donde gran parte de las exportaciones se originan lejos de los grandes centros portuarios. Sectores como la forestoindustria, la producción yerbatera, el té, los alimentos procesados y diversas manufacturas exportables podrán beneficiarse de una operatoria que busca disminuir intervenciones presenciales y agilizar el despacho de mercaderías.
Menos burocracia operativa y más trazabilidad digital
El régimen permite que determinadas exportaciones realizadas bajo el sistema de cargas en planta sean controladas mediante monitoreo remoto por parte del servicio aduanero. El procedimiento contempla la transmisión de imágenes en tiempo real durante la consolidación de la carga y el seguimiento digital de toda la operación.
Para acceder a esta modalidad, los operadores deberán presentar documentación digital a través del Sistema Informático de Trámites Aduaneros (SITA), identificar previamente la planta donde se realizará la consolidación y poner a disposición de la Aduana registros audiovisuales de la mercadería antes del inicio de la carga. Además, las imágenes deberán conservarse durante un plazo de cinco años. La Aduana mantendrá facultades de control plenas. Si durante el monitoreo se detectan inconsistencias técnicas o situaciones que comprometan la fiscalización, la operación podrá volver inmediatamente al esquema presencial tradicional.
La reglamentación introduce un modelo más cercano a los estándares de gestión logística utilizados en mercados con alto volumen exportador, donde la fiscalización se apoya cada vez más en herramientas digitales y análisis de riesgo.
Los principales efectos esperados son: Reducción de tiempos de espera asociados a verificaciones físicas presenciales. Mayor previsibilidad logística para coordinar cargas y transporte. Optimización de recursos aduaneros, concentrando controles físicos en operaciones de mayor riesgo. Menores costos indirectos derivados de demoras operativas. Digitalización integral de documentación y seguimiento de cargas.
Para las empresas con operaciones frecuentes, la ganancia no necesariamente proviene de una reducción directa de impuestos o costos aduaneros, sino de la mejora en la eficiencia de la cadena logística y la disminución de tiempos improductivos.
Impacto potencial en Misiones y el NEA
La implementación adquiere una dimensión particular en provincias exportadoras como Misiones, Corrientes, Chaco y Formosa, donde la distancia respecto de los principales puertos marítimos genera costos logísticos estructuralmente más elevados que en la región central del país.
En el caso misionero, actividades como la exportación de pasta celulósica, madera industrializada, tabaco, té, yerba mate y productos alimenticios suelen requerir procesos de consolidación en origen antes del traslado hacia terminales portuarias o pasos fronterizos.
La posibilidad de completar controles desde las propias plantas industriales puede traducirse en una reducción de tiempos administrativos y una utilización más eficiente de los recursos logísticos disponibles. Para empresas radicadas en el interior profundo, cada jornada ganada en la cadena exportadora impacta sobre costos financieros, programación de embarques y cumplimiento de contratos internacionales.
Un cambio que exige inversión tecnológica
La contracara del nuevo sistema es que los operadores deberán garantizar condiciones técnicas adecuadas para el monitoreo remoto. La normativa responsabiliza expresamente al exportador por la integridad de la carga, la seguridad del contenedor y la disponibilidad de registros audiovisuales que permitan a la Aduana verificar la operación.
Esto implica que las empresas interesadas deberán evaluar inversiones en cámaras, conectividad, almacenamiento digital y protocolos internos de seguridad logística.
Para los exportadores de mayor escala, estos requerimientos aparecen como una barrera relativamente baja frente a los beneficios operativos. Para firmas medianas, el desafío será adaptar infraestructura y procesos para cumplir con los estándares exigidos.
La resolución inaugura una etapa de fiscalización aduanera apoyada en herramientas digitales y monitoreo remoto. El verdadero impacto sobre la competitividad exportadora dependerá de la velocidad con que el sistema pueda escalarse a más operadores y de la capacidad de ARCA para sostener procesos ágiles sin incrementar exigencias administrativas paralelas.
Para las economías regionales del NEA, donde la logística representa uno de los principales factores de costo, cualquier mejora que reduzca tiempos muertos y simplifique operaciones tiene potencial para fortalecer la inserción internacional de la producción local. La clave estará en verificar si la digitalización logra traducirse en una reducción efectiva de costos y no únicamente en un cambio de formato de los controles.
El Gobierno nacional decidió habilitar el régimen de Tiendas Libres de Impuestos en fronteras terrestres del Mercosur. La medida habilita la instalación de mini duty free en pasos fronterizos y busca dinamizar el comercio, el turismo y el empleo formal en ciudades limítrofes. Para provincias como Misiones, donde la competencia con Paraguay y Brasil define buena parte de la actividad comercial, el impacto podría ser significativo y asoman fuertes voces críticas.
El Gobierno nacional oficializó la creación del Régimen de Tiendas Libres de Impuestos en Frontera Terrestre, una herramienta largamente utilizada por Brasil a través de las denominadas “lojas francas” y que ahora podrá implementarse en territorio argentino una vez que el Ministerio de Economía y la Agencia de Recaudación y Control Aduanero (ARCA) dicten las reglamentaciones operativas correspondientes.
El Decreto 438/2026 incorpora una norma aprobada por el Mercosur en 2018 y establece que podrán comercializarse productos nacionales e importados sin cargas tributarias dentro de establecimientos especialmente habilitados en pasos fronterizos terrestres.
La decisión introduce un nuevo factor competitivo para las economías de frontera y, particularmente, para provincias como Misiones, Corrientes, Formosa y Entre Ríos, donde los flujos comerciales están condicionados por las diferencias cambiarias y tributarias con los países vecinos.
Más allá del debate político y comercial que abrió la medida, el decreto incorpora una lista de exclusiones que limita significativamente el alcance de las futuras tiendas libres de impuestos. En particular, varios de los rubros más sensibles para la economía de frontera de Misiones quedaron expresamente fuera del régimen.
Entre los productos que no podrán comercializarse en los duty free terrestres figuran los neumáticos, los materiales de construcción, la maquinaria agrícola e industrial, los cigarrillos y buena parte del calzado. También quedaron excluidos los vehículos, embarcaciones, aeronaves, armas y municiones, además de los electrodomésticos de gran porte.
La decisión busca evitar distorsiones en sectores considerados estratégicos o especialmente sensibles para la producción y el comercio local. En el caso de Misiones, las restricciones atenúan parcialmente las preocupaciones del sector privado, ya que varios de los productos que históricamente generan mayores diferencias de precios con Paraguay y Brasil no podrán ser ofrecidos bajo el régimen de tiendas libres de impuestos.
De todos modos, comerciantes y cámaras empresarias advierten que el impacto final dependerá de la reglamentación que dicten la Agencia de Recaudación y Control Aduanero (ARCA) y el Ministerio de Economía, así como de la ubicación, escala y oferta comercial que finalmente desarrollen estos establecimientos en las ciudades fronterizas.
La norma establece que las ventas estarán limitadas a viajeros que ingresen o egresen del país y deberán respetar los topes y franquicias vigentes -hoy son 500 dólares en el Duty de Iguazú- del régimen de equipaje. Es decir, no se trata de un canal para operaciones comerciales mayoristas sino de compras destinadas al consumo personal.
Más allá del componente comercial, la medida tiene una dimensión territorial relevante. El decreto reconoce expresamente que las tiendas libres de impuestos pueden contribuir al desarrollo local y a la generación de empleo formal en zonas de frontera.
Para las ciudades fronterizas del NEA, donde gran parte de la actividad económica depende del movimiento turístico y comercial, la posibilidad de instalar duty free podría generar nuevas inversiones privadas vinculadas al retail, la logística, los servicios y la infraestructura comercial.
Entre los efectos potenciales aparecen: Mayor atractivo turístico y comercial en ciudades fronterizas.Captación de parte del gasto que actualmente se realiza en establecimientos similares de Brasil y Paraguay.Nuevas inversiones privadas en infraestructura comercial.Generación de empleo formal asociado al comercio y los servicios.Incremento de la recaudación indirecta a través de mayor actividad económica local.
Sin embargo, el impacto dependerá de la reglamentación final y de los productos que efectivamente puedan comercializarse bajo el régimen.
Misiones, la provincia que puede cambiar el mapa de la discusión
El caso misionero merece un análisis particular. La provincia comparte más de 90% de sus límites con Brasil y Paraguay y mantiene desde hace décadas reclamos vinculados a las asimetrías tributarias y comerciales. El Gobierno provincial y empresarios advierten que el pedido de una Zona Aduanera Especial para todo el territorio, se mantiene vigente.
La resolución abre interrogantes para el comercio tradicional. La convivencia entre establecimientos duty free y comercios convencionales exigirá un diseño regulatorio que evite distorsiones internas y garantice condiciones de competencia previsibles. Desde el sector empresario misionero advierten que en el actual contexto comercial de “capa caída” podría ser una competencia desleal para el comercio local, aunque advierten que hay que esperar las normas que determine ARCA.
El decreto establece un modelo de fuerte supervisión estatal. Las tiendas sólo podrán instalarse en pasos fronterizos habilitados o en recintos autorizados por ARCA y requerirán una doble aprobación: comercial, por parte del Ministerio de Economía, y aduanera, por parte de la autoridad fiscal.
Además, las habilitaciones deberán otorgarse mediante procedimientos competitivos y transparentes, mientras que la Dirección General de Aduanas conservará facultades para suspender o revocar permisos ante incumplimientos.
Otro aspecto relevante es que las compras realizadas en estos establecimientos seguirán encuadradas dentro del régimen de equipaje. Esto implica que continuarán vigentes las franquicias, límites de valor y controles aduaneros ya previstos por la legislación argentina.
La postura de los empresarios de Misiones
Federico Panozzo, presidente de la CCIP, en diálogo con Radio Open 101.7 consideró que la medida abre “diferencias competitivas” con los comercios locales. Afirmó que “nos complica, por una cuestión de que volvemos a la discusión de asimetrías, Posadas y el comercio posadeño vienen combatiendo las asimetrías con países fronterizos y en este caso este tipo de medidas también nos hacen a nosotros competir, en este caso con un local, con un operador que tiene beneficios impositivos”.
El empresario aclaró que “nosotros estamos a favor de nuevas inversiones, de nuevos atractivos para la ciudad, no nos oponemos a eso. Lo que sí nos oponemos siempre y firmemente a las diferencias competitivas”. Explicó que “esta es una medida que el gobierno nacional implementa sin consultar y sin ver qué está pasando en las economías regionales. Sabemos que el gobierno nacional no se fija mucho puntualmente cuál es la realidad de cada provincia, sino que van tomando medidas en línea a sus objetivos macroeconómicos”.
Por ello Panozzo indicó que “lo que queremos hacer con el acompañamiento provincial y municipal es que nos habiliten un régimen aduanero especial para que todos los comercios, todo el entramado comercial misionero en este caso, tenga beneficios impositivos y así podamos competir. Insisto, la idea no es que no se instale más nadie y que no evolucione nuestro comercio ni la oferta para consumidores. La idea es que todos podamos tener reglas similares por lo menos para poder comercializar y ser competitivos”.
Entre las primeras voces críticas que surgieron tras la publicación del decreto se encuentra la de Alejandro Haene, expresidente de la Confederación Económica de Misiones (CEM), quien cuestionó la decisión del Gobierno nacional de habilitar tiendas libres de impuestos en ciudades de frontera.
Para Haene, la medida va en dirección opuesta a los reclamos históricos del comercio misionero. Sostiene que las empresas locales ya enfrentan una situación compleja por la diferencia cambiaria con Paraguay y Brasil, que incentiva las compras transfronterizas. En ese contexto, considera que sumar nuevos beneficios fiscales para emprendimientos específicos profundizaría las asimetrías que afectan al sector formal de la provincia.
“El comercio misionero viene soportando una competencia muy fuerte por el tipo de cambio y por las facilidades que tienen los consumidores para comprar en Paraguay o Brasil. Si ahora se agregan tiendas libres de impuestos, sería un golpe muy duro para quienes ya están instalados y generan empleo en la provincia”, planteó.
El dirigente señaló además que Misiones viene reclamando un tratamiento impositivo diferencial para compensar su condición fronteriza. Por eso, entiende que la prioridad debería ser reducir la carga tributaria sobre los comercios e industrias ya radicados en la provincia y no crear regímenes especiales para nuevos operadores. “Lo que necesitamos es una baja de impuestos nacionales para las empresas que ya invierten, producen y sostienen puestos de trabajo. No un doble estándar donde algunos negocios tengan ventajas fiscales mientras el resto continúa soportando toda la carga tributaria argentina”, sostuvo.
Aunque aclaró que se trata de una posición estrictamente personal, Haene fue categórico en su rechazo a la iniciativa. A su juicio, la creación de duty free terrestres podría agravar las dificultades de competitividad que enfrenta el comercio misionero y alejar aún más la posibilidad de avanzar hacia un régimen especial que equipare las condiciones con las ciudades fronterizas de los países vecinos.
El desafío de transformar una ventaja normativa en desarrollo real
La creación del régimen no garantiza por sí sola inversiones ni una inmediata expansión del comercio fronterizo. El verdadero impacto dependerá de la velocidad con que Economía y ARCA implementen las reglamentaciones, de las condiciones de inversión que se definan para los operadores privados y de la capacidad de las provincias para integrar esta herramienta dentro de una estrategia más amplia de desarrollo regional.
Para Misiones y el resto de las provincias fronterizas, la medida representa una oportunidad para recuperar competitividad en un escenario donde la disputa por el consumo ya no se limita a las diferencias cambiarias, sino que incorpora nuevos instrumentos comerciales dentro del propio territorio argentino.
Lo que habrá que seguir de cerca es cuántos pasos fronterizos serán habilitados, qué productos podrán comercializarse finalmente y si el régimen logra convertirse en un verdadero polo de atracción de inversiones o queda limitado a una herramienta de alcance acotado.