COMERCIO EXTERIOR

Más conectividad con Brasil: autorizan a LATAM Airlines Brasil a operar la ruta Natal-Buenos Aires

Compartí esta noticia !

El Gobierno nacional autorizó a LATAM Airlines Brasil a operar servicios regulares internacionales entre Natal, en el nordeste de Brasil, y Buenos Aires, tanto para el transporte de pasajeros como de cargas. La medida, formalizada mediante la Disposición 12/2026 de la Subsecretaría de Transporte Aéreo, se enmarca en los acuerdos bilaterales vigentes entre Argentina y Brasil para la explotación de servicios aéreos.

La autorización responde a un pedido presentado por la filial brasileña de LATAM, que acreditó el cumplimiento de los requisitos legales, técnicos y administrativos exigidos por la normativa aeronáutica argentina. La Administración Nacional de Aviación Civil (ANAC) emitió un dictamen favorable, habilitando la incorporación de la nueva conexión dentro del esquema de frecuencias previsto entre ambos países.

Más allá del aspecto regulatorio, la decisión incrementa la capacidad potencial de conectividad entre dos mercados que concentran uno de los mayores flujos turísticos de América del Sur. Natal constituye uno de los principales destinos vacacionales del nordeste brasileño, mientras que Buenos Aires continúa siendo la principal puerta de ingreso internacional hacia Argentina.

Para el sector productivo, la habilitación también incorpora una alternativa logística para el transporte aéreo de cargas. La autorización comprende operaciones combinadas, lo que permite movilizar mercaderías en las bodegas de los vuelos comerciales y ampliar las opciones disponibles para cargas de alto valor agregado, productos perecederos o envíos urgentes.

Desde la perspectiva del NEA, toda ampliación de la conectividad entre Argentina y Brasil genera efectos indirectos sobre el turismo regional. Misiones mantiene una fuerte dependencia del mercado brasileño como emisor de visitantes y cualquier fortalecimiento de la red aérea entre ambos países mejora las posibilidades de conexiones hacia otros destinos nacionales, aun cuando la ruta autorizada tenga como destino Buenos Aires.

La medida también refleja la continuidad de la política de flexibilización del mercado aerocomercial impulsada por el Gobierno nacional mediante la actualización de acuerdos bilaterales y la incorporación de nuevas rutas internacionales. El objetivo es ampliar la oferta disponible, favorecer la competencia entre operadores y responder a una demanda creciente de conexiones directas.

En términos empresariales, una mayor disponibilidad de vuelos suele traducirse en mejores alternativas para el segmento corporativo, que prioriza frecuencia, disponibilidad de horarios y opciones de conexión. Esto adquiere relevancia para compañías con operaciones comerciales en ambos países y para sectores vinculados al comercio exterior.

Aspectos principales de la autorización LATAM Airlines Brasil podrá operar vuelos regulares entre Natal y Buenos Aires. La autorización comprende transporte combinado de pasajeros y cargas. La ANAC emitió un dictamen técnico favorable para la operación. La ruta se incorpora dentro del marco bilateral vigente entre Argentina y Brasil. Se amplía la oferta de conectividad entre ambos mercados aerocomerciales.

El desafío ahora será observar la estrategia comercial que adopte la compañía respecto de frecuencias, estacionalidad y tarifas. La autorización regulatoria constituye el primer paso; la consolidación de la ruta dependerá de la respuesta de la demanda y de su capacidad para integrarse a la red regional de LATAM. Para el mercado argentino, cada nueva conexión internacional contribuye a fortalecer la competitividad del sistema aerocomercial y amplía las oportunidades para el turismo, la inversión y el intercambio comercial.

Compartí esta noticia !

Milei llega a la cumbre de Asunción con frentes abiertos con Brasil y una agenda que redefine el rumbo del bloque

Compartí esta noticia !

La cumbre presidencial del Mercosur que se desarrollará este lunes y martes en Asunción llega atravesada por un escenario de creciente tensión política y comercial entre sus principales socios. El presidente Javier Milei participará del encuentro regional en un contexto marcado por diferencias cada vez más profundas con el gobierno de Luiz Inácio Lula da Silva, mientras Argentina impulsa una estrategia de inserción internacional que comienza a desafiar algunos de los pilares históricos del bloque.

Aunque la agenda oficial contempla avances en las negociaciones comerciales con la Unión Europea y el inicio de conversaciones formales con Japón, la discusión política estará dominada por tres temas que reflejan el cambio de orientación de la política exterior argentina: el acuerdo comercial alcanzado con Estados Unidos, la intención de incorporarse al Tratado Integral y Progresista de Asociación Transpacífico (CPTPP) y el rechazo del Gobierno nacional a cualquier intento de rehabilitar a Venezuela dentro del Mercosur.

El viaje se produce apenas días después del paso de Milei por España y en un momento en que la relación bilateral con Brasil atraviesa uno de sus momentos de mayor frialdad desde el inicio de la gestión libertaria. La principal preocupación de Itamaraty gira en torno al entendimiento arancelario alcanzado entre Buenos Aires y Washington, mediante el cual Argentina eliminó aranceles para más de 1.600 productos estadounidenses.

Desde Brasil sostienen que cualquier esquema de apertura comercial con terceros países debe respetar el Arancel Externo Común y los mecanismos de negociación conjunta previstos por el Mercosur. En otras palabras, consideran que los acuerdos bilaterales por fuera del bloque pueden generar distorsiones competitivas y debilitar la unión aduanera.

La posición argentina responde a una lógica distinta. El Gobierno considera que la flexibilización comercial constituye una condición necesaria para acelerar la inserción internacional del país y ampliar mercados, aun cuando ello implique revisar algunos de los compromisos tradicionales del bloque regional.

A esa diferencia se suma un nuevo capítulo de la estrategia internacional de la administración Milei: el pedido formal de adhesión al Tratado Integral y Progresista de Asociación Transpacífico. La iniciativa, impulsada por la Cancillería, abre una dimensión geopolítica inédita para Argentina al proyectar su ingreso a uno de los principales acuerdos comerciales del mundo, integrado por economías de Asia-Pacífico y que incluye, entre otros miembros, al Reino Unido.

La decisión también alteró el tablero regional. Especialistas en comercio internacional interpretan que el reciente anuncio de Brasil de acelerar una negociación entre el Mercosur y Japón responde, en parte, a un intento por ofrecer nuevas alternativas comerciales dentro del propio bloque y reducir los incentivos para que Argentina y Uruguay profundicen estrategias de apertura individual mediante el CPTPP.

Más allá de la discusión económica, la cumbre también tendrá un fuerte componente político. La situación institucional de Venezuela volverá a aparecer sobre la mesa, aunque sin figurar formalmente entre los principales temas del encuentro.

Mientras Brasil, Colombia e incluso algunos sectores del gobierno paraguayo manifestaron durante los últimos meses disposición para revisar la situación de Caracas dentro del Mercosur, la administración Milei mantiene una posición inflexible y anticipa que utilizará su derecho de veto frente a cualquier intento de reincorporación.

La posición argentina se fundamenta en el incumplimiento de la cláusula democrática de Ushuaia y en las observaciones sobre el funcionamiento institucional del gobierno venezolano, criterios que, según sostienen desde la Casa Rosada, permanecen inalterados pese al reciente diálogo humanitario mantenido tras los sismos registrados en ese país.

La distancia política entre Buenos Aires y Brasilia también tendrá una expresión simbólica fuera de la mesa de negociaciones.

Antes de partir hacia Asunción, Milei recibirá en la Casa Rosada al senador brasileño Flavio Bolsonaro, hijo del expresidente Jair Bolsonaro y principal referente opositor al gobierno de Lula da Silva de cara a las elecciones presidenciales previstas para octubre. El encuentro será interpretado como una nueva señal del alineamiento político del mandatario argentino con el espacio conservador brasileño y agrega un componente adicional de tensión a una relación bilateral ya condicionada por diferencias ideológicas y comerciales.

En este contexto, la cumbre del Mercosur trasciende la habitual revisión de la agenda económica del bloque. El encuentro pondrá a prueba la capacidad de convivencia entre modelos de integración cada vez más divergentes: por un lado, la visión brasileña de fortalecer las negociaciones colectivas y preservar la institucionalidad del Mercosur; por otro, la estrategia argentina orientada a flexibilizar las reglas del bloque para acelerar acuerdos bilaterales y ampliar su inserción en nuevos mercados globales.

El resultado de las deliberaciones difícilmente produzca definiciones inmediatas, pero sí ofrecerá una señal sobre el rumbo que adoptará el Mercosur en una etapa en la que las tensiones geopolíticas, la competencia por nuevos mercados y las diferencias ideológicas entre sus principales socios comienzan a redefinir el equilibrio interno del principal bloque económico de América del Sur.

Compartí esta noticia !

La agroindustria representa más del 70% del total exportado de 12 provincias argentinas

Compartí esta noticia !

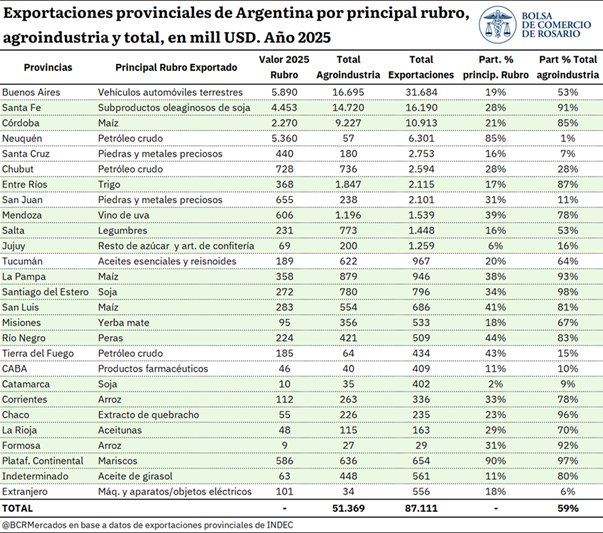
La agroindustria continúa consolidándose como el principal motor exportador de la Argentina y, más allá de su peso en la generación de divisas nacionales, emerge como la columna vertebral de la inserción internacional de gran parte de las economías provinciales. En 2025, el complejo agroindustrial exportó bienes por USD 51.369 millones, equivalentes al 59% de todas las ventas externas del país, y en la mitad de las provincias representó más del 70% del total exportado, confirmando la elevada dependencia que tienen las economías regionales del desempeño del sector.

El dato surge de un informe elaborado por la Bolsa de Comercio de Rosario (BCR) sobre la base de estadísticas del INDEC y expone una realidad estructural: mientras el debate económico suele concentrarse en la energía, la minería o la economía del conocimiento, la agroindustria continúa siendo el principal sostén del comercio exterior argentino y el mayor generador de divisas para la mayoría de las jurisdicciones.

La agroindustria tiene un papel protagónico en las exportaciones de bienes argentinos, con una participación que supera la mitad del total exportado en términos de valor. En el último año 2025, el sector alcanzó exportaciones por USD 51.369 millones siguiendo la base de datos de exportaciones provinciales por rubros del INDEC, lo cual representa el 59% del total enviado al exterior por Argentina. Si bien el share alcanzado está 10 puntos porcentuales por debajo del máximo de 2020 y 2021, en el último año se arriba al tercer total exportado en términos absolutos más alto de la historia por parte del sector, solo por detrás de 2021 y 2022.

En este marco, es que surge la pregunta de cuál es el origen de las exportaciones agroindustriales del país. En este sentido, se destaca que Argentina cuenta con una amplia gama de suelos y climas, lo que permite una amplia diversidad en la producción agroindustrial a nivel federal. Además de los cultivos tradicionales, como soja, trigo, cebada, sorgo, maíz y girasol, y la producción ganadera, el país alberga una gran variedad de economías regionales que contribuyen a la oferta exportable y el sostén del sector externo.

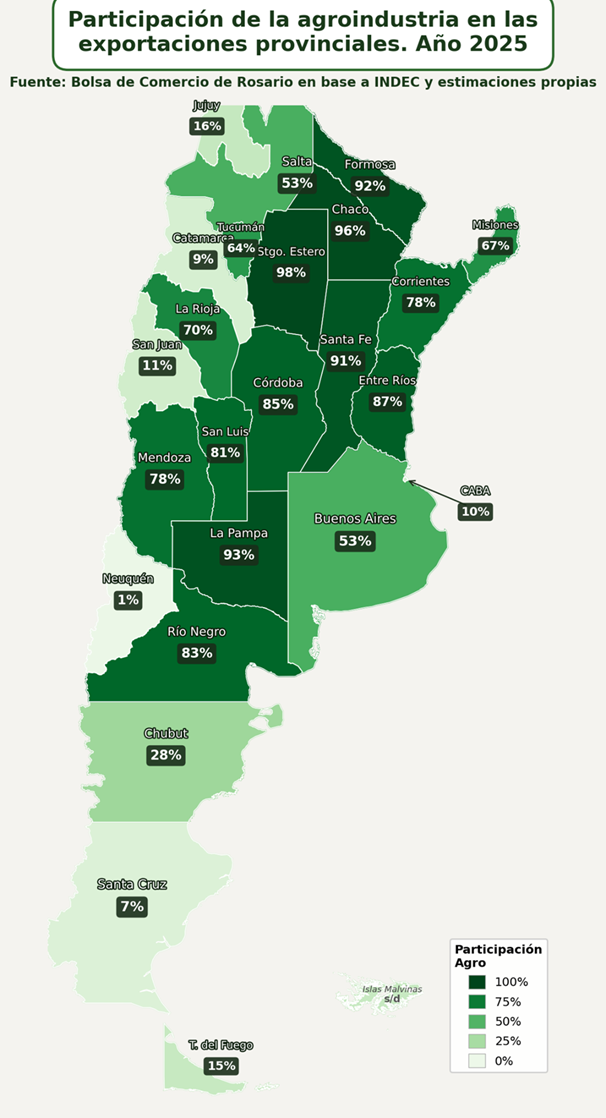
Tal como se puede ver en el siguiente cuadro, la agroindustria tiene presencia exportadora en todas las provincias del país y en la mitad de las jurisdicciones el sector representa más del 70% del total exportado, lo cual constituye una incidencia significativa. Es decir, el sector se consolida como un pilar fundamental en la inserción externa de la mayor parte de las jurisdicciones del país.

Por otro lado, si se analiza cuál es el principal rubro exportado por cada provincia, en 16 de las 24 jurisdicciones algún rubro agroindustrial lidera el valor exportado, sumado que en la plataforma continental también un rubro agroindustrial lidera las exportaciones. Siguiendo el valor absoluto de las exportaciones agroindustriales por provincias, Buenos Aires, Santa Fe y Córdoba lideran el ranking. En conjunto, estas provincias exportaron USD 58.786 millones en el año 2025, de los que USD 40.642 millones están vinculados a la agroindustria. Es decir, estas provincias explican el 67,5% del total exportado a nivel país y al hacer foco en sus exportaciones agroindustriales, representan el 79,1% del total enviado al exterior por dicho sector.

Asimismo, es de interés remarcar que, según datos de 2025, las provincias más agrointensivas en exportaciones son: Santiago del Estero (98%), Chaco (96%), La Pampa (93%), Formosa (92%) y Santa Fe (91%). En cambio, las provincias en las cuales la agroindustria tiene menor peso en las exportaciones provinciales son: Neuquén (1%), Santa Cruz (7%), Catamarca (9%), CABA (10%) y San Juan (11%). Es decir, en general, se trata de provincias más vinculadas al sector energético o metalífero, salvo CABA, cuya canasta exportadora es de bienes predominantemente industrial.

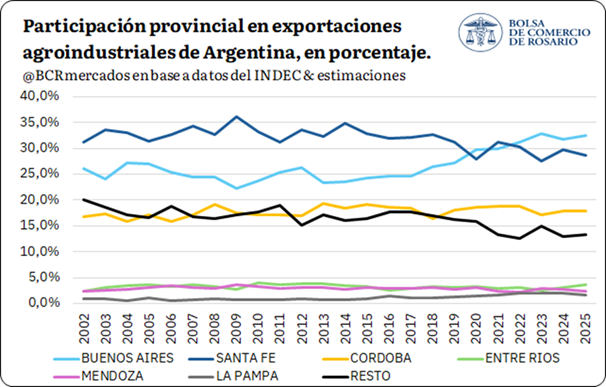
Por último, si se agrega una mirada histórica sobre la participación del conjunto de provincias en las exportaciones agroindustriales, es clara la preponderancia de Buenos Aires, Santa Fe y Córdoba. Entre 2002 y 2020, estas tres provincias representaron entre 73,7 y 76,9% del total exportado por la agroindustria. Mientras que, en los últimos años – entre 2021 y 2025 – el share aumentó a un nivel promedio de 79,2%. A nivel de provincias, a comienzos de los 2000 Santa Fe lideraba las exportaciones agroindustriales, aunque en la última década comenzó a perder participación y Buenos Aires pasó a ocupar un lugar más preponderante hasta alcanzar el primer puesto desde 2023 en adelante. Respecto a Córdoba, si bien las exportaciones agroindustriales crecieron de USD 2.244 millones a USD 9.227 millones entre 2002 y 2025, su participación en el total exportado a nivel sectorial se ha mantenido relativamente estable con un promedio del 17,7% para todo el período.

En términos de participación en las exportaciones agroindustriales, les siguen Entre Ríos, Mendoza y La Pampa, según los datos del último año. En conjunto, estas jurisdicciones representaron en 2025 el 7,6% del total exportado por el sector, mientras que en 2002 dicha participación se ubicaba en 5,8%. Asimismo, al excluir a las tres principales jurisdicciones líderes en exportaciones agroindustriales, el resto explicaba el 23,5% del total en 2002, proporción que cayó al 17,3% en 2025. No obstante, cabe destacar que las exportaciones de estas provincias pasaron de USD 3.465 millones en 2002 a USD 10.727 millones en 2025, lo que implica un crecimiento punta a punta del 210%.

Compartí esta noticia !

China reconfigura el mercado de la carne y Argentina apuesta a capturar mejores precios

Compartí esta noticia !

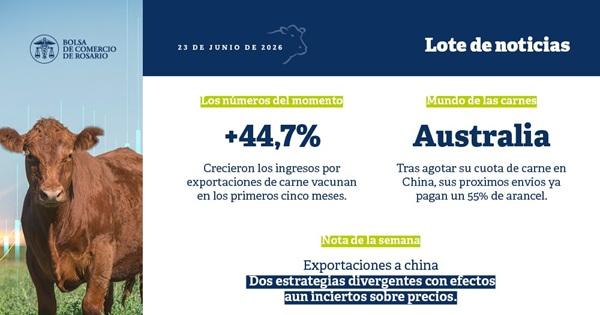
La estrategia comercial de los principales proveedores de carne vacuna hacia China comienza a redefinir el tablero del comercio internacional y abre un escenario de oportunidades, aunque también de incertidumbre, para Argentina. Mientras Brasil y Australia aceleraron sus embarques hasta dejar prácticamente agotadas sus cuotas de exportación antes de finalizar el primer semestre, el resto de los países exportadores optó por una política mucho más conservadora, apostando a que la escasez relativa de oferta impulse una recuperación de los precios durante la segunda mitad del año.

El resultado es un mercado que, lejos de haber encontrado un nuevo equilibrio, permanece en pausa a la espera de una definición política por parte de Beijing. La decisión que adopte el gobierno chino sobre el tratamiento de la mercadería que eventualmente llegue fuera de cuota será determinante para el comportamiento de los precios internacionales durante el cierre de 2026 y el inicio de 2027.

De acuerdo con un informe de la Bolsa de Comercio de Rosario (BCR), Australia ya habría consumido la totalidad de su cupo anual de 205.000 toneladas asignadas por China. Según el Ministerio de Comercio chino (MOFCOM), al 20 de junio los embarques australianos completaron ese límite.

Antes de finalizar la primera mitad del año, tanto Australia como Brasil habrían quedado, virtualmente, fuera de juego en el mercado chino.

Según informó el propio Ministerio de Comercio de China (MOFCOM), al 20 de junio los envíos de carne vacuna desde Australia cubrieron la totalidad del cupo asignado de 205.000 toneladas anuales.

En el caso de Brasil, si bien aún no se ha emitido un anuncio oficial, las principales plantas procesadoras que faenan para China están ajustando e incluso suspendiendo la producción de cortes destinados a este mercado, con el objetivo de evitar embarques que arriben fuera de cuota y queden sujetos al pago de un arancel final del 67%. Esta decisión evidenciaría un virtual agotamiento de su cupo anual de 1.106.000 toneladas y, en consecuencia, la necesidad de redireccionar parte de sus exportaciones hacia otros destinos.

En una situación estratégica diferente se encuentran el resto de los proveedores —Argentina, Uruguay, Nueva Zelanda y, naturalmente, Estados Unidos—, que registran hasta el momento un avance considerablemente menor en la utilización de sus respectivas cuotas.

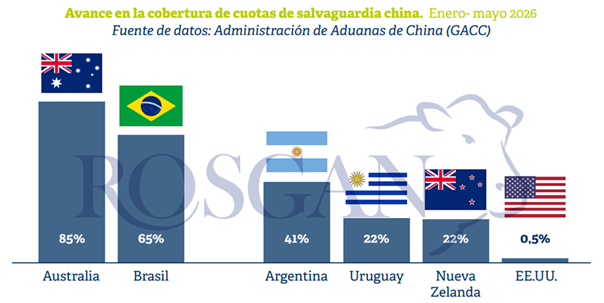
De acuerdo con los datos informados por la Administración General de Aduanas de China, al 31 de mayo Australia había ingresado 175.082 toneladas de carne vacuna, equivalentes al 85% de su cuota anual. Por su parte, Brasil acumulaba 723.745 toneladas, cubriendo el 65% de su cupo.

En contraste, los demás orígenes mostraban avances significativamente inferiores. Argentina registraba una ejecución del 41%, con 210.857 toneladas ingresadas; Uruguay y Nueva Zelanda alcanzaban apenas el 22% de utilización de sus cuotas, sobre un total de 324.000 y 206.000 toneladas, respectivamente; mientras que Estados Unidos, con apenas 803 toneladas ingresadas, prácticamente no había utilizado su cuota anual de 164.000 toneladas.

Por su parte, los proveedores que operan sin una cuota exclusiva aportaron en conjunto 56.122 toneladas, lo que representa un nivel general de cobertura del 33%.

Estos datos reflejan una marcada diferencia en la velocidad de ejecución de las cuotas entre los distintos actores del mercado, en línea con estrategias de posicionamiento claramente divergentes. Mientras que los dos países menos favorecidos en la distribución de cuotas, Australia y Brasil, apuntaron a saturar rápidamente el mercado bajo la expectativa de una negociación —primero sobre los criterios de aplicación para los envíos en tránsito y luego respecto de una eventual ampliación de cuota—, un segundo grupo de países, entre ellos Argentina, apostó por mantener un ritmo más moderado de ejecución, a la espera de un agotamiento de las cuotas y, en consecuencia, de un fortalecimiento de los precios impulsado por las necesidades de la demanda.

Lo cierto es que, hasta el momento, ninguna de las dos estrategias ha logrado plasmar plenamente sus resultados.

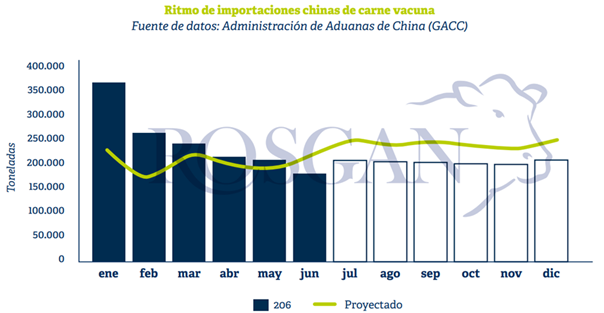
En los primeros cinco meses de 2026, China importó cerca de 1,3 millones de toneladas de carne vacuna, un 18% más que en igual período del año anterior, pagando además valores promedio un 14% superiores a los registrados doce meses atrás.

Ambos indicadores contrastan notablemente con la caída del 4% en las importaciones que el propio gobierno chino había proyectado a comienzos de año mediante la asignación de cuotas y, por ende, con las expectativas de precios que predominaban en el mercado. En efecto, el esquema de distribución establecía un límite anual de importaciones de 2.688.000 toneladas, frente a las 2.802.000 toneladas registradas por la aduana china durante 2025.

Una vez conocidas las cuotas asignadas a los distintos orígenes, el mercado esperaba una ejecución relativamente previsible. De hecho, tomando como referencia el comportamiento promedio de compras observado entre 2019 y 2025, era posible proyectar un ritmo mensual relativamente estable.

Sin embargo, la fuerte presión ejercida por Australia y Brasil durante los primeros meses del año alteró rápidamente esas proyecciones, obligando a recalcular los volúmenes disponibles para los meses restantes, que ahora se ubicarían entre 40.000 y 50.000 toneladas mensuales.

No obstante, todavía persisten elementos de incertidumbre dentro del mercado chino. Este año, el patrón de compras podría verse aún más alterado durante el tramo final, sin que dicho cambio resulte necesariamente visible en las estadísticas aduaneras.

La principal incógnita radica en si el gobierno chino permitirá el ingreso de mercadería fuera de cuota para su almacenamiento en depósitos aduaneros.

Si esta alternativa no fuera habilitada, no deberían esperarse cambios significativos respecto del ritmo habitual de compras observado durante la segunda mitad del año. Bajo este escenario, los países que aún disponen de una porción importante de sus cuotas sin utilizar —entre ellos Argentina— podrían consolidar una posición más favorable dentro del mercado chino durante los últimos meses del año.

Por el contrario, si se habilitara el almacenamiento de mercadería fuera de cuota, los dos grandes jugadores que actualmente se encuentran virtualmente fuera de juego —Australia y Brasil— podrían comenzar a presionar los valores de ingreso al mercado chino hacia fines de año, con el objetivo de posicionar mercadería para su nacionalización inmediata una vez renovados los cupos anuales a partir del 1 de enero de 2027.

De confirmarse este escenario, y considerando los tiempos de navegación, Brasil probablemente sería el primer actor en mover sus fichas, convirtiéndose nuevamente en un competidor de fuerte peso para el resto de los exportadores de la región.

Por el momento, lejos de observarse una presión alcista por parte de los importadores chinos, el mercado parece haber ingresado en un impasse, condicionado por una fuerte expectativa y cautela.

Compartí esta noticia !

La Unión Europea consolida su liderazgo como principal inversor en Argentina

Compartí esta noticia !

La Unión Europea reafirmó su posición como el principal inversor extranjero en la Argentina. Según un informe de la Bolsa de Comercio de Rosario (BCR), el stock de Inversión Extranjera Directa (IED) proveniente del bloque europeo alcanzó en 2025 un máximo histórico superior a los US$ 73.000 millones, consolidando un liderazgo que se mantiene desde hace décadas y que cobra una nueva dimensión tras la entrada en vigencia del acuerdo Mercosur-Unión Europea el pasado 1° de mayo.

La Unión Europea es el principal inversor extranjero de la República Argentina. En 2025 el volumen de inversiones de la UE marcó récords. España, Países Bajos, Alemania y Francia como protagonistas. Oportunidades en el marco del acuerdo Mercosur – UE.

La inversión extranjera directa (IED) y el comercio internacional constituyen mecanismos complementarios de integración económica. Una mayor articulación comercial puede favorecer más inversiones de la mano de la integración a cadenas globales de valor y la incorporación de tecnología y conocimiento. Con el acuerdo Mercosur – UE vigente desde el 1ro de mayo de este año, resulta relevante analizar la evolución de la inversión proveniente de la Unión Europea en Argentina.

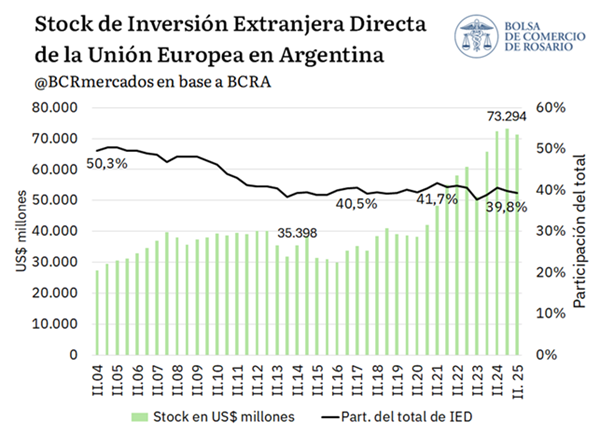
Tal como se ve en el gráfico anterior, la Unión Europea concentra cerca del 40% del stock de inversión extranjera directa (IED) de la Argentina. Es decir, 4 de cada 10 dólares de inversión extranjera radicada en nuestro país consiste en capitales de países de la UE. Esto lo convierte a la vez en el principal inversor extranjero de la República Argentina. No conforme con ello, en 2025 las inversiones de los países del bloque europeo superaron los US$ 73.000 millones, el valor más elevado de la serie histórica para stock de IED en el país.

A pesar de la reducción en su participación relativa respecto de los primeros años analizados (supo representar más de la mitad de la IED del país a principios de este siglo), la inversión europea continuó expandiéndose en términos absolutos. Esto permitió que la Unión Europea mantenga por décadas su posición como principal origen de la inversión extranjera en el país.

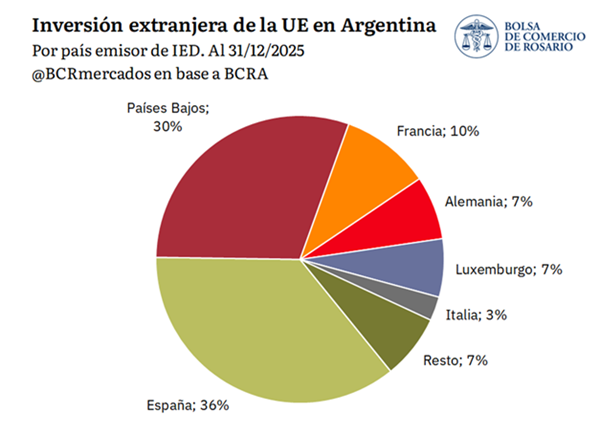
Abriendo del bloque europeo entre las 27 naciones que lo conforman, encontramos algunos países protagonistas. Al cierre de 2025, España y Países Bajos encabezaban el ranking de inversores europeos, con stocks de inversión en US$ 25.715 millones y US$ 21.580 millones, respectivamente, al cierre del 2025. Más atrás se ubican Francia, Alemania, Luxemburgo e Italia, completando el grupo de principales orígenes de capital dentro del bloque.

En conjunto, estos seis países explican cerca del 93% del stock de inversión de la Unión Europea en Argentina. La importancia de España y Países Bajos se vincula tanto a la presencia de empresas con operaciones productivas y de comercialización de bienes en el país, así como una amplia gama de servicios, desde bancos hasta empresas de seguros.

Santander, BBVA, Mapfre, Iberia, Zara, Meliá, Cabify, son empresas españolas con inversiones y presencia en el país. Por su parte, empresas provenientes de Países Bajos son Unilever, Heineken, Phillips, entre otras con filiales en Argentina. Reconocidas empresas francesas con inversiones en Argentina son Louis Dreyfus Company, TotalEnergies, Eramet, Peugeot, Citroën, Michelin, Carrefour, Air Liquide, Danone y L’Oreal. Finalmente, Mercedes-Benz, Volkswagen, Bayer, BASF, Siemens son relevantes empresas alemanas con inversiones en Argentina.

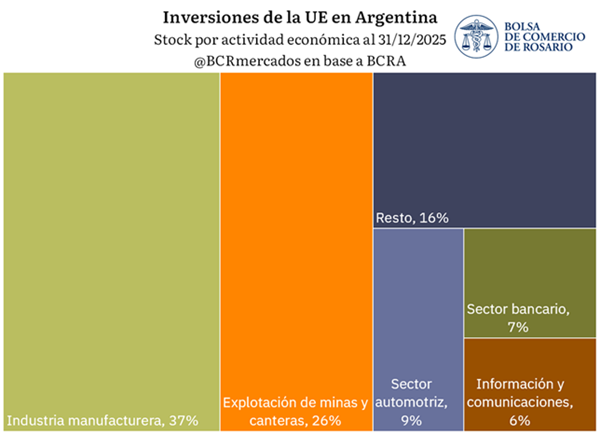
La composición por países refleja también cómo la relación de inversión entre Argentina y la Unión Europea se sustenta en diversos sectores de la actividad económica. Más allá de ello, aquí los protagonistas son la industria, la energía, la minería, el sector automotriz, los servicios financieros y las telecomunicaciones.

La inversión extranjera directa de la UE en Argentina se concentra principalmente en la industria manufacturera y la explotación de minas y canteras. Al cierre de 2025, estas actividades acumulaban stocks de inversión por US$ 26.037 millones y US$ 18.387 millones, respectivamente.

La relevancia de estos sectores refleja tanto el peso histórico de la actividad industrial dentro de la economía argentina, así como el creciente atractivo de los recursos naturales, particularmente en un contexto de expansión de proyectos vinculados a la minería. Detrás de estos rubros se ubicaron el comercio, la información y las comunicaciones y las actividades financieras, que también exhiben una importante participación dentro del stock de inversión extranjera.

La experiencia internacional muestra que los acuerdos comerciales con la Unión Europea suelen estar acompañados por una expansión de los vínculos de inversión. Según datos del BID, los países que suscribieron acuerdos con el bloque registraron importantes incrementos en el stock de inversión europea durante los años posteriores a su entrada en vigor.

Entre los casos analizados, Chile exhibió un aumento cercano al 278% en el stock de inversión europea desde la firma de su acuerdo en 2003 hasta el 2023, mientras que Costa Rica registró una expansión del orden del 368% en 10 años y Colombia del 82% en la misma década (2013-2023). Por su parte, Egipto y Sudáfrica mostraron crecimientos particularmente significativos, de aproximadamente 924% y 1.057% respectivamente desde los años que firmaron sus acuerdos (2004 y 2000). México también se destaca, con un incremento cercano al 569% entre la entrada en vigor de su acuerdo en el 2000 y el 2023.

De esta manera, el acuerdo Mercosur – UE da estabilidad regulatoria como mayor posibilidad de integración a las cadenas de valor vinculadas al bloque. La UE es el principal inversor externo del Mercosur, pero el Mercosur es el 5to destino de IED de la UE. Si bien la evolución de la inversión responde a múltiples factores económicos e institucionales, estos antecedentes nos muestran cómo una mayor integración comercial y la certidumbre de un acuerdo de asociación pueden contribuir a fortalecer los flujos de capital de la República Argentina.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin