COMERCIO EXTERIOR

Las economías regionales marcaron un récord exportador: superaron los US$ 4.000 millones en cinco meses

Compartí esta noticia !

Las economías regionales argentinas alcanzaron durante los primeros cinco meses de 2026 el mejor desempeño exportador de las últimas dos décadas, consolidando un proceso de recuperación que combina mayores volúmenes comercializados, mejores precios internacionales y una creciente diversificación de mercados. Entre enero y mayo, las exportaciones de los 37 complejos productivos regionales totalizaron 4.032 millones de dólares, el valor más alto registrado para ese período desde que existen estadísticas comparables, en 2004.

Los datos oficiales difundidos por la Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía, elaborados sobre información del INDEC y procesados por la Subsecretaría de Economías Regionales y Pequeños y Medianos Productores, muestran además que el sector exportó 3.124.835 toneladas, el mayor volumen para un acumulado enero-mayo desde 2013.

El desempeño refleja una mejora simultánea tanto en cantidades como en precios. En comparación con el mismo período de 2025, las ventas externas crecieron 13,3% en valor y 8,5% en volumen, mientras que el precio promedio de exportación se ubicó en 1.290,2 dólares por tonelada, un incremento interanual del 4,4%.

La combinación de estos tres factores permite observar una consolidación del perfil exportador de las producciones regionales, un segmento que durante los últimos años ganó protagonismo dentro de la estrategia de generación de divisas por fuera de los tradicionales complejos cerealero y oleaginoso.

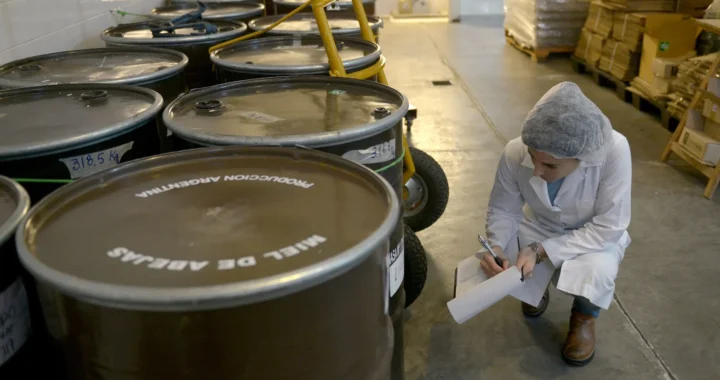
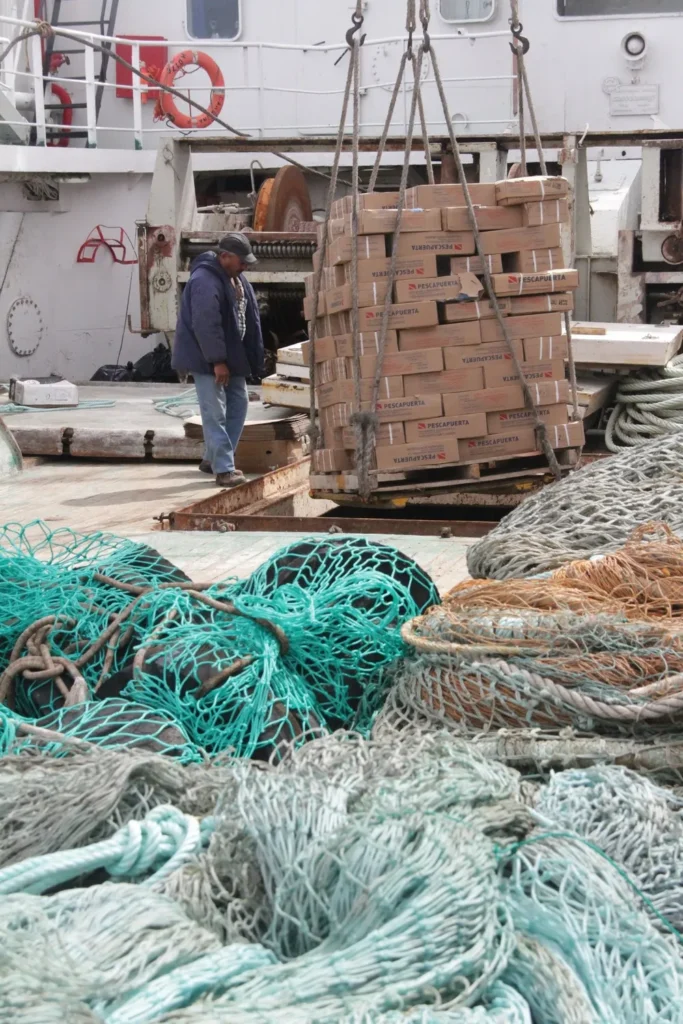
Entre las actividades con mejor desempeño sobresalen Acuicultura y Pesca, Apicultura, Aromáticas, Especias y Otros, y Hortalizas Pesadas, que registraron el mejor resultado para un período enero-mayo desde 2004. En términos interanuales, las exportaciones de estos complejos crecieron 22,9%, 86,8%, 6,6% y 14,4%, respectivamente, confirmando la expansión de sectores con creciente inserción en mercados internacionales.

Desde la perspectiva del aporte absoluto al incremento de las exportaciones, el crecimiento estuvo impulsado principalmente por los complejos de Acuicultura y Pesca, Legumbres, Apicultura, Cítricos Agrios, Ovinos, Hortalizas Pesadas, Algodón y Tabaco, que en conjunto generaron 517,7 millones de dólares adicionales respecto del mismo período del año anterior.

Más allá de los números, el resultado refleja una transformación gradual de la matriz exportadora de las economías regionales. La mayor demanda proveniente de Brasil, China y Estados Unidos, los tres principales destinos de estas producciones, permitió sostener el crecimiento de sectores intensivos en valor agregado y con fuerte presencia de pequeñas y medianas empresas distribuidas en las distintas provincias argentinas.

Para el Gobierno nacional, estos indicadores muestran una estructura exportadora que gana robustez y competitividad a partir de una mayor diversificación productiva y geográfica. El crecimiento simultáneo de múltiples complejos regionales evidencia además que la expansión no se concentra en un único sector, sino que alcanza a actividades vinculadas con alimentos, fibras, productos pesqueros y especialidades agroindustriales.

El récord alcanzado durante el acumulado enero-mayo de 2026 representa, además, una señal positiva para las economías del interior, cuya capacidad de generar divisas adquiere una relevancia creciente en un contexto donde la ampliación de las exportaciones constituye uno de los principales objetivos de la política económica. La mejora en cantidades exportadas, acompañada por precios internacionales favorables y una demanda sostenida de los principales socios comerciales, fortalece las perspectivas para que las producciones regionales continúen ampliando su participación en el comercio exterior argentino durante el resto del año.
Compartí esta noticia !

Foz desvía 5.000 camiones del centro urbano y obliga a usar la Perimetral Este para el comercio con Argentina

Compartí esta noticia !

La ciudad de Foz do Iguaçu dio un paso clave en la reorganización del tránsito de cargas internacionales. Tras un período de pruebas considerado exitoso, la aduana brasileña confirmó que desde el 22 de junio es obligatorio que los camiones de importación y exportación que cruzan por el puente internacional utilicen la nueva vía de circunvalación conocida como Perimetral Este.

La información fue publicada por el diario Tribuna Foz y difundida por la Receita Federal de Brasil, que destacó que durante la fase de pruebas un total de 4.855 camiones dejaron de circular por las principales avenidas urbanas de la ciudad fronteriza.

Del total, 1.257 unidades transportaban cargas de exportación y otras 3.598 realizaban operaciones de importación. Todos esos vehículos fueron derivados hacia la nueva infraestructura vial, evitando su paso por avenidas históricamente congestionadas como Cataratas y Paraná.

La medida impacta directamente en el comercio exterior que conecta a Puerto Iguazú con Brasil a través del Puente Internacional Tancredo Neves, uno de los corredores logísticos más importantes del Mercosur.

Menos tránsito pesado en la ciudad

Según los organismos brasileños que participaron de la prueba —entre ellos la Policía Rodoviaria Federal, Foztrans, el DNIT y la concesionaria EPR— no se registraron accidentes con los camiones que utilizaron la nueva traza durante el período de evaluación.

Los resultados llevaron a la Receita Federal a oficializar el cambio mediante una resolución que convierte a la Perimetral Este en la única ruta habilitada para el tránsito de camiones que transportan mercaderías de importación o exportación.

La disposición alcanza a operaciones logísticas con origen o destino en Argentina, Chile y otros países vinculados al corredor bioceánico que utiliza el paso fronterizo entre Foz do Iguaçu y Puerto Iguazú.

Un cambio con impacto regional

Las autoridades brasileñas sostienen que la decisión busca mejorar la eficiencia logística, reducir los problemas de tránsito urbano y aumentar la seguridad vial en una ciudad que recibe millones de turistas al año.

Para la Triple Frontera, el cambio también representa una mejora en la convivencia entre el tránsito turístico y el transporte de cargas, un reclamo histórico de residentes, comerciantes y operadores turísticos de la región.

La Receita Federal advirtió además que el incumplimiento de la ruta obligatoria será considerado una infracción aduanera. Las sanciones pueden incluir multas, la interrupción de la operación logística e incluso, en los casos más graves, el decomiso del vehículo.

La nueva regulación consolida así un esquema de circulación que busca separar definitivamente el flujo turístico del transporte internacional de cargas, uno de los principales desafíos de movilidad en la frontera entre Argentina y Brasil.

Compartí esta noticia !

La carne argentina exportó USD 425 millones en mayo y volvió a crecer de la mano de mejores precios

Compartí esta noticia !

Las exportaciones argentinas de carne bovina cerraron mayo con una señal clara: el negocio externo volvió a ganar volumen, pero sobre todo facturación. Según el informe mensual del Consorcio de Exportadores de Carnes Argentinas ABC, los embarques de carne bovina refrigerada y congelada alcanzaron las 58,6 mil toneladas peso producto, por un valor de USD 425,1 millones.

El salto mensual fue fuerte. Frente a abril, los volúmenes exportados crecieron 23,3%, mientras que el ingreso de divisas avanzó 28,6%. La mejora también se observa en la comparación interanual: contra mayo de 2025, las toneladas exportadas subieron 7,5%, pero el valor obtenido aumentó 42,3%. La diferencia entre ambos porcentajes marca el dato económico más relevante del mes: la recuperación de precios internacionales.

En los primeros cinco meses de 2026, Argentina exportó 271,4 mil toneladas peso producto de carne bovina refrigerada y congelada, por USD 1.833,7 millones. En relación con igual período de 2025, el volumen creció 8%, mientras que la facturación se expandió 44,7%.

El precio promedio de exportación llegó en mayo a USD 7.251 por tonelada. Fue 4,3% superior al de abril y 32,4% más alto que el registro de mayo del año pasado, cuando se ubicaba en torno a USD 5.477 por tonelada. El informe recuerda que, tras el pico de USD 6.300 por tonelada de abril de 2022, los valores habían iniciado una pendiente descendente hasta tocar un piso cercano a USD 3.740 a mediados de 2024. Desde 2025 comenzó una recuperación sostenida que encontró en mayo de 2026 un nuevo máximo reciente, en torno a USD 7.250 por tonelada.

China sigue siendo el corazón del negocio exportador. En mayo absorbió 60,1% de los volúmenes exportados y en el acumulado de enero a mayo concentró 60,5% del total. En el mes se enviaron a ese destino 14,7 mil toneladas de carne con hueso y huesos bovinos producto de la despostada, por USD 43,4 millones, y 20,5 mil toneladas de carne bovina deshuesada, por USD 124,2 millones.

El precio de la carne sin hueso enviada a China también mostró una señal positiva: se ubicó alrededor de USD 6.060 por tonelada, por encima del máximo anterior de USD 5.900 registrado en mayo de 2022. Sin embargo, el informe advierte que, en los primeros cinco meses del año, los embarques argentinos de carne congelada deshuesada a China cayeron 7% interanual, mientras Brasil aumentó 23,6% y Australia 30,7% sus envíos al mismo mercado. Es decir: Argentina mejora precios, pero enfrenta competidores que ganan espacio en volumen.

La carne refrigerada tuvo un desempeño destacado. En mayo se exportaron 11,4 mil toneladas por USD 156,1 millones. El precio promedio de la carne refrigerada sin hueso fue cercano a USD 13.740 por tonelada. Los volúmenes crecieron 69,7% frente a abril y 14,8% contra mayo de 2025. En el acumulado del año, esta partida llegó a 46,3 mil toneladas y USD 612,8 millones, con un aumento interanual de 5,5% en volumen y 37,9% en facturación.

Los principales destinos para la carne refrigerada fueron Europa, con 5,4 mil toneladas y USD 82,4 millones; Israel, con 2,7 mil toneladas y USD 33,6 millones; y Chile, con 1,5 mil toneladas y USD 15,2 millones. Europa volvió a ganar peso por la ventana correspondiente al tercer trimestre de la cuota 481, mientras el contingente Hilton mostraba un nivel de ejecución cercano al 99% al cierre de mayo.

La carne congelada sin hueso fue la principal partida por volumen y valor. En mayo sumó 32,2 mil toneladas por USD 223,4 millones, con un precio promedio de USD 6.937 por tonelada. Los envíos crecieron 14% mensual y 4,6% interanual. Entre enero y mayo, esta categoría acumuló 154,5 mil toneladas y USD 1.026,9 millones, con subas de 9,7% en volumen y 46,3% en divisas.

En ese segmento, China encabezó los destinos con 20,5 mil toneladas y USD 124,2 millones. Estados Unidos quedó segundo, con 8,9 mil toneladas y USD 69 millones, seguido por Israel, con 1,4 mil toneladas y USD 17 millones.

La carne congelada con hueso y los huesos producto de la despostada totalizaron en mayo 15 mil toneladas por USD 45 millones. El precio unitario rondó los USD 3.000 por tonelada. Esta partida tuvo como destino casi exclusivo a China. En los primeros cinco meses del año acumuló 70,3 mil toneladas, 6% más que en igual período de 2025, y USD 191,4 millones, con una suba de 59,4% en valor.

El informe también incorpora el universo de menudencias y preparaciones bovinas. En mayo, esas exportaciones sumaron 8,8 mil toneladas por USD 23,5 millones. El precio medio se ubicó por encima de USD 2.670 por tonelada, con picos de USD 4.223 para lenguas bovinas. Entre enero y mayo, las ventas externas de menudencias y preparaciones llegaron a 43,5 mil toneladas por USD 111,7 millones.

Entre los datos destacados del mes aparece la recuperación de los embarques Kosher a Israel, tras el reinicio de la zafra a mediados de abril. En mayo se despacharon 2,7 mil toneladas de carne enfriada a USD 12.272 por tonelada y 1,4 mil toneladas de carne congelada a USD 11.974 por tonelada. Con 4,1 mil toneladas totales, Israel fue el cuarto destino más relevante del mes, detrás de China, Estados Unidos y Europa.

Estados Unidos se consolidó como segundo mercado en relevancia. En mayo recibió 9,9 mil toneladas entre carne enfriada y congelada, impulsado por la ampliación del contingente libre de aranceles. El precio promedio de los productos enfriados superó los USD 16.060 por tonelada y el de los congelados rondó los USD 7.800. Al 15 de junio, Argentina ya había completado el 60,2% de la cuota anual de 20 mil toneladas y el 98% de la cuota del segundo trimestre en el marco del Acuerdo Recíproco.

El dato menos favorable aparece en Chile. Las cargas de carne enfriada sin hueso retrocedieron con fuerza. En abril se habían despachado 1,3 mil toneladas, 26,8% menos que en marzo de 2026 y 29,1% por debajo de marzo de 2025. Aunque en mayo el volumen hacia Chile fue de 1,5 mil toneladas, el mercado muestra una dinámica más débil que la de otros destinos premium.

El balance de los últimos doce meses confirma la escala del negocio: entre junio de 2025 y mayo de 2026, Argentina exportó 733,9 mil toneladas peso producto de carne bovina refrigerada y congelada, por un valor cercano a USD 4.453 millones.

La foto de mayo combina tres elementos: más toneladas, mejores precios y alta dependencia de China. La mejora en la facturación le da oxígeno a la cadena frigorífica y refuerza el aporte de divisas del complejo cárnico. Pero también deja una advertencia: el crecimiento de Brasil y Australia en el mercado chino obliga a mirar no solo el precio, sino la capacidad argentina de sostener volumen, competitividad y acceso comercial en los destinos de mayor valor.

Compartí esta noticia !

Mercosur reduce arancel para insumo clave del aluminio

Compartí esta noticia !

La Argentina obtuvo una nueva reducción temporal del Arancel Externo Común (AEC) para la importación de electrodos de carbón utilizados en la producción electroquímica de aluminio. La decisión, aprobada en el marco del Mercosur mediante el Centésimo Nonagésimo Protocolo Adicional del Acuerdo de Complementación Económica N° 18, establece una alícuota preferencial del 2% durante 365 días para un cupo de 10.500 toneladas, frente al arancel general vigente para este tipo de productos.

La medida responde a razones de abastecimiento y busca garantizar el suministro de un insumo crítico para la industria del aluminio, un sector con fuerte impacto sobre cadenas industriales vinculadas a la construcción, la energía, el transporte y la fabricación de bienes de capital.

La disposición aprobada por la Comisión de Comercio del Mercosur permite importar, con un arancel reducido, electrodos de carbón específicos utilizados como ánodos en procesos de electrólisis para la producción primaria de aluminio.

Aunque se trata de una decisión técnica y focalizada, su relevancia económica radica en que estos componentes son esenciales para sostener la operación continua de las plantas de producción. La falta de disponibilidad o un aumento significativo de su costo puede afectar la competitividad de toda la cadena industrial asociada al aluminio.

Para el sector productivo, la reducción del arancel funciona como una herramienta de estabilización de costos en una actividad intensiva en energía y capital, donde los insumos importados tienen una incidencia significativa sobre la estructura de gastos.

Una medida excepcional por problemas de abastecimiento

La normativa fue aprobada bajo el mecanismo de “acciones puntuales en el ámbito arancelario por razones de abastecimiento”, previsto en la regulación del Mercosur para situaciones en las que la oferta regional resulta insuficiente para cubrir la demanda industrial.

El esquema autoriza a los países miembros a solicitar rebajas temporales del arancel común cuando existen dificultades para conseguir determinados insumos estratégicos dentro del bloque.

En este caso, la Argentina solicitó la renovación de un beneficio que ya había sido otorgado anteriormente y cuya continuidad fue respaldada por la Comisión de Comercio del Mercosur.

Más allá del sector específico del aluminio, la medida tiene efectos indirectos sobre múltiples actividades manufactureras que utilizan este metal como insumo.

Entre los principales impactos económicos pueden identificarse reducción de costos de importación para un insumo industrial crítico. Mayor previsibilidad operativa para empresas vinculadas a la producción de aluminio. Menor riesgo de interrupciones productivas por problemas de abastecimiento. Mejora de competitividad en cadenas industriales que utilizan aluminio como materia prima. Sostenimiento de la actividad exportadora de sectores vinculados a manufacturas metálicas.

Para las provincias del Norte Grande, incluida la región NEA, el efecto es indirecto pero relevante. Industrias metalmecánicas, constructoras, fabricantes de estructuras, equipamiento energético y empresas vinculadas a infraestructura dependen de cadenas de suministro donde el aluminio ocupa un rol creciente.

Qué establece la nueva disposición

La resolución del Mercosur fija condiciones precisas para acceder al beneficio arancel reducido al 2%. Cupo máximo de 10.500 toneladas. Vigencia de 365 días. Aplicable exclusivamente a determinados electrodos de carbón utilizados en la producción electroquímica de aluminio. La medida entró en vigor para la Argentina el 18 de junio de 2026.

El protocolo fue incorporado como Apéndice 176 del Acuerdo de Complementación Económica N° 18, que constituye la base jurídica del comercio intrazona del Mercosur.

La renovación de este beneficio refleja una tendencia creciente dentro del Mercosur: la utilización de mecanismos flexibles para evitar cuellos de botella en cadenas industriales estratégicas. Para las empresas argentinas, el dato relevante no es únicamente la reducción arancelaria, sino la señal de que el bloque continúa habilitando herramientas específicas para sostener la producción cuando aparecen restricciones de oferta. El desafío hacia adelante será determinar si estas excepciones temporales alcanzan para fortalecer la competitividad industrial o si derivan en una revisión más amplia de los esquemas arancelarios aplicados a insumos clave para la producción.

Compartí esta noticia !

La harina de soja argentina pierde ventaja frente a Brasil

Compartí esta noticia !

La posición histórica de Argentina como principal exportador mundial de harina de soja enfrenta uno de los mayores desafíos de las últimas décadas. La expansión acelerada de la industria aceitera brasileña, impulsada por una política de promoción de biocombustibles y una creciente capacidad de procesamiento, está modificando el equilibrio competitivo del principal complejo exportador argentino.

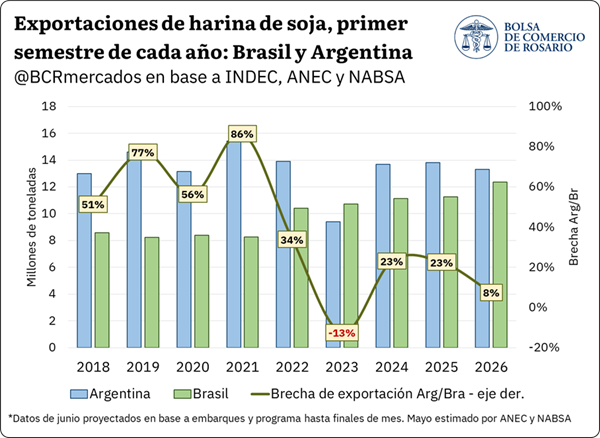
Así lo sostiene un informe de la Bolsa de Comercio de Rosario (BCR), que señala que durante el primer semestre de 2026 Brasil alcanzaría exportaciones superiores a 12,3 millones de toneladas de harina de soja, muy cerca de las 13,3 millones proyectadas para Argentina, una diferencia que continúa reduciéndose año tras año.

Brasil le pisa los talones a Argentina en exportación de harina de soja. Acuerdo de paz entre EE. UU. e Irán. La participación del aceite en el ingreso industrial alcanza máximos históricos en Chicago y la más alta en Argentina durante la última década.

1. Mercado de soja: Brasil alcanza un ritmo exportador de harina récord

Brasil acorta distancias frente al tradicional liderazgo argentino en el mercado de subproductos del complejo soja. Las proyecciones para este primer semestre del año ya ubican las exportaciones brasileñas de harina de soja por encima de 12,3 millones de toneladas, muy cerca de 13,3 millones estimados para Argentina. Este escenario es el resultado directo de la fuerte expansión de crushing de nuestro vecino país, que cerró 2025 con un volumen récord de 58,7 millones de toneladas procesadas, un 22,8% más que en 2021.

Históricamente, Argentina ha sostenido una posición de liderazgo en el mercado de exportación de harina de soja. Sin embargo, mientras que la molienda en Argentina registra un sendero virtualmente estancado, la industria del procesamiento en Brasil mantiene un crecimiento sostenido año tras año. Se proyecta que, para el acumulado a junio de 2026, Argentina termine exportando “solo” 8% más que Brasil. Esta brecha se achica significativamente respecto del 86% registrado en 2021 y del 23% observado durante el primer semestre de 2025.  Uno de los factores que impulsa este fenómeno es la promoción a la industria de biodiesel del país vecino, que ubica a la demanda de aceite de soja en máximos históricos. Como contrapartida, se produce una mayor oferta de harina de soja, lo que lleva a Brasil a niveles de competitividad cada vez mayores. Esto afecta de forma directa el principal producto exportador de Argentina y el principal determinante del precio de la soja en el mercado interno. 

Lo que Ormuz dejó: a pesar del desplome en Chicago, la participación del aceite de soja en el ingreso industrial alcanzó máximos históricos.

Durante la semana, Estados Unidos e Irán firmaron un acuerdo marco que sienta las bases para abrir una nueva ronda de negociaciones por 60 días. Con una extensión de 14 puntos claves se plantea, entre varias otras cosas, la finalización inmediata y permanente de las operaciones militares, incluyendo en el Líbano; la reapertura del estrecho de Ormuz, velando por el paso seguro de los buques comerciales sin cargo durante el lapso que dure la nueva “tregua” y la posibilidad de extender la misma si ambas partes están de acuerdo en ello. No es la primera vez que se afirma haber alcanzado la paz entre ambas naciones, pero si es la primera oportunidad donde ambas emiten un comunicado con tantos puntos en común y la primera vez que ambos principales mandatarios firman un acuerdo desde la fundación de la República Islámica en 1979. 

Luego de haber sobrepasado US$ 110/barril durante mayo, el petróleo Brent se desplomó a niveles preguerra perforando el piso de US$ 80/barril, como consecuencia del proceso de encontrar un nuevo nivel de precios bajo el renovado escenario global. Esta tendencia bajista en el crudo también viene presionando sobre las cotizaciones del aceite de soja, sobre todo en Chicago. A lo largo de estas últimas ruedas el aceite volvió al terreno de US$ 1.500/t luego de 35 ruedas ininterrumpidas de cotizar por encima de US$ 1.600/t y de haber sobrepasado US$ 1.700/t hace solo unas semanas atrás.

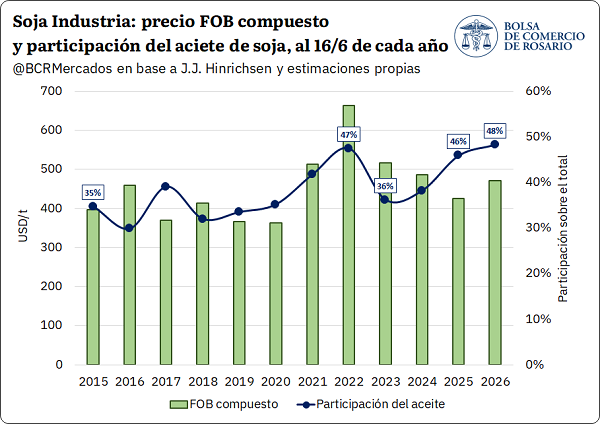
Sin embargo, a pesar del derrotero reciente, el combo entre la promoción de biocombustibles en Estados Unidos y un nuevo escalón de precios para la energía a escala global le imprimieron un nivel de relevancia al aceite de soja nunca visto. Con la cotización de la harina de soja en mínimos desde febrero, en Chicago el aceite explica 55% del ingreso industrial, máximo histórico para el “oil share”; es decir, la proporción del margen de la industria que es explicado por la contribución del aceite de soja. Este valor se ubica, además, 17 p.p. por encima del promedio histórico. 

La dinámica descripta impacta de lleno en el mercado argentino. Si bien el nivel de precios no es el mismo que en Chicago, la cotización del aceite de soja argentino en el mercado FOB se mantuvo por encima de US$ 1.100/t durante los últimos tres meses a pesar de los vaivenes en los futuros, siendo actualmente la segunda cotización más alta a esta altura del año, solo por detrás de los récords del 2022 cuando se desató la guerra entre Rusia y Ucrania. Al mismo tiempo, las cotizaciones FOB por la harina de soja cayó 10% desde su pico en mayo, debilitada por la oferta global y la oleada de ventas de futuros en la plaza de Chicago. Como consecuencia, prácticamente el 50% del poder de compra industrial en el mercado argentino está explicado hoy por el precio del aceite. 

Bajo este escenario, el poder de compra del sector industrial ajustó negativamente un 4,5% en las últimas cuatro semanas, lo que le pone un techo al precio disponible por la soja en el mercado local. La pizarra sigue promediando AR$ 465.000/t, 2% por delante del promedio de mayo, aunque cotizando a la par si se descuenta el efecto de la inflación.


2. Se calma el panorama internacional y el maíz vuelve a precios pre-Ormuz

La cosecha del maíz tardío y de segunda ya está en marcha en Córdoba, mientras en Buenos Aires los planteos esperan a ser trillados. A nivel nacional y considerando toda la campaña maicera, la cosecha progresa un 58%, en línea con el promedio del último lustro, según informa SAGyP. 

El progreso de la trilla del maíz de segunda se concentró principalmente en la Zona Núcleo. Sin embargo, el avance fue limitado debido a un clima húmedo que representa un desafío para llevar adelante las labores, al dificultar la entrada de las maquinarias a los campos e incentivando a postergar la trilla, en busca de levantar granos más secos. En materia de condiciones, a nivel nacional predomina el estado “bueno”, con el centro de Santa Fe y norte de Buenos Aires mostrando un estado “muy bueno” y regular en unos pocos distritos alejados de la zona más fértil, con excepción del centro-sur de Santa Fe.

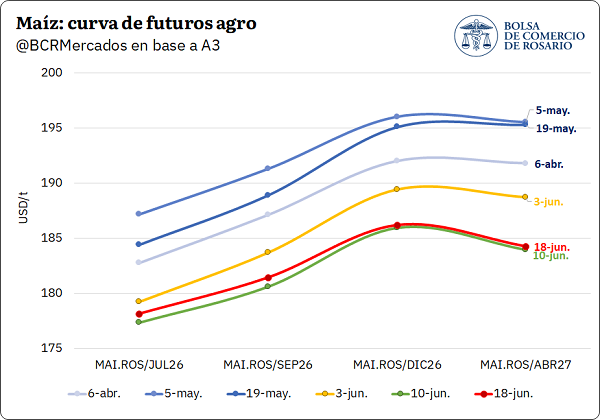
La trilla de maíz se desarrolla, asimismo, en un contexto de precios más debilitados que al inicio de la campaña. El nivel de precios futuro de maíz, descontado en su respectiva curva de contratos diferidos en A3, muestra una tendencia bajista tras haber alcanzado un pico relativo a mediados de mayo, y ya está en niveles pre-Ormuz. 

La curva de precios futuros brinda un resumen de expectativas para la relación entre oferta y demanda – una curva de futuros en precios mínimos expresa la expectativa de disponibilidades más holgadas en relación con la demanda de lo que se esperaba hace un mes, momento en que la curva de precios futuros de maíz había llegado a máximos en el año. Desde aquel momento, se descontó en menores precios -una curva más baja- el pronóstico de una oferta que no sería tan decepcionante como se visualizaba en el punto cúlmine de la guerra, cuando el sector enfrentaba precios prohibitivos para los fertilizantes, combustibles caros y un horizonte que auguraba menor oferta de cereales.

Varios fueron los factores que pesaron sobre las cotizaciones y provocaron que la curva ajustara cerca de US$ 10/t en cada posición. En primer lugar, la entrada al mercado de la cosecha tardía de una oferta sudamericana sin precedentes y que gana cada vez más participación en los mercados internacionales. En segunda instancia, un maíz norteamericano que fue sembrado en su totalidad y sorprendió mostrando condiciones mucho mejores que el año pasado, según informó USDA. Por último, el desarme de posiciones de los fondos en Chicago, que recortaron su posición larga en maíz un 95% en solo seis semanas, el equivalente a 44 Mt.

Sin embargo, dos drivers ponen cierto límite a la caída los precios. Por un lado, el área sembrada con maíz sufrió un recorte entre campañas. En la 2026/27 se sembraron 38,57 millones de hectáreas, 3,6% menos que el año pasado, mientras la soja ganó participación en las intenciones de siembra al sumar 4,3% en hectareaje, según cifras de USDA. 

Puertas afuera del mercado local, Brasil ya está levantando su safrinha, que es la cosecha con mayor volumen dentro de su campaña de maíz. Allí, la trilla del cereal tardío recién comienza y acumula un avance del 6,7%, mientras la del temprano lleva un 90,4%, cerca de concluir. Los rindes de la campaña, en lo que al tardío respecta, se presentan dispares según la región: Mato Grosso, Mato Grosso do Sul y Pará muestran productividades elevadas, mientras otros estados exhiben pérdidas por falta o excesos de lluvias.

Siguiendo la tónica de los cereales, el trigo acumula un avance de siembra del 44% a nivel nacional, manteniendo un ritmo relativo elevado y sobrepasando todo registro anterior. En Buenos Aires, las labores se desarrollan con pausa entre semanas debido al clima húmedo y a cierta incertidumbre económica que lleva a los productores a actuar con cautela, afirma la Secretaría de Agricultura. El predominio de un perfil hídrico adecuado en los suelos juega positivamente para el crecimiento del cereal.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin