Crisis Industrial

Dass en alianza con el grupo Texcin traslada producción a Paraguay

Compartí esta noticia !

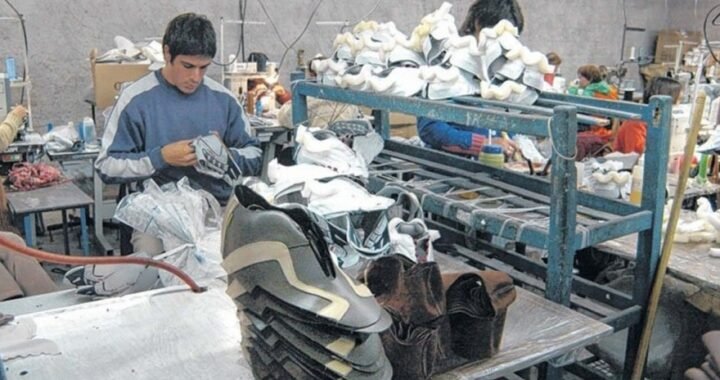
La relocalización industrial ya dejó de ser una hipótesis para convertirse en un movimiento concreto dentro del sector manufacturero regional. La empresa brasileña Dass, fabricante de calzado e indumentaria para marcas internacionales como Adidas, Nike y Fila, trasladó gran parte de su producción desde Argentina hacia Paraguay, donde desde marzo opera una nueva planta industrial junto al grupo brasileño Texcin.

La inversión, estimada en USD 400 millones, se instaló bajo el esquema de maquila impulsado por el Gobierno paraguayo de Santiago Peña, un régimen que permite producir con menores costos tributarios y exportar hacia Brasil y otros mercados regionales con ventajas fiscales.

Mientras la expansión toma forma en Paraguay, en Argentina el proceso deja señales opuestas: cierre de plantas, despidos y reducción de personal. En Misiones, la fábrica de Dass en Eldorado abrió un programa de retiros voluntarios para 50 trabajadores, en un escenario de fuerte retracción productiva y sin certezas sobre la continuidad operativa de la planta.

Eldorado, entre la reducción de personal y el temor al vaciamiento

La planta misionera concentra actualmente lo que queda de la producción de Dass en Argentina. Según la información difundida, hoy trabajan allí unos 230 operarios, aunque la empresa llegó a emplear cerca de 1.500 personas en sus años de mayor actividad.

Si se concretan las desvinculaciones previstas, el plantel podría reducirse a alrededor de 180 trabajadores. Los retiros voluntarios contemplan indemnización completa y forman parte de un proceso de reducción de costos frente a la caída de pedidos de sus principales clientes.

La empresa ya había advertido meses atrás que tenía asegurada carga de trabajo solamente hasta junio si no aparecían nuevos contratos de producción.

La situación en Eldorado replica lo ocurrido previamente en Coronel Suárez, provincia de Buenos Aires, donde Dass cerró su planta, trasladó maquinaria hacia Paraguay y despidió a unos 850 trabajadores. La magnitud del impacto llevó al intendente Ricardo Moccero a declarar la emergencia laboral en la ciudad.

Paraguay acelera su estrategia industrial

El movimiento de Dass expone uno de los ejes centrales de la política económica paraguaya: captar inversiones manufactureras regionales mediante incentivos fiscales y menores costos operativos.

El régimen de maquila paraguayo grava apenas el 1% del valor agregado para exportación, mientras el esquema tributario general contempla 15% de impuesto a la renta personal, 10% de IVA y 8% sobre dividendos.

El ministro de Industria y Comercio de Paraguay, Marco Riquelme, viene promoviendo activamente estas ventajas competitivas ante empresarios argentinos y brasileños. Incluso visitó la planta de DassTex en Mariano Roque Alonso durante marzo, en plena expansión de operaciones.

Aunque desde el Gobierno paraguayo sostienen que el objetivo es generar “complementariedad” y no reemplazar producción argentina, el caso Dass aparece como un ejemplo concreto de traslado industrial efectivo.

El deterioro del sector no se explica por un único factor. Según el texto base, la empresa enfrenta simultáneamente apertura de importaciones, caída del consumo y recesión económica.

El último informe industrial del INDEC citado en el reporte mostró una caída de 23,3% en textiles y de 8,9% en prendas de vestir, cuero y calzado, indicadores que reflejan la presión que atraviesa la industria manufacturera orientada al mercado interno.

La estructura de Dass, basada en producción tercerizada para grandes marcas deportivas, quedó particularmente expuesta frente al ingreso de productos importados a menores precios.

La disputa regional por las industrias

La situación de Dass también refleja una competencia silenciosa pero cada vez más intensa entre países de la región por atraer producción industrial.

Mientras Paraguay profundiza un esquema de promoción manufacturera basado en costos fiscales y laborales más bajos, Argentina enfrenta tensiones derivadas de la apertura comercial y la pérdida de competitividad en sectores intensivos en empleo.

Para Misiones, el caso tiene una sensibilidad especial. La planta de Eldorado fue durante años uno de los principales motores industriales del norte provincial y su eventual reducción o cierre tendría impacto directo sobre empleo, comercio y actividad económica local.

El escenario también expone una tensión más amplia: cómo sostener producción industrial en provincias periféricas frente a esquemas regionales que ofrecen menores costos y reglas más estables para exportación.

Impacto económico en Misiones

Aunque la empresa no confirmó un cierre definitivo en Eldorado, la reducción de personal y la incertidumbre operativa ya generan efectos sobre la economía local.

La planta tiene un fuerte efecto multiplicador sobre servicios, comercios y consumo en la zona norte de Misiones. La caída de actividad industrial en una ciudad con fuerte dependencia del empleo fabril impacta no sólo en los trabajadores directos, sino también en proveedores y circuitos comerciales asociados.

Además, la situación se produce en un contexto donde otras industrias manufactureras argentinas también observan a Paraguay como alternativa para reducir costos.

El futuro de Dass en Misiones dependerá de variables que todavía permanecen abiertas: la evolución del consumo interno, la continuidad de contratos con marcas internacionales, la dinámica de las importaciones y la capacidad de la planta de sostener competitividad frente al nuevo polo industrial paraguayo.

También quedará bajo observación si el caso Dass se convierte en un episodio aislado o en una señal de una reconfiguración más profunda del mapa industrial regional.

Compartí esta noticia !

Como en pandemia, Misiones sale al rescate de empresas y trabajadores

Compartí esta noticia !

La escena remite inevitablemente a los meses más duros de 2020. Empresas sin horizonte, mercados retraídos, exportaciones que no alcanzan para compensar la caída del consumo interno y la Provincia que vuelve a intervenir para evitar que la crisis se traduzca en cierres y despidos masivos.

En Misiones, el Gobierno provincial a través del ministerio de Trabajo, reactivó mecanismos excepcionales para contener el empleo en sectores estratégicos, especialmente en la industria maderera, donde la caída de la actividad ya encendió todas las alarmas. El instrumento central vuelve a ser el Artículo 223 bis de la Ley de Contrato de Trabajo, la misma herramienta que durante la pandemia permitió sostener miles de puestos laborales mediante suspensiones acordadas y pagos no remunerativos.

Hoy, el escenario tiene nombres propios: una de las principales firmas madereras de Eldorado; empresas nucleadas en la Asociación de Madereros, Aserraderos y Afines del Alto Paraná (Amayadap); firmas industriales en Puerto Rico; y casos recientes como una colchonería tradicional, que logró salir de una situación crítica tras aplicar un esquema similar. La lógica es simple: evitar despidos definitivos mientras se gana tiempo para atravesar la tormenta. En los procesos ya iniciados, se preservaron 600 puestos laborales. 

El Artículo 223 bis fue incorporado a la legislación laboral en 1996 como una válvula de escape para situaciones extraordinarias de crisis económica. Permite que, ante falta o disminución de trabajo o fuerza mayor no imputable al empleador, las empresas acuerden suspensiones temporales con sus trabajadores pagando una prestación no remunerativa en lugar del salario habitual.

Eso implica una reducción sustancial de la carga laboral: no se realizan aportes jubilatorios, aunque sí se mantienen contribuciones para obra social y cuota sindical.

Durante la pandemia, este mecanismo se volvió masivo. Desde marzo de 2020, miles de empresas en todo el país recurrieron al 223 bis para pagar, en general, al menos el 75% del salario neto mientras las plantas permanecían paralizadas.

Ahora, Misiones vuelve a apelar a esa herramienta. Uno de los casos más sensibles es el de una maderera, donde cerca de 300 trabajadores atraviesan una situación crítica. La empresa enfrenta una fuerte retracción del mercado interno, dificultades operativas y una estructura de costos que se volvió difícil de sostener. La salida acordada fue avanzar con suspensiones extraordinarias bajo el paraguas del 223 bis.

En términos concretos, el esquema permite que los empleados continúen cobrando prácticamente el 100% de sus ingresos, mientras la empresa logra un alivio financiero determinante: la firma eldoradense logró 120 millones de pesos mensuales de ahorro.

Ese margen surge principalmente de la descompresión de cargas laborales, aunque se mantienen seguros, obra social y cobertura básica para los trabajadores.

La premisa provincial fue clara: contener el empleo y evitar despidos. La situación no es aislada. Desde Amayadap advierten que entre nueve y diez grandes empresas del sector forestal-industrial ya están trabajando bajo este esquema o analizando su implementación inmediata.

En total, el universo alcanza a unos 600 trabajadores, aunque el número podría ampliarse si la crisis del mercado interno persiste. Desde la entidad empresarial resumen el momento con una frase contundente: “Es como en pandemia”.

La caída del consumo golpeó de lleno a la industria maderera, especialmente a las empresas más vinculadas a la demanda nacional. Aunque algunas mantienen exportaciones activas, eso no alcanza para compensar la debilidad del mercado doméstico.

En ese contexto, destacan que la única respuesta rápida llegó desde la Provincia, pese a que hace algunas semanas hubo encuentros con Maura Gruber, diputada de la Libertad Avanza que proviene del sector maderero. 

“Los únicos que vinieron a auxiliar fueron los del Ministerio de Trabajo”, reconocen desde Amayadap.

La tramitación exprés del 223 bis permitió evitar que la crisis escalara hacia despidos masivos o concursos preventivos, muchos de los cuales -según describen- permanecen estancados y sin resolución concreta.

No es la primera vez que Misiones utiliza este esquema en la actual desaceleración económica. Una tradicional colchonería había ingresado en una situación delicada y aplicó una extensión de 90 días bajo este régimen excepcional. Finalmente, logró salir de la emergencia en apenas 60 días.

Ese antecedente fortaleció la decisión oficial de replicar el modelo en otras actividades.

También aparecen otros sectores de la economía provincial bajo observación, incluyendo dos grandes empresas radicadas en Puerto Rico que analizan medidas similares.

Mientras a nivel nacional predominan los concursos preventivos demorados y una menor capacidad de respuesta institucional, en Misiones el Gobierno optó por una estrategia activa: sostener empleo antes que administrar despidos.

El formulario 931 -que refleja cargas y contribuciones patronales- representa en muchos casos cerca del 60% de la remuneración. Al flexibilizar ese peso durante tres meses, las empresas logran atravesar la coyuntura sin romper definitivamente la relación laboral.

La Provincia no está subsidiando salarios de manera directa, pero sí acelerando mecanismos que permiten ganar tiempo.

En una economía atravesada por la caída del consumo, la presión impositiva y la dificultad para sostener márgenes, ese tiempo puede ser decisivo.

Como ocurrió en pandemia, la prioridad vuelve a ser una sola: preservar el trabajo antes de que la crisis se vuelva irreversible.

Compartí esta noticia !

Dass abre retiros voluntarios y profundiza la incertidumbre sobre su planta en Eldorado

Compartí esta noticia !

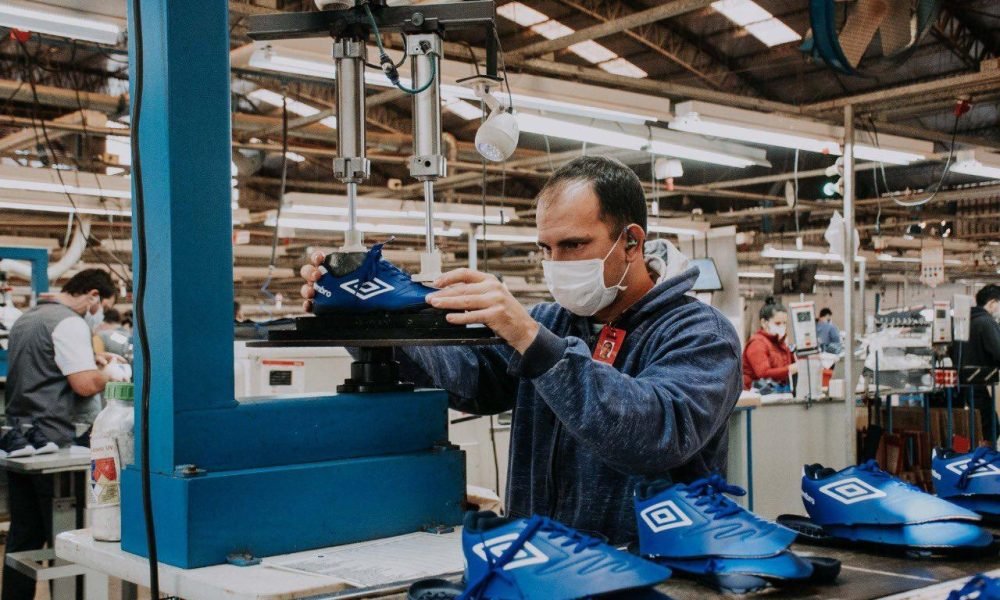
La fábrica de calzado Dass abrió un proceso de retiros voluntarios para 50 trabajadores en su planta de Eldorado, en medio de un escenario de fuerte retracción productiva y creciente incertidumbre sobre su continuidad operativa en Misiones.

La empresa, que en sus años de mayor actividad llegó a emplear a cerca de 1.500 personas, podría reducir su plantel a apenas 180 trabajadores si se concretan las desvinculaciones previstas, lo que refleja la magnitud de la crisis que atraviesa el sector.

Según trascendió, los retiros voluntarios contemplan el pago de la indemnización completa y forman parte de una estrategia para achicar costos ante la fuerte caída en los pedidos de sus principales clientes.

Desde hace varios meses, la firma viene advirtiendo sobre las dificultades para sostener la producción. Incluso, había señalado que, de no revertirse la situación, tenía asegurada carga de trabajo solamente hasta junio.

El problema, sin embargo, excede a la planta misionera. La industria nacional del calzado atraviesa una etapa crítica, marcada por la apertura de importaciones y la creciente competencia de productos provenientes del exterior a precios considerablemente más bajos, una combinación que golpea especialmente a las fábricas orientadas a marcas deportivas y producción tercerizada.

La propia Dass ya había dado una señal de ese deterioro a comienzos de 2025, cuando anunció el cierre de su planta en Coronel Suárez, provincia de Buenos Aires, argumentando dificultades similares vinculadas a la pérdida de competitividad frente al avance de las importaciones.

En Eldorado, la situación genera preocupación no solo por el impacto directo sobre los trabajadores y sus familias, sino también por el efecto multiplicador que la planta tiene sobre la economía local. La fábrica fue durante años uno de los principales motores del empleo industrial en el norte misionero.

Ahora, con una estructura cada vez más reducida y sin certezas sobre nuevos contratos de producción, el futuro de Dass en Misiones vuelve a quedar bajo un manto de incertidumbre.

Compartí esta noticia !

La industria textil se desploma 33,2% y profundiza la pérdida de empleo por la apertura importadora

Compartí esta noticia !

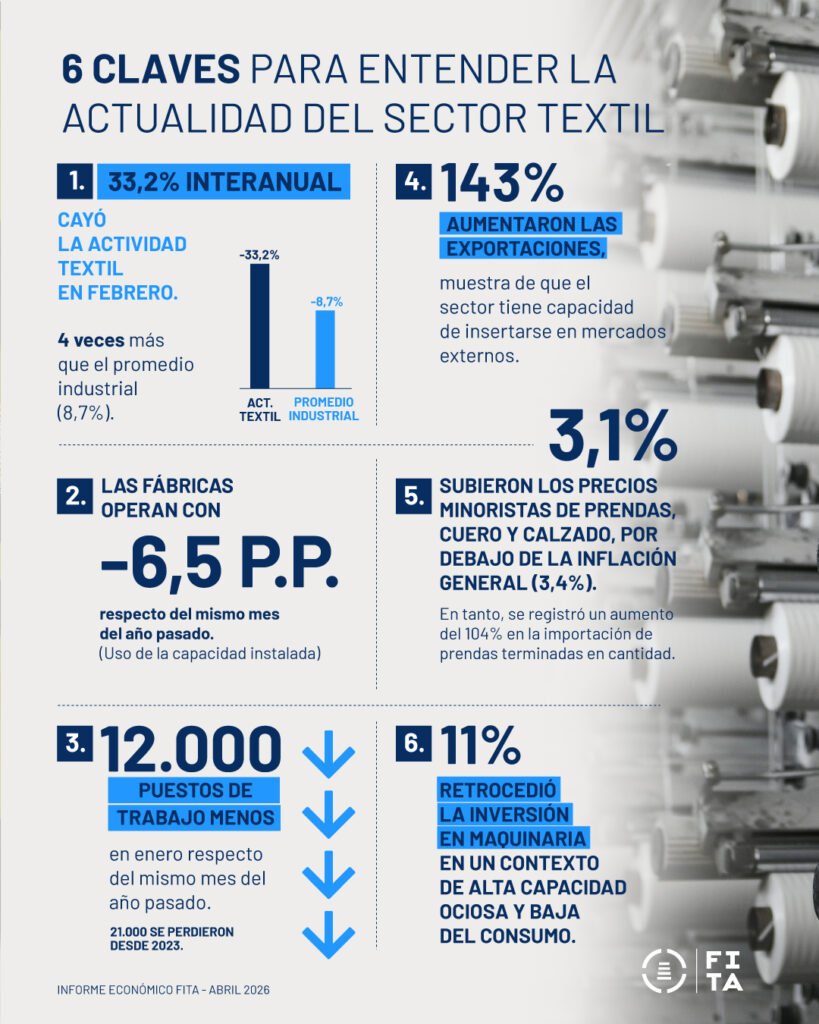
La actividad textil registró en febrero una caída interanual del 33,2%, muy por encima del descenso del 8,7% del conjunto de la industria, según el último informe de la Federación de Industrias Textiles Argentinas (FITA). El dato, correspondiente al inicio de 2026, confirma un deterioro sectorial que combina caída del consumo, aumento de importaciones y pérdida sostenida de empleo.

El retroceso marca un punto de inflexión en un sector que ya venía en contracción y que, desde mediados de 2025, pierde en promedio 1.400 puestos de trabajo por mes en los rubros de textil, confección, cuero y calzado.

Capacidad ociosa y menor inversión: el cuadro productivo

El informe muestra una estructura productiva operando muy por debajo de su potencial. La utilización de la capacidad instalada se ubicó en apenas 40%, lo que implica una caída de 6,5 puntos porcentuales respecto del año anterior y una brecha de más de 10 puntos frente al promedio industrial (54,6%).

Este nivel de ociosidad impacta directamente en la inversión: las compras de maquinaria retrocedieron un 11%, reflejando la falta de expectativas de recuperación en el corto plazo. A la par, el consumo interno debilitado continúa presionando sobre la actividad.

En términos laborales, la contracción se traduce en más de 21.000 puestos de trabajo perdidos desde fines de 2023, con una aceleración en los últimos meses.

Importaciones y exportaciones en alza, con presión competitiva

Uno de los factores que atraviesa el deterioro es el incremento de las importaciones. En particular, el ingreso de prendas terminadas creció 104% en cantidad, consolidando una tendencia que se viene profundizando.

El fenómeno introduce una presión directa sobre la producción local: mayor oferta externa en un contexto de demanda interna deprimida. Según el relevamiento, este escenario amplía la brecha entre el sector textil y el resto de la industria.

En paralelo, el sector muestra una dinámica opuesta en el frente externo. Durante el primer trimestre de 2026, las exportaciones crecieron 143%, impulsadas por un proceso de reconversión que permitió mejorar la inserción internacional.

Sin embargo, ese desempeño no logra compensar el deterioro del mercado interno. Desde FITA advierten que la competitividad externa no alcanza por sí sola para sostener niveles de actividad y empleo sin condiciones de competencia equilibradas.

Apertura, empleo y agenda industrial

El cuadro expone una tensión estructural en la política económica: la apertura comercial y el ingreso de importaciones aparecen como variables que condicionan a sectores intensivos en empleo.

En este escenario, el sector textil pierde capacidad de incidencia frente a un esquema donde la dinámica macro prioriza otras variables. A la vez, el dato de exportaciones sugiere que existen segmentos competitivos, aunque sin capacidad suficiente para traccionar al conjunto.

La pérdida de empleo y la caída de inversión también introducen un factor de presión sobre la agenda pública, especialmente en un año donde la sostenibilidad del crecimiento y el impacto social comienzan a ganar centralidad.

El deterioro del sector tiene efectos directos sobre el mercado laboral y el consumo. La pérdida de puestos de trabajo reduce ingresos y retroalimenta la caída de la demanda, configurando un círculo contractivo.

Al mismo tiempo, la menor inversión y la alta capacidad ociosa afectan la productividad y la posibilidad de recuperación futura, en un contexto donde la industria textil representa un entramado de más de 4.000 empresas en distintas etapas productivas.

En ese contexto, la combinación de menor actividad, presión importadora y caída del consumo podría trasladarse a dinámicas locales, especialmente en segmentos vinculados a la producción y confección.

Entre la reconversión y la presión estructural

El sector enfrenta un escenario dual. Por un lado, muestra capacidad para insertarse en mercados externos. Por otro, continúa perdiendo terreno en el mercado interno.

Las variables a observar pasan por la evolución del consumo, el ritmo de importaciones y la posibilidad de recomposición de la inversión. También será clave el comportamiento del empleo y si la dinámica exportadora logra sostenerse.

El equilibrio entre apertura, competitividad y sostenimiento del tejido productivo aparece como uno de los ejes en disputa.

Informe Mensual FITA Abril by CristianMilciades

Compartí esta noticia !

Cae al 54% de uso de capacidad industrial y marca su peor nivel desde 2002

Compartí esta noticia !

La industria manufacturera operó en febrero al 54,6% de su capacidad instalada, según informó el INDEC, con una caída de cuatro puntos porcentuales respecto al mismo mes de 2025. El dato no es aislado: en el promedio del primer bimestre, el nivel de uso de la capacidad se ubicó en 54,1%, el registro más bajo desde 2002, en plena salida de la crisis de la convertibilidad.

El número condensa un deterioro que excede la estacionalidad habitual de inicio de año. Aunque los analistas suelen consolidar enero y febrero por las paradas técnicas de planta, la comparación interanual muestra un retroceso de 2,7 puntos porcentuales frente al mismo período de 2025. La señal es clara: el aparato productivo está funcionando muy por debajo de su potencial.

Demanda débil y presión importadora

El cuadro que traza el informe oficial combina dos vectores que explican la dinámica actual. Por un lado, la debilidad de la demanda interna aparece como el principal condicionante: el 51,9% de los empresarios industriales la identifica como el factor que más limita la producción.

Por otro, comienza a ganar peso la competencia externa. Según la Encuesta de Tendencia de Negocios del propio organismo, el 11,8% de los industriales ya señala a las importaciones como el principal problema, una proporción en crecimiento respecto a meses anteriores.

En términos estructurales, el indicador de utilización de la capacidad instalada mide cuánto del potencial productivo real está siendo aprovechado. Con un nivel cercano al 50%, la economía industrial opera en una zona históricamente asociada a crisis o fuertes recesiones.

Sectores en retroceso y pocos motores activos

El deterioro no es homogéneo, pero sí generalizado en los sectores más sensibles al ciclo económico.

La principal incidencia negativa se registró en la metalmecánica, que operó al 33,9% de su capacidad, contra el 44% del año anterior. La caída está vinculada a la fuerte retracción en la producción de maquinaria agropecuaria (–37,7%) y de electrodomésticos (–38%).

En la misma línea, la industria automotriz mostró un uso del 38,9% de su capacidad instalada, con una baja significativa frente al 54,6% de febrero de 2025. La menor producción de unidades explica el retroceso.

Las industrias metálicas básicas también reflejaron la contracción, con un nivel de uso del 59,7% y una caída interanual del 14% en la producción de acero.

Incluso sectores con mayor estabilidad relativa, como alimentos y bebidas, operaron por debajo del año anterior (58,6%), afectados por la menor molienda de oleaginosas (–21,9%) y la caída en la producción de carne vacuna (–8,2%).

En contraste, pocos rubros lograron ubicarse por encima del promedio general. La refinación de petróleo lideró con un 88,9% de utilización, seguida por papel y cartón (65,9%) y químicos (64,4%). Sin embargo, estos segmentos no alcanzan a compensar la debilidad del resto del entramado industrial.

Industria en retroceso y cambio de prioridades

El dato refuerza una tensión central en la política económica: el equilibrio entre apertura comercial y sostenimiento del entramado productivo local.

Con más de la mitad de los industriales señalando la falta de demanda como principal problema, el escenario expone límites en la recuperación del consumo. Al mismo tiempo, el crecimiento de la preocupación por importaciones introduce un factor adicional de presión sobre sectores sensibles como metalmecánica, automotriz y textiles.

En términos de poder económico, el retroceso industrial debilita a los actores vinculados a la producción manufacturera, mientras gana terreno la lógica de sectores menos intensivos en empleo o más integrados a cadenas globales.

La dinámica también condiciona la agenda pública: con capacidad ociosa elevada, la inversión productiva pierde incentivos, lo que puede retroalimentar el estancamiento.

Capacidad ociosa, menor producción y empleo en tensión

Un nivel de utilización en torno al 54% implica que casi la mitad de la capacidad industrial permanece sin uso. En términos concretos, esto se traduce en menor producción, caída de escala y presión sobre costos.

El impacto potencial se extiende a variables clave: empleo industrial, salarios y niveles de actividad en cadenas asociadas. Sectores como la metalmecánica y la automotriz, con fuerte efecto multiplicador, son particularmente sensibles a estos movimientos.

La contracción en alimentos, madera, papel y productos industriales tiene implicancias para economías del NEA, donde estas actividades tienen peso relativo.

En provincias como Misiones, la dinámica de la industria alimenticia, forestal y de manufacturas vinculadas al consumo interno podría verse condicionada por la debilidad de la demanda y la mayor competencia externa.

Entre la recuperación y la consolidación de la caída

El comportamiento de la demanda interna y la evolución de las importaciones aparecen como variables clave a monitorear en los próximos meses.

También será determinante observar si los sectores que hoy muestran mayor utilización —como energía o químicos— logran sostener su dinamismo o si la contracción se profundiza y se generaliza.

Con la industria operando en niveles mínimos históricos, el margen para una recuperación dependerá no solo del ciclo económico, sino de decisiones de política que impacten sobre el consumo, la producción y la competitividad.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin