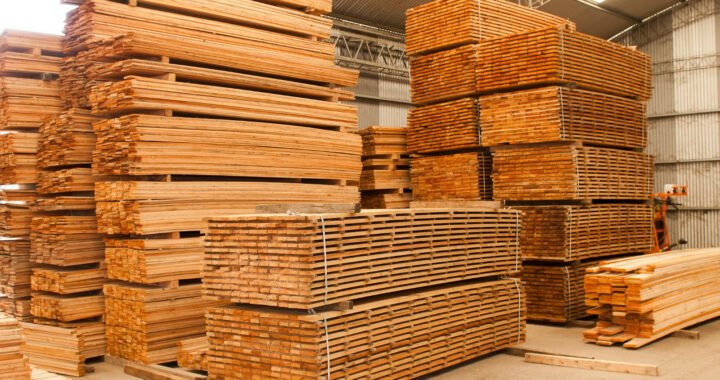
Crisis Industrial

La industria maderera argentina advierte sobre la situación de las pymes del sector

Compartí esta noticia !

La industria argentina de la madera elevó una señal de alarma a los gobiernos nacional, provinciales y municipales: el margen financiero de las empresas para atravesar la crisis se está agotando y la continuidad de una parte del entramado productivo está en riesgo.

La advertencia fue formulada por la Federación Argentina de la Industria Maderera y Afines (FAIMA), que describió un escenario marcado por la combinación de menor demanda, costos crecientes medidos en dólares, encarecimiento de la energía y los combustibles, altas tasas de interés y una presión importadora que se hace sentir especialmente sobre los segmentos de mayor valor agregado.

El planteo adquiere particular relevancia para el NEA, una de las principales regiones foresto-industriales del país. La actividad tiene una estructura fuertemente federal y se encuentra concentrada en el Centro, la Patagonia, el Noreste y el Noroeste argentino, con localidades donde los aserraderos, las fábricas de tableros, las carpinterías y la industria del mueble constituyen una parte sustancial del empleo privado.

Por eso, FAIMA sostiene que la crisis dejó de ser exclusivamente sectorial. Cuando se detiene un aserradero o cierra una PyME maderera en el interior, el impacto se transmite al empleo, el transporte, los servicios y el comercio de toda la comunidad.

Un cóctel adverso: cae la demanda y aumentan los costos en dólares

El primer foco de preocupación está en la denominada primera transformación de la madera. Allí confluyen dos movimientos que terminan produciendo el mismo resultado sobre la rentabilidad empresarial.

Por un lado, se produjo una marcada retracción de la demanda interna. FAIMA atribuye este escenario fundamentalmente a la desaparición de la obra pública y al debilitamiento de la construcción privada, afectada a su vez por los elevados costos de construcción medidos en dólares.

Por otro, la entidad advierte que el actual escenario cambiario deterioró la competitividad industrial argentina frente a otros países productores.

Según los cálculos difundidos por la Federación, posiciones laborales equivalentes dentro de la industria representan actualmente en la Argentina remuneraciones del orden de US$1.000 a US$1.400 mensuales, frente a aproximadamente US$600 en Brasil y entre US$500 y US$600 en China.

La diferencia se convierte en un problema de competitividad por partida doble: dificulta las exportaciones argentinas y, simultáneamente, deja a las empresas locales más expuestas frente al ingreso de productos importados.

No se trata, en el planteo empresario, de una discusión sobre el salario nominal de los trabajadores, sino sobre la estructura de costos en dólares que enfrenta la producción argentina frente a sus competidores internacionales.

Energía y combustible, dos costos que atraviesan toda la cadena

A la ecuación salarial se agregan dos componentes particularmente sensibles para la foresto-industria: energía y combustibles.

FAIMA sostiene que durante los últimos dos años y medio las actualizaciones tarifarias, combinadas con el escenario cambiario, provocaron un fuerte encarecimiento en dólares de la energía utilizada por las plantas industriales.

La Federación cita informes privados según los cuales las tarifas energéticas habrían acumulado durante el último semestre aumentos cercanos al 300%, frente a una inflación del orden del 17% durante ese período.

El combustible agrega otra capa al problema.

La madera es una actividad intensiva en logística. La materia prima debe trasladarse desde las plantaciones hacia los aserraderos y posteriormente hacia las plantas industriales, mientras que los productos terminados recorren largas distancias hasta los principales mercados internos o los puertos de exportación.

La incidencia resulta especialmente significativa porque se transportan productos de gran peso y volumen y porque buena parte de la producción está ubicada lejos de los principales centros de consumo.

En provincias forestales, por lo tanto, el costo logístico no es un componente secundario: forma parte de la competitividad estructural del negocio.

Unos 120.000 empleos entre directos e indirectos

El dato social constituye uno de los puntos centrales de la advertencia. FAIMA estima que la actividad genera alrededor de 60.000 puestos de trabajo directos, a los que se suma una cantidad semejante de empleos indirectos vinculados con la cadena.

Sin embargo, la Federación señala, sobre la base de datos de la Superintendencia de Riesgos del Trabajo (SRT), que durante los últimos doce meses el sector acumuló una caída superior al 10% del empleo directo e indirecto.

La contracción de los ingresos y el incremento de los costos llevaron, según la entidad, a numerosas empresas hacia situaciones financieras cada vez más delicadas, con firmas que se encuentran al límite de su sostenibilidad e incluso frente al riesgo de cierre o concurso preventivo.

La señal es particularmente delicada porque la cadena está integrada mayoritariamente por pequeñas y medianas empresas, con una capacidad financiera mucho menor que la de los grandes grupos para absorber períodos prolongados de capacidad ociosa.

Muebles y carpinterías: menos consumo y más importaciones

La crisis adquiere otra dimensión cuando se avanza hacia los bienes finales. Las industrias del mueble y la carpintería enfrentan los mismos problemas de costos que los eslabones anteriores, pero agregan una dificultad decisiva: la retracción del consumo de los hogares.

La pérdida de poder adquisitivo y el elevado costo del financiamiento golpean particularmente a los bienes durables, cuya demanda suele depender de la disponibilidad de crédito.

A eso se suma la creciente competencia de productos importados.

FAIMA cuestiona una estructura arancelaria que considera desfavorable para la industria nacional: según la Federación, determinados bienes finales ingresan al país soportando aranceles menores que algunos de los insumos que necesitan las empresas argentinas para fabricar esos mismos productos.

El resultado, advierte la entidad, es una asimetría que termina castigando precisamente los eslabones que incorporan mayor valor agregado y empleo.

El caso de las viviendas de madera

Uno de los ejemplos utilizados por FAIMA es la construcción con madera. La entidad sostiene que al elevado costo local medido en dólares se agregó la llegada de alternativas habitacionales importadas, fundamentalmente desde China, con precios frente a los cuales las empresas argentinas encuentran crecientes dificultades para competir.

Para la Federación, el fenómeno plantea un riesgo que excede la disputa comercial: la sustitución de producción nacional por bienes importados puede traducirse directamente en pérdida de empresas, capacidad industrial y empleo local.

El problema resulta especialmente sensible para las provincias forestales, donde durante años se promovió la construcción con madera como una vía para agregar valor en origen a la producción forestal.

Tasas superiores al 100%

El tercer gran frente de la crisis es financiero. FAIMA señala que las tasas de tarjetas de crédito y préstamos personales se encuentran alrededor del 110% anual, frente a una inflación anualizada cercana al 33,5%, de acuerdo con los datos citados por la entidad.

La brecha genera tasas reales extraordinariamente elevadas y afecta al sector desde ambos lados del mostrador.

Por una parte, desalienta a los consumidores a financiar muebles y otros bienes durables. Por otra, encarece fuertemente el capital de trabajo que necesitan las empresas para atravesar períodos de baja actividad.

La Federación recordó que durante los últimos meses de 2025 y comienzos de 2026 numerosas PyMEs debieron financiarse a tasas cercanas al 70% anual, cuando la inflación se ubicaba alrededor del 35%.

El crédito, que en una recesión podría funcionar como puente hasta una recuperación de la demanda, termina convirtiéndose así en un costo adicional que erosiona el capital empresario.

“El margen de espera se está agotando”

El tramo más contundente del documento aparece en el diagnóstico sobre las PyMEs. FAIMA sostiene que las políticas vigentes presuponen capacidades financieras, escala y acceso al crédito que las pequeñas y medianas empresas no poseen.

Mientras una gran compañía puede enfrentar el escenario como una tensión sobre sus balances, señala la entidad, para una PyME el mismo cuadro puede traducirse rápidamente en reducción de turnos, suspensiones, caída de producción y cierre.

La Federación considera que el ajuste no está impactando de manera neutral sobre toda la cadena, sino que recae especialmente sobre el segmento más pequeño, territorialmente disperso y generador de empleo.

Y advierte que la capacidad de resistencia acumulada durante los primeros meses de la crisis prácticamente se consumió.

“A esta altura, el margen de espera se está agotando”, sostiene FAIMA, al advertir que cada mes sin respuestas implica capacidad productiva que desaparece y puestos de trabajo cuya recuperación posterior será mucho más difícil.
Compartí esta noticia !

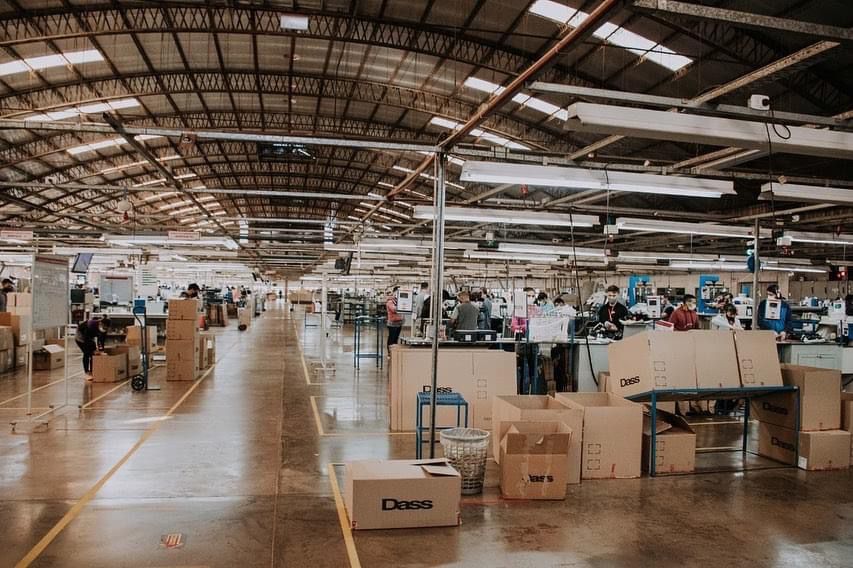
El último turno en Dass: el día en que 150 trabajadores apagaron las máquinas y cerraron una historia de casi dos décadas en Eldorado

Compartí esta noticia !

No fue una jornada más. El ruido de las máquinas que durante casi veinte años marcó el ritmo de miles de familias de Eldorado se apagó definitivamente. Este viernes, la planta de Dass cerró sus puertas y con ella terminó una historia que supo convertir a la fábrica en uno de los mayores símbolos del empleo industrial de Misiones.

El último turno no estuvo marcado por la producción ni por las metas de fabricación. En lugar de cajas con zapatillas, hubo abrazos. En lugar de planillas de producción, despedidas. La empresa organizó un almuerzo para sus trabajadores y entregó un presente a cada uno de los 150 empleados que permanecían en la planta, un gesto que intentó poner un cierre digno a una decisión que desde hace meses parecía inevitable.

“Hola, mañana es el último día”, resumió ayer al ser consultado por Economis, Gustavo Melgarejo, delegado de la Unión de Trabajadores de la Industria del Calzado de la República Argentina (UTICRA). Detrás de esa frase se condensan meses de incertidumbre, negociaciones y una realidad que terminó imponiéndose: ya no había pedidos para fabricar.

Antes del cierre definitivo, los representantes sindicales mantuvieron una audiencia para definir las condiciones finales de la desvinculación. El eje estuvo puesto en garantizar las indemnizaciones, conocer el futuro del predio y dejar establecido un compromiso para que, si algún día la producción vuelve a Eldorado, los actuales trabajadores tengan prioridad para regresar.

Pero la preocupación va mucho más allá del acuerdo laboral.

Para muchos empleados, Dass no fue solamente un lugar de trabajo. Fue el proyecto alrededor del cual organizaron su vida adulta. Allí crecieron profesionalmente, formaron familias, accedieron a una vivienda o sostuvieron durante años la economía de sus hogares. Hoy, con el cierre consumado, el interrogante ya no pasa por la fábrica sino por el día después.

“No sé qué voy a hacer con mi vida”, reconoció Melgarejo días atrás. Su reflexión refleja el sentimiento de buena parte de sus compañeros. En una ciudad con escasas alternativas industriales, la pérdida del empleo formal deja un horizonte incierto. Algunos intentarán insertarse en actividades informales; otros evalúan migrar temporalmente a Brasil para trabajar en cosechas estacionales, aun cuando los salarios tampoco resultan alentadores.

La Municipalidad de Eldorado comenzó a elaborar un registro laboral para vincular a los despedidos con empresas que puedan requerir personal. Sin embargo, incluso desde el propio sindicato reconocen que la posibilidad de absorber a semejante cantidad de trabajadores especializados es muy limitada.

El cierre también representa el final de un ciclo para la industria misionera

Dass desembarcó en Eldorado en 2007, impulsada por políticas de promoción industrial articuladas entre los gobiernos nacional, provincial y municipal. En pocos años se convirtió en uno de los principales empleadores privados de Misiones y llegó a superar los 1.500 trabajadores, con picos cercanos a los 1.700 empleados y una producción diaria que alcanzó los 23.000 pares de zapatillas para marcas globales como Nike y Adidas.

La planta atravesó distintos ciclos económicos. Creció al calor del mercado interno, sufrió una fuerte retracción durante la apertura importadora de fines de la década pasada, recuperó parte de su actividad con nuevas inversiones en 2021 y finalmente quedó atrapada nuevamente por la caída de los pedidos y el avance del calzado importado.

Los propios trabajadores sintetizan el cambio con un dato contundente: mientras Adidas habría importado cerca de 12 millones de pares de zapatillas, la producción local no alcanzó el medio millón. Esa diferencia terminó dejando sin volumen suficiente a una planta diseñada para fabricar a gran escala.

Paradójicamente, el final deja una pequeña puerta entreabierta. Según explicó el sindicato, la empresa no desmanteló completamente las instalaciones ni retiró la maquinaria. El compromiso expresado por sus directivos fue mantener la infraestructura disponible ante la eventualidad de que un cambio en las condiciones del mercado permita retomar la producción.

Hoy esa posibilidad aparece lejana. Mientras tanto, las máquinas permanecen en silencio.

Para Eldorado, el cierre de Dass no representa únicamente la pérdida de una fábrica. Significa el final de un espacio donde miles de misioneros construyeron su identidad laboral durante casi dos décadas. Las indemnizaciones podrán cerrar el vínculo contractual, pero no reemplazan la rutina, el oficio, la pertenencia ni la certeza de volver el lunes al mismo lugar.

El último día de trabajo terminó con un almuerzo compartido. Sin embargo, para 150 familias, el verdadero desafío comienza cuando se apagan las luces de la planta y cada trabajador emprende el camino de regreso a su casa, esta vez sin saber dónde será su próximo destino laboral.

Compartí esta noticia !

El último turno en Dass: se apagarán las máquinas que durante casi dos décadas marcaron el pulso de Eldorado

Compartí esta noticia !

Este viernes 17 de julio cuando suene la sirena que anuncia el final del turno, no será una jornada laboral más. Será la última vez que las máquinas de Dass funcionen en Eldorado. Después de casi veinte años de producción, miles de historias compartidas y generaciones de trabajadores que hicieron de la fábrica su proyecto de vida, la planta cerrará definitivamente sus puertas.

El viernes no estará marcado por los objetivos de producción ni por los controles de calidad. En su lugar habrá abrazos, fotografías, un almuerzo de despedida organizado por la empresa y la entrega de un presente para cada uno de los 150 trabajadores que aún permanecen en la planta. Será un intento de ponerle un cierre humano a una historia que durante meses pareció inevitable.

“Hola… mañana es el último día”, resumió con una mezcla de resignación y tristeza Gustavo Melgarejo, delegado de la Unión de Trabajadores de la Industria del Calzado de la República Argentina (UTICRA). La frase, breve y sin dramatismos, refleja el estado de ánimo de quienes pasaron gran parte de su vida detrás de esas líneas de producción.

Antes de la despedida habrá una última audiencia entre el sindicato y la empresa. Allí buscarán dejar garantizado el pago de las indemnizaciones, conocer qué destino tendrá el predio y obtener un compromiso para que, si algún día la producción regresa a Eldorado, los actuales trabajadores sean los primeros convocados.

Pero el problema excede ampliamente la relación laboral.

Para cientos de familias, Dass nunca fue solamente un empleo. Fue el lugar donde crecieron profesionalmente, donde sostuvieron la economía de sus hogares y desde donde proyectaron su futuro. Ahora ese horizonte desaparece en una ciudad donde las oportunidades industriales son escasas.

“No sé qué voy a hacer con mi vida”, había reconocido Melgarejo. La preocupación atraviesa a toda la plantilla. Algunos buscarán insertarse en otras actividades, otros analizan cruzar la frontera para trabajar temporalmente en Brasil y muchos todavía no tienen una respuesta para la pregunta más inmediata: qué harán el lunes.

Mientras tanto, la Municipalidad de Eldorado puso en marcha un registro laboral para vincular a los trabajadores con empresas que puedan requerir personal. Es una respuesta necesaria, aunque insuficiente frente al cierre de uno de los principales empleadores privados que tuvo la provincia.

La historia de Dass también resume buena parte de la evolución de la industria argentina. La compañía desembarcó en Misiones en 2007 y, en sus mejores años, llegó a emplear a más de 1.500 personas y fabricar hasta 23.000 pares de zapatillas diarios para marcas internacionales como Nike y Adidas. La expansión del mercado interno impulsó su crecimiento, mientras que los cambios en el modelo económico, la caída de los pedidos y el aumento de las importaciones fueron reduciendo progresivamente su actividad.

Hoy la planta produce menos de 3.000 pares diarios, un volumen insuficiente para sostener la operación. Según relatan los trabajadores, las marcas dejaron de realizar pedidos y optaron crecientemente por abastecerse mediante importaciones.

Paradójicamente, el cierre deja una pequeña señal de esperanza. La empresa no retiró la maquinaria ni desmanteló completamente la planta. Según explicó el sindicato, los directivos manifestaron que, si las condiciones del mercado cambian, las instalaciones permanecerán disponibles para una eventual reactivación.

Esa posibilidad hoy parece lejana. Lo concreto es que mañana terminará una etapa que marcó la identidad productiva de Eldorado.

Porque las indemnizaciones podrán cerrar un vínculo laboral, pero difícilmente compensen lo que representa perder el lugar donde durante años se construyeron amistades, proyectos familiares y una rutina que organizaba la vida cotidiana.

Este viernes no cerrará solamente una fábrica. También terminará un capítulo de la historia industrial de Misiones, escrito durante casi dos décadas por miles de trabajadores que, hasta el último turno, siguieron apostando por mantener encendidas las máquinas.

Compartí esta noticia !

La industria volvió a caer en mayo y profundiza las señales de desaceleración de la recuperación

Compartí esta noticia !

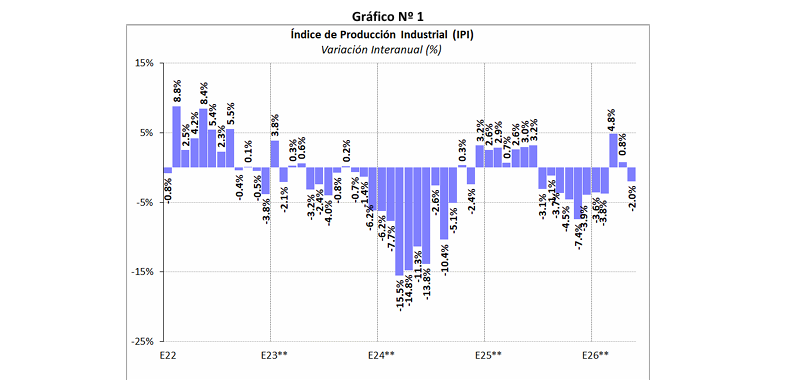
La actividad industrial registró en mayo un retroceso interanual de 2% y acumula una caída de 0.6% en los primeros cinco meses del año.

El Índice de Producción Industrial (IPI) de FIEL registró en mayo de acuerdo a información preliminar un retroceso interanual de 2.0%, interrumpiendo un bimestre de avance y elevando la caída acumulada en los primeros cinco meses del año hasta 0.6% en comparación con el mismo periodo del año pasado (véase Tabla 1 y Gráfico Nº 1).

En el mes, la mayor caída de actividad entre los sectores industriales la registró la industria automotriz. Al interior de la rama se combinó una caída en la producción de automóviles –acumula once meses en marcada contracción‐, con una merma más moderada en la producción de utilitarios. En el mes se tuvo una caída de las exportaciones, luego de un bimestre de mejora, al tiempo que las ventas de vehículos tuvieron un importante retroceso, en un contexto de altos stocks a lo largo de la cadena de comercialización y menores expectativas de ventas.

En mayo la segunda mayor caída de la producción entre los sectores de actividad se registró en el de los químicos y plásticos. En efecto, luego de encadenar tres meses de avance en la compasión interanual y marcar en abril la segunda mayor alza sectorial de la producción –en parte por efecto de paradas realizadas en 2025‐, en mayo se tuvo un retroceso –anticipado‐ en la actividad a causa del cese de la operación de la única firma dedicada a la producción de negro de humo, junto con la marcada caída en la producción de neumáticos ‐se extiende desde fines de 2023‐, la que se ha profundizado con el cierre de una de las principales firmas del sector.

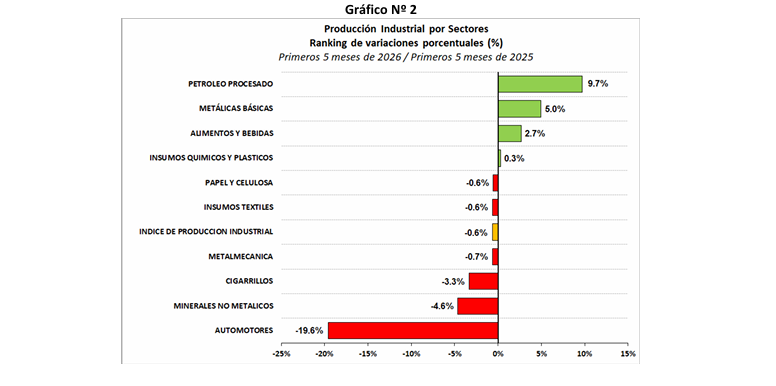
En el otro extremo, la refinación de petróleo tuvo en mayo el mejor registro de actividad entre los sectores industriales, encadenando doce meses de aumento de la producción y consolidando la posición del sector al tope del ranking de crecimiento. En efecto, en los primeros cinco meses del año la rama acumula un crecimiento de 9.7% en la comparación interanual, habiendo alcanzado en el período el mayor volumen de petróleo procesado desde 2008.

Entre los restantes sectores de actividad, en los primeros cinco meses del año y en la comparación con el mismo periodo de 2025, con un crecimiento superior al promedio se colocan las industrias metálicas básicas con un avance de 5% y el sector de los alimentos y bebidas con una mejora de 2.7%. La producción de químicos y plásticos igualó (+0.3%) el nivel de actividad acumulado entre enero y mayo del año pasado, mientras que las ramas de papel y celulosa e insumos textiles registran en el período una caída similar al promedio de la industria. Por su parte, la metalmecánica mostró un retroceso ligeramente más elevado (‐0.7%), al tiempo que los despachos de cigarrillos cayeron 3.3% y la producción de minerales no metálicos lo hizo 4.6%, en cada caso en los primeros cinco meses y en comparación con el mismo periodo del año pasado. Finalmente, cierra el ranking sectorial, la industria automotriz con una caída acumulada de la producción del 19.6% entre enero y mayo (véase Gráfico Nº 2). Con lo anterior, en los primeros cinco meses, la refinación de petróleo pasó a hacer el mayor aporte para contener la caída de la actividad industrial relegando a la rama de los alimentos y bebidas.

Desde la perspectiva de los tipos de bienes producidos, en los primeros cinco meses del año y en la comparación interanual, los bienes de consumo no durable lideran el ranking con un crecimiento de 1.9%, seguidos de los bienes de uso intermedio con una mejora acumulada 1.3%. Con una contracción superior al promedio se colocan los bienes de capital que acumulan un retroceso de 5.9%, seguidos de los bienes de consumo durable con una merma del 8.7%, en cada caso en los primeros cinco meses del año y en la comparación con el mismo periodo de 2025. Respecto al primer cuatrimestre, con la excepción de los bienes de consumo durable que mantuvieron la caída acumulada, todos mostraron un deterioro en el crecimiento, con una profundización de la caída en el caso de la producción de bienes de capital (véase Gráficos Nº 3).

En términos desestacionalizados, la producción industrial del mes de mayo tuvo un retroceso de 0.6% respecto al mes anterior, luego de dos meses de mejora. Las señales que indican que la industria se encontraría transitando una nueva fase de recuperación han mostrado un ligero debilitamiento, sosteniéndose el mes de septiembre del año pasado como potencial inicio de la fase de recuperación de la actividad fabril. Desde aquel mes la producción acumula un crecimiento del 5.2% equivalente anual, el menor ritmo entre las expansiones industriales previas desde 1980. Finalmente, en el trimestre marzo mayo, se registró una ligera mejora de la difusión de la recuperación, aunque cerca del 40% de la industria continúa mostrando una caída en la comparación interanual.

En síntesis. La industria registró en mayo una caída en la comparación con el año anterior, luego de dos meses de mejora, explicada fundamentalmente por la contracción de la producción automotriz y de químicos y plásticos. La refinación de petróleo consolida su posición al tope del ranking de crecimiento y hace el mayor aporte para apuntalar la recuperación de la industria. Con lo anterior, se delinea una divergencia en los desempeños sectoriales, con mejores registros de producción para los vinculados a energía, minería y agro, los que a su vez traccionan sobre algunos intermedios ‐segmentos de la siderurgia‐ y bienes de capital –al interior de la metalmecánica‐, mientras que otros muestran rezagos en un escenario de mayor competencia y debilidad de la demanda.

Compartí esta noticia !

Tormenta perfecta en la madera: exportaciones récord, nula demanda interna y rentabilidad mínima

Compartí esta noticia !

El contraste es tan llamativo como incómodo. Mientras el Gobierno nacional exhibe cifras récord de exportación forestal y celebra la apertura de mercados, buena parte de la industria maderera de Misiones atraviesa una de las crisis de rentabilidad más profundas de los últimos años. Las exportaciones crecen, pero las empresas aseguran que venden al costo. Los mercados externos se expanden, pero el mercado interno prácticamente desapareció. Y el dólar estable, que para la macroeconomía funciona como ancla antiinflacionaria, se convirtió para los industriales en un factor de pérdida de competitividad frente a Brasil, Paraguay y Uruguay.

En Misiones los industriales advierten sobre una crisis profunda marcada por la caída del mercado interno, el dólar atrasado, el aumento de los costos energéticos y una rentabilidad cada vez más estrecha.

Mientras el Gobierno nacional celebra el desempeño exportador de la forestoindustria argentina, en los aserraderos de Misiones el clima está lejos del optimismo. Los números oficiales muestran crecimiento. Los empresarios hablan de supervivencia.

La Secretaría de Agricultura, Ganadería y Pesca destacó que las exportaciones forestoindustriales crecieron 18% durante 2025 respecto del año anterior. La cadena logró presencia en 70 mercados para productos de madera, 75 para papel y cartón y 44 para taninos.

Los datos del primer trimestre de 2026 también muestran dinamismo. India incrementó sus compras un 350%; Estados Unidos un 56%; Vietnam un 33%; China un 9% y Chile un 2%. A su vez, las exportaciones de madera aserrada crecieron 30% en volumen, las colofonias 17% y las maderas perfiladas 15%.

Sin embargo, detrás de esas cifras aparece una realidad muy distinta en el corazón forestal argentino.

Estamos exportando porque ha desaparecido prácticamente el mercado interno y estamos exportando al costo para mantener nuestras empresas“, resume Guillermo Fachinello, presidente de la Asociación de Productores, Industriales y Comerciantes Forestales de Misiones y Norte de Corrientes y también de la Confederación Económica de Misiones. La frase sintetiza la paradoja que atraviesa al sector: se exporta más, pero se gana menos.

Exportar para sobrevivir

La expansión de las ventas externas no necesariamente implica mejores resultados económicos. Jerónimo Lagier, referente empresarial del sector, asegura que los números de crecimiento esconden una realidad incómoda.

“No son aumentos con una rentabilidad aceptable. Se exporta porque es el mercado que hoy está demandando. Las operaciones se tienen que cerrar para poder seguir girando la rueda”, explica el ex funcionario de Cambiemos.

La situación se repite en buena parte de los aserraderos medianos y pequeños.

Guillermo Sato sostiene que muchas empresas comenzaron a buscar mercados externos simplemente porque dejaron de encontrar demanda local.

“La exportación ha subido porque empresas que antes no exportaban hoy se están lanzando al mercado internacional. Pero el dólar actual no representa un negocio; representa algo que te salva por el momento mientras buscás cómo sostener la estructura”, afirma.

La ecuación es sencilla. Los precios internacionales se mantienen relativamente estables, mientras los costos locales aumentan en dólares.

Combustible, energía, salarios, logística y cargas sociales avanzan más rápido que el tipo de cambio. “La energía aumentó 26 por ciento el Kw y 10,77 por ciento la potencia contratada”, detalla Sato. 

Lo que subió el combustible en dólares y lo que subió la energía en dólares nos saca competitividad frente a Brasil, Paraguay y ahora Uruguay”, advierte Fachinello.

Un boom exportador concentrado

Los industriales también relativizan el alcance real del crecimiento exportador.

Fachinello sostiene que menos del 27% de las empresas misioneras exportan regularmente y que una parte importante de los embarques está concentrada en grandes jugadores.

“No llegamos al 27% de las empresas que exportan y las exportaciones están concentradas principalmente en dos grandes empresas”, señala.

Esto significa que buena parte de los aserraderos sigue dependiendo del mercado interno, precisamente el segmento que hoy muestra mayor debilidad.

Si existe un consenso absoluto entre los empresarios consultados es que el principal problema ya no está en las exportaciones, sino en la falta de demanda doméstica.

La construcción privada sigue sin recuperar niveles históricos y la paralización de la obra pública nacional eliminó uno de los motores tradicionales del consumo de madera.

Tenemos toda la capacidad para producir, pero no hay demanda“, resume Abel Gauto Fechtner. Guillermo Sato coincide.

“Hubo pequeñas reacciones del mercado interno en marzo y abril. Pensamos que podía ser una normalidad, pero solo fueron pequeños destellos”, explica.

El fenómeno alcanza incluso a productos industrializados con mayor valor agregado.

Marcela Berezozki, de Placas y Maderas, asegura que la caída del consumo es visible en toda la cadena.

La industria maderera en Misiones está atravesando uno de los momentos más difíciles de los últimos años. Hay muchos productos que están reemplazando a la madera y eso complica aún más las ventas”, señala.

La empresaria cita como ejemplo el avance de materiales sintéticos sobre segmentos históricamente dominados por la madera.

“El machimbre de pino fue reemplazado en muchos casos por machimbres de PVC”, explica.

Qué reclama la industria maderera

Los pedidos ya no apuntan al crecimiento, sino a la supervivencia.

Presión fiscal Reducción de impuestos y flexibilización de embargos.
Energía Medidas para abaratar el costo eléctrico industrial.
Construcción Incentivos a la obra privada y al crédito hipotecario.
Logística Mejoras vinculadas al puerto de Eldorado.
Transporte Reformas en la ley de cabotaje para reducir costos.
Biomasa Incentivos para generar energía a partir de residuos forestales.
Exportación Agilización de reintegros y recuperos impositivos.

A la falta de demanda se suma una nueva preocupación: el costo energético. Durante las últimas semanas, las industrias enfrentaron aumentos de entre 18% y 26% en sus facturas eléctricas, además de modificaciones en los esquemas de potencia contratada.

Nos han cambiado las categorías y hemos tenido casi un 19% de aumento en los grandes consumidores“, afirma Fachinello en respuesta a la decisión del Gobierno nacional de liberar tarifas y quitar definitivamente todos los subsidios. 

Lagier agrega que el problema no es coyuntural. “Estamos enfrentando una situación estructural. En otros lugares se cobra potencia consumida y acá se cobra potencia contratada. Eso encarece significativamente los costos industriales”.

El dirigente considera que resulta indispensable avanzar en incentivos para la generación mediante biomasa y energía solar.

Las consecuencias ya comienzan a sentirse. Fachinello recuerda que recientemente cerró una de las mayores fábricas de pallets de la provincia.

“La empresa dejó más de 150 trabajadores sin empleo directo y afectó a toda la cadena logística asociada”, señala.

Otras compañías redujeron turnos, suspendieron líneas de producción o disminuyeron horas de trabajo.

Muchas empresas están operando al 50% o 55% de su capacidad industrial“, advierte Sato.

Aunque el empleo todavía se sostiene en buena parte de la cadena, los empresarios reconocen que cada vez cuesta más mantener las estructuras.

“Sostener es difícil. Hoy estamos luchando por sobrevivir”, resume Berezozki.

Enrique Bongers, presidente de la Asociación Maderera, Aserraderos y Afines del Alto Paraná (Amayadap), coincide con el diagnóstico general del sector, pero advierte que la situación actual combina varios factores que están erosionando la competitividad de la industria de manera simultánea.

“El primer semestre arrancó muy complicado y acentuó el difícil momento que ya veníamos atravesando desde fines del año pasado”, señala. “Los aumentos de logística por el combustible, los incrementos en energía y potencia contratada profundizaron aún más la crisis”.

Según Bongers, durante los primeros meses del año la demanda interna se ubicó en niveles extremadamente bajos y recién en las últimas semanas comenzaron a observarse algunos movimientos puntuales.

“Los corralones empezaron a hacer algunos pedidos porque se estaban quedando sin determinadas medidas de madera y necesitaban reponer stock. Pero eso no significa una recuperación. Se está comercializando a márgenes cero, simplemente para sostener la actividad”, explica.

El dirigente remarca que la industria sigue operando con elevados niveles de capacidad ociosa y que la mejora observada en algunos indicadores de exportación no necesariamente se traduce en una mejora económica para los aserraderos.

“Los aserraderos que exportan están trabajando con precios de medios a bajos porque el mercado internacional está teniendo precios medios a bajos. Muchas veces se trabaja a contribución marginal”, sostiene.

A su entender, el problema es especialmente grave para los establecimientos pequeños que no cuentan con bosques propios ni integración vertical.

“Hay que diferenciar al aserradero chico del aserradero mediano que tiene forestación propia. El que tiene plantaciones puede darle un valor marginal a su materia prima y sostener algunas exportaciones. Pero hay aserraderos chicos que directamente no pueden salir a exportar porque no les cierran los números. Si sumás el costo de la madera, la logística y la energía para poner un contenedor FOB Buenos Aires, terminás perdiendo dinero”.

Para Bongers, la competitividad exportadora también está condicionada por el tipo de cambio.

“Nosotros creemos que el dólar está atrasado para la industria. Un dólar de 1.550 o 1.600 pesos nos daría mayor competitividad“, afirma.

Aunque aclara que la discusión no es lineal.

“También es cierto que muchos de los insumos que usamos para exportar están dolarizados. Consumimos polietileno, flejes y otros productos vinculados al dólar. Si el dólar sube, también aumentan esos costos. Pero claramente hoy estamos atrasados para competir”.

Otro de los factores que más preocupa a la entidad es el impacto de la energía sobre la estructura de costos.

Tuvimos un aumento del 18% en energía sin aviso previo. Nosotros vendemos a precios pactados y después nos encontramos con costos que no tenemos forma de trasladar. Así se hace muy difícil planificar”.

Por eso considera que debe existir un tratamiento diferencial para la industria.

Debería haber una tarifa energética diferencial para el sector productivo. Hoy estamos compitiendo con países que tienen costos mucho más bajos que los nuestros”.

A pesar del contexto, Bongers asegura que la prioridad sigue siendo sostener el empleo. “Lo que más priorizamos es la mano de obra. Es nuestro capital más importante. Son años de capacitación y experiencia. Por eso la mayoría de los socios de la cámara están haciendo un enorme esfuerzo para sostener a sus trabajadores”.

Sin embargo, reconoce que el panorama sigue siendo incierto.

“El contexto continúa siendo difícil. Sentimos que todavía no se tocó fondo. La demanda sigue siendo el principal problema y los costos continúan demasiado altos para el sector”.

Desde Amayadap impulsan una agenda concreta de medidas para recuperar competitividad. Entre ellas aparecen el fortalecimiento del Puerto de Eldorado, la reforma de la legislación de marina mercante para potenciar el transporte fluvial, la reducción de la carga impositiva, mejoras en el esquema energético y programas de promoción para viviendas de madera.

“Estamos convencidos de que el transporte por la hidrovía puede bajar significativamente los costos logísticos. Paraguay lo utiliza intensamente y obtiene ventajas competitivas. Nosotros también deberíamos aprovechar esa herramienta”, sostiene.

La entidad también promueve mecanismos para reactivar la demanda interna.

“Presentamos propuestas para fortalecer la construcción de viviendas de madera y viviendas mixtas financiadas con créditos hipotecarios. Si logramos reactivar ese mercado, los aserraderos más chicos podrán enfocarse en abastecer la demanda local mientras los grandes continúan exportando”.

Para Bongers, el futuro inmediato de la actividad dependerá menos de los mercados internacionales y más de la capacidad de corregir problemas estructurales.

“Hoy los tres grandes temas que están afectando a la industria son la logística, la energía y la carga impositiva. Si no trabajamos sobre esos costos, cada vez será más difícil competir”.

Otro dato que genera preocupación surge del censo forestoindustrial que realiza la Secretaría de Agricultura.

Según Lagier, los primeros resultados muestran una fuerte divergencia regional.

“Misiones y Entre Ríos aparecen prácticamente estancadas en cantidad de industrias, mientras Corrientes pasó de unas 150 a cerca de 300 plantas”, señala.

Para los industriales, el dato refleja diferencias vinculadas a costos energéticos, incentivos fiscales y condiciones de inversión.

El diagnóstico empresarial ya no gira alrededor del crecimiento. La prioridad pasó a ser sostener las empresas abiertas.

Las demandas incluyen reducción de la presión fiscal, alivio en materia energética, incentivos para la construcción, créditos hipotecarios accesibles, mejoras logísticas vinculadas al puerto de Eldorado, reformas al sistema de cabotaje y una mayor velocidad en los reintegros de exportación.

Pero detrás de esos reclamos aparece una preocupación más profunda.

Fachinello lanza una advertencia que resume el estado de ánimo de gran parte del empresariado. “Nos extraña mucho la pasividad que estamos teniendo en esta agresión y destrucción de la industria nacional“.

Y agrega: “Estamos adormecidos. Tenemos que darnos cuenta de la destrucción de la industria nacional y del parate que tenemos. Si no tomamos medidas ahora, los problemas serán mucho más graves.”

La forestoindustria argentina vive así una situación inédita. Exporta más que nunca, conquista nuevos mercados y amplía su presencia internacional. Pero puertas adentro, buena parte de las empresas trabaja con márgenes mínimos, capacidad ociosa creciente y un mercado interno que sigue sin reaccionar.

La paradoja es evidente: el sector vende más madera al mundo, pero cada vez encuentra menos rentabilidad para producirla.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin