cuentas públicas

Presupuesto 2027: la recaudación deberá acelerar en el cierre de 2026 y proyecta una mejora para las provincias

Compartí esta noticia !

El IARAF advierte que la recaudación tributaria nacional acumuló una caída real del 3,8% hasta agosto y que, para alcanzar la pauta prevista en el Presupuesto 2027, deberá crecer 5,4% real interanual entre septiembre y diciembre. Para 2027, el proyecto oficial contempla una recuperación real del 5,7%, con un incremento mayor en los recursos destinados a provincias y CABA.

La hoja de ruta fiscal del Gobierno para 2027 parte de un supuesto que todavía debe verificarse en los últimos cuatro meses de este año: que la recaudación nacional logre recuperar terreno después de un primer tramo de 2026 con resultados negativos. El Instituto Argentino de Análisis Fiscal (IARAF), al analizar el proyecto de Presupuesto 2027, calculó que los recursos tributarios deberían crecer 5,4% real entre septiembre y diciembre para que el año cierre con la caída de 0,9% real prevista frente a 2025.

El dato no es menor porque 2026 ya llega con una baja acumulada del 3,8% real hasta agosto. La proyección presupuestaria exige, por lo tanto, una aceleración significativa en el tramo final del año. El IARAF aclara que no se trata de una proyección propia, sino de la variación real implícita en las pautas tributarias del proyecto oficial, calculada sobre los supuestos macroeconómicos incluidos en el Presupuesto.
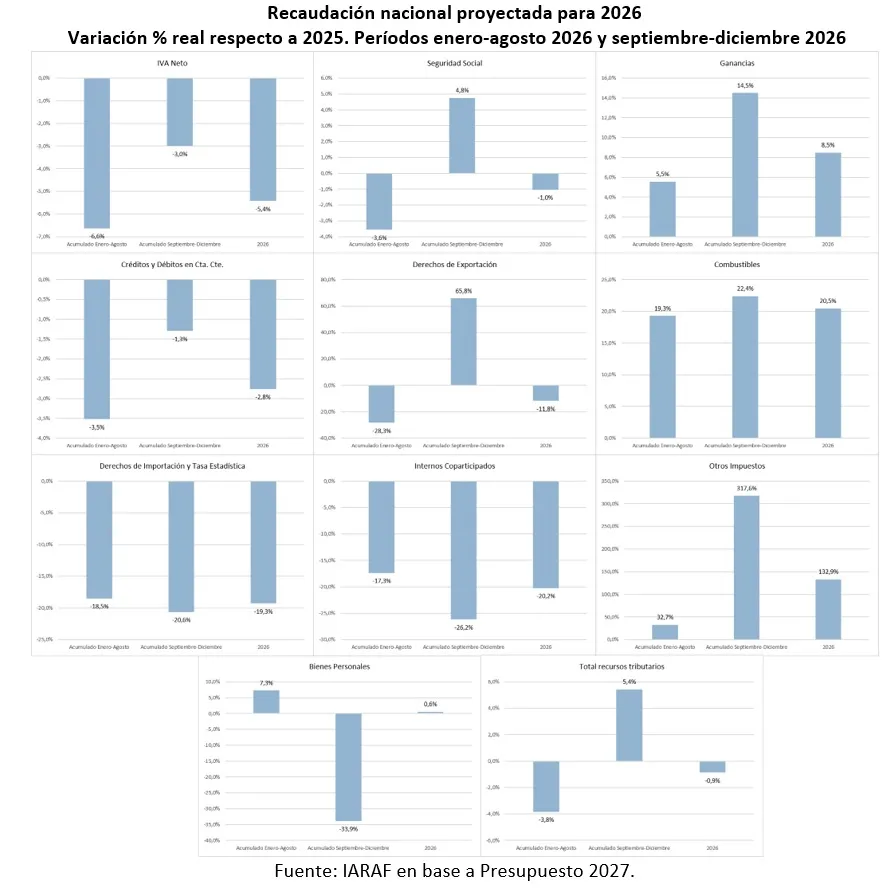
La composición de la recaudación también muestra una economía tributaria heterogénea. Para todo 2026, el Presupuesto contempla una caída real en seis de los diez principales tributos relevados. Internos Coparticipados retrocederían 20,2%, Derechos de Importación y Tasa Estadística 19,3%, Derechos de Exportación 11,8%, IVA Neto 5,4%, Créditos y Débitos en Cuenta Corriente 2,8% y los recursos de la Seguridad Social 1%. En contraste, Combustibles crecería 20,5% y Ganancias 8,5%, mientras Bienes Personales mostraría una variación prácticamente neutra, de 0,6%.

El mayor desafío aparece en los Derechos de Exportación. Después de acumular una caída real del 28,3% entre enero y agosto, deberían crecer 65,8% real durante septiembre-diciembre para alcanzar la pauta anual de -11,8%. La magnitud del salto requerido convierte a este tributo en uno de los principales puntos de tensión de la proyección. Ganancias también debería acelerar, desde un crecimiento real de 5,5% en los primeros ocho meses hasta 14,5% en el tramo final.

El IVA, principal componente de la recaudación, presenta una exigencia menor pero también significativa. Tras caer 6,6% real hasta agosto, el Presupuesto supone que la baja se moderará al 3% entre septiembre y diciembre, para cerrar 2026 con una disminución de 5,4% real. Bienes Personales muestra una dinámica inversa: debería pasar de crecer 7,3% en los primeros ocho meses a caer 33,9% en los últimos cuatro meses.

La distribución federal de esos recursos agrega otra dimensión al análisis. Durante enero-agosto, la recaudación coparticipable destinada a provincias y CABA cayó 1,3% real, mientras que la porción que permanece en la Nación retrocedió 5%. Para el último cuatrimestre, el Presupuesto proyecta una recuperación de 3,2% real para provincias y CABA y de 6,5% para la Nación.

El resultado anual previsto modifica esa relación. Para 2026, la recaudación de provincias y CABA quedaría prácticamente estable en términos reales, con una variación de 0,1%, mientras que la porción correspondiente a la Nación caería 1,4%. De acuerdo con el IARAF, la mayor parte de la reducción real de la recaudación total prevista para este año recaería sobre los recursos que quedan en poder del Gobierno nacional y no sobre la masa coparticipada.

Ahí aparece una de las variables relevantes para el escenario fiscal de 2027. El Presupuesto no solamente proyecta una mayor recaudación total, sino también un cambio en su distribución relativa. Para el año próximo, los recursos destinados a provincias y CABA crecerían 7,3% real respecto de 2026, mientras que la porción de la Nación aumentaría 5%. El total tendría una recuperación real del 5,7%.

La mejora prevista para 2027 también tendría una composición determinada. El proyecto contempla que solamente dos tributos disminuyan en términos reales: Bienes Personales, con -11,1%, y los recursos de la Seguridad Social, con -1%. En el resto se esperan aumentos, encabezados por Combustibles, con 31,7%; Derechos de Exportación, con 16,8%; y Derechos de Importación y Tasa Estadística, con 15,1%. Ganancias crecería 7,9% real y el IVA Neto 6%.

Sin embargo, el impuesto que más crece no necesariamente es el que más explica el aumento total. Por su peso dentro de la estructura tributaria, el IVA aportaría el 32% del incremento real de los tributos que aumentan, seguido por Ganancias, con 29%, y Combustibles, con 16%. La recuperación de 2027 dependerá, por lo tanto, más de la evolución de los grandes impuestos vinculados a la actividad económica y los ingresos que de los saltos porcentuales de algunos tributos específicos.

El punto central del informe del IARAF es que la proyección 2027 tiene como base un cierre de 2026 que todavía no está consolidado. Si la recaudación efectiva de los próximos meses queda por debajo de la prevista, el propio esquema presupuestario enfrenta una menor disponibilidad de recursos y, según el análisis, el Gobierno debería ajustar el nivel de gasto para sostener el equilibrio fiscal. La misma lógica alcanzaría a las provincias. Si los ingresos superan la pauta, el margen fiscal sería mayor.

Para las provincias, la diferencia entre ambos años adquiere una relevancia particular. El esquema proyectado combina una caída real de la recaudación nacional en 2026 concentrada en la porción que retiene el Gobierno central con una recuperación más intensa de los recursos coparticipables en 2027. No implica por sí mismo una mejora automática de las cuentas provinciales, pero sí anticipa una composición de ingresos relativamente más favorable para las jurisdicciones subnacionales dentro del escenario planteado por el Presupuesto.

La cuestión de fondo será la capacidad de la economía para convertir la recuperación proyectada de la recaudación en recursos fiscales efectivos. El IARAF no formula una estimación alternativa: analiza qué comportamiento tributario está implícito en el proyecto oficial. Por eso, el cierre de 2026 funcionará como una primera prueba de consistencia para las cuentas de 2027 y, al mismo tiempo, como la base desde la cual se determinará cuánto espacio fiscal tendrán Nación, provincias y CABA durante el próximo ejercicio.
Compartí esta noticia !

Misiones cumplió las metas fiscales de 2025 y quedó fuera del plan de convergencia para provincias con desvíos

Compartí esta noticia !

Misiones cerró 2025 dentro de todas las reglas fiscales evaluadas por el Consejo Federal de Responsabilidad Fiscal (CFRF), en una revisión de las cuentas provinciales que dejó, al mismo tiempo, una señal sobre las dificultades que atraviesan otros distritos: 13 jurisdicciones incumplieron el límite establecido para la evolución del Gasto Corriente Primario.

El resultado fue analizado esta semana en Buenos Aires durante una nueva reunión del Consejo, encabezada por el ministro de Economía de la Nación y presidente del organismo, Luis Caputo, junto con representantes económicos y equipos técnicos de las provincias.

Para Misiones, la evaluación abarcó cinco aspectos centrales: presentación y publicación de la información fiscal en los plazos establecidos, evolución del Gasto Corriente Primario, comportamiento del empleo público, servicios de la deuda y promoción del Régimen Federal de Responsabilidad Fiscal entre los municipios.

La provincia cumplió los objetivos en todos esos parámetros.

Uno de los indicadores observados fue el tamaño del empleo público provincial medido en relación con la población. Al cierre de 2025, Misiones registró 53,5 cargos ocupados cada 1.000 habitantes, nivel que se mantuvo dentro de los objetivos establecidos por el régimen.

La revisión forma parte del sistema creado por la Ley 25.917 para establecer reglas comunes sobre la administración de las cuentas públicas de Nación y las provincias adheridas. El Consejo Federal es el órgano encargado de aplicar y monitorear ese régimen.

Trece jurisdicciones deberán corregir sus desvíos

El panorama no fue homogéneo entre las provincias. El seguimiento correspondiente al ejercicio 2025 determinó que 13 jurisdicciones incumplieron la regla vinculada con el Gasto Corriente Primario, uno de los principales parámetros utilizados para evaluar la evolución de las cuentas públicas.

Ante ese resultado, el Consejo aprobó la Resolución N.º 146, que crea el Programa de Convergencia al Régimen Federal de Responsabilidad Fiscal.

El mecanismo no elimina las reglas vigentes ni modifica los parámetros que deben cumplir las jurisdicciones. Establece, en cambio, una trayectoria para que aquellas provincias que registraron desvíos puedan corregirlos progresivamente y regresar al esquema de cumplimiento.

De ese modo, la evaluación dejó dos escenarios diferenciados: las jurisdicciones que cerraron 2025 dentro de los parámetros establecidos -entre ellas Misiones- y aquellas que deberán aplicar medidas de convergencia sobre sus cuentas.

Caputo presentó las pautas del Presupuesto 2027

La reunión tuvo además como telón de fondo la discusión del Presupuesto Nacional 2027, presentado esta semana por el Gobierno nacional.

Caputo expuso ante los representantes provinciales las principales variables macrofiscales utilizadas para elaborar el proyecto. El escenario oficial contempla para 2027 una inflación promedio del 21,1%, un tipo de cambio promedio de $1.728 por dólar, un crecimiento de la economía del 4% y una mejora real de los salarios del 3%.

El ministro también adelantó cambios incorporados al proyecto a partir de planteos realizados por gobernadores. Entre ellos mencionó una propuesta vinculada con el tratamiento impositivo de las obras de infraestructura vial, con el objetivo de reducir la carga tributaria asociada a esas inversiones.

El encuentro reunió además al secretario de Provincias, Carlos Guberman; al vicejefe de Gabinete, Gustavo Coria; a la secretaria de Provincias, Valeria Sánchez; representantes del Comité Ejecutivo del CFRF y funcionarios y equipos técnicos de las jurisdicciones adheridas.

El Consejo también avanzó con la evaluación de los Presupuestos provinciales 2026 y las proyecciones plurianuales 2026-2028, completando una revisión que no se limita al resultado de un ejercicio, sino que busca seguir la trayectoria de ingresos, gastos, deuda y empleo de cada jurisdicción.

Para Misiones, el cierre de 2025 dejó un dato concreto: la provincia atravesó la evaluación federal sin incumplimientos en ninguno de los parámetros analizados, mientras el Consejo abrió una instancia específica para que los distritos que se desviaron de las reglas fiscales vuelvan gradualmente a cumplirlas.

Compartí esta noticia !

Misiones alcanza 7,55 puntos en transparencia presupuestaria y ratifica su política de cuentas abiertas

Compartí esta noticia !

Misiones obtuvo 7,55 puntos en el Índice de Transparencia Presupuestaria Provincial elaborado por el Centro de Implementación de Políticas Públicas para la Equidad y el Crecimiento (CIPPEC), una mejora frente a los 7,10 puntos registrados en la edición 2023. Con ese resultado, la provincia se ubicó en el segundo lugar del ranking regional del NEA y consolidó una política de apertura de la información fiscal que sostiene desde 2019.

La herramienta central de esa estrategia es Presupuesto Abierto, una plataforma digital que permite consultar el destino y la ejecución de los recursos proyectados para las distintas dependencias y unidades ministeriales del Estado provincial. El objetivo es que la información presupuestaria no quede restringida a los circuitos administrativos, sino que pueda ser consultada por ciudadanos, organizaciones y actores económicos.

La apertura de los datos adquiere especial relevancia cuando la provincia ingresa en la discusión de su próximo presupuesto. El proyecto de Presupuesto Provincial 2027 se encuentra actualmente bajo análisis en la Cámara de Representantes y contempla erogaciones superiores a los $5,2 billones, con una planificación que, según lo informado, busca sostener el equilibrio fiscal, la inversión social y el proceso de desendeudamiento provincial.

Una política de transparencia sostenida desde 2019

La política de acceso a la información presupuestaria no se limita a una medición anual. Desde 2019, Misiones mantiene operativo el sistema Presupuesto Abierto como canal para visualizar información vinculada con la asignación y ejecución de los recursos públicos.

A esa plataforma se suma la sección Transparencia del Ministerio de Hacienda, que concentra leyes, documentos, anexos y proyectos relacionados con la administración financiera provincial. La existencia de ambos canales configura un esquema de publicación que permite seguir el recorrido formal de los recursos desde su planificación hasta su ejecución.

La mejora registrada en la medición de CIPPEC aporta un indicador externo sobre ese proceso. El salto de 7,10 a 7,55 puntos muestra una evolución en el índice respecto de la medición anterior y mantiene a Misiones entre las jurisdicciones mejor posicionadas dentro del NEA.

Transparencia y previsibilidad fiscal

El valor de la transparencia presupuestaria no está solamente en publicar números. Para una administración provincial, disponer de información accesible y relativamente previsible permite que el debate sobre el gasto público se apoye en datos concretos: cuánto se proyecta gastar, hacia dónde se asignan los recursos y qué nivel de ejecución alcanzan las partidas.

Ese mecanismo también adquiere peso para empresas, proveedores, organizaciones sociales y actores institucionales que necesitan anticipar el comportamiento del Estado como ordenador de recursos dentro de la economía provincial. La información presupuestaria se convierte así en una herramienta de seguimiento, control y planificación.

En el caso de Misiones, esa política llega al debate del Presupuesto 2027 en un contexto macroeconómico nacional que condiciona los márgenes de las provincias. El proyecto prevé más de $5,2 billones en erogaciones y plantea sostener simultáneamente el equilibrio fiscal, la inversión social y el desendeudamiento.

La discusión legislativa definirá ahora la estructura definitiva de esas prioridades. Pero el mecanismo de acceso a la información ya constituye una parte estable del proceso: desde 2019, los datos presupuestarios cuentan con canales digitales destinados a hacer visible cómo se planifican y ejecutan los recursos públicos.

La señal que deja la medición de CIPPEC es concreta: Misiones mejoró su puntuación y mantiene una posición destacada en el NEA. El desafío siguiente pasa por transformar esa disponibilidad de información en una herramienta cada vez más útil para evaluar resultados, seguir el gasto y comprender qué impacto tienen las decisiones presupuestarias sobre la economía y los servicios públicos provinciales.

Compartí esta noticia !

El Gobierno logró en julio un superávit financiero de $244.897 millones pese al fuerte pago de intereses

Compartí esta noticia !

El Sector Público Nacional volvió a mostrar un resultado fiscal positivo en julio, después del déficit registrado en junio. Según informó el Ministerio de Economía, las cuentas públicas cerraron el mes con un superávit primario de $2.960.333 millones y un superávit financiero de $244.897 millones, luego de afrontar un volumen particularmente elevado de vencimientos de intereses de la deuda pública.

El dato adquiere relevancia porque el resultado financiero se obtuvo después de descontar $2.715.436 millones correspondientes al pago de intereses de deuda pública netos de las tenencias intra sector público. La concentración de vencimientos estuvo vinculada principalmente con el pago de cupones de los bonos Globales y Bonares, de modo que el excedente fiscal de julio se construyó sobre una diferencia de casi $3 billones entre los ingresos y los gastos primarios, suficiente para absorber la carga financiera del mes.

El ministro de Economía, Luis Caputo, destacó precisamente ese componente al señalar que el superávit se alcanzó “en un mes con una alta concentración de vencimientos de intereses de deuda”. La señal que busca transmitir el Palacio de Hacienda es que el resultado no depende exclusivamente de una baja carga financiera coyuntural, sino de la generación de un excedente primario capaz de cubrir buena parte del servicio de la deuda.

Con el resultado de julio, el acumulado de los primeros siete meses del año arroja un superávit primario equivalente a aproximadamente 0,9% del PIB y un superávit financiero de alrededor de 0,1% del producto. La diferencia entre ambos indicadores refleja el peso que continúa teniendo el servicio de la deuda sobre las cuentas nacionales.

La dinámica del gasto constituye otro de los factores centrales. Durante julio, el gasto primario se redujo 7% interanual en términos reales, mientras que las erogaciones correspondientes a la Asignación Universal por Hijo crecieron 3,8%. El comportamiento muestra que el ajuste no fue homogéneo entre las distintas partidas y que algunas políticas sociales mantuvieron o incrementaron su cobertura real dentro de una estructura general de contención del gasto.

Para el Gobierno, el equilibrio fiscal funciona además como uno de los pilares de su estrategia de estabilización macroeconómica. Caputo sostuvo que el superávit se alcanzó en paralelo con una reducción acumulada de impuestos cercana a 3% del PIB desde el inicio de la gestión. La combinación busca mostrar que la mejora fiscal no se explica únicamente por un incremento de la presión tributaria, sino por una reducción del gasto y una modificación de la estructura de las cuentas públicas.

Sin embargo, el resultado también abre una discusión sobre la calidad y sostenibilidad del ajuste. En los últimos días cobró relevancia el debate sobre recursos retenidos a fondos fiduciarios que no habrían sido aplicados a los destinos específicos para los cuales fueron constituidos. La cuestión introduce una diferencia importante entre contabilizar un resultado fiscal positivo y determinar qué componentes explican ese resultado y cuáles son sus efectos sobre la prestación de políticas públicas.

Ese debate es particularmente relevante desde una perspectiva de largo plazo. El superávit fiscal contribuye a reducir las necesidades de financiamiento del Tesoro, mejora la señal de solvencia y puede favorecer la recomposición de las condiciones monetarias y crediticias. Pero su impacto económico depende también de qué gasto se recorta, qué obligaciones se difieren y qué recursos dejan de ejecutarse para alcanzar el equilibrio.

La cuestión central, por lo tanto, ya no es solamente si las cuentas públicas presentan superávit, sino cuánto de ese resultado puede sostenerse sin deteriorar infraestructura, servicios públicos o capacidades estatales necesarias para acompañar la recuperación económica. En otras palabras, la discusión fiscal empieza a desplazarse desde la aritmética del déficit hacia la composición y eficiencia del gasto.

El dato de julio ofrece, en ese sentido, una señal favorable para la estrategia de estabilización: aun después de afrontar intereses por $2,7 billones, el Estado nacional logró terminar el mes con resultado financiero positivo. Pero la consolidación fiscal enfrenta el desafío de sostener ese excedente mientras disminuye impuestos, atiende compromisos de deuda y evita que el ajuste sobre el gasto termine trasladándose a sectores estratégicos de la economía.

Para las provincias y, particularmente, para las economías regionales, esa discusión tiene una consecuencia concreta. La trayectoria de las cuentas nacionales condiciona la disponibilidad de recursos para infraestructura, transferencias y políticas productivas, pero también puede contribuir a generar un escenario macroeconómico más previsible. El punto de equilibrio estará en convertir la disciplina fiscal en una condición para crecer, y no solamente en un objetivo contable.

Julio dejó así una fotografía fiscal favorable para el Gobierno: $244.897 millones de superávit financiero, $2,96 billones de resultado primario y un acumulado anual positivo aun después de afrontar una elevada carga de intereses. El próximo desafío será demostrar que ese equilibrio puede sostenerse con una estructura de gasto eficiente, transparencia sobre los recursos utilizados y capacidad para preservar las inversiones que permitan transformar la estabilización en crecimiento.

Compartí esta noticia !

El gasto primario se contrajo 8,9% real en julio, pero el ajuste efectivo sobre lo pagado fue menor

Compartí esta noticia !

El análisis de la consultora IARAF, encabezado por Nadin Argañaraz muestra que el gasto primario consolidado pasó de 37,8% del PBI en 2023 a 31,2% en 2025. En julio, la diferencia entre el gasto devengado y el efectivamente pagado volvió a poner el foco sobre la velocidad real del ajuste fiscal.

El ajuste fiscal argentino mantiene una característica que resulta central para interpretar la evolución de las cuentas públicas: la diferencia entre lo que el Estado reconoce como obligación y aquello que efectivamente desembolsa. En julio de 2026, el gasto primario devengado registró una caída real interanual del 8,9%, mientras que el gasto efectivamente pagado se contrajo 2,5%, de acuerdo con el análisis difundido por el economista Nadin Argañaraz.

La brecha entre ambos indicadores no es un detalle contable. El gasto devengado refleja las obligaciones reconocidas durante un período, mientras que el pagado registra la salida efectiva de fondos. Por eso, observar ambas variables permite dimensionar con mayor precisión tanto la intensidad del ajuste como su impacto sobre la ejecución presupuestaria y las necesidades de financiamiento.

La película de mayor plazo muestra una transformación todavía más profunda. Según la estimación de Argañaraz, el gasto público primario consolidado argentino habría pasado de representar el 37,8% del Producto Bruto Interno en 2023 al 31,2% en 2025. En apenas dos años, la reducción habría alcanzado 6,6 puntos porcentuales del PBI.

La magnitud del descenso permite ubicar el proceso dentro de una perspectiva histórica. El gasto primario consolidado de 2025 se encontraba 7,2 puntos porcentuales del PBI por encima del mínimo de la serie, registrado en 2004, cuando representó el 24%. En el extremo opuesto, el máximo se produjo en 2015, con un gasto equivalente al 41,6% del producto.

El dato de 2025 también quedó por debajo del promedio registrado entre 1993 y 2025, que se ubicó en 32,3% del PBI. Es decir, el Estado consolidado cerró ese año con un nivel de gasto primario inferior al promedio de las últimas tres décadas, aunque todavía significativamente por encima del piso observado en 2004.

Nación concentró la mayor parte de la reducción

La composición del ajuste permite observar dónde se produjo el mayor cambio. Entre 2023 y 2025, el gasto primario del Gobierno nacional cayó 5,2 puntos porcentuales del PBI. En las provincias y la Ciudad Autónoma de Buenos Aires, la reducción fue de 1,1 puntos, mientras que en los municipios alcanzó 0,3 puntos.

La distribución del gasto en 2025 también muestra una estructura relativamente equilibrada entre Nación y gobiernos subnacionales. El Estado nacional habría ejecutado un gasto primario equivalente al 14,3% del PBI, mientras que las provincias más CABA representaron el 13,8% y los municipios, el 3,1%.

La comparación con los extremos históricos permite dimensionar cuánto cambió la arquitectura fiscal. En 2004, cuando el gasto consolidado tocó su mínimo, Nación representaba el 11% del PBI, provincias más CABA el 10,6% y municipios el 2,4%. En 2015, en cambio, el gasto nacional llegó al 22,3% del producto, mientras que provincias más CABA alcanzaron el 15,8% y los municipios el 3,6%.

El contraste muestra que la reducción del gasto no fue homogénea entre niveles de gobierno. La Nación concentró la mayor parte del descenso registrado desde 2023, mientras que provincias y municipios exhibieron una disminución más acotada en términos del producto.

El desafío: cuánto del ajuste se transforma en capacidad fiscal sostenible

La discusión sobre el gasto público adquiere una dimensión adicional cuando se incorpora la diferencia entre devengado y pagado. Una caída real del 8,9% en el gasto devengado no necesariamente se traduce en una contracción equivalente de los desembolsos en el mismo período. En julio, la distancia entre ambos registros fue de 6,4 puntos porcentuales.

Para las cuentas públicas, la cuestión de fondo no pasa únicamente por reducir el gasto nominal o real, sino por determinar qué parte del ajuste puede sostenerse en el tiempo sin trasladar obligaciones hacia períodos posteriores. La consistencia fiscal requiere que la reducción de los compromisos reconocidos tenga correspondencia con una trayectoria sostenible de pagos, ingresos y financiamiento.

La evolución desde 2023 muestra que el cambio en la dimensión del Estado consolidado es significativo. El gasto primario habría retrocedido 6,6 puntos del PBI en dos años y se ubicó en 2025 por debajo de su promedio histórico. El dato de julio, sin embargo, agrega una advertencia metodológica: para medir la intensidad efectiva del ajuste no alcanza con observar una sola variable.

La lectura simultánea del gasto devengado, el pagado y su distribución entre Nación, provincias y municipios permite entender mejor dónde se está produciendo la consolidación fiscal y cuáles son sus efectos sobre cada nivel del Estado. En un país con una estructura federal como la Argentina, esa distinción resulta clave para evaluar no sólo cuánto se ajusta, sino también quién absorbe el costo y qué capacidad queda disponible para sostener servicios, infraestructura y políticas públicas.

Gasto Público de Administración Nacional de Julio 2026 by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin