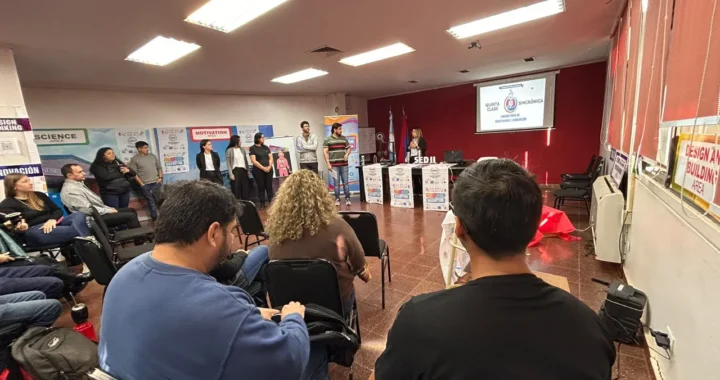
Cuarenta docentes de escuelas técnicas de Misiones cerraron un ciclo de formación que buscó llevar la innovación educativa más allá del uso de dispositivos: transformar problemas concretos de las escuelas y sus comunidades en proyectos capaces de ser investigados, diseñados y construidos desde el aula.
El espacio ILS: Laboratorio de Creatividad e Innovación, impulsado por la Subsecretaría de Educación Disruptiva, Innovación e Investigación (SEDII), con acompañamiento del Ministerio de Educación de Misiones y auspicio ministerial, completó su ciclo de cinco encuentros presenciales. La propuesta reunió a 40 docentes de Educación Secundaria Técnica de Posadas, Garupá, Candelaria, Santa Ana, San José, Cerro Corá, Campo Grande y Concepción de la Sierra, que trabajaron con metodologías activas, pensamiento computacional, diseño 3D, programación, electrónica y otras herramientas para llevar nuevas estrategias a sus aulas.
El cierre de ILS: Laboratorio de Creatividad e Innovación marcó el final de un recorrido de formación, pero también dejó planteado algo que va más allá de una capacitación: docentes de escuelas técnicas de Misiones que siguen buscando herramientas para afrontar los desafíos que aparecen todos los días en las aulas.
Durante cinco encuentros, los participantes pusieron a prueba ideas, desarrollaron proyectos, trabajaron en equipo y experimentaron con distintas tecnologías. La propuesta tomó como referencia el modelo Innovation Learning Space (ILS) y combinó recursos tecnológicos con metodologías que buscan darle otro sentido a las experiencias de enseñanza.
El último encuentro estuvo dedicado a continuar el trabajo de planificación a partir del diseño 3D y las charlas TED, incorporando el Design Thinking en una instancia de mayor desarrollo. La consigna fue pasar de una idea a una propuesta concreta, tomando como punto de partida situaciones y necesidades que aparecen en las escuelas o en las propias comunidades.
Para eso, los docentes trabajaron con herramientas de diseño y diferentes materiales, explorando cómo una idea puede convertirse en algo tangible. El proceso también recuperó dos aspectos que atravesaron toda la capacitación: aprender a partir del error y fortalecer el pensamiento crítico durante la creación de soluciones.
Tecnología, pero con sentido pedagógico
A lo largo del recorrido, ILS abordó estrategias como STEAM, Aprendizaje Basado en Proyectos (ABP), Design Thinking, indagación, pensamiento computacional y aprendizaje basado en el error.
Las actividades no se limitaron al uso de dispositivos o herramientas. Hubo momentos de investigación, exploración, construcción y trabajo colaborativo, con experiencias que incluyeron programación, robótica, electrónica, herramientas digitales y construcción.
La propuesta partió de una premisa concreta: usar tecnología no alcanza para hablar de innovación educativa. El desafío está en resignificar esos recursos y ponerlos al servicio de propuestas pedagógicas que permitan a los estudiantes investigar, crear, hacerse preguntas y encontrar respuestas frente a situaciones concretas.
Ese enfoque estuvo presente desde los primeros encuentros. Los docentes analizaron problemas de su entorno y comenzaron a pensar posibles respuestas desde el aula. Así, las herramientas tecnológicas pasaron a formar parte de un proceso más amplio, en el que también tuvieron lugar la creatividad, la investigación y el trabajo interdisciplinario.
En el tercer encuentro, por ejemplo, los profesores técnicos trabajaron el pensamiento computacional como una estrategia para analizar, diseñar y resolver desafíos. Las actividades se articularon con metodologías STEAM dentro del espacio Robotics & Programming del modelo ILS y permitieron dar continuidad a los proyectos que habían comenzado en jornadas anteriores.
El cuarto encuentro profundizó esa línea de trabajo a partir de tres ejes: hardware y software, contexto real y ensayo y error. La mirada estuvo puesta en pasar de la lógica a la práctica y pensar soluciones que pudieran tener relación con las escuelas y los barrios donde se encuentran las instituciones.
40 docentes, distintas localidades y un mismo desafío
El espacio reunió a 40 docentes activos de la Educación Secundaria Técnica, provenientes de instituciones de Posadas, Garupá, Candelaria, Santa Ana, San José, Cerro Corá, Campo Grande y Concepción de la Sierra.
Participaron educadores de establecimientos como IEA N.º 6, EPET N.º 40, EPET N.º 37, EPET N.º 46, EPET N.º 30, EPET N.º 34, EPET N.º 2, ITEC N.º 3, ITEC N.º 4, CEP N.º 1, EPET N.º 23, Instituto Roque González, Instituto Arnoldo Janssen, EPET N.º 35, IEA N.º 7, BOP N.º 1, EPET N.º 19 e IPESMI, entre otras instituciones.
El recorrido presencial se complementó con instancias de trabajo asincrónico mediante el aula virtual de la SEDII. De ese modo, la formación continuó entre encuentro y encuentro y permitió avanzar sobre las propuestas que cada docente llevaba a su contexto educativo.
Más allá de los contenidos específicos, el recorrido puso en evidencia el papel que ocupan hoy los educadores frente a los cambios que atraviesa la educación. Formarse, actualizarse y encontrar nuevas herramientas para trabajar con los estudiantes también forma parte de la transformación de las escuelas.
Y esa búsqueda no queda solamente en el discurso. En ILS se tradujo en docentes sentados alrededor de una mesa, compartiendo ideas, probando herramientas, diseñando, programando, construyendo prototipos y discutiendo cómo llevar todo eso a sus propias aulas.
Una provincia que amplía los espacios de formación
La experiencia de ILS se suma a una serie de propuestas que buscan generar entornos de formación y experimentación para los docentes misioneros, en un escenario educativo que demanda nuevas competencias y mayores posibilidades de especialización.
Desde la SEDII, estos espacios forman parte de una política que apunta a acompañar a los educadores en la incorporación significativa de nuevas herramientas y metodologías, sin perder de vista el contexto en el que cada escuela desarrolla su tarea.
La iniciativa se vincula, además, con el marco que Misiones viene construyendo a partir de las leyes provinciales relacionadas con la educación disruptiva, la educación emocional, la creatividad espacial y la educación ambiental, entre otras normativas que incorporan nuevas dimensiones al sistema educativo.
En ese contexto, la formación docente adquiere un lugar central. ILS cierra sus encuentros, pero el desafío que dio origen a la propuesta continúa abierto: seguir generando espacios donde los docentes puedan formarse, experimentar y encontrar nuevas maneras de convertir las necesidades de sus comunidades en oportunidades de aprendizaje.
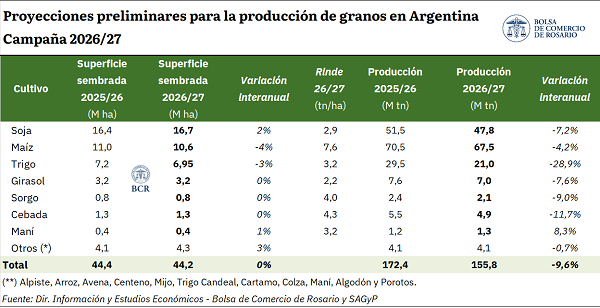
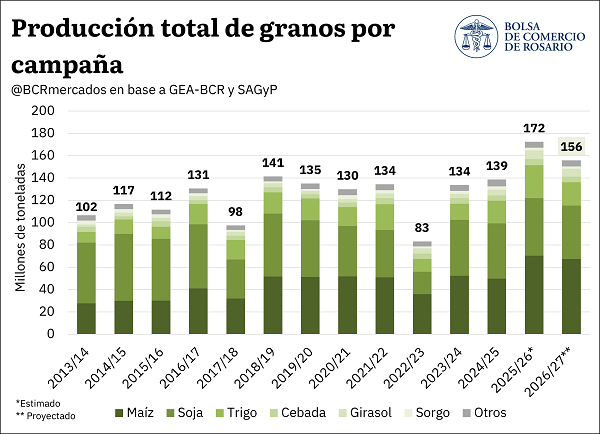
La campaña agrícola 2026/27 podría dejar una combinación poco habitual para la economía argentina: una cosecha inferior al récord histórico de la campaña anterior, pero con capacidad para generar un nuevo máximo de exportaciones agroindustriales. La Bolsa de Comercio de Rosario proyecta preliminarmente una producción de 155,8 millones de toneladas de granos, un 10% menos que las 172,4 Mt estimadas para 2025/26, pero todavía como la segunda mayor cosecha de la historia. Si el clima acompaña y los precios internacionales sostienen los niveles proyectados, las exportaciones agroindustriales podrían alcanzar los US$ 42.200 millones
Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.
La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.
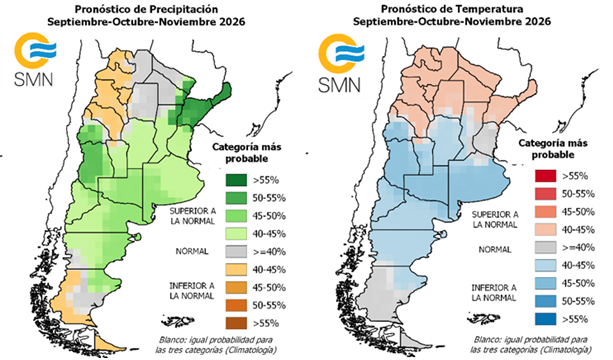
Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo. En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales. Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.
1.1-La vara alta: repaso productivo de la campaña actual
La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas. Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.
Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “solo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.
Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.
1.2-Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa
A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos. La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo. Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.
Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte. La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.
El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas. Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.
Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos. De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos. Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.
La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.
La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.
El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.
De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.
De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo. A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.
Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro
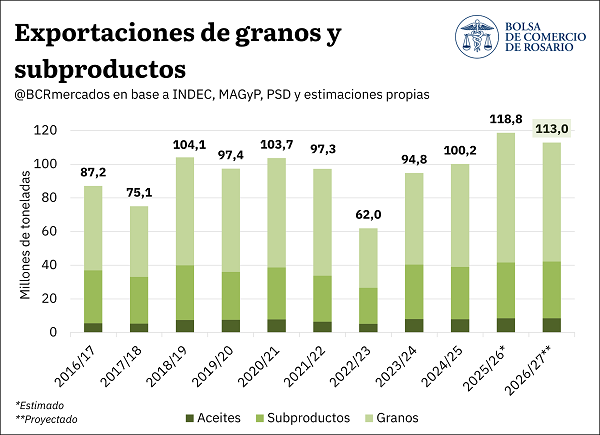
Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país. Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.
Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.
En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.
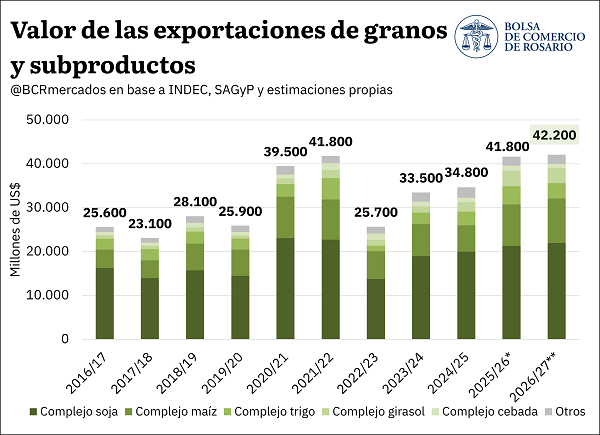
El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.
Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.
En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie. El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.
Consumo interno e industrialización: máximos en 2026/27
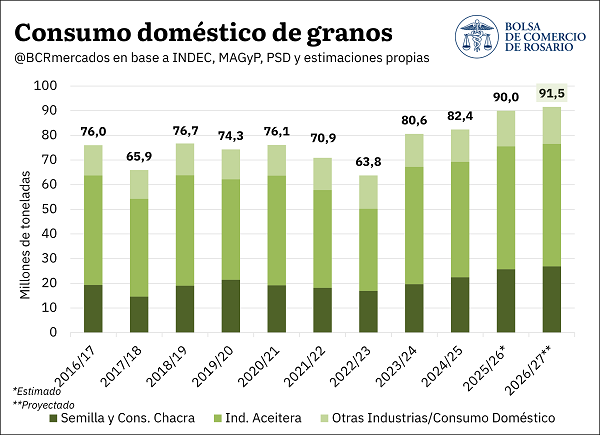
La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).
En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.
En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord). Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.
En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).
Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas. En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.
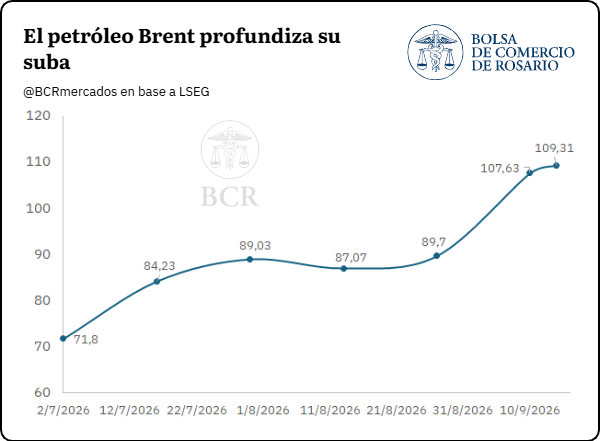
El precio del petróleo Brent volvió a convertirse en una variable central para la economía mundial. Según un informe de la Bolsa de Comercio de Rosario, el crudo pasó de US$ 71,8 por barril a comienzos de julio a US$ 109,31 a mediados de septiembre, un salto cercano al 52% en poco más de dos meses. En paralelo, la Reserva Federal de Estados Unidos modificó el rango objetivo de su tasa de referencia y lo llevó al 3,75%-4%, en un giro que vuelve a colocar al costo del dinero internacional en el centro de las decisiones de inversión y financiamiento.
El avance del petróleo y las decisiones de la FED volvieron a marcar la agenda internacional. El Brent superó los US$ 109 por barril, mientras los mercados siguen de cerca la evolución de las tasas.
El petróleo Brent profundiza su suba y se consolida por encima de los US$ 100
El precio del petróleo Brent mostró una marcada tendencia alcista durante los últimos meses. Desde comienzos de julio, la cotización pasó de US$ 71,8 por barril a US$ 109,31 a mediados de septiembre, lo que representa un incremento cercano al 52% en poco más de dos meses. Luego de avanzar durante julio, el precio se mantuvo relativamente estable durante buena parte de agosto, en torno a los US$ 85-90 por barril.
La dinámica cambió hacia finales de agosto y, especialmente, durante septiembre, cuando el Brent aceleró su trayectoria alcista. Entre el 27 de agosto y el 10 de septiembre, la cotización pasó de US$ 89,70 a US$ 107,63 por barril, para posteriormente ubicarse por encima de los US$ 109.
La reciente aceleración del precio del crudo estuvo asociada principalmente a una mayor incertidumbre sobre la oferta global. A las restricciones que persisten sobre el tránsito por el Estrecho de Ormuz se sumaron los ataques sobre el oleoducto Este-Oeste de Arabia Saudita, una infraestructura clave para desviar exportaciones hacia el Mar Rojo. Tres estaciones de bombeo resultaron afectadas y la interrupción comprometió temporalmente una vía que venía transportando entre 4 y 5 millones de barriles diarios.
No obstante, durante las últimas jornadas aparecieron algunos factores que moderaron la presión alcista. Arabia Saudita comenzó a redireccionar cargamentos mediante Omán, compensando parcialmente las dificultades en sus rutas habituales. En este contexto, el Brent retrocedió este jueves hasta la zona de US$ 103 por barril, luego de haber superado los US$ 109 durante la semana, reflejando la elevada sensibilidad de las cotizaciones a las novedades sobre disponibilidad y transporte de crudo.
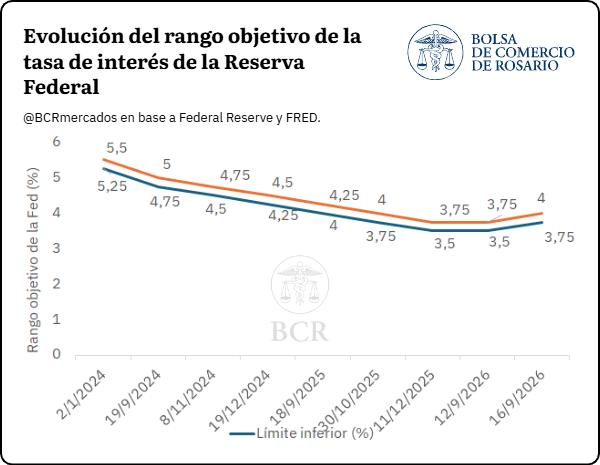
La Reserva Federal aumenta su rango objetivo de tasas de interés, marcando un giro en la política monetaria
Entre comienzos de 2024 y septiembre de 2026, el rango objetivo de la tasa de interés de la Reserva Federal presentó una tendencia general descendente. Desde niveles de 5,25%-5,50% a comienzos del período, la Fed avanzó con sucesivas reducciones hasta llevar la tasa al rango de 3,50%-3,75% hacia fines de 2025, en un contexto de moderación de las presiones inflacionarias y normalización gradual de las condiciones monetarias.
Durante gran parte de 2026, el rango se mantuvo sin cambios en 3,50%-3,75%, dando cuenta de una etapa de mayor estabilidad en la política monetaria. En este período, la atención del mercado se concentró principalmente en la evolución de la inflación, el mercado laboral y el nivel de actividad, variables determinantes para evaluar el ritmo de los próximos movimientos de la autoridad monetaria.
El pasado 16 de septiembre de 2026, el rango objetivo pasó a ubicarse en 3,75%-4,00%, marcando una modificación respecto de los niveles previos. La trayectoria de la tasa de referencia de la Fed continúa siendo un factor central para los mercados financieros internacionales, dado su impacto sobre el costo del financiamiento, los rendimientos de los activos y las condiciones globales de liquidez.
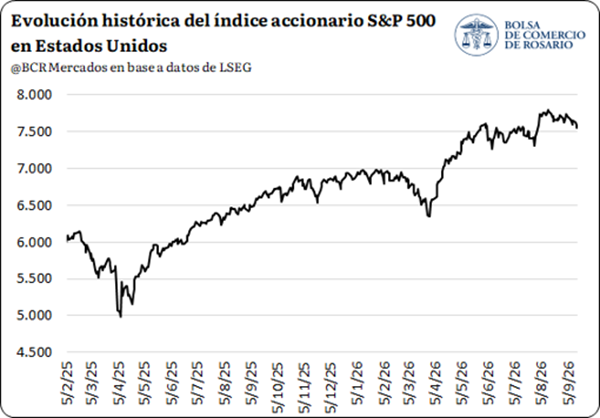
Los principales índices accionarios de Estados Unidos mostraron una trayectoria marcadamente alcista en los últimos meses, recuperándose de las caídas observadas a comienzos de 2026 y alcanzando nuevos máximos hacia mediados de agosto. Desde entonces, sin embargo, las cotizaciones comenzaron a retroceder, interrumpiendo parcialmente el impulso que había caracterizado a los meses anteriores.
Durante las últimas semanas, el mercado mantuvo esta tendencia descendente desde los máximos recientes, aunque los índices permanecen en niveles elevados en perspectiva histórica. En general, la evolución del mercado accionario continúa condicionado por las expectativas sobre la política monetaria de la Reserva Federal, la trayectoria de la inflación y el escenario de actividad económica en Estados Unidos.
La Unidad de Información Financiera (UIF) eximió a los aportes a los Fondos de Asistencia Laboral (FAL) de la totalidad de las medidas y controles antilavado y actualizó la clasificación de los sujetos obligados.
Lo hizo a través de la Resolución 109/2026 que publicó este viernes en el Boletín Oficial. Los FAL fueron creados por la Ley de Modernización Laboral para coadyuvar al cumplimiento de las obligaciones laborales e indemnizatorias de los empleadores del sector privado.
El Decreto 408/2026 estableció que pueden instrumentarse mediante Fideicomisos Financieros o Fondos Comunes de Inversión Abiertos bajo la supervisión de la CNV.
Fondos para indemnizaciones: cómo está ideado el FAL, el esquema que dispuso el Gobierno para los despidos La CNV solicitó a la UIF una regulación diferenciada señalando las características particulares de estos vehículos que los distinguen de los fondos de inversión de propósito general.
La Resolución 109 incorpora la exención para los FAL, sustentada en la evaluación de “múltiples elementos mitigantes del riesgo”: “la existencia de una finalidad legal específica; la identificación individualizada del empleador aportante mediante CUIT y del vehículo mediante el ID FAL; la canalización mayoritaria de aportes a través de ARCA; la trazabilidad integral de los recursos; la limitación de los activos elegibles para inversión; la restricción geográfica al mercado local; la supervisión de la CNV; y la imposibilidad de rescate de los fondos por parte de los aportantes salvo los supuestos del artículo 72 de la Ley 27.802”.
La exención alcanza tanto a los aportes obligatorios como a las contribuciones voluntarias, donaciones y legados. El segundo cambio de la norma actualiza las referencias normativas de la Resolución UIF 78/2023 y tiene carácter estrictamente técnico.
Los sujetos alcanzados por la Resolución 78/2023 son los Agentes de Negociación, los Agentes de Liquidación y Compensación, las personas jurídicas que actúen en la colocación de cuotapartes de FCI u otros productos de inversión colectiva, los Agentes Asesores Globales de Inversión, los fiduciarios financieros con oferta pública, y las Plataformas de Financiamiento Colectivo.
La Secretaría de Finanzas realizará el martes 22 de septiembre una nueva licitación de conversión de deuda en dólares mediante suscripción en especie. La operación permitirá a los tenedores de la LELINK D30S6, con vencimiento el 30 de septiembre, canjear ese instrumento por títulos con vencimientos posteriores: la LELINK D30O6, el 30 de octubre; la LELINK D30N6, el 30 de noviembre; o el bono dólar linked TZV28, con vencimiento el 30 de junio de 2028.
La operación no implica una colocación tradicional por efectivo. Los participantes que resulten adjudicados deberán entregar títulos D30S6 que ya tienen en cartera y recibirán a cambio nuevos instrumentos dólar linked. El mecanismo se encuadra en el artículo 2° del Decreto 846/2024, que habilita este tipo de operaciones de conversión de activos.
La decisión se produce en un contexto en el que Finanzas viene utilizando operaciones de conversión para administrar el perfil de vencimientos del Tesoro. En agosto, una operación similar permitió convertir parte de una LELINK con vencimiento a fines de agosto hacia instrumentos con vencimientos posteriores, incluyendo la D30S6 y la D30O6.
Tres alternativas para el mismo vencimiento
Los tenedores de la D30S6 tendrán tres opciones. La primera será la LELINK D30O6, una reapertura con vencimiento el 30 de octubre de 2026. La segunda será la LELINK D30N6, también una reapertura, con vencimiento el 30 de noviembre. La tercera alternativa extenderá considerablemente el plazo: el bono dólar linked TZV28 vencerá el 30 de junio de 2028.
En los tres casos, el parámetro de la licitación será el precio. Los participantes deberán indicar la cantidad de valor nominal que desean recibir y el precio en dólares por cada VNO de USD 1.000. El monto máximo a colocar estará limitado por la normativa vigente.
La estructura permite que el mercado defina cuánto valor está dispuesto a aceptar para extender el plazo de los instrumentos. Para los inversores, la decisión implica comparar el rendimiento implícito y el plazo de cada alternativa; para el Tesoro, significa transformar un vencimiento concentrado a fines de septiembre en obligaciones con fechas posteriores.
La lógica es particularmente visible en la tercera opción. El salto desde el 30 de septiembre de 2026 hasta junio de 2028 extiende el horizonte de repago en aproximadamente 21 meses. No se trata, por lo tanto, de una simple renovación del vencimiento inmediato, sino de una herramienta para modificar el perfil temporal de la deuda.
Cómo funcionará la conversión
La recepción de ofertas comenzará a las 11:30 del martes 22 de septiembre y finalizará a las 15:00. La liquidación se realizará el viernes 25, bajo modalidad T+3.
La cantidad de D30S6 que deberá entregar cada participante no será idéntica al valor nominal del nuevo instrumento recibido. Finanzas utilizará una fórmula que relaciona el valor nominal del nuevo título, su precio de corte y el precio de mercado ajustado de la D30S6. El resultado será redondeado a la denominación mínima correspondiente.
La operación tiene además una exigencia operativa concreta. Antes de las 17 horas del jueves 24 de septiembre, los participantes con ofertas aceptadas deberán transferir una única vez los títulos D30S6 desde su cuenta en la CRYL del Banco Central hacia la cuenta de la Secretaría de Finanzas.
Quienes tengan los títulos depositados en Caja de Valores deberán realizar previamente la transferencia hacia su cuenta en CRYL para cumplir con el plazo establecido. El procedimiento busca asegurar que el activo utilizado como contraprestación se encuentre efectivamente disponible al momento de la liquidación.
Un mecanismo que modifica el calendario, no elimina la deuda
La operación debe leerse como una herramienta de administración de pasivos. El Tesoro no cancela la obligación económica asociada a los títulos que ingresen a la conversión: reemplaza un instrumento próximo a vencer por otro con una fecha posterior.
Ese mecanismo permite distribuir los compromisos financieros en el tiempo, aunque el resultado final dependerá de cuánto VNO de la D30S6 sea efectivamente convertido y de los precios de corte que surjan de la licitación.
El antecedente inmediato muestra que este tipo de operaciones ya forma parte de la estrategia de Finanzas. En la licitación de agosto para convertir la D31G6, el total adjudicado representó 34,12% del valor nominal en circulación del título elegible.
La nueva convocatoria agrega además una particularidad: ofrece un bono con vencimiento en 2028 como alternativa a dos letras de corto plazo. Esa estructura permite a los tenedores elegir entre una extensión relativamente breve o una salida hacia un instrumento de mayor duración.
Si algún participante incumple con la entrega de la D30S6 comprometida, la Secretaría de Finanzas podrá liquidar la operación mediante un débito en pesos, calculado sobre el valor efectivo del nuevo instrumento, con un factor adicional de 1,20 y el tipo de cambio de referencia del Banco Central correspondiente al día establecido para la liquidación.
El viernes 25 de septiembre, la CRYL acreditará los nuevos instrumentos en las cuentas de los participantes adjudicados. De esta manera, la licitación tendrá como resultado concreto una transformación del calendario de vencimientos: parte de la deuda que originalmente debía resolverse a fines de septiembre podrá trasladarse a octubre, noviembre de 2026 o junio de 2028, según las condiciones que surjan del mercado.