Con el propósito de actualizar la formación de instructores que prestan servicio en las instituciones de Formación Profesional, el Instituto Nacional de Educación Tecnológica (INET), a través de la Subsecretaría de Educación Técnico Profesional (ETP), lanzará la tercera cohorte de Instructorado en Formación Profesional. El evento se realizará el 15 de abril a las 8:30 h en el Salón Eva Perón del Centro de Convenciones.
Desde el gobierno educativo de la provincia se asume la responsabilidad de promover el desarrollo de la carrera del Instructorado en Formación Profesional ya que es menester brindar a los actores institucionales todas las herramientas pedagógicas necesarias para formar en oficio a sus estudiantes. La actualización cubrirá tanto la dimensión pedagógica didáctica como la técnica específica, partirá de la reflexión y el análisis de sus prácticas de modo que redunde en un mejoramiento de la calidad de la formación que imparten, y tendrá una duración de 3 cuatrimestres. El dictado será en dos sedes: la EPET N° 6 de Eldorado y la EPET N° 1 de Posadas.
La Ley de Educación Técnico Profesional N° 26.058, en su artículo 42 promueve en las personas el aprendizaje de capacidades, conocimientos, habilidades, destrezas, valores y actitudes relacionadas con desempeños profesionales y criterios de profesionalidad propios del contexto socio productivo, que permitan conocer la realidad a partir de la reflexión sistemática sobre la práctica y la aplicación sistematizada de la teoría.
En este sentido el INET promueve un conjunto de acciones que tienen como propósito la formación socio-laboral para y en el trabajo, orientada tanto a la adquisición y mejora de las cualificaciones como a la recualificación de los trabajadores. Sus objetivos específicos son: preparar, actualizar y desarrollar las capacidades de las personas para el trabajo, cualquiera sea su situación educativa inicial, a través de procesos que aseguren la adquisición de conocimientos científico-tecnológicos y el dominio de las competencias básicas, profesionales y sociales requerido por una o varias ocupaciones definidas en un campo ocupacional amplio, con inserción en el ámbito económico-productivo.
Alcances del perfil profesional
El Instructor de Formación Profesional estará capacitado para desempeñarse en la planificación, diseño y desarrollo de estrategias de enseñanza para los espacios educativos correspondientes a la modalidad de Educación Técnica Profesional (Formación Profesional inicial, Capacitación Laboral y Formación Profesional Continua). Este profesional poseerá capacidades para interactuar con equipos directivos e instructores de las instituciones en las que se desempeña y con actores del contexto socio productivo regional y local; contribuyendo al análisis, diseño, ejecución y evaluación de los proyectos educativos institucionales que faciliten la profesionalización de los egresados.
El lunes se llevó a cabo la reubicación de cuatro familias al Barrio Don Pedro, en el marco de un trabajo de las relocalizaciones que lleva adelante el municipio, a través de un trabajo mancomunado entre las distintas Secretarías y organismos provinciales.
Las acciones se enmarcan dentro del Plan Urbanístico que se viene ejecutando en distintos sectores de la ciudad, cuyo objetivo es mejorar la infraestructura y de tal forma, la calidad de vida de los vecinos. Estas familias correspondían al barrio San Lucas y se encontraban sobre la calle Larrea, dicha arteria que en los próximos días contará con obras para ser liberada.
Por ello, se acordó hace seis meses con los familias sus reubicaciones a un nuevo lugar; donde recibieron un Permiso de Ocupación (documento previo al título) que les permitirá tener los servicios de manera regular y la seguridad de que una vez abonada la totalidad de la vivienda, serán dueños legítimos de sus hogares.
“Estamos dignificando la vida de estas familias, brindándoles un terreno con casa propia. Desde este momento, ellos vuelven a escribir su nueva historia. Municipio y entes provinciales, seguiremos trabajando en dar soluciones inmediatas a los vecinos”, remarcó Luciana Scromeda, Coordinadora de Tierra y Hábitat.
Unas de las beneficiarias, Mariana Toledo emocionada expresó; “Estamos muy felices y agradecidos con todos, hicieron posible este sueño de la casa propia. Hace 13 años residía en ese lugar y veía imposible salir de allí. Ahora contentos porque nos supieron ayudar, el sentimiento de que uno es dueño del lugar donde vive es inexplicable”.
“Regularizando Mi Propiedad”
Es un programa creado por la actual gestión municipal, para dar respuesta a una problemática histórica que acarrea la ciudad de Posadas: la irregularidad dominial; y de esta forma hacer concreta la reorganización e inclusión social de las familias ubicadas en terrenos fiscales, municipales y/o espacios verdes.
Mediante este programa, se llevan entregados 500 permisos de ocupación, que reconocen a los vecinos como ocupantes legítimos los lugares en donde viven y a su vez, van acompañados de numerosas obras que mejoran significativamente la calidad de vida de todos ellos. Ya sea por: apertura de calles, cordones cuneta, asfalto, acceso a servicios, etc. A la fecha, se regularizaron 20 barrios.
La encargada de llevar adelante estas acciones es la Coordinadora de Tierra y Hábitat, Luciana Scromeda quien, según cuenta, siempre tuvo como norte el resguardo y el respeto tanto de los beneficiarios, como de su equipo técnico.
“El trabajo articulado que comenzamos a realizar con las familias, lleva a explicarles que en ese lugar donde viven hace 40 o 50 años, está destinado a ser un espacio distinto al que ellos usufructúan en la actualidad”, explicó Scromeda, y a lo que agregó; “lo que en numerosas oportunidades provocó inseguridad y descreimiento, debido a que los futuros beneficiarios temían ser engañados. Pero a medida que se fue avanzando, este preconcepto fue desarraigado”.
Inicio del proceso
Cada proceso de regularización dominial, se inicia con un relevamiento en los barrios con la posterior carga de datos en el sistema creado en el área dando nacimiento al REGISTRO ÚNICO DE OCUPANTES y REGISTRO ÚNICO DE ASPIRANTES. El relevamiento permite determinar que los ocupantes están habitando efectivamente de modo continuo hace más de 8 años en promedio, teniendo asentada en los lotes su vivienda única y permanente.
Seguidamente, si es necesario desafectar, se redacta el proyecto de Ordenanza para que ese terreno de dominio público pase a privado y de esta manera se puedan elaborar y entregar los permisos de ocupación a las familias.
Luego de la desafectación se elabora un proyecto de fraccionamiento, en base al cual, basándonos en la descripción y delimitación provisoria de los lotes, se otorgan los Permisos de Ocupación, a modo de título precario, que posibilite a los ocupantes acceder a los servicios básicos, hasta en tanto se avance en el proceso de regularización definitiva.
En el caso de las relocalizaciones, las mismas se efectuaron exclusivamente cuando se verificó la ocupación de la vía pública, ante la necesidad de las aperturas de calles o avenidas. En este punto el trabajo conjunto entre el Municipio y la provincia es fundamental; ya que se procede al traslado y reubicación de las familias en un nuevo lugar de destino.
Tanto en uno como en otro caso, las familias que reciben el documento pasarán a abonar un precio por la porción de terreno en la que habitarán, lo que generará una apropiación real y legal de esa manzana en la que se encuentra su vivienda.
Continúan las obras que responden a las demandas de los vecinos que habitan los distintos barrios de la ciudad. En tal sentido, la Municipalidad comenzó la pavimentación de las calles internas de la Chacra 27.
El objetivo de estos trabajos es brindar a este sector localizado dentro de la Delegación de 32- 33 vías en condiciones óptimas para la circulación de los distintos vehículos, como así también la descongestión de las avenidas Rademacher, López Torres y Buchardo.
A través de esta intervención, se mejora la calidad de vida de los residentes de este sector, aportando al desarrollo de la ciudad, con una mejor infraestructura con calles transitables, aún en días de lluvia.
Escriben Jean-Marc Natal y Philip Barrett del FMI – El grado en que lo hagan dependerá de la persistencia de la deuda pública, la forma en que se financien las políticas climáticas y el alcance de la desglobalización
Las tasas de interés reales han subido con rapidez últimamente a raíz de la contracción de la política monetaria para combatir el aumento de la inflación. Para las autoridades es importante esclarecer si la subida es temporal o si responde a factores estructurales.
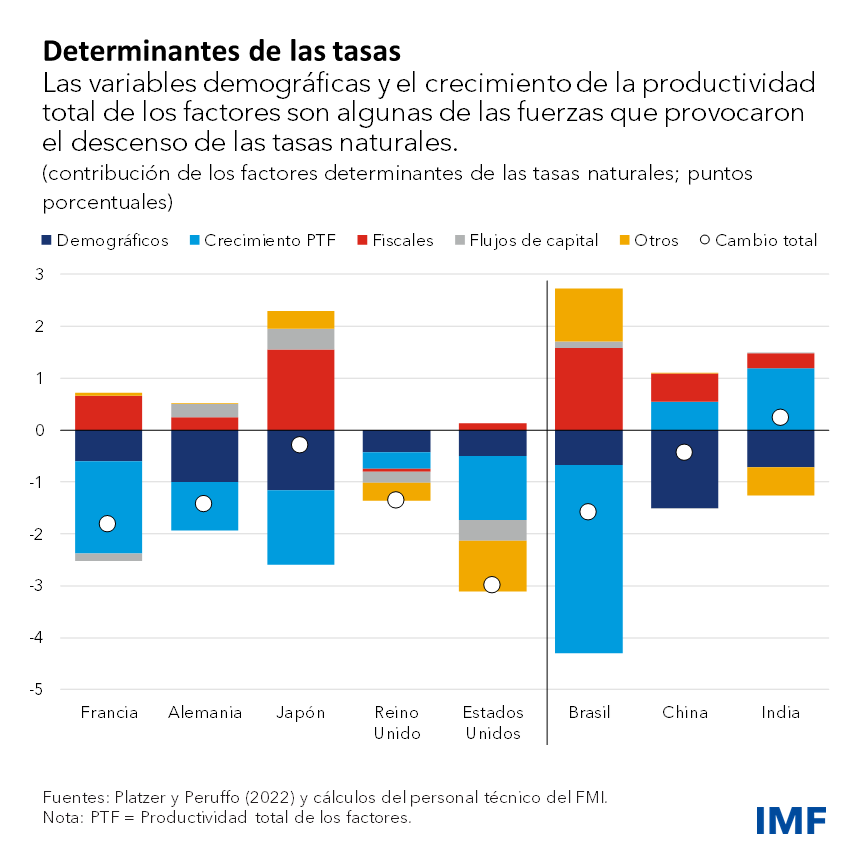
Desde mediados de los años ochenta, las tasas de interés reales para todos los plazos y en la mayoría de las economías avanzadas han venido disminuyendo de forma constante. Estas variaciones a largo plazo de las tasas reales probablemente obedecen a una reducción de la tasa natural, o la tasa de interés real en la que la inflación se mantendría en el nivel fijado como meta y la economía seguiría operando con pleno empleo; es decir, una tasa ni expansiva ni contractiva.
La tasa natural es un punto de referencia para los bancos centrales, que la usan para evaluar la orientación de la política monetaria, y también es importante para la fiscal. Como los gobiernos por lo general reembolsan sus deudas a lo largo de décadas, la tasa natural —el ancla para las tasas reales a largo plazo— ayuda a determinar el costo de endeudamiento y la sostenibilidad de las deudas públicas.
En un capítulo analítico de la edición más reciente de Perspectivas de la economía mundial (informe WEO) estudiamos las fuerzas que han determinado la tasa natural en el pasado y la trayectoria que más probablemente seguirán las tasas de interés real en el futuro en las economías avanzadas y de mercados emergentes, basándonos en las perspectivas para estos factores.
Determinantes históricos de las tasas naturales
Una pregunta importante que surge cuando se analizan los descensos sincronizados de las tasas de interés reales en el pasado es en qué medida obedecieron a fuerzas internas o mundiales. Por ejemplo, ¿incide el crecimiento de la productividad en China y el resto del mundo en las tasas de interés en Estados Unidos?
Según nuestro análisis, las fuerzas mundiales revisten importancia, pero su efecto neto en la tasa natural ha sido relativamente modesto. Las economías de mercados emergentes de rápido crecimiento atrajeron los ahorros de las economías avanzadas, y eso elevó su tasa natural porque los inversionistas aprovecharon los mayores rendimientos en el exterior. Sin embargo, como el ahorro en las economías emergentes se acumuló a un ritmo que superó la capacidad de estas para ofrecer activos seguros y líquidos, buena parte de los fondos se reinvirtieron en títulos públicos de las economías avanzadas —como letras del Tesoro de Estados Unidos—, y eso empujó una vez más a la baja su tasa natural, sobre todo desde la crisis financiera mundial en 2008.
A fin de investigar esta cuestión más a fondo, recurrimos a un modelo estructural detallado para detectar las fuerzas más importantes a las que cabe atribuir el comovimiento de las tasas naturales en los últimos 40 años. Entre las principales fuerzas mundiales que inciden en los flujos de capital netos, se observa que el crecimiento de la productividad total de los factores (el producto total generado con todos los factores de insumo en la economía) y las fuerzas demográficas, como cambios en las tasas de fecundidad y mortalidad o el tiempo en estado de jubilación, son factores importantes que determinan el descenso de las tasas naturales.
Las mayores necesidades de financiamiento fiscal han elevado las tasas reales en algunos países, como Japón y Brasil. Otros factores, como el aumento de la desigualdad o la disminución de participación en la fuerza laboral también incidieron, pero en menor medida. En los mercados emergentes, el panorama es más variopinto, y en algunos países, como India, se está registrando un aumento de la tasa natural en el período.
Perspectivas para las tasas de interés reales
Estos factores probablemente no se comportarán de manera muy diferente en el futuro, de modo que las tasas naturales en las economías avanzadas tenderán a seguir siendo bajas. Conforme las economías de mercados emergentes vayan adoptando tecnología más avanzada, se prevé que el crecimiento de la productividad total de los factores converja con el ritmo de las economías avanzadas. Si se suma el envejecimiento de la población, se proyecta que a largo plazo las tasas naturales en las economías de mercados emergentes desciendan hacia los niveles observados en las economías avanzadas.
Desde luego, esta proyección es exacta en la medida que lo sean los factores determinantes subyacentes. En la actual coyuntura posterior a la pandemia, ciertos supuestos alternativos podrían ser pertinentes:
El apoyo del gobierno puede ser difícil de retirar, y eso incrementaría la deuda pública. Como resultado, los denominados rendimientos de conveniencia —la prima que pagan los inversionistas en forma de intereses no percibidos por mantener deuda púbica escasa, segura y líquida— pueden erosionarse, con un consiguiente aumento de las tasas naturales.
La transición a una economía más limpia con un efecto neutro en el presupuesto tendería a hacer descender las tasas a mediano plazo, ya que los precios más altos de la energía (debidos a una combinación de impuestos y regulaciones) reduciría la productividad marginal del capital. Pero este resultado se vería neutralizado, o incluso revertido con creces, si se recurre al déficit para financiar la inversión pública en infraestructura verde y los subsidios.
Las fuerzas de desglobalización podrían intensificarse, provocando fragmentación comercial y financiera, y elevando la tasa natural en las economías avanzadas y reduciéndola en las de mercados emergentes.
Individualmente, estos escenarios tendrían solo efectos limitados en la tasa natural, pero una combinación, en especial del primer escenario con el tercero, podría tener un impacto significativo a largo plazo.
En general, nuestro análisis hace pensar que las recientes subidas de las tasas de interés reales probablemente serán pasajeras. Una vez que se logre controlar la inflación, los bancos centrales de las economías avanzadas probablemente relajarán la política monetaria y las tasas de interés reales retornarán a los niveles previos a la pandemia. Cuán cerca lleguen a situarse de esos niveles dependerá de si se materializan o no los escenarios alternativos, con deuda y déficit públicos persistentemente más elevados o con fragmentación financiera. En los principales mercados emergentes, proyecciones conservadoras de las futuras tendencias demográficas y de la productividad apuntan a una convergencia gradual hacia el nivel de las tasas de interés reales de las economías avanzadas.
Este blog se basa en el capítulo 2 de la edición de abril de 2023 de Perspectivas de la economía mundial, “La tasa de interés natural: Factores determinantes e implicaciones para la política”. Los autores del capítulo son Philip Barrett (codirector), Christoffer Koch, Jean-Marc Natal (codirector), Diaa Noureldin y Josef Platzer, con el apoyo de Yaniv Cohen y Cynthia Nyakeri.
Escriben Adrian Peralta-Alva y Prachi Mishra – Los ajustes oportunos y adecuados de la política fiscal pueden reducir la deuda, pero los países con tensiones necesitarán un enfoque más integral
La deuda pública aumentó hasta niveles históricos durante la pandemia, superando el producto interno bruto mundial. Ahora, con la deuda pública aún elevada, el aumento de las tasas de interés y la fortaleza del dólar de EE.UU. se han sumado a los costos por intereses, lo que a su vez lastra el crecimiento y alimenta los riesgos para la estabilidad financiera.
Con varias economías que ya tienen tensiones por sobreendeudamiento, exploramos en un capítulo analítico de nuestra última edición de Perspectivas de la economía mundial (informe WEO) cuáles son las políticas más adecuadas para reducir los coeficientes de deuda pública (o deuda/PIB) de forma duradera.
Utilizamos dos décadas de datos y hallamos que una contracción fiscal, diseñada de forma adecuada, de aproximadamente 0,4 puntos porcentuales del PIB —el tamaño promedio en nuestra muestra— reduce el coeficiente de endeudamiento 0,7 puntos porcentuales en el primer año, y hasta 2,1 puntos porcentuales tras cinco años.
No obstante, el momento en que se realiza ajuste puede influir sobre su efecto. La probabilidad de reducir los coeficientes de endeudamiento mediante una consolidación mejora en aproximadamente la mitad a una tercera parte, respecto al escenario base (en promedio), cuando se lleva a cabo durante un período de auge nacional y mundial, o durante períodos en los que las condiciones financieras son laxas y la incertidumbre es baja.
El diseño también es importante. En las economías avanzadas, los recortes de gasto tienen más posibilidades de reducir los coeficientes de endeudamiento que incrementar los ingresos. Las probabilidades de éxito también mejoran cuando la consolidación fiscal se ve reforzada por reformas estructurales que fomentan el crecimiento y por marcos institucionales sólidos.
Esto explica por qué normalmente la consolidación fiscal no ha reducido los coeficientes de endeudamiento en el pasado: no estaban presentes ni las condiciones ni las políticas de acompañamiento adecuadas.
Varios factores importantes permiten entender por qué la consolidación fiscal por sí sola no redujo el coeficiente de endeudamiento en aproximadamente la mitad de los casos: en primer lugar, la consolidación fiscal suele ralentizar el crecimiento del PIB (véase el capítulo 3 del informe WEO de 2010). En segundo lugar, las fluctuaciones de los tipos de cambio y las transferencias a empresas estatales o a pasivos contingentes pueden compensar los esfuerzos de reducción de la deuda. Estas operaciones “extraordinarias” pueden incrementar la deuda, pese a las mejoras en el saldo primario (lo que normalmente reduciría la deuda). Ejemplos de estas operaciones son las transferencias no previstas que realizó el gobierno de México a las empresas estatales (2016), y la regularización de pagos ya vencidos que realizó el gobierno en Grecia (2016), todas ellas registradas como partidas extraordinarias en la cuenta fiscal.
Reestructuración de la deuda
Aunque las consolidaciones fiscales diseñadas de forma adecuada y las reformas estructurales que fomentan el crecimiento pueden ayudar a reducir los coeficientes de endeudamiento, podrían no ser suficientes para los países con tensiones por sobreendeudamiento o que afrontan riesgos crecientes de refinanciamiento. En estos casos, podría ser necesario reestructurar la deuda, es decir, renegociar las condiciones de los préstamos.
La reestructuración suele utilizarse como último recurso. Se trata de un proceso complejo que requiere el acuerdo de acreedores nacionales y extranjeros, y que implica la distribución de la carga entre las distintas partes (por ejemplo, entre residentes y bancos en la mayoría de las reestructuraciones nacionales). Puede generar importantes costos económicos y se dan riesgos de reputación y problemas de coordinación.
Pero, cuando se combina con la consolidación fiscal, puede reducir significativamente los coeficientes de endeudamiento, en promedio, hasta 8 puntos porcentuales o más tras 5 años en los mercados emergentes y los países de ingreso bajo.
Por ejemplo, el coeficiente de endeudamiento de Seychelles era superior al 180% en 2008, cuando empezó la crisis financiera mundial. Tras las reestructuraciones de la deuda tanto con acreedores oficiales del Club de París como con acreedores privados externos, que implicaron una importante reducción del valor nominal de la deuda, este coeficiente se redujo con fuerza hasta el 84% en 2010. Una política fiscal prudente, combinada con un elevado crecimiento del PIB, contribuyó a sostener la reducción de los coeficientes de endeudamiento.
También observamos que la profundidad de la reestructuración es importante. Pese a dos reestructuraciones consecutivas, la deuda pública de Belice se mantuvo elevada, lo que sugiere que, aun cuando se realice pronto, si el tratamiento no es lo suficientemente profundo, la deuda se mantendrá elevada. En cambio, los coeficientes de endeudamiento en Jamaica se redujeron de forma significativa con reestructuraciones tempranas y profundas, que conllevaron la ampliación de los plazos de vencimiento y la reducción de los pagos de cupón, en lugar de la reducción del valor nominal de la deuda. En particular, se conservó el espacio fiscal creado por el alivio del servicio de la deuda de la reestructuración, como quedó patente en su importante consolidación fiscal.
En los países que pueden afrontar una reducción moderada y gradual de los coeficientes de endeudamiento, es mejor llevar a cabo la consolidación fiscal cuando las condiciones son favorables, junto con políticas que incluyan reformas estructurales dirigidas a fomentar el crecimiento. Contar con marcos institucionales sólidos puede evitar operaciones “extraordinarias” que socaven los esfuerzos de reducción de la deuda y asegurar que los países, en efecto, acumulen reservas y reduzcan la deuda en épocas de bonanza.
Los países que afrontan crecientes presiones de financiamiento o que ya tienen tensiones por sobreendeudamiento quizá no tengan una alternativa viable a la reducción sustancial o rápida de la deuda. Probablemente estos países necesitarán una consolidación fiscal para recobrar la confianza del mercado y recuperar la estabilidad macroeconómica. Además, las autoridades también deben considerar la posibilidad de reestructurar la deuda de manera oportuna. La reestructuración, si se realiza, tendrá que ser profunda para reducir los coeficientes de endeudamiento.
Para que las reestructuraciones tengan éxito, las autoridades internacionales también deben promover mecanismos para mejorar la coordinación y la confianza entre acreedores y deudores. El Marco Común del Grupo de los Veinte para el tratamiento de la deuda debe mejorarse para que sea más previsible, intervenga antes, proporcione una moratoria de la deuda y sea más claro respecto a la comparabilidad de tratamiento.
Adrian Peralta-Alva y Prachi Mishra son economistas del FMI
Este blog se basa en el capítulo 3 de la edición de abril de 2023 de Perspectivas de la economía mundial, “Cómo atajar la creciente deuda pública”. Los autores del capítulo son Sakai Ando, Tamon Asonuma, Alexandre Balduino Sollaci, Giovanni Ganelli, Prachi Mishra (codirectora), Nikhil Patel, Adrian Peralta-Alva (codirector) y Andrea Presbitero, con el apoyo de Carlos Angulo, Zhuo Chen, Sergio García y Youyou Huang.