
Dólar oficial

El BCRA aceleró compras en febrero y sumó u$s1.555 millones mientras el dólar cayó 3,45%

Compartí esta noticia !

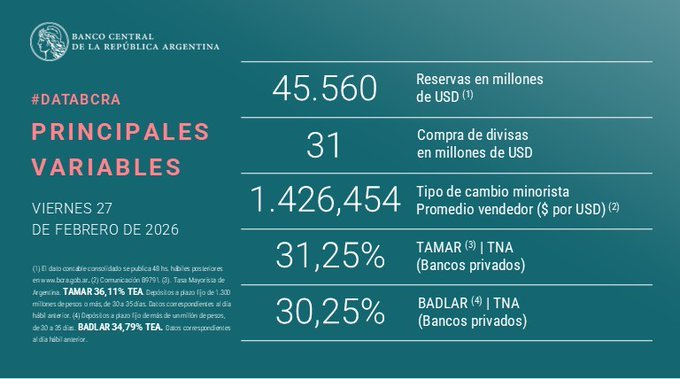
El Banco Central (BCRA) cerró febrero con una señal doble al mercado: aceleró la compra de dólares y consolidó la acumulación de reservas, al mismo tiempo que el tipo de cambio oficial registró su mayor caída mensual desde junio de 2019. En el mes, la autoridad monetaria adquirió u$s1.555 millones en el Mercado Libre de Cambios (MLC), por encima de los u$s1.157 millones de enero, y llevó el stock de reservas brutas a u$s45.560 millones.

El movimiento no es menor. Se da en el marco de la nueva etapa de bandas de flotación que ajustan sus límites por la inflación de los dos meses previos y en un contexto de volatilidad cambiaria. La combinación de dólar en baja y compras sostenidas funciona como señal de control sobre el mercado oficial, aunque la dinámica de reservas muestra matices.

Compras sostenidas y reservas con ajustes técnicos

En la última rueda del mes, el Banco Central compró u$s31 millones. Así, acumuló u$s300 millones en la semana y u$s2.712 millones en lo que va del año. Febrero consolidó el proceso iniciado en enero: intervención constante con saldo positivo.

Sin embargo, las reservas brutas registraron una caída diaria de u$s796 millones y un retroceso semanal de u$s701 millones. Según se informó, el movimiento respondió a ajustes habituales de encajes y operaciones técnicas de fin de mes. Aun así, el balance mensual arroja una mejora de u$s1.058 millones, reflejando el impacto neto de las compras oficiales.

El dato estructural es claro: el Banco Central sostiene presencia compradora en el MLC mientras intenta fortalecer el frente externo dentro del esquema de bandas. La acumulación mensual de u$s1.555 millones refuerza esa estrategia, incluso en un mes donde el volumen operado fue menor al de enero (u$s7.823 millones), aunque con un promedio diario más alto de u$s430 millones.

Volatilidad intradiaria y quiebre sobre el cierre

El dólar oficial atravesó jornadas de marcada volatilidad. Durante buena parte del día operó en torno a los $1.410, nivel que concentró el mayor volumen y actuó como referencia intradiaria. Incluso llegó a tocar máximos de $1.420.

Pero en el tramo final del MULC se aceleró la oferta, el tipo de cambio perforó los niveles defendidos durante la rueda y cerró en $1.397, cortando la racha de recuperación previa. En términos mensuales, el dólar oficial acumuló una baja de 3,45%, la más relevante desde junio de 2019.

El tipo de cambio de referencia del BCRA se ubicó en $1.408,9662. En el segmento minorista, el Banco Nación cerró en $1.420 para la venta.

En los dólares financieros también se observaron leves retrocesos: el MEP operó en $1.426, el CCL en $1.469 y el blue en $1.425. El mercado de futuros mostró un volumen elevado de u$s2.561 millones; el contrato a fin de marzo cerró en $1.433 con una tasa nominal anual implícita de 29,80%.

Impacto en el mercado y señales de política cambiaria

El esquema deja varias lecturas. Por un lado, la acumulación de reservas en un mes de baja del tipo de cambio refuerza la percepción de mayor oferta en el mercado oficial. Por otro, la caída técnica de reservas hacia el cierre recuerda que la dinámica del stock no depende exclusivamente de las compras diarias.

Para el sector financiero, el dato de u$s2.712 millones acumulados en el año consolida la estrategia de intervención. Para importadores y empresas con compromisos en moneda extranjera, la estabilidad cambiaria ofrece previsibilidad en el corto plazo. Para los operadores de futuros, la tasa implícita de 29,80% anual marca expectativas moderadas de deslizamiento.

El Banco Central parece haber encontrado margen para intervenir con saldo comprador sin presionar al tipo de cambio hacia arriba. En un contexto de bandas ajustadas por inflación, ese equilibrio resulta clave para la credibilidad del esquema.

La incógnita ahora pasa por la sostenibilidad del ritmo de compras y la evolución de los flujos en marzo, cuando se disipen los movimientos técnicos de fin de mes. El mercado ya tomó nota de la señal: dólar en baja y reservas en recuperación mensual. Lo que resta ver es si el sendero se consolida o enfrenta nuevas tensiones.
Compartí esta noticia !

ADRs se desploman hasta 24% en febrero y el riesgo país supera los 570 puntos en medio de tensión financiera

Compartí esta noticia !

Febrero dejó una señal contundente para el mercado argentino: los ADRs se hundieron hasta 24% en Wall Street y el riesgo país volvió a ubicarse en torno a los 571 puntos básicos, borrando toda la baja acumulada en el año. El deterioro de los activos ocurre en un contexto de compresión de tasas, inyección de liquidez en pesos y una dinámica cambiaria más volátil, mientras el Congreso avanza con la aprobación final de la reforma laboral.

El movimiento no es aislado. Combina frente externo inestable, presión leve sobre el dólar y un esquema financiero que perdió parte del atractivo de las colocaciones en moneda local tras la última licitación del Tesoro. La lectura política es inevitable: el mercado reevalúa riesgo en medio de definiciones institucionales y ajustes en la estrategia monetaria.

Bonos en baja y liquidez en expansión

En Nueva York, los bonos soberanos en dólares registraron caídas generalizadas de hasta 0,9%, encabezadas por el Bonar 2035 (-0,9%) y el Bonar 2041 (-0,8%), mientras el Global 2041 avanzó apenas 0,1%. En el mes, los títulos en dólares acumularon una baja aproximada de 0,7%.

La consecuencia directa fue el repunte del riesgo país, que se ubica en torno a los 571 puntos básicos, por encima del cierre de 2025. Es un dato sensible: encarece el financiamiento y reabre interrogantes sobre la sostenibilidad del sendero financiero.

En paralelo, los títulos en pesos mostraron un comportamiento alineado con la estrategia del Tesoro y del Banco Central, que implicó inyección de liquidez vía acumulación de reservas. Tras la última subasta, el Tesoro inyectará $0,5 billones y el Banco Central elevó los repos a un día hasta $1,96 billones. Las tasas recortaron a lo largo de toda la curva: la caución descendió de 26,1% TNA a 22,0% TNA y la curva de tasa fija en pesos cerró en torno a 2,5% TEM.

La compresión de tasas redujo el atractivo relativo de las colocaciones en moneda local. En ese marco, el dólar oficial mostró una suba moderada en las últimas ruedas y el mercado empezó a exhibir mayor sensibilidad.

Acciones argentinas en Wall Street: el mes más duro del año

El golpe más visible se dio en la renta variable. Los ADRs de empresas argentinas cayeron casi en su totalidad en la última rueda, con Grupo Supervielle (-6,3%), Banco Macro (-6,2%) y BBVA Argentina (-5,3%) liderando las pérdidas. Solo Telecom logró avanzar marginalmente (+0,1%).

En el acumulado mensual, la caída alcanza hasta 24%, encabezada por BBVA Argentina. El contexto internacional aportó volatilidad adicional: el fallo de la Corte Suprema de Estados Unidos que determinó que Donald Trump había excedido su autoridad al imponer aranceles generalizados añadió ruido a los mercados globales.

A nivel local, el S&P Merval retrocedió 3,1% en la última rueda hasta los 2.669.266,060 puntos en pesos. Medido en dólares, cayó 2,9% hasta 1.807,85 puntos. En el mes, la bolsa porteña se desplomó 16,6% en moneda local y 15,6% en dólares. Banco Macro encabezó las bajas del día (-6,6%), seguido por Grupo Supervielle (-6,2%) e YPF (-4,5%), mientras que Bolsas y Mercados Argentinos avanzó 1,4%.

La magnitud del ajuste sugiere algo más que una simple toma de ganancias. Los inversores reducen exposición en activos argentinos en un escenario de menor rendimiento en pesos, mayor volatilidad cambiaria y definiciones legislativas en curso.

Reforma laboral y señales políticas al mercado

El Senado se dispone a dar la aprobación final a la reforma laboral, luego de que la Cámara Baja avanzara con el proyecto tras retirar el artículo 44 que establecía reducciones en la remuneración por licencias médicas según circunstancias de enfermedad o accidente. La sesión se desarrolla mientras miles de personas se movilizan en contra del proyecto.

El mercado observa de cerca ese desenlace. La reforma laboral se inscribe dentro de una agenda de cambios estructurales que busca enviar señales de previsibilidad al sector productivo. Sin embargo, la volatilidad financiera de febrero muestra que las expectativas no se sostienen solo con reformas en trámite: también pesan la liquidez, las tasas y el frente externo.

El repunte del riesgo país, la caída de los ADRs y el retroceso del Merval en dólares configuran una advertencia. La compresión de tasas alivió el costo financiero interno, pero al mismo tiempo alteró el equilibrio de incentivos en el mercado.

Febrero cierra con una fotografía incómoda para los activos argentinos. La incógnita ahora es si marzo traerá recomposición o si el ajuste financiero marcará un punto de inflexión en la relación entre política económica y mercado.

Compartí esta noticia !

El dólar oficial cayó 3,5% en febrero y marcó la mayor baja mensual desde 2019

Compartí esta noticia !

El dólar oficial cerró febrero con una caída de 3,5% mensual y firmó así la mayor baja en más de seis años y medio. Para encontrar un descenso de esa magnitud hay que remontarse a junio de 2019. El movimiento no pasó inadvertido: en un mercado acostumbrado a tensiones cambiarias, la corrección bajista funciona como señal política y económica al mismo tiempo.

El tipo de cambio mayorista terminó el mes en $1.397, luego de algunas ruedas de rebote sobre el cierre. En el segmento minorista, el Banco Nación lo ubicó en $1.420, mientras que el promedio de entidades bancarias informado por el BCRA lo estableció en $1.426,454. En paralelo, el dólar blue culminó en $1.425; el dólar cripto operó en $1.453,68 según Bitso; el MEP se posicionó en $1.427,01 y el CCL en $1.471,92.

El dato central no es sólo la baja nominal. Es el mensaje implícito: el mercado cambiario atravesó un mes atípico en comparación con la dinámica de los últimos años, donde predominaban las presiones alcistas. La pregunta ahora es si se trata de un reordenamiento coyuntural o del inicio de una fase de mayor estabilidad.

Compras en el mercado y caída de reservas: el doble movimiento del BCRA

En paralelo a la baja del dólar oficial, el Banco Central acumuló 37 jornadas consecutivas con compras de divisas en el Mercado Libre de Cambios (MLC). Sin embargo, el ritmo comenzó a moderarse. El jueves 26 de febrero la autoridad monetaria adquirió u$s41 millones, el menor monto diario desde el 2 de febrero (u$s39 millones) y por debajo del promedio de los cinco días hábiles previos (u$s94 millones).

Según datos citados por Portfolio Personal Inversores (PPI), el acumulado semanal ascendió a u$s269 millones y el total del año a u$s2.682 millones.

No obstante, mientras el Central sostuvo compras en el mercado oficial, las reservas brutas internacionales retrocedieron u$s749 millones, luego de haber alcanzado en la semana un récord desde 2019. Desde fuentes oficiales explicaron que la caída respondió a pagos de deuda a organismos por u$s30 millones, baja de cotizaciones por otros u$s30 millones, un pago de deuda provincial y el inicio de movimientos bancarios de fin de mes, que suelen impactar negativamente en el stock.

Ese doble movimiento —acumulación en el MLC y caída en reservas brutas— refleja la complejidad del equilibrio cambiario. El Banco Central interviene y compra, pero las obligaciones externas y las variaciones contables erosionan parte de ese esfuerzo.

Impacto en el mercado y señales al sistema financiero

La baja del dólar oficial y la relativa convergencia con los tipos de cambio paralelos reducen, al menos transitoriamente, la presión sobre las brechas cambiarias. El blue cerró apenas por encima del minorista del Banco Nación y el MEP prácticamente alineado con el promedio bancario, mientras que el CCL se mantuvo en niveles más elevados.

Para el sector financiero, la señal es clara: el tipo de cambio oficial mostró capacidad de retroceso en un contexto de compras sostenidas del BCRA. Para empresas importadoras y sectores con exposición a insumos dolarizados, la estabilidad —e incluso la baja— puede aliviar costos en el corto plazo. Para exportadores, en cambio, la dinámica abre interrogantes sobre el ritmo futuro del crawling o la política cambiaria.

El mercado también observa el ritmo de compras. La desaceleración en el volumen diario podría interpretarse como una fase de menor oferta o como una estrategia más prudente de intervención. En cualquier caso, el dato de u$s2.682 millones acumulados en el año marca un punto de partida relevante para la política de reservas.

Un febrero atípico y un nuevo test para la estrategia cambiaria

El descenso mensual de 3,5% rompe una inercia prolongada de depreciaciones o saltos cambiarios. No se trata de un dato menor en términos políticos: la estabilidad cambiaria es un componente central de cualquier estrategia de desinflación y de reconstrucción de expectativas.

Sin embargo, la caída simultánea de reservas brutas recuerda que el frente externo sigue condicionado por pagos de deuda y movimientos financieros estacionales. La dinámica de marzo y abril mostrará si la baja de febrero fue una excepción estadística o el anticipo de un nuevo esquema más estable.

Por ahora, el mercado registra un mes que no encaja en la lógica de los últimos años. Y eso, en materia cambiaria, siempre abre un nuevo capítulo.

Compartí esta noticia !

El S&P Merval sufrió su mayor caída diaria en casi tres semanas mientras el dólar oficial volvió a subir

Compartí esta noticia !

El mercado financiero local inició febrero con señales mixtas y mayor volatilidad. El S&P Merval registró este lunes su mayor caída diaria en casi tres semanas, con un retroceso del 2,9% en pesos y del 2,5% medido en dólares, en una jornada marcada por bajas generalizadas en acciones y ADRs. Al mismo tiempo, el dólar oficial retomó la senda alcista y cerró en máximos de más de dos semanas, aunque todavía se mantiene dentro de la banda cambiaria. En ese contexto, los bonos soberanos operaron de manera mixta y el riesgo país se sostuvo por debajo de los 500 puntos básicos, una señal que el mercado sigue leyendo como clave para las perspectivas financieras de corto plazo.

Acciones, ADRs y bonos: un arranque de febrero en rojo

El S&P Merval cayó 2,9% en pesos hasta los 3.106.672,19 puntos básicos, acumulando su cuarto descenso consecutivo. Medido en dólares al tipo de cambio contado con liquidación, el índice cedió 2,5% y se ubicó en 2.087,76 puntos, profundizando la tendencia bajista del inicio del mes.

Las caídas más pronunciadas dentro del panel líder se observaron en Sociedad Comercial del Plata (-7,4%), Banco Supervielle (-5,2%), Edenor (-4,6%) y Loma Negra (-4,5%). Las únicas subas correspondieron a Ternium (+1,2%), Transener (+0,2%) y Byma (+0,2%), que lograron desmarcarse parcialmente del clima negativo general.

En Nueva York, los ADRs argentinos también operaron mayoritariamente en baja. Entre los retrocesos más relevantes se destacaron Grupo Supervielle (-5%), Telecom Argentina (-3,2%), Banco Macro (-3%) y YPF (-3%). Nuevamente, Ternium fue la excepción positiva con una suba del 2,9%, acompañada por Tenaris (+0,7%).

En el mercado de renta fija, los bonos soberanos en dólares exhibieron un comportamiento mixto. Las subas estuvieron lideradas por el Global 2035 (+0,6%) y el Global 2046 (+0,21%), mientras que las principales caídas se registraron en el Global 2038 (-0,35%) y el Global 2030 (-0,13%). En tanto, los bonos ajustados por CER operaron a la baja, con una caída destacada del PARP (-2,5%), mientras que las pocas subas se observaron en TX26 (+0,1%) y TX27 (+0,2%). En el segmento de tasa fija, sobresalió la baja del 1,1% del TO26.

Como resultado de estos movimientos, el riesgo país cerró en 494 puntos básicos, tras tocar un mínimo intradiario de 491. Desde Portfolio Personal Inversores señalaron que “nuestra tesis es que el equipo económico apunta a un riesgo país en el rango de 400/450 puntos básicos antes de salir al mercado”. En la misma línea, el economista Gustavo Ber sostuvo que “los operadores intentan anticipar las estrategias de financiamiento —dado que no se planean emisiones en el exterior a corto plazo— que podría estar evaluando el equipo económico”.

Dólar oficial en alza y mayor holgura dentro de la banda cambiaria

En paralelo a la corrección de los activos financieros, el dólar oficial volvió a subir y encadenó su segunda suba consecutiva en el segmento mayorista. El tipo de cambio avanzó $4 (+0,3%) y cerró en $1.451, acumulando siete ruedas sin retrocesos y ubicándose todavía a un 8,1% del techo de la banda cambiaria, que este lunes se situó en $1.567,85 tras una ampliación del 2,4% durante enero, en línea con la inflación de noviembre.

Durante la última semana, el dólar mayorista había avanzado $14 (+1%), con un volumen operado este lunes de u$s305,1 millones. En el segmento minorista, el dólar cerró a $1.420,16 para la compra y $1.471,30 para la venta, según el promedio de entidades financieras publicado por el Banco Central (BCRA), con una suba diaria del 0,4%. En el Banco Nación, la divisa finalizó en $1.470 para la venta, un avance del 0,3%, mientras que el dólar tarjeta o turista se ubicó en $1.911, al aplicar el recargo del 30% deducible del Impuesto a las Ganancias.

Entre los dólares financieros, el MEP cayó 0,7% hasta $1.450,23 y el contado con liquidación retrocedió 0,3% a $1.489,22. En el mercado informal, el dólar blue bajó con fuerza y cerró en $1.450 para la venta, su nivel más bajo desde el 12 de diciembre.

En el mercado de futuros, los contratos de dólar cerraron con mayoría de subas y el mercado “pricea” que el tipo de cambio mayorista alcanzará los $1.479,5 a fines de febrero. El volumen operado en este segmento llegó a u$s258 millones.

Reservas, política económica y la agenda que mira el mercado

El esquema cambiario continuó mostrando resultados positivos para el Gobierno, con una fuerte acumulación de reservas durante enero. El BCRA encadenó 20 jornadas consecutivas de compras y sumó u$s1.157 millones en el mes, el mayor registro desde febrero de 2025. Solo la semana pasada, la autoridad monetaria compró u$s179 millones, en un contexto de mayor calma financiera.

Según el equipo de Research de Puente, las compras de divisas llevaron las reservas a niveles máximos desde 2021, con un pico cercano a los u$s46.200 millones, antes de cerrar enero en torno a los u$s44.500 millones. En paralelo, los bonos soberanos en dólares marcaron nuevos máximos durante el mes y el riesgo país perforó los 500 puntos básicos, favorecido por las compras del BCRA y un dólar global algo más débil, que también impulsó a los mercados emergentes.

La política económica mantiene al anclaje cambiario como uno de los pilares del proceso de desinflación, con condiciones de liquidez estrictas. Esta estrategia quedó reflejada en la última licitación del Tesoro, donde se pagó premio sobre el mercado secundario para absorber pesos.

De cara a las próximas semanas, el mercado seguirá de cerca tres variables clave: el ritmo de acumulación de reservas, los pagos del Tesoro al Fondo Monetario Internacional por u$s810 millones y el avance del debate de las reformas estructurales que comenzarán a tratarse en el Congreso durante febrero. La combinación de estos factores será determinante para definir si la reciente corrección de los activos se consolida o si el mercado logra retomar una dinámica más favorable.

Compartí esta noticia !

La compra de dólares superó los USD 26.000 millones en el mercado oficial

Compartí esta noticia !

La salida parcial del cepo cambiario reactivó con fuerza la demanda de dólares en el mercado oficial. Desde la flexibilización de los controles, los argentinos compraron divisas por más de USD 26.392 millones, en un proceso sostenido de dolarización de carteras que tuvo su punto más alto en septiembre, en pleno clima preelectoral. Descontadas las ventas, las compras netas alcanzaron los USD 22.714 millones, de acuerdo con los datos oficiales del Banco Central de la República Argentina (BCRA), lo que vuelve a poner en el centro del debate el impacto macroeconómico, financiero y político de la liberalización cambiaria.

El fenómeno refleja tanto un cambio regulatorio relevante como una respuesta clásica del sector privado frente a la incertidumbre política y económica, con implicancias directas sobre el balance cambiario, las reservas y la dinámica de la cuenta corriente.

Dolarización tras el levantamiento del cepo: magnitud y evolución mensual

Según el informe de Evolución del Mercado de Cambios y Balance Cambiario del BCRA, desde la salida parcial del cepo las compras brutas de dólares en el mercado formal sumaron USD 26.392 millones, mientras que las ventas totalizaron USD 3.678 millones, lo que arroja un saldo neto comprador de USD 22.714 millones.

Si se incorpora la categoría de “transferencias de divisas sin fines específicos” del sector privado no financiero, el monto total asciende a USD 32.870 millones desde la flexibilización de los controles cambiarios.

Abril fue el primer mes completo tras el levantamiento del cepo. En ese período, alrededor de un millón de personas humanas accedieron al mercado oficial y compraron USD 2.077 millones. La demanda se aceleró en los meses siguientes:

  • Mayo: USD 2.283 millones
  • Junio: USD 2.468 millones
  • Julio: USD 3.473 millones

En agosto se registró una corrección a la baja, con compras por USD 2.448 millones, aunque el quiebre se produjo en septiembre, cuando la demanda alcanzó el máximo del período con USD 5.130 millones. El salto coincidió con el incremento de la incertidumbre previa a las elecciones legislativas, un comportamiento recurrente en la dinámica cambiaria argentina.

En octubre, mes de los comicios, la dolarización se mantuvo elevada con compras por USD 4.731 millones. El ajuste llegó en noviembre, cuando las compras brutas cayeron a USD 1.597 millones, el nivel más bajo desde la salida del cepo, con la participación de 1,1 millones de personas. En diciembre, sin embargo, el interés por la moneda extranjera volvió a repuntar: cerca de 1,5 millones de argentinos adquirieron USD 2.186 millones.

Impacto en el balance cambiario y el rol del sector externo

En términos agregados, el Sector Privado no Financiero registró en diciembre una compra neta de USD 978 millones, explicada principalmente por la demanda de billetes de las personas humanas. Ese movimiento fue parcialmente compensado por los ingresos del complejo oleaginoso-cerealero, que aportó USD 1.139 millones netos por comercio de bienes.

El balance cambiario de diciembre cerró con un déficit de cuenta corriente de USD 1.565 millones, resultado de egresos netos en Ingreso Primario (USD 1.243 millones) y Servicios (USD 771 millones), compensados en parte por ingresos netos del comercio de bienes por USD 426 millones.

En comercio exterior, las exportaciones canalizadas por el mercado de cambios alcanzaron USD 6.118 millones, mientras que las importaciones sumaron USD 5.692 millones. El BCRA destacó además que el stock de deuda comercial por anticipos y prefinanciaciones se redujo en aproximadamente USD 1.500 millones durante el mes, un dato relevante en términos de normalización de flujos financieros.

Servicios, turismo y elecciones: señales de comportamiento del ahorro

Por el lado de los servicios, el déficit estuvo explicado principalmente por viajes y consumos con tarjeta en el exterior, con egresos netos por USD 445 millones. No obstante, el Banco Central subrayó que el 70% de esos consumos fue cancelado directamente con dólares propios, lo que atenúa el impacto sobre el mercado cambiario oficial y reduce la presión directa sobre las reservas.

En conjunto, los datos confirman que la flexibilización cambiaria reactivó el acceso al mercado formal, pero también dejó en evidencia la persistencia de la dolarización como estrategia de resguardo de valor. El pico de septiembre y la demanda sostenida en meses electorales refuerzan la lectura política del fenómeno y anticipan que, aun con cambios regulatorios, el comportamiento del ahorro continúa fuertemente condicionado por las expectativas macroeconómicas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin