Economía

Palabras claras con Adolfo del Cueto Aramburu: el futuro de la asesoría financiera

Compartí esta noticia !

En un momento en el que la incertidumbre económica convive con nuevas oportunidades de inversión, la asesoría financiera está entrando a una etapa de redefinición. Adolfo del Cueto Aramburu plantea que el futuro del sector ya no se sostiene únicamente en “recomendar productos”. Hoy, es acompañar decisiones, ordenar objetivos y construir estrategias con reglas entendibles, seguimiento continuo y criterios que resistan escenarios complejos.

Esta conversación sobre el porvenir de la asesoría financiera —con especial atención al mercado mexicano, el pulso latinoamericano y las señales que también llegan desde Estados Unidos— se enmarca en una idea sencilla: cuando el contexto se vuelve más retador, la claridad se vuelve más valiosa. Para del Cueto, ese valor se materializa en tres prioridades: educación financiera aplicada, asesoría basada en objetivos y gestión de riesgos con disciplina.

Una industria que está cambiando… y clientes que también cambiaron

La asesoría financiera se encuentra en una transición visible: la información se volvió abundante, las plataformas digitales multiplicaron opciones y el inversionista —desde el primerizo hasta el sofisticado— se acostumbró a comparar, cuestionar y exigir explicaciones más claras. Esto no elimina el rol del asesor; lo vuelve más relevante cuando hace bien su trabajo.

Adolfo del Cueto subraya que el cambio central está en la expectativa del cliente: hoy busca orden, metodología y comunicación directa, no únicamente acceso. La asesoría financiera, en este nuevo estándar, debe demostrar que entiende el contexto (inflación, ciclos, volatilidad, tendencias sectoriales) pero, sobre todo, que sabe traducirlo en decisiones concretas: qué hacer, cuándo hacerlo y por qué.

En México, esta necesidad se intensifica porque conviven perfiles muy distintos: personas que apenas se acercan al ahorro formal, familias que desean proteger patrimonio, empresarios que requieren planeación y estructuras, y profesionistas que necesitan balancear metas con liquidez. En Latinoamérica, el reto es similar: mercados con oportunidades, pero con episodios de incertidumbre que exigen mayor preparación emocional y técnica.

Del “consejo” al acompañamiento: el asesor como traductor del riesgo

Del Cueto sostiene que el futuro de la asesoría se construye cuando el asesor deja de hablar en códigos y empieza a explicar con precisión: rendimiento esperado vs. riesgo, horizonte de tiempo, liquidez, diversificación, costos y supuestos. En la práctica, eso implica elevar el estándar de trabajo:

  • Diagnóstico real: objetivos, ingresos, obligaciones, tolerancia al riesgo y prioridades.
  • Planeación con etapas: corto, mediano y largo plazo; no todo se invierte igual.
  • Diversificación con lógica: evitar concentraciones por moda, emoción o urgencia.
  • Seguimiento constante: la estrategia no se “entrega”; se administra.
  • Reglas por escrito: criterios para ajustar, rebalancear o pausar decisiones.

El punto de fondo es que la asesoría financiera se está moviendo hacia un modelo más profesionalizado y menos improvisado. La disciplina es lo que separa la asesoría útil de la asesoría que solo tranquiliza en el corto plazo.

Tecnología: aliada, no sustituto

La tecnología ya es parte del día a día de la industria: análisis más rápido, acceso a mercados, portales de consulta, automatización de reportes y herramientas que facilitan el seguimiento. Sin embargo, del Cueto advierte que el futuro no es “asesor vs. tecnología”, sino asesor con tecnología.

La razón es sencilla: las herramientas procesan datos, pero la vida financiera de una persona o de una empresa tiene matices. Las decisiones relevantes (comprar una casa, vender un negocio, planear herencias, proteger liquidez, definir riesgo) necesitan criterio, contexto y comunicación. Se trata de usar lo digital para ser más eficiente, pero mantener lo humano para dar dirección.

En este panorama, la asesoría que crece será la que combine:

  • Procesos digitales (orden, trazabilidad, seguimiento).
  • Comunicación comprensible (sin tecnicismos innecesarios).
  • Planificación basada en metas (no en impulsos del mercado).

Confianza: el activo que define el futuro del sector

La asesoría financiera, por su naturaleza, descansa en un intangible: la confianza. Del Cueto plantea que, a futuro, la confianza ya no se ganará con promesas, sino con método y transparencia. En otras palabras: explicar cómo se toman decisiones, cómo se gestionan riesgos, qué costos existen y qué escenarios podrían afectar resultados.

Más que “vender tranquilidad”, el asesor debe demostrar que tiene un sistema para navegar:

  • Periodos de volatilidad.
  • Cambios en el ciclo económico.
  • Movimientos de tasas.
  • Tensiones geopolíticas y comerciales.
  • Riesgos de concentración y liquidez.

En México y LATAM, donde la confianza institucional y la experiencia financiera pueden variar mucho entre segmentos, el asesor tiene una responsabilidad adicional: educar sin condescendencia y proponer rutas realistas, evitando soluciones mágicas o “todo o nada”.

México como punto de oportunidad: asesoría para patrimonio y empresa

Del Cueto considera que el futuro de la asesoría financiera en México crecerá en dos grandes frentes:

  1. Personas y familias que quieren planificar sin improvisar: ahorro, inversión, protección, metas y sucesión patrimonial.
  2. Empresas y emprendedores que necesitan ordenar finanzas, gestionar liquidez y tomar decisiones estratégicas con visión de largo plazo.

En ambos casos, se necesita primero estructura y después crecimiento. Primero liquidez y protección, luego expansión. Primero orden, luego sofisticación.

Este enfoque también ayuda a combatir un problema frecuente: tomar decisiones desde el ruido del corto plazo. Cuando el mercado se mueve, es fácil reaccionar tarde o desde el miedo.

Lo que también enseña Estados Unidos: señales, ciclos y hábitos de disciplina

El entorno estadounidense suele marcar tendencias por tamaño de mercado, innovación financiera y sensibilidad del capital a cambios económicos. Sin entrar en cifras ni afirmaciones específicas, del Cueto retoma una lección general: los ciclos cambian, pero la disciplina permanece.

Cuando el dinero se vuelve más selectivo, cuando el mercado se vuelve más exigente o cuando la volatilidad se intensifica, la diferencia está en cómo se estructura el portafolio y cómo se administra el riesgo. Ese aprendizaje sirve para México y LATAM: no se trata de adivinar el futuro, sino de construir estrategias que no dependan de un solo escenario.

Un nuevo estándar: claridad, ética operativa y visión de largo plazo

Para Del Cueto, el futuro de la asesoría financiera se define por un estándar simple: el cliente debe poder entender lo esencial sin perder rigor. Eso incluye:

  • Explicaciones claras sobre riesgos y costos.
  • Estrategias alineadas a objetivos, no a impulsos.
  • Seguimiento y comunicación continua.
  • Planeación patrimonial con orden y realismo.
  • Criterios de decisión documentados y consistentes.

La asesoría deja de ser un evento y se convierte en un proceso. Y ese proceso es el que permite tomar mejores decisiones cuando el entorno se vuelve incierto.

Sobre Adolfo del Cueto Aramburu

Adolfo del Cueto Aramburu participa en la conversación pública sobre economía, inversión y asesoría financiera con un enfoque centrado en claridad, disciplina y gestión responsable del riesgo. Su planteamiento sobre el futuro del sector se resume en una idea: la asesoría valiosa es la que acompaña, explica y construye estrategia, en lugar de prometer atajos.

Compartí esta noticia !

La confianza en el Gobierno cae 12,1% en abril y profundiza su peor racha del año

Compartí esta noticia !

La confianza en el Gobierno nacional volvió a deteriorarse en abril y acumuló su cuarta caída consecutiva en lo que va de 2026. Según el Índice de Confianza en el Gobierno (ICG) elaborado por la Escuela de Gobierno de la Universidad Torcuato Di Tella, el indicador se ubicó en 2,02 puntos, con una baja del 12,1% respecto de marzo, la más pronunciada del año.

El dato consolida una tendencia descendente que se inició en enero y que ya acumula una contracción del 17,9% desde fin de 2025. En términos políticos, el retroceso impacta sobre la evaluación de la gestión en un momento donde el Gobierno enfrenta tensiones económicas y desafíos en la consolidación de expectativas.

Qué mide el índice y cómo se interpreta

El ICG se construye desde 2001 en base a encuestas de opinión pública a nivel nacional y se expresa en una escala de 0 a 5 puntos. Evalúa cinco dimensiones: evaluación general del gobierno, honestidad, eficiencia, capacidad y preocupación por el interés general.

En abril, todos los componentes registraron caídas. El subíndice de eficiencia fue el más afectado, con un descenso del 21,4% y un valor de 1,87 puntos, ubicándose entre los niveles más bajos de la actual gestión.

En comparación histórica, el nivel actual se encuentra levemente por debajo del registrado en abril de 2018 durante la gestión de Mauricio Macri (2,07 puntos) y por encima del de abril de 2022 bajo el gobierno de Alberto Fernández (1,44 puntos).

Deterioro generalizado y señales en segmentos clave

El informe muestra que la caída no fue homogénea, aunque sí generalizada: Se registraron bajas en todas las regiones del país, incluso en el interior, que mantiene el nivel más alto de confianza (2,22 puntos). El segmento de entre 30 y 49 años presentó la mayor contracción (-16,7%). Entre los hombres, la caída fue más marcada (-16,9%) que entre las mujeres (-4,1%). Por nivel educativo, quienes tienen estudios secundarios registraron la mayor baja (-19%).

En contraste, el grupo de 18 a 29 años volvió a mostrar el nivel más alto de confianza (2,27 puntos), aunque dentro de un contexto general de retroceso.

Desgaste en la percepción de gestión

El dato central del informe es el deterioro en la percepción de eficiencia, un indicador directamente asociado a la capacidad de gestión. La caída simultánea en los cinco componentes sugiere un debilitamiento más amplio en la valoración del Gobierno.

A nivel político, el índice funciona como termómetro de legitimidad en la opinión pública. La secuencia de cuatro bajas consecutivas, con una aceleración en abril, introduce un factor de presión sobre la agenda oficial, en particular en un contexto donde las variables económicas comienzan a mostrar volatilidad.

El promedio del índice durante la actual gestión descendió a 2,42 puntos, su nivel más bajo, lo que refuerza la señal de desgaste acumulado.

Expectativas como variable crítica

El informe también vincula la confianza con las expectativas económicas. El nivel más alto del ICG se mantiene entre quienes creen que la situación económica mejorará en el próximo año (4,03 puntos), aunque con una leve baja.

En cambio, quienes esperan estabilidad o deterioro muestran niveles significativamente menores de confianza, lo que sugiere una relación directa entre expectativas económicas y respaldo al Gobierno.

Este cruce introduce un elemento clave: la evolución de la economía aparece como variable determinante para revertir o profundizar la tendencia.

Interior con mayor respaldo, pero en retroceso

Aunque el estudio no desagrega datos específicos para Misiones, el comportamiento del interior del país —donde se ubican las provincias del NEA— muestra el nivel de confianza más alto, aunque también en descenso.

Esto sugiere que, si bien el respaldo relativo es mayor fuera del AMBA, la caída es transversal y no distingue territorios, lo que podría tener implicancias en la construcción de apoyos federales.

Qué mirar

La dinámica del ICG abre interrogantes sobre la evolución de la confianza en el corto plazo. Entre las variables a seguir aparecen: La evolución de los indicadores económicos y su impacto en las expectativas. La capacidad del Gobierno para revertir la percepción sobre eficiencia. El comportamiento de los segmentos donde la caída fue más pronunciada.

La tendencia descendente, con una aceleración en abril, marca un punto de inflexión en la percepción pública, aunque su proyección dependerá de factores aún en desarrollo.

Compartí esta noticia !

Argentina y Paraguay sellan un acuerdo para atraer inversiones y reactivar el comercio bilateral

Compartí esta noticia !

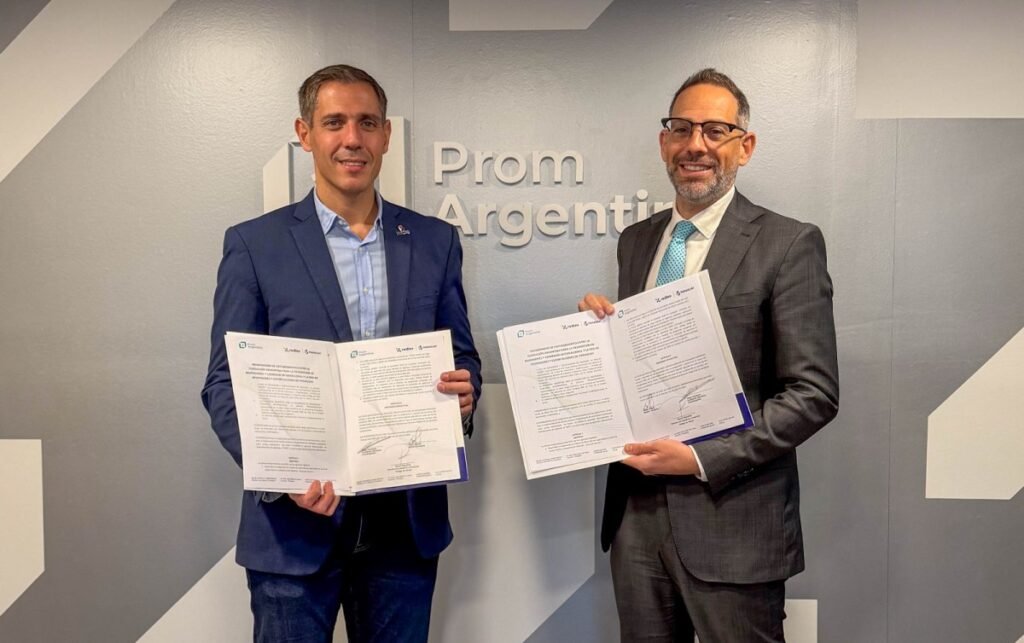
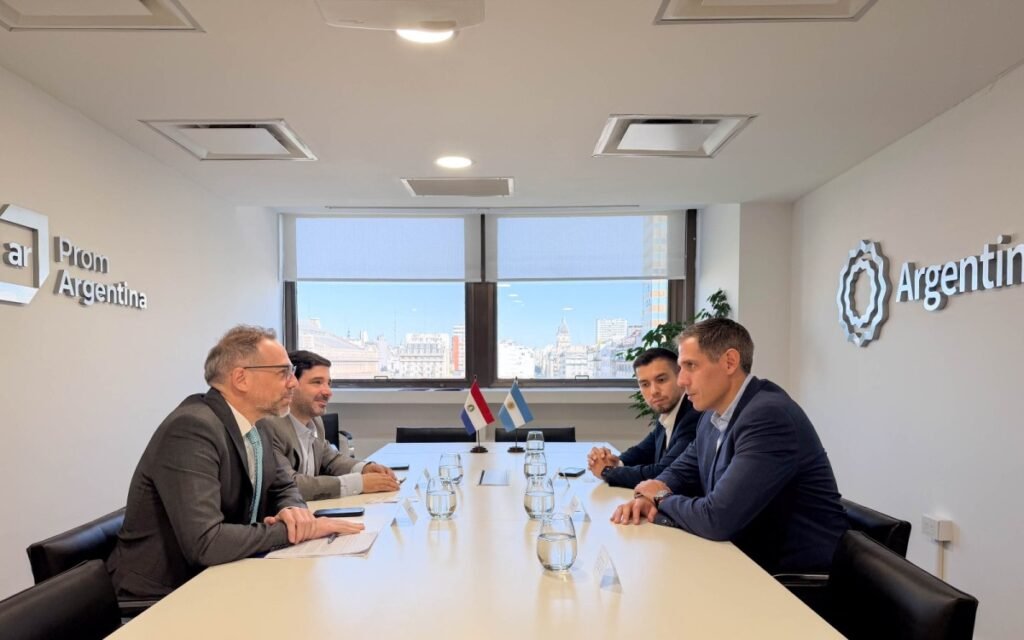
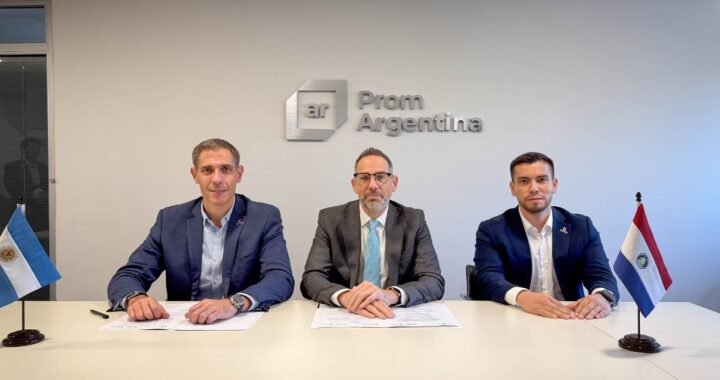
Argentina y Paraguay avanzaron en la firma de un Memorándum de Entendimiento (MOU) entre PromArgentina y REDIEX, en un gesto que apunta a reforzar el clima de inversión y profundizar el comercio bilateral. La firma se concretó en Buenos Aires, con participación de autoridades de ambos países, en una instancia que combina agenda económica y señal política.

El dato central es el objetivo explícito: ordenar la cooperación para promover inversiones y ampliar negocios entre ambos mercados. En palabras del presidente ejecutivo de PromArgentina, Diego Sucalesca, el acuerdo busca “fomentar oportunidades de inversión mutuamente beneficiosas, planificar negocios y facilitar el intercambio de experiencias dentro de la comunidad empresarial”.

El movimiento no es aislado. Se inscribe en una estrategia más amplia de reposicionamiento regional, donde la relación con Paraguay aparece como un canal operativo dentro del Mercosur. La pregunta que queda abierta es si este tipo de acuerdos puede traducirse en flujo concreto de inversiones o si queda limitado a una señal institucional.

Un marco institucional que busca consolidarse

El entendimiento firmado entre PromArgentina —la agencia encargada de la promoción de inversiones y comercio internacional— y REDIEX —su par paraguaya— establece un esquema de cooperación formal para articular políticas y facilitar la interacción entre empresas.

Más allá del lenguaje técnico, el acuerdo apunta a reducir fricciones en la operatoria bilateral: facilitar rondas de negocios, coordinar agendas empresariales y generar condiciones más previsibles para el sector privado.

En ese marco, ambos gobiernos acordaron intensificar el comercio bilateral y promover la participación de empresas paraguayas en eventos organizados por Argentina. Uno de los primeros hitos será la posible presencia en Argentina Alimenta, la exposición global de la industria alimentaria que se realizará del 17 al 19 de noviembre en Buenos Aires.

El trasfondo institucional es claro: el Mercosur, integrado por Argentina, Paraguay, Brasil y Uruguay, sigue siendo la principal plataforma de integración económica regional. Este acuerdo bilateral funciona como una herramienta concreta dentro de ese esquema más amplio.

Comercio en expansión, pero con margen para crecer

Los números explican por qué ambos países buscan profundizar el vínculo. En 2025, Paraguay se ubicó como el 12° destino de las exportaciones argentinas, con un total de USD 1.334 millones. Dentro del Mercosur, es el segundo socio comercial, detrás de Brasil.

El intercambio tiene una estructura definida. El complejo petrolero y petroquímico lidera las exportaciones con USD 416 millones, seguido por el sector automotriz, con USD 123 millones, donde los vehículos representan el 95% del total.

Además, el crecimiento no se limita a grandes compañías. 2.098 empresas argentinas exportaron a Paraguay en 2025, lo que implica un aumento de 127 firmas respecto al año anterior. Este dato muestra una mayor capilaridad del comercio bilateral.

A nivel territorial, la provincia de Buenos Aires concentra la mayor parte de los envíos, con cerca de USD 808 millones, seguida por Santa Fe y Córdoba.

Señales hacia adentro y hacia la región

El acuerdo fortalece a los organismos técnicos de promoción comercial, que ganan centralidad en la estrategia económica. También posiciona a Paraguay como un socio prioritario en una etapa donde Argentina busca ampliar mercados sin depender exclusivamente de grandes economías.

En términos políticos, el entendimiento envía una señal de coordinación dentro del Mercosur, en un contexto donde el bloque enfrenta desafíos para consolidar una agenda común. La decisión de avanzar por la vía bilateral puede leerse como un intento de acelerar resultados sin esperar consensos más amplios.

Desde el punto de vista económico, el impacto dependerá de la capacidad de transformar estos acuerdos en operaciones concretas. La participación en ferias, las rondas de negocios y la articulación empresarial aparecen como los primeros test.

Un vínculo con potencial, pero en construcción

El acuerdo abre una nueva etapa en la relación entre Argentina y Paraguay, pero todavía en fase inicial. La clave estará en cómo evoluciona la implementación: si logra traducirse en inversiones efectivas y mayor volumen comercial o si queda en un marco de cooperación formal.

En las próximas semanas, el foco estará puesto en la ejecución: participación empresarial, concreción de negocios y continuidad del diálogo institucional. También en la capacidad de sostener esta agenda en un contexto regional donde cada país redefine sus prioridades.

El movimiento ya está hecho. Ahora resta ver si el Mercosur encuentra en estos acuerdos bilaterales un camino para reactivar su dinámica o si las tensiones internas del bloque vuelven a marcar el ritmo.

Compartí esta noticia !

El desafío del segundo trimestre: neutralizar los riesgos y potenciar las oportunidades

Compartí esta noticia !

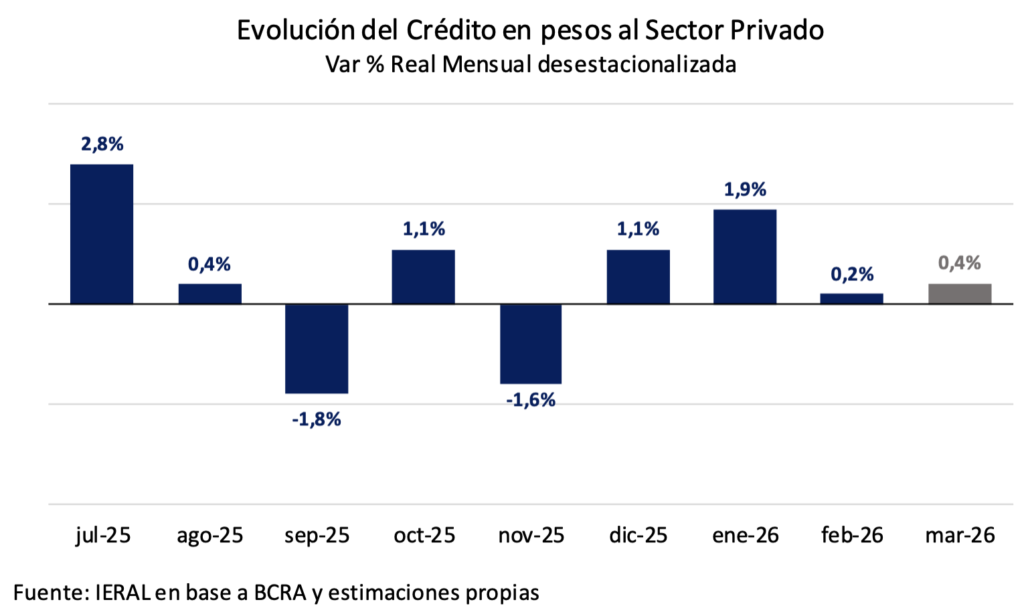
Durante el primer trimestre, el Banco Central fue exitoso en acumular adquisiciones netas de dólares en el mercado por 4,5 mil millones de dólares, pero, como la demanda de dinero no se recuperó, los pesos emitidos por esas compras fueron esterilizados por diversos instrumentos administrados por el Tesoro y el BCRA, por lo que el crédito al sector privado experimentó una modesta mejora, insuficiente para lograr dinamismo en los sectores que más empleo generan.

El escenario del segundo trimestre promete un significativo salto en la oferta de dólares por la vertiente del comercio exterior (tanto del segmento energético como del agroindustrial). Pero todavía no hay señales claras respecto a cuál habrá de ser la política en el plano monetario, si se mantendrán los mecanismos de esterilización, con el freno de mano para el crédito, o si el gobierno se animará a dejar que fluyan los pesos derivados de la compra de dólares. 

Este segundo escenario es consistente con algunas de las últimas señales, caso de una parcial reducción de encajes bancarios (todavía muy modesta), y también el sendero de tasas de interés que se sostiene desde hace algunas semanas, en torno al 20,0 % anual para las operaciones por las cuales el Central toma los excedentes de liquidez de los bancos. 

De todas maneras, subsisten dudas y el temor a que el gobierno reintroduzca la política de extrema volatilidad para las tasas de interés, tal como ocurrió en la primera parte del año. Esa precaución tiene que ver con el hecho que la tasa de inflación apunta a situarse en torno a un incómodo 3,0 % mensual en marzo y en abril. Este podría ser un riesgo en la visión del Ejecutivo, ya que hasta hace poco tiempo se enfatizaba en que acumular reservas y emitir pesos sería contraindicado para las expectativas de inflación.

Sin embargo, la Argentina es una economía bimonetaria y, asumiendo esa peculiaridad, sería conveniente que el gobierno se incline por el segundo escenario, sosteniendo tasas de interés del 20 % anual para las operaciones de cortísimo plazo dentro del sistema financiero, apostando a que:

– sea considerado un rendimiento de todos modos atractivo para los inversores que “traducen” a dólar cada operación financiera, 

– y también a que la inflación mensual retome tendencia descendente después de los picos de marzo y abril, por las razones que se detallan más abajo, 

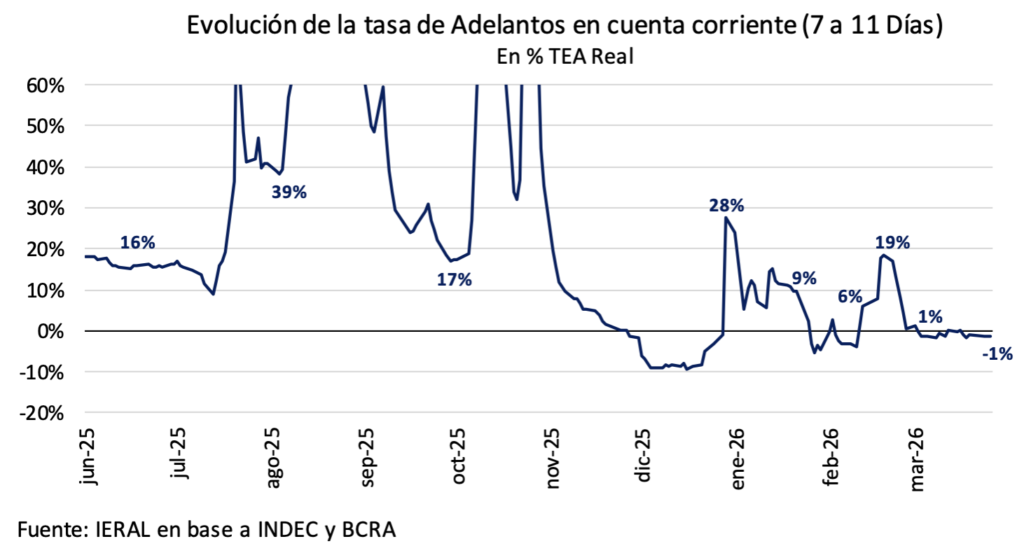
– mientras el crédito al sector privado comienza a despegar, de la mano de tasas de interés de corto plazo que han vuelto a terreno de neutralidad medidas contra la inflación, caso de los adelantos en cuenta corriente, como se observa en el gráfico adjunto

De no asumir ese camino, se corre el riesgo de no aprovechar plenamente las oportunidades que surgen del cambio del escenario internacional, y que la diferencia de 3,5 puntos porcentuales entre el rendimiento de los bonos soberanos que vencen en 2028 y los que se cancelan en 2027 sea una brecha que no pueda reducirse, lo cual obviamente complicaría sobremanera la transición del año electoral venidero, por aquello de la “profecía autocumplida”. 

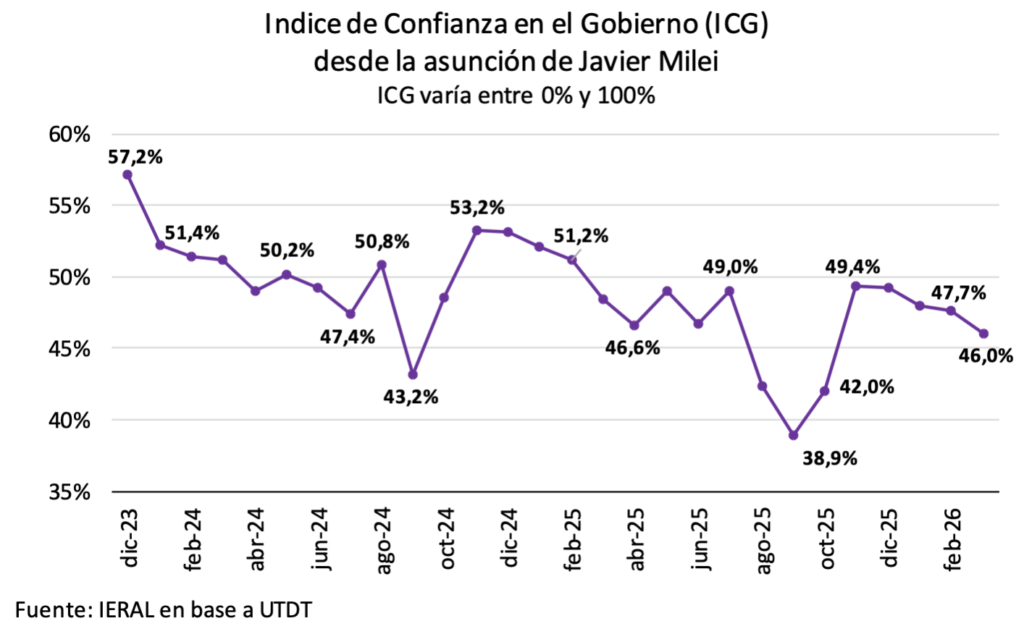
Como se analiza en el artículo “Crecimiento austero…”, si la baja de la inflación de 2024 a 2025 impactó positivamente en la confianza del consumidor en forma homogénea en todos los segmentos, en el arranque de 2026 se advierte un cambio cualitativo, con una brecha creciente entre la confianza encuestada en el conurbano y la del interior del país. Dado que la inflación no es demasiado diferente entre regiones, esa brecha puede ser atribuida a problemas originados en el mercado de trabajo, con una diferencia de 3,3 puntos porcentuales en la tasa de desempleo según se trate de ciudades con más o menos de 500 mil habitantes (8,0 % y 4,7 %, respectivamente).

Una fracción de ese fenómeno se explica por cambios estructurales que ya están en marcha, y serían inevitables “costos a pagar”; pero hay otra parte que tiene que ver con las políticas macro (un esquema monetario-cambiario de transición), que sí podrían ser modificadas, sin interferir en la reconversión productiva del país. Al contrario, podrían facilitar la marcha de esos cambios estructurales.

Agitar el riesgo político; ¿una movida efectiva?

El gobierno hizo una jugada política recientemente, al pasar a licitar simultáneamente bonos Hard dollar con vencimiento en 2027 y en 2028, dentro de la serie de los Bonar, de legislación local. Los primeros rinden 5,0 anual y los segundos 8,5 %, aproximadamente. Así, se intenta mostrar la diferencia de confiabilidad en el mercado entre la actual administración y un eventual gobierno que, asumiendo a fin de 2027, marque un retorno a las prácticas de los cepos y demás políticas de discrecionalidad.

El tema es que, en la medida que esa brecha de rendimientos se mantenga, este fenómeno terminará afectando la capacidad de manejo de la macro del actual gobierno, sea por la dificultad para extender en el tiempo los vencimientos de deuda, sea por la percepción de que las reformas estructurales en marcha no habrán de madurar antes de las próximas elecciones presidenciales y/o que la actual administración no está gestionando la economía de modo de lograr suficientes adhesiones en términos sociales. 

El riesgo de reversión de políticas no deviene sólo de campañas electorales en las que se agitan programas económicos que son parte del problema de la estanflación de 15 años, sino también de la dificultad de los gobiernos reformistas de asegurar la continuidad de esas políticas. Y tampoco debe darse por hecho que las presidenciales del año próximo se habrán de dirimir entre dos candidatos en la primera vuelta. Los porotos se “vuelven a contar” en caso de balotaje.

El “ancla cambiaria” y las expectativas

Respecto de las peculiaridades del bimonetarismo y su vínculo con los desafíos de la coyuntura, vale subrayar que;

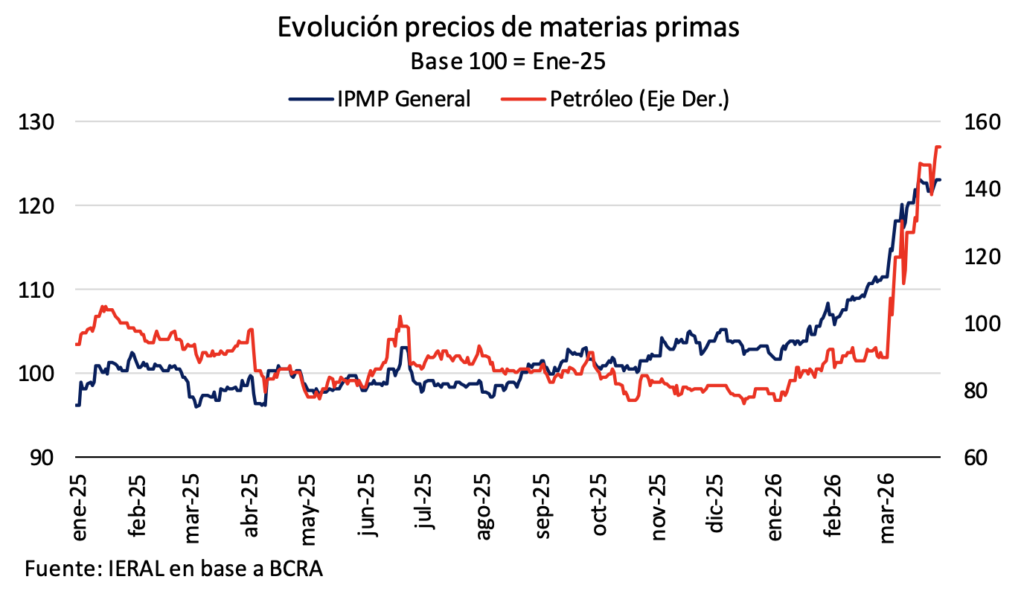
  • para la población, y su comportamiento en términos de demanda de pesos, seguramente es relevante la percepción de “abundancia de dólares” por incremento de exportaciones sustentables y/o ingreso genuino de capitales (no confundir con los meses en los que se bajaban retenciones a la soja). Y este año la balanza comercial de bienes podría llegar a 20 mil millones de dólares, de la mano de mayores volúmenes exportados y también de precios de materias primas que en el comienzo de abril se encuentran un 22,7 % por encima del promedio de 2025, con impacto positivo en la recaudación impositiva por retenciones y regalías provinciales;
  • justamente, el bimonetarismo se caracteriza por el hecho que un buen número de inversores calculan los rendimientos financieros en dólares, por lo que una tasa de interés baja en relación a la inflación puede ser considerada atractiva en términos de moneda dura, de acuerdo a las expectativas de devaluación;
  • y aun en caso que el precio del dólar rebote por mayor liquidez, ¿ese sería un disparador automático de más billetes requeridos por personas físicas? Obviamente, habrá de depender de si éste es considerado un movimiento “por única vez”, o el inicio de un ciclo alcista sostenido;
  • desde fin de 2023, pese a que se contabilizan cuatro experiencias distintas en el régimen monetario-cambiario (hasta llegar a las bandas indexadas del presente), lo que ha predominado es la utilización del “ancla cambiaria” como instrumento de estabilización. Pero,
  • la demanda de divisas por parte de individuos se mantiene desde noviembre (estimación de marzo incluida) relativamente estable en el andarivel de los 1,9 mil millones de dólares/mes. Es una cifra todavía elevada, y sería conveniente ir a un andarivel más acotado, pero, de todos modos, es un número que implica una reducción equivalente a 1,8 % del PIB (datos anualizados) respecto de las compras de dólares por personas físicas efectuadas en 2025, que alcanzaron a nada menos que 4,8 % del PIB;
  • a su vez, en el contrafáctico, ¿qué garantías hay de poder reducir la demanda de dólares por parte de los individuos mediante el recurso de una suba significativa de las tasas de interés? Esto por los efectos colaterales que tendría esa política, incluidos los elevados índices de morosidad crediticia y la percepción de insustentabilidad del instrumento.

Un segundo trimestre que será una verdadera bisagra

Subrayar las peculiaridades del bimonetarismo de cara a los múltiples desafíos del 2026 puede ayudar a precisar el diagnóstico.

Comparando datos relevantes de este segundo trimestre de 2026 con igual período de 2016 (meses después del levantamiento de los cepos por parte de la gestión Macri), se tiene que:

  • Existe un amplísimo margen de remonetización de la economía, ya que los agregados monetarios amplios en este segundo trimestre se encuentran 10 puntos del PIB por debajo del nivel de 2016, e incluso algo inferiores al piso de fin de 2019;
  • En el presente, el peso se encuentra 11,0 % más apreciado en términos reales frente a la canasta de monedas, comparado con 2016, pero los términos de intercambio se ubican 12,0 % por encima (mayor poder adquisitivo de las exportaciones en términos de productos importables) y todo indica que habrán de mejorar en las próximas mediciones en función del contexto global;
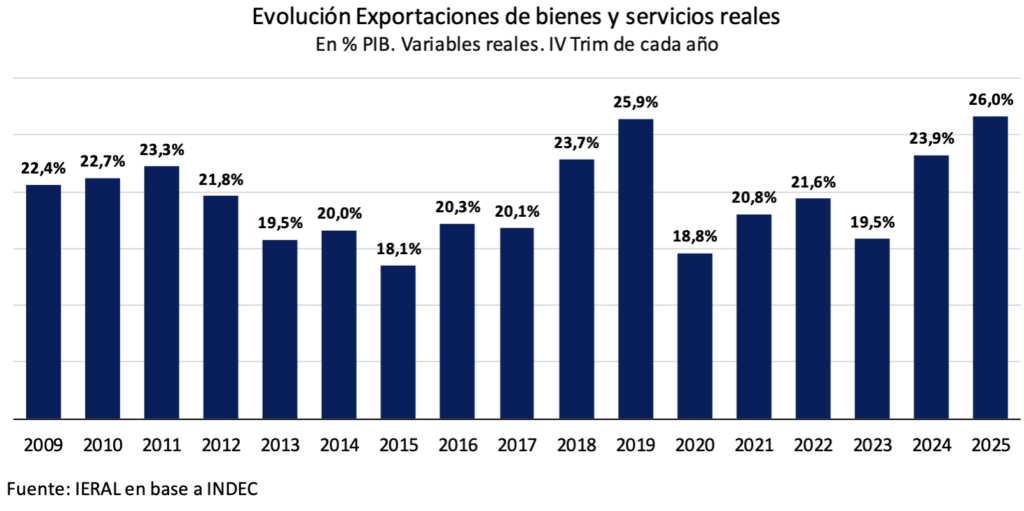
  • El efecto multiplicador de la dinámica de las crecientes ventas al exterior se amplifica en el presente, ya que las exportaciones participan en el PIB en un 26,0 % en la medición a precios contantes (20,3 % en 2016), viniendo del 19,5 % en 2023 (datos del cuarto trimestre de cada año);
  • Por supuesto, la argentina está lejos de alcanzar parámetros apropiados en su grado de apertura exportadora, pero es bastante menos cerrada que en 2016, lo cual es causa y consecuencia de inversiones locales y externas asociadas a los sectores que gozan de competitividad genuina. Son factores del lado del sector real que engarzan perfectamente con lo desmonetizada que se encuentra la economía en relación con aquella experiencia, en un contexto de cuentas fiscales en equilibrio: no hace faltar armar una “bola de lebacs” para manejar la política monetaria.

La importancia de este segundo trimestre, entonces, tiene que ver con un momento bisagra, en el que la guerra de medio oriente puso en evidencia que han aumentado las chances de la Argentina de capturar una porción mayor de inversiones guiadas por la geopolítica (ver al respecto “Una etapa de crecimiento austero; menos dependiente del financiamiento externo”), siendo que algunos de los sectores sobre los que más pesa ese factor ya han comenzado a mostrar resultados; mientras, en el plano local,  se hace más urgente una macro que facilite la reconversión productiva y que logre hacer  subir un par de peldaños la “velocidad crucero” del crecimiento. Vale subrayar que, en el cuarto trimestre de 2025, la variación anualizada del PIB respecto del tercer trimestre fue de 2,4 %, pero con una caída de la inversión del 11,2 % anualizado en relación al tercer trimestre. 

Compartí esta noticia !

El Gobierno activaría adelantos de coparticipación por $400 mil millones y busca contener la tensión financiera en provincias

Compartí esta noticia !

El Gobierno nacional tiene listo un decreto para habilitar adelantos de coparticipación por hasta $400 mil millones destinados a 12 provincias con dificultades financieras, entre ellas Misiones. La medida, que se publicaría en los próximos días en el Boletín Oficial, introduce un mecanismo de financiamiento con una tasa del 15% y devolución dentro del mismo año. En un escenario de caída real de ingresos y transferencias, el Ejecutivo interviene para ordenar el flujo de fondos subnacionales. La pregunta que emerge es si se trata de una herramienta de estabilización o de un nuevo esquema de dependencia financiera entre Nación y provincias.

Un mecanismo financiero con lógica de control

El esquema prevé anticipar a las provincias recursos que ya les corresponden por coparticipación, con un tope global de $400 mil millones y asignación según el coeficiente de cada jurisdicción. La clave está en el cambio de modalidad: el sistema reemplaza los pedidos mensuales de adelantos extraordinarios por una planificación previa de necesidades.

En términos institucionales, el movimiento ordena una práctica histórica —los giros discrecionales— bajo una lógica más previsible, al menos en la formulación. Las provincias deberán informar anticipadamente sus requerimientos y comprometer su devolución en el mismo ejercicio fiscal, lo que permite al Gobierno nacional administrar con mayor precisión el flujo de recursos.

El dato no es menor: frente a tasas de mercado que oscilan entre el 30% y el 45%, la tasa del 15% funciona como un ancla financiera. Traducido a política real, el Ejecutivo ofrece oxígeno a los distritos, pero bajo condiciones que centralizan la administración del financiamiento.

Caída de ingresos y presión sobre las cuentas provinciales

La medida llega en un contexto de deterioro fiscal. Según estimaciones citadas, la recaudación nacional cayó 8% interanual en términos reales durante el primer trimestre de 2026, mientras que las transferencias a provincias y CABA retrocedieron 6,5%.

El impacto es directo: menos recursos automáticos y mayores dificultades para cubrir gastos corrientes. En marzo, las transferencias totales alcanzaron $5,02 billones, con un crecimiento nominal del 27,2%, pero con una caída real cercana al 4%. Si se consideran solo las transferencias automáticas, la baja real asciende al 7,4%.

La tendencia se repite: por tercer mes consecutivo, las transferencias automáticas caen, con una pérdida acumulada estimada en $1,15 billones en el trimestre. En ese marco, el acceso al mercado financiero se vuelve más costoso, lo que explica la intervención del Ejecutivo.

Provincias asistidas y reconfiguración del vínculo fiscal

El decreto alcanzará a Catamarca, Chaco, Chubut, Corrientes, La Rioja, Mendoza, Misiones, Río Negro, Salta, Santa Cruz, Tierra del Fuego y Tucumán. A este esquema se suma Entre Ríos, que ya había sido incorporada en enero de 2026.

En términos de correlación de fuerzas, el Gobierno nacional se posiciona como garante de liquidez en un momento de restricción. Las provincias acceden a financiamiento más barato, pero a cambio aceptan un esquema que ordena —y condiciona— su gestión financiera.

El dato político es que la asistencia no se presenta como excepcional, sino como parte de una política estructurada. Eso redefine la relación fiscal: menos discrecionalidad en los pedidos, pero mayor centralización en la decisión de otorgamiento.

Un equilibrio inestable

El movimiento del Ejecutivo puede leerse como una respuesta táctica a un problema concreto: evitar que las provincias se endeuden a tasas altas en un contexto de caída de ingresos. Pero también abre interrogantes sobre su sostenibilidad.

En las próximas semanas, habrá que observar cómo se implementa el mecanismo y qué nivel de adhesión real logra entre los distritos. También si el esquema logra estabilizar las finanzas provinciales o si solo posterga tensiones más profundas.

Porque en un escenario de recursos en retroceso, la discusión de fondo no es solo cómo se financian las provincias, sino quién administra ese margen de maniobra. Y ahí, el decreto empieza a marcar una línea.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin