EMPLEO PRIVADO

La construcción arrancó 2026 sin impulso: leve mejora interanual y estancamiento mensual

Compartí esta noticia !

La actividad de la construcción abrió 2026 con una mejora estadística modesta, pero sin un verdadero despegue. El Indicador Sintético de la Actividad de la Construcción (ISAC) mostró en enero una suba interanual de apenas 1,2%, mientras que en la medición desestacionalizada no registró variación frente a diciembre. En otras palabras: el sector dejó de caer con fuerza, pero todavía no consigue tomar velocidad.

El dato central del informe del INDEC es precisamente esa combinación de señales: una mejora contra un enero de 2025 todavía débil, pero un desempeño mensual que revela estancamiento. La serie tendencia-ciclo, que permite observar mejor la dirección de fondo, avanzó 0,8% respecto del mes anterior, lo que sugiere una recuperación lenta, todavía frágil y muy heterogénea entre rubros.

La foto del sector muestra, además, una construcción partida. Algunos insumos vinculados a terminaciones, sanitarios, yeso, pinturas y hormigón exhibieron subas relevantes, mientras que varios materiales más ligados al “corazón” de la obra tradicional siguieron en terreno negativo. El consumo aparente del rubro “resto”, que incluye grifería, tubos de acero sin costura y vidrio plano para construcción, trepó 60,5% interanual; el hormigón elaborado subió 16,9%; los artículos sanitarios de cerámica, 15,8%; las placas de yeso, 11,7%; y las pinturas para construcción, 10,5%. Pero al mismo tiempo cayeron las cales (-15,0%), los ladrillos huecos (-14,9%), los mosaicos graníticos y calcáreos (-13,3%), el hierro redondo y aceros para la construcción (-10,0%), los pisos y revestimientos cerámicos (-9,6%), el yeso (-9,3%), el cemento portland (-5,3%) y el asfalto (-4,1%).

Ese mapa de insumos permite una lectura más profunda que el número general. El leve avance del ISAC no expresa una recuperación homogénea, sino más bien una recomposición desigual, donde algunos segmentos vinculados a terminaciones, remodelaciones o nichos específicos muestran más movimiento que los materiales que suelen acompañar un ciclo expansivo más robusto y extendido. La caída del cemento, del hierro, del ladrillo y del asfalto sugiere que todavía no hay una reactivación plena ni en la obra privada tradicional ni en la obra pública de mayor escala.

También el empleo aporta una señal de moderación, no de auge. En diciembre de 2025, último dato disponible para este indicador, los puestos de trabajo registrados en la construcción privada llegaron a 380.880, con una suba interanual de 3,3%. Sin embargo, en el acumulado de todo 2025 todavía se verificó una baja de 0,3% respecto de 2024. Es decir, hubo una mejora hacia el final del año, pero todavía insuficiente para compensar plenamente el deterioro previo.

En paralelo, los permisos de edificación mostraron una dinámica algo más sólida. La superficie autorizada para construir en 246 municipios alcanzó en diciembre de 2025 un total de 1.445.113 metros cuadrados, con una suba interanual de 7,7%. En el acumulado de los doce meses del año pasado, el crecimiento fue de 6,2%. Este dato sugiere que existe una expectativa de inversión privada más activa que la que reflejan algunos insumos duros del sector, aunque todavía resta ver si esos permisos efectivamente se traducen en obras ejecutadas a mayor ritmo durante los próximos meses.

La encuesta cualitativa del propio INDEC confirma ese clima de cautela. Entre las empresas orientadas principalmente a obra privada, el 67,7% cree que la actividad no cambiará entre febrero y abril, el 16,7% espera una mejora y el 15,6% prevé una caída. Entre las firmas ligadas a la obra pública, el 63,4% también espera estabilidad, el 19,5% anticipa suba y el 17,1% baja. El dato político y económico es claro: predomina la idea de amesetamiento, no de boom.

Cuando las empresas explican por qué podría mejorar el sector, aparecen factores que exceden al propio negocio constructor. En obra privada, las razones principales son el crecimiento de la actividad económica y la estabilidad de precios. En obra pública, pesan más los nuevos planes de obras y también la estabilidad de precios. Del otro lado, entre quienes anticipan caídas, aparecen una vez más la debilidad de la economía, los altos costos de construcción y, en el segmento público, los atrasos en la cadena de pagos.

Ese punto es especialmente relevante: aun con una inflación desacelerándose, el costo de construir sigue siendo un problema central para el sector. De hecho, cuando el INDEC pregunta qué políticas incentivarían la actividad, las empresas priorizan alivio en cargas fiscales, estabilidad de precios y crédito para la construcción. Es un diagnóstico que revela que la construcción todavía opera bajo márgenes estrechos, financiamiento limitado y una demanda que no termina de consolidarse.

Otro dato de interés es que las necesidades de crédito no aparecen disparadas, pero tampoco resueltas. Entre las firmas privadas, el 44,5% cree que no variarán en los próximos meses y un 33,3% directamente dice no tomar crédito. En obra pública, el 48,6% tampoco espera cambios, pero un 26,3% cree que sus necesidades crediticias aumentarán. La financiación, además, se canaliza mayoritariamente vía bancos privados nacionales, proveedores y bancos públicos.

En síntesis, el informe deja una conclusión nítida: la construcción comenzó 2026 con mejores números que un año atrás, pero todavía sin fuerza suficiente para hablar de una recuperación sólida. El sector muestra rebote estadístico, cierta mejora en empleo y permisos, y expectativas mayormente estables; pero la persistencia de caídas en insumos clave, el estancamiento mensual del ISAC y la cautela empresaria marcan que la salida sigue siendo parcial, lenta y selectiva.

Para un diario económico, el dato más importante quizás no sea el 1,2% de suba interanual, sino la calidad de esa mejora: una recuperación sin tracción pareja, con obra privada y pública todavía condicionadas por costos, financiamiento y nivel de actividad general. La construcción dejó atrás lo peor, pero todavía no encontró un motor claro de expansión.
Compartí esta noticia !

Empresa de herrajes activa búsqueda en Posadas y apunta a expandirse sobre rutas clave de Misiones

Compartí esta noticia !

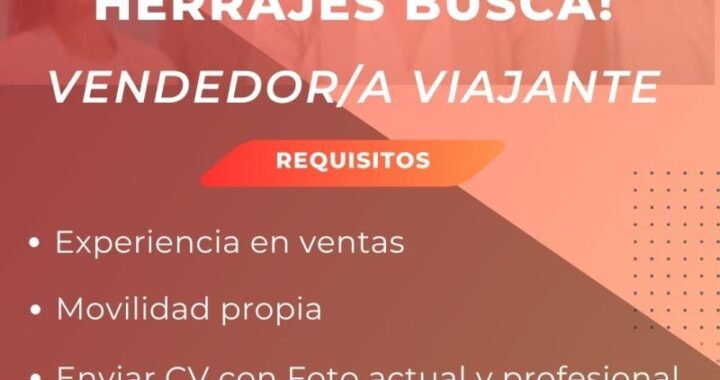
Una empresa dedicada a la venta de herrajes lanzó en Posadas y alrededores una búsqueda de vendedor/a viajante con responsabilidad directa sobre las rutas nacionales 12 y 14 en Misiones. El aviso, difundido esta semana, fija condiciones excluyentes —secundario completo, movilidad propia y carnet de conducir vigente— y establece un esquema de sueldo básico, comisiones y viáticos.

El dato no es menor. En un contexto donde el empleo privado formal muestra señales mixtas y el consumo aún atraviesa tensiones, la decisión de reforzar equipos comerciales en territorio revela una estrategia concreta: sostener y ampliar presencia en corredores logísticos que concentran actividad comercial en la provincia. ¿Se trata de una cobertura operativa puntual o de una expansión más amplia en el mercado regional?

Territorio, cartera y objetivos de ventas

La convocatoria delimita con claridad el radio de acción: visitar clientes en las R12 y R14, captar nuevos puntos de venta, mantener y expandir la cartera asignada y cumplir objetivos comerciales establecidos.

El perfil buscado apunta a un vendedor con autonomía. Se valora experiencia como viajante de comercio y, especialmente, cartera propia en la zona o en el rubro. Esa exigencia introduce una lectura empresarial: la compañía no solo busca fuerza de ventas, sino inserción territorial inmediata.

El esquema de compensación combina sueldo básico con comisiones por ventas y viáticos. En términos prácticos, el ingreso final dependerá del volumen comercial generado. El mensaje implícito es claro: expansión basada en desempeño y cobertura geográfica estratégica.

Impacto y dinámica sectorial

El rubro herrajes está vinculado a la construcción, refacciones y actividad comercial minorista. Reforzar ventas en rutas que conectan Posadas con el interior provincial sugiere una apuesta por sostener volumen en un mercado atomizado, donde la presencia física sigue siendo determinante.

En términos de empleo, la búsqueda exige movilidad propia, lo que traslada parte del costo operativo al trabajador. Es un esquema frecuente en el comercio viajante, pero que también delimita el universo de postulantes.

La decisión empresarial dialoga con una dinámica más amplia: ante márgenes ajustados y competencia creciente, las firmas priorizan cobertura territorial y fidelización de clientes antes que expansión estructural de plantas o grandes inversiones.

Expansión o ajuste defensivo

La activación de la búsqueda puede leerse en dos direcciones. Por un lado, como señal de crecimiento y apuesta comercial en Misiones. Por otro, como movimiento táctico para consolidar mercado frente a un contexto económico que exige mayor eficiencia en ventas.

Las próximas semanas permitirán observar si la empresa amplía el equipo o si esta incorporación responde a una necesidad puntual de cobertura. También será clave monitorear el comportamiento del sector construcción y del comercio minorista en la provincia, variables que impactan directamente en la demanda de herrajes.

En una economía donde el territorio vuelve a ser central para sostener facturación, la figura del viajante recupera protagonismo. La pregunta es si este movimiento anticipa un ciclo de expansión comercial en la región o si forma parte de una estrategia de resistencia en tiempos de cautela empresarial.

Compartí esta noticia !

Los salarios formales cayeron fuerte contra la inflación en diciembre y perdieron más de 2% en 2025

Compartí esta noticia !

El poder adquisitivo de los salarios registrados volvió a deteriorarse en 2025. Según el Instituto Nacional de Estadística y Censos (INDEC), los haberes del sector público y privado crecieron 28,8% en el año, frente a una inflación acumulada del 31,5%, lo que implicó una caída real del 2,1% interanual.

La merma se explicó íntegramente por el desempeño del último cuatrimestre. En diciembre, los salarios aumentaron 2% mensual, por debajo del 2,8% de inflación, profundizando el retroceso real.

El golpe fue más fuerte en el sector público. En diciembre, los salarios estatales subieron apenas 1%, lo que implicó una pérdida de 1,8% del poder adquisitivo en el mes. En el sector privado registrado, los ingresos avanzaron 2,5%, pero aun así mostraron una leve caída real de 0,3%, según estimaciones privadas en base a los datos oficiales.

En términos anuales, el deterioro se concentró en los últimos cuatro meses, cuando el salario real se contrajo 2,5%. El fenómeno estuvo vinculado a la aceleración inflacionaria de fin de año y al rezago típico de las actualizaciones salariales, que suelen ajustarse con base en inflación pasada. Cuando los precios se aceleran, los ingresos quedan temporalmente por detrás.

Si se amplía la comparación al período iniciado en noviembre de 2023 —momento del salto inflacionario posterior a la devaluación— la pérdida acumulada es mayor. Desde entonces, el conjunto de trabajadores registrados registra una caída real del 7,1%. La brecha sectorial es marcada: el empleo público acumula una pérdida del 17,03% de su poder adquisitivo, mientras que el privado registrado retrocede 1,55%.

Aunque durante parte de 2024 los salarios mostraron cierta recuperación real, el cierre de 2025 deja un balance negativo. El dato confirma que la recomposición salarial sigue condicionada por la dinámica inflacionaria y por el desfase entre precios y negociaciones paritarias.

En un contexto de desaceleración económica y menor utilización de capacidad instalada, la evolución del salario real se convierte en una variable clave para el consumo interno y la actividad.

Compartí esta noticia !

El empleo privado formal volvió a caer en Misiones y acumula seis meses de bajas

Compartí esta noticia !

El mercado de trabajo en el sector privado registrado continúa mostrando fuertes signos de deterioro en todo el país, y Misiones no es la excepción. Por el contrario, la provincia exhibe una tendencia claramente negativa, con indicadores que marcan uno de los peores momentos de los últimos años.

Según los datos difundidos por la Secretaría de Empleo, Trabajo y Seguridad Social, correspondientes a noviembre de 2025, Misiones registró 99.196 trabajadores en el sector privado formal en la serie desestacionalizada. Se trata del menor nivel de empleo de los últimos 58 meses para la provincia.

En el país, el empleo del sector privado presentó una baja del 0,2% mensual desestacionalizado, cifra que equivale a la pérdida de 13.114 empleos respecto al mes anterior. Se trata de la sexta caída consecutiva en ese nivel y, entre junio y noviembre se perdieron 86.131 empleos privados formales en todo el país. De este modo, la serie desestacionalizada del empleo se ubica 3,0% por debajo de nivel  de noviembre 2023, lo que equivale a la pérdida acumulada de unos 192.328 empleos en  la era Milei en el segmento privado formal. En esa línea, el volumen actual de empleo es el más bajo desde junio de 2022 y, por ende, es el más bajo en la actual gestión.

En términos mensuales, el empleo privado registrado en Misiones cayó 0,1%, lo que equivale a la pérdida de 63 puestos de trabajo en noviembre. De este modo, Misiones acumuló su sexta caída consecutiva, configurando la peor racha desde 2018, es decir, en los últimos siete años.

En el acumulado de estos seis meses consecutivos de retrocesos, la provincia perdió 3.559 empleos privados formales. A esto se suma un marcado deterioro interanual: en comparación con noviembre de 2024, el empleo cayó 4,4%, lo que implica 4.432 puestos menos, ubicando a Misiones con la sexta mayor caída interanual del país.

Si el análisis se amplía al período comprendido entre noviembre de 2023 y noviembre de 2025, es decir, durante la gestión de Javier Milei, el deterioro se profundiza aún más. En ese lapso, Misiones perdió 9.706 empleos privados registrados, lo que representa una contracción del 8,9%, nuevamente la sexta más intensa a nivel nacional.

En el plano regional, todas las provincias del NEA mostraron caídas del empleo privado registrado en noviembre. La baja de Misiones fue la más leve (-0,1%), seguida por Chaco (-0,3%), Corrientes (-0,7%) y Formosa (-1,1%).

A nivel nacional, el empleo privado registrado descendió 0,2% mensual en la serie desestacionalizada, marcando también la sexta caída consecutiva, con una pérdida de 13.114 puestos de trabajo en noviembre. En el acumulado de la era Milei, la contracción alcanza el 3,0%, lo que se traduce en 192.328 empleos menos en todo el país.

Compartí esta noticia !

Valdés respaldó la reforma laboral y Santilli amplía el apoyo de gobernadores

Compartí esta noticia !

El ministro del Interior, Diego Santilli, sumó este viernes el respaldo del gobernador de Corrientes, Juan Pablo Valdés, a la reforma laboral que el Poder Ejecutivo nacional busca sancionar durante las sesiones extraordinarias de febrero. El apoyo se formalizó tras una reunión en la Casa de Gobierno provincial y refuerza la estrategia del oficialismo de consolidar aval político en las provincias para avanzar con una iniciativa clave de su agenda económica.

“Ningún gobernador puede estar en contra de una ley que busca generar empleo privado, aumentar la productividad y las inversiones para las provincias y la Argentina”, afirmó Santilli, al subrayar el carácter estructural de la reforma y su impacto esperado sobre el mercado laboral y el desarrollo regional.

Reforma laboral: apoyo político y coincidencias con las provincias

Durante el encuentro, Santilli y Valdés destacaron las acciones conjuntas articuladas entre el gobierno nacional y provincial y coincidieron en “la necesidad de que el Congreso apruebe la reforma laboral”. El respaldo del mandatario correntino se suma a una serie de adhesiones que el Ejecutivo viene acumulando en distintas jurisdicciones, en un contexto legislativo clave.

Por su parte, Valdés remarcó la importancia de avanzar en cambios normativos que permitan actualizar el esquema vigente sin afectar derechos adquiridos. “Es altamente positivo que se discuta la modernización laboral sin poner en riesgo los derechos de los trabajadores”, sostuvo el gobernador.

En la misma línea, el mandatario provincial señaló que existe una definición política clara por parte del Ejecutivo nacional. “Hay una apuesta del gobierno nacional a que el mercado laboral crezca. Es una normativa nueva que busca generar más trabajo de acá para adelante”, expresó.

Las declaraciones reflejan una convergencia discursiva entre Nación y provincias en torno a la necesidad de modernizar el sistema laboral, con el objetivo de estimular la inversión privada y mejorar los niveles de empleo formal.

Asistencia financiera y articulación institucional

En el marco de la reunión, Santilli también adelantó que el Gobierno nacional enviará Aportes del Tesoro Nacional (ATN) por 3.000 millones de pesos a Corrientes. La asistencia fue solicitada para paliar la crisis generada por las inundaciones que afectan a los municipios de San Luis del Palmar, San Roque y Santa Lucía, según informó el Ejecutivo en un comunicado oficial.

El anuncio refuerza la agenda de coordinación entre Nación y provincias, combinando respaldo político a reformas estructurales con asistencia financiera ante emergencias climáticas que impactan en la economía y el tejido social de los territorios.

Nueve gobernadores respaldan la iniciativa

Con el apoyo de Valdés, Santilli alcanzó el respaldo de nueve gobernadores a la reforma laboral impulsada por el Poder Ejecutivo. La lista incluye a Rogelio Frigerio (Entre Ríos), Alfredo Cornejo (Mendoza), Leandro Zdero (Chaco), Gustavo Sáenz (Salta), Marcelo Orrego (San Juan), Rolando Figueroa (Neuquén), Alberto Weretilneck (Río Negro) e Ignacio Torres (Chubut), además del mandatario correntino.

La acumulación de apoyos provinciales constituye un activo político central para el oficialismo en la antesala del debate parlamentario, en un escenario donde la reforma laboral aparece como uno de los ejes económicos e institucionales de las sesiones extraordinarias.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin