empleo

En qué municipios de Misiones crecieron el empleo y el salario

Compartí esta noticia !

En un contexto general de caída del empleo privado formal a nivel país y también en Misiones, la dinámica hacia dentro de la misma ha sido heterogénea, de acuerdo con los datos que recientemente difundió la Secretaría de Trabajo, Empleo y Seguridad Social de la Nación respecto a los departamentos en cada provincia. 

Cabe señalar que los datos llegan al mes de septiembre de 2025, debido a que tienen un ritmo de actualización más lento que los totales provinciales. 

Sobre 17 departamentos que tiene Misiones, hay tres que concentran casi el 60% del empleo privado formal: Capital con el 38,9%, Iguazú con el  10,6% y Oberá con el 10,1% del total. Entre los tres totalizan unos 61.158 empleos privados formales hacia septiembre de 2025. 

Más atrás se ubican los departamentos Guaraní (6,3%), Eldorado (6,2%), Leandro N. Alem (4,7%) y Apóstoles (4,4%). 

Luego le siguen Montecarlo y Libertador General San Martín (3,5% en cada caso), San  Ignacio (3,4%), Cainguás (3,0%), General Manuel Belgrano (1,9%) y Candelaria (1,1%). 

Cerrando el ranking, se ubican San Javier y 25 de Mayo (0,8% en cada caso), Concepción  (0,7%) y San Pedro (0,2%).  

Empleo privado formal en Misiones

Por departamento | Septiembre 2025

DepartamentoEmpleos
Capital39.922
Iguazú10.880
Oberá10.356
Guaraní6.491
Eldorado6.396
Leandro N. Alem4.797
Apóstoles4.465
Montecarlo3.606
Libertador General San Martín3.541
San Ignacio3.481
Cainguás3.065
General Manuel Belgrano1.983
Candelaria1.097
San Javier826
25 de Mayo776
Concepción690
San Pedro227
Fuente: Politikon Chaco en base a STEySS.

¿Cómo evolucionó el empleo privado formal durante la era Milei? Para ello, cabe analizar la  variación del empleo entre las puntas; es decir: septiembre 2025 vs. noviembre de 2023, mes  previo al inicio de la actual gestión nacional. En ese contexto, se observa que sobre 17 departamentos de Misiones, doce han mostrado subas del empleo, pero el saldo global provincial aún así fue negativo. Esto se explica por el hecho de que los departamentos con bajas son mayoritariamente los que tienen más volumen de empleo y, por ende, sus caídas arrastraron el resultado general a la baja sin que pueda ser compensado plenamente por los departamentos con alzas que, en su mayoría, son los de menor proporción de empleo.  

Los tres departamentos con los mejores resultados relativos fueron Concepción con un incremento del 25,2%, que le permitió sumar 139 empleos, seguido de General Manuel Belgrano con +25,0% incorporando 397 empleos y San Ignacio con +16,3% sumando 489 empleos. 

Además de estos, San Javier con +12,2% (90 nuevos  empleos) y Guaraní con 10,6% (624 nuevos empleos) también mostraron alzas de doble dígito.  

Más atrás quedaron Leandro N. Alem con +6,6% (+295 empleos), Apóstoles con +5,7% (+239), San Pedro con +5,6% (+12 empleos), Oberá con +4,1% (+407), Cainguás con  +2,7% (+81), Candelaria con +2,3% (+25) y 25 de Mayo con +0,3% (+2 empleos). Así, entre todos los departamentos con subas, lograron sumar 2.800 empleos, altamente traccionado  por Guaraní, San Ignacio y Oberá.  

Empleo privado formal: variación porcentual

Septiembre 2025 vs. noviembre 2023

DepartamentoVariación
Concepción+25,2%
General Manuel Belgrano+25,0%
San Ignacio+16,3%
San Javier+12,2%
Guaraní+10,6%
Leandro N. Alem+6,6%
Apóstoles+5,7%
San Pedro+5,6%
Oberá+4,1%
Cainguás+2,7%
Candelaria+2,3%
25 de Mayo+0,3%
Montecarlo-2,4%
Libertador General San Martín-3,3%
Eldorado-4,8%
Capital-6,4%
Iguazú-11,0%
Fuente: Politikon Chaco en base a STEySS.

Ahora bien, otros cinco departamentos exhibieron caídas del empleo. Estos fueron  Montecarlo con -2,4% (90 empleos menos), Libertador General San Martín con -3,3% (-121  empleos), Eldorado con -4,8% (321 empleos), Capital con -6,4% (-2.730 empleos) e Iguazú  con -11,0% (-1.340 empleos). Entre todos estos, se perdieron un total de 4.602 empleos  en el período analizado de los cuales el 88% de ese total se dieron sólo en los  departamentos Capital e Iguazú. 

Dado que los departamentos con alzas sumaron 2.800 empleos y los departamentos con bajas perdieron 4.602 empleos, el saldo global fue  negativo en 1.8021.  

1 Aclaración metodológica: el saldo total provincial que surge de la sumatoria de datos por departamentos no coincide con el  dato total provincial informado por SIPA debido a las exclusiones que la STEySS aplica sobre datos departamentales; en el  caso misionero, la exclusión aplicada refiere a empleo correspondiente a los domicilios de explotación de carácter ambulante,  dado que no es posible georeferenciarlos ni imputar de manera precisa el empleo correspondiente a cada departamento.

¿Qué pasó con los salarios? 

El salario referido corresponde a la remuneración bruta declarada por los empleadores en SIPA, incluyendo los componentes remunerativos y no  remunerativos, el diferencial salarial abonado en concepto de licencia vacacional. Es decir, es la remuneración bruta por todo concepto. 

A septiembre 2025, el departamento misionero con el salario promedio más alto fue Iguazú  con $ 1.385.883, seguido por Leandro N. Alem con $ 1.333.757. Montecarlo completa el  podio con $ 1.288.078. El departamento Capital, por su parte, se ubica sexto con $ 1.174.839. En el extremo opuesto, los tres departamentos con los menores salarios promedios son San Ignacio con $879.501, San Javier con $788.308 y San Pedro con $787.301.  

Empleo privado formal: variación absoluta

Cantidad de empleos ganados o perdidos | Septiembre 2025 vs. noviembre 2023

DepartamentoEmpleos
Guaraní+624
San Ignacio+489
Oberá+407
General Manuel Belgrano+397
Leandro N. Alem+295
Apóstoles+239
Concepción+139
San Javier+90
Cainguás+81
Candelaria+25
San Pedro+12
25 de Mayo+2
Montecarlo-90
Libertador General San Martín-121
Eldorado-321
Iguazú-1.340
Capital-2.730
Fuente: Politikon Chaco en base a STEySS.

En términos de variación relativa, tomando septiembre 2025 vs. noviembre de 2023, el salario cae en la mayoría de los departamentos. Solo hay alzas en seis de ellos encabezadas por Leandro N. Alem (+6,3% real), Eldorado (+5,2%) e Iguazú (+5,0%) y seguidos por  Candelaria (+3,5%), 25 de Mayo (+2,0%) y Apóstoles (+1,3%).  

Por el contrario, los otros once departamentos exhiben caídas salariales; entre ellos, los  más leves se vieron en Montecarlo (-0,8%), Cainguás (-2,3%) y Oberá (-2,3%) mientras que  los descensos más fuertes estuvieron en Guaraní (-7,0%), San Javier (-7,5%) y San Ignacio  (-9,6%). 

Salario promedio bruto del sector privado formal

Por departamento | Septiembre 2025

DepartamentoSalario promedio
Iguazú$1.385.883
Leandro N. Alem$1.333.757
Montecarlo$1.288.078
Libertador General San Martín$1.254.098
Eldorado$1.234.591
Capital$1.174.839
25 de Mayo$1.150.216
Candelaria$1.040.202
Cainguás$1.014.327
Apóstoles$993.839
Oberá$987.739
General Manuel Belgrano$925.767
Guaraní$906.647
Concepción$881.134
San Ignacio$879.501
San Javier$788.308
San Pedro$787.301
Fuente: Politikon Chaco en base a STEySS.

Desempeño comparado de los departamentos capitales del NEA 

Los departamentos capitales de la región del NEA mostraron en términos generales resultados negativos en esta comparación. 

En lo que respecto al empleo, el departamento  Capital de Corrientes fue el único que logró mejoras, incrementándose levemente en 0,8%, lo que le permitió incorporar 303 empleos en el período analizado. A su vez, los  departamentos capitales de Misiones (Capital), Formosa (Formosa) y Chaco (San  Fernando) exhibieron caídas pero en diferente magnitud: la misionera fue la más leve con -6,4%, seguida luego por la formoseña con -7,9% y la más fuerte se dio en la chaqueña con -9,7%.  

Sin embargo, al medir la evolución del salario, todos los departamentos capitales del NEA  exhibieron caídas: la más leve fue la chaqueña con -2,3%, seguida por la de Misiones con -3,9%, la formoseña con -4,6% y la de Corrientes tuvo la mayor baja con -4,8.
Salario privado formal: variación real

Septiembre 2025 vs. noviembre 2023

DepartamentoVariación real
Leandro N. Alem+6,3%
Eldorado+5,2%
Iguazú+5,0%
Candelaria+3,5%
25 de Mayo+2,0%
Apóstoles+1,3%
Montecarlo-0,8%
Cainguás-2,3%
Oberá-2,3%
General Manuel Belgrano-2,7%
Libertador General San Martín-3,8%
San Pedro-3,8%
Capital-3,9%
Concepción-3,9%
Guaraní-7,0%
San Javier-7,5%
San Ignacio-9,6%
Fuente: Politikon Chaco en base a STEySS.
Compartí esta noticia !

El índice de actividad económica cae en marzo y corta la racha positiva del año

Compartí esta noticia !

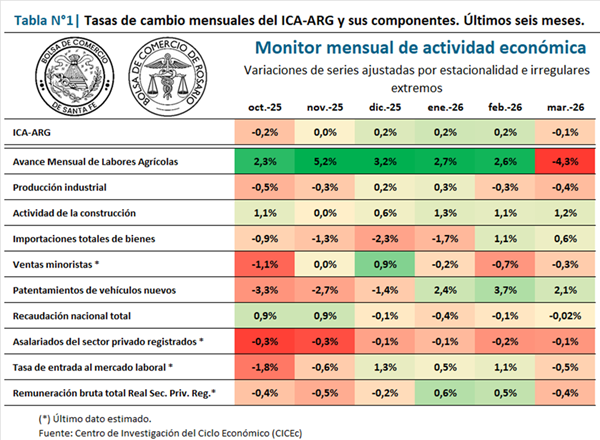
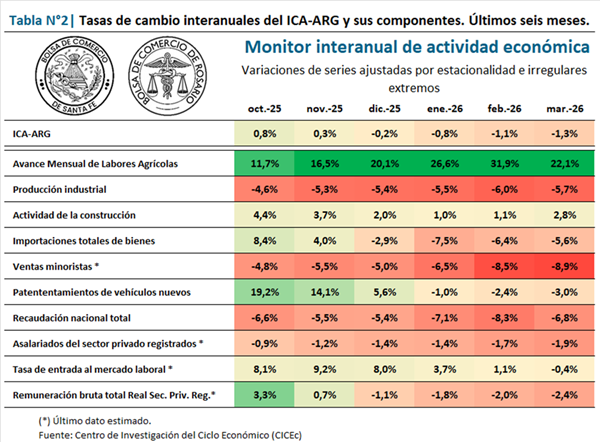
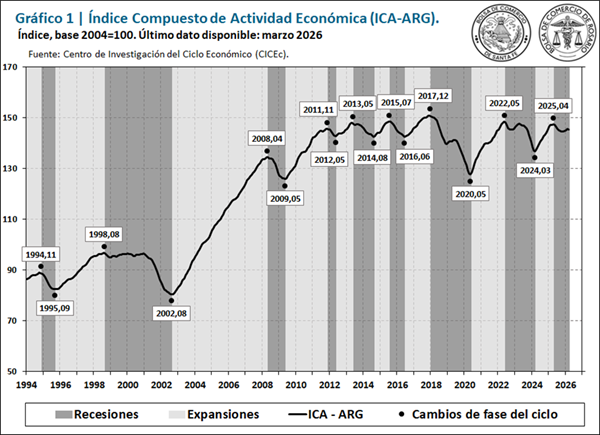
El nivel de actividad económica en Argentina mostró su primera señal de retroceso en 2026. Según el último informe del Índice Compuesto Coincidente de Actividad Económica (ICA-ARG), marzo cerró con una caída mensual del 0,1% y una contracción interanual del 1,3%, en un contexto donde la recuperación se vuelve heterogénea y pierde impulso en variables clave.

El dato marca un quiebre respecto a los primeros meses del año, donde la economía había mostrado señales de leve mejora. Sin embargo, la dinámica de marzo introduce una tensión central: la estabilización macroeconómica convive con deterioro en empleo, consumo y recaudación, poniendo en duda la consistencia del rebote.

El informe

El Índice Compuesto Coincidente de Actividad Económica de Argentina (ICA-ARG) presentó una variación mensual del -0,1% en marzo, constituyendo el primer dato negativo en lo que va del año, mientras que la variación interanual fue del -1,3%.

Así, el nivel de marzo del ICA-ARG se encuentra un 0,4% por encima de diciembre, pero un 1,4% por debajo del máximo relativo registrado en abril de 2025.

Durante marzo la mayoría de los indicadores tuvieron desempeño negativo, entre los que se destacan los retrasos en las labores agrícolas por el exceso de lluvias y frenos en la incipiente recuperación que se evidenciaba en la industria y la recaudación en los meses previos. Ello se combinó con la continuidad del deterioro del empleo y las ventas minoristas. Entre los datos positivos, resaltan la recuperación en la actividad de la construcción y una buena performance de los patentamientos de vehículos.


1.    Los indicadores del ciclo económico argentino

Al analizar la Tabla 1, se observa que siete de los diez indicadores presentaron tasas mensuales negativas y solo tres tuvieron un desempeño positivo. La Tabla 2, por su parte, señala que casi todas las series componentes del ICA-ARG se ubicaron por debajo del registro de igual mes del año pasado, con excepción del sector agrícola y la construcción/1.

Luego de cinco meses al alza y de alcanzar un récord histórico en febrero, el avance mensual de labores agrícolas registró una caída mensual del 4,3% en marzo. Ello se debió a excesos hídricos severos, especialmente en la provincia de Buenos Aires, que retrasaron las labores agrícolas. En la comparación con igual mes del año pasado, en cambio, presenta un balance positivo, con una suba del 22,1%.

En cuanto a la producción industrial, que había mostrado una leve recuperación en meses anteriores, en marzo se observa una caída del 0,4%, mientras que la variación interanual da cuenta de una merma del 5,7% en los últimos doce meses. A pesar de que las ramas con mayor competitividad continúan con un desempeño positivo –alimentos y bebidas, refinación de petróleo, productos químicos–, en las últimas mediciones tuvieron mayor preponderancia las ramas en las cuales la recuperación todavía no se hace presente –caucho y plástico, metalmecánica, textiles, prendas de vestir, entre otras–.

La actividad de la construcción tuvo en marzo una recuperación del 1,2% mensual, en tanto la comparación con igual mes del año pasado evidencia un incremento del 2,8%. De esta manera, la serie quiebra el entorno de estancamiento en el que se encuentra desde inicios de 2025, aunque la recuperación todavía se da de manera lenta, permaneciendo alrededor de un 20,0% por debajo de los máximos previos.

Las importaciones totales de bienes tuvieron un segundo repunte consecutivo en el tercer mes del año, del 0,6%. Sin embargo, en el mediano plazo se advierte que no hay señales claras de recuperación del indicador, que se encuentra en un entorno recesivo desde enero del 2025. La tasa de cambio interanual, por su parte, da cuenta de una caída del 5,6% respecto a marzo de 2025. Las exportaciones mantienen un buen desempeño e impulsan a la balanza comercial de bienes, que se ubica en niveles similares al observado durante los mejores meses de 2024, cuando las importaciones eran un 25,0% inferiores.

La estimación para marzo de las ventas minoristas da cuenta de un nuevo deterioro, del 0,3%, que deja atrás la incipiente recuperación que evidenció en los últimos dos meses de 2025. Además, la comparación interanual refleja una caída del 8,9%. Particularmente en marzo, la caída de las ventas en centros de compras más que compensó leves subas en las ventas en supermercados, autoservicios mayoristas y comercios de electrodomésticos y artículos del hogar.

Otro de los indicadores con desempeño positivo en el primer trimestre de 2026 está conformado por los patentamientos de vehículos nuevos, que presentaron una tasa de cambio mensual del 2,1%. De esta manera, la serie parece dejar atrás el importante deterioro sufrido en el segundo semestre del año pasado, beneficiado por mejoras en las tasas de interés y la estabilidad en el mercado cambiario. Sin embargo, la tasa de cambio interanual permanece en terreno negativo (-3,0%).

La recaudación total del gobierno nacional es otro de los componentes del ICA-ARG que había presentado algunos meses de leve recuperación, pero que se revirtió en base a los últimos datos disponibles. En marzo, este indicador presenta una variación prácticamente nula, del -0,02%, y no muestra signos positivos en lo que va del año. En la comparación interanual se observa una caída del 6,8%. En el último mes, la baja de la recaudación por impuestos internos (DGI) no logró ser compensada totalmente por el incremento mensual de la recaudación por impuestos aduaneros (DGA).

Otra de las variables que no presenta signos de recuperación es el número de asalariados privados registrados, que acumula diez meses consecutivos de caídas. Para marzo se estima una caída del 0,1% mensual, en tanto la tasa de cambio interanual exhibe una merma del 1,9%. Ello, representa alrededor de 120 mil puestos menos registrados en el sector privado con relación a igual mes del año pasado.

Por su parte, para la tasa de entrada al mercado laboral en marzo se estima una baja del 0,5%, luego de tres meses de recuperación. En la comparación interanual, se observa un nivel prácticamente idéntico al de marzo de 2025, con una variación de -0,4% (fue 1,92 en marzo de 2025 y 1,91 el último mes/2).

Por último, la remuneración bruta total de los empleados privados registrados se estima con una caída en marzo del 0,4%, alcanzando una merma en los últimos doce meses del 2,4%. De esta manera, la aceleración de la tasa de inflación puso un freno en la leve recuperación de los salarios que se había observado en los primeros dos meses del año.

2.    Síntesis y perspectivas

En los informes de los meses previos se advertía que, a pesar de que el nivel general de actividad económica presentaba signos positivos, la recuperación no alcanzaba a todos los sectores y persistían variables relevantes en deterioro –principalmente el empleo registrado y el consumo masivo–. Durante el último mes, a dichos indicadores se le sumaron otros factores que inclinaron la balanza hacia una variación mensual negativa: un amesetamiento en la senda ascendente del sector agrícola, junto a una reversión de la incipiente recuperación de la recaudación y del sector industrial. De esta manera, se observa una variación mensual negativa en marzo en el ICA-ARG, aunque los datos positivos de enero y febrero compensan para una variación trimestral positiva, del 0,5%.

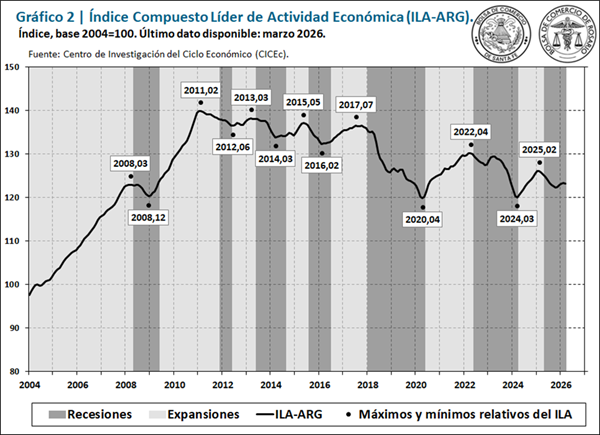
El deterioro de la actividad también se ve reflejado en el Índice Compuesto Líder de Actividad de Argentina (ILA-ARG), que tuvo una caída del 0,2% en la última medición, interrumpiendo cuatro variaciones mensuales positivas consecutivas. De los doce indicadores líderes, solo cuatro aportaron con signo positivo, entre los que se destacan el patentamiento de maquinarias, el índice de precios de materias primas de exportación y el índice de tipo de cambio real multilateral. Entre los indicadores con desempeño negativo, se destacan los índices bursátiles, las transferencias de vehículos usados, las ramas líderes del sector industrial y el índice de confianza del consumidor.

A modo de síntesis, a pesar de que se mantienen los efectos positivos de la estabilización cambiaria y la baja de las tasas de interés, que se reflejaron particularmente en la construcción y en el consumo de bienes durables –patentamientos de vehículos y de maquinarias y ventas de electrodomésticos–, el último mes se ralentizó el otro driver que traccionaba los meses anteriores –el sector agrícola–, mientras que la mayor tasa de inflación también afectó de manera negativa variables importantes –salarios y recaudación–. De esta manera, la notoria heterogeneidad que se observa en el contexto económico nacional se mantiene, y la trayectoria futura de la inflación y el crédito resultarán clave para que la expansión se difunda hacia los sectores rezagados.
 

/1 La tonalidad de colores en las tablas se gradúa en base a la mayor tasa de cambio positiva y negativa, respectivamente, que haya presentado cada serie en su último ciclo completo (valle-pico-valle).

/2 La tasa de entrada al mercado laboral es un indicador expresado en tasas porcentuales, por lo cual para la construcción del ICA-ARG la misma se introduce como diferencia, en lugar de tasa de cambio. Sin embargo, en el análisis presentamos sus variaciones como tasas de cambio porcentual, para facilitar su lectura, en lugar de diferencia de puntos porcentuales en su nivel.

Compartí esta noticia !

El 70% de los argentinos perdió oportunidades laborales por falta de habilidades

Compartí esta noticia !

En el marco de la conmemoración del Día Internacional de los Trabajadores, Randstad, la compañía de talento líder a nivel global, presentó resultados de su última encuesta que muestra que el 89% de los trabajadores argentinos se considera empleable en el mercado laboral actual, cifra que se ubica en niveles similares a los registrados en Uruguay (90%) y muy por encima de Chile, donde el 77% de los trabajadores se considera hoy empleable.

Sin embargo, esa alta percepción de empleabilidad convive con dificultades concretas a la hora de la búsqueda laboral, donde el . Al comparar estos datos a nivel regional, el porcentaje de trabajadores que afirma haber perdido oportunidades laborales por falta de habilidades asciende al 79% en Uruguay y al 81% en Chile, mostrando un impacto aún más extendido que en Argentina.

En un contexto atravesado por la digitalización, el avance de la inteligencia artificial y la velocidad de los cambios en el mundo del trabajo, la formación y el desarrollo de habilidades laborales ganan cada vez mayor relevancia, tanto para las personas como para las organizaciones. La aceleración de las transformaciones productivas y tecnológicas está haciendo cada vez más evidente el descalce de habilidades entre lo que demanda el mercado y las capacidades disponibles en la fuerza laboral, al tiempo que se acorta la vida útil de las competencias laborales como nunca antes. Así, la empleabilidad ya no depende únicamente de lo aprendido en el pasado, sino de la capacidad de adquirir nuevos conocimientos y habilidades en forma permanente, abrazando el paradigma del aprendizaje continuo a cualquier edad y en cualquier etapa de la carrera profesional.

En este sentido, y pese a la importancia que tiene hoy la actualización permanente, la encuesta de Randstad muestra que en Argentina solo el 42% de los trabajadores realizó una capacitación formal en los últimos seis meses, un porcentaje considerablemente superior al de Chile (34%) y en línea con Uruguay (41%). Al mismo tiempo, el 23% asegura no haberse capacitado formalmente desde hace más de dos años, un valor ampliamente inferior al de Chile (33%) y similar al de Uruguay (22%).

Llegado este punto, el estudio identifica desafíos importantes en el rol de las organizaciones. En este sentido, solo el 13% de los trabajadores argentinos afirma que su empleador les brinda capacitación de manera constante, cifra que se ubica por debajo de lo que sucede en Chile (16%) y levemente por encima de lo que ocurre en Uruguay (11%). En el extremo opuesto, el 45% de los argentinos asegura no recibir nunca instancias de formación en su trabajo, un nivel superior al de Chile (37%) pero inferior al de Uruguay, donde un mayoritario 53% de los trabajadores uruguayos afirma no recibir ninguna formación por parte de su empleador.

Sobre estos datos, Andrea Avila, CEO de Randstad para Argentina, Chile, México y Uruguay, afirmó: “Cada vez más trabajadores perciben que sostener su empleabilidad implica desarrollar nuevas habilidades y actualizar conocimientos de manera continua. La digitalización, el avance de la inteligencia artificial y la velocidad de transformación del mercado laboral están haciendo más evidente cómo se ensancha la brecha de habilidades y cómo la formación constante y el reskilling empiezan a percibirse como factores críticos para la empleabilidad”.

Factores que afectan la empleabilidad

Al analizar los factores que más afectan la empleabilidad, el estudio de Randstad muestra que la falta de experiencia específica se posiciona como la principal barrera para los argentinos (38%), seguida por la edad (26%) y los cambios en el mercado laboral (16%). En contraste, la falta de actualización en conocimientos digitales o tecnológicos alcanza el 11%, lo que muestra que, si bien no es el principal condicionante percibido, la brecha de habilidades tiene un impacto directo en las oportunidades laborales.

Al revisar estos datos a nivel regional, las diferencias son significativas. En Chile, más de la mitad de los trabajadores (52%) identifica a la edad como el principal obstáculo para su empleabilidad, mientras que en Uruguay el peso de los factores se distribuye de manera más equilibrada.

A pesar de este escenario, el talento argentino muestra una fuerte predisposición a la autogestión del desarrollo profesional, así el 76% afirma que se capacitaría por su cuenta si su puesto lo requiriera, por encima de Chile (68%) y Uruguay (71%), lo que refuerza una mayor inclinación hacia la iniciativa individual frente a los desafíos del mercado laboral.

En este contexto, el estudio de Randstad también refleja una creciente expectativa de los trabajadores sobre el rol de las empresas en materia de formación y desarrollo profesional. Las oportunidades de capacitación, aprendizaje continuo y crecimiento de carrera aparecen cada vez más valoradas por el talento como factores diferenciales a la hora de elegir un empleador.

“Hoy las personas valoran cada vez más a aquellas organizaciones que impulsan programas de aprendizaje y desarrollo profesional, porque entienden que la actualización de habilidades es clave para sostener su empleabilidad a futuro. En este sentido, la capacitación y las oportunidades de crecimiento empiezan a consolidarse como factores relevantes de la propuesta de valor de las organizaciones para el talento, con un peso cada vez mayor en la construcción de una marca empleadora atractiva”, agregó Andrea Avila.

La captura de los datos que constituyen la materia prima de este informe, cuyo objetivo es caracterizar los comportamientos, percepciones y actitudes de los trabajadores de Argentina, Chile y Uruguay en relación a la empleabilidad y mercado laboral, se realizó a través de una encuesta online a 4.089 personas con y sin empleo de los tres países de la región.

Compartí esta noticia !

Milei en la Fundación Libertad ratificó el rumbo económico pese a críticas

Compartí esta noticia !

El presidente Javier Milei encabezó este 27 de abril la cena anual de la Fundación Libertad, donde desplegó un discurso confrontativo para defender su programa económico, rechazar críticas y sostener que la economía atraviesa una etapa de recuperación. En ese marco, aseguró que “lo peor ya pasó” y que no modificará el rumbo de su gestión.

La exposición, que contó con la presencia del expresidente Mauricio Macri y referentes políticos, combinó definiciones económicas con cuestionamientos directos a economistas, empresarios, periodistas y dirigentes opositores, en un tono que volvió a marcar el clima político del oficialismo.

Defensa del ajuste y del equilibrio fiscal

Milei centró parte de su intervención en justificar el ordenamiento de las cuentas públicas. Afirmó que su administración logró equilibrar el sector público mediante un ajuste de cinco puntos del PBI impulsado por el ministro de Economía.

En esa línea, reiteró su postura crítica sobre el endeudamiento estatal, al calificarlo como “inmoral”, aunque al mismo tiempo sostuvo que el Gobierno cumplirá con los compromisos asumidos y que el riesgo país tenderá a bajar.

El planteo refuerza el eje central de la política económica oficial: equilibrio fiscal, reducción del gasto y sostenimiento de la solvencia como base de la estabilidad.

Durante su discurso, el Presidente trazó una lectura sobre las principales variables económicas. Señaló que la inflación “va a ceder”, aunque reconoció un dato reciente del 33%, que vinculó a tensiones políticas posteriores a elecciones. Afirmó que la economía generó cerca de 400 mil empleos, en su mayoría informales, y defendió la Ley de Modernización Laboral como vía para formalizarlos.

También sostuvo que el consumo no cayó sino que cambió su composición, con mayor peso de plataformas digitales como Mercado Libre. Rechazó la idea de atraso cambiario y proyectó un escenario de aumento de exportaciones.

En paralelo, el mandatario defendió que el crédito comenzó a recuperarse y que los indicadores económicos muestran señales de mejora hacia abril, tras un período de contracción.

Confrontación como estrategia política

El discurso consolidó una estrategia de confrontación directa con múltiples actores. Milei cuestionó a economistas críticos, periodistas y empresarios, a quienes acusó de intentar desestabilizar el programa económico.

También apuntó contra el gobernador bonaerense Axel Kicillof y sectores de la oposición, a los que responsabilizó por impulsar medidas para “destruir el equilibrio fiscal”.

En el plano empresarial, volvió a criticar a grandes grupos industriales, planteando que no corresponde sostener precios elevados en productos como neumáticos o acero.

La combinación de defensa técnica del programa con ataques políticos expone una lógica de polarización que el oficialismo sostiene como parte de su construcción de poder.

El mensaje presidencial reconoce tensiones en el mercado laboral: mientras destaca la creación de empleo, admite que el crecimiento se concentra en el segmento informal.

Asimismo, el diagnóstico sobre consumo y actividad sugiere un proceso de reconfiguración más que de expansión plena, con cambios en los hábitos de gasto y una recuperación incipiente.

En ese marco, la insistencia en mantener la “ortodoxia” económica indica que no habrá cambios de rumbo en el corto plazo, aun frente a indicadores sociales sensibles.

Economía en transición y clima político tenso

El planteo oficial abre un escenario donde conviven señales de recuperación con tensiones persistentes. Entre las variables a observar aparecen: la evolución de la inflación y su impacto en el poder adquisitivo. La capacidad de formalizar empleo en un contexto de crecimiento informal. Y la reacción de actores económicos frente a la continuidad del ajuste.

El Gobierno apuesta a consolidar su programa sin modificaciones, mientras el contexto político y económico mantiene niveles de conflicto que pueden influir en su desarrollo.

Compartí esta noticia !

América Latina crecerá menos en 2026 y reabre el debate sobre el rol del Estado en la inversión

Compartí esta noticia !

América Latina y el Caribe ingresan en 2026 con una previsión de crecimiento del 2,1% del PIB, por debajo del 2,4% registrado en 2025, en un escenario marcado por la incertidumbre global y la debilidad persistente de la inversión. El dato, que surge de un informe económico regional, vuelve a colocar a los gobiernos frente a una disyuntiva conocida: sostener el crecimiento apoyado en el consumo o reconfigurar el esquema productivo para dinamizar la inversión. La pregunta que atraviesa el diagnóstico es si la región está ante un estancamiento estructural o ante una nueva fase de ajuste en su modelo de desarrollo.

El crecimiento moderado no es un fenómeno aislado ni coyuntural. Se inscribe en una dinámica donde la falta de inversión y las condiciones financieras restrictivas limitan la expansión económica, incluso en contextos donde el consumo privado sigue funcionando como principal motor. En ese equilibrio inestable, la política económica vuelve a quedar bajo presión.

Consumo como sostén, inversión como deuda pendiente

El informe describe una matriz que se repite: el consumo privado sostiene la actividad, mientras la inversión permanece en niveles bajos. Esta combinación, lejos de ser virtuosa, refleja un límite estructural. Sin expansión del capital productivo, el crecimiento pierde capacidad de sostenerse en el tiempo.

Las condiciones de financiamiento, ajustadas por inflación, continúan siendo restrictivas. Esto impacta directamente en las decisiones empresariales y en la capacidad de los Estados para impulsar proyectos de infraestructura o desarrollo. A la vez, la incertidumbre global —tanto económica como geopolítica— actúa como freno adicional.

Las revisiones a la baja en las proyecciones de algunos países refuerzan ese diagnóstico. No se trata solo de un crecimiento bajo, sino de una tendencia que no logra consolidar un sendero ascendente.

Vuelve la discusión sobre política industrial

En este contexto, la política industrial reaparece en el centro del debate regional. El estancamiento del crecimiento y las dificultades persistentes para generar empleo obligan a los gobiernos a revisar sus estrategias.

El dato no es menor: cuando el mercado no logra traccionar inversión, el rol del Estado vuelve a ser objeto de discusión. La tensión se reconfigura entre modelos que priorizan estabilidad macroeconómica y aquellos que buscan intervenir más activamente para dinamizar sectores estratégicos.

La debilidad en la creación de empleo agrega presión. Sin expansión del trabajo formal, el crecimiento económico pierde traducción social, lo que impacta en la gobernabilidad y en la sostenibilidad de las políticas públicas.

Entre la inercia y la redefinición del modelo

El panorama para 2026 deja más interrogantes que certezas. El crecimiento del 2,1% no implica una crisis inmediata, pero sí evidencia un techo que la región no logra perforar.

En las próximas semanas y meses, el foco estará puesto en cómo los distintos países responden a este escenario: si profundizan estrategias actuales o si avanzan hacia esquemas que intenten reactivar la inversión. También será clave observar si las condiciones globales se estabilizan o si continúan agregando volatilidad.

La región vuelve a enfrentar un dilema recurrente: crecer poco pero de manera estable, o asumir riesgos para modificar su estructura productiva. Esa discusión, lejos de cerrarse, empieza a tomar forma en un contexto donde los márgenes de acción parecen cada vez más estrechos.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin