
fgs

Créditos hipotecarios UVA + 7,5%: cómo funciona el nuevo programa del Gobierno

Compartí esta noticia !

El Gobierno nacional puso en marcha un nuevo mecanismo para ampliar el acceso al crédito hipotecario y atacar una de las restricciones estructurales del sistema financiero argentino: la falta de fondeo de largo plazo. El programa anunciado por el ministro de Economía, Luis Caputo, contempla movilizar $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES mediante licitaciones destinadas a los bancos.

La medida no implica una nueva línea de préstamos que las familias puedan solicitar directamente al Estado. El mecanismo funciona en otra dirección: el FGS colocará depósitos a plazo en entidades financieras y, a cambio, los bancos deberán utilizar esos recursos para otorgar créditos hipotecarios destinados exclusivamente a la compra, construcción, ampliación o refacción de la primera vivienda.

El diseño apunta a resolver el descalce de plazos que limita actualmente la expansión del crédito. Mientras las entidades financieras captan depósitos principalmente a corto plazo, las hipotecas requieren fondeo compatible con préstamos que pueden extenderse durante 15, 20 o 25 años.

Cómo se distribuirán los $2 billones

El programa tendrá un monto total de $2 billones y comenzará con una primera licitación por $200.000 millones. El esquema prevé sucesivas subastas, de modo que la utilización de los recursos por parte de los bancos pueda ser monitoreada antes de avanzar con nuevas adjudicaciones.

Los depósitos que coloque el FGS estarán denominados en pesos y ajustados por UVA más un spread. Habrá dos alternativas de plazo: un tramo a un año, con una tasa mínima de UVA más 2,50%, y otro a cinco años, con una tasa mínima de UVA más 4,50%.

La competencia entre los bancos determinará las condiciones finales de adjudicación. Cada entidad podrá acceder como máximo al 20% del monto correspondiente a cada licitación. Una vez constituidos los depósitos, tendrá 90 días corridos para aplicar esos recursos al otorgamiento de los créditos hipotecarios previstos por el programa.

El destinatario final del financiamiento será la persona que solicite la hipoteca en el banco. El FGS, en cambio, no asumirá el riesgo crediticio de los tomadores: serán las entidades financieras las encargadas de evaluar a cada cliente y responder por el préstamo.

¿Qué significa UVA + 7,5%?

La tasa UVA + 7,5% es uno de los puntos centrales del programa. Significa que el capital del crédito se actualiza de acuerdo con la evolución de la Unidad de Valor Adquisitivo (UVA), mientras que sobre ese capital actualizado el banco puede aplicar una tasa de interés anual que no podrá superar el 7,5%.

Por lo tanto, no se trata de una tasa fija tradicional. La evolución de la UVA incide sobre el saldo de capital y, consecuentemente, sobre la dinámica de las cuotas y del monto adeudado en pesos.

El 7,5% constituye el techo para las entidades que reciban estos fondos. Los bancos podrán ofrecer una tasa inferior si así lo deciden, pero no podrán superar ese límite dentro del programa.

Además, los créditos deberán tener un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA. El destino estará restringido a la primera vivienda, ya sea para comprar, construir, ampliar o refaccionar.

Una simulación permite dimensionar el alcance

El Ministerio de Economía presentó un ejemplo para mostrar cómo podría funcionar el esquema. Sobre una propiedad valuada en US$106.667, el crédito cubriría el 75% del valor, equivalente a $120.920.000.

La simulación contempla una tasa de UVA + 7%, inferior al máximo previsto por el programa, y un plazo de 25 años. En ese escenario, la cuota inicial estimada sería de $865.098 y el grupo familiar debería acreditar un ingreso neto mensual de $3.460.391 para mantener una relación cuota-ingreso del 25%.

El ejemplo es ilustrativo y no representa una oferta crediticia concreta de un banco. Las condiciones efectivas dependerán de cada entidad, del perfil del solicitante, del valor de la propiedad y de las condiciones financieras vigentes al momento de contratar el préstamo.

El objetivo es ampliar la oferta, no subsidiar directamente la demanda

La lógica económica del programa está puesta en el lado de la oferta. El Gobierno no entrega directamente el dinero a quienes buscan una vivienda, sino que intenta generar una fuente de fondeo más estable para que los bancos puedan prestar durante períodos mucho más largos.

Ese punto resulta determinante para evaluar el impacto de la iniciativa. El volumen anunciado es significativo, pero su capacidad para transformar el mercado dependerá de cuántos créditos se originen efectivamente, qué tasas terminen ofreciendo las entidades y cuántas familias puedan cumplir con los requisitos de ingresos.

En términos de política económica, el programa busca reconstruir un circuito de financiamiento de largo plazo que permita conectar ahorro, bancos, construcción y acceso a la vivienda. Si las licitaciones consiguen traducirse en una mayor oferta hipotecaria, el efecto potencial también alcanza al mercado inmobiliario y a la construcción, dos sectores estrechamente vinculados con la generación de actividad y empleo.

La primera licitación por $200.000 millones será, en ese sentido, la primera prueba del mecanismo. El dato relevante no será solamente cuánto dinero coloque el FGS, sino cuánto de ese fondeo terminará convertido en nuevas hipotecas para familias que buscan acceder a su primera vivienda.
Compartí esta noticia !

Caputo anunció un plan de $2 billones para ampliar el crédito hipotecario con fondos de la Anses

Compartí esta noticia !

El Gobierno anunció este miércoles un nuevo esquema para intentar reactivar el crédito hipotecario en Argentina, con un programa de $2 billones destinado a generar fondeo de largo plazo para los bancos. El ministro de Economía, Luis Caputo, explicó que los recursos provendrán de licitaciones de depósitos a plazo fijo entre entidades financieras y tendrán como objetivo ampliar los préstamos para la compra, construcción, ampliación y refacción de la primera vivienda.

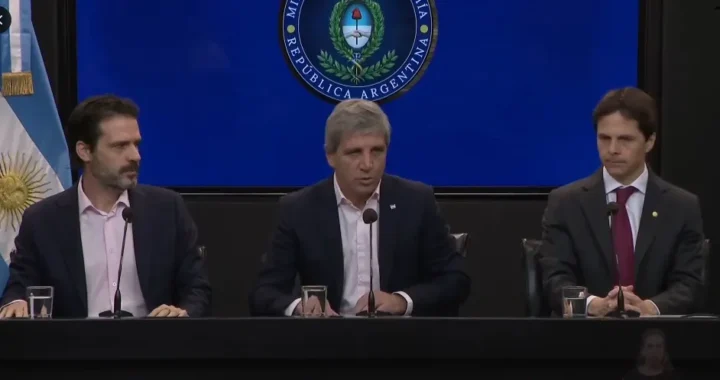
El anuncio fue realizado a las 10 en el Palacio de Hacienda, donde Caputo estuvo acompañado por el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning; el director del Banco de Inversión y Comercio Exterior (BICE), Felipe Núñez; y el director del BCRA, Martín Vauthier. La iniciativa retoma una alternativa que el Gobierno ya había anticipado y pone al Fondo de Garantía de Sustentabilidad (FGS) de la Anses en el centro de una estrategia para generar ahorro de mayor plazo.

El ministro de Economía, Luis Caputo, anunció este miércoles un nuevo programa para ampliar la oferta de crédito hipotecario en Argentina, utilizando recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES como fondeo de largo plazo para los bancos. El esquema contempla licitaciones por un total de $2 billones y apunta a facilitar préstamos para la compra, construcción, ampliación o refacción de la primera vivienda.

La medida busca atacar uno de los problemas estructurales del sistema financiero argentino: el descalce entre depósitos de corto plazo y préstamos hipotecarios que pueden extenderse durante 15, 20 o 25 años. La estrategia oficial consiste en que el FGS coloque depósitos a plazo fijo ajustados por UVA más una tasa adicional, mientras las entidades financieras utilizan ese fondeo para ampliar la cartera de créditos hipotecarios.

Según explicó Caputo durante una conferencia de prensa en el Palacio de Hacienda, el programa tendrá licitaciones de $200.000 millones cada una. Los depósitos podrán constituirse a uno o cinco años, con tasas mínimas de UVA más 2,5% para el primer tramo y UVA más 4,5% para el segundo. Los bancos, a su vez, no podrán otorgar con estos fondos créditos hipotecarios por encima de una tasa de UVA más 7,5%.

El programa estará destinado exclusivamente a primera vivienda y los préstamos tendrán un plazo mínimo de 15 años. El monto máximo será equivalente a 150.000 UVA por crédito. La estimación oficial es que, tomando como referencia el monto promedio actual de los préstamos, el programa podría alcanzar a unas 17.000 o 18.000 familias, aunque esa cifra dependerá del valor promedio de los créditos que finalmente originen los bancos.

Caputo planteó que el objetivo excede al mercado inmobiliario. Para el ministro, el desarrollo del crédito hipotecario puede convertirse en un mecanismo de impulso para la construcción, el consumo asociado al equipamiento de los hogares y la formalización de trabajadores que hoy permanecen fuera del sistema financiero tradicional.

El diagnóstico oficial parte de una comparación que muestra la baja profundidad del crédito hipotecario argentino. Caputo señaló que el stock de préstamos hipotecarios representa actualmente alrededor del 2% del producto, frente a aproximadamente 27% en Chile y niveles históricamente mucho mayores en Estados Unidos. En pesos nominales, el stock pasó de unos $7,5 billones al inicio de la gestión a $16,8 billones, mientras que, medido en UVA, el crecimiento informado por el ministro fue del 57%.

El FGS como puente entre el ahorro y la vivienda

La innovación central del esquema no consiste en que la ANSES otorgue directamente las hipotecas. El Fondo de Garantía de Sustentabilidad aportará liquidez mediante depósitos de mayor plazo, pero serán los bancos los responsables de seleccionar a los tomadores, otorgar los préstamos y asumir el riesgo crediticio.

“Los bancos son los encargados de dar el crédito hipotecario, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, explicó Caputo al ser consultado sobre eventuales incumplimientos. Según precisó durante la presentación, la mora actual de los créditos hipotecarios se ubica en torno al 1,6%.

El diseño también apunta a preservar la lógica financiera del FGS. Juan Cruz Michele, representante del Fondo, explicó que el organismo trabajó durante varios meses junto con los ministerios de Economía y Capital Humano para encontrar una alternativa que permitiera canalizar recursos hacia el mercado hipotecario sin asumir directamente el riesgo de las familias.

La primera licitación está prevista para la próxima semana, por $200.000 millones. La continuidad del programa dependerá de la velocidad con la que los bancos transformen ese fondeo en nuevas hipotecas.

El Banco Central tendrá un papel operativo y de supervisión. Las licitaciones se realizarán mediante un sistema de subastas y el organismo deberá controlar que las entidades participantes destinen efectivamente los recursos recibidos a préstamos hipotecarios bajo las condiciones establecidas por el FGS.

El desafío es que la cuota compita con el alquiler

La apuesta económica del Gobierno busca reconstruir un circuito que durante décadas tuvo escaso desarrollo: ahorro de largo plazo, financiamiento hipotecario y construcción. La dificultad está en que los bancos argentinos tienen depósitos predominantemente de muy corto plazo, mientras que una hipoteca exige fondeo compatible con plazos de 15 a 30 años.

En ese punto, el FGS funciona como un puente financiero. En lugar de colocar los recursos en instrumentos de duración más corta, el programa busca extender el plazo de los depósitos bancarios y permitir que las entidades tengan mayor capacidad para prestar a largo plazo.

El ejemplo presentado por Caputo permite dimensionar el esquema. Para una propiedad de algo más de US$100.000, con un préstamo equivalente a unos US$80.000, el ejercicio oficial plantea una cuota cercana a $865.000 mensuales a 25 años, bajo una tasa de UVA más 7,5%. El ingreso requerido, considerando que la cuota represente hasta el 25% de los ingresos, sería de unos $3,46 millones.

La referencia es particularmente relevante para el mercado inmobiliario porque ubica el debate en la relación entre cuota e ingreso, más que exclusivamente en el precio de las propiedades. La posibilidad de transformar un gasto mensual de alquiler en una cuota hipotecaria es, precisamente, uno de los argumentos centrales con los que el Gobierno busca estimular la demanda.

Construcción, crédito y dólares: el segundo frente

El anuncio se complementa con otra medida recientemente comunicada por el Gobierno: la posibilidad de que los bancos utilicen una parte de sus depósitos en dólares para financiar proyectos de personas jurídicas, bajo las normas macroprudenciales definidas por el Banco Central.

La combinación apunta a actuar sobre ambos lados del mercado. Por un lado, más financiamiento para desarrolladores y proyectos inmobiliarios; por otro, mayor disponibilidad de crédito hipotecario para compradores de primera vivienda.

El efecto esperado excede entonces al sistema financiero. Si el mecanismo logra traducirse en nuevas obras, puede impactar sobre construcción, materiales, equipamiento, servicios profesionales y empleo. Ese es el canal de transmisión que el Gobierno identifica como uno de los principales multiplicadores de la política.

El punto crítico estará en la ejecución. El programa tiene recursos definidos, límites de tasa, mecanismos de licitación y supervisión, pero su impacto económico dependerá de que los bancos efectivamente conviertan el fondeo en préstamos y de que una cantidad significativa de hogares pueda cumplir con las condiciones de acceso.

La primera licitación, prevista para la próxima semana, será por eso la primera prueba concreta del esquema. Más que el volumen anunciado, el indicador a seguir será cuánto de esos $200.000 millones logra transformarse en hipotecas y a qué velocidad.

Compartí esta noticia !

Caputo dará este miércoles una conferencia con anuncios económicos

Compartí esta noticia !

El ministro de Economía, Luis Caputo, dará este miércoles por la mañana una conferencia de prensa en el Palacio de Hacienda en la que anunciará nuevas medidas económicas, en una presentación rodeada de hermetismo. El Gobierno confirmó la actividad después de la reunión de la Mesa Política realizada el martes en la Casa Rosada, pero evitó precisar tanto el contenido como el horario exacto de la exposición.

La aparición pública del titular del Palacio de Hacienda tendrá lugar en un momento sensible para el programa económico. El dólar mayorista volvió a superar los $1.500 después de varias semanas de tensión en el mercado de pesos y movimientos en las tasas de interés, mientras la recuperación de la actividad continúa mostrando un comportamiento heterogéneo entre sectores.

Ese contexto coloca a los anuncios bajo una doble lupa: la respuesta inmediata de los mercados y su capacidad para incidir sobre una economía que todavía enfrenta restricciones sobre el consumo, el crédito y la inversión. Hasta el momento, el Ejecutivo no confirmó si las medidas estarán orientadas específicamente a acelerar la recuperación económica.

La conferencia tendrá además una sincronización política relevante. Caputo hablará antes de que la Cámara de Diputados avance este miércoles con dos iniciativas centrales para el oficialismo: la reforma de la Carta Orgánica del Banco Central y una nueva versión del proyecto de Inocencia Fiscal, conocido como Inocencia Fiscal II.

Ambos proyectos forman parte de la agenda con la que la administración de Javier Milei busca consolidar las bases institucionales de su programa económico y proyectar su estrategia hacia las elecciones de 2027. La reforma del BCRA, en particular, toca uno de los núcleos de la arquitectura monetaria del Gobierno, mientras que el proyecto fiscal apunta a modificar las condiciones bajo las cuales se relacionan los contribuyentes con el Estado.

La confirmación de la conferencia surgió luego de una nueva reunión de la Mesa Política, encabezada por la secretaria general de la Presidencia, Karina Milei. Allí se repasó la agenda legislativa y distintos aspectos de la gestión, en una semana que también tendrá una sesión del Senado prevista para este jueves, con tratamiento de pliegos de jueces y distintos tratados internacionales.

El escenario económico agrega presión a la definición de las próximas medidas. La suba del dólar mayorista y la volatilidad de las tasas colocaron nuevamente el frente cambiario y financiero entre las variables observadas por empresas e inversores. Al mismo tiempo, la mejora de algunos indicadores de actividad convive con dificultades en sectores que todavía no recuperaron niveles previos.

La expectativa también se alimenta de la reciente instrucción de Milei a sus funcionarios para que salgan a “militar y defender el modelo”, en medio de cuestionamientos sobre el impacto de las políticas oficiales en el consumo, el empleo y la situación de las empresas. En ese marco, cualquier anuncio de Caputo será leído no solo por su contenido técnico, sino también como una señal sobre la siguiente etapa del programa económico.

El antecedente inmediato fue la conferencia del 13 de agosto, cuando Economía anunció una flexibilización de los créditos en dólares para ampliar el acceso al financiamiento en moneda extranjera. La modificación permitió que empresas sin ingresos vinculados con exportaciones pudieran acceder a ese tipo de préstamos.

La normativa estableció que los bancos podrían destinar a esas financiaciones hasta el equivalente al 15% de sus depósitos en dólares. Al mismo tiempo, incorporó exigencias prudenciales superiores para esas operaciones, con un requisito de capital mínimo equivalente al 125% del aplicable a financiaciones comparables y una exposición crediticia computada por 1,25 veces.

En aquella oportunidad, Caputo explicó que el objetivo era ampliar la capacidad prestable del sistema financiero y generar incentivos para que los dólares de los argentinos ingresen y permanezcan dentro de los bancos. La medida buscó así conectar la disponibilidad de liquidez en moneda extranjera con una mayor oferta de crédito para el sector privado.

El ministro también había anticipado que el Gobierno analizaba mecanismos para ampliar el crédito hipotecario. Entre las alternativas mencionó la posibilidad de que el Fondo de Garantía de Sustentabilidad (FGS) licite depósitos de largo plazo, de modo que las entidades bancarias puedan disponer de mayor fondeo para financiar hipotecas.

La nueva conferencia abre ahora otra incógnita sobre la dirección de la política económica. Con el mercado cambiario bajo observación, el Congreso discutiendo cambios estructurales para el BCRA y una actividad que todavía presenta velocidades diferentes según el sector, el contenido de los anuncios determinará si se trata de una medida de corto plazo para administrar tensiones o de una señal más amplia sobre la próxima fase del programa económico.

Compartí esta noticia !

El Senado convirtió en ley el proyecto que refinancia las deudas de las provincias con Anses

Compartí esta noticia !

La Cámara de Senadores convirtió hoy en ley por unanimidad, en el marco de una sesión especial, el proyecto de Defensa de los Activos del Fondo de Garantía de Sustentabilidad (FGS) del Sistema Integrado Previsional, que contempla la refinanciación de las deudas que las provincias tienen con la Administración Nacional de Seguridad Social (Anses).

El expediente obtuvo el respaldo tanto del oficialismo como de la oposición durante la segunda sesión de la semana, debido a que en la víspera la Cámara alta también se abocó al análisis de otras iniciativas de ley.

El proyecto de defensa de los activos del Fondo de Garantía de Sustentabilidad del Sistema integrado Previsional Argentino contempla la refinanciación de las deudas que las provincias tienen con la Anses.

Uno de los principales ejes de la iniciativa establece que 21 de las 24 jurisdicciones (las que no firmaron el acuerdo con el gobierno de Mauricio Macri fueron Santa Fe, Córdoba y San Luis) podrán renegociar los préstamos otorgados con el respaldo del FGS con un bono a mediano y largo plazo y mientras se desarrolle la negociación no se le descontarán fondos de la coparticipación.

Otro punto clave es que se cambia el sistema de financiamiento de la ley de Reparación Histórica para evitar que para pagar el retroactivo se utilicen los activos del FGS, y se fija que deberá ser cubierto con recursos del tesoro nacional.

La iniciativa -que de esta forma se convierte en ley porque ya contaba con sanción de la Cámara de Diputados- establece que habrá un plazo de ocho meses para negociar los préstamos entre las provincias y la Anses, que se cancelarán con un bono donde se definirán los vencimientos y en el que se tendrá en cuenta la suma del capital adeudado e intereses devengados y exigibles a la fecha de suscribirse el acuerdo de refinanciación.

Se determinó que la deuda en concepto de capital se cancele íntegramente al vencimiento mientras que los intereses se pagarán con una tasa de interés de 1 por ciento anual y se calcularán sobre el capital, que será ajustado con la tasa que rige para los plazos fijos, en lugar del CER como se había establecido en el proyecto original del Gobierno.

También introduce cambios en el mecanismo de financiamiento del pago de la Reparación Histórica a jubilados sancionado durante el gobierno de Cambiemos, para evitar la venta de los activos del Fondo de Garantía de Sustentabilidad, entre otras cuestiones.

RÉGIMEN DE PROMOCIÓN PARA LA PRODUCCIÓN Y USO SUSTENTABLES

DE BIOCOMBUSTIBLES

La senadora por Santa Fe, María de los Ángeles Sacnun (FdT), fue la miembro informante de la iniciativa. Destacó que “las políticas de industrialización de la ruralidad tienen fuerte componente federal”. Subrayó que “la industria de los biocombustibles no está subsidiada sino que está regulada”. 

Sacnun destacó que al momento de la sustitución de importaciones “los biocombustibles aportaron al país unos 10.800 millones de dólares” y que “en la actualidad hay 54 plantas distribuidas en 10 provincias”. Puso de manifiesto que el uso de los biocombustibles producen “un ahorro del 75% de emisión de los gases de efecto invernadero”.

El proyecto prorroga hasta el 31 de diciembre de 2024 la vigencia del Régimen de Promoción para la Producción y Uso Sustentables de Biocombustibles en el Territorio de la Nación Argentina creado por ley 26.093.

Sacnum consideró que la ley de los biocombustibles “nos permitió arraigar un montón de pueblos del interior que no tenían ninguna industria y que hoy la única industria que tienen es la de los biocombustibles”.

Al cierre del debate, el senador por San Juan, José Rubén Uñac (FdT), presidente de la Comisión de Minería, Energía y Combustibles, destacó que “desde la constitución de la comisión nos abocamos al tratamiento de la prórroga de la ley para que inmediatamente pase a la Cámara de Diputados para su tratamiento”.  Destacó que el proyecto apunta a “diversificar la matriz productiva, alentar las Pymes y cumplir con los mandatos de combate contra el cambio climático” 

Resaltó que “la prórroga es por 4 años porque necesariamente se necesita una modificación profunda de la ley y que me consta que el Poder Ejecutivo a través de la Secretaría de Energía está trabajando el tema”. Reivindicó que “se tomó como base un proyecto de la senadora Sacnun y consensuamos un dictamen común”.

La prórroga de la ley de biocombustibles se aprobó por unanimidad. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin