fgs

El Gobierno licitó $200.000 millones del FGS para ampliar el crédito hipotecario

Compartí esta noticia !

El Gobierno puso en marcha el mecanismo financiero con el que busca ampliar la oferta del crédito hipotecario para las familias que buscan acceder a una primera vivienda. En la primera licitación de fondos del esquema participaron 18 bancos, se presentaron 42 posturas y finalmente 13 entidades resultaron adjudicatarias de un total de $200.000 millones.

La subasta, instrumentada por la ANSES y comunicada por el Banco Central (BCRA), recibió ofertas por $258.640 millones. La diferencia entre el monto ofertado y el adjudicado muestra que existió demanda de fondeo por encima del volumen previsto para este primer tramo.

El mecanismo forma parte del programa anunciado a fines de agosto por el ministro de Economía, Luis Caputo, que contempla movilizar hasta $2 billones del Fondo de Garantía de Sustentabilidad (FGS) mediante sucesivas licitaciones. El objetivo es que ese fondeo de mayor plazo permita a los bancos ampliar la cantidad de préstamos hipotecarios disponibles para las familias.

Cómo se distribuyeron los primeros $200.000 millones

El primer llamado quedó dividido en dos tramos con diferentes plazos y condiciones financieras. El primero tiene un plazo de un año y concentró $35.570.677.389, con una tasa equivalente a UVA más un spread promedio ponderado de 2,67%.

El segundo tramo, de mayor volumen, alcanza $164.429.322.611 y tiene un plazo de cinco años, con una tasa UVA más un spread promedio ponderado de 4,94%.

La estructura permite extender el horizonte del fondeo bancario, un factor relevante para un mercado hipotecario en el que los préstamos se otorgan a plazos mucho más extensos que los instrumentos tradicionales de financiamiento.

Cada entidad financiera puede ofertar hasta el 20% del monto total de cada subasta. El esquema busca, de ese modo, distribuir el fondeo entre distintos participantes y evitar que una sola entidad concentre una porción excesiva de los recursos disponibles.

El resultado de esta primera licitación deja una señal sobre el interés del sistema financiero: las ofertas superaron en $58.640 millones el monto finalmente adjudicado. Ahora el punto central será determinar en qué medida ese fondeo se traduce en nuevos créditos para los hogares.

El FGS aporta liquidez, pero el banco asume el riesgo

Uno de los aspectos centrales del programa es la separación entre el fondeo y el riesgo crediticio. El Gobierno plantea que el FGS no será quien evalúe a los tomadores de los préstamos ni asumirá las consecuencias de eventuales incumplimientos.

La evaluación crediticia seguirá en manos de cada banco. Las entidades deberán analizar los ingresos, capacidad de pago y demás condiciones de cada solicitante antes de otorgar el préstamo hipotecario.

Caputo había explicado el criterio al presentar el programa: el FGS funciona como proveedor de liquidez para las entidades financieras, mientras que los bancos conservan la responsabilidad sobre la decisión de prestar y el riesgo asociado a cada operación.

La distinción resulta relevante para entender el alcance del esquema. El Estado no está otorgando directamente los créditos hipotecarios ni garantizando el repago de cada familia. Su intervención se concentra en facilitar a los bancos un fondeo de mayor plazo que pueda ampliar su capacidad de originación.

El desafío: que el fondeo llegue a la primera vivienda

El éxito de la política no se medirá únicamente por el volumen adjudicado en las licitaciones. La variable decisiva será la cantidad y las condiciones de los nuevos créditos hipotecarios que finalmente lleguen a las familias.

El programa parte de una restricción concreta: los bancos necesitan contar con instrumentos de financiamiento compatibles con préstamos hipotecarios de largo plazo. Al aportar liquidez mediante el FGS, el Gobierno busca reducir esa limitación y generar condiciones para que las entidades aumenten su oferta.

La primera licitación constituye, en ese sentido, el inicio de un proceso y no el resultado final. Los $200.000 millones adjudicados representan el primer tramo de un esquema que podría movilizar hasta $2 billones mediante sucesivas subastas.

También será determinante cómo se traslade el costo del fondeo a los créditos que ofrezcan los bancos. Las tasas adjudicadas, expresadas como UVA más un spread, forman parte de la estructura financiera que deberán considerar las entidades al diseñar sus productos hipotecarios.

Para las familias, la cuestión central estará en las condiciones concretas de acceso: monto financiable, plazo, tasa, relación entre cuota e ingresos y requisitos de calificación. Allí se definirá si una mayor disponibilidad de liquidez bancaria efectivamente amplía el universo de hogares que puede acceder a una primera vivienda.

La primera subasta deja así dos datos relevantes para el mercado hipotecario: hubo ofertas bancarias por encima del monto disponible y el Gobierno ya adjudicó los primeros $200.000 millones. El desafío siguiente será convertir ese fondeo en crédito efectivo y, a través de sucesivas licitaciones, construir una oferta hipotecaria de mayor escala y plazo.
Compartí esta noticia !

Ponen en marcha el fondeo de ANSES para los créditos hipotecarios con una primera licitación por $200.000 millones

Compartí esta noticia !

El Banco Central puso en marcha el mecanismo mediante el cual el Fondo de Garantía de Sustentabilidad (FGS) de ANSES comenzará a fondear a los bancos para ampliar la oferta de créditos hipotecarios. La primera licitación contempla $200.000 millones y forma parte de un programa que prevé canalizar $2 billones hacia las entidades financieras, con el objetivo de sostener préstamos de largo plazo para la compra de viviendas.

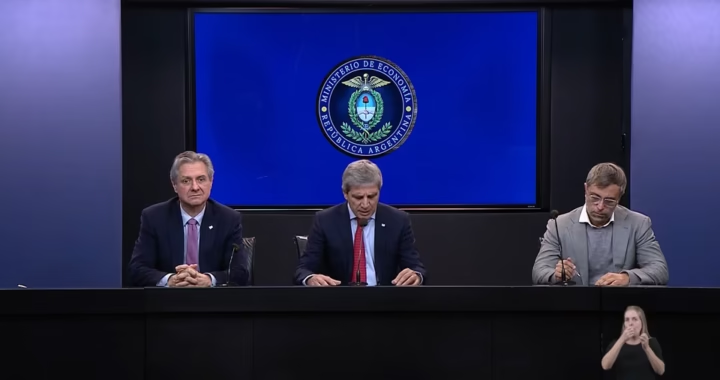
La herramienta fue anunciada dos semanas atrás por el ministro de Economía, Luis Caputo, como parte de un paquete destinado a recuperar el financiamiento hipotecario y, al mismo tiempo, apuntalar la actividad económica vinculada con la construcción y el acceso a la vivienda.

En esta primera operación, el FGS colocará los recursos en bancos mediante plazos fijos UVA, mientras que el Banco Central actuará como agente financiero de ANSES. El programa contempla diez licitaciones de $200.000 millones cada una, por un total de $2 billones, equivalentes a unos u$s1.300 millones.

El diseño busca atacar uno de los principales problemas del mercado hipotecario: la disponibilidad de fondeo a largo plazo. Los depósitos UVA tendrán plazos de uno y cinco años, con tasas mínimas de 2,5% y 4,5%, respectivamente. A cambio de acceder a esos recursos, las entidades deberán destinarlos a nuevas líneas hipotecarias bajo determinadas condiciones.

El límite que cambia la ecuación para los bancos

El punto central del esquema es la tasa que deberán ofrecer las entidades beneficiarias. Los créditos financiados con recursos del FGS tendrán un costo máximo de UVA + 7,5%, lo que puede modificar la estrategia comercial de aquellos bancos que actualmente ofrecen préstamos por encima de ese nivel.

Cada entidad podrá adjudicarse como máximo el 20% del monto disponible en cada licitación. Una vez recibido el fondeo, contará con un plazo de 90 días para transformar esos recursos en nuevos créditos hipotecarios.

La regla introduce una relación directa entre el financiamiento que reciben los bancos y el crédito que deben colocar. No se trata solamente de aportar liquidez al sistema financiero: el objetivo es que ese fondeo se traduzca en nuevas operaciones destinadas a la compra de viviendas.

Para las entidades que ya ofrecen créditos a UVA + 7,5% o por debajo de ese nivel, el incentivo es diferente. El programa puede representar principalmente una fuente de financiamiento de mayor plazo, sin que necesariamente implique una reducción adicional de las tasas que cobran a sus clientes.

El mercado espera los primeros créditos hacia fin de año

La implementación también abre interrogantes entre los bancos. Uno de los puntos que todavía genera dudas es si las entidades podrán ofrecer tasas superiores a los mínimos establecidos para los plazos fijos UVA con el propósito de captar una mayor proporción de los fondos disponibles en las subastas.

Otro aspecto pendiente es el tratamiento de quienes ya tomaron préstamos hipotecarios a tasas superiores al nuevo límite. También resta determinar cuánto tiempo demandará el proceso entre la adjudicación de los fondos, su disponibilidad efectiva para los bancos y la aprobación de los nuevos préstamos.

Si el cronograma se desarrolla según las previsiones de las entidades, los primeros créditos financiados bajo este mecanismo podrían comenzar a otorgarse entre noviembre y diciembre.

El impacto potencial no es menor. El programa fue diseñado para alcanzar a más de 10.000 viviendas y busca ampliar la disponibilidad de crédito en un mercado que durante 2026 muestra una contracción respecto del año anterior.

Un mercado que perdió volumen

El fondeo llega en un momento en que el crédito hipotecario atraviesa una etapa de menor dinamismo. Actualmente, el monto promedio de los préstamos ronda los u$s75.000, equivalentes a cerca de $100 millones, mientras que los plazos promedio se ubican en aproximadamente 23 años y las tasas se encuentran cercanas al 7%.

La evolución de las operaciones muestra la magnitud del desafío. Durante 2025 se otorgaron alrededor de 44.000 créditos hipotecarios, mientras que para 2026 se proyectan unos 30.000 préstamos. De concretarse esa previsión, el mercado registraría una caída cercana al 34% interanual.

En ese contexto, el programa del FGS intenta recomponer una pieza clave del mercado: el financiamiento de largo plazo. Para que el esquema tenga impacto sobre la demanda habitacional, sin embargo, no alcanza con aumentar los fondos disponibles. La condición decisiva será que esos recursos efectivamente se conviertan en créditos, con tasas y plazos compatibles con la capacidad de pago de los hogares.

La apuesta oficial combina así dos objetivos. Por un lado, ampliar el acceso al financiamiento para la vivienda. Por otro, utilizar recursos de largo plazo para darle mayor profundidad a un mercado hipotecario que todavía permanece lejos de los niveles necesarios para convertirse en un canal relevante de financiamiento habitacional.

La primera licitación será, en ese sentido, una prueba concreta del mecanismo. El volumen adjudicado, la cantidad de bancos participantes y, sobre todo, la velocidad con la que los $200.000 millones se transformen en nuevas hipotecas permitirán medir si el esquema logra superar el problema central del mercado: no solo disponer de dinero, sino convertirlo en vivienda financiada a largo plazo.

Compartí esta noticia !

El FGS pondrá $2 billones en juego para reactivar el crédito hipotecario

Compartí esta noticia !

El Gobierno anunció un nuevo Programa de Licitación de Plazos Fijos con destino a crédito hipotecario: a través del FGS, destinará $2 billones a plazos fijos UVA a 1 y 5 años, para que los bancos puedan fondear préstamos sin asumir todo el descalce de plazos. Según la consultora INVECQ la medida no resuelve el problema de fondo —la escasez de ahorro de largo plazo en pesos— pero sí funciona como puente transitorio para dinamizar un mercado hipotecario que hoy es acotadoy busca además reactivar la demanda interna vía expansión del crédito en general.

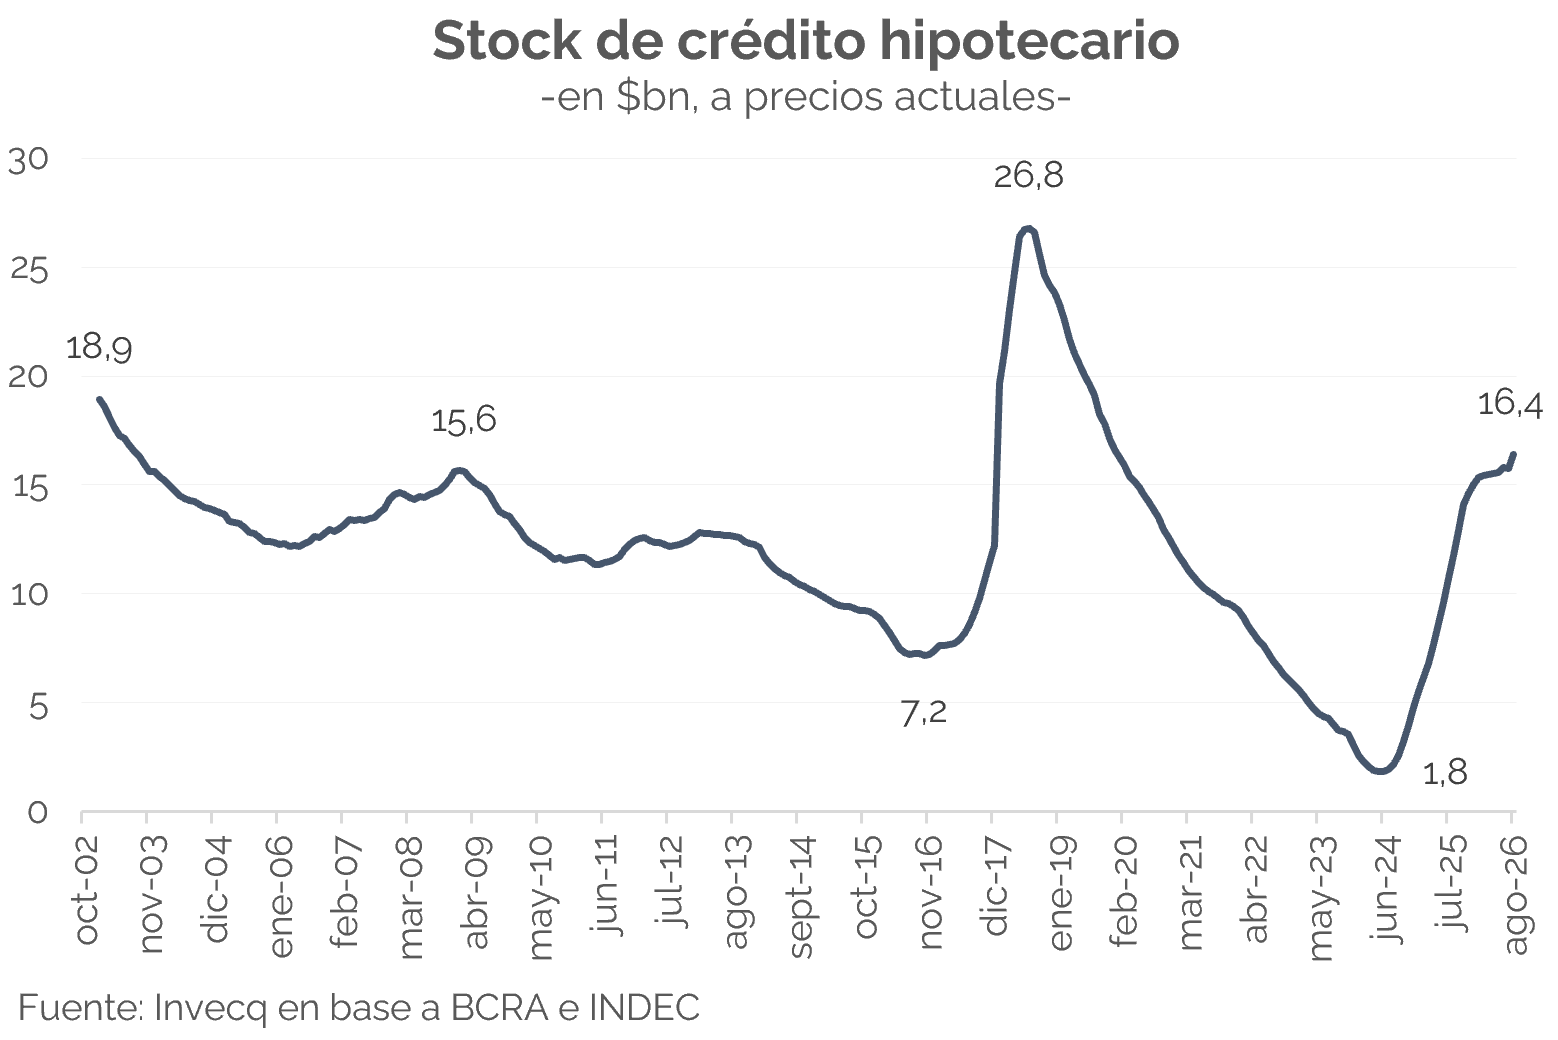
El crédito hipotecario en la Argentina es muy bajo: representa menos del 2% del PBI, contra 25% en Chile, 10% en Brasil u 8,5% en Colombia, por mencionar algunos ejemplos de la región. Si bien se multiplicó por cinco en términos reales desde diciembre 2023 a julio 2026, aún está 25% por debajo del promedio de 2018-2019. Esto se explica, sobre todo, por el tamaño del mercado de capitales local: las entidades financieras no logran fondearse a largo plazo y, en consecuencia, tampoco pueden prestar al ritmo que el mercado necesitaría. En otras palabras, toman depósitos a 30 días pero deben prestar a 25-30 años, un descalce de plazos que limita estructuralmente la oferta.

Además, luego del fuerte aumento entre agosto de 2024 y octubre de 2025, el stock actual —$16,5 bn—perdió dinamismo: pasó de crecer 10% m/m real en promedio durante 2025 a menos de 1% en el primer semestre de este año. Si se mira solo el segmento UVA, los desembolsos cayeron de $470.000 M promedio mensual el año pasado a $245.000 M en lo que va de 2026.

En ese contexto, el Gobierno anunció el Programa de Licitación de Plazos Fijos con destino a crédito hipotecario, que busca atacar justamente ese problema de descalce. A través del FGS, licitará plazos fijos UVA por $2 bn en tramos semanales de $200.000 M (con un tope de 20% por entidad), divididos en dos ventanas: una a 1 año (UVA + 2,5% mínimo) y otra a 5 años (UVA + 4,5% mínimo). Una vez constituido el depósito, los bancos tendrán 90 días corridos para canalizar esos fondos hacia nuevos préstamos.

Sin ser un game changer, el impacto tampoco es menor: i) los $2 bn (USD 1.300 M) equivalen a poco más del 10% del stock vigente, ii) para tener como referencia: el año pasado se otorgaron créditos en el segmento UVA el equivalente a USD 3.200 M y en lo que va de 2026 USD 1.100 M y iii) según el cálculo oficial, el esquema podría financiar entre 17.000 y 18.000 operaciones, equivalente a cerca del 40% de las 43.700 familias que accedieron a un préstamo hipotecario nuevo durante todo 2025.

En síntesis, el programa no resuelve el problema de fondo —la falta de ahorro de largo plazo en pesos— pero sí ofrece un puente transitorio para que la banca pueda prestar a mayor plazo sin asumir todo el riesgo de descalce. Además, el objetivo excede lo habitacional: se trata de reimpulsar el crédito en general, en un momento en que la actividad viene “fría” —con excepción de algunos sectores “ganadores”—. La medida debería leerse junto con la flexibilización de créditos en dólares anunciada dos semanas atrás: ambas apuntan a que el financiamiento vuelva a ser uno de los motores de la economía.

Finanzas y mercados

Esta semana el Tesoro logró cubrir casi la totalidad de sus vencimientos en una licitación desafiante por el monto, alcanzando un rollover menor al 100% -algo que no se veía desde junio- priorizando instrumentos de corto plazo. En paralelo, con el fixing de fin de mes de la LELINK, el tipo de cambio tuvo una suba de 1% semanal.

El Tesoro enfrentó una licitación desafiante, con vencimientos por más de $12 bn, en un contexto de liquidez ajustada y reciente volatilidad en las tasas. Ante la necesidad de alcanzar un rollover elevado, volvió a modificar su estrategia en sintonía con la licitación anterior: ofreció instrumentos de corto plazo (con vencimientos de hasta mayo de 2027) y, por primera vez hasta ahora, no incluyó el bono hard-dollar AO29. La decisión se da luego de la suba del riesgo país de las últimas semanas y de las tasas en general, que llevó el rendimiento del AO29 por encima del 10%, evitando así que el Tesoro convalide tasas elevadas.

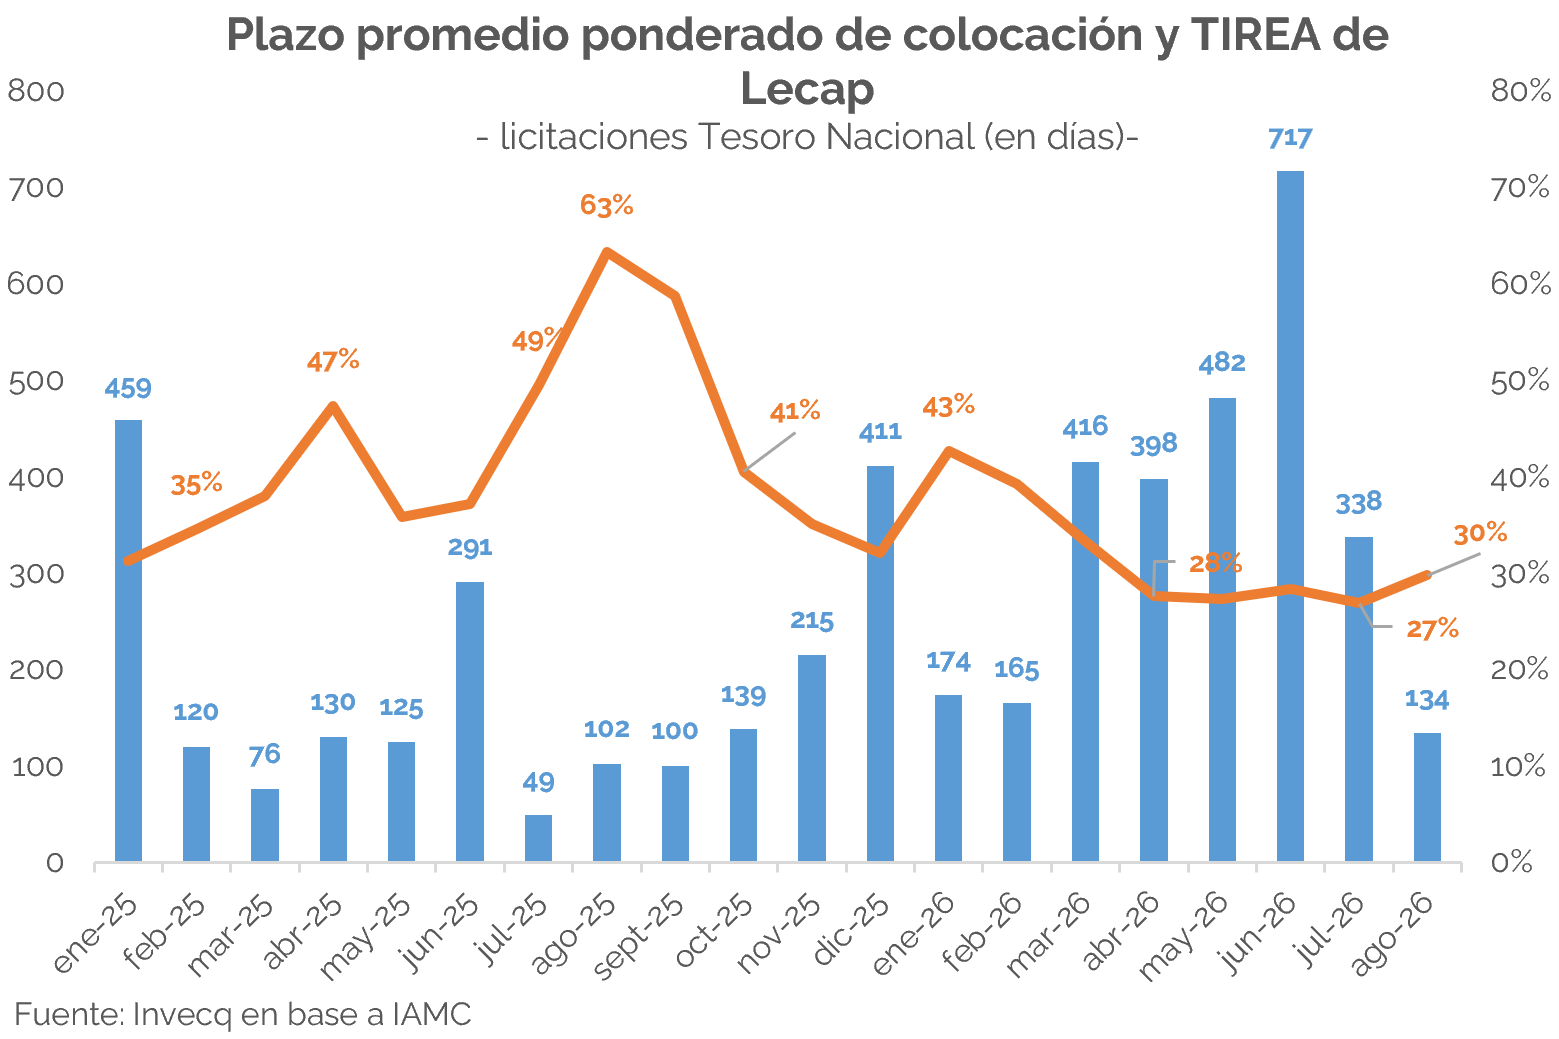
El resultado de la licitación fue positivo: el Tesoro adjudicó $12,16 bn, lo que representó un rollover del 95,96% y permitió cubrir prácticamente la totalidad de los vencimientos. Sin embargo, la contracara de este proceso sigue siendo una política monetaria son sesgo contractivo: la liquidez volcada al mercado fue muy baja, situándose en apenas $0,51 bn en un contexto en el que la liquidez general ya se percibe más ajustada. Del total adjudicado, el 90% se concentró en Lecap/Boncap -con TIREAs de 30% en promedio, similares a las del mercado secundario-. Además, el 7% correspondió a la letra CER y el 3% restante a la Lelink, una participación acotada pese a la mayor demanda de cobertura cambiaria que se venía observando.

El cambio de estrategia también se reflejó en los plazos. En agosto, el Tesoro dejó de priorizar el alargamiento de vencimientos y optó por satisfacer la demanda del mercado por instrumentos de corto plazo. El plazo promedio ponderado de colocación del octavo mes del año se ubicó en 134 días, menos de medio año y el menor registro desde octubre de 2025 (contexto de elecciones legislativas). En paralelo, la mayor volatilidad reciente de las tasas comenzó a reflejarse también en los rendimientos: la tasa promedio ponderada por volumen del mes de agosto de las Lecap fue de 30% (+3.p.p vs mes anterior) y el nivel más elevado desde mayo.

Otro aspecto positivo de la semana fue el comportamiento del tipo de cambio frente al fixing de la LELINK D31G6, que anticipábamos podía generar mayor volatilidad. Finalmente, el tipo de cambio registró una suba de 1% semanal, mientras que el BCRA compró divisas puntualmente el miércoles del fixing -algo que no había ocurrido el mes pasado- aunque la otra cara fue que volvió a intervenir en el mercado de dólar linked por aproximadamente $1,33 bn, frente a los $1,0 bn que intervino el día del fixing de la Lelink del mes julio y $1,2 bn en junio, de acuerdo con estimaciones propias.

Pese a la intervención, el BCRA sumó aproximadamente USD 723 M a las reservas en lo que va de agosto, aunque el ritmo se desaceleró respecto a los meses previos de 2026, en los que las compras alcanzaron consistentemente cifras de cuatro dígitos. Si se lo compara en términos diarios, las compras en agosto fueron por USD 38 M, frente a los USD 103 M de julio y a la media diaria de USD 95 M acumulada entre enero y julio. Hacia adelante, consideramos clave mantener la acumulación de divisas hasta fin de año, aun contemplando un menor dinamismo por estacionalidad, con el fin de llegar con un perfil de reservas más robusto al año electoral.

Compartí esta noticia !

Créditos hipotecarios: quiénes podrán acceder y cuánto deberán ganar

Compartí esta noticia !

El diseño elegido busca separar el fondeo del riesgo crediticio. El Fondo de Garantía de Sustentabilidad no otorgará directamente los préstamos hipotecarios ni asumirá el riesgo de los tomadores.

Los recursos serán canalizados a través de licitaciones de depósitos a plazo fijo ajustables por UVA, con vencimientos de entre uno y cinco años. Los bancos que accedan a esos fondos serán los encargados de transformarlos en créditos hipotecarios destinados exclusivamente a la adquisición, construcción, ampliación o refacción de la primera vivienda.

La lógica económica detrás del mecanismo apunta a uno de los principales obstáculos para el desarrollo del mercado hipotecario argentino: la escasez de fondeo de largo plazo. Al ofrecer recursos UVA con vencimientos más extensos, el Gobierno pretende mejorar la capacidad de los bancos para prestar a 15, 20 o 25 años.

El programa contará con un cupo total de $2 billones, que será colocado progresivamente mediante licitaciones de $200.000 millones. La primera convocatoria está prevista para la próxima semana y funcionará también como una primera prueba del interés de las entidades financieras.

Cada banco podrá captar hasta el 20% del monto ofrecido en cada licitación y dispondrá de 90 días para aplicar los recursos a nuevos préstamos hipotecarios.

Créditos de hasta 150.000 UVA y tasa máxima de UVA + 7,5%

Las condiciones anunciadas establecen que los préstamos deberán tener un plazo mínimo de 15 años, mientras que el monto máximo será de 150.000 UVA por crédito.

La tasa tendrá un techo de UVA más 7,5% anual, una condición relevante porque determinará, junto con el valor de la propiedad, el porcentaje financiado y los ingresos del grupo familiar, el nivel de la cuota inicial.

El objetivo oficial es que los $2 billones permitan financiar operaciones para entre 17.000 y 18.000 familias.

Caputo presentó un ejemplo para dimensionar el nivel de ingresos requerido. Para adquirir una propiedad valuada en US$106.667, una familia debería acreditar ingresos mensuales por aproximadamente $3.460.391 y afrontar una cuota inicial de $865.089.

En el ejercicio presentado por Economía, el préstamo tendría un plazo de 25 años y una tasa de UVA más 7%.

El ejemplo también expone uno de los límites del regreso del crédito hipotecario: aun con mayor disponibilidad de fondos, la relación entre salarios, valor de las propiedades y cuota continúa siendo determinante para definir qué hogares pueden efectivamente acceder al financiamiento.

Caputo puso el anuncio en perspectiva internacional y señaló que el crédito hipotecario argentino mantiene una profundidad muy inferior a la observada en otros países.

“El stock de créditos hipotecarios en Argentina apenas representa dos puntos de producto. Para darles una idea, en Chile representa aproximadamente el 27%. En países más desarrollados como Estados Unidos, llegó a representar el 75%. Entonces, hay un margen de crecimiento realmente muy, muy grande”, sostuvo.

La comparación refleja uno de los problemas estructurales de la economía argentina: la dificultad para construir un mercado financiero capaz de canalizar ahorro hacia préstamos de muy largo plazo.

Décadas de inflación elevada, crisis bancarias, defaults, pesificaciones y cambios en las reglas de juego redujeron la disponibilidad de depósitos y activos financieros con horizontes compatibles con créditos hipotecarios de 20 o 30 años.

Precisamente allí aparece el FGS como proveedor de liquidez de mayor plazo.

El ministro buscó despejar uno de los interrogantes centrales del anuncio: qué riesgo asumen los recursos previsionales administrados por el FGS.

Según explicó, el Fondo no financiará directamente a los compradores ni evaluará su capacidad de pago. Esa responsabilidad continuará exclusivamente en manos de las entidades financieras.

“La función del FGS no es correr ningún riesgo crediticio de personas humanas, es el trabajo de los bancos. El FGS simplemente provee de liquidez a los bancos y son los bancos encargados de dar el crédito, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, afirmó Caputo.

El mecanismo consiste, entonces, en extender el horizonte de las colocaciones que realiza el Fondo.

“Lo que se va a estar haciendo es extender el plazo de estos plazos fijos, hacer licitaciones transparentes con los bancos para extender los plazos de estos plazos fijos entre un año y cinco años. Y esto le va a permitir a los bancos poder acelerar mucho más fuertemente el nivel de créditos hipotecarios”, explicó.

Para el Gobierno, el problema de fondo excede al mercado inmobiliario y está relacionado con la histórica ausencia de ahorro doméstico de largo plazo.

“Todos los que somos un poco más grandes hemos visto desde un plan Bonex hasta corralito, hasta expropiaciones, defaults y todo. Todo eso siempre generó, gatilló una crisis en el corto plazo, pero además generó un efecto muy negativo en el mediano y largo plazo, que es que la gente desconfíe de nuestras instituciones, desconfíe de nuestra moneda, desconfíe de nuestros políticos”, sostuvo.

Y agregó que, como consecuencia, “nunca se llegó a generar en Argentina un desarrollo de ahorro de largo plazo ni de mercado de capitales”.

El programa intenta avanzar sobre esa restricción sin recrear un sistema de préstamos hipotecarios otorgados directamente por el Estado. El FGS aportará fondeo; los bancos prestarán, seleccionarán a los clientes y asumirán el riesgo crediticio.

El éxito del esquema dependerá, sin embargo, de varias variables simultáneas: la demanda de los bancos en las licitaciones, el costo financiero final, la evolución de la UVA, los salarios, el precio de las propiedades y, fundamentalmente, la continuidad de un escenario macroeconómico que permita sostener contratos de largo plazo.

Los $2 billones representan una inyección relevante para un mercado hipotecario todavía pequeño, aunque el objetivo de alcanzar hasta 18.000 hogares muestra también la dimensión del desafío habitacional y financiero.

La primera licitación por $200.000 millones será, en ese sentido, el primer termómetro concreto para medir cuánto apetito existe entre los bancos por captar fondeo UVA de largo plazo y convertirlo en nuevas hipotecas.

Durante la presentación, el ministro también aprovechó para defender la marcha del programa económico y cuestionar el diagnóstico de la oposición.

“La Argentina viene creciendo por encima de los niveles de la OCDE, el producto en niveles récord, el consumo en niveles récord, exportaciones también en niveles récord y no solo del agro y minería sino también de pymes. El escenario que se trata de vender desde la oposición es lo opuesto al que está ocurriendo”, afirmó.

Caputo sostuvo además que, en sus conversaciones con empresarios, el principal interrogante pasó de las variables económicas al escenario electoral de 2027.

“Hoy el riesgo que plantea la mayoría de las industrias es el electoral. Me junto todo el tiempo con las diferentes industrias. Cuando se les pregunta su mayor preocupación, su única preocupación es la reelección”, señaló.

Finalmente, vinculó esa incertidumbre con la posibilidad de un regreso del kirchnerismo al poder, escenario que descartó: “Es natural porque del otro lado hay evidencia empírica que sería volver al infierno y entiendo la preocupación. Más allá de que para mí hay 0% de probabilidad de que vuelva el kirchnerismo”.

Compartí esta noticia !

Caputo apeló a la justicia social para defender el uso del FGS para dar nuevos créditos hipotecarios

Compartí esta noticia !

Durante la presentación, el funcionario aseguró que facilitar el acceso a una vivienda “hace a la justicia social”.

Para este Gobierno, los créditos hipotecarios son una prioridad por diferentes razones. Una, porque hace a la justicia social”, afirmó Caputo durante la conferencia de prensa en la que explicó el funcionamiento del esquema.

El concepto elegido por el titular del Palacio de Hacienda tiene una fuerte carga política e histórica. La justicia social es una de las tres banderas tradicionales del justicialismo, junto con la independencia económica y la soberanía política, y durante décadas fue utilizada por el peronismo para justificar políticas de ampliación de derechos y una mayor intervención estatal.

Caputo, uno de los principales referentes económicos de un Gobierno que cuestiona buena parte de la doctrina peronista y reivindica las ideas liberales, recurrió a esa expresión para sostener que una persona con empleo debería poder comprar una propiedad sin tener que ahorrar durante varias décadas.

Nada más justo que una persona que tiene trabajo tenga acceso a una vivienda y no tenga que esperar 30 o 40 años para ahorrar y poder comprarla”, planteó el ministro.

“Negocio para pocos”

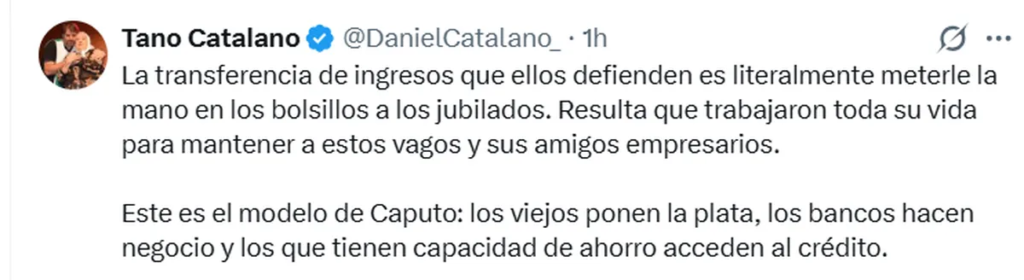
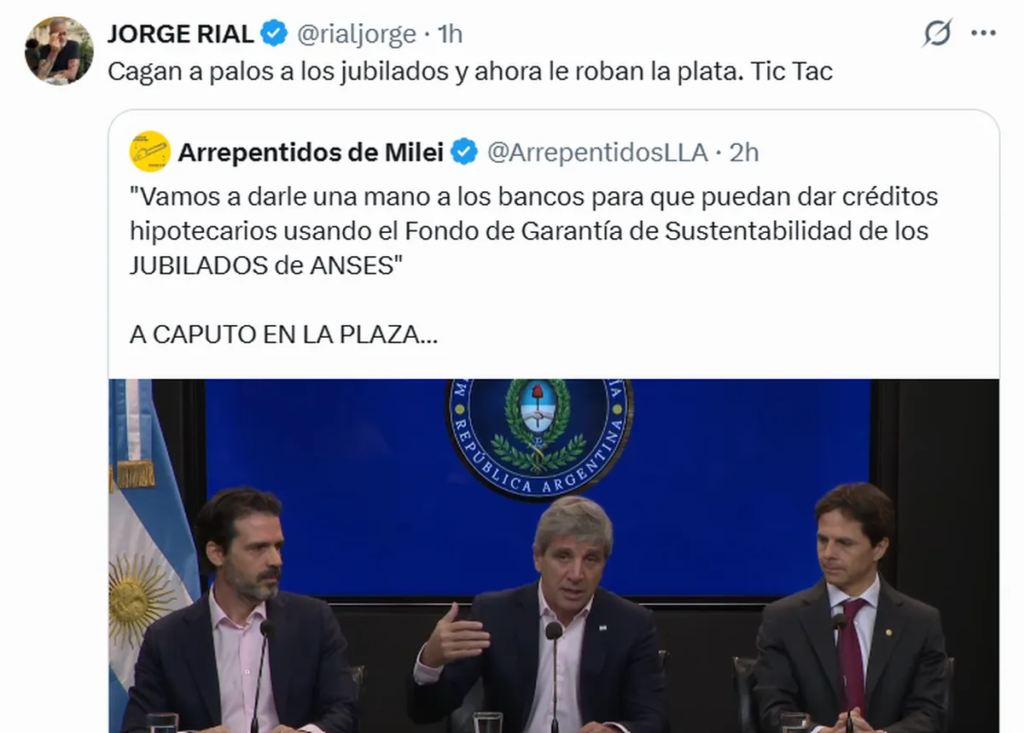
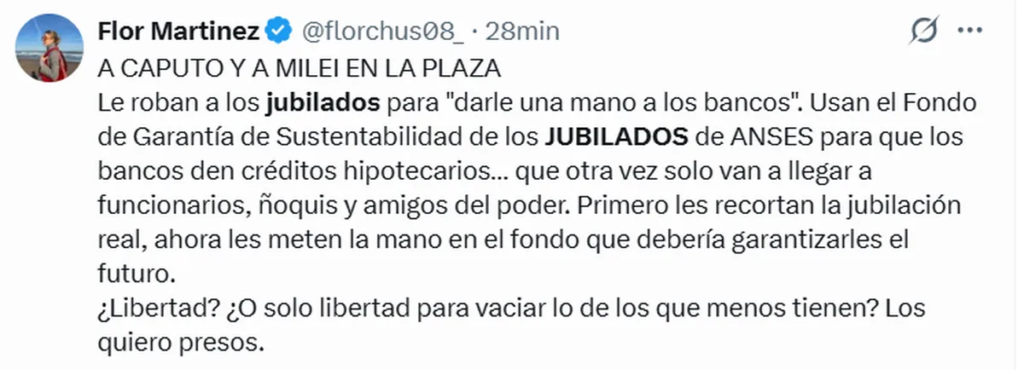
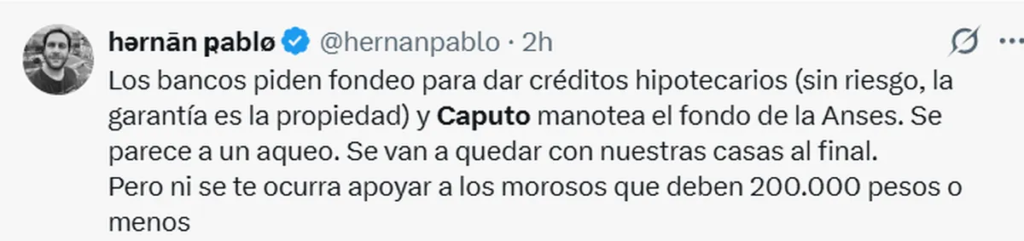
El anuncio del ministro de Economía, Luis Caputo, sobre un programa de créditos hipotecarios utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES está generando muchísimas repercusiones negativas. Desde la oposición, pero también periodistas y usuarios de las redes sociales, criticaron esta medida.

El cuestionamiento principal tiene que ver con el uso del Fondo de los jubilados, pero también con los requisitos para acceder a dichos créditos que los hace prácticamente inalcanzable para la clase trabajadora. Muchos coinciden que es “negocio para pocos” y que es “sarasa para la tribuna”.

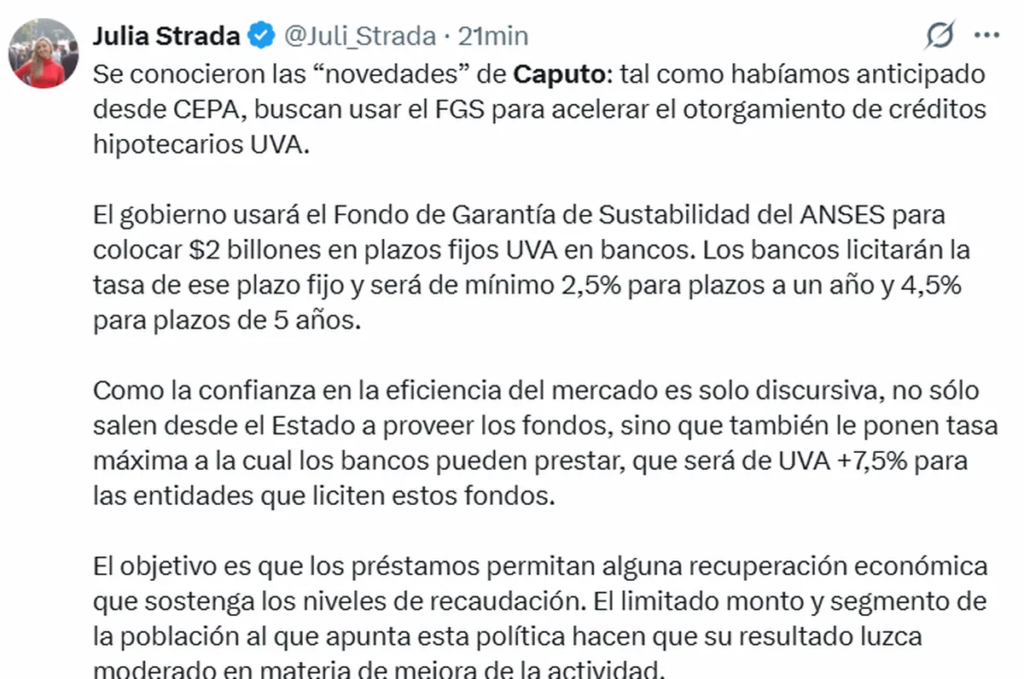
“El limitado monto y segmento de la población al que apunta esta política hacen que su resultado luzca moderado en materia de mejora de la actividad”, aseguró Julia Strada, diputada de Unión por la Patria y directora de CEPA.

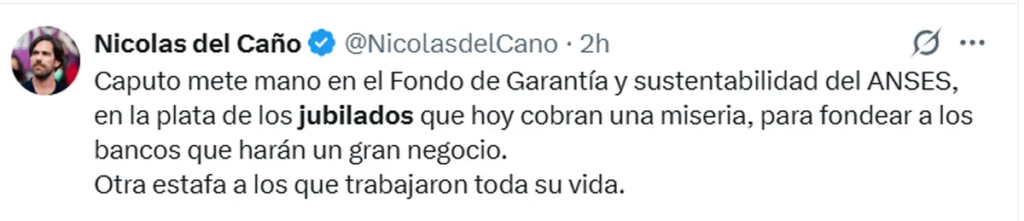
Desde la Izquierda, el diputado Nicolás del Caño fue uno de los que criticó duramente el anuncio: “Caputo mete mano en el Fondo de Garantía y sustentabilidad del ANSES, en la plata de los jubilados que hoy cobran una miseria, para fondear a los bancos que harán un gran negocio. Otra estafa a los que trabajaron toda su vida”.

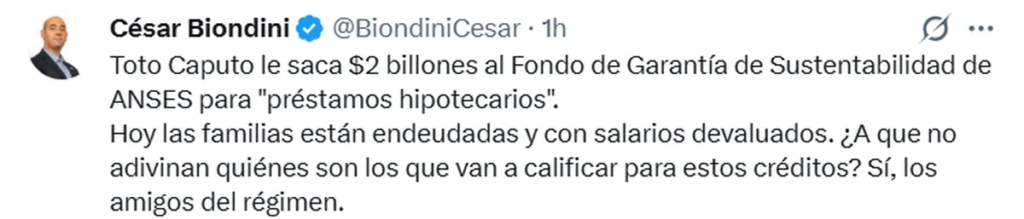
Desde el Frente Patriótico, César Biondini también fue muy crítico: “¿A que no adivinan quiénes son los que van a calificar para estos créditos? Sí, los amigos del régimen”, lanzó en X.

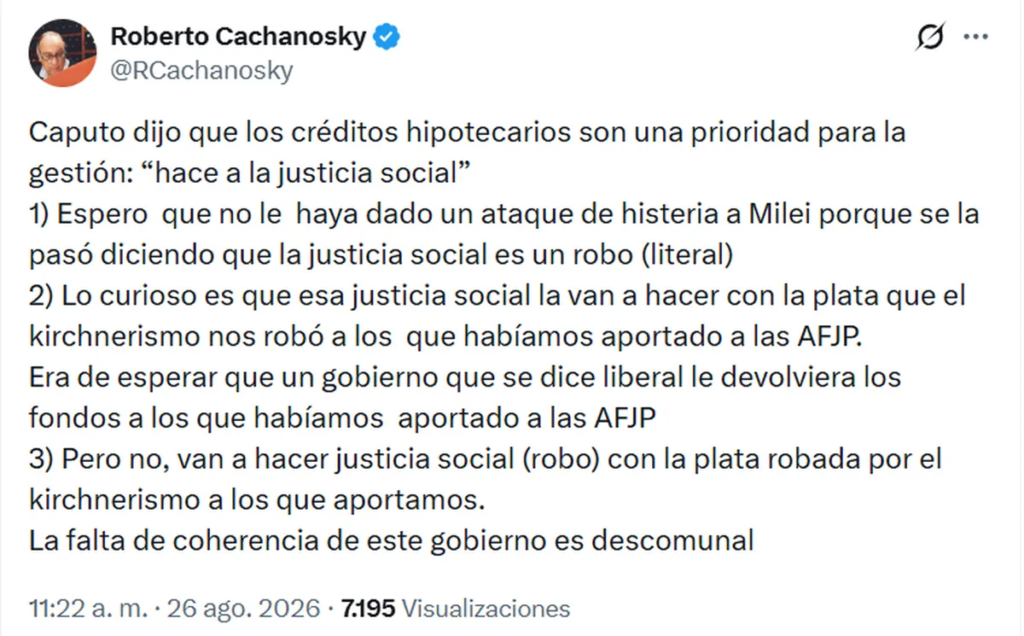
También varios economistas dieron su opinión tras el anuncio de Luis Caputo, como Roberto Cachanosky:

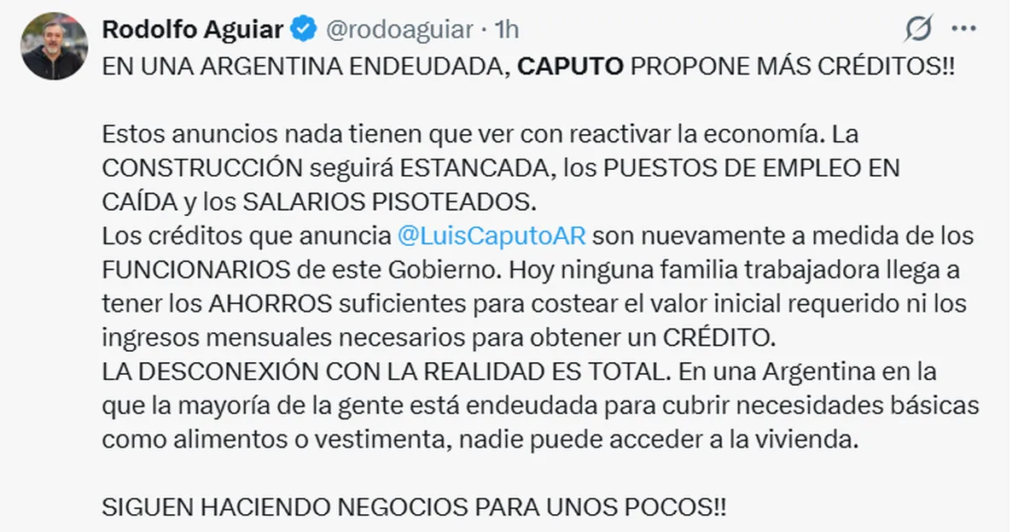
Desde el sindicalismo también lanzaron duras críticas, como el secretario de ATE Nacional, Rodolfo Aguiar, y el secretario de ATE Capital, Daniel Catalano.

En la red social X no cesan las repercusiones tras el anuncio de Luis Caputo. 

Cómo funcionarán los nuevos créditos hipotecarios UVA

El programa anunciado por el Ejecutivo utilizará recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para mejorar el fondeo de los bancos y aumentar la oferta de préstamos destinados a la compra de la primera vivienda.

El Gobierno pondrá a disposición de las entidades financieras un total de $2 billones, equivalentes a unos US$1.500 millones, mediante licitaciones de depósitos a plazo fijo ajustados por UVA.

Los bancos podrán acceder a esos fondos por períodos de uno o cinco años. La tasa mínima será de UVA más 2,5% para las colocaciones a un año y de UVA más 4,5% para aquellas pactadas a cinco años.

A partir de ese fondeo, las entidades deberán ofrecer créditos hipotecarios con una tasa máxima de UVA más 7,5%, un plazo mínimo de devolución de 15 años y un límite de hasta 150.000 UVA por operación.

El dinero solamente podrá emplearse para financiar la adquisición de una primera vivienda. Además, el Banco Central controlará que los recursos entregados a las entidades sean destinados efectivamente a esos préstamos.

La primera licitación se realizará la próxima semana a través del sistema SIOPEL y tendrá un monto inicial de $200.000 millones. El esquema busca resolver una de las principales dificultades del mercado: los bancos captan depósitos mayoritariamente a corto plazo, pero necesitan prestar el dinero durante 15, 20 o 30 años.

La relevancia del financiamiento ajustado por UVA ya es significativa dentro del sistema: durante abril de 2026, más del 95% de las nuevas altas hipotecarias fueron pactadas bajo esa modalidad, según datos publicados por el Banco Central.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin