FINTECH

El papel de las startups digitales en el avance económico

Compartí esta noticia !

Las startups digitales, caracterizadas por su capacidad de innovación, agilidad y uso intensivo de tecnología, se han convertido en protagonistas de este cambio económico. En Perú, ejemplos como Crehana, Monnet Payments, Leasein y Chazki demuestran cómo la combinación de tecnología y creatividad puede transformar la economía local y posicionar al país como un actor relevante en el ecosistema digital latinoamericano, preparando a la región para los desafíos y oportunidades del siglo XXI.

Una visión de futuro

El panorama para las startups peruanas en 2025 es optimista. Tras un 2024 desafiante por la contracción de la demanda y el cierre de emprendimientos como Megabite o Freshmart, se espera un crecimiento. Por ejemplo, un sector que ejemplifica la capacidad de adaptación y oportunidad de las startups digitales es el de las apuestas deportivas Chile, que ya ha crecido en la región. 

A la cabeza de la innovación logística

Chazki es un claro ejemplo de cómo la innovación logística puede escalar desde Perú hacia toda América Latina. Fundada en 2015, se especializó en la entrega de última milla para e-commerce y retail, utilizando algoritmos para optimizar rutas y garantizar entregas rápidas y eficientes. Su éxito en el mercado local les permitió expandirse rápidamente a países como México, Argentina, Chile y Colombia, compitiendo con grandes actores internacionales. Chazki ha sido clave para la transformación digital del comercio minorista en la región, facilitando la experiencia de compra en línea y mejorando la logística urbana.

El caso de Crehana

Fundada en 2013 por Diego Olcese y Rodolfo Dañino, Crehana surgió como una plataforma de educación en línea que buscaba democratizar el acceso a la formación en habilidades creativas y digitales. Con el tiempo, esa oferta de cursos se extendió a áreas como marketing, tecnología y desarrollo personal. Durante la pandemia, la demanda por formación en línea impulsó un crecimiento acelerado de la plataforma, que llegó a triplicar su base de alumnos en apenas un año. 

En 2024, Crehana dio un paso más allá de la educación tradicional al lanzar Hana AI, una herramienta de inteligencia artificial diseñada para asistir a departamentos de recursos humanos en la gestión de talento, automatización de consultas y análisis de datos.

Monnet Payments: la inclusión de las fintech

Por su parte, Monnet Payments representa el auge del sector fintech en Perú. Esta startup se ha enfocado en ofrecer soluciones de procesamiento de pagos digitales, facilitando tanto a empresas como a consumidores la transición hacia una economía menos dependiente del efectivo. Con el tiempo, ha contribuido a ampliar el acceso a servicios de pago electrónicos, integrando tecnologías seguras y eficientes que responden a las necesidades de un mercado cada vez más digitalizado.

Leasein y el sector rentaltech

Leasein se ha consolidado como una de las startups más innovadoras del sector rentaltech en Perú, cambiando la manera en que empresas y emprendedores acceden a tecnología esencial para sus operaciones. Fundada por Carlo Mario Dioses y relanzada como fintech en 2017, Leasein identificó una necesidad clave en el mercado: la de paliar la dificultad que enfrentan muchos negocios, especialmente los nuevos emprendimientos, para adquirir laptops y equipos tecnológicos debido a la falta de capital inicial.

Compartí esta noticia !

Ualá lanza nuevos plazos fijos: tasas de hasta 39% TNA y más opciones de inversión digital

Compartí esta noticia !

La fintech argentina Ualá lanzó nuevas alternativas de plazos fijos en pesos con tasas nominales anuales (TNA) de hasta 39% para depósitos a 270 días y 32% para colocaciones a 60 días, sumándose a los plazos ya disponibles de 30, 90, 180 y 365 días. El anuncio fue realizado por el CEO de la compañía, Pierpaolo Barbieri, quien destacó que las nuevas opciones responden a la demanda de los usuarios y ofrecen “una de las tasas más competitivas del mercado”.

Desde este 29 de julio, los usuarios de Ualá pueden acceder a plazos fijos a 60 días (32% TNA) y a 270 días (39% TNA), que se suman a la gama ya existente de 30, 90, 180 y 365 días. La operatoria se realiza íntegramente a través de la aplicación móvil, sin costos adicionales y con acreditación automática al vencimiento.

Lo pidieron, lo hicimos. Hoy en Ualá lanzamos nuevos plazos fijos: fáciles, accesibles y con tasas de las más altas del mercado”, afirmó Barbieri en sus redes sociales.

Ualá y la diversificación de instrumentos financieros

La compañía, que ya ofrece cuentas remuneradas, compra de dólares, fondos comunes de inversión (en pesos y dólares), bonos y acciones locales e internacionales, busca posicionarse como una plataforma integral para el ahorro y la inversión. Con la incorporación de nuevos plazos fijos, amplía el abanico de herramientas para pequeños y medianos ahorristas que buscan alternativas en un contexto de tasas variables y competencia entre bancos y fintechs.

Las tasas ofrecidas por Ualá se encuentran entre las más altas del sistema financiero digital. Según datos del Banco Central, la mayoría de las entidades bancarias ofrecen tasas de plazos fijos minoristas con un rango promedio inferior, especialmente en depósitos de menor plazo. La estrategia de la fintech apunta a captar depósitos en períodos intermedios y largos, generando mayor fidelización de los usuarios.

Con esta movida, Ualá profundiza la competencia con bancos tradicionales y otras billeteras digitales en un mercado donde las fintech han ganado terreno por su agilidad, accesibilidad y menores costos operativos. La diversificación de productos también plantea un desafío regulatorio, en un contexto donde el Banco Central evalúa ajustes normativos para las plataformas que operan en múltiples segmentos financieros.

Compartí esta noticia !

Más facilidades: belo lanza pagos con QR en pesos y dólares digitales

Compartí esta noticia !

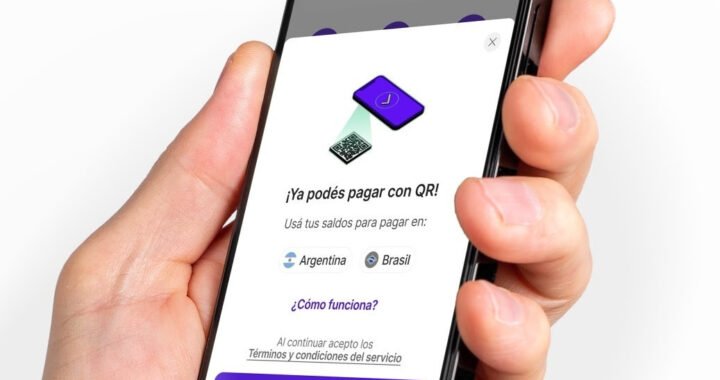
belo, la billetera digital que permite operar con múltiples monedas, anuncia el lanzamiento de su nueva funcionalidad de pagos con QR. Esta herramienta permite a los usuarios de belo pagar en cualquier QR del territorio argentino desde el saldo de su billetera, ya sea en pesos o en USD digitales (USDT, USDC), con acreditación en tiempo real, sin fricciones y sin importar la billetera receptora.


Este desarrollo se apoya en los estándares de Transferencias 3.0 del BCRA, que garantiza la interoperabilidad obligatoria. A esa infraestructura regulada, la fintech le suma su propia capa de tecnología agregada con la inclusión de conversión instantánea de moneda según preferencias del usuario, integración con liquidez cripto y stablecoins, así como conciliación y disponibilidad en múltiples monedas (ARS, USD, BRL, BTC).

“Con este QR interoperable buscamos que pagar sea tan simple como enviar un mensaje, sin importar de qué QR se trate. Es una herramienta clave para romper barreras entre plataformas y hacer que la gente pueda vivir en cripto todos los días”, afirmó Manuel Beaudroit, CEO y cofundador de belo.

En un contexto en el que el QR interoperable representa actualmente el 96,3 % del total de operaciones con transferencia (58 millones de transacciones en febrero 2025, +138 % interanual, según el BCRA), esta funcionalidad aparece como un paso hacia la democratización de los pagos digitales a partir de tres pilares: la posibilidad de operar con multimonedas (pesos, reales, dólares digitales y/o criptomonedas); comisiones optimizadas que redundan en mejores condiciones para comercios, freelancers y operaciones cross-border; y liquidez global inmediata por su integración con Pix, Lightning Network y cuentas multidivisa.

Con más de 3 millones de descargas y presencia activa en Argentina, esta wallet nacida en 2021 fue gran protagonista en el verano gracias a que su integración lograda con Pix – el sistema de pagos instantáneo creado por el Banco Central de Brasil – que permitió a los turistas argentinos enviar, recibir y pagar en reales sin comisiones y con acreditación inmediata. Su nuevo despliegue está en fase de soft launch entre usuarios que ya reciben pagos en la app, y se prevé su liberación progresiva durante el tercer trimestre de 2025, con escalamiento posterior hacia Brasil y Uruguay.

La fintech proyecta incorporar entre 2.000 y 5.000 comercios activos durante el primer trimestre post-lanzamiento, con foco en freelancers y profesionales que reciben pagos del exterior, personas que quieren usar sus cripto en la vida cotidiana, comercios con fricción cross-border (turismo, retail de lujo, gastronomía) y negocios que busquen alternativas de cobro más flexibles y eficientes. De esta forma, refuerza su objetivo de simplificar el uso del dinero en todo el mundo al construir una infraestructura de pagos abierta, flexible y global, en el que las fronteras entre dinero fiat y cripto, local e internacional, cada vez tenga menos sentido.

Compartí esta noticia !

Misiones entre las provincias con menor carga fiscal para fintech: tributa 6,5% en Ingresos Brutos

Compartí esta noticia !

En un contexto nacional de presión tributaria dispar entre jurisdicciones, Misiones se ubica entre las provincias con una carga intermedia-baja para las empresas del sector fintech, con una alícuota de Ingresos Brutos del 6,5% sobre su facturación. Así lo muestra un relevamiento reciente que compara los valores impositivos vigentes para el año 2025 en cada distrito del país.

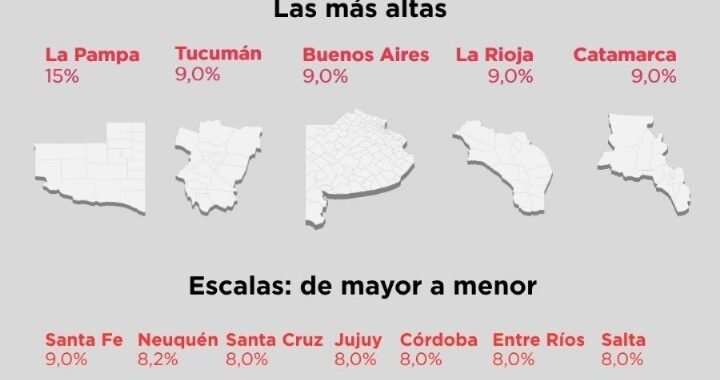
La infografía elaborada por la Agencia Tributaria Misiones (ATM) ubica a la provincia en un grupo junto con San Juan y San Luis, con idéntico porcentaje. Más abajo en la escala aparecen Ciudad Autónoma de Buenos Aires (5,5%) y Chubut (4,0%), mientras que el mínimo nacional lo ostenta Tierra del Fuego, con apenas 1,5%.

El extremo opuesto lo marca La Pampa, con una alícuota del 15%, seguida por Tucumán, Buenos Aires, La Rioja y Catamarca, que aplican una tasa del 9%. En tanto, provincias como Santa Fe, Córdoba, Salta, Jujuy, Santa Cruz y Entre Ríos también aplican tasas del 8% o superiores, lo que genera fuertes contrastes para la radicación y desarrollo de este tipo de empresas.

En el caso de Misiones, el 6,5% representa una carga que, si bien no es la más baja, se presenta como competitiva dentro del esquema regional. Otras provincias del norte argentino, como Chaco, Corrientes y Formosa, se ubican levemente por debajo con una alícuota del 7%.

El crecimiento del ecosistema fintech —que incluye billeteras virtuales, medios de pago, préstamos digitales y plataformas de inversión— se encuentra directamente vinculado a los marcos regulatorios y fiscales de cada provincia. En este sentido, las diferencias impositivas pueden resultar determinantes al momento de decidir una expansión o instalar nuevas operaciones.

La ATM publicó este comparativo como parte de sus esfuerzos por transparentar el esquema fiscal provincial y destacar el posicionamiento de Misiones en materia de tributación para sectores dinámicos como el tecnológico. En un escenario donde la digitalización avanza a ritmo sostenido, los tributos también comienzan a adaptarse al nuevo mapa productivo.

Compartí esta noticia !

Billeteras cripto alertan por desigualdad fiscal y piden tributar como bancos

Compartí esta noticia !

La Cámara Fintech advirtió sobre una “clara desigualdad fiscal” que afecta a los Proveedores de Servicios de Activos Virtuales. Piden un marco tributario moderno y competitivo que les permita operar con previsibilidad.

Criptobilleteras piden exención del impuesto al cheque

Las billeteras virtuales que operan con criptomonedas en la Argentina, nucleadas en la Cámara Argentina Fintech, reclamaron formalmente ser incluidas en el régimen de exención del impuesto a los débitos y créditos bancarios –conocido como “impuesto al cheque”–, del cual ya gozan entidades financieras tradicionales como bancos, Agentes de Liquidación y Compensación (ALyCs), y Proveedores de Servicios de Pago (PSP).

Según la entidad, esta exclusión implica una “clara desigualdad fiscal” que coloca a los Proveedores de Servicios de Activos Virtuales (PSAV) en desventaja respecto a otros actores del ecosistema financiero. “Los PSAV enfrentan una carga impositiva significativamente mayor que la de otros actores regulados”, advirtieron.

Un mercado de US$ 91.000 millones anuales bajo presión fiscal

El reclamo del sector cripto no es menor: según cifras de la Cámara Fintech, el volumen anual de transacciones con criptomonedas en el país supera los US$ 91.000 millones, lo que lo convierte en uno de los mercados más activos de la región. Sin embargo, las normativas impositivas vigentes están generando un clima de incertidumbre que podría desalentar nuevas inversiones.

El comunicado advierte sobre el riesgo de aplicación retroactiva del impuesto al cheque, dado que algunas empresas del sector ya habrían recibido intimaciones por parte de la AFIP. “Eso genera un nivel de riesgo adicional que desincentiva la inversión y dificulta la planificación”, alertaron.

Libre competencia y diseño tributario moderno

El planteo de las criptobilleteras va más allá del impuesto al cheque. En un contexto donde el Gobierno nacional promueve la libre competencia entre monedas y activos, desde el sector cripto sostienen que “mantener esta discriminación por el solo hecho de operar con activos virtuales va en sentido contrario al modelo de país que se quiere construir”.

Por ello, solicitaron avanzar en el diseño de un esquema tributario moderno, claro y competitivo, que sea compatible con el funcionamiento de los activos virtuales, particularmente en lo referido a los impuestos a las Ganancias y a los Bienes Personales.

La demanda de los PSAV refleja un desafío creciente para la política tributaria argentina, que aún no ha logrado adaptar su estructura normativa a la velocidad de expansión del ecosistema cripto y fintech. En momentos en que el Gobierno impulsa la simplificación tributaria y la formalización de la economía, el tratamiento fiscal de estos actores será clave para definir la competitividad del país en la economía digital del futuro.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin