
frigoríficos argentinos

Carne vacuna: Argentina tiene una ventana de hasta 60 días para ganar espacio en China

Compartí esta noticia !

Argentina tiene por delante una ventana comercial excepcional, pero de duración limitada, en el mercado chino de carne vacuna. El agotamiento de las cuotas de Australia y Brasil reduce temporalmente la competencia y deja a Argentina y Uruguay mejor posicionados para abastecer a uno de los principales mercados mundiales. La Bolsa de Comercio de Rosario estima que esta oportunidad podría extenderse por unos 60 días, antes de que vuelvan a recomponerse los flujos de los grandes proveedores.

El agotamiento de cuotas tanto de Australia como de Brasil, abre por tiempo limitado una ventana para ingresar a China junto a Uruguay, prácticamente sin competencia.

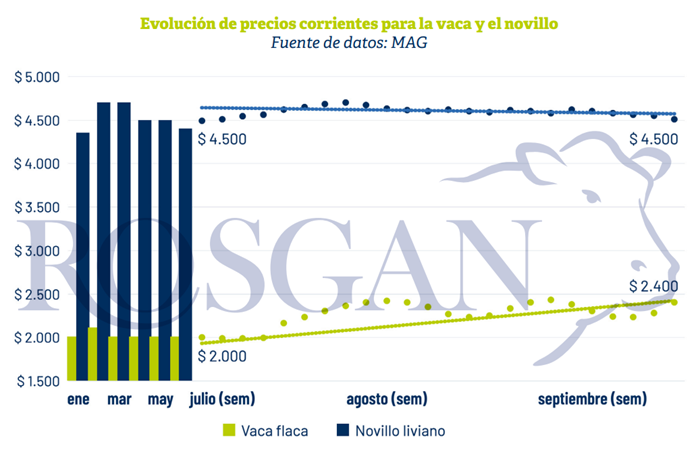
En efecto, a nivel local, en un contexto de estancamiento generalizado de los valores pagados por la hacienda con destino a faena, la vaca aparece como una de las pocas categorías que ha logrado desacoplarse, y reflejar mejoras de precios.

A contramano del resto de las categorías, durante los últimos dos meses y medio el precio de la vaca, tanto gorda como conserva, registró incrementos de entre 15% y 20%, superiores al promedio. A comienzos de julio, los valores se ubicaban en torno a los $3.000 por kilo para la vaca gorda y $2.000 para la conserva. Actualmente, alcanzan los $3.300-$3.400 para la vaca gorda y alrededor de $2.400 para el piso de la categoría.

En el mismo período, el precio del novillo liviano se mantuvo prácticamente sin cambios, en torno a los $4.500, mientras que el novillo pesado se sostuvo alrededor de los $4.300. En tanto, los novillitos y vaquillonas, cuyos topes para los renglones más livianos se ubicaban en torno a los $5.000 y $4.700, respectivamente, hoy registran una merma nominal de unos $100 en ambos segmentos.
Si bien es esperable que el precio de la vaca registre incrementos estacionales bien marcados, debido a que su oferta comienza a reducirse significativamente a partir de agosto, lo cierto es que a este comportamiento se suman otros factores que posiblemente ya estén comenzando a expresarse en los precios y que podrían profundizarse durante las próximas semanas.

Desde el lado de la oferta, comienza a pesar la escasez estructural de esta categoría. Más allá de la caída estacional propia de estos meses, las remisiones de vacas a faena descendieron significativamente en lo que va del año.

Según datos del SENASA, entre enero y agosto el traslado de vacas con destino a faena se retrajo un 13% respecto del año pasado, con un total de 1,6 millones de cabezas, frente a los 1,84 millones registrados en igual período de 2025.

En tanto, durante las primeras dos semanas de septiembre, las remisiones a faena alcanzaron las 82.240 cabezas. Al compararlas con septiembre de 2025, corregido por días operativos, se observa una caída interanual del 15%. Es decir, más allá del componente estacional, este año se evidencia una clara contracción en la oferta de vacas destinadas a faena.

Por el lado de la demanda, si bien el mercado de exportación se ha mantenido relativamente estable hasta el momento, a partir de ahora podría comenzar a activarse, especialmente para este segmento de hacienda, cuyo principal destino es China.
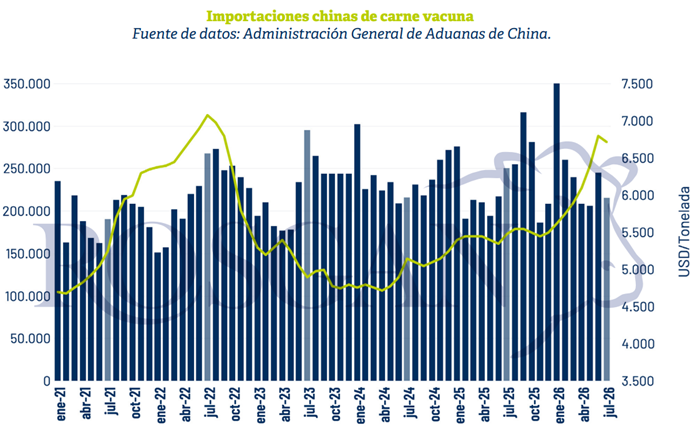
En este sentido, a partir del agotamiento de la cuota de los principales proveedores, en especial de Brasil, los valores de compra de este mercado comienzan a tonificarse.

Según datos publicados por APEA, en los últimos 15 días la referencia FOB para Garrón y Brazuelo con destino a China pasó de USD 7.500 a USD 7.700 por tonelada, mientras que un mes atrás se ubicaba en torno a los USD 7.200.

Un año atrás, para este mismo período, China pagaba USD 5.400 por tonelada, en un contexto de holgada oferta y fuerte competencia entre los distintos proveedores. Esto representa un incremento interanual del 42,5% para un mismo producto y mercado, lo que denota la fuerte dependencia china en importación.

Se trata de un verdadero cambio de escenario para la carne vacuna en China, que podría sostenerse mientras Brasil permanezca sin operar en este mercado.

Para Argentina, esto implica la apertura de una ventana comercial muy breve, pero sumamente valiosa, para ingresar a este mercado prácticamente sin competencia. Se trata de un período que posiblemente no supere los 60 días y que Argentina debería aprovechar hasta tanto los importadores chinos vuelven a concentrarse en la necesidad de colocación de Brasil.

Cabe recordar que, hasta julio inclusive, los datos de la Aduana china mostraban a Brasil como el principal proveedor, con más de un millón de toneladas ingresadas y una participación del 58% sobre las compras totales. Le seguían Argentina, con el 15%; Australia, con el 12%; y Uruguay, con el 5%.

En agosto, los datos preliminares informados por la Aduana muestran un total de importaciones de carnes y menudencias —sin desagregación por tipo de carne— de 447.000 toneladas. Esto representa una caída del 4% respecto de julio y el menor volumen desde diciembre de 2025.

En lo que respecta específicamente a carne vacuna, los ingresos de agosto ya no deberían incluir partidas provenientes de Australia, cuyo cupo fue agotado en julio. En el caso de Brasil, si se consideran los despachos realizados durante julio, ya se observaba una abrupta caída de casi el 50% mensual, con apenas 82.700 toneladas embarcadas. Para agosto, en tanto, los despachos se desplomaron otro 80%, hasta alcanzar apenas 16.100 toneladas en el mes.

En definitiva, las próximas semanas serán una prueba para determinar hasta dónde puede continuar China consumiendo los stocks acumulados durante los primeros meses del año. De acuerdo con lo publicado por FAXCARNE, en base a datos relevados por OIG+, en agosto se registró la tercera caída mensual consecutiva en los stocks de carne vacuna almacenados en cámaras refrigeradas de China.

A partir de ahora, el escenario presenta un elevado grado de incertidumbre. Más allá de cuánto tiempo puedan sostenerse los stocks, desde Brasil incluso se evalúa un posible cambio de ruta con el objetivo de extender los tiempos de tránsito y anticipar tanto la operatoria local como el cierre de negocios con los importadores chinos.

Lo cierto es que, aun sin cambios logísticos, a partir de noviembre esta ventaja de exclusividad que Argentina comparte con Uruguay comenzará nuevamente a cerrarse, dando paso a una mayor competencia, no solo Brasil sino también de Australia, fuerte proveedor de cortes de calidad.

El tiempo, por lo tanto, es limitado. Argentina tiene por delante una ventana comercial excepcional que no debería desaprovechar: no solo para completar volumen, sino también —y fundamentalmente— para avanzar sobre segmentos de mayor valor comercial y capturar el máximo valor posible de este escenario excepcional de demanda.

Compartí esta noticia !

La UE suspende la carne de Brasil y Argentina puede ganar mercado

Compartí esta noticia !

La Unión Europea suspenderá desde este jueves 3 de septiembre las importaciones de carne vacuna y aviar procedentes de Brasil, además de otros productos de origen animal, al considerar insuficientes las garantías presentadas por el país sudamericano sobre el cumplimiento de las normas sanitarias comunitarias. La decisión abre un nuevo escenario para el comercio regional y coloca a Argentina, que mantiene habilitado el acceso al mercado europeo, ante una eventual oportunidad para ampliar sus exportaciones.

La Comisión Europea comunicó la decisión el lunes 31 de agosto y explicó que Brasil no aportó garantías suficientes respecto del control del uso de antimicrobianos en la producción ganadera. Las reglas del bloque prohíben utilizar determinados medicamentos para promover el crecimiento de los animales o mejorar sus rendimientos y también restringen el empleo de antimicrobianos reservados para infecciones humanas.

El punto central del conflicto no implica que Bruselas considere que toda la carne brasileña contenga sustancias prohibidas. El cuestionamiento está relacionado con los mecanismos de control y trazabilidad que deben permitir acreditar que los productos destinados al mercado europeo cumplen con las exigencias sanitarias del bloque.

“Una vez que se demuestre dicho cumplimiento, podrán reanudarse las exportaciones a la UE”, señaló una portavoz de la Comisión Europea a la AFP. El gobierno brasileño no había formulado comentarios sobre el anuncio al momento de la publicación, aunque en mayo había anticipado que adoptaría rápidamente las medidas necesarias para revertir su exclusión de la lista de países habilitados.

La suspensión también alcanza a huevos y miel, además de otros productos de origen animal. En el caso de las carnes aviares y la miel, una auditoría europea está en curso y sus resultados deberían conocerse este viernes 4 de septiembre. Si la evaluación resulta satisfactoria, Bruselas podría autorizar nuevamente las importaciones brasileñas durante las próximas semanas.

Para la carne vacuna, en cambio, el proceso puede ser más extenso debido a la duración de los ciclos productivos. La Unión Europea necesita verificar que el cumplimiento de sus normas pueda acreditarse a lo largo de la cadena y no únicamente en el producto terminado.

El impacto comercial no es menor. Durante 2025, Brasil fue el segundo proveedor de carne vacuna de la Unión Europea, con más de 92.000 toneladas exportadas por un valor superior a los 713 millones de euros. La suspensión obliga ahora a sus frigoríficos y productores a buscar alternativas para colocar parte de ese volumen mientras intenta recuperar el acceso al mercado europeo.

Ese movimiento puede generar efectos indirectos sobre Argentina. El país mantiene habilitado el ingreso de carne al mercado comunitario, al igual que Paraguay y Uruguay, por lo que una eventual sustitución de proveedores podría traducirse en una mayor demanda para los exportadores argentinos.

La oportunidad, sin embargo, no debe confundirse con un beneficio automático. Si Brasil redireccionara parte de su oferta hacia otros destinos, podría aumentar la disponibilidad de determinados cortes en mercados internacionales y ejercer presión sobre sus precios. Si, en cambio, los compradores europeos reemplazaran carne brasileña por carne argentina, el efecto podría ser inverso para los cortes exportables, con una demanda adicional capaz de sostener o elevar sus valores.

El impacto sobre el mercado argentino también dependería de otro factor: una eventual llegada de carne brasileña a precios competitivos. Para que esa oferta tenga capacidad de moderar los precios internos debería superar los costos logísticos, cumplir con los requisitos sanitarios argentinos y alcanzar volúmenes suficientes para incidir sobre el mercado. Por ahora, ese escenario es una posibilidad y no un efecto confirmado.

El trasfondo agrega una dimensión política. El acuerdo comercial entre la Unión Europea y el Mercosur, integrado por Argentina, Brasil, Paraguay y Uruguay, comenzó su aplicación provisional el 1 de mayo de 2026. La suspensión brasileña se produce apenas cuatro meses después y vuelve a poner en primer plano la relación entre apertura comercial y cumplimiento de estándares sanitarios.

Bruselas sostiene que la medida responde a sus reglas contra la resistencia de los microorganismos a los medicamentos y no constituye una sanción vinculada al acuerdo con el Mercosur. Sin embargo, el episodio ocurre en un contexto de fuertes cuestionamientos al entendimiento comercial por parte de sectores agropecuarios europeos, especialmente en Francia.

Para Argentina, el dato relevante es que el acceso al mercado europeo continúa vigente. La posibilidad de transformar la suspensión brasileña en una oportunidad exportadora dependerá de la capacidad de los frigoríficos para responder con volumen, calidad y trazabilidad a una eventual demanda adicional. En otras palabras, el beneficio no estará determinado solamente por la decisión de Bruselas, sino por la capacidad argentina de ocupar el espacio comercial que eventualmente quede disponible.

Compartí esta noticia !

La exportación de carne vacuna generó US$2.768 millones en los primeros siete meses del año

Compartí esta noticia !

La carne vacuna argentina atraviesa un nuevo ciclo de expansión exportadora. Entre enero y julio de 2026, las ventas externas alcanzaron US$2.768,6 millones, un incremento interanual de 41,8% en valor, mientras que el volumen enviado llegó a 403.100 toneladas peso producto, con una suba del 6,7%.

El resultado muestra una característica central del actual desempeño del complejo cárnico: las divisas crecen mucho más rápido que las toneladas exportadas. El principal factor detrás de esa diferencia es la recuperación de los precios internacionales, que permitió mejorar el ingreso por cada tonelada colocada en los mercados externos.

Según el informe del Consorcio de Exportadores de Carnes Argentinas (ABC), en julio el precio promedio de exportación se ubicó en US$7.123 por tonelada, un 27,5% por encima del registro de un año atrás y cerca de los máximos históricos alcanzados en mayo.

La mejora de los valores internacionales modifica así la ecuación del negocio exportador. Argentina no solamente está colocando más carne fuera del país, sino que está obteniendo un mayor ingreso por esos embarques, con impacto directo sobre la generación de divisas del complejo agroindustrial.

China mantiene el liderazgo y Estados Unidos abre una nueva ventana

China continúa siendo el principal destino de la carne argentina. Durante los primeros siete meses del año concentró el 59,8% del volumen exportado, consolidando una demanda que resulta determinante para la industria frigorífica orientada al comercio exterior.

El mercado chino también mostró una mejora de precios. En julio, las compras de carne vacuna deshuesada alcanzaron un promedio de US$6.010 por tonelada, por encima del máximo que se mantenía vigente desde mayo de 2022.

Estados Unidos, en tanto, aparece como el segundo mercado relevante dentro de la expansión reciente. En julio Argentina envió unas 11.300 toneladas de carne refrigerada y congelada y ya utilizó el 77,6% de la cuota anual libre de aranceles de 20.000 toneladas.

La oportunidad podría ampliarse por la situación de la ganadería estadounidense. La reducción de su stock y la liquidación de parte del rodeo llevaron a Estados Unidos a habilitar un cupo extraordinario de 300.000 toneladas de carne para molienda sin aranceles, fuera de cuota y por 90 días.

Para la industria argentina, ese escenario representa una ventana comercial adicional en un mercado de alto poder adquisitivo y con una demanda que enfrenta restricciones en su oferta doméstica.

La carne refrigerada captura mayor valor

La composición de las exportaciones también muestra dónde se concentra una parte importante de la mejora de ingresos. Entre enero y julio se exportaron 65.800 toneladas de carne refrigerada, un 6,7% más que en igual período del año anterior, por un valor de US$882,2 millones, que representó un incremento del 37,1%.

En julio, el precio promedio de este segmento superó los US$13.700 por tonelada. Europa, Israel y Chile se ubicaron entre los principales compradores de estos cortes de mayor valor.

La carne congelada deshuesada aportó el mayor volumen. En los primeros siete meses se exportaron 232.700 toneladas, un crecimiento del 7,2%, que generaron US$1.590,6 millones, un 42,2% más interanual.

A esto se sumaron 62.700 toneladas de menudencias y subproductos, por un ingreso de US$163,3 millones.

El contraste entre categorías permite observar una de las claves del desempeño exportador: mientras los cortes congelados explican buena parte del volumen y de los dólares generados, los productos refrigerados sostienen una valorización significativamente mayor por tonelada.

Más dólares para una cadena que busca recuperar competitividad

El balance de los primeros siete meses confirma una recuperación de la capacidad exportadora del sector ganadero, aunque el dato más significativo no está únicamente en el récord de ingresos. La combinación de mayores precios internacionales, crecimiento moderado de los volúmenes y diversificación de mercados mejora las condiciones para que la cadena capture una mayor cantidad de dólares.

El desafío pasa ahora por transformar esa mejora externa en mayor inversión y previsibilidad para toda la cadena: productores, frigoríficos, proveedores de servicios y trabajadores. La oportunidad internacional existe, pero su aprovechamiento dependerá de la capacidad de sostener la oferta y mejorar la competitividad argentina.

Desde el Consorcio ABC señalaron que julio mostró una leve desaceleración mensual, aunque el acumulado anual mantiene una fuerte tracción. Con US$2.768,6 millones ingresados hasta julio, el complejo de la carne vacuna se consolida nuevamente como uno de los principales generadores de divisas del agro argentino.

Para la economía argentina, el dato tiene una lectura adicional: en un escenario donde cada dólar exportado resulta relevante, el sector ganadero encuentra una combinación poco frecuente de mayor demanda, mejores precios y nuevas oportunidades comerciales. La discusión ya no pasa solamente por cuánto puede exportar Argentina, sino por cuánto valor puede capturar de esa demanda global.

Compartí esta noticia !

El sector cárnico sale en defensa del IPCVA y rechaza el plan de desregulación del Gobierno

Compartí esta noticia !

El debate por la desregulación de distintos organismos públicos sumó un nuevo capítulo. Tras conocerse el anteproyecto elaborado por el Ministerio de Desregulación y Transformación del Estado para modificar el esquema de financiamiento del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), las principales entidades de la producción ganadera y de la industria frigorífica emitieron un fuerte pronunciamiento en defensa del organismo.

En un documento conjunto, las entidades que integran el Consejo de Representantes del IPCVA expresaron su “firme respaldo institucional” al Instituto y reivindicaron su papel como una herramienta estratégica para el desarrollo de la cadena bovina y la promoción de la carne argentina en los mercados nacionales e internacionales.

“Las propuestas de implementar un sistema de aportes voluntarios significarían, sin lugar a dudas, la eliminación del IPCVA”, advirtieron.

Un instituto financiado por el sector privado

Las entidades recordaron que el IPCVA fue creado por la Ley 25.507 a iniciativa del propio sector privado y que, desde entonces, se consolidó como el principal organismo encargado de financiar estudios técnicos, generar información estratégica y promover la carne vacuna argentina en el mundo.

También remarcaron que el Instituto funciona exclusivamente con recursos aportados por la cadena productiva, sin financiamiento del Tesoro Nacional. El esquema vigente establece un aporte obligatorio equivalente al 0,07% del valor índice de la res vacuna por parte de los productores y del 0,03% por parte de la industria frigorífica.

Según sostienen, este sistema garantiza el funcionamiento del organismo y evita el problema del “free rider”, es decir, que algunos actores se beneficien de las acciones de promoción sin contribuir a financiarlas.

Amplia representación federal

El documento destaca que el IPCVA reúne a toda la cadena de ganados y carnes, con representación federal de productores, cooperativas, frigoríficos exportadores e industria.

Entre las entidades firmantes figuran la Sociedad Rural Argentina (SRA), la Federación Agraria Argentina (FAA), la Confederación Intercooperativa Agropecuaria Limitada (CONINAGRO), Confederaciones Rurales Argentinas (CRA), el Consorcio de Exportadores de Carnes Argentinas, la Cámara Argentina de la Industria Frigorífica, la Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina, la Federación de Industrias Frigoríficas Regionales Argentinas y la Unión de la Industria Cárnica Argentina.

Asimismo, recordaron que el Estado nacional participa en el Consejo de Representantes a través de la Secretaría de Agricultura, mientras que el Consejo Asesor incorpora a instituciones técnicas, cámaras empresarias, asociaciones de criadores, organismos científicos y representantes oficiales.

“Así funcionan los principales países exportadores”

Uno de los principales argumentos del sector apunta a que el modelo argentino replica el esquema utilizado por los mayores exportadores mundiales de carne.

Las entidades señalaron que Australia, Estados Unidos, Reino Unido y Uruguay mantienen sistemas de financiamiento obligatorio para sus institutos de promoción, e incluso varios de ellos complementan esos recursos con aportes estatales.

En comparación internacional, sostienen que el presupuesto del IPCVA resulta significativamente menor al de organismos similares, pese a que Argentina continúa siendo uno de los principales productores y exportadores de carne vacuna del mundo.

Riesgo para la apertura de mercados

Las entidades también destacaron que el IPCVA ha sido determinante para la apertura y consolidación de mercados internacionales, el fortalecimiento de las relaciones sanitarias con los países compradores y el posicionamiento de la marca “Carne Argentina” como un producto premium.

Además, recordaron que entre el 3% y el 5% del presupuesto anual del Instituto se destina al apoyo de las tareas sanitarias que lleva adelante el Servicio Nacional de Sanidad y Calidad Agroalimentaria.

“Degradar la credibilidad y la capacidad operativa del IPCVA implicaría retroceder en logros construidos con años de trabajo conjunto, inversión privada y esfuerzo sostenido de toda la cadena”, sostuvieron.

Finalmente, las entidades ratificaron su respaldo al organismo y reclamaron que se mantengan las actuales condiciones de funcionamiento, al considerar que constituyen un pilar para el presente y el futuro de la producción y comercialización de la carne vacuna argentina.

Compartí esta noticia !

El consumo de carne vacuna cayó 11,5% y marcó el peor primer semestre en tres décadas

Compartí esta noticia !

La carne vacuna, uno de los productos más emblemáticos de la dieta argentina, atraviesa uno de los momentos más complejos de las últimas décadas. Durante el primer semestre de 2026, el consumo interno volvió a desplomarse y alcanzó el nivel más bajo de los últimos 30 años, reflejando el impacto combinado de la pérdida de poder adquisitivo, el encarecimiento de los cortes y una creciente participación de las exportaciones en el destino de la producción.

Así lo revela el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), que estima que entre enero y junio el abastecimiento del mercado doméstico cayó 11,5% interanual.

En términos absolutos, el consumo aparente fue de 1.019.430 toneladas res con hueso, unas 132.000 toneladas menos que en igual período de 2025. Se trata del menor registro para un primer semestre desde que la entidad lleva estadísticas comparables.

Menos carne en la mesa de los argentinos

La caída también se refleja en el consumo por habitante.

El promedio móvil de los últimos doce meses descendió hasta 47 kilos por persona al año, lo que representa una baja del 8,2% respecto del mismo período del año anterior. En términos prácticos, cada argentino consumió en promedio 4,2 kilos menos de carne vacuna que hace un año.

La tendencia confirma un cambio que se viene profundizando desde hace varios años: la carne vacuna continúa perdiendo participación en la dieta familiar frente a otras proteínas más accesibles, especialmente el pollo y, en menor medida, el cerdo.

El precio de la carne corrió más rápido que los salarios

Uno de los principales factores detrás de la caída del consumo fue el fuerte aumento del precio relativo de la carne vacuna.

Durante los últimos doce meses, el rubro “Carnes y derivados” aumentó 45%, muy por encima de la inflación general, que fue del 33,5%.

Dentro de ese grupo, los cortes vacunos fueron los que más se encarecieron, con una suba promedio del 53,6%.

En contraste, el pollo entero —el principal sustituto elegido por los consumidores cuando el presupuesto se ajusta— aumentó 29,9%, bastante por debajo de la carne vacuna.

La diferencia de más de veinte puntos porcentuales terminó modificando las decisiones de compra de muchas familias, que redujeron el consumo de carne vacuna o directamente reemplazaron parte de esas compras por proteínas de menor precio.

Entre los cortes populares, la mayor suba correspondió a la carne picada común, que aumentó 56,2% interanual. Le siguió el asado, con un incremento del 54,3%, dos productos de fuerte presencia en la mesa cotidiana.

Menor producción, pero más exportaciones

El retroceso del consumo no obedeció únicamente a la pérdida de poder de compra.

También influyó una menor disponibilidad de carne para el mercado interno.

Durante el primer semestre se faenaron 6,02 millones de cabezas, un 8,9% menos que en igual período del año pasado.

Como consecuencia, la producción de carne vacuna descendió hasta 1,428 millones de toneladas, con una caída interanual del 6,2%.

Sin embargo, el consumo cayó todavía más que la producción.

La explicación está en el comercio exterior.

Mientras el mercado doméstico reducía su demanda, las exportaciones siguieron creciendo.

Entre enero y junio se exportaron 408.600 toneladas, un aumento del 10,2% respecto del mismo semestre de 2025.

Eso modificó significativamente el destino de la producción nacional.

Hace un año, el 75,6% de la carne producida permanecía en el mercado interno y el 24,4% se destinaba al exterior.

Hoy esa relación cambió: el mercado doméstico absorbe 71,4% de la producción, mientras que las exportaciones ya representan 28,6%.

En otras palabras, una porción creciente de la carne argentina encuentra mejores oportunidades en los mercados internacionales, reduciendo el volumen disponible para el consumo local.

Un cambio estructural del negocio ganadero

La evolución de los indicadores refleja un proceso más profundo que una simple caída del consumo.

El sector ganadero viene atravesando una etapa de menor oferta de hacienda, consecuencia de varios años de liquidación de stock bovino.

Según CICCRA, ese proceso comienza lentamente a desacelerarse y podría dar paso, en los próximos años, a una etapa de recomposición del rodeo nacional.

Mientras esa recuperación no se consolide, la oferta seguirá siendo limitada y los frigoríficos continuarán enfrentando un escenario de competencia entre el mercado interno y las exportaciones.

Un consumo en mínimos históricos

El primer semestre de 2026 quedó registrado como el de menor consumo interno de carne vacuna en al menos tres décadas.

Ni las crisis económicas de comienzos de siglo, ni los años marcados por fuertes procesos de liquidación de hacienda habían mostrado un abastecimiento doméstico tan reducido.

El dato refleja un cambio que va más allá de la coyuntura.

Por un lado, el deterioro del ingreso real obliga a las familias a sustituir alimentos de mayor precio por opciones más económicas.

Por otro, la creciente demanda internacional convierte a la exportación en un destino cada vez más atractivo para la industria frigorífica.

La combinación de ambos factores redefine el mercado: menos carne disponible para el consumo local, precios que crecen por encima de los salarios y una dieta que incorpora progresivamente otras proteínas como alternativa.

Para un país históricamente identificado con el consumo de carne vacuna, el descenso hasta 47 kilos por habitante por año constituye mucho más que un dato estadístico. Es una señal de cómo la transformación económica está modificando incluso uno de los hábitos alimentarios más arraigados de la sociedad argentina.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin