Dos grandes fenómenos climáticos requieren especial atención tanto en la región del NEA, como en Paraguay y el Sur de Brasil: las heladas tardías y la llegada de abundantes lluvias comúnmente llamada “El Niño”. El presente informe analiza los posibles escenarios sobre los principales cultivos de esta región.
En primer lugar, es necesario comprender que el fenómeno de El Niño (correctamente denominado “ENOS”: El Niño Oscilación del Sur) se genera cuando la temperatura superficial del mar en el centro y este del Pacífico ecuatorial supera los +0,5 °C al menos y de manera consecutiva por cinco períodos. En América del Sur, típicamente, impacta porque los vientos que van de oeste a este se intensifican alcanzando los 10 km de altitud.i
Históricamente, este fenómeno tiende a favorecer los cultivos de verano (por ejemplo, soja, maíz, arroz) y puede llegar a perjudicar a los cultivos de invierno (por ejemplo, el trigo); mientras que el efecto sobre los cultivos perennes (como por ejemplo la yerba mate, el té, los cítricos) suele ser más complejo ya que depende principalmente de la intensidad y de cómo se distribuyen las lluvias.
El Centro Europeo de Previsiones Meteorológicas a Plazo Medio (ECMWF por sus siglas en inglés) y el Servicio Meteorológico Nacional (SMN) proyectan que, a diferencia de otras regiones del país, la región conformada por el NEA y sus países limítrofes (Paraguay y el Sur de Brasil) se verá sumamente afectada por tormentas y lluvias intensas durante los meses de septiembre, octubre y noviembre (ver gráfico 1).
Principalmente sobre las provincias de Misiones y Corrientes, y el este de Chaco y Formosa se pronostica para el trimestre mencionado una probabilidad de ocurrencia de precipitaciones principalmente de 50 mm superior a la normal (lo que se denomina anomalía de precipitaciones). No obstante, el SMN recomienda observar su pronóstico diario/semanal y consultar el sistema de alerta temprana ya que en sus publicaciones menciona que pueden ocurrir eventos aún más intensos que los habituales.
Gráfico 1: Pronóstico de precipitaciones en la región del NEA, Paraguay y el Sur de Brasil. Período septiembre – noviembre 2026.
Fuente: IERAL – NEA según datos del SMN y ECMWF.
Adicionalmente, el inusual invierno caluroso transitado actualmente anticipó el brote de algunas plantaciones haciendo que queden expuestas a descensos de temperatura (heladas tardías) y, por lo tanto, al ataque de plagas. Sumado a esto, los informes diarios del suelo de SMN nos muestran que el agua útil en el perfil (que es la cantidad de agua almacenada en el suelo y que las plantas pueden aprovechar para crecer) sobresale en la provincia de Misiones con 90% en todo su territorio, en la provincia de Corrientes en su región noreste presenta entre un 80 y 70% de agua útil mientras que en el resto del territorio esta variable se ubica entre un 20 y 30%. Por último, las provincias de Chaco y Formosa, tienen una mitad de su territorio (del centro hacia el Este) con agua útil del 30% mientras que la otra mitad (que limita con la provincia de Salta) presentan un 10%. Todo esto puede traducirse, dependiendo el cultivo, en atrasos en la siembra, dificultades en la realización de los tratamientos fitosanitarios, etc.
¿Cuáles serán los cultivos más afectados?
Como se mencionó anteriormente, no todos los cultivos se ven igualmente afectados. Si bien es muy complejo cuantificar el impacto de los escenarios alternativos proyectados, es posible analizar cuáles son los efectos que generará la llegada de El Niño en cada tipo de cultivo. De esta manera, se pueden agrupar los efectos en dos grandes categorías: riesgos operativos y riesgos productivos (ver gráfico 2).
Por un lado, en los cultivos de verano se puede esperar un riesgo operativo ante la llegada de lluvias intensas, ya que generaría retrasos en la siembra y dificultades en la preparación del suelo; mientras que las heladas tardías (mencionadas anteriormente) podrían no generar ningún impacto significativo en los mismos.
Gráfico 2: Posibles impactos del fenómeno “El Niño” en los cultivos más relevantes en la región del NEA, Paraguay y el Sur de Brasil.
Fuente: IERAL – NEA.
En segundo lugar, se podría decir que los cultivos de invierno se ubican dentro de los más afectados frente a ambos fenómenos climáticos pues generarían altos riesgos operativos; no solamente porque la llegada de lluvias intensas afectaría los rendimientos de este cultivo, sino también porque la afección de plagas y/u otras enfermedades como hongos terminará comprometiendo la sanidad y, por lo tanto, su calidad.
Finalmente, los cultivos perennes característicos de la región se podrían ver afectados por un riesgo operativo con la llegada de lluvias intensas, ya que los caminos rurales se podrían inundar o anegar, afectando el tránsito de camiones y la entrada de máquinas; y un riesgo productivo por las heladas tardías, ya que la afección de plagas podría comprometer hasta un 30% de la brotación.
Ahora bien, teniendo en cuenta que las proyecciones a nivel nacional confirman que el fenómeno de El Niño inclina las probabilidades hacia una mejora en los rendimientos agregados de los cultivos estivales; en la región del NEA, Paraguay y el Sur de Brasil es necesario tener en cuenta que la concentración de abundantes precipitaciones entre septiembre y noviembre podría favorecer a
granos como la soja, el maíz, y el arroz, aunque también puede generar ciertos retrasos en la siembra, dificultades en el tránsito en caminos rurales, riesgos sanitarios ante la falta de fungicidas, entre otras cosas. De este modo, la obtención de mejores márgenes señalados a nivel nacional dependerá, en esta región, de la distribución de las lluvias y de la capacidad de infraestructura vial (especialmente secundaria y terciaria).
Concluyendo, para el sector público el desafío pasa por el mantenimiento de cauces de arroyos y ríos para que el agua fluya y evitar que se estanque (lo cual generaría anegamientos), sumado al mantenimiento de caminos rurales. Mientras que para el sector privado, será prioritario tener cuidado en las prácticas orientadas a reducir el impacto de las enfermedades antes mencionadas.
El aumento de la morosidad se concentra principalmente en los créditos tomados por las familias y abrió un problema que excede la situación de cada deudor: si quienes hoy están en mora quedan excluidos del sistema financiero, también se restringe la capacidad futura de crédito de la economía. Un informe de IERAL de la Fundación Mediterránea plantea que la respuesta puede pasar por facilitar acuerdos voluntarios entre bancos y deudores, con una combinación de alivio impositivo y nuevas condiciones de financiamiento.
El aumento en la mora sigue siendo fuente de intensas polémicas. Además, ha motivado que tanto gobiernos provinciales como entidades financieras desplieguen acciones tendientes a facilitar la regularización. En este informe, continuidad del PAL 123, se sintetizan las intervenciones que desde una ley nacional podrían contribuir positivamente a crear un entorno favorable para que las deudas en mora sean refinanciadas.
Causas y consecuencias del aumento en la mora
Desde comienzos del año pasado se registra un intenso incremento en la proporción de créditos en estado de irregularidad. El fenómeno se concentra en los créditos a las familias, mientras que es mucho más moderado entre las empresas. Entre los principales factores causales cabe destacar:
Fuerte suba de tasas reales de interés, proceso que se inició por la incertidumbre previa a las elecciones legislativas y que, aun superada esta instancia política, se mantiene hasta el presente por el endurecimiento en la política monetaria.
Como consecuencia de un largo ciclo de inflación muy alta las familias tenían naturalizado que las cuotas de los créditos se licuaban con el aumento de los precios, facilitando el pago regular. El éxito en el proceso de desinflación eliminó este factor y contribuyó a aumentar las dificultades de las familias para cumplir con sus compromisos.
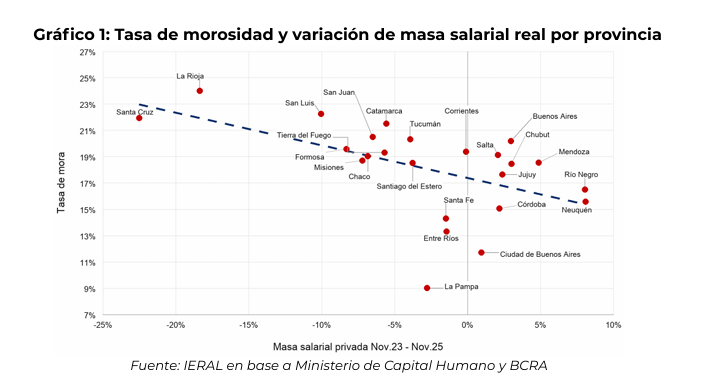
Persistencia del deterioro del mercado de trabajo, con importantes diferencias regionales que podrían explicar la evidencia de que los niveles de morosidad en cada una de las provincias muestran correlación con las variaciones en el poder adquisitivo de la masa de ingresos salariales (ver Gráfico 1).
De todas maneras, el fenómeno hay que contextualizarlo en el hecho de que el total del crédito en la Argentina es muy reducido y que, aun con el ascenso de la mora, la enorme mayoría de los créditos siguen en situación regular. El 96% del monto de los créditos a las empresas y el 87% del monto de créditos a familias se viene pagando regularmente, en muchos casos mediante un gran esfuerzo de los deudores. Esto hace que el volumen total que implica la mora es de dimensiones acotadas. No constituye un riesgo para el sistema financiero y mucho menos para la estabilidad macroeconómica.
Aun así, es justificada la preocupación que genera el tema y la consiguiente búsqueda de soluciones. En el corto plazo la razón principal es que resulta deseable evitar una situación conflictiva que afecta a muchas familias, además de tener derivaciones negativas sobre el sistema de crédito. Desde el punto de vista macroeconómico, el problema de la mora tiende a restringir la oferta y la demanda de crédito hacia adelante. Particularmente importante es evitar que mucha gente quede marginada del acceso al crédito formal. Se necesita crear las condiciones para que el crédito se expanda y que sea accesible a la mayoría de las familias y las empresas.
Por todos estos motivos conviene evaluar mecanismos de mercado que, simultáneamente, faciliten la refinanciación de contratos entre privados y generen espacio para un funcionamiento más fluido del mercado de crédito a futuro. La meta es generar alivio y reducir tensiones y, en el mediano plazo, contribuir a la fluidez del mercado de crédito y evitar que mucha gente quede con una calificación negativa que le impida a futuro acceder a nuevos créditos.
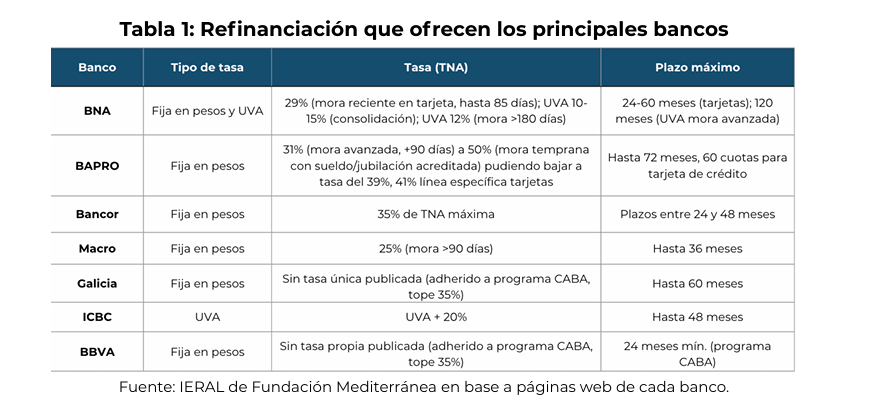
En esta lógica, es decir la de promover acuerdos de regularización, se inserta la reacción de la mayoría de las entidades financieras (ver Tabla 1). El proceso es liderado por bancos públicos, pero se extiende al resto de las entidades. La operatoria consiste en ofrecer a los deudores un nuevo crédito en condiciones más accesibles y, por lo tanto, facilitan la regularización. Para ello se ofrece ampliar plazos y moderar los intereses, incluyendo en algunos casos la variante de que el nuevo crédito se actualice por UVA. Esto permite reducir sustancialmente la incidencia de la cuota inicial en los ingresos del deudor.
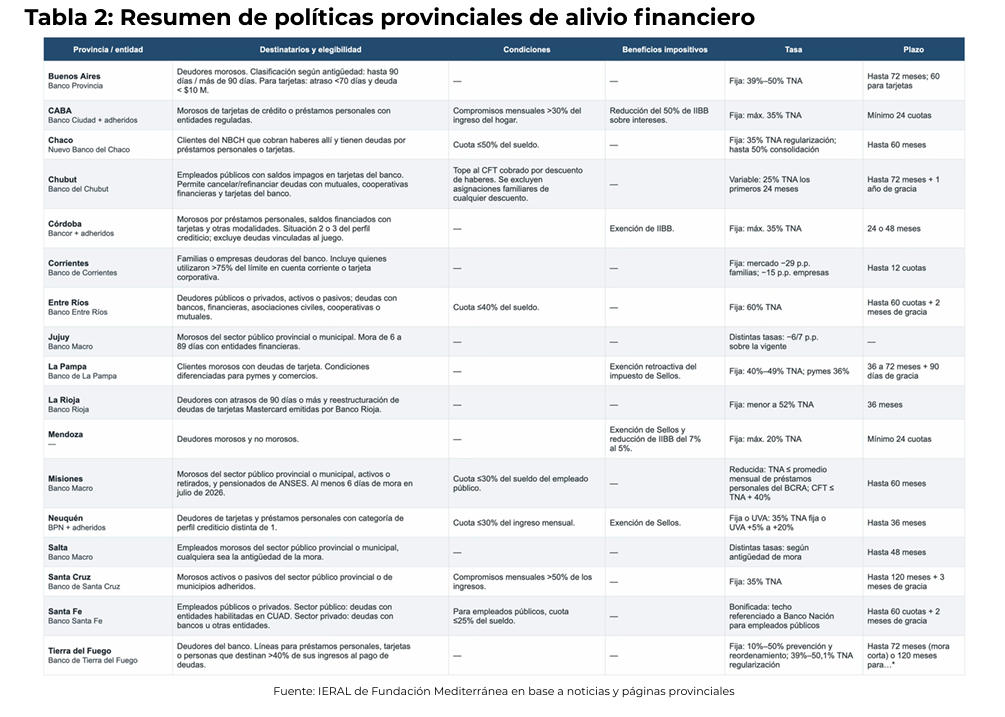
Con el mismo objetivo la mayoría de los gobiernos provinciales anunciaron programas destinados a ofrecer paliativos a las familias con deuda en mora (ver Tabla 2). La orientación prevaleciente es utilizar fondos públicos para subsidiar la tasa de interés, pero también son varios los casos en que se apelan a reducir la carga impositiva para lograr el mismo resultado. CABA, Córdoba, Mendoza, La Pampa y Neuquén aplican beneficios impositivos sobre el préstamo, totales o parciales, en Ingresos Brutos y/o Sellos.
Los aportes de una ley nacional
Las iniciativas que buscan generar las condiciones para que los créditos en mora se refinancien voluntariamente son una manera eficiente de resolver el problema.
Se trata de normalizar la situación a través del esfuerzo compartido entre acreedores y deudores. Esto permitirá minimizar el impacto de la mora sobre sus estados financieros, en el caso de las entidades, y sobre los ingresos familiares y la capacidad de acceder al crédito en el futuro, en el caso de las personas.
El Estado no debería interferir en este proceso sino, por el contrario, facilitarlo. En este sentido cabe ponderar positivamente las iniciativas de los gobiernos provinciales, particularmente las que reducen la carga impositiva sobre los créditos refinanciados. La baja de tributos reduce el monto de las cuotas del nuevo crédito haciendo más fácil el acuerdo entre privados.
Dado que este proceso está en marcha y tiene la orientación correcta, ¿es factible diseñar intervenciones desde el Congreso que faciliten los acuerdos entre privados y no generen malos incentivos económicos? La respuesta es afirmativa, siempre que las intervenciones públicas respecten las siguientes restricciones:
No debe desincentivar la expansión del crédito a futuro. Las intervenciones no deben implicar forzar cambios en las condiciones de los créditos en mora que generen inseguridad jurídica y, por esta vía, desincentiven la oferta de crédito a largo plazo.
No debe generar incentivos que relajen a futuro las políticas de riesgo crediticio. Las intervenciones no deben operar como un salvataje a los acreedores, generando un antecedente que conduzca a una excesiva flexibilización en las condiciones crediticias a futuro.
No debe generar incentivos para un mayor incumplimiento futuro en los deudores. Las intervenciones deberían minimizar la generación de expectativas sobre nuevos salvatajes a deudores en mora en el futuro (riesgo moral).
No debe beneficiar a los deudores en mora respecto a los deudores al día con sus obligaciones. El objetivo de las intervenciones es facilitar la refinanciación de deudas en mora, pero sin perder de vista los intereses de la enorme mayoría de las familias que (en muchos casos con mucho esfuerzo) vienen pagando regularmente sus deudas y también el de quienes a futuro deseen o necesiten tomar deudas.
Deben evitar colisionar con el equilibrio fiscal. Las intervenciones no deberían tener costo fiscal, o si lo tienen, este debería ser mínimo.
Deben ser consistentes con una estrategia de largo plazo orientada a dinamizar la expansión del crédito. Es recomendable que las intervenciones destinadas al problema coyuntural de la mora sean un adelanto de intervenciones que lleven a resolver el problema estructural del subdesarrollo del mercado de créditos que padece la Argentina.
Considerando todas estas restricciones y tomando como antecedentes las acciones que ya vienen tomando las entidades financieras y los gobiernos provinciales, a través de una ley nacional se puede plasmar una estrategia que aliente y facilite los acuerdos privados de refinanciación de deudas en mora. Su principal rol es ordenar y potenciar lo que ya se viene ejecutando desde las entidades financieras y los gobiernos provinciales.
La principal medida es eliminar, inicialmente para los créditos de refinanciación, todos los tributos que encarecen la tasa de interés. Tratándose de deudas en situación de mora, es decir, que no se están pagando, una disposición de este tipo no tiene impactos fiscales relevantes. Por lo tanto, es un planteo consistente con mantener el equilibrio fiscal.
Para potenciar los efectos es importante que se aplique a todos los tributos. De manera directa, una ley nacional podría establecer la exención del IVA sobre las tasas de interés activas en los créditos que surjan de la refinanciación. Para que la medida tenga mayor impacto es imprescindible que sea acompañada de similares disposiciones a nivel provincial y municipal. Dado que esto excede las incumbencias de una ley nacional y tomando en cuenta que varias provincias tomaron decisiones en este sentido, es recomendable que la exención del IVA sobre estos créditos esté condicionada a que la provincia involucrada haga lo mismo con el impuesto a los Ingresos Brutos (IIBB) y Sellos y que el municipio elimine la tasa o contribución que recae sobre ese crédito. La regla debería ser que para que los habitantes de una ciudad tengan el alivio impositivo es necesario que tanto la provincia como el municipio sigan la misma regla aplicada para el IVA.
El otro eje de intervención recomendable es establecer condiciones dentro del sistema financiero que faciliten la refinanciación de pasivos en mora a través de créditos UVA (más una tasa de interés), en lugar de nuevos créditos a tasa fija. Esta modalidad permite disminuir el monto de la cuota inicial potenciando el alivio que implica la triple exención impositiva.
Si bien algunos bancos ya están ofreciendo en algunos casos esta modalidad para la refinanciación, es recomendable generar las condiciones para que se amplíe. Para inducir una adopción más masiva hay que explorar alternativas para reducir los problemas de descalce en los bancos. Dentro de las herramientas disponibles, una alternativa es reducir los encajes (actualmente en niveles muy elevados) condicionado a que se usen los recursos liberados para fondear las refinanciaciones de los créditos en mora a través de préstamos en UVA más una tasa de interés moderada.
Combinando un crédito con actualización con UVA con la eliminación de impuestos aumenta la probabilidad de cumplimiento por parte de los deudores actualmente en mora, especialmente cuando el monto de la cuota representa una proporción relativamente alta de los ingresos del deudor. Si bien la reducción depende de una multiplicidad de variables, una simulación con supuestos razonables muestra que la cuota, gracias al impacto de estas dos intervenciones, se reduce sustancialmente (ver Recuadro 1).
Impactos sobre el monto de las cuotas
Tanto la baja de impuestos como la adopción de la modalidad UVA reducen el monto de la cuota y, por lo tanto, facilitan la posibilidad de que el nuevo préstamo que surge de la refinanciación sea cumplible por parte del deudor. A través de una simulación se puede ilustrar el alivio que representan estos cambios respecto al escenario actual, es decir, sin eliminación de impuestos y con aplicación de tasa fija de interés.
Se supone una deuda de $1 millón que es refinanciada a 36 meses. Se adopta como escenario base que el nuevo crédito paga una Tasa Nominal Anual (TNA) fija del 65% y se encuentra gravado por todos los impuestos. A los fines del ejercicio se supone la aplicación de IVA (21%), IIBB (8,5%), Sellos (1,2%) y Tasa Municipal (7%). Bajo estas hipotéticas condiciones, el Costo Financiero Total (CFT) resulta del 119%, la cuota arranca en $ 75 mil pesos y desciende hasta $ 64 mil pesos al final de la amortización del crédito.
Si ese mismo préstamo, tanto en plazo como en tasa de interés, se otorgase con la exención de todos los impuestos, su CFT baja a 75% y las cuotas resultan sustancialmente más bajas que en el escenario base con impuestos. El monto de la cuota inicial se reduce en un 25% respecto al escenario con impuestos y luego la brecha se reduce, pero sigue siendo de magnitudes importantes.
Si además de la eliminación de los impuestos se adopta como modalidad de financiamiento la actualización UVA más un interés del 7,5%, los resultados dependerían también de la tasa futura de inflación. A tal fin se adopta como supuesto de inflación los pronósticos del Relevamiento de Mercado (REM) que publica el Banco Central hasta diciembre de 2028 y para los meses siguientes se considera una inflación mensual del 0,8%. Con esos supuestos el valor de la cuota baja sustancialmente. En la cuota inicial la reducción en el monto a pagar es del 58% y hacia el final de la amortización del crédito la brecha sigue siendo muy alta, del orden del 24% respecto al escenario base.
Si bien se trata de un caso hipotético, con efectos muy sensibles a los supuestos que se adopten, los resultados muestran que la combinación de eliminación de impuestos más la modalidad UVA baja significativamente el monto de la cuota. Este impacto es muy relevante desde el punto de vista de facilitar el acuerdo entre las entidades financieras y los deudores morosos y, lo más importante, genera un alivio a las familias con deuda en mora y condiciones mucho más favorables para que puedan cumplir con el nuevo crédito.
Gráfico I.1: Monto de las cuotas según escenarios alternativos Fuente: IERAL en base a BCRA y normativas provinciales y municipales. Nota: los supuestos de inflación se construyeron en base al REM de agosto-2026. Las var. % i.a son 30%; 20%; 14,4% a dic-26, dic-27 y dic-28. Para los meses de 2029 se supone inflación de 0,8% mensual.
Reflexiones finales
El problema de la mora es desde el punto de vista general del sistema financiero y desde el punto de vista macroeconómico acotado, pero por varios motivos es recomendable generar un entorno favorable para que sea resuelto a través de acuerdos entre acreedores y deudores para su refinanciación. La predisposición que viene mostrando las entidades financieras y la mayoría de los gobiernos provinciales en favor de promover la refinanciación de las deudas en mora a través de acuerdos voluntarios es un aspecto positivo y genera la oportunidad para que desde una ley nacional se articulen mejor los esfuerzos y, por esa vía, se extienda y potencie el alivio para las familias endeudadas.
En concreto, una combinación de eliminación de impuestos con fondeo a las entidades financieras para promover créditos actualizados por UVA, permite una sustancial baja en el monto de la cuota. Esto contribuye a facilitar los acuerdos que permitirán la regularización de la deuda. De todas formas, esta es una respuesta puntual para un problema coyuntural.
Mucho más importante es usar estas intervenciones como primer paso a una política que induzca la dinamización del crédito, tanto en cantidad como en calidad. Dada la importancia estratégica de abordar de manera integral y con perspectiva de largo plazo este desafío, estos temas serán abordados en un próximo informe PAL.
El 2025 nos demostró que la desaceleración inflacionaria, producto mayormente del equilibrio fiscal, no es suficiente para asentar las bases para un crecimiento económico homogéneo en el NEA. Dentro de la región, las provincias registraron desempeños dispares: Corrientes en auge (+4,2%), mientras que Chaco y Misiones aún se encuentran en terreno negativo (‑2,9% y ‑1,5%, respectivamente).
Estas distintas dinámicas se explican principalmente por la diferente estructura productiva. Por ello, ordenar el análisis según los motores de la economía (consumo, inversión, gasto público y exportaciones) ayuda a entender por qué provincias vecinas registraron ritmos distintos.
En primer lugar, el consumo privado creció 9,1% a nivel nacional en promedio durante los primeros tres trimestres de 2025, respecto del mismo periodo del año anterior. Sin embargo, en el NEA el consumo tradicional en supermercados cayó en términos reales en toda la región, aunque con especial intensidad en Misiones. El factor diferencial fue la recomposición de precios relativos y la menor brecha cambiaria: se redujo el flujo de compradores extranjeros y se incrementaron compras de argentinos en Brasil y Paraguay, al mismo tiempo que ecrecieron nuevos canales de comercialización (que incluyen el fuerte crecimiento del comercio electrónico). De todos modos, hubo segmentos que traccionaron a favor, como la venta de automóviles y motos, que se expandió en toda la región.
En segundo lugar, la inversión registró un crecimiento del 23,6% promedio en 2025 a nivel nacional, pero en el NEA la característica central fue la concentración en Corrientes (con foco en bioenergía, forestoindustria e infraestructura). Esto vuelve a mostrar que, aun en un contexto macroeconómico más estable, las provincias no captan por igual las oportunidades de expansión.
En este marco, el gasto público fue uno de los componentes más débiles como motor económico, ya que el superávit fiscal nacional implicó menos transferencias a las provincias. En Corrientes y Chaco, parte del impacto se compensó con mayor obra pública provincial, pero es claro que en términos generales este sector no volverá a tener el protagonismo de los últimos años, cuando la actividad se explicaba principalmente por el gasto, las compras o subsidios públicos.
Por último, el sector externo nacional mostró en 2025 una balanza comercial con superávit debido a que las exportaciones crecieron 9,5%. En el NEA, Misiones y Corrientes mostraron un desempeño exportador favorable: Misiones con crecimiento en yerba mate, madera aserrada, tabaco y maíz; Corrientes con arroz y productos forestoindustriales, mientras que Chaco quedó rezagado por la sequía (que impactó sobre los cultivos) y por la presión competitiva de importaciones textiles sobre hilados de algodón.
Todo lo anterior deja varias tendencias que probablemente continuarán durante el 2026. La primera es que ninguna provincia puede depender de que el Estado nacional envíe más dinero para sostener su economía, ya que la suspensión de transferencias no automáticas tuvo un impacto negativo, lo cual replantea el rol del estado en las provincias. Al mismo tiempo, diversos factores (cambio de hábitos de consumo, reducción de la brecha cambiaria, plataformas de ventas online a crédito, etc.) afectaron negativamente las compras a comercios locales, sobre todo en zonas fronterizas. Esto pone dos cuestiones en el centro del debate:: atender el costo argentino y adaptarse al avance del comercio electrónico.
La competitividad, además, no sólo es relevante en lo que respecta a consumo privado, sino también en el desempeño del sector externo.Las provincias que cuentan con ventajas comparativas claras (Misiones y Corrientes con la forestoindustria y yerba mate) registraron una dinámica positiva. Otras, en cambio, quedaron expuestas no sólo a shocks climáticos, sino también a la competencia de importaciones (Chaco con la industria textil). En ambos casos el desafío vuelve a ser el mismo: “adaptarse”, tanto desde el sector privado como desde el sector público.
Con un tipo de cambio estable, la competitividad necesariamente debe depender de la productividad, la eficiencia y la reducción de costos estructurales y no del tipo de cambio, esto muestra un cambio respecto al modelo económico anterior, lo cual implica la necesidad de afrontar nuevas reglas de juego.
En consecuencia, los desafíos del 2026 implican que el sector público debe avanzar con la agenda de crecimiento basándose en la reducción del costo argentino. Esto incluye disminuir y simplificar los tributos provinciales y municipales, acelerar la simplificación y digitalización de trámites, facilitar la instalación y funcionamiento de empresas, ampliar la infraestructura logística y modernizar leyes laborales En el NEA esto es especialmente importante por la alta exposición a la competencia de los países vecinos. Al mismo tiempo, la región debe aprovechar las oportunidades de integración logística y productiva (especialmente con los estados del sur de Brasil), además del potencial de la Unión Europea y Estados Unidos en base a las negociaciones comerciales en curso.
Un ejemplo de estos nuevos roles del Estado es lo ocurrido con la desregulación aérea. Este proceso tuvo génesis en el Decreto 70/2023 y se profundizó en 2024 y 2025 con cambios en las regulaciones, en paralelo a una fuerte reducción de subsidios al sector. Según datos de ANAC, a poco más de dos años del cambio normativo, la cantidad pasajeros de cabotaje ha superado los valores de 2023 (+3% en la región del NEA), e incluso de 2018 (+11% a nivel nacional y +23% en la región), lo cual claramente se traduce en mayor consumo de esos turistas y derrame a otras actividades. Esa línea de políticas permite pensar también cómo a escala provincial y municipal sería posible abandonar las políticas de protección y subsidios, generando un aumento de la actividad a partir de reglas que incentiven la competencia e inversión..
En la misma línea, el sector privado también enfrenta los desafíos (y las oportunidades) que plantea el nuevo contexto de estabilidad, por lo que también es necesario adaptar los modelos de negocios a la nueva realidad (canales de comercialización, estructuras de costos, diferenciación de productos, etc.). En este sentido, el Régimen de Incentivos a Medianas Inversiones (RIMI), el cual está inserto en la ley de modernización laboral a discutirse en febrero del corriente año en el Senado, abre una ventana de oportunidad para acompañar estos cambios.
De cara al año nuevo, el panorama macroeconómico muestra señales positivas: cierta recuperación del consumo (de la mano de la recuperación de los salarios reales, aunque muy dependiente también de la creación de empleos); perspectivas buenas para la inversión (de la mano del financiamiento y de las reformas actualmente en discusión); consolidación del sector exportador (además de las enormes posibilidades que abren los acuerdos comerciales en negociación); y un sector de la construcción con leve reactivación (a partir tanto de la apertura de las licitaciones nacionales como de obras provinciales ejecutadas con fondos propios, nacionales y con financiamiento internacional).
En resumen, el desafío para el NEA no reside en sostener indefinidamente actividades que han perdido competitividad. La prioridad es reorientarla intervención pública y las decisiones privadas hacia procesos de reconversión y adaptación, atrayendo inversiones y generando empleo privado, en un contexto marcado tanto por las amenazas asociadas a la competencia externa, el cambio tecnológico y factores climáticos, pero también por oportunidades que surgen con estabilidad macroeconómica y apertura comercial.
La pobreza alcanza a uno de cada cinco trabajadores en Argentina, lo que implica un universo de 4,5 millones de personas, de acuerdo a lo revelado por un informe de la Fundación Mediterránea.
El reporte refleja que la tasa de pobreza por estado ocupacional muestra que, aun teniendo empleo, el 21,6% de los ocupados no logra superar la línea de pobreza. En términos absolutos, esto equivale a 4,5 millones de personas sobre un total de sobre un total de 21 millones de trabajadores.
Al señalar que “la pobreza es, en parte, un reflejo del mercado laboral”, el análisis puntualizó que “entre los desocupados, la incidencia trepa al 58,9%, lo que confirma el impacto directo de la falta de empleo en la vulnerabilidad social”.
Sin embargo, sostuvo que “lo más preocupante es que tener trabajo tampoco exime de la pobreza, especialmente cuando se trata de ocupaciones precarias o de baja productividad”, remarcando que “los datos resumen una realidad preocupante, tener trabajo, en muchos casos, ya no alcanza para garantizar un nivel de vida digno”.
Pobreza e informalidad
En este marco, la entidad aseveró que “la clave, entonces, no es solo tener un empleo, sino la calidad de las inserciones laborales”, precisando que “al observar la pobreza entre los ocupados según tipo de trabajo, la incidencia recae fuertemente sobre los trabajadores informales”.
Entre los trabajadores independientes no registrados, el 40,5% son pobres; entre los asalariados informales, el 37,5%. En contraste, los independientes registrados (monotributistas o autónomos) presentan una tasa de pobreza del 12,3%, y los asalariados formales del 9,7%. Incluso dentro del empleo formal, hay sectores de baja remuneración, como el servicio doméstico, “donde persisten altos niveles de vulnerabilidad”.
El reporte también puntualiza sobre la heterogeneidad sectorial y regional, remarcando que “la pobreza laboral se concentra en ramas de baja productividad, y en provincias donde más de la mitad del empleo es informal, como lo son Tucumán (58%), San Juan (57%), Salta (52%), Santiago del Estero (52%) y Formosa (52%)”.
Sobre este aspecto, la Fundación Mediterránea precisó que “estas brechas de productividad y de acceso a empleos de calidad explican por qué la recuperación económica reciente no se tradujo en mejoras homogéneas del bienestar”.
Crecimiento, empleo y pobreza
En esa línea, manifestó que “estos datos invitan a repensar el vínculo entre crecimiento, empleo y pobreza. Argentina necesita generar más puestos de trabajo, pero sobre todo, empleos formales y productivos”, indicando que “la creación de empleo en sectores de baja productividad puede mejorar las estadísticas de ocupación, pero no resuelve el núcleo del problema que son los ingresos laborales insuficientes”.
En este contexto, señaló que “las políticas activas de empleo, formación técnica y la transición hacia la formalidad cumplen un rol estratégico”, afirmando que “invertir en capacidades y generar incentivos a la contratación formal no solo mejora los ingresos, sino que reduce las brechas de vulnerabilidad” y agregó que “la articulación con el sector privado resulta fundamental para generar empleos en actividades de mayor valor agregado”.
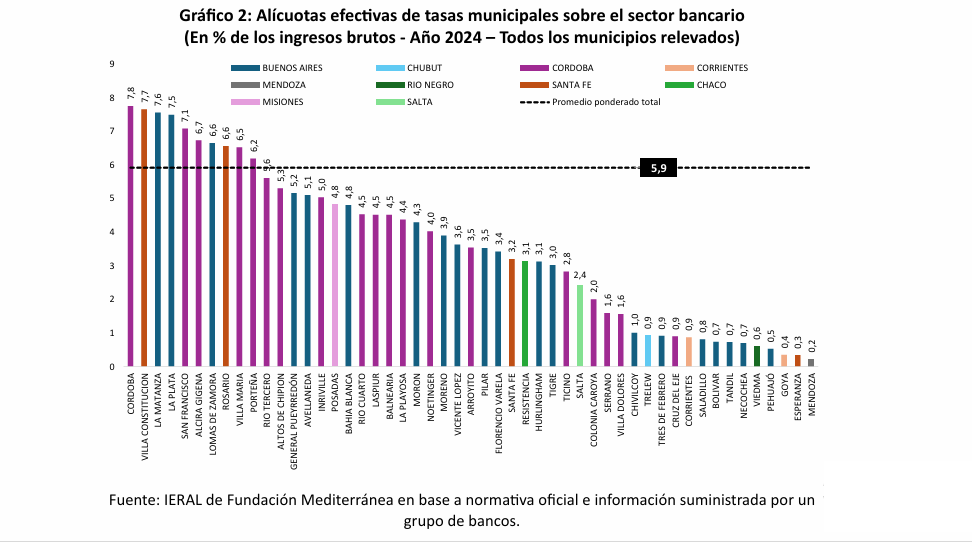
La presión tributaria municipal y su impacto en el crédito al sector privado. Un reciente estudio del IERAL determinó que la alícuota “efectiva promedio” de estas tasas, analizadas en 10 provincias, alcanza el 5,9% de los ingresos brutos bancarios.
Un estudio del IERAL de la Fundación Mediterránea reveló que las tasas municipales aplicadas a la actividad financiera generan distorsiones significativas en el sistema de crédito argentino. En promedio, la alícuota efectiva alcanza el 5,9% sobre los ingresos brutos de los bancos, operando en muchos casos como un impuesto encubierto que eleva los costos financieros y limita el acceso al crédito productivo.
Tasas municipales que funcionan como impuestos encubiertos
El informe “Presión tributaria municipal y su impacto en el crédito al sector privado”, elaborado por el Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL) de la Fundación Mediterránea, analizó el efecto de las tasas locales sobre la intermediación financiera en 51 municipios de 10 provincias argentinas.
El estudio determinó que la alícuota efectiva promedio de estas tasas alcanza el 5,9% de los ingresos brutos bancarios, y en varias ciudades importantes ese valor supera el 7%, configurando una carga que “excede los límites legales de una tasa” y actúa, en la práctica, como un impuesto encubierto.
El impacto de esta presión local no es menor: según el IERAL, los impuestos municipales pueden incrementar en más de 7 puntos porcentuales el costo del crédito productivo, y en el caso de los créditos personales, combinados con el IVA, el aumento puede alcanzar casi un 50% sobre la tasa final.
El informe destaca que esta carga adicional se traslada directamente al costo de financiamiento que enfrentan las empresas y familias, afectando la rentabilidad del sistema bancario, la competitividad del sector productivo y la capacidad de inversión.
Posadas, con una presión efectiva inferior al promedio nacional
Dentro de la muestra relevada, la ciudad de Posadas registró una alícuota promedio del 4,8% sobre los ingresos brutos bancarios, un valor inferior al promedio nacional del 5,9%.
Si bien la capital misionera muestra un nivel de presión moderado en comparación con otros centros urbanos, el informe del IERAL advierte que las distorsiones persisten debido a la heterogeneidad normativa entre municipios y la escasa correspondencia entre las tasas y los servicios efectivamente prestados.
El documento subraya que más de 2.000 gobiernos locales en todo el país aplican tributos de esta naturaleza, con criterios dispares y, en muchos casos, con débil sustento legal. Esta fragmentación —advierte el IERAL— genera inseguridad jurídica y desincentiva la expansión de entidades bancarias físicas, que enfrentan una carga mayor respecto de las plataformas digitales, exentas de estas obligaciones.
“El crédito es imprescindible para el desarrollo”
El presidente del IERAL, Osvaldo Giordano, enfatizó en el estudio que la presión tributaria local “conspira contra el desarrollo del crédito”. “El crédito es imprescindible para el desarrollo, tanto para las empresas como para las familias. El orden macroeconómico es una oportunidad para que éste se expanda, pero si no se resuelve el tema impositivo, y en particular el problema con los impuestos locales, este desarrollo no va a ser posible”, sostuvo.
El informe advierte que la persistencia de este esquema debilita el papel del crédito como motor del crecimiento económico, limitando la capacidad de recuperación del sector privado incluso en escenarios de estabilidad macroeconómica.
Reforma fiscal local: una condición para ampliar el crédito
Como conclusión, el estudio propone una revisión integral del esquema de tasas municipales, orientada a construir un sistema más simple, homogéneo y ajustado a los principios legales de una tasa, con una relación efectiva entre el cobro y la prestación de servicios.
De acuerdo con la Fundación Mediterránea, avanzar en esa dirección mejoraría la competitividad del sistema financiero, ampliaría el crédito al sector privado y fortalecería el desarrollo económico federal.