gasto primario

El gasto primario se contrajo 8,9% real en julio, pero el ajuste efectivo sobre lo pagado fue menor

Compartí esta noticia !

El análisis de la consultora IARAF, encabezado por Nadin Argañaraz muestra que el gasto primario consolidado pasó de 37,8% del PBI en 2023 a 31,2% en 2025. En julio, la diferencia entre el gasto devengado y el efectivamente pagado volvió a poner el foco sobre la velocidad real del ajuste fiscal.

El ajuste fiscal argentino mantiene una característica que resulta central para interpretar la evolución de las cuentas públicas: la diferencia entre lo que el Estado reconoce como obligación y aquello que efectivamente desembolsa. En julio de 2026, el gasto primario devengado registró una caída real interanual del 8,9%, mientras que el gasto efectivamente pagado se contrajo 2,5%, de acuerdo con el análisis difundido por el economista Nadin Argañaraz.

La brecha entre ambos indicadores no es un detalle contable. El gasto devengado refleja las obligaciones reconocidas durante un período, mientras que el pagado registra la salida efectiva de fondos. Por eso, observar ambas variables permite dimensionar con mayor precisión tanto la intensidad del ajuste como su impacto sobre la ejecución presupuestaria y las necesidades de financiamiento.

La película de mayor plazo muestra una transformación todavía más profunda. Según la estimación de Argañaraz, el gasto público primario consolidado argentino habría pasado de representar el 37,8% del Producto Bruto Interno en 2023 al 31,2% en 2025. En apenas dos años, la reducción habría alcanzado 6,6 puntos porcentuales del PBI.

La magnitud del descenso permite ubicar el proceso dentro de una perspectiva histórica. El gasto primario consolidado de 2025 se encontraba 7,2 puntos porcentuales del PBI por encima del mínimo de la serie, registrado en 2004, cuando representó el 24%. En el extremo opuesto, el máximo se produjo en 2015, con un gasto equivalente al 41,6% del producto.

El dato de 2025 también quedó por debajo del promedio registrado entre 1993 y 2025, que se ubicó en 32,3% del PBI. Es decir, el Estado consolidado cerró ese año con un nivel de gasto primario inferior al promedio de las últimas tres décadas, aunque todavía significativamente por encima del piso observado en 2004.

Nación concentró la mayor parte de la reducción

La composición del ajuste permite observar dónde se produjo el mayor cambio. Entre 2023 y 2025, el gasto primario del Gobierno nacional cayó 5,2 puntos porcentuales del PBI. En las provincias y la Ciudad Autónoma de Buenos Aires, la reducción fue de 1,1 puntos, mientras que en los municipios alcanzó 0,3 puntos.

La distribución del gasto en 2025 también muestra una estructura relativamente equilibrada entre Nación y gobiernos subnacionales. El Estado nacional habría ejecutado un gasto primario equivalente al 14,3% del PBI, mientras que las provincias más CABA representaron el 13,8% y los municipios, el 3,1%.

La comparación con los extremos históricos permite dimensionar cuánto cambió la arquitectura fiscal. En 2004, cuando el gasto consolidado tocó su mínimo, Nación representaba el 11% del PBI, provincias más CABA el 10,6% y municipios el 2,4%. En 2015, en cambio, el gasto nacional llegó al 22,3% del producto, mientras que provincias más CABA alcanzaron el 15,8% y los municipios el 3,6%.

El contraste muestra que la reducción del gasto no fue homogénea entre niveles de gobierno. La Nación concentró la mayor parte del descenso registrado desde 2023, mientras que provincias y municipios exhibieron una disminución más acotada en términos del producto.

El desafío: cuánto del ajuste se transforma en capacidad fiscal sostenible

La discusión sobre el gasto público adquiere una dimensión adicional cuando se incorpora la diferencia entre devengado y pagado. Una caída real del 8,9% en el gasto devengado no necesariamente se traduce en una contracción equivalente de los desembolsos en el mismo período. En julio, la distancia entre ambos registros fue de 6,4 puntos porcentuales.

Para las cuentas públicas, la cuestión de fondo no pasa únicamente por reducir el gasto nominal o real, sino por determinar qué parte del ajuste puede sostenerse en el tiempo sin trasladar obligaciones hacia períodos posteriores. La consistencia fiscal requiere que la reducción de los compromisos reconocidos tenga correspondencia con una trayectoria sostenible de pagos, ingresos y financiamiento.

La evolución desde 2023 muestra que el cambio en la dimensión del Estado consolidado es significativo. El gasto primario habría retrocedido 6,6 puntos del PBI en dos años y se ubicó en 2025 por debajo de su promedio histórico. El dato de julio, sin embargo, agrega una advertencia metodológica: para medir la intensidad efectiva del ajuste no alcanza con observar una sola variable.

La lectura simultánea del gasto devengado, el pagado y su distribución entre Nación, provincias y municipios permite entender mejor dónde se está produciendo la consolidación fiscal y cuáles son sus efectos sobre cada nivel del Estado. En un país con una estructura federal como la Argentina, esa distinción resulta clave para evaluar no sólo cuánto se ajusta, sino también quién absorbe el costo y qué capacidad queda disponible para sostener servicios, infraestructura y políticas públicas.

Gasto Público de Administración Nacional de Julio 2026 by CristianMilciades
Compartí esta noticia !

El ajuste del gasto público se profundizó en el semestre: mientras crecen los subsidios energéticos

Compartí esta noticia !

El proceso de consolidación fiscal del Gobierno nacional mantuvo su intensidad durante el primer semestre de 2026, aunque con una composición del gasto que comienza a mostrar cambios. Mientras las transferencias a las provincias y la inversión en infraestructura continúan siendo las principales variables de ajuste, los subsidios energéticos registraron un fuerte crecimiento, reflejando las tensiones que aún persisten en el sistema eléctrico pese al proceso de recomposición tarifaria.

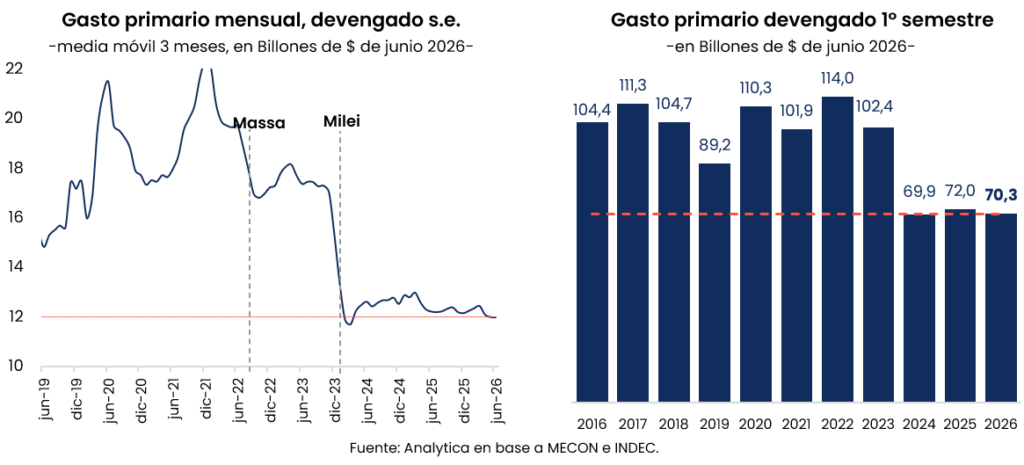
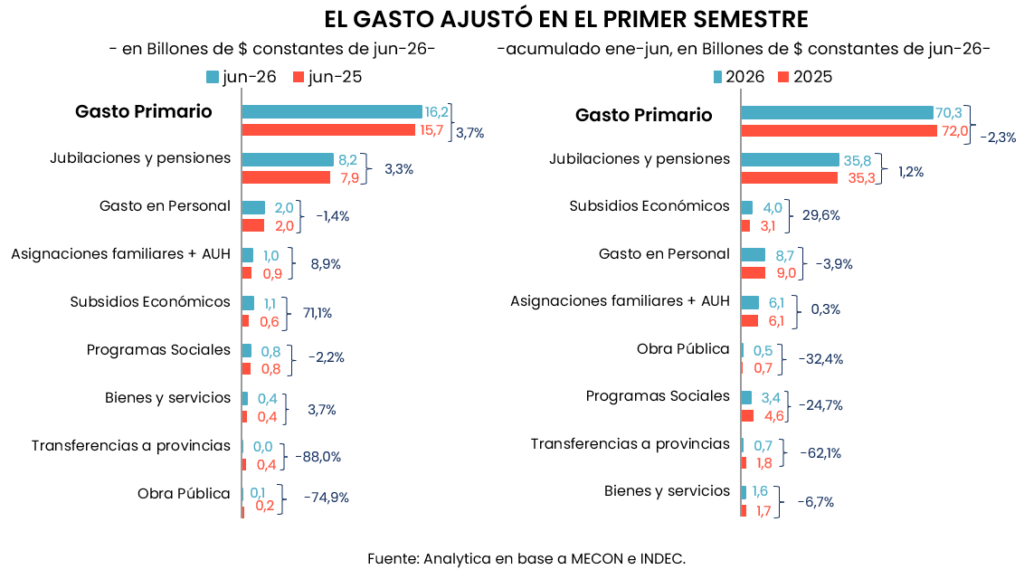
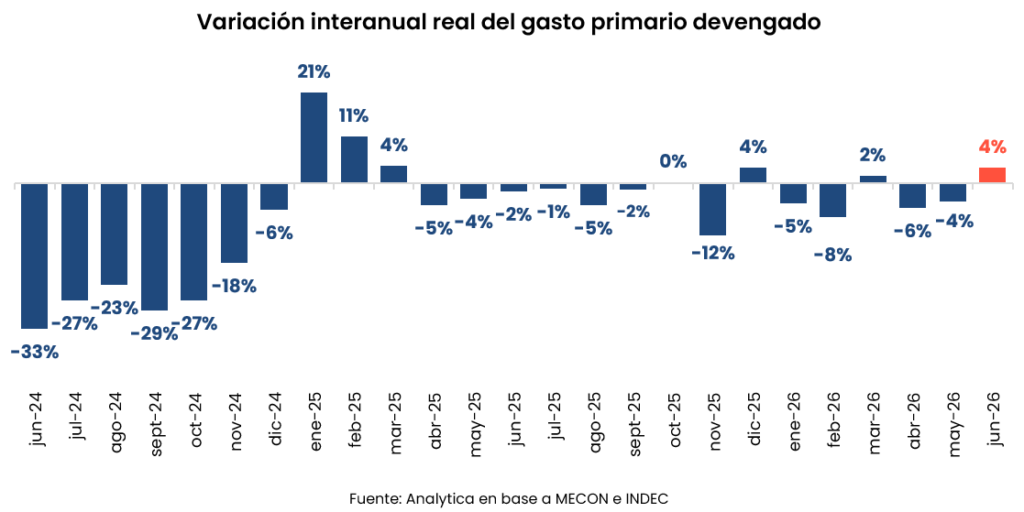
De acuerdo con el Monitor de Gasto Primario elaborado por la consultora Analytica, el gasto primario devengado de la Administración Nacional acumuló una caída real del 2,3% interanual entre enero y junio. Si bien en junio el gasto mostró una recuperación puntual del 3,7% respecto del mismo mes de 2025, el balance semestral continúa reflejando una política fiscal contractiva.

El ajuste volvió a concentrarse sobre las transferencias discrecionales a las provincias, que registraron una baja acumulada del 62,1% en términos reales. Incluso descontando el cambio metodológico derivado de la reclasificación de los aportes a hospitales SAMIC, la reducción alcanza el 52,3%, consolidando uno de los recortes más profundos del presupuesto nacional.

La inversión en infraestructura también continúa entre las partidas más afectadas. La obra pública acumuló una caída real del 32,4% durante el semestre y en junio sufrió un desplome del 74,9%, explicado tanto por la reducción en construcciones como por la disminución de las transferencias de capital.

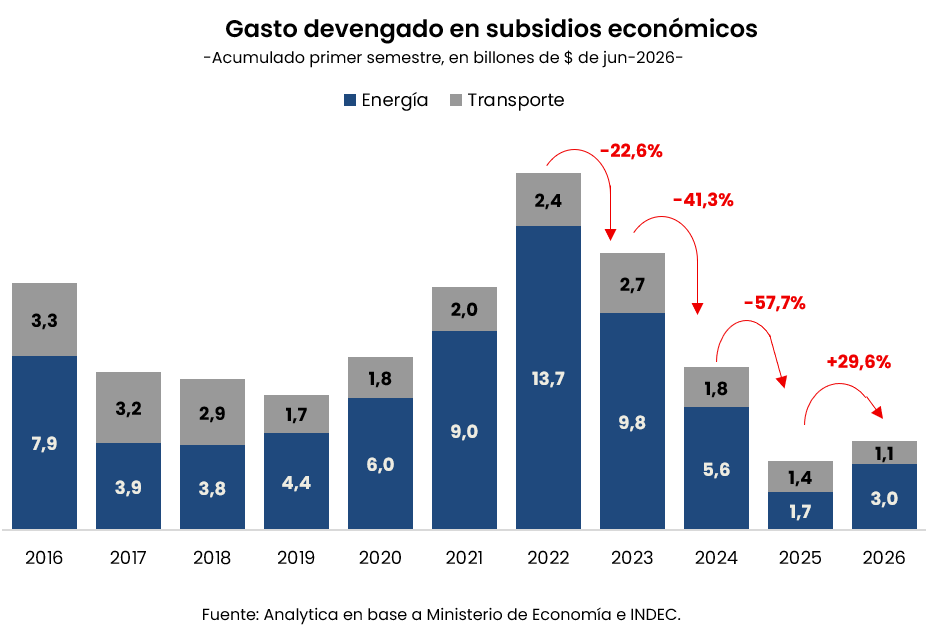
El comportamiento de los subsidios económicos mostró, en cambio, una dinámica completamente distinta. El informe señala que crecieron 29,6% en términos reales durante el semestre, impulsados exclusivamente por el segmento energético, donde las erogaciones aumentaron 73,7%. Solo en junio, los subsidios destinados a energía se incrementaron 160,8% respecto del mismo mes del año anterior.

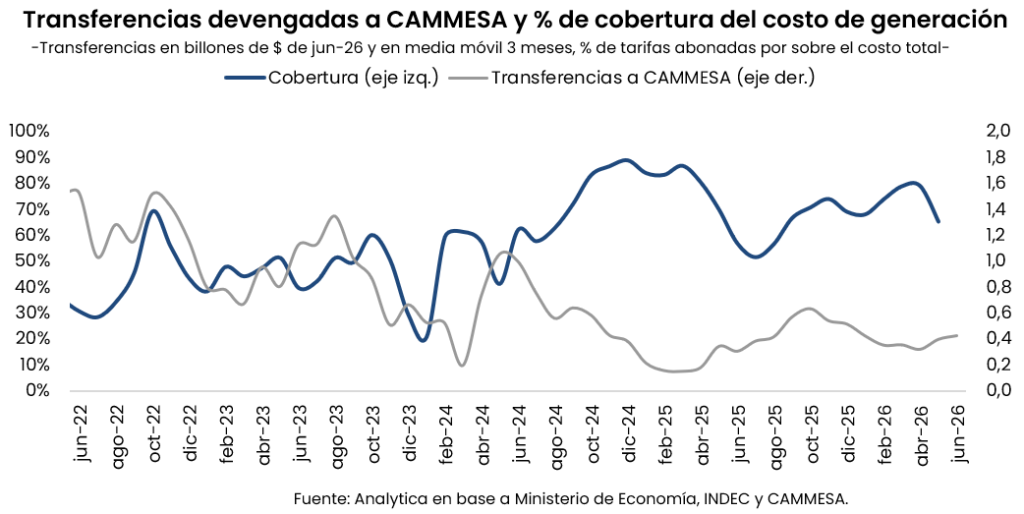
Buena parte de ese incremento estuvo vinculado a las transferencias realizadas a CAMMESA, que concentraron el 79,5% de los subsidios energéticos otorgados durante el semestre y crecieron 71,4% en términos reales. Paralelamente, el informe destaca que la cobertura tarifaria sobre el costo de generación disminuyó desde el 70,1% registrado en mayo de 2025 al 65,5% en mayo de este año, lo que explica parte del mayor esfuerzo fiscal destinado al sistema eléctrico.

En contraste, los subsidios al transporte continuaron ajustándose. Durante el primer semestre retrocedieron 24% en términos reales, principalmente por menores transferencias al Operador Ferroviario y al Fondo Fiduciario del Sistema de Infraestructura del Transporte. Dentro de ese esquema también se observa una reducción del 21,6% en los recursos destinados a Belgrano Cargas, empresa que el Gobierno incluyó entre las futuras privatizaciones previstas en su programa financiero.

Las prestaciones previsionales permanecieron prácticamente estables. El gasto destinado a jubilaciones y pensiones registró una leve mejora real de 1,3%, mientras que las partidas correspondientes a la Asignación Universal por Hijo y asignaciones familiares crecieron apenas 0,3% en el acumulado semestral.

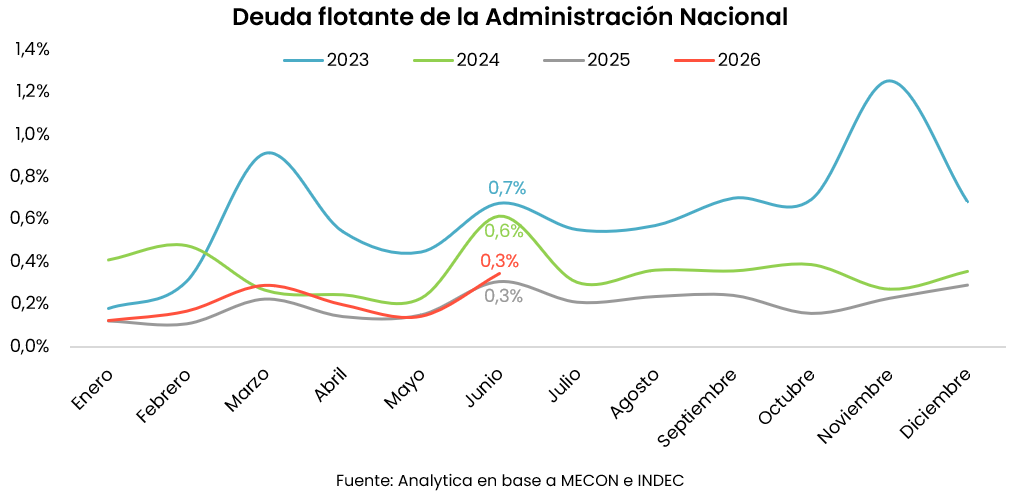
Otro dato que sigue de cerca el mercado es la evolución de la deuda flotante, es decir, las obligaciones de pago ya comprometidas pero aún no canceladas por el Estado. Analytica estimó que al cierre del primer semestre alcanzó los 3,9 billones de pesos, equivalentes al 0,3% del Producto Bruto Interno. El incremento respecto de mayo responde principalmente a factores estacionales vinculados al pago de aguinaldos y mantiene un nivel similar al observado en junio de 2025.

Desde una perspectiva macroeconómica, la composición del ajuste muestra que el Gobierno continúa privilegiando el objetivo de sostener el superávit fiscal, aunque con una reasignación parcial de recursos hacia el sostenimiento del sistema energético. La reducción de la obra pública y de las transferencias a las provincias continúa siendo el principal instrumento de consolidación fiscal, mientras que la evolución de los subsidios energéticos refleja que la normalización del mercado eléctrico todavía demanda un importante esfuerzo presupuestario.

Monitor de Gasto – Junio 2026 Analytica by CristianMilciades

Compartí esta noticia !

Ajuste fiscal: el gasto primario cayó 4,2% real y marcó un mínimo histórico en enero

Compartí esta noticia !

El gasto público primario devengado del Gobierno nacional volvió a mostrar una contracción significativa en enero de 2026 y alcanzó uno de los niveles más bajos de las últimas décadas en términos reales. De acuerdo con el Monitor de Gasto Primario Mensual elaborado por Analytica, el gasto cayó 4,2% interanual en valores constantes, profundizando la estrategia de ajuste fiscal del Ejecutivo.

El informe, con información disponible al 3 de febrero de 2026, detalla que el gasto devengado —que refleja la obligación de pago del Estado— se ubicó en niveles históricamente bajos, incluso por debajo de los registros observados en años de fuerte restricción presupuestaria Monitor de gasto enero 2026.

Obra pública y transferencias, los recortes más profundos

El mayor ajuste se concentró en la obra pública, que se desplomó un 97,1% interanual en términos reales. Dentro de ese rubro, las construcciones cayeron 95,8% y las transferencias de capital fueron prácticamente nulas, marcando un virtual congelamiento de la inversión estatal en infraestructura Monitor de gasto enero 2026.

También se registraron fuertes reducciones en las transferencias a provincias, que retrocedieron 64,5% real interanual, profundizando las tensiones fiscales entre la Nación y los gobiernos subnacionales. En paralelo, los programas sociales exhibieron una caída del 35,7%, con recortes significativos en Potenciar Trabajo (-25,6%), políticas alimentarias (-24,9%) y otros programas (-59,6%) Monitor de gasto enero 2026.

Jubilaciones, asignaciones y subsidios: comportamientos dispares

En contraste con el ajuste general, algunas partidas mostraron incrementos reales. Los subsidios económicos crecieron 139,2% interanual, explicados en gran medida por una baja base de comparación. Las asignaciones familiares aumentaron 1,1%, impulsadas por la suba de la Asignación Universal por Hijo (AUH), que avanzó 5,4%, aunque las asignaciones familiares tradicionales cayeron 6,1%. Por su parte, las jubilaciones y pensiones registraron una suba real moderada del 0,8% Monitor de gasto enero 2026.

Asistencia excepcional a provincias

El informe también señala que, durante enero, solo dos provincias recibieron Aportes del Tesoro Nacional (ATN). Chubut percibió 4.000 millones de pesos como asistencia financiera ante los incendios, mientras que Corrientes recibió 3.000 millones de pesos para atender las inundaciones en los municipios de San Luis del Palmar, San Roque y Santa Lucía Monitor de gasto enero 2026.

Un ajuste que redefine el rol del Estado

La dinámica del gasto primario confirma que el ajuste fiscal se apoya principalmente en la licuación de la inversión pública, la reducción de transferencias a provincias y el recorte de programas sociales, mientras se preservan —aunque con incrementos acotados— las prestaciones previsionales y algunas transferencias directas a los hogares.

El Monitor de Analytica advierte que el nivel de gasto observado en enero de 2026 se encuentra entre los más bajos de la serie histórica, consolidando un cambio estructural en el tamaño y la composición del gasto público nacional.

Compartí esta noticia !

El gasto público se mantuvo estable en 2025, pero con un fuerte cambio en su composición

Compartí esta noticia !

El gasto público primario nacional se mantuvo prácticamente inalterado en 2025 en términos reales (+0,1%), aunque con una marcada recomposición interna de partidas, según el Monitor de Gasto elaborado por la consultora Analytica. El ajuste dejó atrás el recorte generalizado de 2024 y dio paso a una reorientación del gasto, con mayores transferencias a provincias, subas en seguridad social y bienes y servicios, y una profundización del ajuste en obra pública, programas sociales y subsidios económicos.

El dato central del año es la estabilidad del gasto en mínimos históricos, luego de la contracción real del 26,8% registrada en 2024. Sin embargo, esa estabilidad esconde una dinámica heterogénea entre partidas, funciones y jurisdicciones, que revela las prioridades fiscales y políticas del Estado nacional en un contexto de fuerte disciplina presupuestaria.

Diciembre mostró subas puntuales, pero el gasto anual quedó virtualmente congelado

En diciembre de 2025, el gasto primario devengado creció 3,9% interanual en términos reales, impulsado principalmente por partidas que habían sido fuertemente ajustadas el año previo. Las mayores subas reales se observaron en subsidios económicos (+45,0% i.a.), transferencias a provincias (+22,7%) y jubilaciones y pensiones (+6,6%).

Dentro de los subsidios, el incremento estuvo explicado casi exclusivamente por los subsidios energéticos (+253,9% i.a.), fenómeno asociado en parte a una baja base de comparación, tras los fuertes recortes aplicados en 2024. En el caso de las transferencias a provincias, el aumento respondió fundamentalmente a los Aportes del Tesoro Nacional (ATN).

En contrapartida, diciembre volvió a mostrar caídas significativas en obra pública (-45,8% i.a.), tanto en construcciones (-28,5%) como en transferencias (-50,7%), y en bienes y servicios (-12,4%), confirmando la continuidad del ajuste en la inversión estatal directa.

En el acumulado del año, el gasto primario se mantuvo prácticamente invariante (+0,1%), consolidando un nivel históricamente bajo tras el fuerte recorte del año anterior.

Reasignación del gasto: más provincias y seguridad social, menos obra pública y programas sociales

El análisis de la composición del gasto en 2025 muestra con claridad el cambio de prioridades. Las mayores subas reales anuales se registraron en las transferencias corrientes a provincias (+22,0%), impulsadas principalmente por el cumplimiento de la medida cautelar 1864/2022 a favor de la Ciudad Autónoma de Buenos Aires, cuya ejecución comenzó en septiembre de 2024.

También se destacó el aumento del gasto en bienes y servicios (+14,2%) y en asignaciones familiares y por hijo (+12,0%), traccionadas en gran medida por el crecimiento de la Asignación Universal por Hijo (AUH), que aumentó 18,9% i.a., mientras que las asignaciones familiares tuvieron un incremento más moderado (+2,0%).

Del lado del ajuste, los programas sociales registraron una caída del 21,7% en términos reales. Dentro de este rubro sobresale la fuerte reducción de Potenciar Trabajo (-44,5%), seguida por las políticas alimentarias, que incluyen la Tarjeta Alimentar (-19,8%), y las becas Progresar (-38,5%).

Los subsidios económicos también mostraron un recorte significativo en el año (-35,4% real), en línea con los incrementos tarifarios en electricidad y transporte. En particular, los subsidios eléctricos cayeron 38,7% y los subsidios al transporte disminuyeron 25,9%, movimientos coherentes con la suba interanual del 33,0% en electricidad, gas y otros combustibles y del 32,2% en transporte público, según el IPC de noviembre.

Obra pública: continúa el ajuste, con cambios en su composición interna

La obra pública volvió a ser una de las partidas más ajustadas en 2025, con una reducción del 46,0% en pesos constantes, profundizando un sendero contractivo que ya había mostrado una caída del 76,5% en 2024.

El recorte se concentró principalmente en las transferencias de capital (-59,3%), en particular por la disminución de las transferencias a Energía Argentina S.A. (-83,3%), asociada a la finalización del último tramo del gasoducto en octubre de 2024.

En contraste, el gasto en construcciones ejecutadas directamente por el Estado Nacional mostró un incremento real del 4,6%, impulsado por el gasto en transporte (+13,9%), que explicó el 63% del total destinado a construcciones. Entre los proyectos de mayor peso se destacaron la Construcción del Reactor RA-10 (10,9% del gasto en construcciones) y la Mejora Integral del Ferrocarril General Roca – Ramal Constitución–La Plata (6,4%).

Concentración del gasto y ejecución presupuestaria

Desde una perspectiva institucional, el gasto mostró una fuerte concentración jurisdiccional: el 65,6% del gasto primario se ejecutó en el Ministerio de Capital Humano, bajo cuya órbita se encuentra la ANSES. Por función, el 63,3% del gasto se destinó a seguridad social, seguido por salud (6,1%), educación y cultura (5,8%) y energía, combustibles y minería (4,9%).

La ejecución presupuestaria del gasto primario alcanzó el 96,9% del crédito asignado, aunque con disparidades relevantes. Las menores ejecuciones se observaron en bienes y servicios (86,5%), transferencias a provincias (82,4%) y obra pública (71,2%).

Durante 2025, ante la falta de aprobación del Presupuesto, se utilizó el presupuesto prorrogado de 2024, que fue modificado a lo largo del año. El crédito presupuestario del gasto primario se amplió en $31,9 billones, de los cuales $20 billones se destinaron a jubilaciones, pensiones y PAMI. La única partida que redujo su crédito fue la de subsidios económicos (-$0,5 billones), producto de un recorte de $0,7 billones en subsidios energéticos, parcialmente compensado por un aumento de $0,2 billones en transporte.

Presupuesto 2026: más crédito nominal, ajuste real

La ley de Presupuesto 2026, aprobada en diciembre, asigna un crédito total de $148,1 billones, lo que implica un incremento nominal del 18% respecto del presupuesto vigente al 29 de diciembre de 2025. Sin embargo, al considerar una inflación promedio anual del 30%, el presupuesto proyecta un ajuste real del 9,2%.

Al analizar los 15 principales programas, que concentran el 71,7% del crédito total previsto para 2026, se observa que la mayoría presenta recortes en términos reales. La excepción es el programa “Asistencia Financiera a Empresas Públicas y Otros Entes de la Secretaría de Energía”, que proyecta un aumento nominal del 50%, equivalente a un incremento real del 15,4%.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin