Ieral

Mora familiar: proponen bajar impuestos y usar créditos UVA para facilitar refinanciaciones

Compartí esta noticia !

El aumento de la morosidad se concentra principalmente en los créditos tomados por las familias y abrió un problema que excede la situación de cada deudor: si quienes hoy están en mora quedan excluidos del sistema financiero, también se restringe la capacidad futura de crédito de la economía. Un informe de IERAL de la Fundación Mediterránea plantea que la respuesta puede pasar por facilitar acuerdos voluntarios entre bancos y deudores, con una combinación de alivio impositivo y nuevas condiciones de financiamiento.

El aumento en la mora sigue siendo fuente de intensas polémicas. Además, ha motivado que tanto gobiernos provinciales como entidades financieras desplieguen acciones tendientes a facilitar la regularización. En este informe, continuidad del PAL 123, se sintetizan las intervenciones que desde una ley nacional podrían contribuir positivamente a crear un entorno favorable para que las deudas en mora sean refinanciadas.

Causas y consecuencias del aumento en la mora

Desde comienzos del año pasado se registra un intenso incremento en la proporción de créditos en estado de irregularidad. El fenómeno se concentra en los créditos a las familias, mientras que es mucho más moderado entre las empresas. Entre los principales factores causales cabe destacar:

  • Fuerte suba de tasas reales de interés, proceso que se inició por la incertidumbre previa a las elecciones legislativas y que, aun superada esta instancia política, se mantiene hasta el presente por el endurecimiento en la política monetaria.
  • Como consecuencia de un largo ciclo de inflación muy alta las familias tenían naturalizado que las cuotas de los créditos se licuaban con el aumento de los precios, facilitando el pago regular. El éxito en el proceso de desinflación eliminó este factor y contribuyó a aumentar las dificultades de las familias para cumplir con sus compromisos.
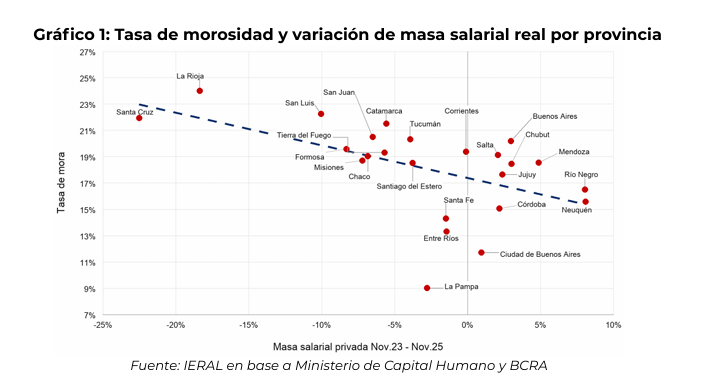
  • Persistencia del deterioro del mercado de trabajo, con importantes diferencias regionales que podrían explicar la evidencia de que los niveles de morosidad en cada una de las provincias muestran correlación con las variaciones en el poder adquisitivo de la masa de ingresos salariales (ver Gráfico 1).

De todas maneras, el fenómeno hay que contextualizarlo en el hecho de que el total del crédito en la Argentina es muy reducido y que, aun con el ascenso de la mora, la enorme mayoría de los créditos siguen en situación regular. El 96% del monto de los créditos a las empresas y el 87% del monto de créditos a familias se viene pagando regularmente, en muchos casos mediante un gran esfuerzo de los deudores. Esto hace que el volumen total que implica la mora es de dimensiones acotadas. No constituye un riesgo para el sistema financiero y mucho menos para la estabilidad macroeconómica.
Aun así, es justificada la preocupación que genera el tema y la consiguiente búsqueda de soluciones. En el corto plazo la razón principal es que resulta deseable evitar una situación conflictiva que afecta a muchas familias, además de tener derivaciones negativas sobre el sistema de crédito. Desde el punto de vista macroeconómico, el problema de la mora tiende a restringir la oferta y la demanda de crédito hacia adelante. Particularmente importante es evitar que mucha gente quede marginada del acceso al crédito formal. Se necesita crear las condiciones para que el crédito se expanda y que sea accesible a la mayoría de las familias y las empresas.

Por todos estos motivos conviene evaluar mecanismos de mercado que, simultáneamente, faciliten la refinanciación de contratos entre privados y generen espacio para un funcionamiento más fluido del mercado de crédito a futuro. La meta es generar alivio y reducir tensiones y, en el mediano plazo, contribuir a la fluidez del mercado de crédito y evitar que mucha gente quede con una calificación negativa que le impida a futuro acceder a nuevos créditos.

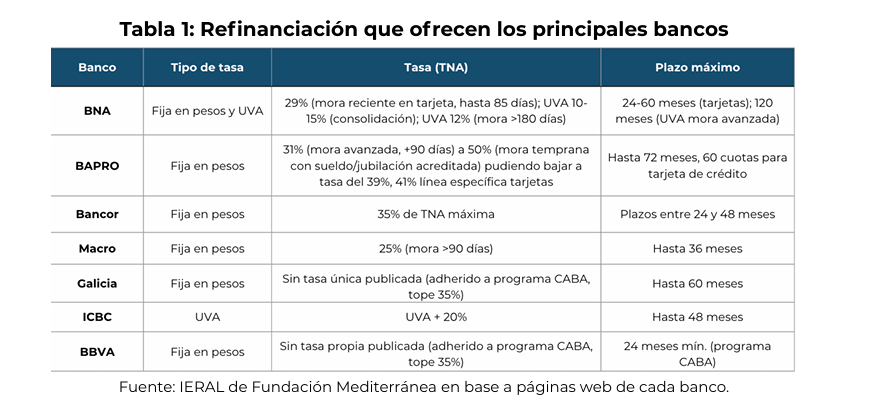
En esta lógica, es decir la de promover acuerdos de regularización, se inserta la reacción de la mayoría de las entidades financieras (ver Tabla 1). El proceso es liderado por bancos públicos, pero se extiende al resto de las entidades. La operatoria consiste en ofrecer a los deudores un nuevo crédito en condiciones más accesibles y, por lo tanto, facilitan la regularización. Para ello se ofrece ampliar plazos y moderar los intereses, incluyendo en algunos casos la variante de que el nuevo crédito se actualice por UVA. Esto permite reducir sustancialmente la incidencia de la cuota inicial en los ingresos del deudor.
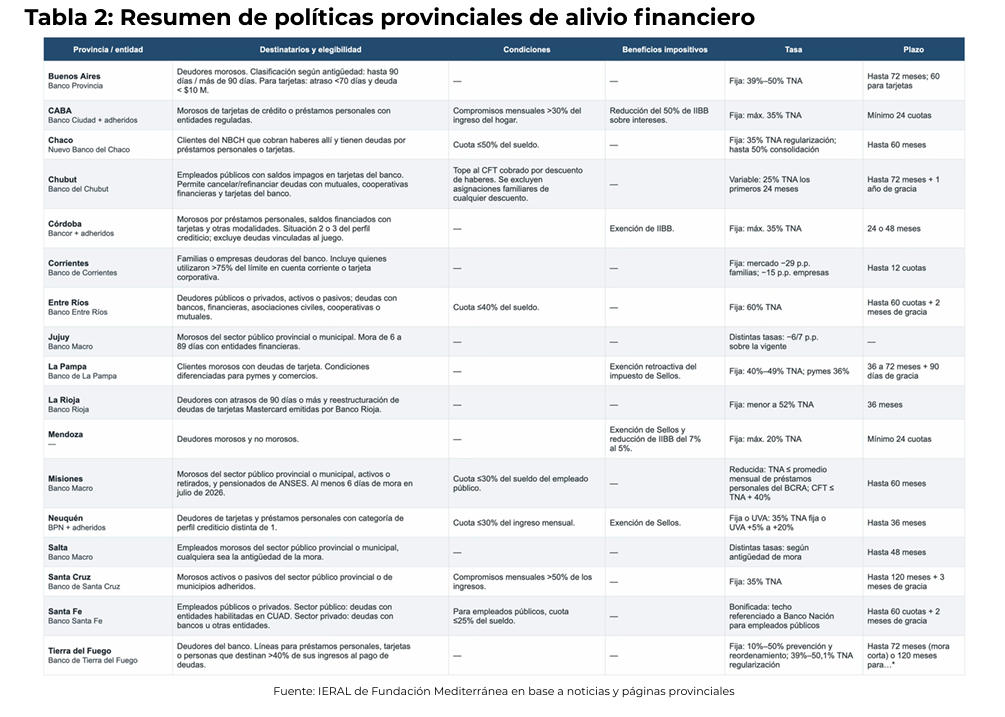
Con el mismo objetivo la mayoría de los gobiernos provinciales anunciaron programas destinados a ofrecer paliativos a las familias con deuda en mora (ver Tabla 2). La orientación prevaleciente es utilizar fondos públicos para subsidiar la tasa de interés, pero también son varios los casos en que se apelan a reducir la carga impositiva para lograr el mismo resultado. CABA, Córdoba, Mendoza, La Pampa y Neuquén aplican beneficios impositivos sobre el préstamo, totales o parciales, en Ingresos Brutos y/o Sellos.
Los aportes de una ley nacional

Las iniciativas que buscan generar las condiciones para que los créditos en mora se refinancien voluntariamente son una manera eficiente de resolver el problema.

Se trata de normalizar la situación a través del esfuerzo compartido entre acreedores y deudores. Esto permitirá minimizar el impacto de la mora sobre sus estados financieros, en el caso de las entidades, y sobre los ingresos familiares y la capacidad de acceder al crédito en el futuro, en el caso de las personas.

El Estado no debería interferir en este proceso sino, por el contrario, facilitarlo. En este sentido cabe ponderar positivamente las iniciativas de los gobiernos provinciales, particularmente las que reducen la carga impositiva sobre los créditos refinanciados. La baja de tributos reduce el monto de las cuotas del nuevo crédito haciendo más fácil el acuerdo entre privados.

Dado que este proceso está en marcha y tiene la orientación correcta, ¿es factible diseñar intervenciones desde el Congreso que faciliten los acuerdos entre privados y no generen malos incentivos económicos? La respuesta es afirmativa, siempre que las intervenciones públicas respecten las siguientes restricciones:

No debe desincentivar la expansión del crédito a futuro. Las intervenciones no deben implicar forzar cambios en las condiciones de los créditos en mora que generen inseguridad jurídica y, por esta vía, desincentiven la oferta de crédito a largo plazo.

No debe generar incentivos que relajen a futuro las políticas de riesgo crediticio. Las intervenciones no deben operar como un salvataje a los acreedores, generando un antecedente que conduzca a una excesiva flexibilización en las condiciones crediticias a futuro.

No debe generar incentivos para un mayor incumplimiento futuro en los deudores. Las intervenciones deberían minimizar la generación de expectativas sobre nuevos salvatajes a deudores en mora en el futuro (riesgo moral).

No debe beneficiar a los deudores en mora respecto a los deudores al día con sus obligaciones. El objetivo de las intervenciones es facilitar la refinanciación de deudas en mora, pero sin perder de vista los intereses de la enorme mayoría de las familias que (en muchos casos con mucho esfuerzo) vienen pagando regularmente sus deudas y también el de quienes a futuro deseen o necesiten tomar deudas.

Deben evitar colisionar con el equilibrio fiscal. Las intervenciones no deberían tener costo fiscal, o si lo tienen, este debería ser mínimo.

Deben ser consistentes con una estrategia de largo plazo orientada a dinamizar la expansión del crédito. Es recomendable que las intervenciones destinadas al problema coyuntural de la mora sean un adelanto de intervenciones que lleven a resolver el problema estructural del subdesarrollo del mercado de créditos que padece la Argentina.

Considerando todas estas restricciones y tomando como antecedentes las acciones que ya vienen tomando las entidades financieras y los gobiernos provinciales, a través de una ley nacional se puede plasmar una estrategia que aliente y facilite los acuerdos privados de refinanciación de deudas en mora. Su principal rol es ordenar y potenciar lo que ya se viene ejecutando desde las entidades financieras y los gobiernos provinciales.

La principal medida es eliminar, inicialmente para los créditos de refinanciación, todos los tributos que encarecen la tasa de interés. Tratándose de deudas en situación de mora, es decir, que no se están pagando, una disposición de este tipo no tiene impactos fiscales relevantes. Por lo tanto, es un planteo consistente con mantener el equilibrio fiscal.

Para potenciar los efectos es importante que se aplique a todos los tributos. De manera directa, una ley nacional podría establecer la exención del IVA sobre las tasas de interés activas en los créditos que surjan de la refinanciación. Para que la
medida tenga mayor impacto es imprescindible que sea acompañada de similares disposiciones a nivel provincial y municipal. Dado que esto excede las incumbencias de una ley nacional y tomando en cuenta que varias provincias tomaron decisiones en este sentido, es recomendable que la exención del IVA sobre estos créditos esté condicionada a que la provincia involucrada haga lo mismo con el impuesto a los Ingresos Brutos (IIBB) y Sellos y que el municipio elimine la tasa o contribución que recae sobre ese crédito. La regla debería ser que para que los habitantes de una ciudad tengan el alivio impositivo es necesario que tanto la provincia como el municipio sigan la misma regla aplicada para el IVA.

El otro eje de intervención recomendable es establecer condiciones dentro del sistema financiero que faciliten la refinanciación de pasivos en mora a través de créditos UVA (más una tasa de interés), en lugar de nuevos créditos a tasa fija. Esta modalidad permite disminuir el monto de la cuota inicial potenciando el alivio que implica la triple exención impositiva.

Si bien algunos bancos ya están ofreciendo en algunos casos esta modalidad para la refinanciación, es recomendable generar las condiciones para que se amplíe. Para inducir una adopción más masiva hay que explorar alternativas para reducir los problemas de descalce en los bancos. Dentro de las herramientas disponibles, una alternativa es reducir los encajes (actualmente en niveles muy elevados) condicionado a que se usen los recursos liberados para fondear las refinanciaciones de los créditos en mora a través de préstamos en UVA más una tasa de interés moderada.

Combinando un crédito con actualización con UVA con la eliminación de impuestos aumenta la probabilidad de cumplimiento por parte de los deudores actualmente en mora, especialmente cuando el monto de la cuota representa una proporción relativamente alta de los ingresos del deudor. Si bien la reducción depende de una multiplicidad de variables, una simulación con supuestos razonables muestra que la cuota, gracias al impacto de estas dos intervenciones, se reduce sustancialmente (ver Recuadro 1).

Impactos sobre el monto de las cuotas

Tanto la baja de impuestos como la adopción de la modalidad UVA reducen el monto de la cuota y, por lo tanto, facilitan la posibilidad de que el nuevo préstamo que surge de la refinanciación sea cumplible por parte del deudor. A través de una simulación se puede ilustrar el alivio que representan estos cambios respecto al escenario actual, es decir, sin eliminación de impuestos y con aplicación de tasa fija de interés.

Se supone una deuda de $1 millón que es refinanciada a 36 meses. Se adopta como escenario base que el nuevo crédito paga una Tasa Nominal Anual (TNA) fija del 65% y se encuentra gravado por todos los impuestos. A los fines del ejercicio se supone la aplicación de IVA (21%), IIBB (8,5%), Sellos (1,2%) y Tasa Municipal (7%). Bajo estas hipotéticas condiciones, el Costo Financiero Total (CFT) resulta del 119%, la cuota arranca en $ 75 mil pesos y desciende hasta $ 64 mil pesos al final de la amortización del crédito.

Si ese mismo préstamo, tanto en plazo como en tasa de interés, se otorgase con la exención de todos los impuestos, su CFT baja a 75% y las cuotas resultan sustancialmente más bajas que en el escenario base con impuestos. El monto de la cuota inicial se reduce en un 25% respecto al escenario con impuestos y luego la brecha se reduce, pero sigue siendo de magnitudes importantes.

Si además de la eliminación de los impuestos se adopta como modalidad de financiamiento la actualización UVA más un interés del 7,5%, los resultados dependerían también de la tasa futura de inflación. A tal fin se adopta como supuesto de inflación los pronósticos del Relevamiento de Mercado (REM) que publica el Banco Central hasta diciembre de 2028 y para los meses siguientes se considera una inflación mensual del 0,8%. Con esos supuestos el valor de la cuota baja sustancialmente. En la cuota inicial la reducción en el monto a pagar es del 58% y hacia el final de la amortización del crédito la brecha sigue siendo muy alta, del orden del 24% respecto al escenario base.

Si bien se trata de un caso hipotético, con efectos muy sensibles a los supuestos que se adopten, los resultados muestran que la combinación de eliminación de impuestos más la modalidad UVA baja significativamente el monto de la cuota. Este impacto es muy relevante desde el punto de vista de facilitar el acuerdo entre las entidades financieras y los deudores morosos y, lo más importante, genera un alivio a las familias con deuda en mora y condiciones mucho más favorables para que puedan cumplir con el nuevo crédito.

Gráfico I.1: Monto de las cuotas según escenarios alternativos
Fuente: IERAL en base a BCRA y normativas provinciales y municipales. Nota: los supuestos de inflación se construyeron en base al REM de agosto-2026. Las var. % i.a son 30%; 20%; 14,4% a dic-26, dic-27 y dic-28. Para los meses de 2029 se supone inflación de 0,8% mensual.

Reflexiones finales

El problema de la mora es desde el punto de vista general del sistema financiero y desde el punto de vista macroeconómico acotado, pero por varios motivos es recomendable generar un entorno favorable para que sea resuelto a través de
acuerdos entre acreedores y deudores para su refinanciación. La predisposición que viene mostrando las entidades financieras y la mayoría de los gobiernos provinciales en favor de promover la refinanciación de las deudas en mora a través de acuerdos voluntarios es un aspecto positivo y genera la oportunidad para que desde una ley nacional se articulen mejor los esfuerzos y, por esa vía, se extienda y potencie el alivio para las familias endeudadas.

En concreto, una combinación de eliminación de impuestos con fondeo a las entidades financieras para promover créditos actualizados por UVA, permite una sustancial baja en el monto de la cuota. Esto contribuye a facilitar los acuerdos que permitirán la regularización de la deuda. De todas formas, esta es una respuesta puntual para un problema coyuntural.

Mucho más importante es usar estas intervenciones como primer paso a una política que induzca la dinamización del crédito, tanto en cantidad como en calidad. Dada la importancia estratégica de abordar de manera integral y con perspectiva de largo plazo este desafío, estos temas serán abordados en un próximo informe PAL.
Compartí esta noticia !

Los aportes del monotributo no alcanzan para financiar una jubilación mínima

Compartí esta noticia !

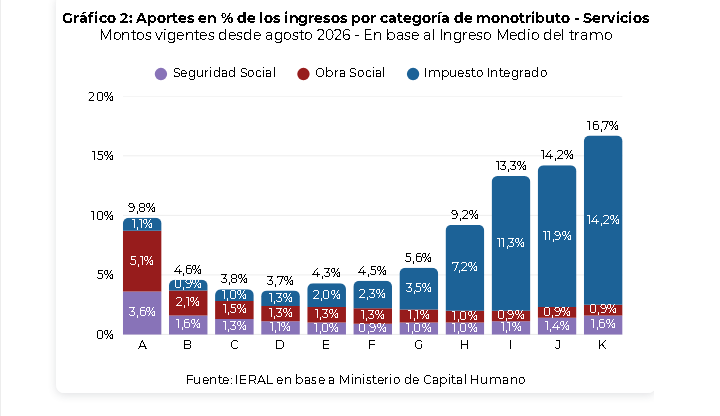
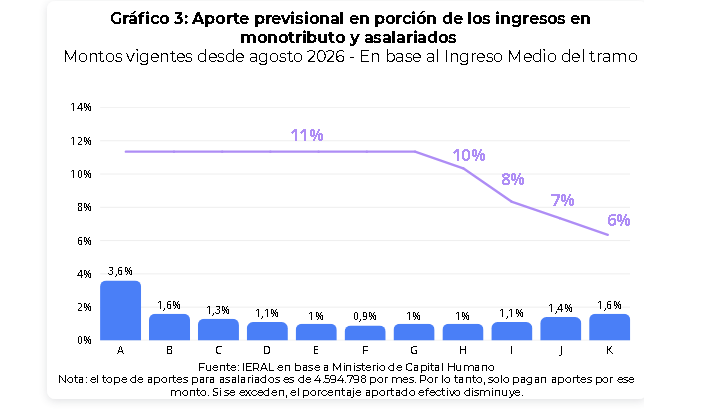
El monotributo nació como una puerta de entrada a la formalidad para trabajadores independientes de menor escala, pero su diseño previsional deja abierta una pregunta que adquiere cada vez más peso: ¿cuánto puede financiar una persona para su jubilación cuando sus aportes representan apenas una fracción de sus ingresos? Un informe de la IERAL de la Fundación Mediterránea calculó que el aporte previsional personal promedio de los monotributistas equivale al 1,1% de sus ingresos, muy por debajo del 11% correspondiente a un asalariado formal promedio y del 5% de los trabajadores autónomos.

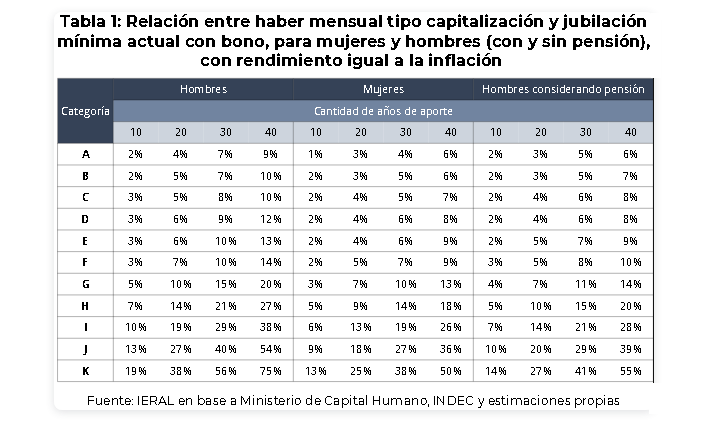
El problema aparece con mayor claridad cuando se proyecta ese flujo durante toda una vida laboral. Según el estudio elaborado por Marcelo Capello y Martín Fiore, ninguna categoría del monotributo acumularía, bajo un escenario de rendimiento equivalente a la inflación, fondos suficientes para financiar mediante una renta vitalicia una jubilación mínima actual, aun con 40 años de aportes.

La discusión excede al monotributo. Pone bajo la lupa la relación entre formalización, nivel de aportes y prestaciones futuras en un sistema previsional que deberá enfrentar, además, una población progresivamente más envejecida y una menor cantidad relativa de personas en edad activa.

Un régimen pensado para simplificar, pero con aportes previsionales bajos

El Monotributo concentra en una cuota mensual tres obligaciones: el componente impositivo, el aporte previsional al Sistema Integrado Previsional Argentino (SIPA) y la contribución destinada a la cobertura de salud. La categoría se determina a partir de parámetros como los ingresos brutos, la superficie afectada a la actividad, el consumo de energía y los alquileres, según corresponda.

Ese diseño reduce costos administrativos y facilita que pequeños prestadores de servicios, comerciantes y trabajadores independientes puedan emitir facturas y mantenerse dentro de la economía formal. El problema que identifica IERAL aparece en el tercer componente: el aporte previsional no crece proporcionalmente con los ingresos del contribuyente, sino que está determinado por montos fijos asociados a cada categoría.

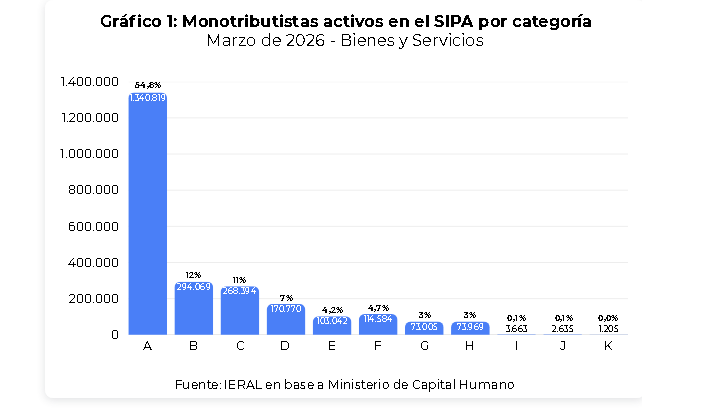
Argentina cuenta con unos 4,8 millones de monotributistas. De ellos, alrededor de 2,8 millones son activos en el SIPA y unos 2,2 millones registran aportes previsionales, de acuerdo con las cifras utilizadas por el estudio. La estructura está además muy concentrada en las categorías de menor facturación: el 55% se ubica en la categoría A y el 78% se concentra entre las categorías A, B y C.

Esa concentración resulta relevante porque transforma una cuestión tributaria en un problema previsional de largo plazo. La mayor parte de los trabajadores que aportan bajo el régimen lo hace desde categorías donde el componente previsional representa una proporción reducida de los ingresos.

El 1,1% que explica la brecha previsional

La diferencia frente a otras modalidades laborales es significativa. Según IERAL, los aportes personales equivalen en promedio al 11% de los ingresos de un asalariado formal, al 5% de los autónomos y apenas al 1,1% en el caso de los monotributistas.

En las categorías A a G, los aportes previsionales representan entre el 3,6% y el 1% de los ingresos. En la categoría K, la proporción sube al 1,6%, pero continúa por debajo de la carga previsional de un asalariado formal con ingresos similares, debido también al efecto del tope de aportes que rige para los trabajadores en relación de dependencia.

El diseño tiene una lógica de simplificación: el contribuyente paga una suma fija y conoce de antemano su obligación mensual. Pero esa previsibilidad tiene una contracara cuando se observa la jubilación futura. Si el aporte destinado al sistema previsional permanece desconectado del ingreso efectivo, la acumulación previsional también queda limitada.

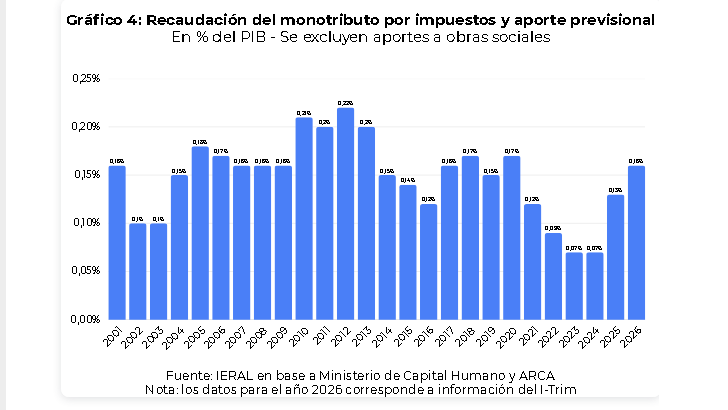
El estudio estima que el monotributo representó apenas el 0,16% del PIB en recaudación nacional durante 2026. El dato fue 0,22% en 2012 y cayó hasta 0,07% en 2023. IERAL vincula esa baja participación con el nivel relativamente reducido de los pagos y con la concentración de contribuyentes en las categorías inferiores.

Qué jubilación podría financiar cada categoría

Para dimensionar el problema, IERAL construyó una simulación diferente del sistema de reparto vigente. Supuso que los aportes de cada trabajador se acumulan en un fondo individual y que, al momento del retiro, ese capital se transforma en una renta vitalicia.

El ejercicio contempla trabajadores que realizan aportes durante 10, 20, 30 o 40 años y utiliza distintas hipótesis de rendimiento. En el escenario más conservador, los fondos solamente mantienen su valor real, es decir, obtienen un rendimiento equivalente a la inflación.

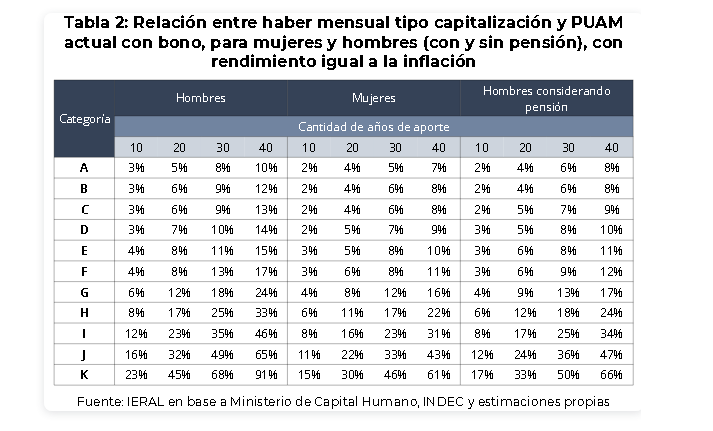
Con esa hipótesis, un hombre de categoría A que aporta durante 40 años acumularía recursos suficientes para financiar una renta equivalente a apenas el 9% de una jubilación mínima actual. Una mujer de la misma categoría llegaría al 6%, en parte por la mayor expectativa de vida utilizada en la simulación.

La situación mejora en la categoría K, pero tampoco alcanza el haber mínimo. Un hombre que aporta durante 40 años podría financiar el equivalente al 75% de una jubilación mínima, mientras que una mujer llegaría al 50%. Con 30 años de aportes, los porcentajes serían todavía menores: 56% para el hombre y 38% para la mujer.

El ejercicio también incorpora el caso de un trabajador varón que deja una pensión a su cónyuge. Allí la suficiencia del fondo acumulado disminuye todavía más, porque el ahorro debe financiar prestaciones durante un período adicional.

La conclusión del modelo es contundente en términos financieros: incluso cuatro décadas de aportes dentro del régimen no alcanzarían, bajo ese supuesto de rendimiento, para generar por sí solos una renta equivalente al haber mínimo.

El rendimiento cambia la ecuación, pero no para todos

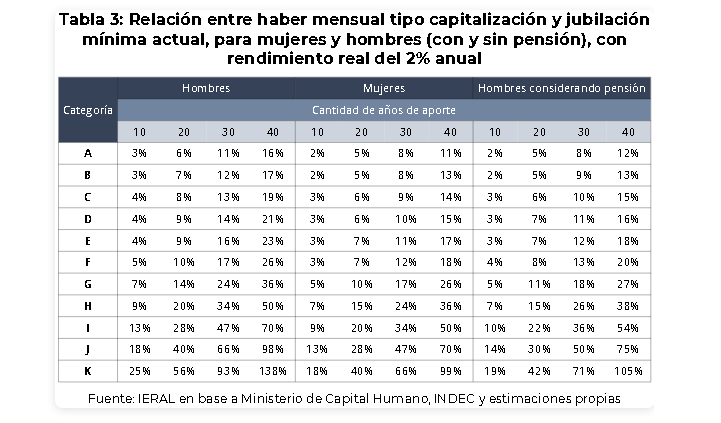
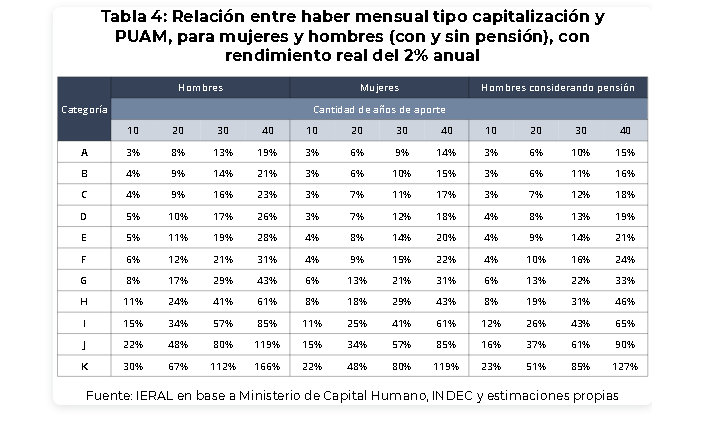
El segundo escenario del informe supone que los fondos obtienen un rendimiento anual real de dos puntos porcentuales por encima de la inflación. La capitalización mejora sustancialmente los resultados, aunque la suficiencia continúa concentrada en las categorías de mayores ingresos.

Con 40 años de aportes, solamente los hombres de categoría K alcanzarían o superarían una jubilación mínima bajo esa hipótesis, con un fondo equivalente al 138% del haber mínimo. Incluso contemplando una pensión para el cónyuge, el resultado sería equivalente al 105% de la mínima. En el caso de las mujeres de categoría K, el fondo permitiría financiar el 99% del haber mínimo.

La diferencia entre categorías muestra dónde se encuentra la principal tensión del régimen. El problema no es únicamente la cantidad de años aportados, sino la magnitud del aporte durante esos años y la capacidad de esos recursos para acumular capital.

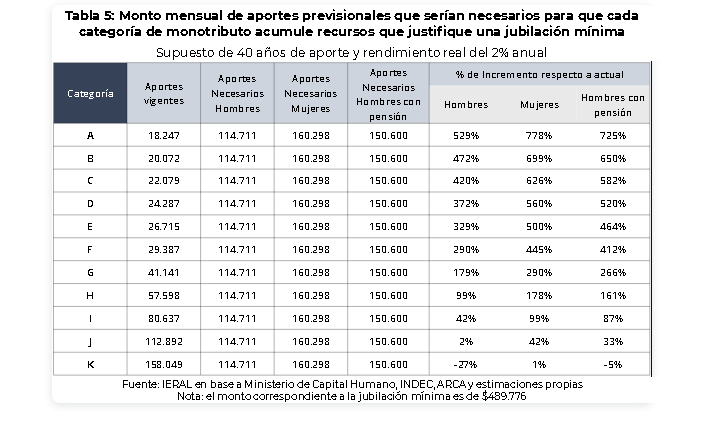
Para un monotributista de categoría A que aporta durante 40 años y obtiene un rendimiento real del 2% anual, IERAL calcula que el aporte mensual al SIPA debería aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge para alcanzar una renta equivalente a la jubilación mínima bajo el modelo utilizado.

La solución no pasa solamente por subir la cuota

El propio informe plantea una disyuntiva que excede la discusión sobre cuánto debería pagar un monotributista. Una alternativa sería conservar la simplicidad del régimen, pero elevar progresivamente los aportes previsionales hasta niveles más próximos a los de otras modalidades laborales.

Otra posibilidad sería limitar el Monotributo a contribuyentes de ingresos efectivamente bajos y derivar al régimen general a quienes superen determinados niveles de actividad. En ambos casos, IERAL plantea que debería mejorar el control sobre la facturación para reducir los incentivos a permanecer artificialmente en categorías inferiores.

Ese punto es clave. Aumentar la cuota sin mejorar la correspondencia entre ingresos reales y categoría podría encarecer la formalidad para los trabajadores de menor escala sin resolver necesariamente el problema de fondo. La política previsional necesita que el aporte adicional se traduzca en una mayor capacidad de financiamiento futuro y, al mismo tiempo, que el sistema siga siendo accesible para quienes tienen ingresos bajos o irregulares.

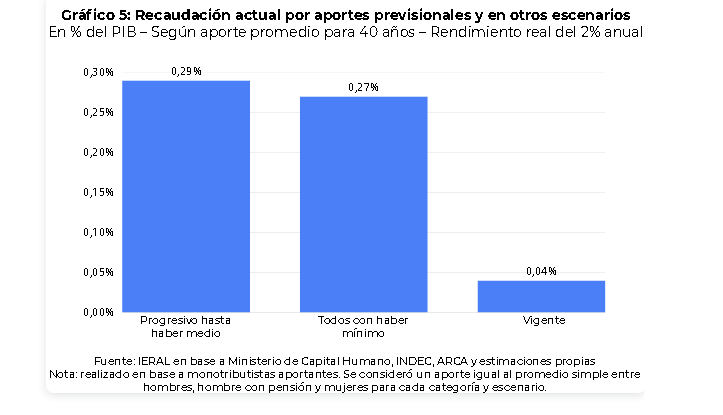
La simulación del IERAL calcula que si los aportes se incrementaran hasta permitir que un monotributista con 40 años de trayectoria alcance una jubilación mínima, la recaudación previsional asociada al régimen podría pasar del 0,04% al 0,27% del PIB. Si el esquema se graduara para vincular la categoría A con una jubilación mínima y la K con un haber equivalente a la jubilación promedio, la recaudación llegaría al 0,29% del PIB.

El debate previsional que queda planteado

El informe también coloca el problema dentro de una transformación demográfica más amplia. La proporción de personas de entre 0 y 14 años, según la proyección citada por IERAL, habría pasado del 31% de la población en 1991 a una estimación del 17% para 2030. Menos jóvenes y una población envejecida implican una presión creciente sobre cualquier sistema que deba financiar prestaciones para los adultos mayores.

Por eso, el desafío previsional no puede reducirse a discutir el monto de la jubilación cuando una persona llega a la edad de retiro. También requiere revisar cómo se construye el derecho durante las décadas anteriores: cuánto se aporta, sobre qué ingresos, durante cuánto tiempo y qué relación existe entre ese esfuerzo y la prestación futura.

IERAL propone analizar, entre otras alternativas, un esquema nocional. Bajo ese modelo, el Estado mantendría la administración pública del sistema, pero registraría los aportes realizados por cada trabajador y reconocería sobre ese saldo un rendimiento determinado. Al momento de jubilarse, el haber surgiría de esa trayectoria acumulada y no exclusivamente de variables vinculadas a los ingresos de los últimos años de actividad.

La propuesta no equivale a trasladar automáticamente el sistema argentino a una capitalización individual. De hecho, el propio informe advierte sobre los costos fiscales que tendría una transición desde un régimen de reparto hacia uno de capitalización, especialmente porque durante el cambio el Estado debería seguir financiando las prestaciones del sistema anterior.

La ventaja potencial del esquema nocional, según sus autores, sería mantener una administración pública y, al mismo tiempo, hacer más visible la relación entre aportes y beneficios. Esa conexión podría convertirse en un incentivo a la formalización y al cumplimiento, porque permitiría que cada trabajador conozca con mayor claridad qué prestación previsional puede sostener su trayectoria contributiva.

El dato más relevante que deja el informe no es entonces que el monotributo tenga un problema aislado. Es que la Argentina enfrenta una dificultad más amplia: millones de personas pueden acumular años de formalidad sin reunir aportes suficientes para financiar por sí mismas una prestación mínima. Resolver esa brecha exige preservar la puerta de entrada a la economía formal, pero también construir un sistema en el que la formalización tenga una consecuencia previsional comprensible, sostenible y proporcional al esfuerzo realizado durante la vida laboral.

Compartí esta noticia !

ANSES proyecta 104.760 jubilados menos en 2027 y crece la PUAM

Compartí esta noticia !

El sistema previsional argentino enfrenta un cambio de composición que expone una de sus tensiones estructurales: ANSES proyecta que el padrón de jubilados se reducirá en 104.760 personas durante 2027, mientras aumentará en 32.724 la cantidad de beneficiarios de la Pensión Universal para el Adulto Mayor (PUAM). La estimación forma parte de las proyecciones para el Presupuesto 2027 y vincula el fenómeno con la dificultad creciente de reunir los 30 años de aportes exigidos para acceder a una jubilación contributiva.

Según las cifras proyectadas, el padrón de jubilados pasaría de 5.590.521 personas en 2026 a 5.485.761 en 2027. En paralelo, los beneficiarios de la PUAM subirían de 220.308 a 253.032. También se prevé un aumento de los titulares del Seguro de Desempleo, de 118.868 a 130.324 personas.

La lectura relevante no está solamente en la cantidad de prestaciones, sino en el desplazamiento entre categorías. El sistema proyecta menos personas que acceden a una jubilación basada en aportes y más adultos mayores que deberán recurrir a una prestación no contributiva destinada a quienes no lograron completar la trayectoria laboral requerida.

El mercado laboral empieza a definir quién llega a la jubilación

La jubilación contributiva exige, como regla general, 30 años de aportes. Ese requisito convierte la historia laboral en una variable decisiva: no alcanza con llegar a la edad jubilatoria si durante las décadas anteriores predominó el trabajo no registrado, la intermitencia laboral o una inscripción previsional insuficiente.

La edad jubilatoria se mantiene en 60 años para las mujeres y 65 para los hombres. El problema aparece cuando una persona alcanza ese momento sin haber reunido los años de aportes necesarios. Las moratorias previsionales habían funcionado como mecanismo para completar períodos faltantes, pero esas herramientas dejaron de estar disponibles, de modo que el sistema vuelve a hacer más visible la distancia entre edad y trayectoria contributiva.

La proyección de ANSES puede leerse, por lo tanto, como una consecuencia diferida de la estructura del mercado de trabajo. Un empleo informal hoy no solamente implica menor cobertura durante la etapa activa: también puede convertirse, décadas después, en una dificultad concreta para acceder a una jubilación contributiva.

El crecimiento esperado de la PUAM refleja justamente ese punto de quiebre. La prestación está destinada a personas de 65 años o más que no reunieron los aportes necesarios y que cumplen requisitos de vulnerabilidad social, además de atravesar una evaluación socioeconómica y patrimonial.

En septiembre de 2026, la PUAM se ubicó en $342.906,56, según la actualización oficial de ANSES. A ese monto se sumó el bono extraordinario previsional de hasta $70.000 para los beneficiarios alcanzados por la medida.

El monotributo agrega otra grieta al problema

El debate previsional no termina en la cantidad de años aportados. También importa cuánto se aporta durante esos años. Un estudio del IERAL de la Fundación Mediterránea puso el foco sobre esa segunda dimensión al simular qué prestación podría financiarse con los aportes previsionales correspondientes a las distintas categorías del monotributo.

El ejercicio no describe cómo funciona actualmente el sistema previsional argentino, sino que construye un escenario hipotético de capitalización individual: supone que los aportes de cada trabajador se acumulan y luego se utilizan para financiar una renta vitalicia. Bajo el supuesto de que esos fondos solamente mantienen su poder adquisitivo frente a la inflación, los resultados muestran una brecha considerable respecto del haber mínimo.

En la categoría A, la más baja del monotributo, un hombre con 40 años de aportes reuniría recursos equivalentes al 9% de una jubilación mínima, mientras que para una mujer la proporción sería del 6%. En la categoría K, la más alta, los porcentajes subirían al 75% para un hombre y al 50% para una mujer.

La conclusión económica del ejercicio es que el problema previsional no puede explicarse únicamente por la cantidad de años registrados. También existe una diferencia importante entre el ingreso sobre el cual se calcula el aporte y el nivel de prestación que se pretende financiar en la etapa pasiva.

El IERAL estima que el aporte personal promedio representa alrededor del 11% del ingreso de un asalariado formal, 5% en el caso de los autónomos y apenas 1,1% entre los monotributistas. A su vez, el 55% de los monotributistas activos se concentra en la categoría A y el 78% pertenece a las categorías A, B o C, donde los aportes previsionales son menores.

Cuatro décadas de aportes tampoco garantizan el piso

La simulación adquiere otra dimensión cuando se incorpora un rendimiento real del 2% anual por encima de la inflación. En ese escenario, un monotributista de categoría K que aportara durante 40 años podría alcanzar el equivalente al 138% de una jubilación mínima en el caso de un hombre y el 99% en el de una mujer.

Pero el resultado cambia drásticamente en las categorías inferiores. Para que una persona de categoría A pudiera financiar una prestación equivalente a una jubilación mínima bajo ese supuesto, el estudio calculó que los aportes previsionales deberían aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge.

La cifra muestra el tamaño de la brecha, pero también marca un límite para interpretar el problema: aumentar abruptamente los aportes de los trabajadores independientes podría mejorar la densidad contributiva futura, aunque también elevaría el costo de formalización de actividades de bajos ingresos.

El desafío pasa de pagar prestaciones a reconstruir trayectorias laborales

La combinación de las dos proyecciones plantea una discusión de mayor alcance para la política previsional. Por un lado, el sistema necesita financiar prestaciones para una población que envejece. Por otro, una parte creciente de quienes llegan a la edad jubilatoria puede no haber construido una trayectoria contributiva suficiente.

La respuesta, por lo tanto, no se agota en discutir el monto de la jubilación al momento del retiro. También involucra la calidad del empleo durante las décadas anteriores, la estabilidad de las trayectorias laborales, los incentivos a la formalización y la relación entre ingresos y aportes.

El aumento proyectado de la PUAM funciona como una señal concreta de esa transición. Si menos trabajadores reúnen los requisitos para una jubilación contributiva, el Estado debe sostener una mayor cantidad de prestaciones no contributivas. El problema se traslada así desde la historia individual de aportes hacia las cuentas públicas y la capacidad futura del sistema para garantizar ingresos durante la vejez.

El dato de 2027, entonces, no describe solamente cuántos jubilados habrá. Expone una pregunta más profunda: qué tipo de mercado laboral está construyendo la Argentina y qué nivel de protección previsional podrá ofrecer a quienes hoy trabajan, especialmente a quienes lo hacen de manera informal, independiente o con aportes reducidos.

Una reforma previsional sostenible debería abordar esa cadena completa. Mejorar la registración laboral, reducir la discontinuidad de los aportes, revisar la relación entre contribuciones y beneficios y generar mecanismos previsibles para quienes tienen trayectorias incompletas son piezas de un mismo problema. La cantidad de jubilados que aparece en el Presupuesto 2027 es, en última instancia, el resultado de decisiones laborales y previsionales acumuladas durante décadas.

Compartí esta noticia !

La mora se dispara en Misiones: los créditos en problemas se duplicaron en un año y golpean al agro y al comercio

Compartí esta noticia !

La morosidad financiera alcanzó al 10,2% de los préstamos en Misiones al cierre de junio de 2026, cuatro veces el nivel registrado tres años atrás. El deterioro ocurre al mismo tiempo que se expandió con fuerza el crédito: el stock de préstamos de la provincia creció 65% en términos reales frente a 2023. Producción primaria, comercio y créditos al consumo aparecen como los sectores más comprometidos, según un informe del IERAL Regional NEA elaborado con datos del Banco Central.

El crédito volvió, pero también volvió el riesgo. Y en Misiones esa combinación comienza a mostrar una cara cada vez más preocupante: uno de cada diez pesos prestados por el sistema financiero se encuentra en situación no normal, una proporción que prácticamente se duplicó durante el último año y que cuadruplica el nivel observado tres años atrás.

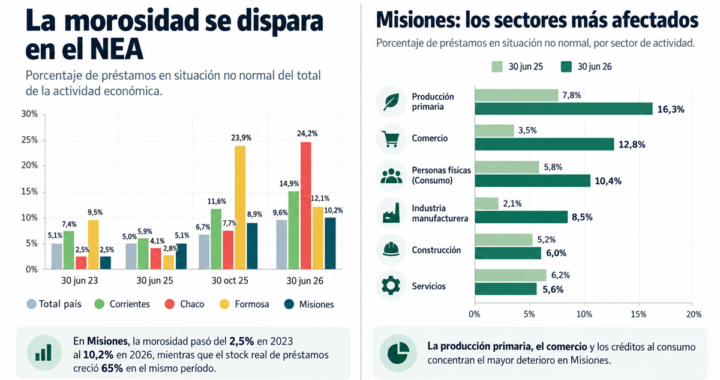
El último informe de coyuntura del IERAL Regional NEA, basado en estadísticas del Banco Central, muestra que la tasa de morosidad de Misiones llegó al 10,2% al 30 de junio de 2026, frente al 5,1% registrado en junio de 2025 y apenas 2,5% en junio de 2023.

El dato adquiere otra dimensión cuando se observa lo ocurrido con el financiamiento. Durante el mismo período, el stock real de préstamos creció significativamente. Entre junio de 2023 y junio de 2026 aumentó 65% en Misiones, por encima de Chaco (+49%) y Formosa (+43%), y apenas por detrás del crecimiento observado en Corrientes (+61%, según el informe) en el universo regional comparado. A nivel nacional, la expansión alcanzó al 81%.

Es decir: hay considerablemente más crédito que tres años atrás, pero también una proporción mucho mayor de deudores con dificultades para cumplir.

El IERAL advierte precisamente sobre esa contracara. Una mayor disponibilidad de financiamiento puede impulsar consumo e inversión, pero también eleva el endeudamiento de familias y empresas y aumenta la vulnerabilidad frente a cambios de ingresos, costos o tasas de interés. El informe señala particularmente el salto de las tasas ocurrido durante agosto de 2025 como uno de los factores que coincidió con la aceleración de la mora entre el segundo y el tercer trimestre de ese año.

En un año, el stock de créditos morosos creció 99% en Misiones

Hay dos indicadores diferentes que permiten dimensionar el problema.

El primero es la tasa de morosidad, es decir, qué porcentaje de los préstamos existentes se encuentra en situación no normal. En Misiones pasó de 5,1% a 10,2% entre junio de 2025 y junio de 2026.

El segundo es el stock de préstamos en situación no normal, medido en términos de volumen. En ese caso, el crecimiento interanual fue del 99% en Misiones.

Aunque es un salto considerable, la provincia no aparece como el caso más extremo del Nordeste. Chaco registró un incremento del stock moroso de 496%, Formosa de 339% y Corrientes de 154%. Todas las provincias de la región tuvieron aumentos superiores al promedio nacional.

La fotografía del NEA, por lo tanto, es homogénea en la dirección —la mora aumenta en las cuatro provincias— pero profundamente diferente en intensidad y en los sectores que explican el deterioro.

El campo, el sector más comprometido de Misiones

La apertura sectorial revela dónde está concentrado el problema misionero.

Al 30 de junio de 2026, la producción primaria tenía el mayor porcentaje de préstamos en situación irregular: 16,3%, frente al 7,8% de un año antes.

En apenas doce meses, por lo tanto, la incidencia de la mora en el sector primario se duplicó.

El IERAL señala que dentro de esa categoría el deterioro se explica principalmente por actividades vinculadas con cría de ganado y producción de leche, lana y pelos.

El segundo foco de tensión es el comercio, donde la tasa de irregularidad pasó de apenas 3,5% en junio de 2025 a 12,8% un año después.

El salto es particularmente significativo: representa un aumento de más de nueve puntos porcentuales en doce meses y ubica al comercio —fundamentalmente el minorista— como uno de los segmentos más vulnerables del mapa crediticio provincial.

Misiones: porcentaje de préstamos en situación no normal

SectorJunio 2025Junio 2026
Producción primaria7,8%16,3%
Comercio3,5%12,8%
Personas físicas / consumo5,8%10,4%
Industria manufacturera2,1%8,5%
Construcción5,2%6,0%
Servicios6,2%5,6%

Fuente: IERAL Regional NEA sobre datos del BCRA. El gráfico sectorial compara los períodos al 30 de junio de 2025 y 2026.

Las familias tampoco escapan: la mora de consumo llegó al 10,4%

El deterioro no se limita a empresas y actividades productivas.

Los créditos de personas físicas vinculados al consumo muestran una morosidad de 10,4%, contra 5,8% doce meses antes.

En otras palabras, también se duplicó prácticamente la proporción de financiamiento personal que presenta problemas de cumplimiento.

El fenómeno adquiere especial relevancia porque convierte al deterioro crediticio en algo más que un problema empresarial. También constituye una señal sobre la capacidad de pago de los hogares.

El mismo patrón aparece, con distinta intensidad, en las demás provincias del Nordeste. En Corrientes, por ejemplo, la mora de los préstamos al consumo llegó al 17,6%, mientras que en Formosa alcanzó el 10,4%. El propio IERAL interpreta este último crecimiento como una señal del empeoramiento de parte de las economías familiares.

La industria misionera cuadruplicó su nivel de mora

Otro de los movimientos más fuertes aparece en la industria manufacturera.

La proporción de préstamos irregulares pasó de 2,1% a 8,5% en doce meses. Aunque permanece debajo de producción primaria, comercio y consumo, es una de las variaciones relativas más pronunciadas de la provincia.

La construcción, en cambio, muestra un deterioro mucho más moderado: pasó de 5,2% a 6%.

Y hay una única excepción dentro del mapa misionero.

Los servicios redujeron su morosidad del 6,2% al 5,6%, principalmente por una mejora en actividades inmobiliarias, empresariales y de alquiler.

Chaco, el caso más crítico del Nordeste

Aunque la tendencia preocupa en Misiones, el cuadro regional muestra situaciones todavía más extremas.

Al cierre de junio, la mora total alcanzó:

Chaco: 24,2%
Corrientes: 14,9%
Formosa: 12,1%
Misiones: 10,2%
Promedio nacional: 9,6%

Misiones aparece así como la provincia con menor tasa general de mora entre las cuatro jurisdicciones del NEA, aunque igualmente se ubica por encima del promedio nacional y muestra una aceleración considerable respecto de 2023 y 2025.

El caso chaqueño es particularmente llamativo. En Servicios, el porcentaje de préstamos en situación no normal saltó del 5% al 67,1%, impulsado principalmente por correos y telecomunicaciones. En la industria manufacturera pasó del 1,8% al 23,9%, fundamentalmente por el deterioro de la industria textil.

Corrientes también muestra señales fuertes: la industria manufacturera pasó de 7,3% a 24,8%; consumo, de 10% a 17,6%; y construcción, de 1,4% a 16,5%.

Apertura, desregulación y obra pública: la lectura del IERAL

El informe no se limita a describir los números. También plantea una interpretación del deterioro.

Según el IERAL, la apertura de la economía y la desregulación expusieron a determinadas industrias locales a una competencia mayor, con impacto particularmente visible en sectores como el textil. A eso suma las dificultades del comercio, la construcción —en un contexto de freno de la obra pública— y determinados servicios.

El resultado, sostiene el análisis, es que numerosas empresas encuentran crecientes dificultades para mantener sus obligaciones financieras al día.

Es una conclusión relevante porque desplaza el análisis desde una lectura exclusivamente financiera hacia la economía real: la mora aparece como una consecuencia de empresas y familias que tomaron más crédito, pero enfrentan mayores dificultades para generar el flujo de ingresos necesario para pagarlo.

El desafío ya no es solamente conseguir crédito

Durante buena parte de los últimos años, uno de los problemas centrales de la economía argentina fue la escasez de financiamiento.

Los números del IERAL muestran que ese escenario cambió parcialmente. El volumen real de préstamos creció 81% en el país y 65% en Misiones respecto de junio de 2023.

Pero el incremento de la morosidad introduce una segunda etapa del problema.

Ya no alcanza con que exista crédito. También importa a qué tasa se presta, qué plazo tiene, cuánto pesa la carga tributaria sobre el financiamiento y, fundamentalmente, si familias y empresas generan ingresos suficientes para devolverlo.

El IERAL plantea precisamente que uno de los desafíos pasa por bajar las tasas de interés, reducir el componente tributario del costo financiero y desarrollar instrumentos de financiamiento de mediano y largo plazo.

También reclama que provincias y municipios alivien las cargas fiscales aplicadas sobre distintas líneas de crédito bancario y no bancario y plantea la necesidad de fortalecer la educación financiera.

Para Misiones, los números dejan una señal concreta: el crédito se expandió con fuerza, pero la capacidad de pago no creció al mismo ritmo.

Y el deterioro ya no está concentrado en un único segmento. Atraviesa producción primaria, comercio, industria y consumo familiar.

La mora todavía es menor que en Chaco, Corrientes y Formosa. Pero su velocidad de crecimiento marca la señal de alerta: en apenas tres años, Misiones pasó de tener 2,5% de sus préstamos en situación irregular a superar el 10%.

Compartí esta noticia !

Vinos argentinos: menor consumo mundial y menor participación

Compartí esta noticia !

El vino argentino enfrenta un problema que excede la caída del consumo mundial. El mercado internacional se hizo más pequeño, pero el país también perdió capacidad para competir dentro de ese escenario: después de haber concentrado cerca del 4,7% de las exportaciones globales en 2008, su participación retrocedió hasta el 2,1% en 2025.

La advertencia surge del Informe de Coyuntura del IERAL Regional Cuyo, elaborado por los economistas Gustavo Reyes y Jorge Day. El análisis toma como referencia la evolución de las exportaciones mendocinas de vinos varietales fraccionados —segmento que incluye al Malbec— y expone un deterioro simultáneo en cantidades, precios y presencia internacional.

Según Reyes y Day, durante el primer semestre de 2026 Mendoza exportó 36% menos volumen de vinos varietales fraccionados que en 2010. El precio real obtenido también quedó 7% por debajo del registrado aquel año.

Los autores identifican dos etapas claramente diferenciadas. Después del fuerte crecimiento exportador de comienzos de siglo y de los máximos alcanzados durante los primeros años de la década pasada, la actividad ingresó en una fase de estancamiento y, posteriormente, de caída.

El retroceso estuvo explicado principalmente por las menores cantidades vendidas. Los precios reales habían aumentado 24% hasta mediados de la década pasada, pero luego perdieron terreno y terminaron ubicándose por debajo de los niveles de 2010.

Más litros, pero menos valor

Los datos recientes muestran una recuperación parcial, aunque con una composición que limita su impacto económico. Durante el primer semestre de 2026, las exportaciones argentinas de vino crecieron 14% en volumen, pero apenas 3% en valor. El precio medio disminuyó cerca de 10%.

Reyes y Day explican que parte del crecimiento en litros estuvo asociado al mayor dinamismo de los vinos a granel. Por eso, el aumento del volumen exportado no se tradujo en una recuperación equivalente de los ingresos ni modificó la tendencia negativa que enfrentan los vinos fraccionados mendocinos.

La conclusión es directa: vender más litros no necesariamente significa recuperar valor. Para mejorar el desempeño externo, el sector necesita aumentar tanto su participación internacional como el ingreso obtenido por cada unidad vendida.

El consumo mundial cayó 15%

El escenario internacional tampoco ofrece demasiado margen. El consumo mundial de vino descendió desde aproximadamente 244 millones de hectolitros en 2017 hasta 208 millones en 2025. La contracción fue del 15% en ocho años.

El informe señala que China tuvo un papel importante en ese retroceso. Si se excluyera al gigante asiático, la disminución del consumo mundial habría sido del 10%.

El comercio internacional también perdió dinamismo durante los últimos tres años. Aunque las importaciones mundiales de vino se duplicaron en poco más de dos décadas y llegaron a superar los 100 millones de hectolitros en sus mejores períodos, actualmente se encuentran por debajo de aquellos máximos.

Ese contexto explica una parte del deterioro argentino, pero no todo. El país no solamente vende dentro de un mercado mundial menos dinámico: también recibe una porción mucho menor de esas compras.

De casi 5% del mercado mundial a apenas 2,1%

A comienzos de este siglo, la Argentina representaba alrededor del 1,3% de las exportaciones mundiales de vino. Tras la salida de la convertibilidad, ganó competitividad y alcanzó una participación máxima cercana al 4,7% hacia finales de la década del 2000.

Desde entonces comenzó una tendencia descendente, interrumpida por recuperaciones transitorias, que llevó la cuota argentina hasta aproximadamente el 2,1% en 2025.

“Argentina no sólo enfrenta un mercado mundial menos dinámico: también capta actualmente una proporción mucho menor del comercio internacional que en sus mejores años”, sostienen Reyes y Day.

Los casos de Estados Unidos y Brasil, responsables del 24% y el 15% de las exportaciones argentinas de vino, respectivamente, permiten observar las diferentes dimensiones del problema.

Estados Unidos compra menos y la Argentina pierde participación

Las importaciones estadounidenses de vinos fraccionados cayeron 32% durante los últimos once años, al comparar los primeros semestres de cada período. Se trata, por lo tanto, de un mercado que efectivamente perdió volumen.

Sin embargo, la Argentina también retrocedió dentro de esas compras. Su participación había avanzado desde el 1,8% de comienzos de siglo hasta un máximo del 8,2%, pero cayó posteriormente hasta el 3,7% en 2026.

En Estados Unidos se combinaron así dos fenómenos negativos: la contracción general del mercado y la pérdida de cuota argentina.

El informe considera que la prioridad comercial para las bodegas debería ser defender la participación conseguida, antes que apostar exclusivamente por un crecimiento del volumen en un mercado que se encuentra en retroceso.

Brasil creció, pero el vino argentino no lo acompañó

El caso brasileño resulta todavía más elocuente. A diferencia de Estados Unidos, las importaciones de vinos fraccionados de Brasil muestran una expansión sostenida.

Medidas en dólares constantes —descontando la inflación estadounidense—, las compras pasaron de unos 44 millones de dólares hacia finales de la década de 1990 a cerca de 299 millones durante los primeros siete meses de 2026.

Las exportaciones argentinas también aumentaron, pero lo hicieron a un ritmo menor que el mercado. La participación nacional había alcanzado aproximadamente el 26% a mediados de los años 2000, luego descendió hasta alrededor del 15% y finalmente se recuperó hasta el 19% en 2026.

Para los autores, en Brasil no puede atribuirse la pérdida de participación a una caída de la demanda. El mercado compró mucho más vino, pero la Argentina no logró acompañar plenamente ese crecimiento.

Por esa razón, Reyes y Day identifican a Brasil como la principal prioridad comercial: existe una demanda creciente y el desafío consiste en recuperar la cuota perdida frente a otros países proveedores.

El dólar ayuda, pero no resuelve todo

El tipo de cambio aparece como una pieza importante de la explicación. Después de la salida de la convertibilidad, el encarecimiento real del dólar favoreció la competitividad y coincidió con el avance argentino en el mercado mundial.

A medida que esa ventaja cambiaria se redujo, el país comenzó a perder participación. En julio de 2026, el tipo de cambio real oficial equivalía a aproximadamente 1.537 pesos medidos a precios de ese mismo mes. Era superior al de períodos de fuerte atraso cambiario, como 1996 o 2016, pero se encontraba lejos de los niveles posteriores a 2002.

Un dólar real más barato encarece en moneda extranjera los costos laborales, productivos y logísticos. Estos últimos tienen una incidencia especialmente relevante en un sector exportador alejado de los principales mercados internacionales.

Sin embargo, Reyes y Day remarcan que la correspondencia entre el valor del dólar y las exportaciones no es perfecta. La competitividad también depende de los costos internos, la logística, el posicionamiento de las marcas, la estrategia comercial y la capacidad de adaptación de las propias empresas.

Nuevos consumidores, nuevos vinos

El informe incorpora otro factor: el cambio en las preferencias internacionales. Referentes de la actividad observan una mayor demanda de vinos blancos, rosados, productos frescos, alternativas de menor graduación alcohólica y nuevos formatos de comercialización.

Al mismo tiempo, algunos tintos tradicionales de precio medio enfrentan una demanda más débil. Si las bodegas argentinas reaccionan lentamente a estas tendencias, pueden seguir perdiendo participación incluso sin un nuevo deterioro cambiario.

La vitivinicultura enfrenta así un doble desafío. Por un lado, debe operar dentro de un mercado mundial más pequeño. Por otro, necesita recuperar competitividad para captar una proporción mayor de las compras internacionales.

Para los autores del IERAL, la salida no pasa únicamente por exportar más litros. También exige recuperar valor por litro, adaptar la oferta a las nuevas preferencias, fortalecer la estrategia comercial y reducir las desventajas de costos y logística.

El diagnóstico deja una señal incómoda para la industria: el mundo toma menos vino, pero la Argentina retrocedió incluso en mercados que siguieron creciendo. El dólar puede brindar una ayuda, aunque ya no alcanza como única estrategia para recuperar el terreno perdido.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin