Indec

La construcción arrancó 2026 sin impulso: leve mejora interanual y estancamiento mensual

Compartí esta noticia !

La actividad de la construcción abrió 2026 con una mejora estadística modesta, pero sin un verdadero despegue. El Indicador Sintético de la Actividad de la Construcción (ISAC) mostró en enero una suba interanual de apenas 1,2%, mientras que en la medición desestacionalizada no registró variación frente a diciembre. En otras palabras: el sector dejó de caer con fuerza, pero todavía no consigue tomar velocidad.

El dato central del informe del INDEC es precisamente esa combinación de señales: una mejora contra un enero de 2025 todavía débil, pero un desempeño mensual que revela estancamiento. La serie tendencia-ciclo, que permite observar mejor la dirección de fondo, avanzó 0,8% respecto del mes anterior, lo que sugiere una recuperación lenta, todavía frágil y muy heterogénea entre rubros.

La foto del sector muestra, además, una construcción partida. Algunos insumos vinculados a terminaciones, sanitarios, yeso, pinturas y hormigón exhibieron subas relevantes, mientras que varios materiales más ligados al “corazón” de la obra tradicional siguieron en terreno negativo. El consumo aparente del rubro “resto”, que incluye grifería, tubos de acero sin costura y vidrio plano para construcción, trepó 60,5% interanual; el hormigón elaborado subió 16,9%; los artículos sanitarios de cerámica, 15,8%; las placas de yeso, 11,7%; y las pinturas para construcción, 10,5%. Pero al mismo tiempo cayeron las cales (-15,0%), los ladrillos huecos (-14,9%), los mosaicos graníticos y calcáreos (-13,3%), el hierro redondo y aceros para la construcción (-10,0%), los pisos y revestimientos cerámicos (-9,6%), el yeso (-9,3%), el cemento portland (-5,3%) y el asfalto (-4,1%).

Ese mapa de insumos permite una lectura más profunda que el número general. El leve avance del ISAC no expresa una recuperación homogénea, sino más bien una recomposición desigual, donde algunos segmentos vinculados a terminaciones, remodelaciones o nichos específicos muestran más movimiento que los materiales que suelen acompañar un ciclo expansivo más robusto y extendido. La caída del cemento, del hierro, del ladrillo y del asfalto sugiere que todavía no hay una reactivación plena ni en la obra privada tradicional ni en la obra pública de mayor escala.

También el empleo aporta una señal de moderación, no de auge. En diciembre de 2025, último dato disponible para este indicador, los puestos de trabajo registrados en la construcción privada llegaron a 380.880, con una suba interanual de 3,3%. Sin embargo, en el acumulado de todo 2025 todavía se verificó una baja de 0,3% respecto de 2024. Es decir, hubo una mejora hacia el final del año, pero todavía insuficiente para compensar plenamente el deterioro previo.

En paralelo, los permisos de edificación mostraron una dinámica algo más sólida. La superficie autorizada para construir en 246 municipios alcanzó en diciembre de 2025 un total de 1.445.113 metros cuadrados, con una suba interanual de 7,7%. En el acumulado de los doce meses del año pasado, el crecimiento fue de 6,2%. Este dato sugiere que existe una expectativa de inversión privada más activa que la que reflejan algunos insumos duros del sector, aunque todavía resta ver si esos permisos efectivamente se traducen en obras ejecutadas a mayor ritmo durante los próximos meses.

La encuesta cualitativa del propio INDEC confirma ese clima de cautela. Entre las empresas orientadas principalmente a obra privada, el 67,7% cree que la actividad no cambiará entre febrero y abril, el 16,7% espera una mejora y el 15,6% prevé una caída. Entre las firmas ligadas a la obra pública, el 63,4% también espera estabilidad, el 19,5% anticipa suba y el 17,1% baja. El dato político y económico es claro: predomina la idea de amesetamiento, no de boom.

Cuando las empresas explican por qué podría mejorar el sector, aparecen factores que exceden al propio negocio constructor. En obra privada, las razones principales son el crecimiento de la actividad económica y la estabilidad de precios. En obra pública, pesan más los nuevos planes de obras y también la estabilidad de precios. Del otro lado, entre quienes anticipan caídas, aparecen una vez más la debilidad de la economía, los altos costos de construcción y, en el segmento público, los atrasos en la cadena de pagos.

Ese punto es especialmente relevante: aun con una inflación desacelerándose, el costo de construir sigue siendo un problema central para el sector. De hecho, cuando el INDEC pregunta qué políticas incentivarían la actividad, las empresas priorizan alivio en cargas fiscales, estabilidad de precios y crédito para la construcción. Es un diagnóstico que revela que la construcción todavía opera bajo márgenes estrechos, financiamiento limitado y una demanda que no termina de consolidarse.

Otro dato de interés es que las necesidades de crédito no aparecen disparadas, pero tampoco resueltas. Entre las firmas privadas, el 44,5% cree que no variarán en los próximos meses y un 33,3% directamente dice no tomar crédito. En obra pública, el 48,6% tampoco espera cambios, pero un 26,3% cree que sus necesidades crediticias aumentarán. La financiación, además, se canaliza mayoritariamente vía bancos privados nacionales, proveedores y bancos públicos.

En síntesis, el informe deja una conclusión nítida: la construcción comenzó 2026 con mejores números que un año atrás, pero todavía sin fuerza suficiente para hablar de una recuperación sólida. El sector muestra rebote estadístico, cierta mejora en empleo y permisos, y expectativas mayormente estables; pero la persistencia de caídas en insumos clave, el estancamiento mensual del ISAC y la cautela empresaria marcan que la salida sigue siendo parcial, lenta y selectiva.

Para un diario económico, el dato más importante quizás no sea el 1,2% de suba interanual, sino la calidad de esa mejora: una recuperación sin tracción pareja, con obra privada y pública todavía condicionadas por costos, financiamiento y nivel de actividad general. La construcción dejó atrás lo peor, pero todavía no encontró un motor claro de expansión.
Compartí esta noticia !

La industria arrancó en rojo: cayó 3,2%, con un rebote mensual que no alcanza a revertir el cuadro sectorial

Compartí esta noticia !

La industria manufacturera argentina abrió 2026 con una señal doble, y en apariencia contradictoria: el nivel general del Índice de Producción Industrial manufacturero cayó 3,2% interanual en enero, pero al mismo tiempo exhibió una mejora de 3,1% frente a diciembre en la serie desestacionalizada, mientras la tendencia-ciclo avanzó 0,8%. La foto, entonces, combina un retroceso todavía evidente en la comparación con el mismo mes del año pasado con un movimiento de recuperación de corto plazo que, por ahora, no cambia el diagnóstico de fondo.

El dato central es que la industria sigue sin encontrar un sendero homogéneo. El informe del INDEC muestra que diez de las dieciséis divisiones fabriles registraron caídas interanuales en enero, lo que confirma que el deterioro continúa siendo extendido y no se limita a un puñado de rubros aislados. Los mayores retrocesos, además, se concentraron en ramas sensibles para la inversión, el empleo y el entramado pyme: maquinaria y equipo se desplomó 20,2%; vehículos automotores, carrocerías, remolques y autopartes, 25,7%; prendas de vestir, cuero y calzado, 20,6%; y otros equipos, aparatos e instrumentos, 22,1%. También retrocedieron productos de caucho y plástico, productos de metal, textiles, alimentos y bebidas, muebles y otras manufacturas, y otro equipo de transporte.

Ese mapa sectorial revela algo más profundo que una mera oscilación mensual: el corazón de la industria vinculada a bienes durables, equipos de capital y consumo masivo no logró sostener el ritmo. En otras palabras, allí donde la producción suele responder a expectativas de inversión, crédito, consumo y nivel de actividad, enero volvió a mostrar debilidad. La mejora desestacionalizada sirve para marcar que el piso podría haber quedado atrás en el muy corto plazo, pero el arranque del año todavía está lejos de ofrecer una recuperación generalizada.

Dentro de ese cuadro, maquinaria y equipo sobresale como uno de los focos más preocupantes. El rubro cayó 20,2% interanual y arrastró especialmente por dos segmentos: maquinaria agropecuaria, con una baja de 32,1%, y aparatos de uso doméstico, con un derrumbe de 35,8%. La maquinaria de uso general y la otra maquinaria de uso especial también retrocedieron, aunque con menos intensidad. Es un dato relevante porque esta división suele funcionar como termómetro de la inversión productiva: cuando cae de manera tan marcada, no solo refleja menor producción fabril, sino también una economía con decisiones de compra más postergadas y una demanda empresarial más cautelosa.

El otro gran bloque en crisis es el de los sectores intensivos en trabajo. Textiles cayó 23,9%; prendas de vestir, cuero y calzado, 20,6%; y dentro de este último rubro, el calzado se hundió 34,1%. En textiles, los principales golpes vinieron por hilados de algodón y tejidos y acabado de productos textiles, con bajas superiores al 33%. Son ramas especialmente sensibles a la pérdida de poder adquisitivo, a la competencia importada y al encarecimiento de costos, por lo que su desempeño funciona como un indicador temprano de estrés industrial y comercial.

La rama automotriz también volvió a ser un factor contractivo. El resumen ejecutivo agrupa a automotores y otros equipos de transporte con una caída interanual de 22,9%, una magnitud que explica buena parte del retroceso del nivel general. En un país donde el sector automotor suele traccionar cadenas completas de autopartes, metalmecánica, plásticos y logística, un movimiento de esa dimensión tiene efectos multiplicadores negativos más allá de la fábrica terminal.

Sin embargo, el cuadro no es de derrumbe uniforme. El informe también muestra núcleos de resistencia, e incluso de expansión, en ramas puntuales. Sustancias y productos químicos creció 7,2%; productos minerales no metálicos, 4,3%; refinación del petróleo, 2,2%; productos de tabaco, 2,5%; y madera, papel, edición e impresión, 0,2%. Esas mejoras no compensaron la magnitud de las bajas en los sectores más golpeados, pero sí impidieron que el índice general mostrara una contracción todavía mayor.

El desempeño de químicos merece una lectura particular. La división avanzó 7,2% interanual, apuntalada sobre todo por productos farmacéuticos, que treparon 17,7%, y por agroquímicos, con una suba de 18,7%. En contraste, cayeron productos químicos básicos, materias primas plásticas y caucho sintético, y detergentes, jabones y productos personales. Es decir, incluso dentro de los sectores ganadores el comportamiento no fue lineal, sino segmentado.

En alimentos y bebidas, el panorama fue más equilibrado, aunque cerró en terreno negativo: la división cayó 0,7%. Allí convivieron bajas en carne vacuna, carne aviar, fiambres, frutas y hortalizas procesadas, molienda de cereales y panificados, con subas en lácteos, azúcar y vino. Pero el dato más llamativo para la economía regional del noreste argentino fue el salto de yerba mate, té y café, que mostró una expansión interanual de 32,0%. En un mes donde el agregado de alimentos retrocedió, esa subrama aportó una incidencia positiva de 0,5 puntos dentro del rubro.

Ese comportamiento resulta especialmente relevante para Misiones, porque confirma que, al menos en la medición industrial del arranque de año, la elaboración de yerba mate, té y café mostró un desempeño mucho más dinámico que el promedio manufacturero nacional. No alcanza por sí solo para cambiar el panorama del conjunto fabril argentino, pero sí marca que algunas economías regionales industriales lograron sostener actividad en medio de un contexto nacional contractivo.

También para Misiones hay otro dato a observar: madera, papel, edición e impresión creció 0,2% interanual. Dentro de esa división, madera y productos de madera y corcho, excepto muebles, subió 0,8%; papel y productos de papel cayó 2,1%; y edición e impresión avanzó 2,1%. El resultado agregado es modesto, pero positivo, en un contexto donde muchas ramas industriales siguieron en baja.

En términos de lectura macro, enero deja una conclusión prudente. La industria argentina no mostró aún una recuperación sólida, pero tampoco una profundización uniforme del deterioro. El repunte mensual desestacionalizado y la mejora de la tendencia-ciclo sugieren que hubo una recomposición parcial respecto de diciembre, aunque la comparación interanual y la amplitud de las bajas sectoriales obligan a moderar cualquier entusiasmo. La producción fabril comenzó el año con un rebote técnico, no con una salida plena de la zona de fragilidad.

En ese marco, el dato de enero parece describir una industria partida en tres velocidades: sectores de inversión y durables todavía muy golpeados; ramas de consumo cotidiano que resisten con dificultad; y algunos complejos puntuales -como químicos, refinación, tabaco, madera y la cadena yerba-té-café- que mostraron mejores registros. La discusión de fondo para los próximos meses será si ese rebote mensual logra extenderse y contagiar al resto del entramado fabril, o si queda apenas como una mejora transitoria en un escenario todavía dominado por la heterogeneidad y la debilidad estructural.

Compartí esta noticia !

ANSES actualiza las asignaciones familiares y redefine el mapa de ingresos desde marzo

Compartí esta noticia !

El sistema de asignaciones familiares vuelve a moverse en línea con la inflación. Con la Resolución 55/2026, publicada el 27 de febrero en el Boletín Oficial y vigente desde marzo, la Administración Nacional de la Seguridad Social aplicó un aumento del 2,88% en los montos, límites y rangos de ingresos que determinan el acceso a las prestaciones. El ajuste alcanza a trabajadores formales, monotributistas, jubilados y beneficiarios de programas sociales, y vuelve a poner en foco el delicado equilibrio entre ingresos familiares, cobertura social y actualización por precios.

El dato clave no es solo el porcentaje, sino su efecto práctico: pequeños movimientos en los topes pueden incluir o excluir hogares completos del sistema. En un escenario de ingresos tensionados y ajustes mensuales por inflación, la actualización importa ahora porque define quiénes siguen dentro del régimen y quiénes quedan afuera, más allá de la nominalidad del aumento.

Qué cambia en la práctica: montos y topes más altos, pero con filtro estricto

La resolución dispone una actualización general del 2,88%, calculada según la fórmula de movilidad que sigue la variación mensual del Índice de Precios al Consumidor que publica el Instituto Nacional de Estadística y Censos. El incremento se aplica a:

  • Asignaciones familiares para trabajadores en relación de dependencia del sector público y privado.
  • Monotributistas, beneficiarios del seguro de desempleo y de la Ley de Riesgos del Trabajo.
  • Jubilados y pensionados del SIPA, pensiones no contributivas y PUAM.
  • Titulares de la AUH y de la Asignación por Embarazo.

La norma ratifica un punto sensible del esquema vigente: si uno de los integrantes del grupo familiar supera un ingreso individual de $2.722.595, el hogar queda excluido del cobro, aun cuando la suma total familiar no exceda el tope general. Es un criterio que refuerza el carácter selectivo del sistema y genera efectos de “salto” entre quienes quedan apenas por encima o por debajo del umbral.

La actualización no incluye la Ayuda Escolar, que fue definida por separado mediante el decreto 115/2026, manteniendo su lógica de ajuste anual y no mensual.

Antecedentes y marco institucional

La medida se inscribe en la arquitectura normativa que combina la Ley 24.714 con los cambios introducidos en los últimos años al régimen de movilidad. Desde 2024, las asignaciones y los haberes previsionales se ajustan mensualmente en función de la inflación, reemplazando esquemas más rezagados.

En este contexto, la Resolución 55/2026 no crea beneficios nuevos ni modifica el diseño del sistema, sino que actualiza parámetros para sostener el poder adquisitivo relativo de las prestaciones. El problema de fondo que busca administrar es conocido: evitar que la inflación licúe las asignaciones, sin desbordar el gasto social ni perder focalización.

Impacto económico: alivio parcial y efectos distributivos

Desde el punto de vista económico, el impacto es acotado pero extendido:

  • Ingresos familiares: el aumento acompaña la inflación del mes previo, pero no implica una mejora real del poder de compra.
  • Consumo: el refuerzo ayuda a sostener gastos básicos en hogares de ingresos medios y bajos, con impacto marginal en el mercado interno.
  • Costos fiscales: el ajuste incrementa el gasto en prestaciones, aunque dentro de una lógica de actualización automática ya prevista.
  • Efectos distributivos: los topes actualizados pueden dejar fuera a familias con ingresos apenas superiores al umbral individual, un punto que suele generar tensiones en el sistema.

No hay efectos directos sobre inversión o empleo, pero sí una incidencia indirecta en la estabilidad de ingresos de sectores con alta propensión al consumo.

Señales políticas: continuidad y administración del gasto social

La resolución envía una señal de continuidad. El Gobierno mantiene el esquema de ajustes mensuales por inflación, sin introducir discrecionalidad ni cambios estructurales. No es una expansión del sistema, pero tampoco un recorte: es una administración técnica del gasto social, alineada con el objetivo de previsibilidad.

Al mismo tiempo, el mantenimiento de topes individuales estrictos refuerza una lógica de focalización, que busca concentrar recursos en los hogares de menores ingresos y contener el costo fiscal.

Qué mirar hacia adelante

En los próximos meses, el impacto real dependerá de dos variables: la velocidad de la inflación y la evolución de los ingresos formales. Si los salarios nominales siguen ajustándose por debajo de los precios, más hogares podrían mantenerse dentro del sistema. Si ocurre lo contrario, los topes —aunque actualizados— pueden volver a actuar como barrera. Ese cruce entre inflación, salarios y umbrales será la clave para medir el alcance efectivo de esta actualización.

Compartí esta noticia !

Turismo internacional: enero arrancó con déficit de visitantes y una salida masiva al exterior

Compartí esta noticia !

El turismo internacional abrió 2026 con un dato que funciona como termómetro económico y social: la “cuenta” de viajeros quedó en rojo. En enero, Argentina registró un saldo negativo de 1.272,4 miles de visitantes internacionales, resultado de un desbalance entre los ingresos de no residentes y las salidas de residentes.

La cifra no es un matiz estadístico: marca que, en pleno mes pico de vacaciones, viajaron al exterior muchos más argentinos de los que ingresaron al país, un fenómeno que suele leerse como combinación de incentivos cambiarios, estrategias de consumo y dinámica regional (especialmente con destinos limítrofes).

La “cuenta” del mes: entraron 1,07 millones, salieron 2,34 millones

El informe del INDEC detalla que ingresaron 1.070,8 miles de visitantes no residentes por todas las vías (aérea, terrestre y fluvial/marítima), de los cuales 682,0 miles fueron turistas y 388,9 miles excursionistas.

En paralelo, las salidas al exterior incluyeron 2.343,2 miles de visitantes residentes, con 1.764,1 miles de turistas y 579,2 miles de excursionistas.

La consecuencia fue un rojo doble: el saldo negativo total se explicó por -1.082,1 miles de turistas y -190,3 miles de excursionistas. Dicho de otra forma: incluso descontando a quienes cruzaron sin pernocte, el déficit principal provino del turismo “pleno”.

Un dato clave: la mayor parte del turismo emisivo se fue a países limítrofes

El informe aporta una señal potente sobre el patrón de salida: el 84,6% del turismo emisivo se dirigió a países limítrofes, con Brasil (32,5%) y Chile (19,1%) como destinos principales.

Ese mapa se confirma en el desglose por país/destino: Brasil concentró 573,5 miles de turistas residentes y Chile 336,4 miles, en un mes donde el total de turismo emisivo (residentes) fue de 1.764,1 miles.

La lectura es directa: el verano consolidó una salida regional intensa, típicamente asociada a viajes de corta/mediana distancia, cierta elasticidad del consumo turístico y facilidad operativa de cruce fronterizo.

Por dónde se movió la marea: terrestre para salir, aérea para entrar

La estructura por vías también deja una foto nítida.

  • Para el turismo emisivo (residentes), predominó la vía terrestre (56,7%), seguida de la aérea (33,5%) y la fluvial/marítima (9,8%).
  • Para el turismo receptivo (no residentes), el mayor peso lo tuvo la vía aérea (48,8%), luego la terrestre (39,6%) y la fluvial/marítima (11,6%).

En cantidades, el detalle de enero muestra que el turismo emisivo por vía terrestre alcanzó 1.000,3 miles de turistas (con una caída interanual de -22,2%), mientras que por vía aérea fueron 591,1 miles (con suba interanual de 26,7%).

Del lado receptivo, entraron 332,7 miles de turistas por vía aérea (suba interanual 13,4%) y 270,4 miles por vía terrestre (baja -8,7%).

El resultado es una asimetría funcional: la Argentina recibe relativamente más por aire y “pierde” más por tierra, algo esperable cuando el motor de salida son países cercanos.

¿Quiénes llegaron? Europa y Brasil al frente del receptivo

En el turismo receptivo de enero, el INDEC señala que Europa representó 19,5% y Brasil 19,4% de los turistas no residentes, mientras que Estados Unidos y Canadá aportaron 15,4%.

En valores absolutos, Europa sumó 133,0 miles de turistas (variación interanual 5,2%) y Brasil 132,1 miles (variación -2,0%). El mayor salto, sin embargo, aparece en Estados Unidos y Canadá: 104,8 miles, con 25,3% interanual.

Aquí hay un indicio relevante para el negocio: mientras la región sostiene volumen, los mercados de mayor gasto potencial muestran señales de recuperación, al menos en el ingreso aéreo.

El déficit de turistas no es solo un número: es una pista sobre precios relativos y consumo

En enero, el turismo emisivo total cayó -8,5% interanual y aun así el saldo fue fuertemente negativo. Eso sugiere una ecuación donde la brecha entre quienes salen y quienes entran sigue siendo amplia, incluso con bajas interanuales. La clave está en el “tamaño” de cada flujo: 2,34 millones de salidas vs 1,07 millones de ingresos.

Para el sector privado, el dato funciona como alerta y como brújula: el mercado local turístico compite, mes a mes, con alternativas externas (sobre todo regionales) que pueden resultar más “atractivas” según precios relativos, conectividad y percepción de valor. Para el Estado, es una señal útil para calibrar promoción, conectividad y estrategias de captación.

Lo que deja enero: un verano con saldo en rojo y una región como gran protagonista

El informe del INDEC, publicado el 26 de febrero de 2026, confirma que el primer gran mes del año no arrancó con un “boom” receptivo que compense la salida de residentes. La historia del mes se resume así: déficit de visitantes, déficit de turistas y una fuerte gravitación de Brasil y Chile como destinos.

Y en turismo, cuando la balanza se inclina tanto, rara vez es casualidad: suele ser la economía, los precios y la logística diciendo en voz alta hacia dónde se mueve la demanda.

Compartí esta noticia !

La actividad económica revirtió la caída de 2024 y terminó 2025 con un crecimiento del 4,4%

Compartí esta noticia !

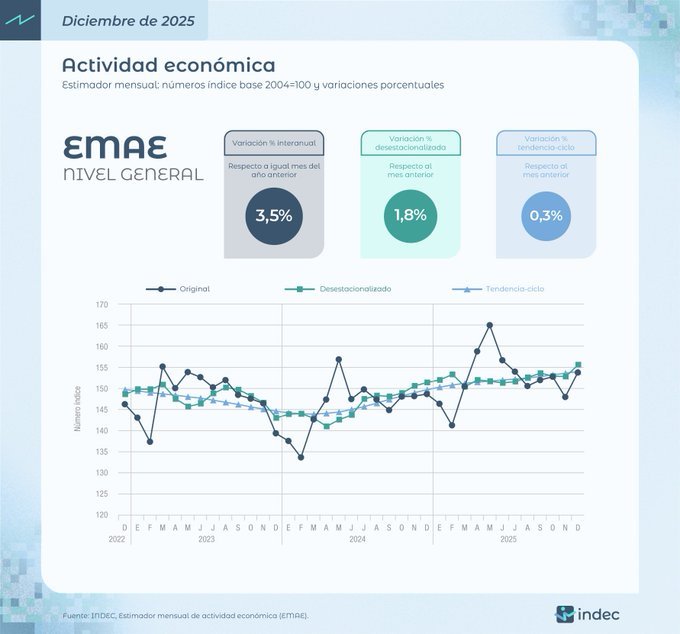
La economía argentina cerró 2025 con una señal clara de recuperación. La actividad económica registró un crecimiento anual del 4,4%, impulsada por un fuerte desempeño en diciembre, mes en el que el Estimador Mensual de Actividad Económica (EMAE) mostró un avance del 1,8% respecto de noviembre y una suba interanual del 3,5%, de acuerdo con los datos difundidos por el Instituto Nacional de Estadística y Censos. El resultado consolida un cambio de tendencia frente a 2024, año que había cerrado con una contracción del 1,8%, y deja un diferencial positivo de 2,6 puntos porcentuales entre ambos períodos.

Un cierre de año en alza y un balance anual positivo

El repunte de diciembre fue determinante para consolidar el resultado anual. El EMAE mostró una mejora generalizada en buena parte del entramado productivo, con once de los sectores que componen el indicador registrando subas en el último mes del año. En términos interanuales, el avance del 3,5% confirmó que la actividad logró sostener una dinámica expansiva hacia el cierre de 2025, mientras que la variación mensual del 1,8% evidenció una aceleración respecto de noviembre.

Con estos registros, el crecimiento acumulado del 4,4% en todo 2025 marca un quiebre frente al desempeño del año previo y se posiciona como uno de los principales datos macroeconómicos del período. El contraste con 2024 —cuando la economía había retrocedido 1,8%— refuerza la lectura de un ciclo de recuperación, aunque con diferencias sectoriales significativas.

El motor del agro y el contraste con la industria y el comercio

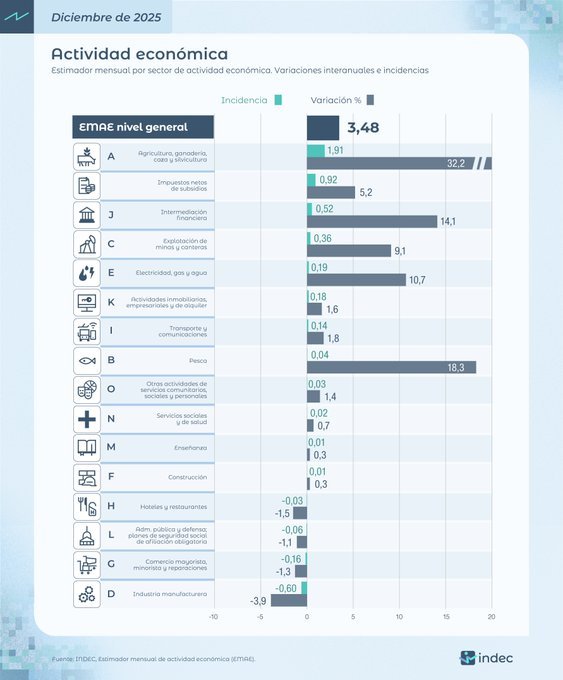
Entre los sectores con mejor desempeño en diciembre se destacó con amplitud Agricultura, ganadería, caza y silvicultura, que creció un 32,2% interanual. Según el informe oficial, el resultado estuvo impulsado por una “histórica producción de trigo”, tanto en volumen como en promedio, lo que convirtió al agro en el principal motor del EMAE en el cierre del año.

Sin embargo, el informe también expone tensiones dentro de la estructura productiva. Industria manufacturera registró una caída del 3,9% interanual, mientras que Comercio mayorista, minorista y reparaciones retrocedió un 1,3%. En conjunto, estos dos sectores le restaron 0,8 puntos porcentuales a la variación del EMAE de diciembre, reflejando que la recuperación no fue homogénea y que persisten desafíos en ramas clave vinculadas al consumo y la producción industrial

El crecimiento del 4,4% en 2025, con un cierre de año en expansión, aporta una señal relevante en términos macroeconómicos e institucionales. Por un lado, confirma la capacidad de algunos sectores —en especial el agro— para traccionar la actividad en un contexto de recuperación. Por otro, deja en evidencia que la industria y el comercio aún enfrentan restricciones que limitan un rebote más equilibrado.

De cara a los próximos meses, el desempeño del EMAE plantea un escenario mixto: una economía que logró dejar atrás la contracción del año previo, pero que todavía requiere consolidar la recuperación en sectores estratégicos para sostener el crecimiento y ampliar su impacto sobre el empleo y el consumo.

emae_02_26 by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin