inflacion

El dólar oficial rebota luego de tres jornadas en baja

Compartí esta noticia !

El dólar oficial sube tras acumular su tercera rueda consecutiva en descenso. A nivel mayorista, la divisa opera a $1.474 y avanza desde su menor valor desde el 23 de junio. 

El mercado recalibró las bandas cambiarias tras conocerse el dato de inflación de junio, del 1,9 por ciento.

El tipo de cambio minorista en el Banco Nación se vendió a $1.495, mientras el promedio de entidades que realiza el BCRA se ubica a $1.496,44. 

Por su parte, el MEP avanza a $1.513,39, pero el CCL cae a $1561,35 mientras que el blue se ubica en $1.530.

El descenso del tipo de cambio coincidió con una nueva intervención compradora del Banco Central, que continúa fortaleciendo sus reservas internacionales. 

La autoridad monetaria ya adquirió US$ 570 millones en julio, tras sumar US$ 280 millones el lunes, una de las compras diarias más importantes del año. 

En lo que va de 2026, las adquisiciones de divisas superan los US$ 11.700 millones.

La baja también se reflejó en el mercado minorista. 

En el Banco Nación, el dólar cerró en $1.495 para la venta, diez pesos por debajo de la jornada anterior. 

Según el promedio informado por el Banco Central, la cotización minorista finalizó en $1.500,76.

En tanto, el dólar blue cayó $5 y terminó la jornada en $1.520, con una baja acumulada de 0,7% en lo que va del año.

Compartí esta noticia !

Lo que la crisis brasileña de la yerba mate me hace pensar sobre el mercado argentino

Compartí esta noticia !

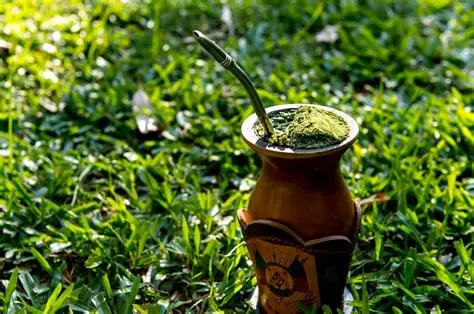
Por Martín Gómez – Leyendo el reciente artículo de Embrapa Florestas sobre la situación del sector yerbatero en Brasil, me surge una hipótesis que quiero poner a prueba con datos. El diagnóstico que hacen los investigadores es contundente: el precio pagado al productor brasileño cayó 26,5% en términos nominales entre 2022 y 2026 (de R$17,00/@ a R$12,50/@), mientras los costos de cosecha, comercialización y transporte subieron 78,3% en un período en que la inflación acumulada en Brasil fue de aproximadamente 39,6%.

El productor brasileño está siendo presionado desde los dos extremos de la ecuación —precio y costo— a un ritmo que casi duplica la inflación general.

Lo que más me llama la atención es la explicación que dan sobre el origen de ese excedente de oferta: descartan explícitamente el término “supersafra”. No es un salto productivo, sino la recuperación de yerbales que venían golpeados por la sequía (tanto en Brasil como en Argentina) sumada a la entrada en producción de plantíos sembrados antes de la pandemia, que recién ahora maduran.

Esto importa porque distingue un excedente coyuntural —que se corrige cuando la demanda lo absorbe— de uno más estructural, vinculado a mayor superficie en producción. Embrapa advierte que esta presión podría sostenerse en los próximos años, aunque también deja entrever que los primeros indicios sugieren que la curva de retorno podría empezar a revertirse.

Mi hipótesis: si Brasil tiene este nivel de presión a la baja en sus propios precios, con un tipo de cambio relativamente estable, podría repetirse un escenario similar al de años anteriores, donde una entrada significativa de yerba canchada o molida brasileña al mercado argentino terminó presionando aún más la situación de los productores locales. Quiero ver qué dicen los datos recientes del sector en Argentina para validar o no esto.

Lo que muestran los datos argentinos

La cadena yerbatera argentina viene reportando, en paralelo, un deterioro sostenido en varios indicadores. Vale la pena ordenarlo cronológicamente para entender cuándo se empezó a agudizar:
 Fines de enero 2026: productores de Misiones amenazan con desabastecimiento, reclamando que el precio de la hoja verde recibido (entre $250 y $300/kilo) está muy por debajo del valor histórico de referencia (equivalente a unos $700 al tipo de cambio actual).
 Marzo 2026: distintas fuentes (Página/12, El Miércoles Digital) reportan acuerdos de precio de referencia ($270-$400) que excluyeron a productores primarios de la negociación, y denuncias de pérdida de calidad asociada a la presión de precios.
 Mayo 2026: el informe de CEPA sobre el primer trimestre del año marca el peor ratio histórico desde 2019 entre lo que recibe el productor y el precio de góndola (11,6% promedio trimestral), con casos puntuales de venta por debajo del costo de producción.
 Coincidiendo con esta ventana temporal, en noviembre de 2025 había entrado en vigencia el Decreto 812/2025, que modificó las facultades del INYM en materia de precios de referencia. La coincidencia temporal entre esa norma y la profundización del deterioro de precios es señalada por varios de los actores consultados en estas notas, aunque no es el único factor en juego ni hay todavía un análisis que aísle su peso relativo frente a otras variables (tipo de cambio, costos, oferta regional).
 Mayo-junio 2026: la nota de Economis sobre los primeros cinco meses del año describe una caída simultánea —poco habitual— en producción, consumo interno (-3% interanual) y comercialización total, con el dato adicional de que, por primera vez, el Ministerio de Desregulación recibió a representantes de la cadena yerbatera para evaluar el impacto del esquema actual.

¿Qué dice esto sobre mi hipótesis de importación brasileña?

Acá el dato más fino que encontré, del informe CEPA sobre el primer trimestre 2026: las importaciones de yerba cayeron 50% interanual respecto a 2025.

A primera vista, esto contradice la hipótesis de una nueva ola importadora. Pero hay dos matices que la sostienen parcialmente: Primero, ese 50% de caída es relativo a un 2025 que venía con importaciones muy elevadas (+125% versus 2023). El nivel de 2026, aun cayendo, sigue 103,1% por encima de los valores de 2023 — el canal importador está estructuralmente más abierto que antes de 2024, no se cerró. Segundo —y este es el dato que más sostiene mi hipótesis—: dentro de ese volumen menor, la participación de Brasil como origen subió de 70,3% (medido a octubre 2025) a 86,9% en el primer trimestre de 2026, mientras Paraguay retrocedió a 13,1%.

Esto es coherente con lo que plantea el informe de Embrapa: si el productor brasileño tiene más excedente y más presión interna a la baja, se vuelve comparativamente más competitivo como origen exportador hacia mercados vecinos, ganando terreno sobre Paraguay incluso con un volumen total importado menor. 2 Conclusión: validación parcial, y la necesidad de seguir monitoreando

Mi hipótesis inicial —que viene una ola de importación masiva de yerba brasileña que va a presionar fuerte al productor argentino— no se confirma todavía en magnitud (el volumen importado está cayendo, no subiendo), pero sí se confirma en dirección: Brasil está ganando participación relativa como origen de lo que se importa, en un contexto donde su propio sector reporta presión de precios y excedente de oferta. Es una señal a vigilar, no una conclusión cerrada.

Lo que sí queda claro es que ambos países —Brasil y Argentina— están atravesando, en paralelo y con mecanismos no necesariamente idénticos, una fase de fuerte compresión de rentabilidad para el productor primario.

En Argentina coincide temporalmente con cambios en el esquema regulatorio del INYM, pero también con factores de oferta, tipo de cambio y dinámica de consumo interno que conviene seguir desagregando antes de atribuir el fenómeno a una sola causa.

Lo que me parece más productivo, en lugar de quedarme en el diagnóstico, es pensar qué puede hacer la cadena de valor mientras se sigue monitoreando esta tendencia:

Seguimiento que vale la pena sostener en el tiempo:
 Informes mensuales de CEPA / INYM sobre importaciones (volumen y origen Brasil/Paraguay), para ver si la caída de volumen se revierte en los próximos meses.
 Evolución de precios pagados al productor en Brasil (Embrapa, CEPEA) versus Argentina, para detectar si la brecha se achica o se amplía.
 Tipo de cambio real bilateral Argentina-Brasil, variable clave para la competitividad de las importaciones. Líneas de acción posibles desde los actores de la cadena, independientemente de cómo evolucione el contexto regulatorio o cambiario:
 Agregado de valor en origen: avanzar en nuevas presentaciones demás valor (despalada, formatos premium, dosis individuales) que diferencien el producto del commodity a granel y lo saquen de la competencia directa por precio.
 Certificación de origen y calidad: fortalecer denominaciones de origen, sellos de trazabilidad y certificaciones (orgánico, comercio justo, sustentabilidad) que permitan capturar mejores precios en mercados que valoran ese atributo, tanto interno como de exportación.
 Acceso directo a mercados de exportación: el crecimiento exportador reciente (liderazgo global recuperado en 2025, apertura de China) muestra que hay demanda dispuesta a pagar mejor por el producto argentino afuera; achicar la distancia entre el pequeño productor y esos canales de exportación —vía cooperativas u otros esquemas asociativos— podría captar parte de ese valor que hoy queda en eslabones intermedios.
 Reducción de intermediación que no agrega valor: identificar en qué tramos de la cadena el margen se concentra sin una contraprestación clara de valor agregado (logística, financiamiento de plazos extendidos, etc.) y evaluar esquemas de comercialización más directos entre el productor y la industria o el consumidor final.
 Incentivos a la mejora de calidad en origen: dado que la calidad del producto en estado de hoja verde y canchada define buena parte del valor final, sostener o ampliar los programas de asistencia técnica (manejo, secado, estacionamiento) ayuda a que el productor capture una porción mayor del precio final por la vía de la diferenciación, no solo del volumen.

En síntesis: hay una hipótesis parcialmente validada sobre la presión brasileña, una crisis de rentabilidad del productor que coincide en el tiempo con varios factores simultáneos, y una agenda de trabajo para la cadena de valor que no depende de cómo se resuelva la discusión regulatoria, sino de seguir construyendo valor agregado en origen.

Martín Gómez, sommelier creador de Mate Perfecto e impulsor del Mundial de la Yerba Mate

Compartí esta noticia !

La inflación mayorista se desaceleró al 2,5% en mayo

Compartí esta noticia !

La inflación mayorista se desaceleró en mayo al 2,5% y aumentó 34,5% contra el mismo mes del último año, según informó el Instituto Nacional de Estadística y Censos (INDEC).

Este incremento se dio como consecuencia de la suba de 2,5% en los “Productos nacionales” y de 3,1% en los “Productos importados”.

En el período enero-mayo, el índice de precios internos al por mayor (IPIM) subió 11,4% contra el mismo período de 2025.

Así, la inflación mayorista se desaceleró 2,7 puntos porcentuales (p.p.) respecto a abril, aunque quedó por encima de la inflación minorista (2,1%) por 0,6 p.p.

Dentro de los “Productos nacionales”, las divisiones con mayor incidencia en el IPIM fueron “Sustancias y productos químicos” (0,65 p.p.); “Energía eléctrica” (0,25 p.p.); “Productos refinados del petróleo” (0,24 p.p.); “Alimentos y bebidas” (0,22 p.p.); y “Petróleo crudo y gas” (0,22 p.p.).

Por otra parte, el nivel general del índice de precios internos básicos al por mayor (IPIB) mostró un aumento de 2,7% en el mismo período, explicado por la suba de 2,7% en los “Productos nacionales” y de 3% en los “Productos importados”.

La inflación de mayo fue de 2,1% y se desaceleró por segundo mes consecutivo

El nivel general del índice de precios básicos del productor (IPP) también registró el mismo aumento en mayo, donde los “Productos primarios” (2,4%) y los “Manufacturados y energía eléctrica” (2,8%) explicaron el alza.

El ministro de Economía, Luis Caputo, detalló que el IPIM “mide la evolución promedio de los precios de los bienes de origen nacional e importado ofrecidos en el mercado interno”, en donde los precios observados, salvo excepciones, “corresponden al día 15 de cada mes”.

Compartí esta noticia !

El FMI convalida el desembolso, pero audita el “termómetro”: exige actualizar el IPC y modernizar el INDEC

Compartí esta noticia !

La aprobación de la segunda revisión del programa con el Fondo Monetario Internacional (FMI) y el consecuente desembolso de US$ 1.000 millones no llegaron con un cheque en blanco. En su último staff report, el organismo multilateral de crédito introdujo una advertencia técnica de calado estructural: la arquitectura estadística de la Argentina —el “termómetro” con el que se mide la estabilización— presenta signos de obsolescencia que podrían estar distorsionando la lectura de la desinflación y de las cuentas nacionales.

Para el staff técnico que dirige Kristalina Georgieva, la consolidación del proceso de desinflación es una condición necesaria, pero no suficiente, si no se cuenta con un herramental de medición que refleje la economía real del 2026 y no la de hace dos décadas.

La canasta del 2004 en una economía de 2026: El diagnóstico de obsolescencia

El punto de fricción central radica en la “prolongada demora” para actualizar la metodología del Índice de Precios al Consumidor (IPC). Actualmente, el indicador se rige por una estructura de consumo basada en la Encuesta Nacional de Gastos de los Hogares (ENGHo) de 2004/2005, lo que el Fondo califica como una “metodología desactualizada y menos representativa”.

El plan original del INDEC preveía migrar hacia la canasta de 2017/2018 a comienzos de este año, incorporando servicios digitales, nuevas modalidades de consumo y una ponderación de precios relativos más fidedigna. Sin embargo, tras la salida de Marco Lavagna y la asunción de Pedro Lines al frente del organismo bajo la órbita de Luis Caputo, el cronograma de actualización quedó en un limbo técnico.

Según el documento del Fondo, la nueva medición se publicará recién “una vez que el proceso de desinflación esté firmemente consolidado”. No obstante, el organismo advierte que la calidad de los datos es un pilar de la credibilidad del programa económico: Cuentas Nacionales: El FMI detecta limitaciones en precisión y desagregación debido a un “año base obsoleto”. Sector Externo: Existen restricciones críticas en la disponibilidad de datos devengados fuera del comercio de bienes, con rezagos que dificultan el monitoreo en tiempo real de la balanza de pagos.

Más allá de la aritmética, el Fondo apunta a la Gobernanza de Datos. El staff report insta al Gobierno a avanzar en un marco institucional “modernizado” para el INDEC. Esto implica retomar el debate sobre una nueva Ley de Estadística que otorgue mayor autarquía al organismo, blindando la producción de datos de las alternancias políticas y las urgencias del Ministerio de Economía.

En este sentido, el Fondo se ofreció formalmente para “continuar brindando asistencia técnica” que permita alinear las estadísticas oficiales con las mejores prácticas internacionales, un mensaje que en el lenguaje diplomático del organismo suele leerse como una observación sobre la necesidad de mayor transparencia e independencia técnica.

El “Trípode” de Reformas: Cepo, Tributos y Previsión

Aunque el informe destaca la marcada desaceleración de la inflación y proyecta un escenario de crecimiento moderado —condicionado por la disciplina fiscal—, el FMI recordó que el éxito del programa de mediano plazo no depende solo de la licuación o el ajuste, sino de reformas de fondo.

El organismo solicitó flexibilización del esquema cambiario: Una hoja de ruta clara para el desarme del “cepo” y la unificación del mercado de cambios. Reforma Tributaria: Simplificación del sistema para reducir la informalidad y mejorar la eficiencia recaudatoria. Y reforma Previsional: Un rediseño que garantice la sostenibilidad del sistema ante la transición demográfica.

    El FMI ha pasado de la fase de “bombero” a la de “auditor”. El desembolso de los mil millones de dólares estabiliza las reservas en el corto plazo, pero la exigencia de modernizar el INDEC sugiere que el Fondo busca que la baja de la inflación sea validada por un sistema estadístico incuestionable. Para el management económico argentino, el reto será actualizar el “termómetro” sin que ello implique una corrección al alza de la inflación percibida en la transición hacia la nueva metodología.

    Informe FMI sobre Argentina 2026 by CristianMilciades

    Compartí esta noticia !

    Supermercados: el consumo volvió a caer y la caja se sostiene con crédito

    Compartí esta noticia !

    En marzo, los supermercados facturaron $2,464 billones, un 20,5% más que un año atrás. Pero el dato nominal queda por debajo de la inflación implícita del propio sector: a precios constantes, las ventas cayeron 5,1% interanual y acumularon una baja de 3,1% en el primer trimestre. La foto es clara: la caja crece en pesos, pero el volumen de consumo retrocede.

    El informe del INDEC revela además un mercado prácticamente estancado contra febrero: la serie desestacionalizada mostró una variación negativa cercana a 0,0%, mientras la tendencia-ciclo también quedó sin tracción. No hay derrumbe mensual, pero tampoco rebote: el consumo masivo permanece en una meseta baja.

    La señal más política del informe está en los medios de pago. La tarjeta de crédito concentró el 44,9% de las ventas, con $1,107 billones. El débito quedó en 24,8%, el efectivo en apenas 16,6% y otros medios -billeteras virtuales, QR y similares- ya explican 13,7%. En otras palabras: el changuito se financia cada vez más.

    Supermercados: las claves de marzo 2026

    Fuente: INDEC, Encuesta de Supermercados

    Indicador Dato Lectura económica
    Ventas reales -5,1% Caída interanual del consumo en volumen
    Acumulado enero-marzo -3,1% Primer trimestre negativo
    Facturación nominal $2,464 billones Sube en pesos, pero no alcanza para sostener volumen
    Tarjeta de crédito 44,9% El consumo cotidiano se financia
    Personal ocupado -2,3% Menos empleo en el sector supermercadista
    Misiones $29.319 millones 1,2% del total nacional

    Por rubros, la mayor suba nominal fue en carnes, con 41,9% interanual, seguida por panadería, 27%; alimentos preparados y rotisería, 25%; y almacén, 22,7%. En el otro extremo, electrónicos y artículos para el hogar cayeron 7,2% nominal, una señal fuerte de retracción en bienes durables.

    Misiones vendió $29.319 millones en supermercados durante marzo, con una suba nominal de 21,4% interanual y una participación de 1,2% en el total nacional. La provincia registró apenas 17 bocas de expendio relevadas, pero mostró una venta promedio por local de $1.724 millones, una de las más altas del país. Sin embargo, el ticket promedio fue bajo: $19.095 por operación, muy por debajo del promedio nacional de $35.817.

    El costado laboral también muestra ajuste: el personal ocupado fue de 96.782 asalariados, una caída de 2,3% interanual. Los cajeros, administrativos, repositores y otros puestos no jerárquicos bajaron 2,6%. La actividad vende menos en volumen y emplea menos personal, aunque los costos laborales crecieron 22,1% nominal.


    Compartí esta noticia !

    Categorías

    Solverwp- WordPress Theme and Plugin