INFLACIÓN

La pobreza entró por otra puerta de la mano de los problemas laborales

Compartí esta noticia !

Por Laura Caullo – Federico Belich, Fundación Mediterrana. La cantidad de pobres y de indigentes volvió a aumentar en el primer semestre de 2026, después de tres semestres consecutivos de caída. La incidencia de la pobreza venía bajando desde el pico de 52,9% registrado en el primer semestre de 2024. Pasó a 38,1% en el segundo semestre de ese año, a 31,6% en el primero de 2025 y cerró 2025 en 28,2%, el registro más bajo desde el primer semestre de 2018. Esa mejora se detuvo, tal como anticipamos en marzo en la columna. 

Según los datos difundidos hoy por el INDEC, la pobreza alcanzó al 32,3% de las personas, equivalente a 15 millones, en el primer semestre de 2026, mientras que la indigencia llegó al 7,5%, unas 3,5 millones de personas. Frente al segundo semestre de 2025, esto implica que alrededor de 1,9 millones de personas cayeron bajo la línea de pobreza y cerca de 538 mil pasaron a no cubrir siquiera la canasta alimentaria básica. 

La pobreza volvió así a estar levemente por encima del nivel de un año atrás (31,6% en el primer semestre de 2025). Sin embargo, no se trata de un regreso a los niveles críticos de inicios de 2024, sino de un retroceso que borró la mejora conseguida durante el último año. La indigencia muestra una dinámica similar. El deterioro del último semestre revirtió parte de la mejora previa, aunque todavía permanece lejos del máximo de 18,1% registrado en el primer semestre de 2024. 

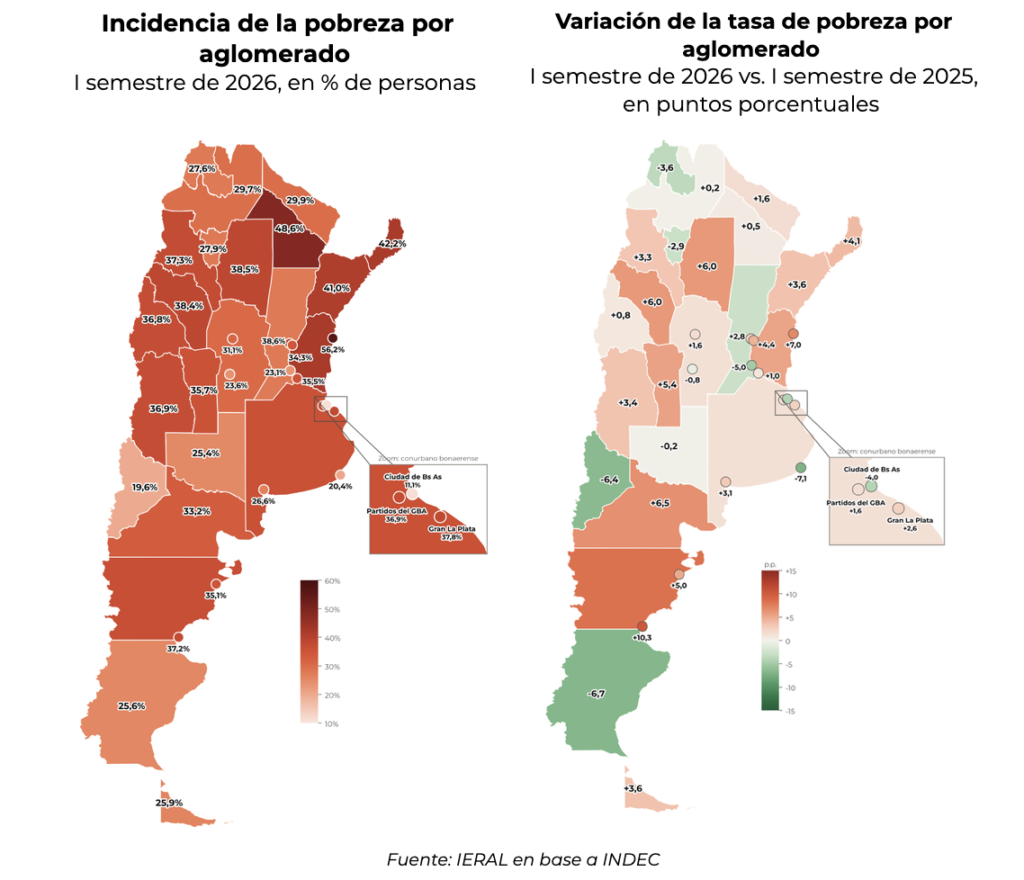
En el mapa de incidencia, el contraste es muy fuerte. Concordia registró la tasa más alta, con 56,2% de su población bajo la línea de pobreza, seguida por Gran Resistencia (48,6%), Posadas (42,2%) y Corrientes (41,0%). En el otro extremo, CABA presentó la menor incidencia (11,1%), seguida por Neuquén-Plottier (19,6%) y Mar del Plata (20,4%). Gran Córdoba se ubicó en 31,1%, ligeramente por debajo del promedio nacional de los aglomerados relevados. 

La comparación con un año atrás muestra una heterogeneidad todavía mayor. Mientras algunos aglomerados registraron aumentos importantes, como Comodoro Rivadavia – Rada Tilly (+10,3 puntos porcentuales), Concordia (+7,0 p.p.), Viedma – Carmen de Patagones (+6,5 p.p.), Santiago del Estero – La Banda y La Rioja (+6,0 p.p. en ambos casos), otros mostraron reducciones significativas. Entre estos últimos se destacan Mar del Plata (-7,1 p.p.), Río Gallegos (-6,7 p.p.), Neuquen – Plottier (-6,4 p.p.) y Gran Rosario (-5,0 p.p.). Gran Córdoba, por su parte, aumentó 1,6 puntos porcentuales respecto del primer semestre de 2025. 
El problema ya no son los precios, son los ingresos

Al inicio de la actual gestión, la inflación era señalada por la población como el principal problema de la economía, y en ese frente el avance fue significativo. Hoy, el principal límite aparece en el mercado laboral. El empleo asalariado privado formal pierde terreno frente al trabajo informal y por cuenta propia, una tendencia de larga data que se profundizó en los últimos años. Y esto importa especialmente para la pobreza, porque el trabajo explica, en promedio, 8 de cada 10 pesos que ingresan a los hogares. 

Pero el impacto no es igual para todos. En los hogares de menores ingresos, las transferencias tienen un peso mayor y pueden amortiguar el deterioro de los ingresos laborales. A medida que se avanza hacia los deciles de mayores ingresos, la dependencia del trabajo aumenta y ese margen de protección se reduce. Por eso, cuando el mercado laboral se debilita, el efecto alcanza también a hogares que tradicionalmente se ubicaban por encima de la línea de pobreza. 

Los datos de ingresos muestran esta tensión, sobre todo en el último semestre, que es el período en el que sube la pobreza. En el primer trimestre de 2026, mientras la canasta básica total (CBT) subió 10,9% y la canasta básica alimentaria (CBA) 13,3%, los ingresos nominales quedaron claramente por detrás: el de los asalariados registrados avanzó apenas 4,1%, el de los independientes 5,6% y la AUH 7,8%. Solo los asalariados no registrados (+12,2%) le ganaron a la CBT, aunque no a la CBA. 

A esta dinámica se suma el cambio en la composición del empleo. En el último semestre, la caída del empleo asalariado formal (-1,6%, -101 mil personas) fue más que compensada por el aumento del trabajo por cuenta propia (+3,4%, +177 mil) y del empleo asalariado informal (+3,1%, +168 mil). Es decir, se crearon puestos, pero de menor calidad: aunque los asalariados no registrados fueron los que más aumentaron sus ingresos en el período, en nivel tanto ellos como los cuentapropistas siguen ganando menos que un asalariado registrado (47% y 26% menos, respectivamente). Así, el deterioro no pasa solo por cuánto crecen las remuneraciones, sino también por el tipo de empleo que las genera. La combinación de ambos factores ayuda a explicar por qué, aun con una inflación más baja, la pobreza volvió a aumentar. 

La pobreza avanza entre quienes están en edad de trabajar

El aumento de la pobreza se concentró principalmente en edades con fuerte participación en el mercado de trabajo. Casi la mitad de las nuevas personas en situación de pobreza  (919 mil) tiene entre 30 y 64 años. Le siguen los jóvenes de 15 a 29 años, con 481 mil personas más. En conjunto, ambos grupos suman cerca de un 1,4 millón de personas, unas 7 de cada 10 del aumento del último semestre.  

En términos relativos, el mayor aumento se produjo entre los mayores de 65 años. La cantidad de personas pobres en este grupo creció 55% en un semestre y la de indigentes, 60%. Son variaciones elevadas sobre una base baja, ya que históricamente se trata del grupo con menor incidencia de pobreza dada la amplia cobertura previsional. Aun así, el deterioro constituye una señal de alerta sobre la evolución de los ingresos previsionales frente a las canastas. 

En el otro extremo, los niños de 0 a 14 años registraron el menor aumento relativo (+4% en pobreza), pero un aumento importante en indigencia (+21%), posiblemente por el fuerte aumento de la CBA. 

La clase media, la más castigada

El análisis por deciles completa el diagnóstico. En el último año, los ingresos per cápita de los tres deciles más bajos crecieron entre 36,5% y 43,5%, por encima tanto de la CBT (31,3%) como de la CBA (35,9%), apoyados en el mayor peso de las transferencias. En los sectores medios, en cambio, la situación fue distinta: entre los deciles 5 y 8, los ingresos aumentaron entre 27,4% y 30,5%, por debajo de ambas canastas. 

Es el retrato de una clase media que depende más del ingreso laboral y menos de las transferencias, y que por eso cuenta con menos herramientas para amortiguar el deterioro cuando esos ingresos pierden frente a las canastas. Aunque en su mayoría se ubican por encima de la línea de pobreza, esa pérdida de poder adquisitivo reduce su margen: para los hogares más próximos al umbral, un retroceso relativamente pequeño puede alcanzar para cruzarlo. 

El desafío que sigue

Más allá del aumento del último semestre, hay un problema de fondo. Argentina lleva casi una década sin lograr perforar de manera sostenida niveles de pobreza cercanos al 30%. Desde que el INDEC retomó la medición comparable en 2016, el registro más bajo fue 25,7% en el segundo semestre de 2017. Desde entonces, la pobreza nunca volvió a ubicarse por debajo del 25%. 

Eso obliga a mirar más allá de las oscilaciones de corto plazo. Las transferencias pueden amortiguar el deterioro y la estabilidad de precios es una condición necesaria para proteger los ingresos, pero ninguna de las dos alcanza por sí sola para quebrar ese piso. 

Los datos de este semestre vuelven a poner al mercado laboral en el centro de la discusión. Para que la pobreza no solo vuelva a bajar, sino que logre romper ese piso que Argentina arrastra desde hace años, será necesario recuperar la capacidad del trabajo de generar ingresos suficientes y sostenibles. 

Compartí esta noticia !

Guía para entender cómo funciona la economía argentina en tiempos de inflación

Compartí esta noticia !

Hablar de Argentina y de inflación suele llevar rápidamente a una cifra mensual. Sin embargo, esa cifra es apenas la puerta de entrada. La inflación modifica salarios, crédito, consumo, contratos y decisiones de ahorro, mientras el tipo de cambio añade otra capa de complejidad.

El cambio reciente es considerable. Según el FMI, la inflación de cierre pasó de 117,8% en 2024 a 31,5% en 2025, y el organismo proyecta 25% para 2026. Al mismo tiempo, el PIB real creció 4,4% en 2025 y se proyecta un avance de 3,5% para 2026.

1. El primer paso: distinguir inflación de precios altos

La inflación no significa que todos los precios suban al mismo ritmo, sino que aumenta el nivel general de precios. Si baja del 10% al 2% mensual, los precios siguen subiendo, pero más lentamente. El FMI proyecta una inflación promedio del 30,4% para 2026 y del 25% al cierre del año.

Para los mercados financieros, una CFD trading platform puede mostrar rápidamente movimientos en determinados activos, pero la economía doméstica funciona con tiempos menos inmediatos. Una modificación del tipo de cambio, por ejemplo, puede trasladarse gradualmente a diferentes costos y afectar de manera desigual a empresas y consumidores.

Indicador202420252026*
Inflación de cierre117,8%31,5%25,0%
PIB real-1,3%4,4%3,5%
Inflación promedio219,9%41,9%30,4%

*2026 corresponde a proyecciones del FMI.

2. Por qué el dólar ocupa tanto espacio

El tipo de cambio tiene un peso especial en Argentina porque influye en el costo de productos importados, insumos y determinados bienes utilizados por las empresas. También puede modificar expectativas: si empresas y hogares anticipan una depreciación del peso, algunas decisiones de compra o fijación de precios pueden adelantarse.

Desde 2025 Argentina opera con un régimen de flotación entre bandas. El BCRA explica que, desde el 1 de enero de 2026, el piso y el techo de esas bandas se ajustan mensualmente según el último dato de inflación publicado por INDEC, con un rezago de dos meses. El sistema busca limitar movimientos extremos sin establecer un único precio rígido para el dólar.

Eso no significa que cada movimiento del dólar genere inflación automáticamente. El impacto depende de los costos, el producto y las expectativas, por lo que reducir la economía argentina a “subió el dólar” resulta demasiado simplista.

3. Tasas, dinero y política monetaria

El Banco Central utiliza la política monetaria para influir sobre las condiciones financieras y administrar la liquidez. Entre sus objetivos para 2026 señala continuar con el proceso de desinflación y mantener un sesgo monetario contractivo mientras la inflación observada permanezca por encima de la internacional.

Las tasas importan porque modifican el costo del crédito y el atractivo del ahorro. Una empresa puede retrasar una inversión si financiarla resulta demasiado caro, mientras un consumidor puede posponer una compra financiada. Millones de decisiones de este tipo terminan influyendo sobre la demanda y, por extensión, sobre la dinámica económica.

4. La parte menos visible: las expectativas

Una economía no funciona únicamente con datos del pasado. Las expectativas también influyen en decisiones presentes. Si una empresa espera costes más altos, ajusta sus precios. Un trabajador que ve venir la pérdida de poder adquisitivo puede pedir un aumento, y un consumidor que anticipa una subida de precio compra antes.


En Argentina, observar conjuntamente inflación, moneda, tasas y expectativas permite obtener una imagen mucho más completa que seguir una sola cotización. Durante una crisis, esta lectura resulta todavía más importante, porque un cambio brusco en una variable puede repercutir rápidamente sobre las demás. Analizar el contexto ayuda a distinguir entre una reacción temporal del mercado y una señal de un problema económico más profundo.

5. Qué indicadores conviene observar

  • Inflación mensual: muestra la velocidad reciente del aumento de precios.
  • Inflación interanual: compara los precios con los de doce meses atrás.
  • Inflación promedio: ayuda a evaluar la evolución durante todo el año.
  • Tipo de cambio: aporta información sobre condiciones cambiarias y expectativas.
  • Tasas de interés: influyen sobre crédito, ahorro e inversión.
  • Salarios reales: muestran si los ingresos avanzan por encima o por debajo de los precios.
  • Consumo: permite observar la capacidad de gasto de los hogares.
  • PIB: refleja la evolución de la producción agregada.
  • Resultado fiscal: ayuda a analizar la estrategia de estabilización.
  • Reservas internacionales: permiten evaluar la posición externa del Banco Central.
  • Expectativas: muestran cómo los agentes económicos anticipan el futuro.

6. Cómo interpretar una economía en desinflación

La palabra clave es velocidad. Si la inflación disminuye, no significa que los precios estén bajando: sólo están aumentando a un ritmo más lento. En una economía que ha sufrido períodos de hiperinflación, esta diferencia puede resultar prácticamente imposible de distinguir en la vida diaria. 

El escenario previsto por el FMI para 2026 combina una inflación de cierre del 25% con crecimiento real del 3,5%. El BCRA, por su parte, sitúa la desinflación y la estabilidad financiera entre sus principales objetivos para el año.

VariablePregunta útilQué permite observar
Precios¿A qué velocidad aumentan?Dinámica inflacionaria
Dólar¿Cómo se mueve?Condiciones cambiarias
Tasas¿Se encarece el crédito?Condiciones financieras
Salarios¿Superan a la inflación?Poder adquisitivo
PIB¿La producción crece?Actividad económica
Reservas¿Mejora la posición externa?Fortaleza financiera

Entender Argentina exige mirar el conjunto

La economía argentina no puede explicarse mediante una sola cifra. La inflación es el resultado visible de una dinámica en la que intervienen política monetaria, cuentas públicas, tipo de cambio, costos, expectativas, crédito y actividad económica.

Los datos actuales muestran una desaceleración importante frente a los niveles registrados en 2024, pero una inflación proyectada de 25% para finales de 2026 continúa siendo elevada. El desafío consiste en determinar si esa desaceleración puede mantenerse mientras la economía crece y recupera condiciones más previsibles.

FAQ: preguntas frecuentes

¿Una inflación más baja significa que los precios están bajando?

No. Significa que aumentan a un ritmo menor.

¿Por qué el dólar es tan importante?

Porque puede afectar determinados costos, importaciones y expectativas, aunque su impacto sobre los precios no es automático.

¿Qué hace el BCRA para combatir la inflación?

Gestiona las condiciones monetarias y la liquidez, entre otras herramientas. Para 2026 declara como objetivo continuar el proceso de desinflación.

¿Qué indicadores conviene mirar juntos?

Inflación, tipo de cambio, tasas, salarios reales, actividad, resultado fiscal, reservas y expectativas.

¿Argentina ya está completamente estabilizada?

No puede afirmarse eso de manera definitiva. Los datos muestran una fuerte desaceleración de la inflación, pero el FMI todavía proyecta una inflación de cierre del 25% para 2026.

Compartí esta noticia !

Cada 100 mil pesos, perdemos 12 mil ¿Por qué no me alcanza el sueldo?

Compartí esta noticia !

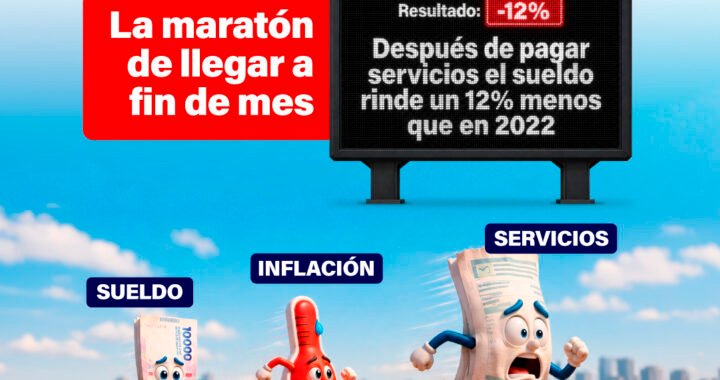
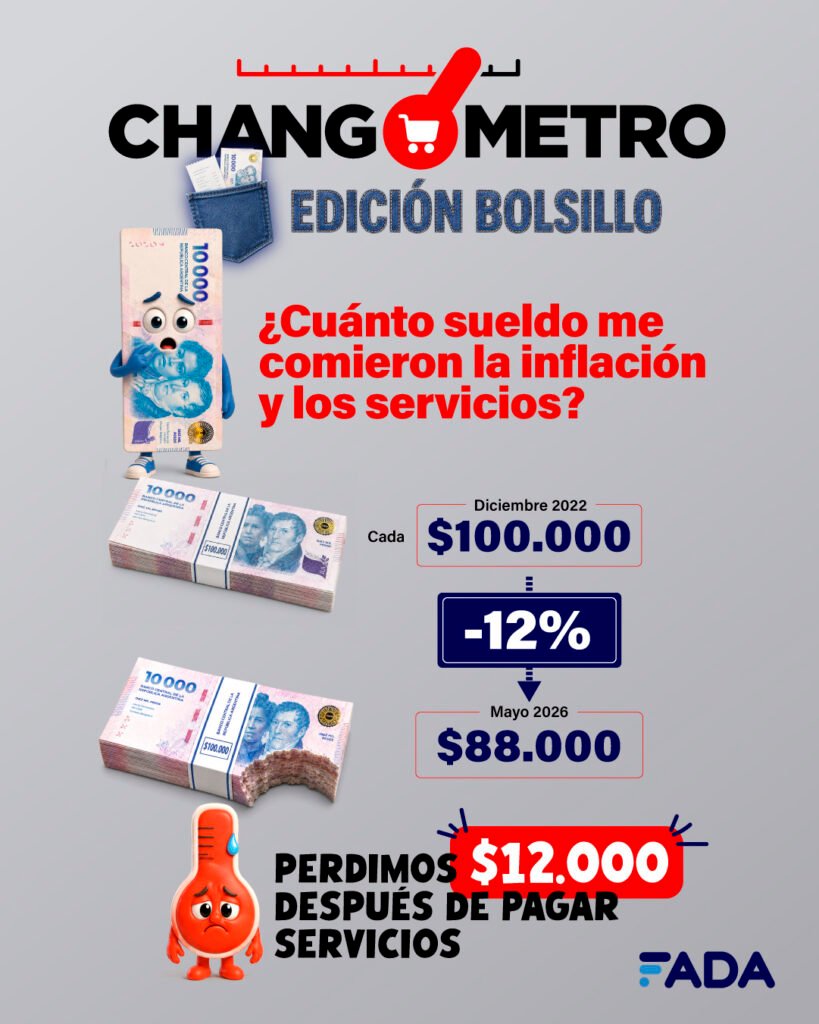
Los servicios básicos aumentaron muy por encima de los sueldos y de la inflación general. El resultado de esto es contundente: entre diciembre de 2022 y julio de 2026, una vez que pagamos los servicios, de cada 100 mil pesos perdimos 12 mil, quedan 88 mil para otros gastos. Son datos que surgen del Changómetro, “Edición Bolsillo” de FADA. “Una parte cada vez más grande de nuestro ingreso se nos va en cubrir costos fijos y nos queda cada vez menos en el bolsillo para el resto de las compras”, explica Nicolle Pisani Claro, Economista Jefa FADA. 

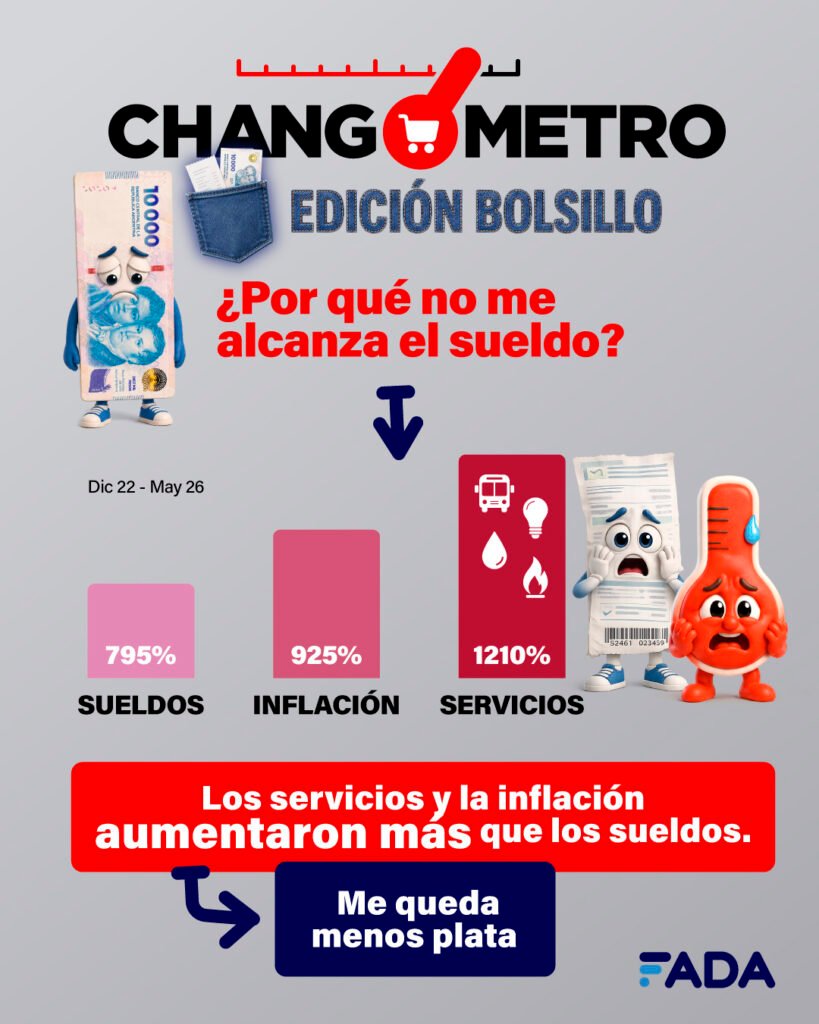
En la maratón de llegar a fin de mes, el sueldo viene corriendo detrás de los servicios y la inflación y nunca llega primero. En los últimos 5 años los sueldos aumentaron 795%, la inflación 925% y los servicios 1210%. “Cobramos el sueldo y pagamos los servicios. Una vez que terminamos con esos gastos básicos nos hacemos la misma pregunta cada mes: ¿Cómo puede ser que otra vez no alcance? No es sólo una sensación, tiene una explicación desde la economía”, agrega Pisani Claro.

Este informe mide cuánto sueldo queda una vez pagados los servicios básicos y analiza cuánto poder de compra tiene esa plata que queda. “Mes a mes tenemos que pagar gastos fijos, lo que nos queda en el bolsillo después de pagarlos es lo que en economía llamamos ingreso disponible. Ese ingreso disponible hoy es 12% menos que en diciembre 2022”, sostiene Antonella Semadeni, economista FADA.

Se presenta la analogía con una maratón: el sueldo viene corriendo, pero la inflación lo supera y los servicios son los más veloces de la carrera, dando el resultado que repercute en la diaria: nuestra plata rinde un 12% menos una vez que pagamos la luz, el gas, el agua y el transporte. 

“Muchas veces ponemos el foco en si el sueldo le ganó o no a la inflación, pero hay otra pregunta igual de importante: ¿cuánto del sueldo queda realmente disponible en el bolsillo después de pagar los gastos que no podemos evitar?”, explica Fiorella Savarino, economista FADA. El informe muestra que en los últimos 5 años los sueldos aumentaron 795%, mientras que los servicios alcanzaron un 1210%. “Si los servicios representan una porción cada vez mayor de nuestros ingresos, inevitablemente nos queda menos margen para comprar alimentos, ropa, salir, ahorrar o simplemente llegar con tranquilidad a fin de mes“, detalla Savarino.

Detrás de este fenómeno hay una explicación. Desde fines de 2023 empezó un proceso de actualización de las tarifas de los servicios públicos, que venían con varios años de precios atrasados. Esa corrección era necesaria, sin embargo, los salarios no pudieron acompañar ese proceso. “Es necesario que la actividad económica se recupere para que los trabajadores logren mejoras en los sueldos que les permitan afrontar los costos fijos de una mejor manera”, advierten las economistas.

Desde FADA aclaran que el análisis representa un promedio nacional y que la situación puede variar entre regiones y familias. En aquellos hogares donde los servicios tienen un peso mayor dentro del presupuesto, el impacto sobre el bolsillo también es más profundo.

La inflación no sólo modifica los precios: también cambia las decisiones de todos los días. “La sensación de que el sueldo no alcanza tiene mucho que ver con esto. Antes de hacer las compras, salir a comer o darse un gusto, hay una parte cada vez mayor del sueldo que ya tiene destino. Y cuando eso pasa, el bolsillo se achica, aunque el sueldo haya aumentado“, concluyen desde FADA.

Compartí esta noticia !

Ventas en supermercados de Misiones cayeron 14,3% en mayo

Compartí esta noticia !

En mayo de 2026, las ventas en los grandes supermercados a nivel nacional fueron por $  2,50 billones y registraron un descenso real del 0,7% interanual, la quinta baja consecutiva. Por el contrario, la comparación mensual desestacionalizada exhibió una leve mejora respecto a abril pasado. Aún así, este indicador se ubica -9,1% respecto al mes previo a la asunción del actual gobierno nacional. 

En Misiones, las ventas totalizaron $ 25.423 millones en mayo de 2026 y en relación con igual mes del 2025 mostraron una caída del 14,3% real (la segunda más fuerte  del país), lo que marca la decimotercera caída consecutiva. Además que las ventas de mayo se mantuvieron estables en la comparación  mensual. 

Por grupos de artículos, solo dos de los once grupos que releva el INDEC presentaron crecimiento interanual: “Otros” con +17,7% y “Panadería” con +15,9%, al tiempo que el resto exhibió caídas interanuales con la particularidad de que todos lo hicieron en doble dígito, siendo la más abrupta la de Bebidas con -33,8%. 

De esta forma, el acumulado del período enero-mayo del año cerró para Misiones con  ventas por $ 128.519 millones con una caída del 11,0% respecto a igual período de 2025, además de quedar por debajo también de igual período del 2024 (-8,6%) y 2023 (-33,3%). 

A nivel nacional, como se mencionó, la caída en las ventas de mayo fue del 0,7% interanual y en ese marco, hubo diez provincias que exhibieron crecimiento con Neuquén (+7,6%), Río Negro (+4,8%) y San Luis (+4,1%) a la cabeza; entre los que presentaron caídas, las más abruptas fueron las de La Rioja (-12,2%), Misiones (-14,3%) y Corrientes (-22,7%). 

A nivel acumulado, el total nacional presenta una caída del 2,8%; y solo tres provincias exhiben resultados positivos (Neuquén +3,2%; San Luis con 1,2% y Río Negro +0,8%) y el  resto registra descensos, siendo los de Corrientes (-13,9%) y Misiones (-11,0%) los más fuertes.

Compartí esta noticia !

Los salarios de los trabajadores registrados perdieron contra la inflación en mayo

Compartí esta noticia !

Los salarios de los trabajadores registrados volvieron a quedar por debajo de la inflación en mayo, después de haber interrumpido en abril una racha de siete meses consecutivos de pérdida real. El índice correspondiente a ese segmento aumentó 1,8%, frente a una suba del 2,1% en el Índice de Precios al Consumidor.

Los datos publicados por el Instituto Nacional de Estadística y Censos muestran que el deterioro no se limita a la comparación mensual. En los primeros cinco meses del año, las remuneraciones privadas registradas acumularon un incremento de 12,3%, contra una inflación de 14,7%. En la medición interanual, los salarios formales avanzaron 29,3%, mientras los precios subieron 33,2%.

El índice general de salarios aumentó 2,2% en mayo, luego del 3,7% registrado en abril. Ese indicador incluye los ingresos de los trabajadores informales, cuya medición presenta un rezago de cinco meses por razones metodológicas.

Precisamente, el sector no registrado fue el único que consiguió superar con claridad a la inflación. Sus ingresos crecieron 23,9% en el acumulado del año y 66,3% en la comparación interanual.

El resultado general vuelve a exponer una dinámica salarial fragmentada. Dentro del empleo registrado, los salarios privados aumentaron 2% durante mayo, mientras que los del sector público avanzaron apenas 1,5%.

La evolución coincide con la estrategia salarial defendida por el Gobierno nacional, que concentró buena parte del ajuste sobre los ingresos estatales. El comportamiento de los datos muestra, sin embargo, que tampoco los salarios privados registrados lograron sostener una recuperación real.

Los formales todavía no recuperan el nivel de 2023

El economista Jorge Colina, director del Instituto para el Desarrollo Social Argentino, señaló que los salarios formales todavía no consiguen una mejora consistente en términos reales.

“Los sueldos de los trabajadores registrados están un 2% abajo del nivel que tenían en noviembre de 2023. Esto es porque la economía urbana está estancada. Cuando hay estancamiento, no hay creación de empleo neto y tampoco sube el salario real”, explicó.

Colina advirtió, además, que los ingresos informales continúan creciendo por encima de la inflación, aunque ya muestran una desaceleración en la comparación interanual.

Según el especialista, mientras ese segmento mantenga aumentos superiores a la canasta básica, la pobreza podría continuar descendiendo, aunque a un ritmo más moderado. En ese escenario, estimó que la tasa de pobreza del primer semestre podría ubicarse cerca del 26%.

El sector público sufrió las mayores pérdidas

Nadin Argañaraz, director del Instituto Argentino de Análisis Fiscal, calculó que los salarios privados registrados tuvieron una caída real de 0,1% en mayo respecto de abril.

El deterioro fue mayor entre los trabajadores estatales. En el sector público nacional, la pérdida real mensual fue de 0,3%, mientras que entre los empleados públicos provinciales alcanzó el 0,7%. El promedio del sector público arrojó una caída del 0,6%.

La comparación interanual también muestra una fuerte disparidad dentro del empleo estatal. Los salarios públicos provinciales registraron una baja real del 3,2%, mientras que los correspondientes a la administración nacional retrocedieron 7,3%.

En el sector privado registrado, la pérdida real interanual fue del 2,9%.

Según el Instituto Argentino de Análisis Fiscal, en lo que va del año los salarios privados registrados acumulan una caída real del 3,2% frente al mismo período de 2025. La pérdida fue del 7,4% para el sector público nacional y del 1,1% para el provincial.

El ajuste estatal deja una brecha profunda

La comparación con noviembre de 2023, último mes completo antes de la asunción del actual Gobierno nacional, permite dimensionar el deterioro acumulado.

Los salarios privados registrados se ubican 3,6% por debajo de aquel nivel en términos reales. Los salarios del sector público muestran una contracción mucho mayor: están 17,8% abajo.

Dentro del empleo estatal, la pérdida alcanza el 36,5% para los trabajadores nacionales y el 9,8% para los provinciales.

Argañaraz explicó que, luego de una caída real similar en los primeros meses de 2024, las trayectorias comenzaron a separarse. Los salarios públicos nacionales siguieron deteriorándose, mientras que los provinciales lograron recuperar una parte del terreno perdido.

La diferencia revela que el ajuste salarial no fue homogéneo dentro del Estado. La administración nacional sostuvo una política de contención mucho más severa, mientras que las provincias recompusieron parcialmente los ingresos de sus empleados, aunque sin regresar a los niveles previos.

La expectativa está puesta en una inflación más baja

Mateo Borenstein, economista de la consultora Empiria, también calculó una caída real del 0,1% para los salarios registrados en mayo.

De cara a los próximos meses, consideró probable una recuperación del poder adquisitivo, apoyada en una eventual desaceleración de la inflación.

El escenario dependerá, sin embargo, de que las actualizaciones salariales logren sostenerse por encima de los precios. Los datos de mayo muestran que esa condición todavía no está garantizada.

Después de la mejora puntual de abril, los salarios registrados volvieron a perder. La inflación se desacelera, pero los ingresos formales también redujeron su velocidad de crecimiento.

La economía salarial sigue, así, atrapada en una recuperación incompleta: el promedio general se sostiene por la fuerte suba de los ingresos informales, mientras los trabajadores privados registrados y, especialmente, los estatales continúan sin reconstruir de manera sostenida el poder de compra perdido.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin