Inocencia Fiscal II

Inocencia Fiscal II: el Senado convirtió en ley el régimen que busca sacar dólares del circuito informal

Compartí esta noticia !

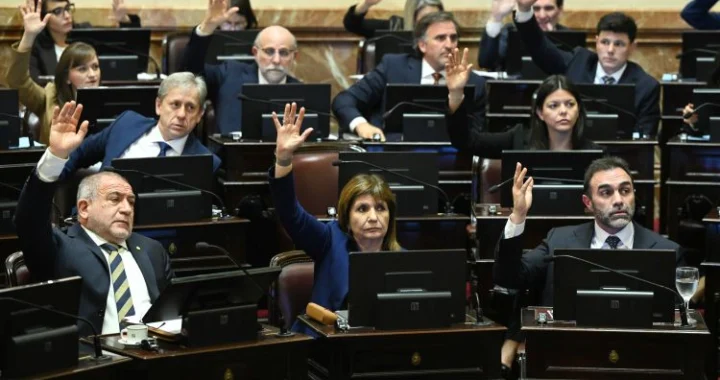
El Senado convirtió este jueves en ley Inocencia Fiscal II, la reforma tributaria con la que el Gobierno busca incentivar la incorporación al sistema financiero formal de dólares que permanecen fuera del circuito declarado. La iniciativa obtuvo 44 votos a favor y 23 en contra, sin abstenciones, y quedó sancionada luego de haber recibido la aprobación de la Cámara de Diputados.

El nuevo esquema modifica el régimen simplificado de declaración del Impuesto a las Ganancias y cambia los parámetros con los que la Agencia de Recaudación y Control Aduanero (ARCA) podrá cuestionar las declaraciones de los contribuyentes. El objetivo económico de fondo es reducir el costo de formalizar determinados ahorros y otorgar mayor previsibilidad sobre las condiciones bajo las cuales el fisco puede profundizar una fiscalización.

Uno de los cambios centrales es la eliminación de los límites de ingresos y patrimonio que restringían el acceso al régimen simplificado. De esta manera, el universo potencial se amplía y deja de estar condicionado por los topes que figuraban en el esquema anterior.

La reforma también redefine qué debe entenderse por una “discrepancia significativa”. ARCA podrá considerar relevante una diferencia cuando implique un incremento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado. Sin embargo, el nuevo esquema incorpora además un piso nominal para evitar que diferencias de escasa magnitud activen automáticamente las consecuencias más gravosas del régimen.

El texto incorpora, además, una instancia de subsanación. Ante determinadas observaciones, el contribuyente puede rectificar su declaración y regularizar la diferencia dentro de los 15 días hábiles previstos por el régimen, sin que necesariamente se configure la causal que haga caer la presunción de exactitud. La lógica es desplazar parte del sistema desde la sanción automática hacia la posibilidad de corregir inconsistencias antes de una disputa fiscal de mayor alcance.

El límite para funcionarios y personas con exposición pública

Uno de los puntos que atravesó la discusión parlamentaria fue el tratamiento de los funcionarios públicos. La versión sancionada excluye de los beneficios del régimen a quienes ocupen o hayan ocupado determinados cargos públicos durante los cinco años anteriores, aunque el alcance de la norma distingue entre utilizar la modalidad simplificada y acceder a sus beneficios específicos.

La restricción alcanza, entre otros, a funcionarios de determinada jerarquía, legisladores y magistrados de distintos niveles jurisdiccionales. Durante el debate, sectores de la oposición reclamaron ampliar el concepto hacia las personas políticamente expuestas, una categoría más extensa que la de funcionarios públicos utilizada en el texto.

La discusión refleja uno de los principales puntos de sensibilidad de la reforma: el Estado busca facilitar la exteriorización y formalización de activos de contribuyentes privados, pero al mismo tiempo establece restricciones específicas para quienes tuvieron responsabilidades públicas recientes.

El argumento del Gobierno y la discusión política

Durante el debate, la defensa oficialista vinculó la existencia de dólares fuera del sistema formal con la pérdida histórica de confianza en las instituciones fiscales. Patricia Bullrich sostuvo que los ahorristas llevaron fondos fuera del circuito formal como consecuencia de distintas experiencias de intervención estatal y planteó que la reforma busca reconstruir incentivos para que esos recursos vuelvan al sistema financiero.

Desde el peronismo, José Mayans cuestionó duramente el proyecto y lo caracterizó como un mecanismo que favorecería a evasores. Fernando Salino, por su parte, planteó durante la discusión la necesidad de ampliar las restricciones a las personas políticamente expuestas.

Las posiciones expresan dos diagnósticos diferentes sobre el problema tributario. El oficialismo pone el acento en la necesidad de reducir los incentivos para mantener ahorros fuera del circuito formal y limitar controles considerados excesivos. La oposición cuestiona que una mayor flexibilidad fiscal pueda reducir la capacidad del Estado para detectar incumplimientos y reclama mayores barreras para sectores vinculados con el poder político.

Una apuesta por dólares que hoy están fuera del sistema

El componente financiero es uno de los puntos más relevantes de la nueva ley. El Gobierno apuesta a que una parte de los dólares que los residentes mantienen fuera del circuito financiero pueda incorporarse a cuentas, inversiones y operaciones formales. La norma busca modificar el cálculo del contribuyente: menor exposición a revisiones patrimoniales retrospectivas a cambio de ingresar activos al sistema declarado.

La eficacia de esa estrategia dependerá, sin embargo, de algo que excede la letra tributaria: la confianza en que las reglas se mantendrán estables. La experiencia argentina muestra que la decisión de formalizar ahorros no depende exclusivamente de la presión fiscal, sino también de la percepción sobre la estabilidad monetaria, financiera y jurídica.

Por eso, el impacto de Inocencia Fiscal II no se medirá únicamente por la cantidad de contribuyentes que adhieran al régimen. También será relevante observar cuánto capital efectivamente ingresa al circuito financiero, qué destino adquiere y si la formalización se transforma en mayor intermediación bancaria, inversión o consumo, en lugar de limitarse a un cambio registral.

La sanción representa además un movimiento relevante para la agenda legislativa del Gobierno. El proyecto consiguió los votos de La Libertad Avanza junto con el PRO, la UCR y distintos bloques provinciales, en una sesión que comenzó con quórum estricto de 37 senadores.

La negociación parlamentaria también estuvo vinculada con otros proyectos de interés económico para las provincias, entre ellos la iniciativa sobre biocombustibles. El acuerdo con sectores aliados permitió al oficialismo avanzar con una reforma tributaria que considera estratégica para captar recursos actualmente fuera del sistema formal.

El verdadero test comenzará con la implementación. Si la reforma logra que los contribuyentes perciban menor riesgo al declarar activos previamente mantenidos fuera del circuito formal, podría ampliar la base de capital disponible dentro del sistema financiero. Si no consigue modificar ese comportamiento, la nueva arquitectura tributaria tendrá un efecto principalmente normativo. La diferencia entre ambos escenarios estará en los dólares que efectivamente abandonen la informalidad y pasen a formar parte de la economía registrada.

Compartí esta noticia !

Senado: Milei avanza con la reforma del BCRA y la Inocencia Fiscal II

Compartí esta noticia !

El Gobierno consiguió este miércoles un avance parlamentario clave para su programa económico: el Senado otorgó respaldo en comisión a la reforma de la Carta Orgánica del Banco Central y al proyecto conocido como Inocencia Fiscal II. La Libertad Avanza buscará convertir ambas iniciativas en ley el jueves 17 de septiembre, antes de que la Cámara de Diputados comience a discutir el Presupuesto 2027.

El resultado representa un activo político para la jefa del bloque oficialista en el Senado, Patricia Bullrich, después del traspié sufrido durante la misma jornada, cuando debió suspenderse la sesión prevista para este jueves en la que iba a tratarse la reforma del régimen de biocombustibles.

El oficialismo consiguió reunir el respaldo de bloques aliados para obtener dictamen sobre la modificación de la Carta Orgánica del BCRA. En el caso de Inocencia Fiscal II, al cierre del debate restaba una firma para completar el despacho de mayoría.

Bullrich apunta ahora a convocar una sesión que incluya ambos proyectos económicos, el traspaso de competencias a la Ciudad de Buenos Aires y la aprobación de los pliegos de Juan Pedro Galván Greenway, Alejandro Javier Catania y Juan Manuel Mejuto.

El calendario tiene una razón política y económica. El Poder Ejecutivo enviará al Congreso el proyecto de Presupuesto 2027 el 15 de septiembre, por lo que el oficialismo pretende llegar a ese debate con dos reformas consideradas estructurales para su programa económico ya encaminadas.

Un Banco Central con menos margen para financiar al Estado

La reforma de la Carta Orgánica del BCRA plantea redefinir las prioridades de la autoridad monetaria. El objetivo central que propone el Gobierno es la preservación del valor de la moneda y, en paralelo, una limitación a la posibilidad de que el Banco Central financie al Estado nacional, las provincias y otros niveles de gobierno.

La iniciativa avanzó después de las exposiciones del presidente del BCRA, Santiago Bausili, y del vicepresidente de la entidad, Vladimir Werning. El dictamen fue tratado en un plenario de las comisiones de Economía e Inversión, presididas por el macrista Martín Goerling Lara y el libertario Agustín Monteverde.

La lógica oficial detrás de la reforma apunta directamente a uno de los ejes del programa de Javier Milei: reducir el vínculo entre emisión monetaria y financiamiento del déficit fiscal.

El proyecto también propone eliminar funciones relacionadas con el direccionamiento del crédito y las políticas crediticias diferenciadas. Desde la perspectiva del Gobierno, esas herramientas exceden las funciones esenciales de una autoridad monetaria y desvían al BCRA de su objetivo principal.

La discusión, en términos económicos, no se limita a modificar artículos de una carta orgánica. Define qué margen tendrá el Banco Central para intervenir en la economía y cuál será su relación institucional con el Tesoro y los distintos niveles del Estado.

Durante el debate, Bullrich defendió la reforma bajo una premisa que sintetiza la posición oficial: “cuidar el valor de la moneda”.

Inocencia Fiscal II: el intento de formalizar dólares

El segundo proyecto que consiguió avanzar apunta a otro problema central de la estrategia económica oficial: cómo incorporar al circuito formal recursos que actualmente permanecen fuera del sistema financiero y tributario.

Inocencia Fiscal II busca ampliar el Régimen Simplificado del Impuesto a las Ganancias y facilitar la incorporación de fondos al circuito formal. Entre los cambios propuestos aparece la eliminación de los topes actualmente establecidos para acceder al régimen simplificado.

La iniciativa modifica además el criterio de “discrepancia significativa”, utilizado para determinar cuándo la Agencia de Recaudación y Control Aduanero puede impugnar una declaración simplificada.

De acuerdo con el proyecto, una diferencia será considerada significativa cuando implique un aumento del impuesto determinado o una reducción de quebrantos de al menos el 15% respecto de lo declarado por el contribuyente.

El debate tuvo como expositores al contador especializado en Derecho Tributario Martín Caranta y al abogado especializado en Derecho Tributario Juan Martín Jovanovich.

El objetivo económico del Gobierno es generar condiciones para que capitales actualmente fuera del circuito formal puedan ingresar al sistema. El desafío político estará en construir un equilibrio entre simplificación tributaria, formalización y capacidad de control del Estado.

El tercer componente: incentivos para inversiones de más de US$12 millones

En paralelo al avance de las dos iniciativas del Ejecutivo, un plenario de las comisiones de Presupuesto y Hacienda, PYMES y Legislación General dio dictamen favorable al proyecto del senador Eduardo “Peteco” Vischi para crear el Régimen de Incentivo para las Inversiones Relevantes (RIIR).

La propuesta está dirigida a compañías medianas del tramo 2 que realicen inversiones superiores a US$12 millones. El régimen se concentra exclusivamente en bienes muebles nuevos y obras productivas y excluye los activos financieros.

Entre los incentivos contemplados aparecen la amortización acelerada en el Impuesto a las Ganancias y la devolución anticipada del IVA, además de mecanismos orientados a promover inversiones vinculadas con tecnología agropecuaria y energética.

El esquema propone beneficios progresivos según el tamaño de la empresa, desde microemprendimientos hasta grandes compañías.

A diferencia de la reforma del BCRA, que busca modificar las reglas de funcionamiento de la política monetaria, y de Inocencia Fiscal II, que apunta a facilitar la formalización de capitales, el RIIR coloca el foco en la inversión productiva.

Los tres movimientos conforman, desde perspectivas diferentes, una misma discusión económica: qué condiciones institucionales y fiscales pueden favorecer la estabilidad monetaria, la formalización del ahorro y la transformación de capital en inversión.

La batalla que sigue será en el recinto

El dictamen no equivale todavía a la sanción de las reformas. La Libertad Avanza deberá ahora construir las mayorías necesarias para llevarlas al recinto y convertirlas en ley.

El resultado en comisiones, sin embargo, muestra que el oficialismo logró recomponer capacidad de negociación después de no poder sostener la sesión sobre biocombustibles. La estrategia de Bullrich será concentrar el debate económico el 17 de septiembre y aprovechar el momento parlamentario previo a la discusión del Presupuesto 2027.

La reforma del BCRA representa una apuesta por consolidar un esquema monetario con menor asistencia al financiamiento estatal. Inocencia Fiscal II busca reducir barreras para que recursos no formalizados ingresen al circuito económico. El RIIR, por su parte, intenta que parte de los incentivos fiscales se traduzcan en activos productivos, tecnología y obras.

El resultado de esta agenda no se medirá únicamente por la aprobación legislativa. Su impacto dependerá de cómo esas nuevas reglas modifiquen las decisiones de ahorro, financiamiento e inversión de empresas y familias.

En el corto plazo, el oficialismo busca una victoria parlamentaria antes del Presupuesto. En el mediano plazo, la apuesta es más profunda: consolidar un marco económico en el que la estabilidad monetaria, la formalización de capitales y la inversión productiva funcionen como piezas de una misma arquitectura.

Compartí esta noticia !

Diputados dio media sanción a la nueva Ley de Inocencia Fiscal y amplió el régimen para los contribuyentes

Compartí esta noticia !

La Cámara de Diputados volvió a darle una victoria parlamentaria al Gobierno de Javier Milei. Con 139 votos a favor, 110 en contra y dos abstenciones, aprobó y giró al Senado el proyecto de reforma de la denominada Ley de Inocencia Fiscal, que amplía de manera sustancial el universo de contribuyentes habilitados para utilizar el régimen simplificado del Impuesto a las Ganancias.

La votación se produjo después de la media sanción a la reforma de la Carta Orgánica del Banco Central y consolidó una nueva demostración de capacidad del oficialismo para construir mayorías con el PRO, la UCR, Argentina Federal, Elijo Catamarca, Independencia, el MID y Producción y Trabajo. Unión por la Patria y la izquierda rechazaron la iniciativa, mientras que también hubo votos negativos de sectores de Provincias Unidas, la Coalición Cívica y Encuentro Federal.

El cambio central consiste en eliminar los límites que actualmente restringen el acceso al régimen. La normativa vigente establece un ingreso anual máximo de $1.000 millones y un patrimonio de hasta $10.000 millones. El proyecto aprobado por Diputados habilita a todas las personas humanas y sucesiones indivisas residentes en la Argentina a optar por la modalidad simplificada, sin topes de ingresos ni patrimonio.

El Gobierno sostiene que la modificación apunta a reducir la complejidad del sistema tributario y a generar mayores incentivos para que los ahorros que permanecen fuera del circuito formal ingresen al sistema financiero. En la argumentación oficial aparece como uno de los objetivos la incorporación de recursos que permanecen fuera del circuito declarado, en un contexto en el que la administración libertaria estima que existen unos US$170.000 millones fuera del sistema financiero.

Pero el alcance de la reforma excede la simplificación de una declaración jurada. El proyecto redefine las condiciones bajo las cuales la Agencia de Recaudación y Control Aduanero (ARCA) puede considerar que existe una “discrepancia significativa” y, a partir de allí, impugnar la declaración simplificada y avanzar sobre declaraciones de Ganancias e IVA de períodos no prescriptos.

La discrepancia significativa quedará configurada cuando la impugnación implique un incremento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado, cuando la diferencia supere el monto establecido por el Régimen Penal Tributario o cuando existan facturas u otros documentos apócrifos o un cómputo improcedente de ingresos directos. A su vez, se incorpora un umbral mínimo equivalente al 5% del monto previsto en el régimen penal por debajo del cual no se configurará esa discrepancia aun cuando se supere el porcentaje establecido.

El proyecto también introduce una ventana de regularización. Si el contribuyente presenta una declaración rectificativa dentro de los 15 días hábiles posteriores a la notificación de la liquidación administrativa o de la determinación de oficio y cancela o regulariza el impuesto y los intereses correspondientes, la diferencia entre la declaración original y la rectificativa no será considerada para configurar una discrepancia significativa.

El punto político: los funcionarios quedaron fuera de los beneficios

Uno de los cambios incorporados durante el tratamiento parlamentario apunta directamente a los funcionarios públicos y responde al debate generado alrededor de la adhesión al régimen de Manuel Adorni, exjefe de Gabinete y actual legislador, quien fue mencionado durante la discusión por una causa de presunto enriquecimiento ilícito.

Los funcionarios podrán utilizar el sistema simplificado únicamente como canal operativo para presentar la declaración jurada y cancelar el saldo correspondiente. No podrán acceder a la presunción de exactitud, a la liberación de fiscalizaciones ni a los demás beneficios o inmunidades tributarias del régimen. Tampoco se aplicará para ellos el concepto de discrepancia significativa.

La exclusión alcanza a quienes ejerzan o hayan ejercido cargos de alta responsabilidad pública en cualquiera de los tres poderes del Estado durante los cinco años anteriores a la adhesión y hacia adelante. Además, se mantiene el carácter de personas políticamente expuestas para los funcionarios y sus vínculos alcanzados por las normas de prevención correspondientes.

Para el oficialismo, esta modificación permite despejar la principal controversia política que había acompañado a la primera versión del régimen. Laura Rodríguez Machado, diputada de La Libertad Avanza y miembro informante del proyecto, sostuvo que la norma busca modificar una lógica de fiscalización que considera excesivamente sospechosa sobre quienes acumularon ahorros fuera del sistema formal durante períodos de alta inflación.

La oposición leyó el cambio de manera inversa. Desde Unión por la Patria se cuestionó que la eliminación de los topes permita que personas con una capacidad económica mucho mayor que la de los pequeños contribuyentes accedan al régimen. También se advirtió que la reducción de las facultades de fiscalización podría dificultar la detección de patrimonio no declarado, evasión y operaciones vinculadas al lavado de activos.

Martín Lousteau, de Provincias Unidas, planteó que detrás de la simplificación tributaria existe una reducción de la capacidad de ARCA para detectar evasores, mientras que otros bloques opositores calificaron el proyecto como una suerte de blanqueo encubierto. El oficialismo rechazó esa interpretación y sostuvo que la norma no elimina la posibilidad de investigar delitos ni establece una amnistía.

Un alivio adicional para las MicroPyMEs

El proyecto incorpora además un componente orientado al sector productivo. Las MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro tendrán una reducción automática del 25% en las multas formales, dentro de un esquema destinado a disminuir la presión punitiva e incentivar la regularización voluntaria.

El cambio adquiere relevancia para empresas que operan con estructuras administrativas pequeñas y enfrentan costos de cumplimiento tributario relativamente elevados. La lógica planteada por el oficialismo es que reducir las sanciones formales facilite el regreso a la formalidad y disminuya los incentivos para permanecer fuera del circuito tributario.

La discusión, sin embargo, expone una tensión estructural de la política fiscal. Simplificar el cumplimiento puede reducir costos y favorecer la formalización, pero al mismo tiempo una ampliación del régimen sin límites patrimoniales obliga a definir con mayor precisión dónde termina la protección del contribuyente cumplidor y dónde comienza el riesgo de debilitar las herramientas contra la evasión.

Ese será uno de los puntos centrales cuando el proyecto llegue al Senado. La iniciativa todavía no es ley: recibió media sanción en Diputados y deberá ser tratada por la Cámara alta.

La segunda victoria parlamentaria consecutiva del Gobierno, además, deja un dato político relevante. La administración de Milei logró reunir nuevamente una mayoría transversal alrededor de una reforma económica, pero lo hizo sobre un terreno en el que los aliados también introdujeron condiciones, particularmente respecto de los funcionarios públicos. La discusión que sigue en el Senado no será solamente tributaria: definirá hasta dónde puede avanzar la estrategia de simplificación y formalización de capitales sin reducir la capacidad del Estado para controlar el patrimonio y las operaciones de mayor riesgo.

Compartí esta noticia !

Caputo dará este miércoles una conferencia con anuncios económicos

Compartí esta noticia !

El ministro de Economía, Luis Caputo, dará este miércoles por la mañana una conferencia de prensa en el Palacio de Hacienda en la que anunciará nuevas medidas económicas, en una presentación rodeada de hermetismo. El Gobierno confirmó la actividad después de la reunión de la Mesa Política realizada el martes en la Casa Rosada, pero evitó precisar tanto el contenido como el horario exacto de la exposición.

La aparición pública del titular del Palacio de Hacienda tendrá lugar en un momento sensible para el programa económico. El dólar mayorista volvió a superar los $1.500 después de varias semanas de tensión en el mercado de pesos y movimientos en las tasas de interés, mientras la recuperación de la actividad continúa mostrando un comportamiento heterogéneo entre sectores.

Ese contexto coloca a los anuncios bajo una doble lupa: la respuesta inmediata de los mercados y su capacidad para incidir sobre una economía que todavía enfrenta restricciones sobre el consumo, el crédito y la inversión. Hasta el momento, el Ejecutivo no confirmó si las medidas estarán orientadas específicamente a acelerar la recuperación económica.

La conferencia tendrá además una sincronización política relevante. Caputo hablará antes de que la Cámara de Diputados avance este miércoles con dos iniciativas centrales para el oficialismo: la reforma de la Carta Orgánica del Banco Central y una nueva versión del proyecto de Inocencia Fiscal, conocido como Inocencia Fiscal II.

Ambos proyectos forman parte de la agenda con la que la administración de Javier Milei busca consolidar las bases institucionales de su programa económico y proyectar su estrategia hacia las elecciones de 2027. La reforma del BCRA, en particular, toca uno de los núcleos de la arquitectura monetaria del Gobierno, mientras que el proyecto fiscal apunta a modificar las condiciones bajo las cuales se relacionan los contribuyentes con el Estado.

La confirmación de la conferencia surgió luego de una nueva reunión de la Mesa Política, encabezada por la secretaria general de la Presidencia, Karina Milei. Allí se repasó la agenda legislativa y distintos aspectos de la gestión, en una semana que también tendrá una sesión del Senado prevista para este jueves, con tratamiento de pliegos de jueces y distintos tratados internacionales.

El escenario económico agrega presión a la definición de las próximas medidas. La suba del dólar mayorista y la volatilidad de las tasas colocaron nuevamente el frente cambiario y financiero entre las variables observadas por empresas e inversores. Al mismo tiempo, la mejora de algunos indicadores de actividad convive con dificultades en sectores que todavía no recuperaron niveles previos.

La expectativa también se alimenta de la reciente instrucción de Milei a sus funcionarios para que salgan a “militar y defender el modelo”, en medio de cuestionamientos sobre el impacto de las políticas oficiales en el consumo, el empleo y la situación de las empresas. En ese marco, cualquier anuncio de Caputo será leído no solo por su contenido técnico, sino también como una señal sobre la siguiente etapa del programa económico.

El antecedente inmediato fue la conferencia del 13 de agosto, cuando Economía anunció una flexibilización de los créditos en dólares para ampliar el acceso al financiamiento en moneda extranjera. La modificación permitió que empresas sin ingresos vinculados con exportaciones pudieran acceder a ese tipo de préstamos.

La normativa estableció que los bancos podrían destinar a esas financiaciones hasta el equivalente al 15% de sus depósitos en dólares. Al mismo tiempo, incorporó exigencias prudenciales superiores para esas operaciones, con un requisito de capital mínimo equivalente al 125% del aplicable a financiaciones comparables y una exposición crediticia computada por 1,25 veces.

En aquella oportunidad, Caputo explicó que el objetivo era ampliar la capacidad prestable del sistema financiero y generar incentivos para que los dólares de los argentinos ingresen y permanezcan dentro de los bancos. La medida buscó así conectar la disponibilidad de liquidez en moneda extranjera con una mayor oferta de crédito para el sector privado.

El ministro también había anticipado que el Gobierno analizaba mecanismos para ampliar el crédito hipotecario. Entre las alternativas mencionó la posibilidad de que el Fondo de Garantía de Sustentabilidad (FGS) licite depósitos de largo plazo, de modo que las entidades bancarias puedan disponer de mayor fondeo para financiar hipotecas.

La nueva conferencia abre ahora otra incógnita sobre la dirección de la política económica. Con el mercado cambiario bajo observación, el Congreso discutiendo cambios estructurales para el BCRA y una actividad que todavía presenta velocidades diferentes según el sector, el contenido de los anuncios determinará si se trata de una medida de corto plazo para administrar tensiones o de una señal más amplia sobre la próxima fase del programa económico.

Compartí esta noticia !

Inocencia Fiscal II: el proyecto obtuvo dictamen y quedó habilitado para llegar al recinto

Compartí esta noticia !

El proyecto de Inocencia Fiscal II consiguió este miércoles dictamen de mayoría en la Cámara de Diputados y quedó formalmente habilitado para avanzar hacia el recinto. El despacho se produjo durante una reunión plenaria de las comisiones de Presupuesto y Hacienda y de Legislación Penal, luego de las exposiciones de especialistas tributarios y del titular de la Unidad de Información Financiera (UIF), Matías Álvarez.

El dictamen reunió 44 firmas sobre 75 diputados presentes en ambas comisiones, con una disidencia. En Presupuesto y Hacienda hubo 45 legisladores presentes y 27 firmas, mientras que en Legislación Penal se contabilizaron 30 presentes y 17 firmantes. El plazo para incorporar otros dictámenes quedó abierto hasta las 15.

La iniciativa busca perfeccionar el régimen impulsado inicialmente por el Gobierno y tiene como uno de sus principales objetivos incorporar al circuito formal una parte de los ahorros que permanecen fuera del sistema, además de ampliar el acceso al Régimen Simplificado de Ganancias, elevar los pisos del Régimen Penal Tributario y reducir la presión fiscalizadora de la Agencia de Recaudación y Control Aduanero (ARCA) sobre determinados contribuyentes.

Uno de los cambios que trascendió durante el debate establece una restricción para que funcionarios de los tres poderes del Estado puedan adherir al Régimen Simplificado de Ganancias. Según lo expuesto durante el plenario, esa limitación no se extendería a la exteriorización de dólares atesorados o fondos no declarados.

Un cambio de paradigma para Ganancias

El debate técnico tuvo como uno de sus principales ejes la simplificación del Impuesto a las Ganancias. José Ignacio Simonella, presidente de la Federación Argentina de Consejos Profesionales de Ciencias Económicas, consideró que el proyecto complementa y mejora el régimen vigente y aporta mayor precisión sobre cuestiones que habían quedado abiertas en la iniciativa original.

Entre los efectos que destacó aparece la búsqueda de una mayor certeza jurídica, la incorporación de un umbral mínimo para determinar una discrepancia significativa y la universalización de la liquidación simplificada para personas humanas. También señaló como objetivo la formalización de ahorros que actualmente permanecen fuera del circuito financiero y tributario.

Simonella puso especial énfasis en una distinción conceptual: Inocencia Fiscal II no sería un blanqueo. Según explicó, el proyecto modifica la relación entre el contribuyente y el fisco al establecer que la carga de demostrar una discrepancia significativa recaiga sobre ARCA, sin eliminar la obligación de presentar las declaraciones juradas correspondientes.

Oscar Fernández, coordinador técnico de la Comisión de Asuntos Tributarios de la misma entidad profesional, profundizó esa lectura y definió la propuesta como “un cambio de paradigma” en la liquidación de Ganancias.

El régimen simplificado estaría destinado a personas humanas y, bajo determinadas condiciones, a sucesiones indivisas residentes en el país, pero no a sociedades. El especialista sostuvo además que la simplificación no implicaría una reducción automática de la recaudación, dado que el impuesto determinado bajo el esquema simplificado debería coincidir con el que surgiría mediante el régimen general.

La modificación central, desde su perspectiva, se vincula con la presunción de exactitud de determinadas declaraciones juradas correspondientes a períodos fiscales no prescriptos. Fernández lo caracterizó como un régimen de “bloqueo fiscal”, en contraste con la figura tradicional de un blanqueo.

La UIF pone el foco en la economía informal

La exposición de Matías Álvarez introdujo una dimensión diferente al debate. Para el titular de la UIF, el problema que intenta abordar la reforma no es únicamente tributario, sino también financiero y de prevención del delito económico.

Según el funcionario, la economía argentina tiene aproximadamente un 48% de actividad informal, escenario que genera un volumen significativo de efectivo y operaciones fuera de los canales formales.

Álvarez marcó una diferencia sustancial entre el ahorro informal y el dinero proveniente de actividades ilícitas. En su interpretación, buena parte del efectivo atesorado por particulares responde a mecanismos utilizados durante años para proteger los ahorros frente a las dificultades macroeconómicas y no constituye, por sí mismo, dinero de origen delictivo.

El problema aparece, según la UIF, cuando esos fondos vuelven a vincularse con la economía formal sin mecanismos adecuados para distinguir entre operaciones legítimas y movimientos asociados a delitos precedentes. La informalidad, sostuvo, puede generar además una enorme cantidad de alertas vinculadas con operaciones pequeñas, dificultando la identificación de riesgos relevantes.

Desde esa perspectiva, la formalización de ahorros no declarados no necesariamente debilitaría el sistema antilavado. Por el contrario, la tesis expuesta ante los diputados es que un mayor volumen de operaciones dentro del circuito formal permitiría mejorar la capacidad de monitoreo y concentrar los controles en operaciones de mayor riesgo.

El desafío: formalizar sin desarmar los controles

El punto más sensible de la iniciativa pasa por compatibilizar dos objetivos que pueden entrar en tensión: facilitar la incorporación de capitales al circuito formal y preservar la capacidad del Estado para detectar operaciones sospechosas.

Álvarez sostuvo ante las comisiones que la reforma no elimina las obligaciones previstas en la Ley 25.246 para los sujetos obligados. Esto incluye monitoreo, debida diligencia, análisis de operaciones y reporte de aquellas que presenten características sospechosas.

El titular de la UIF también vinculó la discusión con las recomendaciones del Grupo de Acción Financiera Internacional (GAFI), que, según explicó, planteó a la Argentina la necesidad de mejorar la comprensión de los riesgos asociados a los servicios financieros informales y desarrollar políticas permanentes para reducirlos o formalizar sus operaciones.

En ese punto aparece el principal argumento oficial a favor de la reforma: la formalización no debería ser concebida como una excepción temporal, sino como una política estructural capaz de reducir el peso de los circuitos paralelos.

El proyecto llega ahora al recinto con una discusión que excede la simplificación de Ganancias. El verdadero desafío será determinar si el nuevo esquema logra reducir costos y riesgos para los contribuyentes cumplidores, atraer ahorro hacia la economía formal y, simultáneamente, conservar una arquitectura eficaz de prevención del lavado de activos.

La discusión parlamentaria que sigue deberá precisar ese equilibrio. Porque el éxito de una reforma de estas características no se medirá únicamente por la cantidad de contribuyentes que puedan simplificar sus declaraciones o por los dólares que ingresen al sistema, sino por su capacidad para convertir ahorro informal en inversión y actividad económica sin transformar la simplificación tributaria en una zona de menor control estatal.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin