
Inocencia Fiscal II: el Senado convirtió en ley el régimen que busca sacar dólares del circuito informal
|
Getting your Trinity Audio player ready...
|
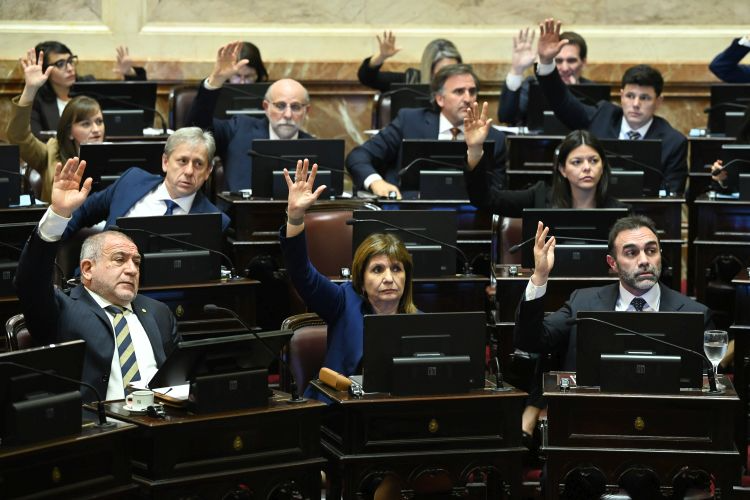
El Senado convirtió este jueves en ley Inocencia Fiscal II, la reforma tributaria con la que el Gobierno busca incentivar la incorporación al sistema financiero formal de dólares que permanecen fuera del circuito declarado. La iniciativa obtuvo 44 votos a favor y 23 en contra, sin abstenciones, y quedó sancionada luego de haber recibido la aprobación de la Cámara de Diputados.
El nuevo esquema modifica el régimen simplificado de declaración del Impuesto a las Ganancias y cambia los parámetros con los que la Agencia de Recaudación y Control Aduanero (ARCA) podrá cuestionar las declaraciones de los contribuyentes. El objetivo económico de fondo es reducir el costo de formalizar determinados ahorros y otorgar mayor previsibilidad sobre las condiciones bajo las cuales el fisco puede profundizar una fiscalización.
Uno de los cambios centrales es la eliminación de los límites de ingresos y patrimonio que restringían el acceso al régimen simplificado. De esta manera, el universo potencial se amplía y deja de estar condicionado por los topes que figuraban en el esquema anterior.
La reforma también redefine qué debe entenderse por una “discrepancia significativa”. ARCA podrá considerar relevante una diferencia cuando implique un incremento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado. Sin embargo, el nuevo esquema incorpora además un piso nominal para evitar que diferencias de escasa magnitud activen automáticamente las consecuencias más gravosas del régimen.
El texto incorpora, además, una instancia de subsanación. Ante determinadas observaciones, el contribuyente puede rectificar su declaración y regularizar la diferencia dentro de los 15 días hábiles previstos por el régimen, sin que necesariamente se configure la causal que haga caer la presunción de exactitud. La lógica es desplazar parte del sistema desde la sanción automática hacia la posibilidad de corregir inconsistencias antes de una disputa fiscal de mayor alcance.
El límite para funcionarios y personas con exposición pública
Uno de los puntos que atravesó la discusión parlamentaria fue el tratamiento de los funcionarios públicos. La versión sancionada excluye de los beneficios del régimen a quienes ocupen o hayan ocupado determinados cargos públicos durante los cinco años anteriores, aunque el alcance de la norma distingue entre utilizar la modalidad simplificada y acceder a sus beneficios específicos.
La restricción alcanza, entre otros, a funcionarios de determinada jerarquía, legisladores y magistrados de distintos niveles jurisdiccionales. Durante el debate, sectores de la oposición reclamaron ampliar el concepto hacia las personas políticamente expuestas, una categoría más extensa que la de funcionarios públicos utilizada en el texto.
La discusión refleja uno de los principales puntos de sensibilidad de la reforma: el Estado busca facilitar la exteriorización y formalización de activos de contribuyentes privados, pero al mismo tiempo establece restricciones específicas para quienes tuvieron responsabilidades públicas recientes.
El argumento del Gobierno y la discusión política
Durante el debate, la defensa oficialista vinculó la existencia de dólares fuera del sistema formal con la pérdida histórica de confianza en las instituciones fiscales. Patricia Bullrich sostuvo que los ahorristas llevaron fondos fuera del circuito formal como consecuencia de distintas experiencias de intervención estatal y planteó que la reforma busca reconstruir incentivos para que esos recursos vuelvan al sistema financiero.
Desde el peronismo, José Mayans cuestionó duramente el proyecto y lo caracterizó como un mecanismo que favorecería a evasores. Fernando Salino, por su parte, planteó durante la discusión la necesidad de ampliar las restricciones a las personas políticamente expuestas.
Las posiciones expresan dos diagnósticos diferentes sobre el problema tributario. El oficialismo pone el acento en la necesidad de reducir los incentivos para mantener ahorros fuera del circuito formal y limitar controles considerados excesivos. La oposición cuestiona que una mayor flexibilidad fiscal pueda reducir la capacidad del Estado para detectar incumplimientos y reclama mayores barreras para sectores vinculados con el poder político.
Una apuesta por dólares que hoy están fuera del sistema
El componente financiero es uno de los puntos más relevantes de la nueva ley. El Gobierno apuesta a que una parte de los dólares que los residentes mantienen fuera del circuito financiero pueda incorporarse a cuentas, inversiones y operaciones formales. La norma busca modificar el cálculo del contribuyente: menor exposición a revisiones patrimoniales retrospectivas a cambio de ingresar activos al sistema declarado.
La eficacia de esa estrategia dependerá, sin embargo, de algo que excede la letra tributaria: la confianza en que las reglas se mantendrán estables. La experiencia argentina muestra que la decisión de formalizar ahorros no depende exclusivamente de la presión fiscal, sino también de la percepción sobre la estabilidad monetaria, financiera y jurídica.
Por eso, el impacto de Inocencia Fiscal II no se medirá únicamente por la cantidad de contribuyentes que adhieran al régimen. También será relevante observar cuánto capital efectivamente ingresa al circuito financiero, qué destino adquiere y si la formalización se transforma en mayor intermediación bancaria, inversión o consumo, en lugar de limitarse a un cambio registral.
La sanción representa además un movimiento relevante para la agenda legislativa del Gobierno. El proyecto consiguió los votos de La Libertad Avanza junto con el PRO, la UCR y distintos bloques provinciales, en una sesión que comenzó con quórum estricto de 37 senadores.
La negociación parlamentaria también estuvo vinculada con otros proyectos de interés económico para las provincias, entre ellos la iniciativa sobre biocombustibles. El acuerdo con sectores aliados permitió al oficialismo avanzar con una reforma tributaria que considera estratégica para captar recursos actualmente fuera del sistema formal.
El verdadero test comenzará con la implementación. Si la reforma logra que los contribuyentes perciban menor riesgo al declarar activos previamente mantenidos fuera del circuito formal, podría ampliar la base de capital disponible dentro del sistema financiero. Si no consigue modificar ese comportamiento, la nueva arquitectura tributaria tendrá un efecto principalmente normativo. La diferencia entre ambos escenarios estará en los dólares que efectivamente abandonen la informalidad y pasen a formar parte de la economía registrada.
