IPCVA

La carne vacuna encuentra un nuevo equilibrio: caen los aumentos de precios mientras cambian los hábitos de consumo

Compartí esta noticia !

La dinámica del mercado de carnes en Argentina comienza a mostrar señales de un cambio estructural. Luego de varios años marcados por fuertes ajustes de precios y una inflación que condicionaba el comportamiento del consumo, la carne vacuna atraviesa una etapa de mayor estabilidad. Al mismo tiempo, el crecimiento sostenido del consumo de carne porcina y el sostenimiento de la demanda de pollo configuran un mercado más competitivo, en el que el consumidor adquiere un papel cada vez más determinante en la formación de precios.

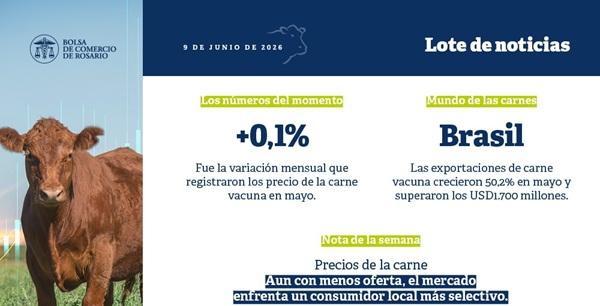
Según el último informe de la Bolsa de Comercio de Rosario (BCR), basado en datos del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), durante junio el precio promedio de los cortes vacunos prácticamente no registró variaciones. Con un valor medio de $18.617 por kilogramo, el incremento mensual fue de apenas 0,3%, completando el tercer mes consecutivo con subas inferiores al ritmo de la inflación.

Los últimos datos disponibles sobre la evolución de los precios de la carne al consumidor parecen marcar un nuevo escenario para la carne vacuna en el mercado interno.
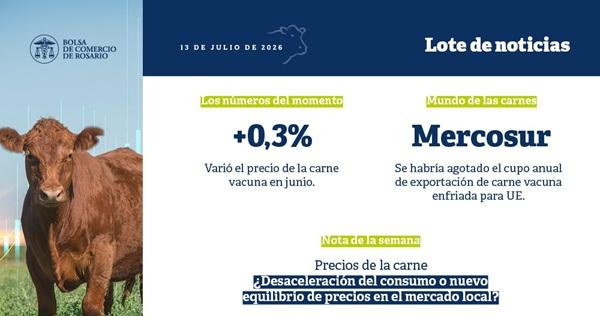
De acuerdo con el Relevamiento de Precios Minoristas que realiza el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), durante junio los precios de los distintos cortes de carne vacuna prácticamente no registraron variaciones. Con un valor promedio de $18.617 por kilo, el incremento mensual fue de apenas 0,3%, completando así el tercer mes consecutivo con aumentos inferiores a la inflación.

En paralelo, al observar la evolución del consumo doméstico también se advierte una cierta desaceleración. En mayo, el consumo aparente de carne vacuna se ubicó en 47,4 kilos por habitante al año, lo que representa una caída del 6,4% respecto del mismo mes del año anterior.

Sin embargo, al analizar este indicador es importante recordar que se trata de un consumo aparente o indirecto. Es decir, no surge de una medición directa de las cantidades efectivamente consumidas, sino que se estima a partir de la producción total de carne obtenida en un determinado período, descontando el volumen exportado durante ese mismo lapso.

En consecuencia, el indicador refleja la disponibilidad de carne para el mercado interno y no el consumo efectivo. Implícitamente, supone que toda la carne destinada al mercado doméstico durante un mes es consumida en ese mismo período, sin contemplar variaciones de existencias o almacenamiento entre meses.

Por ello, la forma más adecuada de analizar este tipo de indicadores es mediante medias móviles, que permiten identificar cambios de tendencia y reducen el efecto de fluctuaciones mensuales que muchas veces responden a cuestiones de oferta antes que a modificaciones reales en el nivel de consumo. No obstante, los indicadores de consumo siempre deben analizarse de manera integral.

Bajo este criterio, al observar la evolución del consumo de carnes en los últimos años se aprecia una tendencia descendente en el consumo per cápita de carne vacuna, mientras que las carnes aviar y porcina muestran trayectorias crecientes o, en el caso del pollo, relativamente estables. Esta evolución responde, en parte a una cuestión de oferta, pero también a una relación de precios relativos cada vez más favorable para estas dos proteínas. En efecto, con el equivalente al precio de un kilo de carne vacuna es posible adquirir aproximadamente dos kilos de carne porcina y casi cuatro kilos de carne aviar, lo que incrementa significativamente su competitividad frente a la carne vacuna.
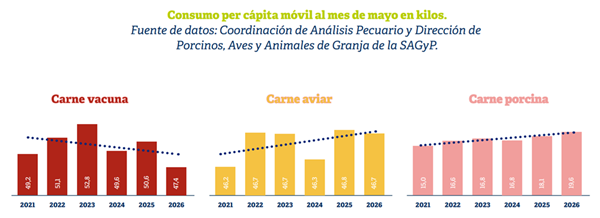
Mientras que en 2021 el consumo promedio de carne vacuna alcanzaba los 49,2 kilos por habitante por año, actualmente se ubica en 47,4 kilos, es decir, cerca de dos kilos menos por persona.

En paralelo, el consumo de carne aviar se mantuvo prácticamente estable, pasando de 46,2 kilos per cápita en 2021 a 46,7 kilos según los datos disponibles a mayo de este año. En tanto, el consumo de carne porcina incrementó su participación de manera sostenida, pasando de 15 a 19,6 kilos por habitante al año durante el mismo período.
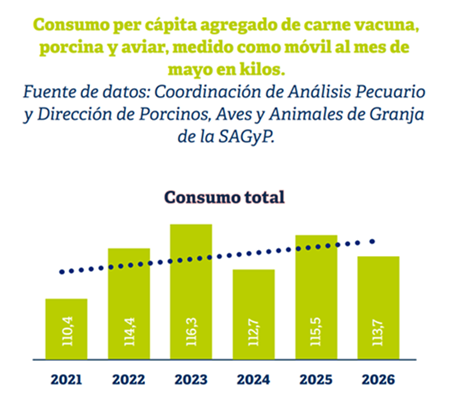
En consecuencia, el consumo agregado de las tres principales carnes en Argentina se expandió desde un promedio de 110 kilos por habitante por año en 2021 hasta cerca de 114 kilos en la actualidad. De este modo, el país continúa ubicándose entre los mayores consumidores de carne del mundo, sólo por detrás de Estados Unidos y por encima de otros importantes productores y consumidores como Brasil y Australia.

Por lo tanto, desde una perspectiva agregada, la oferta total de carnes disponible para el mercado interno continúa siendo elevada en relación con el tamaño de la demanda doméstica.

Este aspecto ayuda a explicar la aparente disociación que hoy existe entre la menor disponibilidad de carne vacuna y la inusual estabilidad de sus precios.

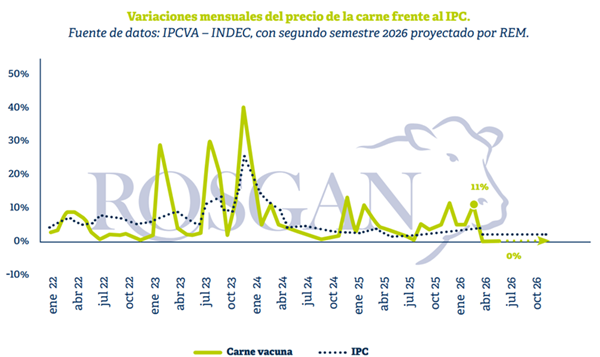
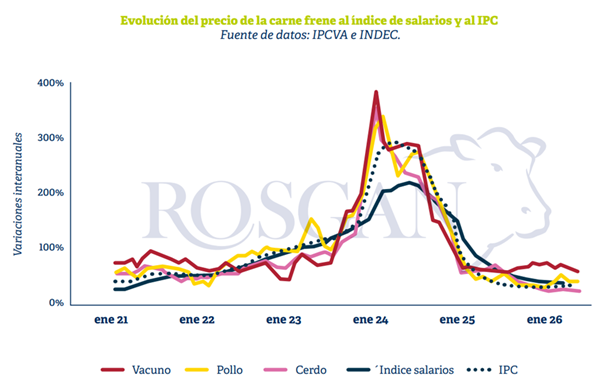
En este sentido, al analizar la evolución de los precios minoristas relevados por el IPCVA durante el último año y medio, se observa un cambio en el patrón de ajuste respecto del registrado en años anteriores, cuando la elevada inflación explicaba gran parte de los movimientos de precios.

Actualmente, en un contexto de mayor estabilidad macroeconómica y con una oferta de carnes alternativas más abundante y competitiva, el consumidor local parece mostrar una menor disposición a convalidar incrementos bruscos en el precio de la carne vacuna, tal como ocurría en períodos de mayor inflación.

De hecho, luego del fuerte ajuste registrado en marzo, cuando los precios aumentaron más de 10%, el mercado ingresó en una etapa de mayor estabilidad. Es probable que esta situación se prolongue durante buena parte del segundo semestre, favorecida por una mayor disponibilidad estacional de hacienda terminada y, particularmente este año, por una estrategia generalizada de retención de animales para agregar kilos antes de la faena.
Por otra parte, la mayor oferta de proteínas disponible para el consumidor ya no proviene únicamente de las carnes sustitutas —principalmente pollo y cerdo—, sino también de una porción aún reducida, aunque en crecimiento, de carne vacuna importada que comienza a integrarse a la oferta total del mercado interno, con más de 11.500 toneladas ingresadas en los primeros cinco meses del año.

Este último componente constituye otro de los cambios estructurales que gradualmente comienzan a observarse en el mercado argentino y que acercan su funcionamiento al de otros grandes países productores y exportadores de carne vacuna. En esos mercados, una mayor apertura comercial y una demanda doméstica más diversificada favorecen una integración más eficiente entre el consumo interno y las exportaciones, permitiendo maximizar la generación de valor a lo largo de toda la cadena.
Compartí esta noticia !

Carne cae la oferta, crecen las exportaciones, pero el consumo interno ya no convalida más precios

Compartí esta noticia !

La menor faena redujo la disponibilidad de carne vacuna, aunque el mercado muestra un consumidor más sensible y una creciente sustitución por pollo y cerdo.

Aun cuando mayo mostró un mayor ritmo de actividad en la faena, los indicadores acumulados del año continúan exhibiendo un marcado retroceso.

Los datos provisorios elaborados sobre la base de los animales remitidos a faena anticipan para los primeros cinco meses del año, una caída del 11% respecto de igual período de 2025.

Si bien la producción de carne por animal faenado viene mostrando una leve mejora, todavía no alcanza para compensar una retracción de semejante magnitud.

Paralelamente, impulsadas por el favorable contexto internacional y comparadas con el bajo nivel de actividad registrado durante los primeros meses del año pasado, la exportación está absorbiendo un volumen creciente de producción. De acuerdo con los datos disponibles hasta abril, los embarques acumulaban un volumen 10% superior al registrado en igual período de 2025. En términos prácticos, esto implica una menor disponibilidad de carne para el consumo interno. Ajustándonos a las estadísticas oficiales del primer cuatrimestre, se trata de un recorte cercano al 12% interanual.

Sin embargo, a pesar de esta menor oferta, los precios de la carne vacuna en los mostradores no han registrado aumentos en los últimos dos meses. Por el contrario, medidos en términos reales, muestran una caída frente a la inflación minorista.

Según el relevamiento de precios que realiza el IPCVA, en mayo el valor promedio de los distintos cortes de carne vacuna considerados en la medición se ubicó en $18.569 por kilo, prácticamente sin cambios respecto de los promedios registrados en marzo y abril, frente a una inflación que para esos dos meses habría acumulado cerca de cinco puntos porcentuales.

Según el relevamiento de precios que realiza el IPCVA, en mayo el valor promedio de los distintos cortes de carne vacuna considerados en la medición se ubicó en $18.569 por kilo, prácticamente sin cambios respecto de los promedios registrados en marzo y abril, frente a una inflación que para esos dos meses habría acumulado cerca de cinco puntos porcentuales.

A su vez, esta combinación de menor oferta y precios estancados pone de manifiesto el grado de elasticidad que presenta actualmente la demanda de carne vacuna frente a otras fuentes de proteína animal, una característica que años atrás tendía a ser menos evidente.

En efecto, el consumo aparente de carne vacuna en términos per cápita —expresado como promedio de los últimos doce meses— se sitúa por debajo de los 48 kilos por habitante al año, es decir, un 5% menos que los casi 51 kilos per cápita registrados un año atrás.

Tomando el mismo criterio de medición basado en las estadísticas oficiales de consumo, el pollo, aun con precios creciendo a un ritmo superior al de los salarios, logra sostener sus niveles de consumo en torno a los 47 kilos per cápita, prácticamente equiparando al consumo de carne vacuna.

Por su parte, el cerdo continúa ganando terreno frente a ambas carnes y alcanza su mayor registro histórico, con más de 19,5 kilos por habitante, tras registrar un crecimiento del 8,6% respecto de los 18 kilos observados un año atrás.

Sucede que, a los valores actuales, el kilo de asado equivale a casi 4 kilos de pollo fresco y a 2 kilos de pechito de cerdo tras un incremento significativo en el último año.

Estas relaciones de precios favorecen un proceso de sustitución cada vez más marcado en las decisiones de consumo de los hogares, aunque manteniendo el consumo agregado de carnes en niveles estadísticamente estables.

No obstante, para el mercado interno —y especialmente para toda la cadena comercial de la carne vacuna— estos períodos en los que el consumo se estanca o reduce su ingesta, se perciben de manera inmediata.

Una señal elocuente de esta situación fue la caída observada en los valores operados en el Mercado Agroganadero durante la última semana. Aun tratándose de una semana de inicio de mes, habitualmente asociada a una renovación del poder de compra por el ingreso de salarios, prácticamente todas las categorías -con excepción de las vacas- registraron bajas de entre $100 y $300 por kilo respecto de los promedios de la semana previa.

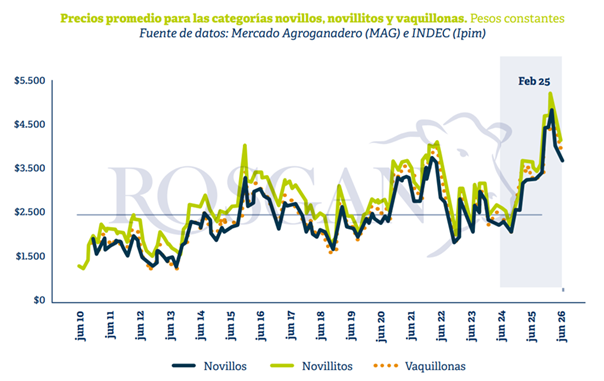
No obstante, aunque profundizado durante la última semana, este proceso de ajuste ya se viene observando desde hace tres meses. Entre febrero y principios de marzo se registraron los precios máximos del año en todas las categorías.

Desde entonces, los novillos perdieron -en términos reales- un 18%; los novillitos, un 16%; las vaquillonas, un 16,5%; y las vacas, un 18,5%, aunque en este último caso, la comparación con febrero no resulta del todo apropiada debido a la fuerte estacionalidad de oferta que caracteriza a esta categoría.

Aun así, la tendencia reciente refleja un marcado interés de los compradores por hacerse de esta hacienda, fuertemente orientada a la exportación. En particular, durante las últimas semanas el interés comenzó a concentrarse en lotes de vacas más livianas, con posibilidades de ser reingresadas al circuito de invernada para su posterior terminación y salida como hacienda gorda para exportación. Si bien continúa siendo un mercado mucho más estacional, esta dinámica refleja la fuerte tracción que ejerce actualmente la demanda externa para este tipo de hacienda.

Al analizar una serie de precios más amplia, medida a valores constantes de hoy, se observa que, más allá del recorrido bajista registrado desde los máximos alcanzados en febrero, los valores de la hacienda continúan siendo muy favorables en términos históricos. En pesos constantes, superan en un 40% los niveles registrados dos años atrás.

Sin embargo, a diferencia de lo observado durante los primeros meses del año, cuando las subas parecían no encontrar techo, hoy se advierte una actitud considerablemente más cautelosa por parte de los compradores. Esto refleja a un consumidor que comienza a mostrar un grado de sensibilidad a los precios poco habitual para los patrones históricos de consumo del mercado local.

En adelante, esta cautela por parte de los compradores de hacienda podría incluso profundizarse a medida que empiece a salir con mayor fluidez la hacienda que actualmente se encuentra encerrada en los feedlots, en pleno proceso de engorde y terminación.

Es en este contexto donde la exportación debería actuar como el principal catalizador para morigerar la eventual debilidad que pueda presentar el consumo interno por estos meses.

Compartí esta noticia !

Sial China: los exportadores argentinos arriban a Shanghái entre el entusiasmo y la cautela

Compartí esta noticia !

Como todos los años, la estratégica Sial China marcará el pulso de las exportaciones hacia el principal destino de la carne argentina. Pero este 2026 no será un año más ya que se trata del primer ciclo en el que se aplican las cuotas derivadas del proceso de salvaguardia que realizó el gobierno chino con las consecuentes fluctuaciones del mercado.

En ese contexto, el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) desembarcará con un pabellón de 1.150 metros cuadrados para la participación de 25 empresas exportadoras. Detrás de la gran puesta en escena, los empresarios intentarán descifrar hacia dónde se mueve el gigante asiático y qué impacto tendrán las cuotas sobre el mercado.

“En esta feria en particular va a haber mucho análisis por la cantidad de medidas, anuncios y resoluciones, algunas ya tomadas y otras en vías de dictarse”, advirtió Carlos Riusech, de Frigorífico Gorina. Según explicó, el sector buscará interpretar “los movimientos que está habiendo con los tres grandes jugadores del negocio: China, Estados Unidos y Brasil”.

“Es muy importante ver cómo se va a desarrollar el mercado chino según las cuotas que se les están terminando a Brasil y Australia”, coincidió Hugo Borrell, de Arrebeef. “Por ahora hay poca información oficial y de eso depende mucho nuestro futuro en ese mercado”, agregó.

Y China no es “un mercado más”: “Con las 496.000 toneladas exportadas por un valor aproximado de 1.900 millones de dólares, la Argentina se ha consolidado como el segundo proveedor a nivel mundial de la República Popular de China”, destacó Mario Ravettino, presidente del Consorcio ABC y vicepresidente del IPCVA. “Y por eso esta feria es tan importante para nosotros”.

A pesar de las tensiones comerciales, algunos exportadores creen que el mercado seguirá mostrando dinamismo, especialmente para productos de mayor valor agregado.

“La expectativa es encontrar un mercado activo”, señaló Tomás Coelho, de FRIMSA. “Vienen pagando precios razonables cuando hablamos de un producto diferenciado y bien trabajado”, dijo, aunque aclaró que el gran interrogante sigue siendo qué ocurrirá cuando finalicen sus cuotas Brasil y Australia. “Creo que va a ser una feria intensa y con negocios porque los compradores chinos van a estar buscando carne”, proyectó.

En la misma línea, Daniel Urcía, presidente de FIFRA, consideró que en los próximos meses  se podrían abrir oportunidades para la Argentina en función del grado de cumplimiento de las cuotas de otros países competidores.

“Creo que el segundo semestre genera expectativas entre aquellos países que vienen con un alto nivel de cumplimiento y otros, como el caso argentino, que vienen a un ritmo regular”, explicó. Según dijo, eso podría “alentar operaciones con mejores alternativas comerciales”.

La cautela, sin embargo, sigue predominando entre varios operadores.

“Estamos viendo un escenario de mucha incertidumbre debido a lo que pueda suceder finalmente con la cuota de Brasil”, afirmó Facundo Secco, de Forres Beltrán. “Los valores se mantienen estables y en la feria queremos escuchar la postura de los importadores antes de salir a ofertar”, explicó.

“Si bien el contexto exportador para la Argentina hoy no es de lo más favorable, esperamos que mejoren las condiciones para trabajar de una manera más fluida”, agregó, por su parte, Mariano Grimaldi, de Logros. “La carne argentina es un motor y una fábrica de mano de obra, así que necesitamos mejores condiciones”, sostuvo.

“Nuestra expectativa es tener buena presencia, contactar clientes y ver in situ qué está pasando en el mercado chino”, resumió Luis Viera, de Frigorífico Rafaela. “El mercado parece bastante calmo, vamos a ver qué pasa”, concluyó.

Las empresas que participarán junto al IPCVA son Arrebeef, Azul Natural Beef, Carne Hereford/Abuelo Julio, Compañía Bernal, Compañía Central Pampeana, Conallison, Ecocarnes, Frigolar, Frigorífico Forres Beltrán, Frigorífico Gorina, Frigorífico Rioplatense, Frimsa, Grupo Lequio, Industrias Frigoríficas Recreo, Industrias Frigoríficas Sur, Italmen Menudencias, La Anónima, Logros, Marfrig (Quickfood), Offal Exp, Panoa Ganadera SRL, Rafaela Alimentos, Santa Giulia y Tomasello.

Compartí esta noticia !

Más de 500 productores participaron de la primera Jornada a Campo 2026 del IPCVA

Compartí esta noticia !

El pasado 8 de abril se llevó a cabo en Bordenave (Provincia de Buenos Aires) la primera Jornada a Campo del año organizada por el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), con la participación de más de 500 productores de la región

El encuentro tuvo lugar en el establecimiento Cabaña El Campito y combinó disertaciones técnicas con actividades a campo. En ese marco, se realizaron dos paradas destacadas: “Sainfoin: la leguminosa todoterreno que no empasta y produce donde la alfalfa falla” y “Ciclo completo de alta eficiencia: cómo producir el novillo pesado que el mercado paga mejor” 

Durante la jornada se abordaron temas clave para el presente y futuro de la ganadería. Entre las principales exposiciones se destacaron:

“Más terneros y menos trabajo: cómo elegir una genética que se adapte a nuestro campo”, a cargo de Juan Martín Narbaitz (Centro Argentino de Biotecnología Animal).

“Perspectivas de mercados: cómo la ‘dopamina ganadera’ y la ‘adrenalina de la industria frigorífica’ marcan el ritmo del negocio”, por Adrián Bifaretti (IPCVA).

“Blindar el negocio: cómo cumplir con la Unión Europea y asegurar el acceso a mercados de exportación”, presentado por Gerardo Leotta (Consorcio ABC)

“Claves de siembra para suelos con limitantes: el método MAG en implantación de pasturas”, por Guillermo Marrón (INTA Castelar).

“Chip electrónico obligatorio 2026: guía para la trazabilidad que se viene”, a cargo de Silvio Marchetti (Secretaría de Agricultura, Ganadería y Pesca de la Nación).

“El poder de los cruzamientos: cómo ganar un 20% extra de kilos usando vigor híbrido”, por Rodolfo Peralta (asesor privado).  

La apertura de la jornada estuvo a cargo de Héctor Montero, propietario del establecimiento, Federico Castoldi (INTA) y los consejeros del IPCVA Horacio Salaverri (CRA) y Matías Martiarena (FAA) 

Compartí esta noticia !

La carne argentina tendrá su semana en Estados Unidos para impulsar exportaciones

Compartí esta noticia !

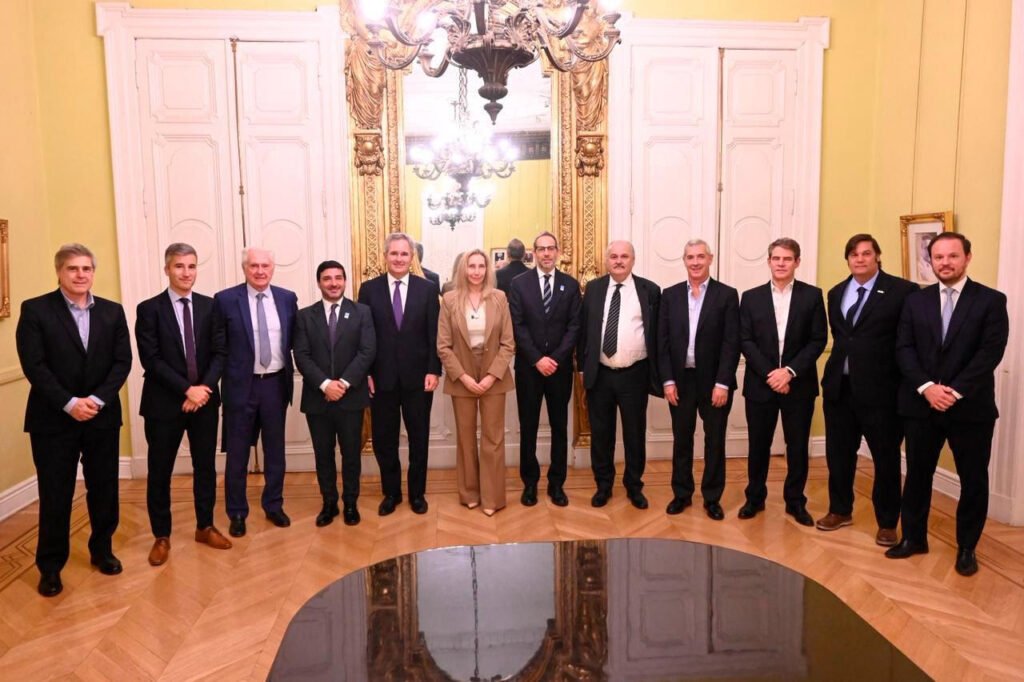
El Gobierno nacional puso en marcha una ofensiva comercial para fortalecer las exportaciones de carne vacuna hacia Estados Unidos. La iniciativa, presentada en Casa Rosada y encabezada por Karina Milei junto a funcionarios económicos y representantes del sector privado, se concretará con la “Semana de la Carne Argentina”, una misión que se desarrollará entre el 27 de abril y el 1 de mayo en Filadelfia, Chicago y Los Ángeles.

El dato central que potencia la estrategia es la reciente habilitación de 80.000 toneladas adicionales al cupo de exportación hacia el mercado estadounidense, un movimiento que abre margen para incrementar la presencia argentina en uno de los destinos más exigentes y competitivos del mundo.

Promoción directa en el mercado más competitivo

La misión fue diseñada por la Secretaría General de la Presidencia junto con PromArgentina, en coordinación con la Cancillería, la Secretaría de Agricultura y el Instituto de Promoción de la Carne Vacuna Argentina.

El esquema implica un cambio operativo relevante: por primera vez, el organismo de promoción organizará una ronda de negocios en el exterior, llevando empresas exportadoras directamente a vincularse con compradores estratégicos.

Durante la semana se prevé: Rondas de negocios con importadores y distribuidores. Encuentros sectoriales con referentes de la industria cárnica estadounidense. Acciones de posicionamiento para reforzar la marca país

La delegación incluirá a frigoríficos y empresas clave del sector, como representantes de los grupos exportadores más relevantes, en un intento por consolidar relaciones comerciales en destino.

Más exportaciones y posicionamiento premium

El objetivo explícito de la iniciativa es doble. Por un lado, incrementar el volumen exportado aprovechando la ampliación del cupo; por otro, reforzar el posicionamiento de la carne argentina como producto premium.

Según lo informado, la estrategia apunta a consolidar la reputación internacional del producto en segmentos de alto valor agregado, donde la competencia global es más intensa pero también mayores los márgenes.

Desde el Gobierno, la política se inscribe en una lógica más amplia de inserción internacional, orientada a: Expandir mercados externos. Generar divisas vía exportaciones. Y fortalecer la presencia de productos agroindustriales argentinos

Articulación público-privada en un sector estratégico

El armado de la misión expone una convergencia clara entre el Gobierno y el núcleo exportador de la cadena cárnica.

Participaron del anuncio actores empresariales de peso, como frigoríficos y representantes del Consorcio ABC, lo que evidencia que la estrategia no es solo institucional, sino también sectorial.

En este esquema: El Gobierno busca mostrar capacidad de apertura de mercados. El sector privado apunta a capturar nuevas oportunidades comerciales. Los organismos de promoción ganan protagonismo como articuladores

La iniciativa también refleja una decisión política de priorizar sectores con capacidad exportadora inmediata, en un contexto donde la generación de divisas es central para la macroeconomía.

Más volumen exportable y competencia global

La ampliación del cupo en 80.000 toneladas constituye un factor concreto de impacto. En términos prácticos, habilita: Mayor volumen de exportaciones hacia EE.UU. Posibilidad de diversificar destinos dentro de ese mercado. Mejores condiciones para negociar precios en segmentos premium

Al mismo tiempo, el desafío radica en sostener competitividad frente a otros proveedores globales, en un mercado que combina exigencias sanitarias, estándares de calidad y fuerte competencia.

Oportunidades indirectas para el NEA

Aunque la misión se centra en exportadores de escala nacional, la expansión del mercado externo puede tener efectos indirectos en regiones productivas.

En provincias como Misiones, donde la ganadería tiene menor peso relativo frente a otras actividades, el impacto sería más indirecto, vinculado a: Dinámica general del sector cárnico. Precios internos condicionados por exportaciones. Posibles encadenamientos logísticos o comerciales

El alcance concreto dependerá de cómo evolucione la demanda externa y la distribución territorial de la producción.

Consolidación de mercados y variables externas

La “Semana de la Carne Argentina” se presenta como un primer paso dentro de una estrategia más amplia de inserción internacional.

Las variables a observar en el corto y mediano plazo incluyen: Nivel de acuerdos comerciales alcanzados durante la misión. Evolución del cupo exportador hacia EE.UU. Competitividad del producto argentino frente a otros mercados. Continuidad de políticas de promoción comercial

El resultado de esta iniciativa permitirá medir si la estrategia oficial logra traducirse en mayores exportaciones y consolidación en un mercado clave.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin