IVA

Presupuesto 2027: la recaudación deberá acelerar en el cierre de 2026 y proyecta una mejora para las provincias

Compartí esta noticia !

El IARAF advierte que la recaudación tributaria nacional acumuló una caída real del 3,8% hasta agosto y que, para alcanzar la pauta prevista en el Presupuesto 2027, deberá crecer 5,4% real interanual entre septiembre y diciembre. Para 2027, el proyecto oficial contempla una recuperación real del 5,7%, con un incremento mayor en los recursos destinados a provincias y CABA.

La hoja de ruta fiscal del Gobierno para 2027 parte de un supuesto que todavía debe verificarse en los últimos cuatro meses de este año: que la recaudación nacional logre recuperar terreno después de un primer tramo de 2026 con resultados negativos. El Instituto Argentino de Análisis Fiscal (IARAF), al analizar el proyecto de Presupuesto 2027, calculó que los recursos tributarios deberían crecer 5,4% real entre septiembre y diciembre para que el año cierre con la caída de 0,9% real prevista frente a 2025.

El dato no es menor porque 2026 ya llega con una baja acumulada del 3,8% real hasta agosto. La proyección presupuestaria exige, por lo tanto, una aceleración significativa en el tramo final del año. El IARAF aclara que no se trata de una proyección propia, sino de la variación real implícita en las pautas tributarias del proyecto oficial, calculada sobre los supuestos macroeconómicos incluidos en el Presupuesto.
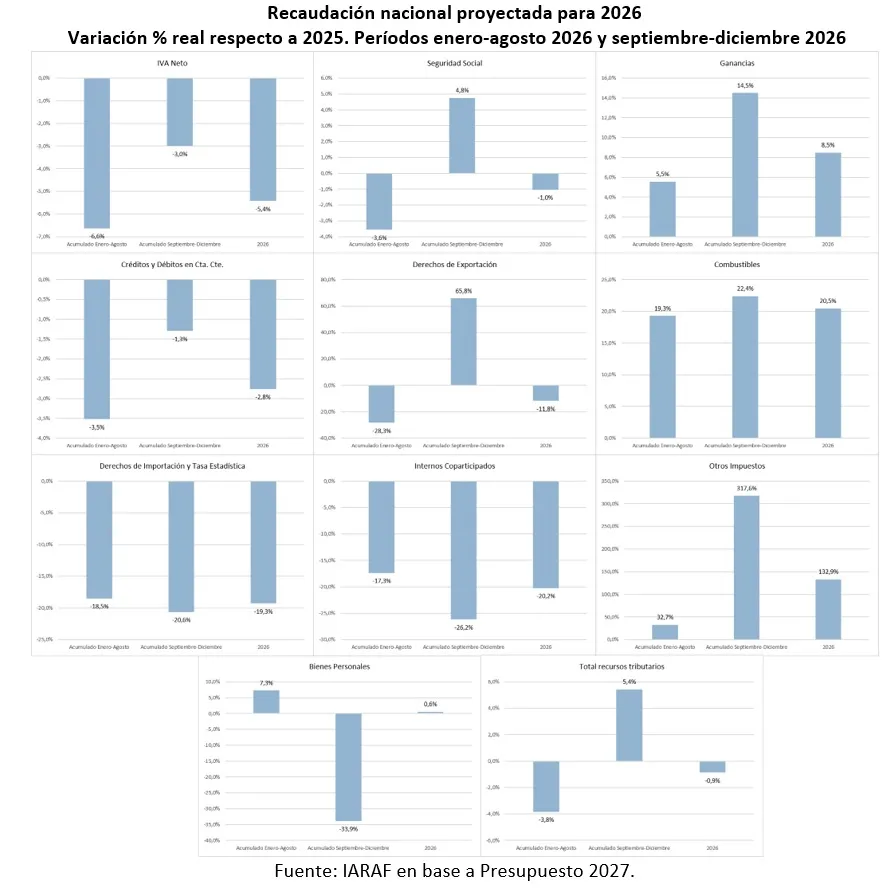
La composición de la recaudación también muestra una economía tributaria heterogénea. Para todo 2026, el Presupuesto contempla una caída real en seis de los diez principales tributos relevados. Internos Coparticipados retrocederían 20,2%, Derechos de Importación y Tasa Estadística 19,3%, Derechos de Exportación 11,8%, IVA Neto 5,4%, Créditos y Débitos en Cuenta Corriente 2,8% y los recursos de la Seguridad Social 1%. En contraste, Combustibles crecería 20,5% y Ganancias 8,5%, mientras Bienes Personales mostraría una variación prácticamente neutra, de 0,6%.

El mayor desafío aparece en los Derechos de Exportación. Después de acumular una caída real del 28,3% entre enero y agosto, deberían crecer 65,8% real durante septiembre-diciembre para alcanzar la pauta anual de -11,8%. La magnitud del salto requerido convierte a este tributo en uno de los principales puntos de tensión de la proyección. Ganancias también debería acelerar, desde un crecimiento real de 5,5% en los primeros ocho meses hasta 14,5% en el tramo final.

El IVA, principal componente de la recaudación, presenta una exigencia menor pero también significativa. Tras caer 6,6% real hasta agosto, el Presupuesto supone que la baja se moderará al 3% entre septiembre y diciembre, para cerrar 2026 con una disminución de 5,4% real. Bienes Personales muestra una dinámica inversa: debería pasar de crecer 7,3% en los primeros ocho meses a caer 33,9% en los últimos cuatro meses.

La distribución federal de esos recursos agrega otra dimensión al análisis. Durante enero-agosto, la recaudación coparticipable destinada a provincias y CABA cayó 1,3% real, mientras que la porción que permanece en la Nación retrocedió 5%. Para el último cuatrimestre, el Presupuesto proyecta una recuperación de 3,2% real para provincias y CABA y de 6,5% para la Nación.

El resultado anual previsto modifica esa relación. Para 2026, la recaudación de provincias y CABA quedaría prácticamente estable en términos reales, con una variación de 0,1%, mientras que la porción correspondiente a la Nación caería 1,4%. De acuerdo con el IARAF, la mayor parte de la reducción real de la recaudación total prevista para este año recaería sobre los recursos que quedan en poder del Gobierno nacional y no sobre la masa coparticipada.

Ahí aparece una de las variables relevantes para el escenario fiscal de 2027. El Presupuesto no solamente proyecta una mayor recaudación total, sino también un cambio en su distribución relativa. Para el año próximo, los recursos destinados a provincias y CABA crecerían 7,3% real respecto de 2026, mientras que la porción de la Nación aumentaría 5%. El total tendría una recuperación real del 5,7%.

La mejora prevista para 2027 también tendría una composición determinada. El proyecto contempla que solamente dos tributos disminuyan en términos reales: Bienes Personales, con -11,1%, y los recursos de la Seguridad Social, con -1%. En el resto se esperan aumentos, encabezados por Combustibles, con 31,7%; Derechos de Exportación, con 16,8%; y Derechos de Importación y Tasa Estadística, con 15,1%. Ganancias crecería 7,9% real y el IVA Neto 6%.

Sin embargo, el impuesto que más crece no necesariamente es el que más explica el aumento total. Por su peso dentro de la estructura tributaria, el IVA aportaría el 32% del incremento real de los tributos que aumentan, seguido por Ganancias, con 29%, y Combustibles, con 16%. La recuperación de 2027 dependerá, por lo tanto, más de la evolución de los grandes impuestos vinculados a la actividad económica y los ingresos que de los saltos porcentuales de algunos tributos específicos.

El punto central del informe del IARAF es que la proyección 2027 tiene como base un cierre de 2026 que todavía no está consolidado. Si la recaudación efectiva de los próximos meses queda por debajo de la prevista, el propio esquema presupuestario enfrenta una menor disponibilidad de recursos y, según el análisis, el Gobierno debería ajustar el nivel de gasto para sostener el equilibrio fiscal. La misma lógica alcanzaría a las provincias. Si los ingresos superan la pauta, el margen fiscal sería mayor.

Para las provincias, la diferencia entre ambos años adquiere una relevancia particular. El esquema proyectado combina una caída real de la recaudación nacional en 2026 concentrada en la porción que retiene el Gobierno central con una recuperación más intensa de los recursos coparticipables en 2027. No implica por sí mismo una mejora automática de las cuentas provinciales, pero sí anticipa una composición de ingresos relativamente más favorable para las jurisdicciones subnacionales dentro del escenario planteado por el Presupuesto.

La cuestión de fondo será la capacidad de la economía para convertir la recuperación proyectada de la recaudación en recursos fiscales efectivos. El IARAF no formula una estimación alternativa: analiza qué comportamiento tributario está implícito en el proyecto oficial. Por eso, el cierre de 2026 funcionará como una primera prueba de consistencia para las cuentas de 2027 y, al mismo tiempo, como la base desde la cual se determinará cuánto espacio fiscal tendrán Nación, provincias y CABA durante el próximo ejercicio.
Compartí esta noticia !

La recaudación tributaria creció 33,5% en agosto y alcanzó $20,5 billones

Compartí esta noticia !

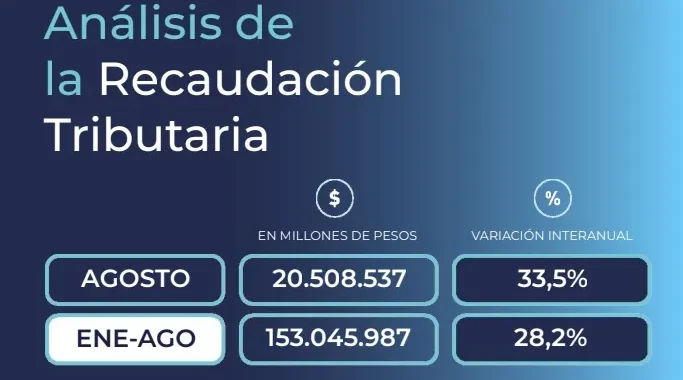
La recaudación tributaria alcanzó en agosto $20.508.537 millones, con un crecimiento nominal del 33,5% interanual, según el informe mensual correspondiente a agosto de 2026. En los primeros ocho meses del año, los recursos acumulados llegaron a $153.045.987 millones, con una variación interanual del 28,2%.

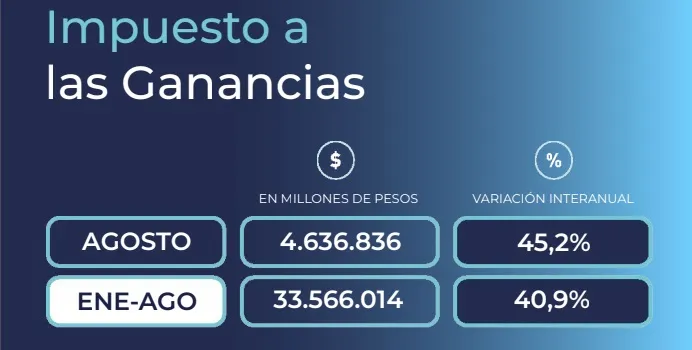
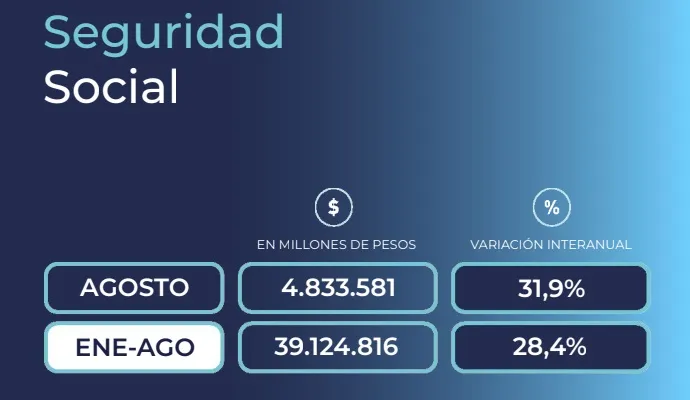
El resultado muestra comportamientos heterogéneos entre los principales tributos. Mientras el Impuesto al Valor Agregado (IVA) avanzó 25,3%, Ganancias aumentó 45,2%, los recursos de la Seguridad Social crecieron 31,9% y los Derechos de Exportación registraron un salto de 155,1%.

IVA y Ganancias marcan dos velocidades

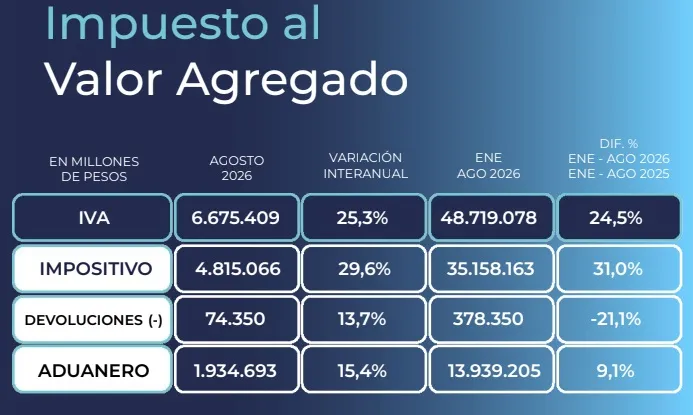
El IVA Neto aportó $6.675.409 millones durante agosto, con una suba interanual del 25,3%. Dentro del impuesto, el componente impositivo creció 29,6%, mientras que el IVA Aduanero aumentó 15,4%. En el acumulado enero-agosto, el IVA Neto alcanzó $48.719.078 millones, 24,5% más que en igual período del año anterior.

El comportamiento del IVA Impositivo estuvo condicionado por mayores reafectaciones netas negativas y por un aumento de las devoluciones del régimen de comercialización de granos. En el componente aduanero, el informe atribuye parte del resultado favorable al incremento del tipo de cambio.

El Impuesto a las Ganancias, en tanto, recaudó $4.636.836 millones y creció 45,2% interanual. Entre los factores positivos aparecieron mayores anticipos de sociedades, una menor utilización de saldos a favor para cancelar otros impuestos y un incremento de las retenciones impositivas.

El resultado de Ganancias también estuvo atravesado por cambios en el calendario de vencimientos. El primer anticipo de personas humanas correspondiente al período fiscal 2026 fue prorrogado a septiembre, mientras que el año anterior había ingresado en agosto. Aun con ese efecto, la recaudación del impuesto mostró una expansión significativa.

Seguridad Social: el dato que conecta recaudación y empleo

Los ingresos provenientes de la Seguridad Social llegaron a $4.833.581 millones, con un aumento interanual del 31,9%. El informe señala como factor favorable el incremento de la remuneración bruta promedio. En el acumulado de enero a agosto, el sistema aportó $39.124.816 millones, un 28,4% más interanual.

El dato tiene una lectura económica relevante porque vincula la dinámica de los recursos previsionales y laborales con la evolución de las remuneraciones registradas. Además, durante agosto continuaron vigentes instrumentos orientados a estimular la formalización y el empleo registrado, como el Régimen de Incentivo a la Formalización Laboral y el régimen de Promoción de Empleo Registrado.

Retenciones: el salto más fuerte tiene una explicación estadística

Los Derechos de Exportación fueron el componente de mayor crecimiento porcentual. En agosto ingresaron $1.015.506 millones, un 155,1% más que un año atrás. Sin embargo, el salto debe leerse con cautela: la comparación está afectada por una base baja en agosto de 2025, cuando parte de los derechos que habitualmente ingresaban ese mes habían sido adelantados a junio y comienzos de julio debido a una reducción transitoria de alícuotas.

También contribuyeron al resultado el incremento del tipo de cambio, el aumento interanual del precio promedio de buena parte de los productos del complejo sojero y cerealero y de los hidrocarburos, además de mayores exportaciones de combustibles y minerales. Aun con el salto de agosto, el acumulado enero-agosto de Derechos de Exportación mostró una caída del 3,6% interanual, con $5.595.156 millones.

El dato resulta particularmente significativo para las provincias agroindustriales porque las retenciones siguen funcionando como una fuente relevante de recursos nacionales, aunque su comportamiento mensual depende tanto de los niveles de exportación y precios como del calendario de liquidación y las alícuotas vigentes.

Débitos, combustibles e importaciones

El impuesto a los Créditos y Débitos recaudó $1.520.865 millones, con un incremento interanual del 21,5%. El resultado estuvo atenuado por un día hábil menos de recaudación respecto de agosto de 2025 y por la vigencia de nuevas exenciones incorporadas mediante el Decreto 475/2026.

Los Derechos de Importación y otros sumaron $620.591 millones, 7,7% más interanual. El resultado estuvo afectado negativamente por la utilización de créditos vinculados con devoluciones del Impuesto PAIS para cancelar derechos de importación, mientras que el incremento del tipo de cambio operó en sentido positivo.

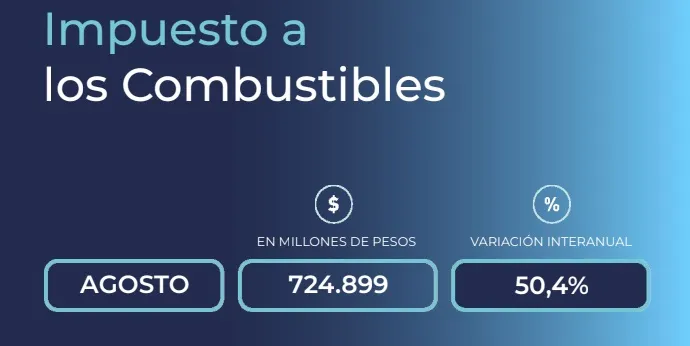
Por su parte, el Impuesto a los Combustibles aportó $724.899 millones y registró un aumento interanual del 50,4%. El informe atribuye el incremento principalmente a las actualizaciones del impuesto.

En Bienes Personales ingresaron $137.797 millones, un 24,8% más que en agosto del año pasado. En este caso, el resultado estuvo asociado al vencimiento del primer anticipo correspondiente al período fiscal 2026.

Una recaudación que crece, pero con composición desigual

El resultado de agosto muestra una recaudación nominal en expansión, aunque con motores diferentes. Ganancias y Seguridad Social exhibieron incrementos relevantes, mientras que el IVA creció por debajo del total de recursos tributarios. Al mismo tiempo, el salto extraordinario de las retenciones responde en buena medida a una comparación interanual condicionada por cambios transitorios en el calendario de pagos.

La lectura económica, por lo tanto, requiere mirar más allá del crecimiento agregado. La composición de los ingresos permite observar qué sectores y bases imponibles están sosteniendo los recursos fiscales y cuáles presentan una dinámica más moderada.

Para las provincias, además, la evolución de los tributos coparticipables tiene una importancia directa sobre la disponibilidad de recursos. En un escenario donde Nación y jurisdicciones subnacionales disputan margen fiscal para financiar servicios, inversión e infraestructura, la trayectoria de la recaudación federal seguirá siendo uno de los datos centrales para medir la capacidad de respuesta del Estado durante el segundo semestre.

El desafío será determinar cuánto de esta expansión nominal puede traducirse en una mejora efectiva de la capacidad fiscal una vez descontado el efecto de los precios. Allí estará una de las claves para evaluar si el crecimiento de los ingresos tributarios se convierte en mayor margen para sostener políticas públicas, inversión y actividad económica.

Compartí esta noticia !

Misiones recibió $219.464 millones de transferencias automáticas en agosto, con una baja real de 0,2%

Compartí esta noticia !

En el mes de agosto de 2026 las transferencias automáticas del Estado nacional a las provincias y CABA totalizaron $ 6,85 billones presentando una variación real de -0,1% respecto a igual mes del 2025. En ese marco, los envíos a Misiones totalizaron $ 219.464 millones con una variación también negativa, que llegó a -0,2% interanual real.

La Coparticipación Federal para la provincia totalizó $ 200.056 millones con una muy leve variación de 0,1% interanual, que se explica por una recaudación del impuesto a las Ganancias (+9,0%) pero una baja en el IVA (-5,0%). Por su parte, los fondos por Leyes y Regímenes Especiales mostraron un desempeño negativo, cayendo en 0,4% interanual real por baja en Bienes Personales, IVA de la Seguridad Social y el envío de fondos por Régimen de Energía Eléctrica; al tiempo que los recursos por Compensación del Consenso Fiscal tuvieron una baja del 5,4%.

De este modo, el saldo acumulado del período enero-agosto de 2026 todavía se muestra negativo: los envíos a Misiones fueron por $ 1,63 billones, que representa una baja del 1,1% en términos reales contra igual período del 2025. Medido en pesos constantes a precios actuales, esa baja representa para la provincia una pérdida acumulada en el año de $ 19.147 millones.

Compartí esta noticia !

ARCA extiende la factura electrónica y pone fecha al fin de las excepciones para pequeños contribuyentes

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) amplió el universo de contribuyentes alcanzados por la obligación de emitir comprobantes electrónicos y fijó un cronograma que incorpora progresivamente a sectores que hasta ahora contaban con excepciones. La Resolución General 5893/2026 fue publicada este lunes en el Boletín Oficial y establece dos fechas centrales: el 1° de noviembre de 2026 y el 1° de marzo de 2027.

El primer cambio alcanzará desde noviembre a los pequeños contribuyentes adheridos al Régimen Simplificado para Pequeños Contribuyentes que estén incluidos en el Régimen de Inclusión Social y Promoción del Trabajo Independiente, así como a quienes figuren en el Registro Nacional de Efectores de Desarrollo Local y Economía Social. Para estos grupos, la factura electrónica o el uso del controlador fiscal pasarán a ser las modalidades ordinarias para documentar las operaciones.

La segunda etapa tendrá un alcance diferente. Desde el 1° de marzo de 2027, los contribuyentes que no estén alcanzados por el Impuesto al Valor Agregado deberán emitir comprobantes electrónicos originales bajo el régimen general establecido por ARCA. Hasta esa fecha continuarán utilizando el esquema vigente de comprobantes impresos.

El cambio se inscribe en una estrategia más amplia del organismo recaudador para ampliar la información disponible sobre las operaciones económicas y fortalecer la trazabilidad fiscal. La resolución modifica distintos regímenes de emisión de comprobantes y reduce el espacio de las excepciones que permitían utilizar comprobantes impresos como mecanismo habitual.

Para los contribuyentes alcanzados, la diferencia práctica será significativa: la operación quedará registrada mediante los sistemas electrónicos habilitados por ARCA y el comprobante podrá generarse a través de las herramientas disponibles para cada régimen. En el caso de los monotributistas que no tengan un punto de venta habilitado para emitir comprobantes electrónicos, el propio organismo establecerá uno para utilizar el servicio “Comprobantes en línea”, asociado a la opción “Factura en línea – Monotributo” y al domicilio fiscal declarado.

La norma mantiene, sin embargo, una salida para los problemas tecnológicos. Los talonarios de comprobantes impresos podrán seguir utilizándose como modalidad excepcional cuando exista una contingencia que impida emitir el comprobante por los medios electrónicos autorizados. Esa posibilidad no convierte nuevamente al papel en el mecanismo habitual: funcionará como respaldo frente a una imposibilidad de utilizar el sistema electrónico y quedará limitada por las condiciones de autorización correspondientes.

El Gobierno plantea la modificación también como una forma de reducir costos de cumplimiento. La digitalización elimina parte de la operatoria vinculada con la impresión y administración de comprobantes y, al mismo tiempo, permite que la información de las operaciones ingrese de manera más directa a las bases de datos fiscales.

El desafío estará en que esa simplificación sea efectiva para los sectores que se incorporan al sistema. Para un contribuyente pequeño, digitalizar no significa únicamente contar con una computadora: supone disponer de conectividad, comprender el mecanismo de emisión y poder resolver rápidamente una contingencia. Por eso, la implementación de la medida será tan importante como la obligación formal.

La resolución también establece que responsables inscriptos, exentos y no alcanzados en IVA, junto con los monotributistas, quedan comprendidos en el régimen de emisión electrónica y/o controlador fiscal. No obstante, los sujetos no alcanzados por IVA deberán utilizar exclusivamente comprobantes electrónicos en los términos previstos por el régimen, desde marzo de 2027.

En paralelo, las MiPyMEs tienen una consideración específica cuando realizan operaciones con empresas grandes o con otras MiPyMEs que hayan adherido al régimen de Factura de Crédito Electrónica MiPyMEs. En esos casos, la normativa establece la utilización obligatoria de comprobantes electrónicos alcanzados por el régimen correspondiente.

La decisión de ARCA marca así otro paso en la transformación de la relación entre pequeños contribuyentes y el Estado. La tendencia es clara: menos papel, más información en tiempo real y una mayor capacidad para cruzar operaciones. Para el contribuyente, la contracara debería ser un sistema sencillo, accesible y con menos carga administrativa.

El punto de fondo es que la digitalización puede ser una herramienta de formalización sin convertirse necesariamente en una nueva barrera de entrada para quienes trabajan por cuenta propia o desarrollan actividades de baja escala. El éxito de la reforma dependerá de que la tecnología efectivamente reduzca trámites y costos y no se limite a trasladar al pequeño contribuyente las complejidades de un sistema que antes absorbía el papel.

Con el nuevo cronograma, noviembre será el primer hito para los grupos de pequeños contribuyentes específicamente alcanzados y marzo de 2027 marcará la incorporación de quienes no están alcanzados por IVA. Desde entonces, la factura electrónica dejará de ser para estos sectores una opción asociada a la modernización y pasará a ser el estándar obligatorio para documentar sus operaciones.

Compartí esta noticia !

La UIA pidió a ARCA suspender por 180 días los embargos a pymes

Compartí esta noticia !

La Unión Industrial Argentina (UIA) volvió a poner en el centro de la agenda la presión fiscal y financiera que atraviesan las pequeñas y medianas empresas. En una reunión con autoridades de la Agencia de Recaudación y Control Aduanero (ARCA), la entidad solicitó suspender durante 180 días los embargos y ejecuciones fiscales sobre pymes, como medida transitoria frente al deterioro del capital de trabajo y la caída de la actividad.

El planteo se produjo en un contexto en el que las empresas industriales enfrentan una combinación particularmente compleja: menor nivel de actividad, restricciones de acceso al crédito, tasas financieras elevadas y obligaciones tributarias que continúan generando presión sobre la liquidez. Para la UIA, el objetivo de una eventual suspensión no sería eliminar las obligaciones fiscales, sino evitar que una dificultad de corto plazo termine convirtiéndose en un cierre definitivo.

El reclamo adquiere mayor relevancia por el impacto que la política de cobro puede tener sobre las cadenas de pagos. Según explicó la entidad, ARCA no necesariamente interviene de manera directa sobre las cuentas bancarias de las compañías deudoras, sino que puede actuar sobre los clientes que mantienen operaciones comerciales con ellas. En esos casos, el organismo puede exigir que determinados pagos destinados a una empresa con deudas tributarias no sean depositados en su cuenta bancaria.

Para las industrias, ese mecanismo puede profundizar los problemas de capital de trabajo en compañías que ya enfrentan dificultades para sostener su operatoria corriente. La preocupación del sector es que una restricción sobre los ingresos termine afectando la capacidad de pagar salarios, proveedores, servicios e insumos y, por efecto de cadena, traslade el problema financiero hacia otras empresas.

El mapa industrial muestra una pérdida de empresas

El reclamo de la UIA se apoya también en la evolución reciente del entramado productivo. Un informe de la consultora I+D señaló que durante los primeros cuatro meses de 2026 cerraron 1.070 empresas, de las cuales cerca de la mitad correspondió a pequeños talleres y el resto, principalmente, a pymes.

El diagnóstico plantea además un escenario más exigente para los próximos meses. La consultora proyecta la pérdida de otras 2.000 empresas industriales durante lo que resta del año, lo que llevaría el saldo negativo de 2026 a unas 3.070 firmas.

El problema no estaría concentrado únicamente en el aumento de los cierres. I+D advierte que la creación de nuevas empresas también se encuentra en niveles históricamente bajos. Esa combinación —más firmas que salen del mercado y menos empresas que ingresan— reduce la capacidad de renovación del tejido productivo y limita la generación futura de empleo.

En ese escenario, la discusión tributaria adquiere una dimensión que excede la recaudación. Para las pymes industriales, el punto crítico es cómo administrar los vencimientos y las obligaciones fiscales sin comprometer el capital necesario para continuar produciendo.

La tasa de los planes de pago, otro foco de tensión

Durante el encuentro con ARCA, la UIA también planteó modificaciones al régimen de facilidades de pago recientemente anunciado, que permite regularizar obligaciones vencidas hasta el 30 de junio de 2026 en hasta 24 cuotas.

El sector empresario valoró la reapertura del régimen y la posibilidad de incluir obligaciones aduaneras, pero cuestionó el costo financiero de los planes, que contempla una tasa del 2,75% mensual. Para la UIA, esa tasa resulta elevada frente a la tendencia descendente de la inflación y dificulta que las pequeñas empresas puedan normalizar sus obligaciones sin deteriorar todavía más su flujo de fondos.

La entidad pidió, en particular, habilitar la migración entre planes y evaluar una reducción de la tasa de financiación para las pymes. El planteo introduce una discusión sobre la adaptación de las condiciones tributarias a un escenario macroeconómico diferente al de períodos de inflación más elevada.

Ganancias, IVA y capital de trabajo

La agenda empresaria incluyó además una serie de propuestas destinadas a aliviar la presión sobre el capital de trabajo. Entre ellas, la UIA solicitó reducir y automatizar los anticipos del Impuesto a las Ganancias para las pymes y simplificar los mecanismos para solicitar su reducción.

También pidió diferir durante 180 días los vencimientos de IVA para actividades estacionales y postergar las contribuciones patronales correspondientes a las economías regionales. En materia de saldos a favor, reclamó acelerar los plazos de devolución de distintos impuestos, debido al impacto que esas demoras tienen sobre la liquidez de las empresas.

Otro de los planteos apuntó a flexibilizar el uso de los reintegros de exportación, una herramienta particularmente relevante para las firmas que necesitan transformar rápidamente créditos fiscales y recursos retenidos en fondos disponibles para sostener la producción.

ARCA señaló que varias de estas propuestas requieren definiciones del Ministerio de Economía. No obstante, el organismo se comprometió a analizar una ampliación del universo de contribuyentes habilitados para compensar créditos y a revisar los montos mínimos sujetos a control en las solicitudes de reducción de anticipos de Ganancias.

La salida que busca la industria: ganar tiempo para sostener empresas

El planteo de la UIA no apunta únicamente a una moratoria. El eje es ganar tiempo. La suspensión temporal de embargos y ejecuciones fiscales permitiría, según la lógica empresaria, evitar que una dificultad de liquidez se transforme en una interrupción de la actividad, mientras que una reducción del costo de los planes de pago facilitaría la regularización de las obligaciones acumuladas.

La diferencia es relevante para las pymes, donde el límite entre una empresa con problemas financieros y una empresa que deja de operar puede estar determinado por el capital de trabajo disponible durante unas pocas semanas.

El desafío para el Gobierno consiste ahora en compatibilizar dos objetivos que pueden entrar en tensión: sostener el cumplimiento tributario y evitar que los mecanismos de recaudación profundicen el cierre de empresas y la pérdida de empleo. Una eventual respuesta de política pública deberá determinar hasta dónde puede flexibilizarse el cobro sin afectar los ingresos fiscales y, al mismo tiempo, cuánto puede costar para la economía productiva no hacerlo.

La UIA y ARCA acordaron continuar el diálogo y volver a reunirse dentro de 45 días. El próximo encuentro tendrá como telón de fondo una discusión que ya dejó de ser exclusivamente tributaria: cómo preservar el entramado pyme mientras la economía transita una etapa de reconfiguración del crédito, los costos y la demanda.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin