mercado hipotecario

Créditos hipotecarios: quiénes podrán acceder y cuánto deberán ganar

Compartí esta noticia !

El diseño elegido busca separar el fondeo del riesgo crediticio. El Fondo de Garantía de Sustentabilidad no otorgará directamente los préstamos hipotecarios ni asumirá el riesgo de los tomadores.

Los recursos serán canalizados a través de licitaciones de depósitos a plazo fijo ajustables por UVA, con vencimientos de entre uno y cinco años. Los bancos que accedan a esos fondos serán los encargados de transformarlos en créditos hipotecarios destinados exclusivamente a la adquisición, construcción, ampliación o refacción de la primera vivienda.

La lógica económica detrás del mecanismo apunta a uno de los principales obstáculos para el desarrollo del mercado hipotecario argentino: la escasez de fondeo de largo plazo. Al ofrecer recursos UVA con vencimientos más extensos, el Gobierno pretende mejorar la capacidad de los bancos para prestar a 15, 20 o 25 años.

El programa contará con un cupo total de $2 billones, que será colocado progresivamente mediante licitaciones de $200.000 millones. La primera convocatoria está prevista para la próxima semana y funcionará también como una primera prueba del interés de las entidades financieras.

Cada banco podrá captar hasta el 20% del monto ofrecido en cada licitación y dispondrá de 90 días para aplicar los recursos a nuevos préstamos hipotecarios.

Créditos de hasta 150.000 UVA y tasa máxima de UVA + 7,5%

Las condiciones anunciadas establecen que los préstamos deberán tener un plazo mínimo de 15 años, mientras que el monto máximo será de 150.000 UVA por crédito.

La tasa tendrá un techo de UVA más 7,5% anual, una condición relevante porque determinará, junto con el valor de la propiedad, el porcentaje financiado y los ingresos del grupo familiar, el nivel de la cuota inicial.

El objetivo oficial es que los $2 billones permitan financiar operaciones para entre 17.000 y 18.000 familias.

Caputo presentó un ejemplo para dimensionar el nivel de ingresos requerido. Para adquirir una propiedad valuada en US$106.667, una familia debería acreditar ingresos mensuales por aproximadamente $3.460.391 y afrontar una cuota inicial de $865.089.

En el ejercicio presentado por Economía, el préstamo tendría un plazo de 25 años y una tasa de UVA más 7%.

El ejemplo también expone uno de los límites del regreso del crédito hipotecario: aun con mayor disponibilidad de fondos, la relación entre salarios, valor de las propiedades y cuota continúa siendo determinante para definir qué hogares pueden efectivamente acceder al financiamiento.

Caputo puso el anuncio en perspectiva internacional y señaló que el crédito hipotecario argentino mantiene una profundidad muy inferior a la observada en otros países.

“El stock de créditos hipotecarios en Argentina apenas representa dos puntos de producto. Para darles una idea, en Chile representa aproximadamente el 27%. En países más desarrollados como Estados Unidos, llegó a representar el 75%. Entonces, hay un margen de crecimiento realmente muy, muy grande”, sostuvo.

La comparación refleja uno de los problemas estructurales de la economía argentina: la dificultad para construir un mercado financiero capaz de canalizar ahorro hacia préstamos de muy largo plazo.

Décadas de inflación elevada, crisis bancarias, defaults, pesificaciones y cambios en las reglas de juego redujeron la disponibilidad de depósitos y activos financieros con horizontes compatibles con créditos hipotecarios de 20 o 30 años.

Precisamente allí aparece el FGS como proveedor de liquidez de mayor plazo.

El ministro buscó despejar uno de los interrogantes centrales del anuncio: qué riesgo asumen los recursos previsionales administrados por el FGS.

Según explicó, el Fondo no financiará directamente a los compradores ni evaluará su capacidad de pago. Esa responsabilidad continuará exclusivamente en manos de las entidades financieras.

“La función del FGS no es correr ningún riesgo crediticio de personas humanas, es el trabajo de los bancos. El FGS simplemente provee de liquidez a los bancos y son los bancos encargados de dar el crédito, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, afirmó Caputo.

El mecanismo consiste, entonces, en extender el horizonte de las colocaciones que realiza el Fondo.

“Lo que se va a estar haciendo es extender el plazo de estos plazos fijos, hacer licitaciones transparentes con los bancos para extender los plazos de estos plazos fijos entre un año y cinco años. Y esto le va a permitir a los bancos poder acelerar mucho más fuertemente el nivel de créditos hipotecarios”, explicó.

Para el Gobierno, el problema de fondo excede al mercado inmobiliario y está relacionado con la histórica ausencia de ahorro doméstico de largo plazo.

“Todos los que somos un poco más grandes hemos visto desde un plan Bonex hasta corralito, hasta expropiaciones, defaults y todo. Todo eso siempre generó, gatilló una crisis en el corto plazo, pero además generó un efecto muy negativo en el mediano y largo plazo, que es que la gente desconfíe de nuestras instituciones, desconfíe de nuestra moneda, desconfíe de nuestros políticos”, sostuvo.

Y agregó que, como consecuencia, “nunca se llegó a generar en Argentina un desarrollo de ahorro de largo plazo ni de mercado de capitales”.

El programa intenta avanzar sobre esa restricción sin recrear un sistema de préstamos hipotecarios otorgados directamente por el Estado. El FGS aportará fondeo; los bancos prestarán, seleccionarán a los clientes y asumirán el riesgo crediticio.

El éxito del esquema dependerá, sin embargo, de varias variables simultáneas: la demanda de los bancos en las licitaciones, el costo financiero final, la evolución de la UVA, los salarios, el precio de las propiedades y, fundamentalmente, la continuidad de un escenario macroeconómico que permita sostener contratos de largo plazo.

Los $2 billones representan una inyección relevante para un mercado hipotecario todavía pequeño, aunque el objetivo de alcanzar hasta 18.000 hogares muestra también la dimensión del desafío habitacional y financiero.

La primera licitación por $200.000 millones será, en ese sentido, el primer termómetro concreto para medir cuánto apetito existe entre los bancos por captar fondeo UVA de largo plazo y convertirlo en nuevas hipotecas.

Durante la presentación, el ministro también aprovechó para defender la marcha del programa económico y cuestionar el diagnóstico de la oposición.

“La Argentina viene creciendo por encima de los niveles de la OCDE, el producto en niveles récord, el consumo en niveles récord, exportaciones también en niveles récord y no solo del agro y minería sino también de pymes. El escenario que se trata de vender desde la oposición es lo opuesto al que está ocurriendo”, afirmó.

Caputo sostuvo además que, en sus conversaciones con empresarios, el principal interrogante pasó de las variables económicas al escenario electoral de 2027.

“Hoy el riesgo que plantea la mayoría de las industrias es el electoral. Me junto todo el tiempo con las diferentes industrias. Cuando se les pregunta su mayor preocupación, su única preocupación es la reelección”, señaló.

Finalmente, vinculó esa incertidumbre con la posibilidad de un regreso del kirchnerismo al poder, escenario que descartó: “Es natural porque del otro lado hay evidencia empírica que sería volver al infierno y entiendo la preocupación. Más allá de que para mí hay 0% de probabilidad de que vuelva el kirchnerismo”.
Compartí esta noticia !

Caputo apeló a la justicia social para defender el uso del FGS para dar nuevos créditos hipotecarios

Compartí esta noticia !

Durante la presentación, el funcionario aseguró que facilitar el acceso a una vivienda “hace a la justicia social”.

Para este Gobierno, los créditos hipotecarios son una prioridad por diferentes razones. Una, porque hace a la justicia social”, afirmó Caputo durante la conferencia de prensa en la que explicó el funcionamiento del esquema.

El concepto elegido por el titular del Palacio de Hacienda tiene una fuerte carga política e histórica. La justicia social es una de las tres banderas tradicionales del justicialismo, junto con la independencia económica y la soberanía política, y durante décadas fue utilizada por el peronismo para justificar políticas de ampliación de derechos y una mayor intervención estatal.

Caputo, uno de los principales referentes económicos de un Gobierno que cuestiona buena parte de la doctrina peronista y reivindica las ideas liberales, recurrió a esa expresión para sostener que una persona con empleo debería poder comprar una propiedad sin tener que ahorrar durante varias décadas.

Nada más justo que una persona que tiene trabajo tenga acceso a una vivienda y no tenga que esperar 30 o 40 años para ahorrar y poder comprarla”, planteó el ministro.

“Negocio para pocos”

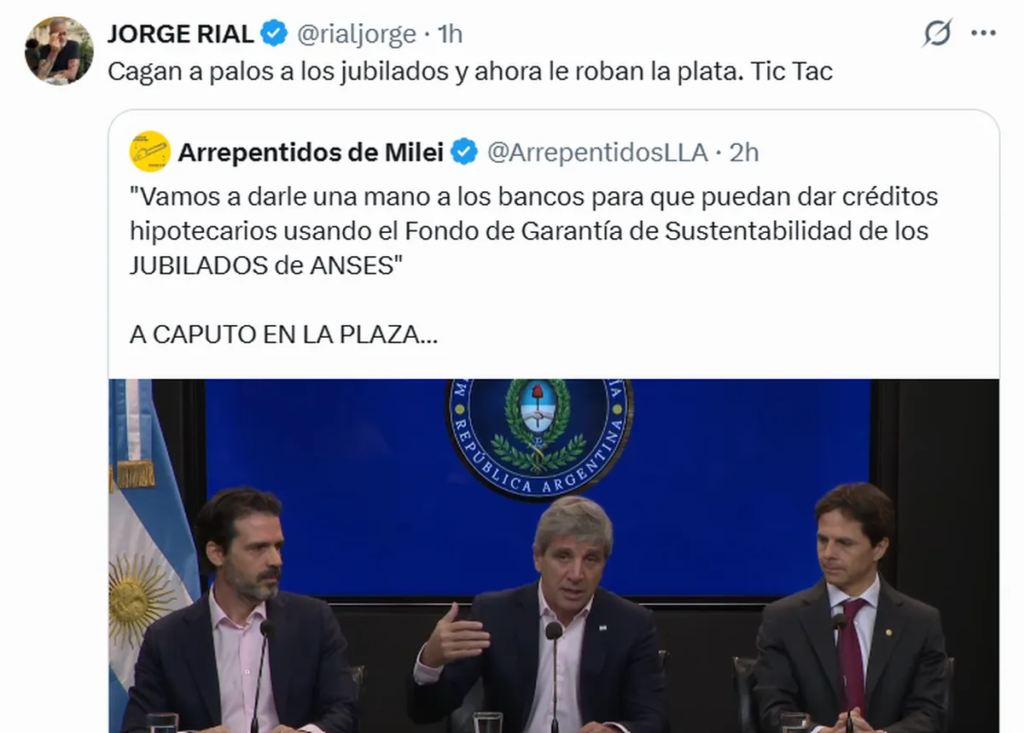
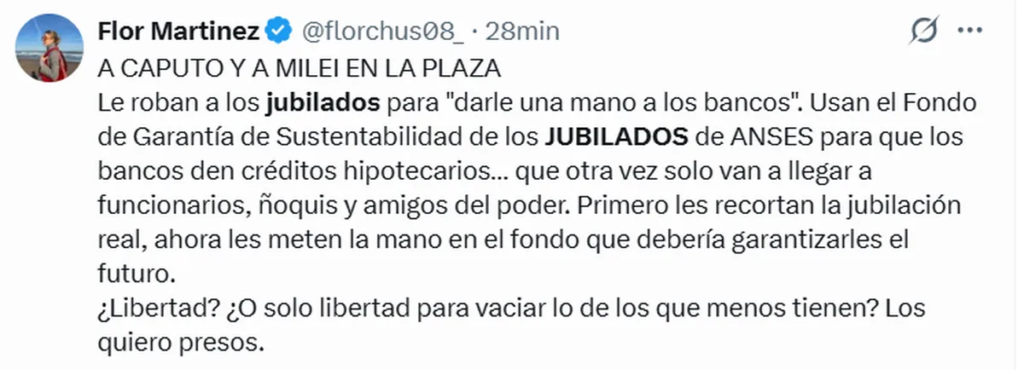
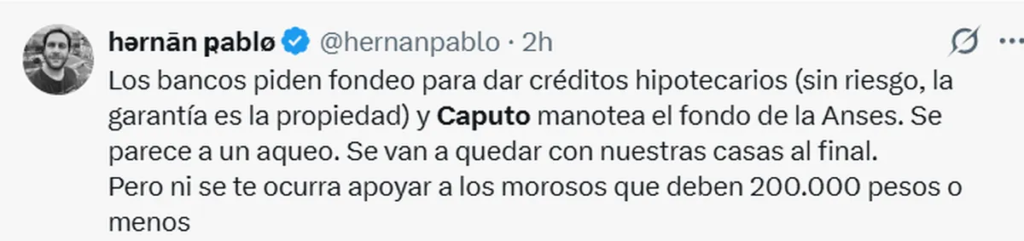
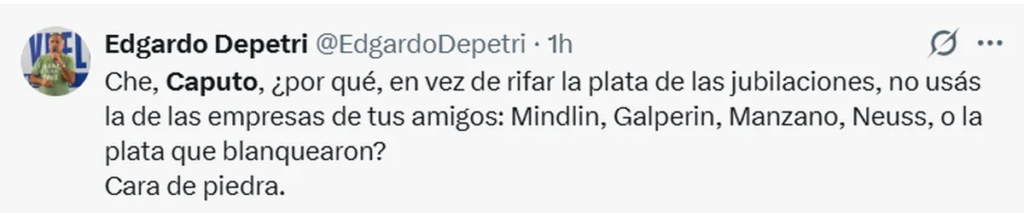
El anuncio del ministro de Economía, Luis Caputo, sobre un programa de créditos hipotecarios utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES está generando muchísimas repercusiones negativas. Desde la oposición, pero también periodistas y usuarios de las redes sociales, criticaron esta medida.

El cuestionamiento principal tiene que ver con el uso del Fondo de los jubilados, pero también con los requisitos para acceder a dichos créditos que los hace prácticamente inalcanzable para la clase trabajadora. Muchos coinciden que es “negocio para pocos” y que es “sarasa para la tribuna”.

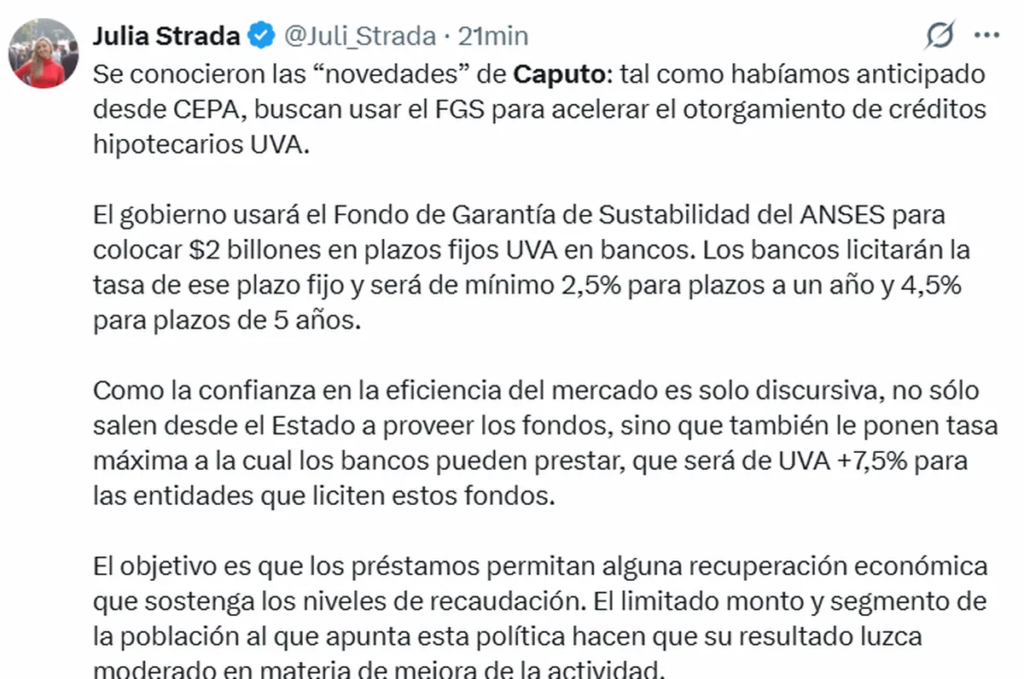
“El limitado monto y segmento de la población al que apunta esta política hacen que su resultado luzca moderado en materia de mejora de la actividad”, aseguró Julia Strada, diputada de Unión por la Patria y directora de CEPA.

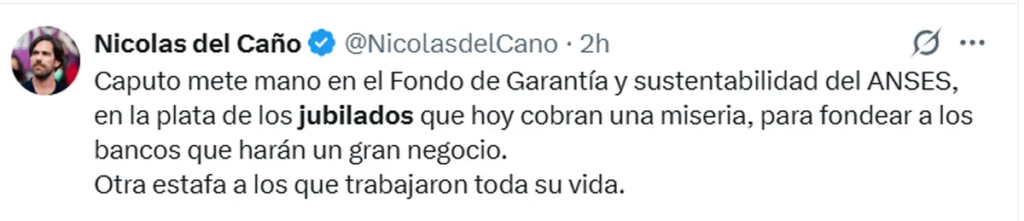
Desde la Izquierda, el diputado Nicolás del Caño fue uno de los que criticó duramente el anuncio: “Caputo mete mano en el Fondo de Garantía y sustentabilidad del ANSES, en la plata de los jubilados que hoy cobran una miseria, para fondear a los bancos que harán un gran negocio. Otra estafa a los que trabajaron toda su vida”.

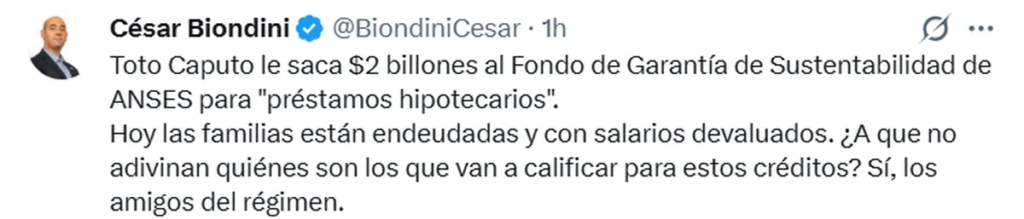
Desde el Frente Patriótico, César Biondini también fue muy crítico: “¿A que no adivinan quiénes son los que van a calificar para estos créditos? Sí, los amigos del régimen”, lanzó en X.

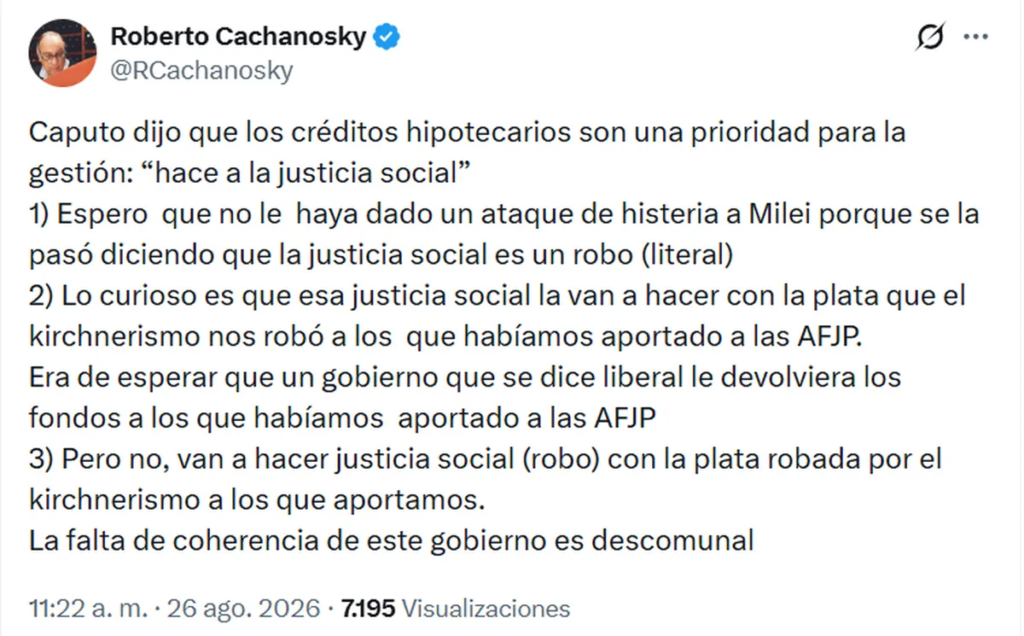
También varios economistas dieron su opinión tras el anuncio de Luis Caputo, como Roberto Cachanosky:

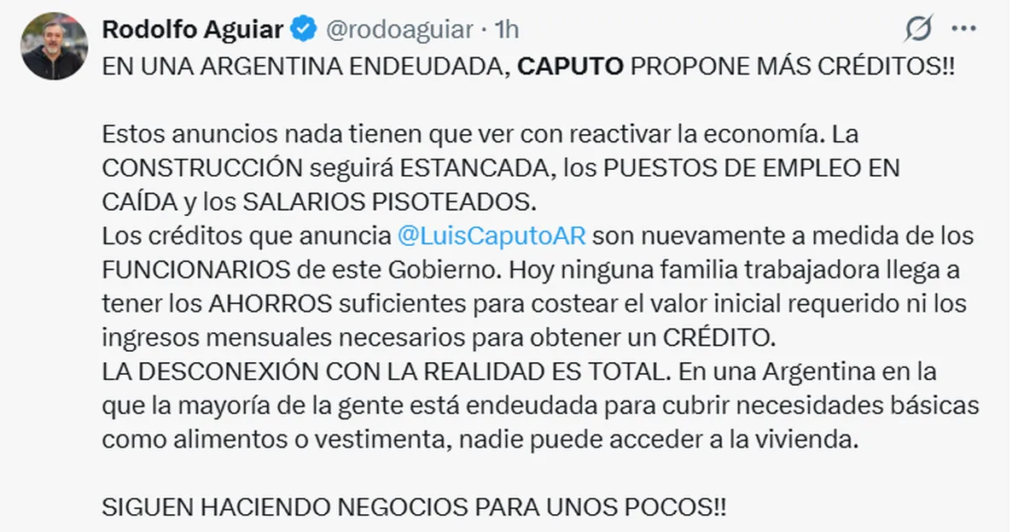
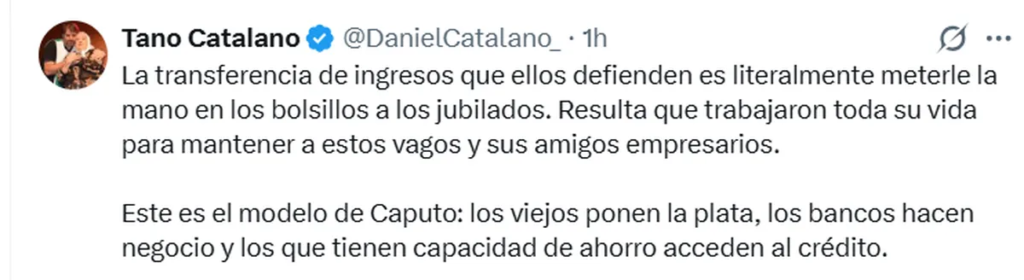
Desde el sindicalismo también lanzaron duras críticas, como el secretario de ATE Nacional, Rodolfo Aguiar, y el secretario de ATE Capital, Daniel Catalano.

En la red social X no cesan las repercusiones tras el anuncio de Luis Caputo. 

Cómo funcionarán los nuevos créditos hipotecarios UVA

El programa anunciado por el Ejecutivo utilizará recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para mejorar el fondeo de los bancos y aumentar la oferta de préstamos destinados a la compra de la primera vivienda.

El Gobierno pondrá a disposición de las entidades financieras un total de $2 billones, equivalentes a unos US$1.500 millones, mediante licitaciones de depósitos a plazo fijo ajustados por UVA.

Los bancos podrán acceder a esos fondos por períodos de uno o cinco años. La tasa mínima será de UVA más 2,5% para las colocaciones a un año y de UVA más 4,5% para aquellas pactadas a cinco años.

A partir de ese fondeo, las entidades deberán ofrecer créditos hipotecarios con una tasa máxima de UVA más 7,5%, un plazo mínimo de devolución de 15 años y un límite de hasta 150.000 UVA por operación.

El dinero solamente podrá emplearse para financiar la adquisición de una primera vivienda. Además, el Banco Central controlará que los recursos entregados a las entidades sean destinados efectivamente a esos préstamos.

La primera licitación se realizará la próxima semana a través del sistema SIOPEL y tendrá un monto inicial de $200.000 millones. El esquema busca resolver una de las principales dificultades del mercado: los bancos captan depósitos mayoritariamente a corto plazo, pero necesitan prestar el dinero durante 15, 20 o 30 años.

La relevancia del financiamiento ajustado por UVA ya es significativa dentro del sistema: durante abril de 2026, más del 95% de las nuevas altas hipotecarias fueron pactadas bajo esa modalidad, según datos publicados por el Banco Central.

Compartí esta noticia !

Créditos hipotecarios UVA + 7,5%: cómo funciona el nuevo programa del Gobierno

Compartí esta noticia !

El Gobierno nacional puso en marcha un nuevo mecanismo para ampliar el acceso al crédito hipotecario y atacar una de las restricciones estructurales del sistema financiero argentino: la falta de fondeo de largo plazo. El programa anunciado por el ministro de Economía, Luis Caputo, contempla movilizar $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES mediante licitaciones destinadas a los bancos.

La medida no implica una nueva línea de préstamos que las familias puedan solicitar directamente al Estado. El mecanismo funciona en otra dirección: el FGS colocará depósitos a plazo en entidades financieras y, a cambio, los bancos deberán utilizar esos recursos para otorgar créditos hipotecarios destinados exclusivamente a la compra, construcción, ampliación o refacción de la primera vivienda.

El diseño apunta a resolver el descalce de plazos que limita actualmente la expansión del crédito. Mientras las entidades financieras captan depósitos principalmente a corto plazo, las hipotecas requieren fondeo compatible con préstamos que pueden extenderse durante 15, 20 o 25 años.

Cómo se distribuirán los $2 billones

El programa tendrá un monto total de $2 billones y comenzará con una primera licitación por $200.000 millones. El esquema prevé sucesivas subastas, de modo que la utilización de los recursos por parte de los bancos pueda ser monitoreada antes de avanzar con nuevas adjudicaciones.

Los depósitos que coloque el FGS estarán denominados en pesos y ajustados por UVA más un spread. Habrá dos alternativas de plazo: un tramo a un año, con una tasa mínima de UVA más 2,50%, y otro a cinco años, con una tasa mínima de UVA más 4,50%.

La competencia entre los bancos determinará las condiciones finales de adjudicación. Cada entidad podrá acceder como máximo al 20% del monto correspondiente a cada licitación. Una vez constituidos los depósitos, tendrá 90 días corridos para aplicar esos recursos al otorgamiento de los créditos hipotecarios previstos por el programa.

El destinatario final del financiamiento será la persona que solicite la hipoteca en el banco. El FGS, en cambio, no asumirá el riesgo crediticio de los tomadores: serán las entidades financieras las encargadas de evaluar a cada cliente y responder por el préstamo.

¿Qué significa UVA + 7,5%?

La tasa UVA + 7,5% es uno de los puntos centrales del programa. Significa que el capital del crédito se actualiza de acuerdo con la evolución de la Unidad de Valor Adquisitivo (UVA), mientras que sobre ese capital actualizado el banco puede aplicar una tasa de interés anual que no podrá superar el 7,5%.

Por lo tanto, no se trata de una tasa fija tradicional. La evolución de la UVA incide sobre el saldo de capital y, consecuentemente, sobre la dinámica de las cuotas y del monto adeudado en pesos.

El 7,5% constituye el techo para las entidades que reciban estos fondos. Los bancos podrán ofrecer una tasa inferior si así lo deciden, pero no podrán superar ese límite dentro del programa.

Además, los créditos deberán tener un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA. El destino estará restringido a la primera vivienda, ya sea para comprar, construir, ampliar o refaccionar.

Una simulación permite dimensionar el alcance

El Ministerio de Economía presentó un ejemplo para mostrar cómo podría funcionar el esquema. Sobre una propiedad valuada en US$106.667, el crédito cubriría el 75% del valor, equivalente a $120.920.000.

La simulación contempla una tasa de UVA + 7%, inferior al máximo previsto por el programa, y un plazo de 25 años. En ese escenario, la cuota inicial estimada sería de $865.098 y el grupo familiar debería acreditar un ingreso neto mensual de $3.460.391 para mantener una relación cuota-ingreso del 25%.

El ejemplo es ilustrativo y no representa una oferta crediticia concreta de un banco. Las condiciones efectivas dependerán de cada entidad, del perfil del solicitante, del valor de la propiedad y de las condiciones financieras vigentes al momento de contratar el préstamo.

El objetivo es ampliar la oferta, no subsidiar directamente la demanda

La lógica económica del programa está puesta en el lado de la oferta. El Gobierno no entrega directamente el dinero a quienes buscan una vivienda, sino que intenta generar una fuente de fondeo más estable para que los bancos puedan prestar durante períodos mucho más largos.

Ese punto resulta determinante para evaluar el impacto de la iniciativa. El volumen anunciado es significativo, pero su capacidad para transformar el mercado dependerá de cuántos créditos se originen efectivamente, qué tasas terminen ofreciendo las entidades y cuántas familias puedan cumplir con los requisitos de ingresos.

En términos de política económica, el programa busca reconstruir un circuito de financiamiento de largo plazo que permita conectar ahorro, bancos, construcción y acceso a la vivienda. Si las licitaciones consiguen traducirse en una mayor oferta hipotecaria, el efecto potencial también alcanza al mercado inmobiliario y a la construcción, dos sectores estrechamente vinculados con la generación de actividad y empleo.

La primera licitación por $200.000 millones será, en ese sentido, la primera prueba del mecanismo. El dato relevante no será solamente cuánto dinero coloque el FGS, sino cuánto de ese fondeo terminará convertido en nuevas hipotecas para familias que buscan acceder a su primera vivienda.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin