MERCADO PAGO

El 60% de los argentinos utiliza las billeteras virtuales como medio de pago

Compartí esta noticia !

La tecnología avanza segundo a segundo y cada vez son más los ámbitos en donde repercute. Y es que el estilo de vida de millones de personas cambió en los últimos años, incluso, hasta en la forma de pagar al momento de hacer una compra. En Argentina, el 91 % de los ciudadanos utilizan al menos un medio de pago que no es efectivo, entre ellos tarjetas de débito, crédito o las famosas billeteras virtuales.

En un plazo de 3 años, se quintuplicó el uso de billeteras virtuales en Argentina

La consultora Kantar realizó una encuesta donde estudió el comportamiento de los argentinos y los medios de pago que utilizan en la actualidad. El mismo mostró que sólo el 9% de la población adulta no posee ningún medio de pago, situación que se repite en el 23% en jóvenes entre 18 y 24 años, el 14% de las mujeres y el 18% del total de la población ubicada en la base de la pirámide socioeconómica.

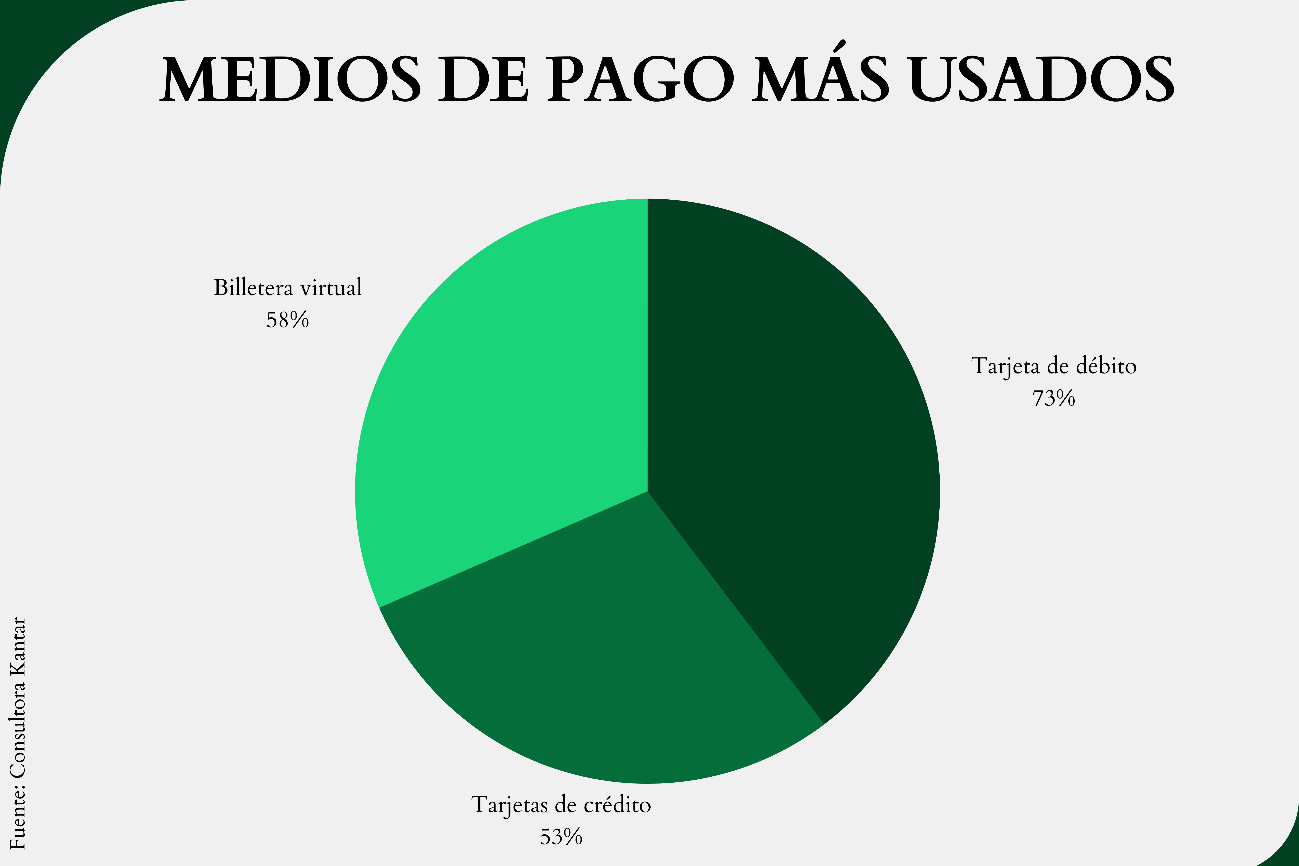
Concretamente, las tarjetas de débitos son las preferidas por los argentinos con un 73%, seguido de las billeteras digitales con 58% y las tarjetas de crédito con 53%. Cabe destacar que el mayor uso de billetera digital aumenta en las personas de 25 y 34 años con un 76%. Además, su uso también es superior en los niveles altos y medios y como herramienta de pago, sobre todo, en el Área Metropolitana Buenos Aires (AMBA).
En esa línea, 82% de los usuarios de entre 18 y 34 años afirman que las billeteras virtuales son más prácticas. De hecho, cada vez son más las personas que eligen tener su dinero en este tipo de cuentas para obtener beneficios, en su mayoría, residentes del Gran Buenos Aires e interior. Por su parte, los mayores de 65 años y los residentes de la Ciudad Autónoma de Buenos Aires prefieren mantener su dinero en el banco.

“La adopción de medios de pago electrónicos se sustenta en tres grandes ventajas: son considerados prácticos y seguros, y cuentan con una amplia aceptación en los comercios (…) En el contexto actual y con una economía en la que persiste la informalidad, el uso de medios de pago electrónicos convive con el efectivo en diferentes rubros de gastos y consumos de la economía familiar”, señaló la directora de Kantar, Mariana Souto.

4 de cada 10 argentinos utiliza QR para realizar sus pagos

De acuerdo con la empresa de servicios financieros digitales MONI, que opera en Argentina a través de su billetera virtual, el 40% de la población argentina utiliza QR regularmente para realizar sus pagos, en tanto el 27% no lo utilizó nunca.  El motivo para no usar este medio, según los encuestados, es por no haber tenido la oportunidad (58%), porque desconocen cómo hacerlo (23%) o porque no les parece una opción práctica (19%).

En específico, se analizaron las respuestas de 2.450 clientes de esta compañía, de los cuales el 73% manifestó que realizó al menos una compra con código QR durante el último año y de ellos, el 40% lo hace regularmente. Si se compara el relevamiento con el de 2019, en aquel momento solo 35% de usuarios utilizaba el sistema, es decir, que en cuatro años se duplicó la base. 

Asimismo, el Banco Central de la República Argentina (BCRA) destacó que la adopción de los medios de pagos electrónicos, además del uso del código QR, gana cada vez más terreno en los usuarios de servicios financieros y en el último año se multiplicó por 5 la cantidad de operaciones realizadas mediante este sistema. Incluso, 1 de cada 4 pagos con transferencia se hace con código QR.

Al finalizar el 2023, ya hay 60 billeteras digitales registradas en el BCRA

Al primer cuatrimestre de 2023, en el BCRA se encontraban registradas 45 billeteras digitales interoperables
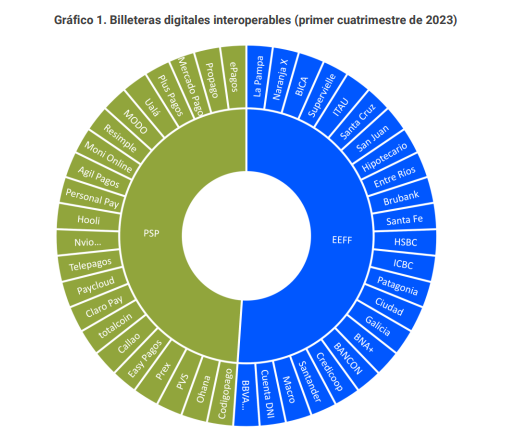
Gráfico: BCRA
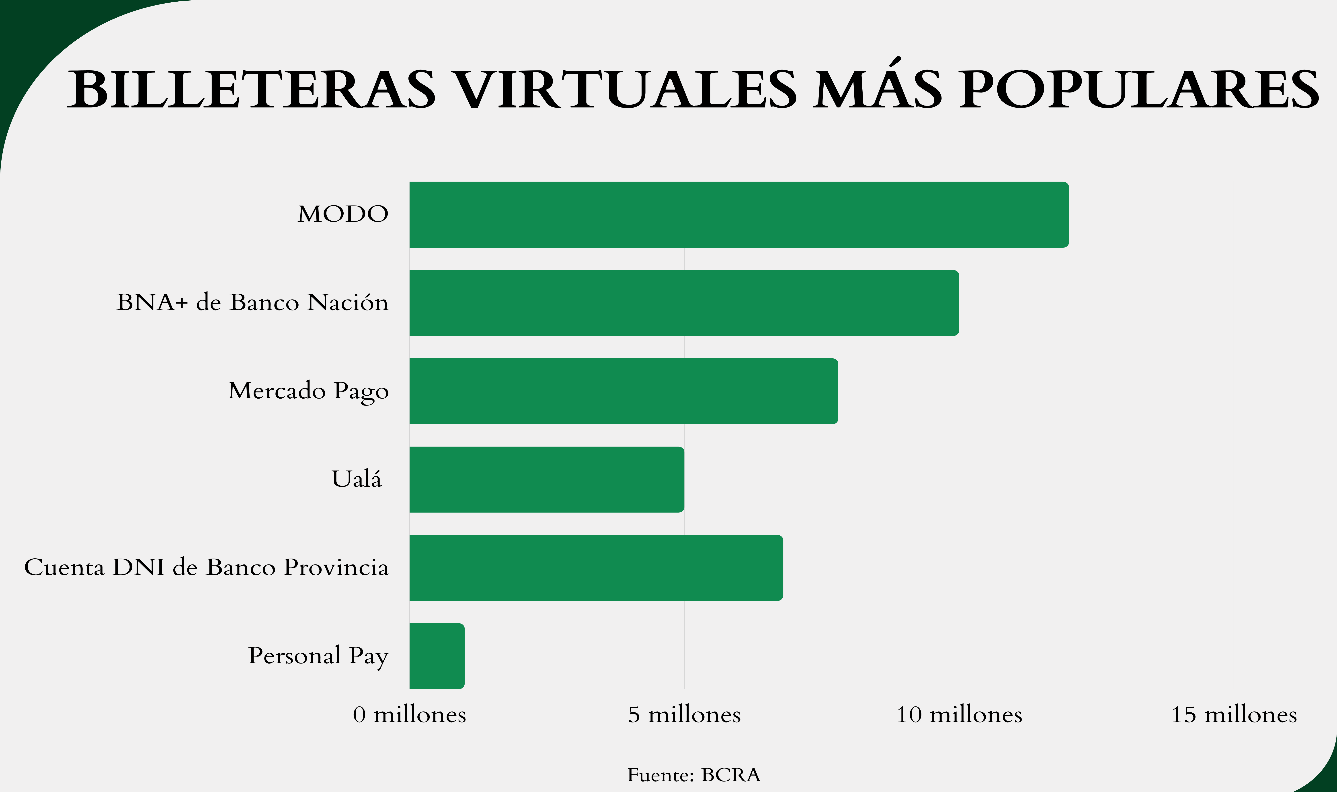
Actualmente, según los registros del ente (BCRA), hay + de 60 billeteras digitales tanto de diferentes fintech, como también de entidades bancarias. Entre ellas, las más populares son Mercado Pago, con 7,8 millones de usuarios solo en Argentina; Ualá con más de 5 millones de usuarios en Argentina, México y Colombia; Cuenta DNI de Banco Provincia, con más de 6,8 millones; Personal Pay, con más de 1 millón; BNA+ de Banco Nación, con casi 10 millones y MODO, la billetera virtual usada por todos los bancos con 12 millones de registrados.

¿Qué billetera virtual ofreció mayor rendimiento durante 2023?

Si bien cada una de las billeteras virtuales ofrece características y servicios únicos, desde el poder realizar pagos en comercios físicos, el acceso a préstamos personales, la recarga pago o de servicios y la administración de cuentas financieras, hay algunas que se caracterizan por los rendimientos aproximados que generan a partir de los saldos en cuenta.

En este contexto, Trascendo comparó las principales e-wallets que más pagaron en el país durante el año, siendo Naranja X la que obtuvo el primer lugar con mayores intereses con un 110%. Seguidamente está Prex, con 109,3 % y Ualá, con 104,07%. El top 5 lo completan Personal Pay (103.3%) y Claro Pay (102.4%).
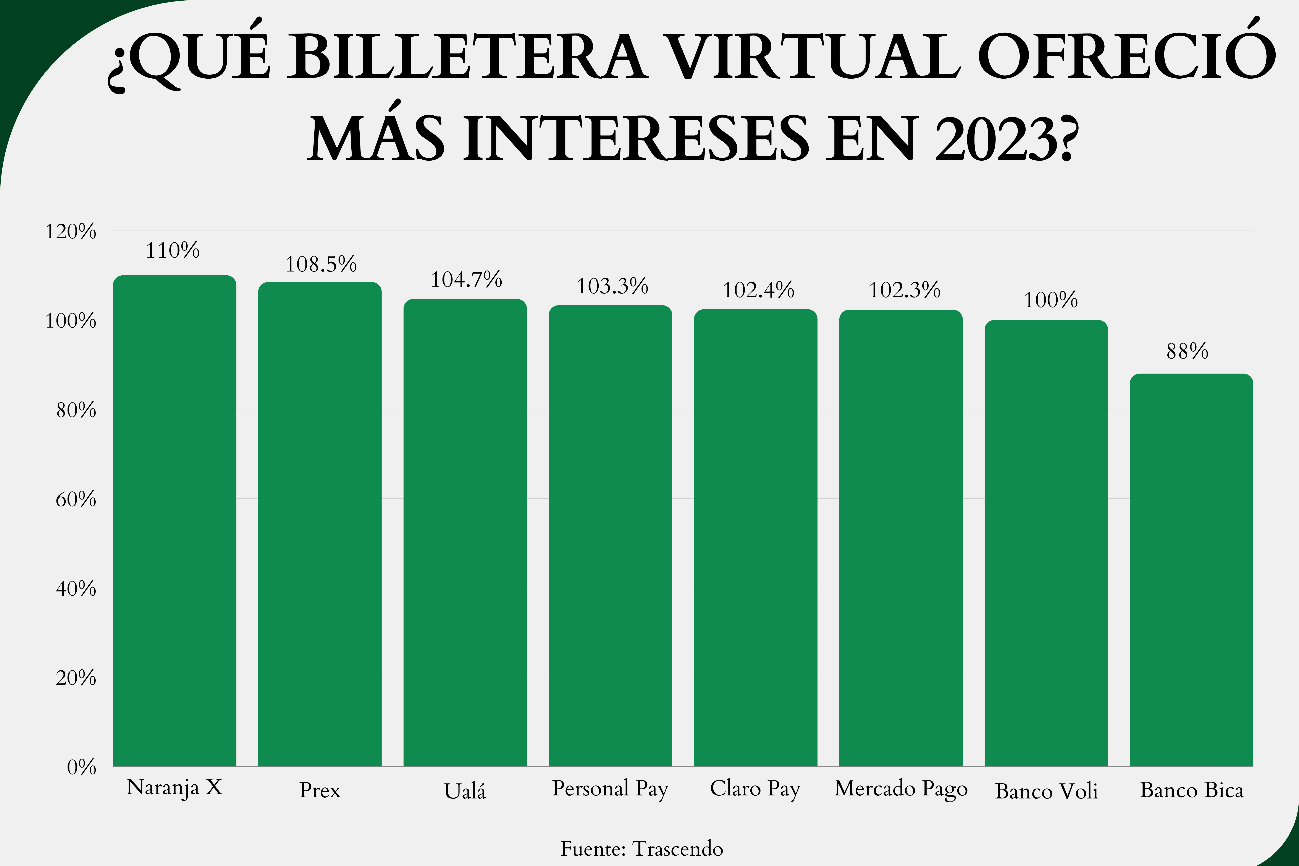
En cuanto al rendimiento real: 
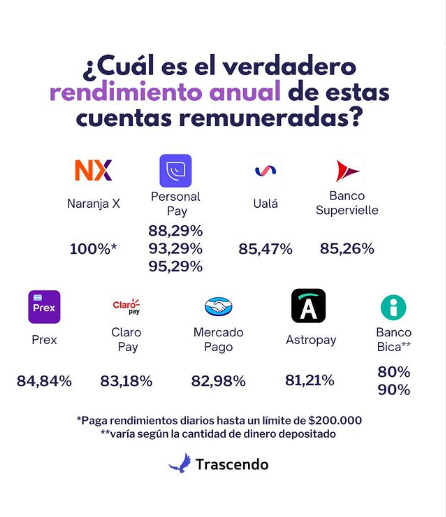
Es importante señalar que, a partir del 2023, la Administración Federal de Ingresos Públicos (AFIP) actualizó los montos mínimos a partir de los cuáles tanto los bancos, como las billeteras virtuales, deben informar al organismo los movimientos en cuentas, plazos fijos y operaciones con tarjetas.

En detalle, el monto mínimo de una operación es de 200 mil pesos en términos mensuales sobre acreditaciones, extracciones, transferencias recibidas, saldos de las cuentas y también suscripción y liquidación de depósitos en plazos fijos.

Las billeteras virtuales y los fraudes

Si bien el crecimiento de las billeteras virtuales tiene un impacto bastante significativo en el sector bancario tradicional de Argentina, al tratarse de una tecnología relativamente nueva, hay que estar atentos a posibles robos de identidad y fraude financiero. Y es que según el informe “Números que hablan” de Fiserv, un 20% de las personas usuarias de estas herramientas le han hackeado su billetera virtual alguna vez y al 18% de los comerciantes les pasó lo mismo.

El informe develó, además, que al 60% de las personas sufrieron el robo sus tarjetas o los datos de las mismas, mientras, un 15% enfrentó el hurto de sus datos del homebanking y el porcentaje restante, un 5%, fue engañado de otras formas. Ante lo ocurrido, el 43% de los afectados indicó que le devolvieran el dinero que perdió, un 35% resolvió parte del problema, pero que perdieron plata y, finalmente, el 22% no pudo encontrar una resolución.

Otra situación que se está presentando, es la compra ilegal de cuentas bancarias (CBU) y de billeteras virtuales (CVU), un actuar delictivo que está creciendo en Argentina. La misma se lleva a cabo a través de las redes sociales, donde delincuentes compran datos de personas para luego revenderlos a terceros y estos, a su vez, buscan la manera de ejecutar fraudes, estafas, lavado de dinero y otros delitos.

En este sentido, aunque estas plataformas ofrecen una alternativa sencilla para realizar pagos y gestionar el dinero desde los dispositivos móviles, hay que estar prevenidos, ya que la industria financiera, en general, está pasando por una serie de casos de fraude que puede afectar a cualquier persona.

Créditos

Editora: Analista Melisa Murialdo Fuentes de Información: Consultora Kantar; Empresa de Ss. Financieros MONI; Banco Central de la República Argentina (BCRA); Blog de Educación Financiera MT; Blog de Información Financiera Trascendo; Empresa de Ss. Financieros Fiserv

Compartí esta noticia !

El Banco Central permitirá el uso del DEBIN para fondear cuentas vinculadas hasta el 1 de marzo de 2024

Compartí esta noticia !

Las personas que usan el DEBIN recurrente para fondear cuentas propias de proveedores de servicios de pago, y están familiarizadas con el producto, tendrán tiempo hasta el 1º de marzo de 2024 para realizar la migración a transferencia inmediata pull (TIP).

Los nuevos usuarios, en cambio, a partir del 1º de enero de 2024, deberán vincular las cuentas a través de transferencia inmediata pull, según una decisión tomada hoy por el Directorio del Banco Central de la República Argentina.

La medida busca que los clientes de las billeteras (bancarias y no bancarias) acostumbrados a usar DEBIN recurrente para ingresar fondos, cuenten con un mayor plazo para familiarizarse con el nuevo instrumento y puedan completar la migración de una forma que no afecte su experiencia.

Las transferencias inmediatas pull son solicitudes o pedidos de fondos que permiten, mediante el débito de la cuenta —a la vista o de pago— del cliente receptor de la solicitud y previa autorización o consentimiento, la acreditación inmediata de fondos en la cuenta del cliente solicitante. En esta primera etapa están sólo habilitadas entre cuentas de un mismo titular, y en muchas billeteras son identificadas como “ingreso de dinero” o “ingreso de fondos”.

El titular de la cuenta originaria de los fondos tiene que validar por única vez sus credenciales y retiene la potestad de anular la vinculación, brindando mayor seguridad sobre su cuenta. El movimiento de los fondos es directo de una cuenta a otra, sin pasar por terceros actores.

El DEBIN recurrente fue creado con el fin de que una persona jurídica pueda cobrarle a una persona humana un servicio que le brinda en forma habitual, no para que se fondearan cuentas propias, y se diseñó para mejorar la experiencia de cobro en lo que se conoce como “débito automático”. No obstante, algunos proveedores de servicios de pago lo usaban para que sus clientes fondearan sus cuentas trayendo dinero de sus cuentas bancarias, pero inhibiendo la operación inversa. Cuando se usa DEBIN para fondear una cuenta, los fondos van de la cuenta originaria a la del intermediario y de ahí a la cuenta de destino.

Compartí esta noticia !

Bancos afirman que la interoperabilidad de pagos con QR democratizará los medios de pago

Compartí esta noticia !

Las cuatro entidades que nuclean a los bancos que operan en el país celebraron hoy el comienzo de la interoperabilidad de los pagos con QR para tarjetas de crédito, que entrará en vigencia a partir del 1 de diciembre, porque “democratiza los medios de pago”.

La medida dispuesta por el Banco Central (BCRA) tiempo atrás también implicará fin del Débito Inmediato (Debin) como mecanismo de fondeo de las billeteras virtuales y su reemplazo por el mecanismo de “Transferencias Inmediatas Pull”.

La iniciativa representa “un nuevo paso hacia la democratización y competencia de los medios de pagos”, destacaron en un comunicado conjunto la Asociación de Bancos Argentinos (Adeba); la Asociación de Bancos de la Argentina (ABA); la Asociación de la Banca Especializada (ABE) y la Asociación de Bancos Públicos y Privados de la República Argentina (Abappra).

Desde la vereda contraria, desde Mercado Pago -la principal empresa proveedora e impulsora de códigos QR del país- señalaron que el sistema de Transferencias Inmediatas Pull “todavía tiene fallas técnicas y bajo nivel de efectividad. Por lo tanto, nuestros usuarios podrán sufrir inconvenientes a la hora de mover sus fondos”.

“En múltiples ocasiones le solicitamos al BCRA que no se apague el Debin para no afectar el normal funcionamiento de la herramienta ante los bajos niveles de efectividad de Transferencias Inmediatas Pull y la falta de cumplimiento por parte de los bancos en sus desarrollos. Esperamos tener una respuesta favorable para nuestros usuarios lo antes posible”, agregaron.

Desde el Banco Central, por su parte, señalaron que “el proceso ya comenzó y se observa que paulatinamente van migrando de Debin a Transferencias Inmediatas Pull”.

Sobre el planteo realizado por Mercado Pago desde el organismo monetario dijeron que “el Directorio del BCRA se reunirá mañana y considerará los pedidos de las partes en la medida que se compruebe que se están registrando inconvenientes”.

En principio, los inconvenientes parecen estar limitados a cuentas que ya estaban operando con Debin y tienen traba para otorgar las credenciales para Transferencias Inmediatas Pull.

En tanto, no existirían inconvenientes en los casos de nuevas vinculaciones entre cuentas.

La disputa que lleva adelante Mercado Pago por este tema suma así un nuevo capítulo, en una historia que ya tuvo varios episodios.

Todo comenzó cuando las entidades bancarias impulsaron a través de la Comisión Interbancaria de Medios de Pago de la República Argentina (Cimpra) -foro del que participan todos los actores del sistema de liquidación de pagos y valores en el BCRA- que los códigos QR sean “full interoperables”, esto es, que además de pagar con dinero en cuenta, cualquier usuario puede elegir hacerlo con sus tarjetas de crédito.

Si bien el Banco Central accedió al pedido y puso al 1 de septiembre como fecha de inicio de la interoperabilidad plena de los códigos QR, debió posponer su aplicación en dos oportunidades, la última días atrás, en la que puso como nueva fecha el 1 de diciembre próximo.

La iniciativa implicará que la principal empresa proveedora e impulsora de códigos QR de la Argentina, Mercado Pago -que tiene más de 500.000 comercios asociados a este medio de cobro- “abra” sus códigos a los bancos y permita a sus aplicaciones participar de estas operaciones, que son las que mueven los mayores volúmenes de dinero, ya que las ventas más grandes se dan en pagos a crédito.

En el comunicado difundido hoy, los bancos dijeron que la interoperabilidad de los QR “empoderará” a los consumidores y a los comercios.

“Los consumidores se beneficiarán porque a la hora de pagar en un comercio que tiene QR podrán optar por cualquiera de sus medios (tarjeta de crédito o dinero en la cuenta), independientemente de que sean o no clientes de la billetera que provee el QR al comercio”, afirmaron.

“Los comercios podrán elegir desde el 1 de diciembre y sin condicionamientos como proveedor de servicio de cobro con QR a la billetera o banco que le ofrezca las mejores condiciones de precio y servicio”, subrayaron las principales cámaras del sector bancario.

Compartí esta noticia !

Las cuentas bancarias dejarán de estar vinculadas a Mercado Pago

Compartí esta noticia !

Por una norma del Banco Central, desde el 1 de diciembre las cuentas bancarias dejarán de estar vinculadas a Mercado Pago. Las nuevas normativas “A” 7514 y “A” 7841 del BCRA afectarán a más de 4 millones de personas que usan Débito Inmediato para ingresar dinero a sus cuentas de Mercado Pago.

De todos modos, se podrá seguir ingresando dinero en la cuenta de Mercado Pago mediante transferencia bancaria, que es gratuita y se acredita al instante.

La normativa del BCRA establece que, a partir del 1 de diciembre, los participantes del sistema nacional de pagos -bancos y billeteras virtuales- que actualmente usan Debin recurrente para fondear cuentas deberán discontinuar esa operatoria y habilitar a sus clientes las transferencias inmediatas pull.

El argumento que estableció el BCRA es que se busca “prevenir casos de fraude”.

Sin embargo, desde Mercado Pago manifestaron que el cambio de norma “fue impulsada por los bancos” y que 4 millones de personas que usan el Débito Inmediato para ingresar dinero en sus cuentas digitales “se verán afectadas”.

Según argumentaron, el Debin “es el medio de transferencia más seguro que existe” y “tiene el índice de fraude más bajo del que se tiene registro en el país (0,02% del total de transacciones)”.

En consecuencia, el reemplazo por las transferencias inmediatas “pull” -aseguraron- “es negativo”, ya que “tiene más fricciones para el usuario” y genera “dificultades donde no las había”.

“En el marco de una inflación de 124% interanual, los bancos buscan impedir que millones de argentinos puedan enviar dinero a su cuenta digital de Mercado Pago. Hoy, esta cuenta rinde 94,6% anual (promedio de los últimos 7 días) y es una herramienta muy conveniente para protegerse, al menos en parte, ante la pérdida del poder adquisitivo”, aseguró la empresa a través de un comunicado.

“La solución que proponen, ‘Transferencias Inmediatas Pull’, todavía tiene fallas y no sirve como reemplazo. En nuestras pruebas, 9 de cada 10 personas no logra ingresar dinero a sus cuentas desde la billetera digital, generando inconvenientes en la experiencia al obligar a los usuarios a atravesar múltiples pasos en sus home banking -e incluso a acercarse a un cajero automático- para poder operar”, apuntó Mercado Pago.

Compartí esta noticia !

Cómo cambió el comportamiento de consumo en los últimos seis meses

Compartí esta noticia !

Según 9 de cada 10 comercios PyME, los clientes cambiaron su comportamiento de consumo en los últimos seis meses

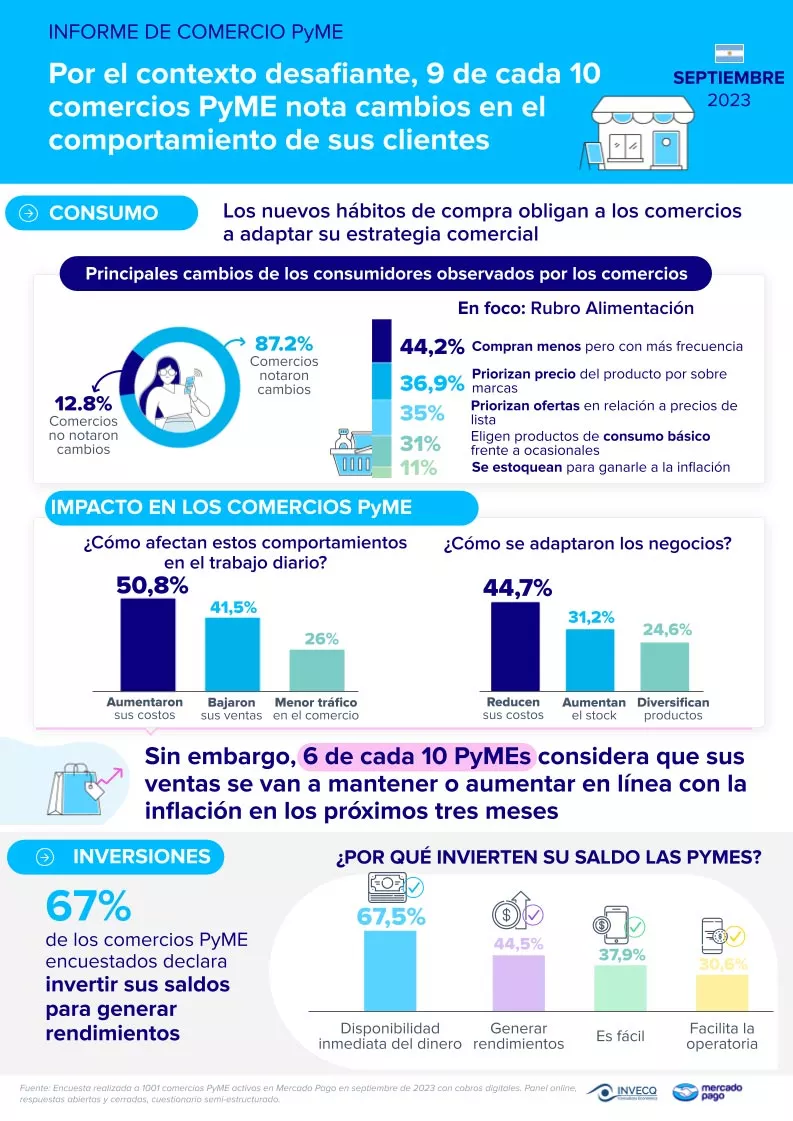
Frente a esta realidad, los comercios PyME declaran adaptar su estrategia comercial reduciendo costos de su negocio (45%), aumentando el stock como reserva de valor a futuro (31%) o diversificando los productos que ofrecen (25%). Además, el 67% asegura invertir los saldos de su cuenta digital para generar rendimientos.

Debido al actual contexto económico, 9 de cada 10 comercios PyME observó cambios en el comportamiento de consumo de sus clientes en los últimos seis meses. En particular, se destacan la migración hacia compras más pequeñas pero con mayor frecuencia, la prioridad por encontrar el precio más bajo y la búsqueda de ofertas. Estos nuevos hábitos de compra obligan a los comercios a adaptar sus estrategias comerciales.

Los datos se desprenden de la sexta entrega del informe mensual “Perspectiva de Comercio PyME” de Mercado Pago / Invecq, realizado en base a una encuesta a más de 1000 negocios que operan con Mercado Pago en Argentina. En particular, en el rubro de alimentos se profundizan y amplían estos cambios de conducta. De acuerdo a autoservicios, almacenes, panaderías, verdulerías y carnicerías, los nuevos hábitos que se destacan son: las compras por menor volumen pero más frecuentes (44%), la prioridad del precio sobre las marcas (37%), la búsqueda de ofertas (35%), la elección de productos de consumo básico por sobre ocasionales (31%) y, en menor medida, la preferencia por estoquearse a fin de ganarle a la inflación (11%).

rich-text-image

“Los comercios están atentos a las necesidades y a los comportamientos de sus clientes y desarrollan estrategias para adaptarse a las nuevas realidades. Para sostener sus negocios y potenciar sus ventas, buscan oportunidades para mejorar sus costos, mecanismos para cuidar el valor de su dinero y formas de seguir atrayendo clientes”, señaló Agustín Viola, Director Senior de PyMEs y Emprendedores de Mercado Pago.

Según el informe, estos nuevos comportamientos de los clientes afectaron el trabajo diario de los comercios PyME. Debido al contexto desafiante, el 50% declara que aumentaron sus costos, el 41% afirma que se redujo el volumen de ventas y el 26% indica que hubo menor tráfico en su comercio.

Debido a este impacto, los comercios adaptaron su estrategia comercial, ya sea reduciendo los costos de su negocio (45%), aumentando el stock como reserva de valor a futuro (31%) o diversificando los productos que ofrecen (25%). Además, el 67% afirma que invierte sus saldos digitales para generar rendimientos en el Fondo Común de Inversión ofrecido a través de Mercado Pago*. Entre los motivos principales de su adopción destacan la posibilidad de disponer de su dinero cuando se desee (67.5%), los rendimientos que genera (44,5%) y la facilidad al utilizar la herramienta (37,9%).

“Los comercios PyME deberán seguir dando muestras de resiliencia para afrontar un contexto en el que la inflación sigue acelerándose y el poder de compra de los consumidores puede caer más. El grado de adopción que han conseguido en los últimos años los medios de pagos digitales pueden servir como amortiguador para los comercios“, analizó Santiago Bulat, Director de Invecq.

*El Fondo Común de Inversión Mercado Fondo es administrado por BIND Inversiones a través de Industrial Asset Management S.A.S.G.F.C.I. y custodiado por BIND Banco Industrial S.A.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin