MERCADO PAGO

Mercado Pago solicita una licencia bancaria: cómo es el modelo 100% digital que propone

Compartí esta noticia !

Mercado Pago anunció este miércoles que solicitará una licencia bancaria al Banco Central para expandir su oferta de servicios dentro de su modelo 100% digital, compitiendo así con las entidades tradicionales, con neobancos y también con otras fintech. 

De conseguir la licencia, no se llamará Mercado Banco, sino que continuará con su nombre tradicional. La compañía fundada por Marcos Galperin está implementando la misma estrategia regional en Brasil y México, convirtiéndose poco a poco en una institución que brinda cada vez más productos y servicios financieros.

“Estamos construyendo el mayor banco digital de América Latina. En una región que aún enfrenta desafíos en el acceso a servicios de calidad, queremos cambiar la forma en que los usuarios interactúan con el sistema financiero con un banco digital en el que todos ganen”, señaló Juan Martín de la Serna, presidente de Mercado Libre Argentina.

De acceder a la licencia, Mercado Pago podría ofrecer cuentas sueldos a sus clientes, cajas de ahorro en pesos y en dólares, entre otros productos.

“La solicitud de esta nueva licencia es un paso natural para ofrecer más productos y seguir mejorando la experiencia del usuario. Esto no implica un cambio en nuestra estrategia, sino que nos permite seguir desarrollando un ecosistema financiero simple que favorece a todos. Vamos a continuar creciendo para convertirnos en el banco digital más grande de la región”, dijo, por su parte, Alejandro Melhem, Vicepresidente Senior de Mercado Pago para Hispanoamérica.

“Mercado Pago democratizó el acceso a las finanzas en Argentina, permitiendo que personas que fueron históricamente excluidas hoy puedan ahorrar, cobrar, pagar, invertir y obtener créditos desde nuestra cuenta digital. Esto ha generado un impacto directo en el desarrollo económico de las personas y de las PyMEs en cada rincón del país”, agregó. 

Compartí esta noticia !

Mercado Pago suma cuentas remuneradas en dólares con rendimiento diario

Compartí esta noticia !

La plataforma de pagos digitales habilita una nueva opción de inversión para sus usuarios, que podrán generar rendimientos diarios en dólares. Otras billeteras y entidades financieras también empujan sus fondos comunes de inversión “money market” en moneda extranjera

Mercado Pago, la fintech del unicornio Mercado Libre, dio un paso más en su estrategia de expandir sus opciones de inversión. Desde hoy, la plataforma de pagos digitales habilitó la posibilidad de acceder a una cuenta remunerada en dólares, replicando el sistema que ya ofrece en pesos y sumándose a una tendencia que se extiende en el sector. Este producto se suma a la oferta de Fondos Comunes de Inversión (FCI) en dólares, una alternativa que busca atraer a aquellos usuarios interesados en maximizar sus rendimientos sin necesidad de recurrir a las tradicionales opciones de ahorro, como las cuentas bancarias.

Mercado Pago ya había incorporado anteriormente la funcionalidad para comprar, vender y transferir dólares MEP, una operación que la plataforma facilita a través de la compra y venta de bonos. Este tipo de dólar legal, de bajo costo, ha sido una de las opciones más utilizadas por los argentinos que buscan refugiarse de la inflación en moneda extranjera. Con la introducción de la cuenta remunerada en dólares, la fintech amplía su ecosistema ofreciendo a sus usuarios la oportunidad de invertir esos dólares en un FCI administrado por Industrial Asset Management y custodiado por Banco Industrial.

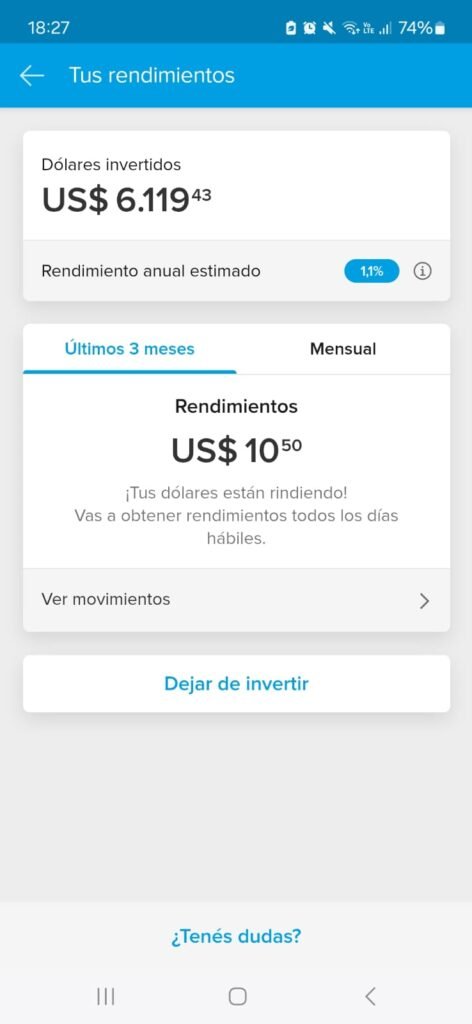
Los usuarios de Mercado Pago podrán generar rendimientos diarios sobre los dólares que hayan adquirido mediante la función de Dólar MEP. Sin embargo, la tasa de interés anual estimada es baja, apenas 1,1% anual, debido a que las tasas en dólares son considerablemente menores que las que se aplican a las inversiones en pesos. A pesar de la modesta rentabilidad, la opción es atractiva para quienes buscan una alternativa de bajo riesgo y 100% digital.

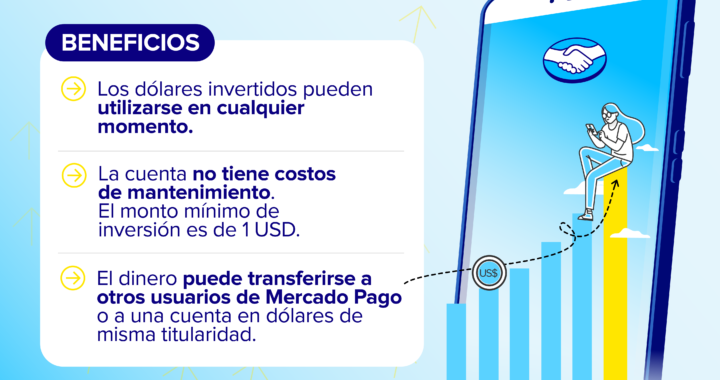
Para acceder a este servicio, los usuarios deben cumplir con algunos requisitos. Primero, deben ser mayores de 18 años, aceptar los términos y condiciones y tener habilitada la opción de compra y venta de Dólar MEP. Esta funcionalidad, que ya está disponible para algunos usuarios, se irá activando de manera progresiva en las próximas semanas. El monto mínimo de inversión es de 1 dólar, y no se cobrarán costos de mantenimiento por la cuenta remunerada.

El sistema de Mercado Pago permite que los dólares invertidos estén siempre disponibles para su uso o transferencia, lo que da flexibilidad a los usuarios para utilizarlos cuando lo necesiten. La herramienta, diseñada para ser accesible y sencilla, está pensada para aquellos que prefieren una opción digital y de bajo riesgo frente a la alternativa de mantener el dinero en efectivo o en una caja de ahorro tradicional.

Se extienden los fondos “money market” en dólares

Esta nueva propuesta de Mercado Pago se suma a la competencia que ya está en marcha entre billeteras y bancos digitales, quienes buscan ofrecer productos similares para atraer a los usuarios interesados en el ahorro en dólares. Ualá, por ejemplo, también introdujo recientemente una alternativa en su plataforma con el FCI Ahorro Dólares. Este fondo permite invertir desde 1 dólar en activos financieros de renta fija, como bonos de empresas locales y títulos públicos tanto de Argentina como del exterior. Ualá lo posicionó como una opción para aquellos interesados en proteger su dinero contra la inflación y la devaluación del peso argentino.

El FCI Ahorro Dólares de Ualá se ofrece como una alternativa accesible, diseñada para perfiles conservadores, y complementa otras opciones de inversión que la plataforma ya ofrece, como plazos fijos y el FCI Money Market. Este último es una opción que opera las 24 horas y los 7 días de la semana, lo que ofrece un acceso constante a los fondos invertidos. Ualá ha destacado que, según un estudio interno, el 74% de las personas asocia la inversión con planificación a largo plazo y que cada vez más usuarios buscan herramientas que les permitan hacer crecer su dinero de manera sencilla y accesible.

En cuanto a Cocos Capital, otra fintech argentina que entró en el mercado de los fondos comunes de inversión en 2024, también lanzó una opción en dólares. Cocos Capital presentó un FCI de renta fija, destinado a inversionistas conservadores o moderados con un horizonte de mediano plazo. Este fondo tiene como objetivo obtener rendimientos anuales de entre 6% y 8% a través de la inversión en bonos corporativos de baja volatilidad. La inversión mínima es de 100 dólares, y está diseñada para proteger el capital contra la inflación y la devaluación del peso.

Pero están lejos de ser casos aislados. Prácticamente todos los bancos que ofrecen sus propios fondos comunes de inversión incluyen en su oferta fondos en dólares “money market” (de mercado de dinero) o “T+0″, una expresión de la jerga financiera que señala a fondos de rescate inmediato, es decir, fondos que permiten colocar liquidez de corto plazo y retirarla en el momento en caso de necesitarla (siempre y cuando se haga en días hábiles durante horario de mercado). Es un producto que es muy valorado por los usuarios en su versión en pesos y, ahora, empieza a popularizarse en su versión en dólares.

Los fondos comunes de inversión money market en dólares son hace tiempo parte del menú que ofrecen las administradoras dependientes de bancos o independientes. Por ejemplo, el contexto de estabilidad cambiaria hace que para el Banco Macro crezca la relevacia de su fondo Pionero Money Market Dólar, un T+0 en moneda extranjera. Lo mismo sucede con Banco Santander, para el que su más nuevo fondo es precisamente el Superfondo Ahorro en Dólares, otro fondo de mercado de dinero para divisas.

Y también hay ejemplos en administradoras independientes , como el caso del Fondo Balanz Money Market en Dólares o el MegaQM Liquidez Dólar, que buscan captar el mismo mercado.

Con la inflación interanual en Estados Unidos rondando el 3,5% en 2024, las opciones de inversión en dólares se presentan como una forma de diversificar el riesgo y proteger el valor del dinero frente a la incertidumbre económica. Cocos Capital, que lanzó su primer fondo en enero de 2024, continúa expandiendo su oferta en el mercado de fondos.

A medida que la demanda de productos de inversión en dólares sigue creciendo, plataformas como Mercado Pago, Ualá y Cocos Capital se posicionan como actores clave en el sector de las fintechs. Estos productos apuntan a una creciente necesidad de los usuarios de diversificar sus ahorros y proteger su capital en un contexto económico caracterizado por la alta volatilidad y la devaluación del peso.

En este sentido, las fintechs logran diferenciarse de las instituciones bancarias tradicionales al ofrecer productos 100% digitales y de fácil acceso para los usuarios. De este modo, se consolidan como una alternativa accesible y atractiva frente a los métodos tradicionales de ahorro, que suelen requerir un mayor nivel de complejidad o condiciones más restrictivas.

A lo largo de 2024 y principios de 2025, las opciones de inversión en dólares disponibles en plataformas como Mercado Pago y Ualá continúan evolucionando, a medida que se incorporan nuevas funcionalidades y se ajustan las tasas de rendimiento en función de las condiciones del mercado. La competencia en el sector de las fintechs no hace más que crecer, impulsada por el deseo de los usuarios de encontrar opciones sencillas, seguras y rentables para invertir en un contexto económico desafiante.

Compartí esta noticia !

Financiamiento: tarjetas de crédito vs. billeteras virtuales

Compartí esta noticia !

Un informe elaborado por la consultora Focus Market analiza y compara los costos asociados al uso de billeteras virtuales y tarjetas de crédito bancarizadas en el contexto económico actual. A través de esta comparación, se busca proporcionar una visión clara sobre las ventajas y desventajas de cada opción, evaluando tanto los costos fijos como los cargos adicionales por financiamiento, emisión, renovación y mantenimiento.

“En la actualidad, las billeteras virtuales y las plataformas fintech han transformado la forma en que las personas gestionan su dinero y realizan transacciones. Estas herramientas permiten realizar pagos, transferencias, inversiones y una amplia gama de servicios financieros de manera rápida, segura y accesible, sin la necesidad de intermediarios tradicionales como los bancos. De esta forma, se han convertido en una solución clave para conectar a millones de personas con el sistema financiero formal”, expresó Damián Di Pace, director de la consultora Focus Market.

No obstante, las entidades financieras tradicionales continúan desempeñando un rol fundamental en la economía. En particular, las tarjetas de crédito son instrumentos financieros esenciales que ofrecen opciones de financiamiento tanto a corto como a largo plazo, lo cual resulta crucial en contextos económicos caracterizados por la inflación y la incertidumbre. A través de estas tarjetas, los usuarios pueden obtener alivio económico en situaciones de flujo de caja limitado.

En este sentido, las opciones de financiamiento, ya sea a través de billeteras virtuales o de tarjetas de crédito bancarizadas, se han consolidado como elementos clave para facilitar las compras, impulsar el consumo y mejorar la calidad de vida de los usuarios. Sin embargo, es esencial comprender los costos asociados a cada una de estas alternativas para tomar decisiones financieras informadas y responsables.

El informe recopila información sobre los costos asociados a las tarjetas de crédito GOLD y BLACK proporcionadas por el Banco Central, así como de una billetera virtual, con el objetivo de comparar los gastos vinculados al uso de estos instrumentos financieros. Los resultados muestran que las tarjetas de crédito bancarizadas presentan costos fijos más elevados, como los cargos por mantenimiento, administración, emisión y renovación. En contraste, las billeteras virtuales no aplican estos cargos, lo que a simple vista podría hacerlas parecer más convenientes.

Sin embargo, además de estos costos fijos, existen los costos de financiamiento, que incluyen las tasas de interés cobradas por financiar las compras a plazos. Se analizaron dos escenarios para comparar el costo de financiamiento con cada uno de estos métodos de pago.

En el primer caso, se evaluó un gasto de $100.000 en cuidado personal en una tienda farmacéutica. El informe revela que el Costo Financiero Total (CFT) para las billeteras virtuales es casi el doble en algunos plazos, como en el caso de 2 cuotas: 305% frente al 167,60% de las tarjetas de crédito. Esto demuestra que, aunque las billeteras virtuales no tengan costos asociados al mantenimiento de cuenta, estos cargos se trasladan de otra manera. Además, las entidades financieras suelen ofrecer promociones, como cuotas en 6 meses sin interés, lo que reduce o incluso elimina el costo financiero.

En un segundo caso, se analizó un uso intensivo del financiamiento, con un gasto de $4.000.000 anuales en cadenas de supermercados, financiado en 12 cuotas. En este escenario, el CFT de las billeteras virtuales es de 170%, mientras que el de las tarjetas bancarias es de 167,60%. Aunque la diferencia en el CFT es mínima, es importante tener en cuenta que las tarjetas bancarias tienen costos adicionales por emisión, renovación y mantenimiento.

“Tanto las billeteras virtuales como las tarjetas de crédito bancarizadas ofrecen ventajas y desventajas, dependiendo del tipo de financiamiento y los costos asociados a cada opción. Las billeteras virtuales resultan atractivas por la ausencia de costos fijos como los de mantenimiento o renovación, pero sus altos CFT pueden hacerlas menos convenientes en el largo plazo, especialmente cuando se financian grandes montos”, señaló Di Pace.

En cuanto al costo anual de financiamiento, el informe destaca que, con un CFT del 170%, financiar $4.000.000 a 12 cuotas mediante una billetera virtual implica un costo total de $6.800.000. En el caso de las tarjetas de crédito bancarizadas, con un CFT del 167,60%, el costo sería de $6.704.000, a lo que se deben sumar los gastos anuales de emisión, renovación y mantenimiento. Esto da como resultado un total de $6.942.804 para la tarjeta GOLD y $7.132.367 para la tarjeta BLACK.

Estos datos indican que, para amortizar los costos financieros de estos financiamientos, es necesario considerar los beneficios adicionales. Si las entidades financieras ofrecen convenios con grandes cadenas, como descuentos o cuotas sin interés, esto podría hacer más atractiva la opción de las tarjetas de crédito.

Por ejemplo, si se aplicara un 30% de descuento sobre las compras, el uso de tarjetas bancarias resultaría más económico que las billeteras virtuales. En este escenario, el monto a financiar sería de $5.742.804 con la tarjeta GOLD y $5.932.367 con la tarjeta BLACK, lo que representaría un ahorro del 18,41% y 12,76%, respectivamente, en comparación con el financiamiento mediante billetera virtual.

Asimismo, si se accediera a cuotas sin interés, solo se amortizarían los costos asociados a emisión, renovación y mantenimiento, es decir, $238.804 para la tarjeta GOLD y $428.367 para la tarjeta BLACK. Esto haría que el uso de las tarjetas bancarias fuera más conveniente.

“En muchos casos, es importante evaluar el uso de estos medios de pago cuando ofrecen descuentos o promociones, ya que los costos financieros pueden compensarse con los beneficios obtenidos. Por otro lado, las tarjetas de crédito bancarizadas, aunque implican costos adicionales como emisión y mantenimiento, pueden ser más ventajosas cuando se aprovechan promociones y cuotas sin interés. Al tomar decisiones financieras, es crucial evaluar no solo el costo financiero, sino también los beneficios adicionales que cada opción puede ofrecer”, concluyó Di Pace.

Compartí esta noticia !

En los últimos tres años, Mercado Libre recibió exenciones impositivas del Estado por casi USD 250 millones

Compartí esta noticia !

Mercado Libre es, por lejos, la compañía más grande de la Argentina, según el valor de sus acciones que cotizan en Wall Street. No sólo eso: el primer unicornio de internet del país también reina a nivel regional, por sobre petroleras, bancos y otros grandes de los negocios tradicionales.

Esta semana hubo celebración en el headquarters corporativo que el gigante del comercio electrónico y los pagos virtuales tiene en el barrio porteño de Saavedra (aunque su domicilio fiscal está en Montevideo, Uruguay). Meli, tal la sigla con la que cotiza, presentó un muy buen balance, el mejor de sus 25 años de vida.

La empresa que cofundó y comanda Marcos Galperin tuvo en 2024 ingresos por USD 21.000 millones y su fintech, Mercado Pago, por USD 8.600 millones. Eso hizo que su acción saltara el viernes hasta un 13%, a un récord histórico que superó los USD 2.400 por unidad. De esa forma, el valor de mercado de la empresa trepó también a una cotización récord: más de USD 114.000 millones, una cifra que supera la suma de las otras empresas locales que cotizan en Estados Unidos.

El balance del gigante, que también quiere ser banco en el país, muestra otros datos. Quizás uno de los más reveladores, al menos en términos políticos, es que la empresa tuvo beneficios impositivos de parte del Estado argentino por casi USD 250 millones en los últimos tres años.

Así lo especificó en el formulario 10-K, que presentó ante la Securities and Exchange Commission, la SEC, o la comisión de valores de EEUU, bajo el título “Régimen de promoción de la economía basada en el conocimiento en Argentina”.

Allí, se contextualiza diciendo que, en agosto de 2021, la Subsecretaría de Economía del Conocimiento emitió la Disposición 316/2021 aprobando la solicitud de MercadoLibre S.R.L. para acogerse a ese régimen “establecido por la Ley N° 27.506 y complementado por el Decreto del Poder Ejecutivo N° 1034/2020, la Resolución N° 4/2021 del Ministerio de Desarrollo Productivo de Argentina y la Subsecretaría de Economía del Conocimiento, disposición N° 11/2021″. Esos documentos oficiales los firmó Matías Kulfas, uno de los ministros del riñón del expresidente Alberto Fernández. La norma es la actualización de la Ley del Software que impulsó Néstor Kirchner en 2004.

“Con base en el régimen promocional, las empresas que cumplan con criterios específicos tendrán derecho a: i) una reducción de la carga del impuesto sobre la renta sobre las actividades promovidas para cada ejercicio fiscal, ii) la estabilidad de los beneficios establecidos por el régimen promocional de la economía basada en el conocimiento, y iii) un bono de crédito fiscal sobre el aporte de la Empresa al régimen de seguridad social de todo empleado cuyo trabajo esté relacionado con las actividades promovidas”, dijo Mercado Libre ante la SEC.

También se detalló –en un texto que se actualiza, pero que es similar en los últimos balances– que en septiembre del año pasado, en el final del gobierno de Fernández –después de las PASO y antes de la primera vuelta–, la Secretaría de Emprendedores, Pequeñas y Medianas Empresas y Economía del Conocimiento redujo el tope agregado a los salarios usado para calcular el bono de crédito fiscal del régimen. La cifra pasó de $40 millones a $5 millones.

“El bono de crédito fiscal representa el 70% de las contribuciones a la seguridad social de la compañía para aquellos empleados cuyos puestos de trabajo estén relacionados con las actividades promovidas, con un tope salarial que se ha reducido al límite indicado. MercadoLibre S.R.L utiliza el bono de crédito fiscal para compensar impuestos federales”, dice el balance. Eso explica, en parte, que la empresa haya recibido en 2024 casi la mitad de beneficios que el año anterior.

“Como resultado, la Compañía registró un beneficio de impuesto a la renta de USD 33 millones, USD 42 millones y USD 27 millones, durante los años terminados el 31 de diciembre de 2024, 2023 y 2022, respectivamente. El efecto agregado por acción del beneficio del impuesto a la renta ascendió a USD 0,65, USD 0,84 y USD 0,54 por los años terminados el 31 de diciembre de 2024, 2023 y 2022, respectivamente. Además, la Compañía registró un beneficio de seguridad social de USD 24 millones, USD 67 millones y USD 54 millones por los años terminados el 31 de diciembre de 2024, 2023 y 2022, respectivamente”, dijo la empresa.

La suma de los beneficios impositivos y de seguridad social (aportes patronales) es de USD 247 millones para el período indicado. Cómo bien describe la empresa en su balance, está alcanzada por el régimen y las exenciones son correctas.

Dicho esto, algunos de sus competidores, sugieren que podría renunciar a ellos, donarlos o destinarlos a promover otras compañías o proyectos externos. No son pocos los que señalan, además, que el que está al frente de la empresa es Galperin, quien apoya fervientemente a Milei y es un crítico duro en redes del “estatismo”.

Desde el sector financiero tradicional, con el que Meli está en una verdadera guerra de denuncias cruzadas por Mercado Pago, aseguran de manera enfática que no existen motivos para que el primer unicornio local tenga que recibir los millonarios beneficios. “Fue una ley hecha a medida de ellos por el gobierno anterior”, le dijo a este medio una fuente de ese sector y mencionó que “otras fintech grandes” no reciben el mismo trato.

“El régimen de promoción de la Ley del Conocimiento tiene todos los ‘vicios’ de cualquier régimen promocional. No es mejor que otros. Es inaceptable que sólo en los últimos 3 años haya recibido más de 200 millones de dólares de subsidios. Cabe destacar que la última autorización la tuvo en la época de Alberto. Hablaban de ‘peronia’ pero arreglaba los subsidios”, dijo, de manera irónica, otra fuente bancaria. Hablar de “peronia” es un clásico de Galperin en redes.

“Al final, este Estado le banca la inversión a Meli. Con el subsidio ya cobrado solo en 2024, prácticamente pagan la inversión que anunciaron el año pasado”, agregó. El septiembre pasado, con la presencia del presidente Milei, Galperin comunicó una inversión de USD 75 millones para su nuevo CAD (centro de distribución). Mercado Libre no respondió consultas para esta nota, solo destacaron “que en 2024 anunciaron 1.800 empleos nuevos y, de alguna manera, esas exenciones vuelven a la sociedad”.

El hombre más rico del país, con una fortuna de casi USD 9.000 millones, según Forbes, vive en Uruguay desde fines de 2019. Se había mudado al comienzo del kirchnerismo, regresó cuando Mauricio Macri fue presidente y volvió a cruzar el charco unos días antes de que asumiera Alberto Fernández. Había sido el primer empresario que lo visitó luego de que expresidente ganara las PASO de ese año.

Compartí esta noticia !

La nueva medida de Mercado Pago que genera preocupación entre los usuarios

Compartí esta noticia !

La tensión entre Mercado Pago y MODO alcanza su punto máximo. La tokenización complica los pagos QR, y los usuarios quedan atrapados en medio del conflicto.

El enfrentamiento entre los bancos y Mercado Pago suma un nuevo capítulo vinculado a los pagos con QR, ya que la empresa de Marcos Galperín decidió impedir el uso de sus códigos para las transacciones con tarjetas de crédito Visa desde MODO o cualquier aplicación bancaria.

La decisión del gigante fintech se empezó a aplicar con el comienzo de noviembre ante la sorpresa de los usuarios que a la hora de querer abonar un consumo se encuentran con el mensaje que advierte “Por decisión unilateral de Mercado Pago, los pagos con Tarjetas de Crédito Visa están deshabilitados en QRs de Mercado Pago”.

De esta forma, la interoperabilidad quedó limitada, ya que la posibilidad de utilizar cualquier QR para abonar desde cualquier aplicación y bajo el modo de pago que se prefiera no se está cumpliendo de manera plena.

Desde la billetera virtual de uno de los unicornios argentinos argumentaron la medida indicando que a partir del 1 de noviembre empezó a regir un nuevo requisito de seguridad para las tarjetas de Visa, denominado tokenización, que no es cumplido por MODO.

En este sentido, para buscar aclarar la situación publicaron un comunicado expresado que “con el objetivo de proteger la seguridad y calidad de las transacciones, el 1 de noviembre comienza a exigirse el requisito de tokenización de las tarjetas de crédito VISA para los pagos recibidos desde otras billeteras (interoperables) en QR de Mercado Pago”.

Ante esto, recordaron que “este mecanismo es parte de las reglas que establece VISA y se definió implementarlo en esta fecha tras un acuerdo firmado el 29 de mayo entre Mercado Pago y MODO”.

De esta manera, señalaron que “todas las billeteras deberán contar con un proceso de encriptación de credenciales (tokenización) de los datos de las tarjetas VISA”, indicando que  “las transacciones que cumplan con ese requisito serán procesadas con normalidad”, mientras que “los pagos de las billeteras que no cuenten con este mecanismo de seguridad podrían ser rechazados hasta que cumplan con el requisito pactado”.

En este contexto, explicitaron que “la situación actual compromete el funcionamiento de los pagos interoperables en QR”, denunciando que “hasta ahora, los pagos con tarjetas realizados en QR de Mercado Pago desde las apps de diferentes bancos presentan un nivel muy alto de desconocimientos o fraudes, por encima del límite fijado en el acuerdo” y, aseguraron que “este tema fue informado a MODO, a los bancos involucrados y a las autoridades del BCRA hace más de un mes”.

Ante la postura de la firma de Galperín, desde MODO respondieron en un comunicado que “Mercado Pago alude a un alto nivel de contracargos y determina arbitrariamente que ellos tienen su origen en factores controlados por otras billeteras distintas de la propia (verticalmente integrada con su solución de cobros)”, indicando que “en MODO observamos que efectivamente los QRs de Mercado Pago tienen un nivel de contracargos ampliamente mayor a todo el resto de los QRs del mercado con los que operamos, juntos”.

En este aspecto y en relación a la denuncia de la fintec, manifestaron que “detectamos indicios de controles poco efectivos por parte de Mercado Pago sobre los comercios, lo cual permite lo que se conoce como ‘fraude adquirente’ o “fraude del lado cobrador’”.

Al respecto, puntualizaron que “por ejemplo, detectamos el alta de ‘comercios’ que tienen su CUIT bloqueado en AFIP desde hace varios años, con nombres consistentes en insultos y que poseen una tasa de contracargos igual o cercana al 100% (todas o casi todas las transacciones son luego desconocidas), entre otras tantas conductas evidentes”.

Además, agregaron que “los gastos realizados en QRs de Mercado Pago con tarjetas de crédito son informados por dicha empresa de manera confusa y poco transparente, lo cual motiva los desconocimientos de transacciones por parte de los usuarios al revisar el resumen de sus consumos. Esto impide que los usuarios puedan identificar correctamente sus consumos y tener un control claro de sus finanzas, lo que lleva a que finalmente desconozcan sus gastos”.

Frente al panorama descripto, desde la billetera bancaria sostuvieron que “nos encontramos nuevamente ante el incumplimiento por parte de Mercado Pago sobre las normas definidas por el Banco Central de la República Argentina, posicionándose por encima de la ley y restringiendo la libertad de los usuarios para pagar con sus tarjetas en cualquier QR”.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin