monotributistas

Los aportes del monotributo no alcanzan para financiar una jubilación mínima

Compartí esta noticia !

El monotributo nació como una puerta de entrada a la formalidad para trabajadores independientes de menor escala, pero su diseño previsional deja abierta una pregunta que adquiere cada vez más peso: ¿cuánto puede financiar una persona para su jubilación cuando sus aportes representan apenas una fracción de sus ingresos? Un informe de la IERAL de la Fundación Mediterránea calculó que el aporte previsional personal promedio de los monotributistas equivale al 1,1% de sus ingresos, muy por debajo del 11% correspondiente a un asalariado formal promedio y del 5% de los trabajadores autónomos.

El problema aparece con mayor claridad cuando se proyecta ese flujo durante toda una vida laboral. Según el estudio elaborado por Marcelo Capello y Martín Fiore, ninguna categoría del monotributo acumularía, bajo un escenario de rendimiento equivalente a la inflación, fondos suficientes para financiar mediante una renta vitalicia una jubilación mínima actual, aun con 40 años de aportes.

La discusión excede al monotributo. Pone bajo la lupa la relación entre formalización, nivel de aportes y prestaciones futuras en un sistema previsional que deberá enfrentar, además, una población progresivamente más envejecida y una menor cantidad relativa de personas en edad activa.

Un régimen pensado para simplificar, pero con aportes previsionales bajos

El Monotributo concentra en una cuota mensual tres obligaciones: el componente impositivo, el aporte previsional al Sistema Integrado Previsional Argentino (SIPA) y la contribución destinada a la cobertura de salud. La categoría se determina a partir de parámetros como los ingresos brutos, la superficie afectada a la actividad, el consumo de energía y los alquileres, según corresponda.

Ese diseño reduce costos administrativos y facilita que pequeños prestadores de servicios, comerciantes y trabajadores independientes puedan emitir facturas y mantenerse dentro de la economía formal. El problema que identifica IERAL aparece en el tercer componente: el aporte previsional no crece proporcionalmente con los ingresos del contribuyente, sino que está determinado por montos fijos asociados a cada categoría.
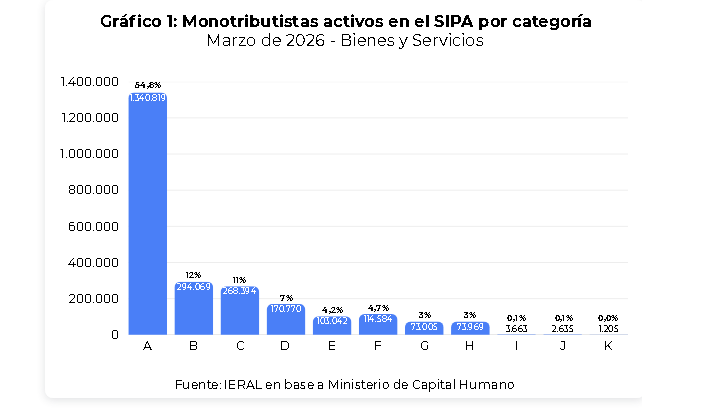
Argentina cuenta con unos 4,8 millones de monotributistas. De ellos, alrededor de 2,8 millones son activos en el SIPA y unos 2,2 millones registran aportes previsionales, de acuerdo con las cifras utilizadas por el estudio. La estructura está además muy concentrada en las categorías de menor facturación: el 55% se ubica en la categoría A y el 78% se concentra entre las categorías A, B y C.

Esa concentración resulta relevante porque transforma una cuestión tributaria en un problema previsional de largo plazo. La mayor parte de los trabajadores que aportan bajo el régimen lo hace desde categorías donde el componente previsional representa una proporción reducida de los ingresos.
El 1,1% que explica la brecha previsional

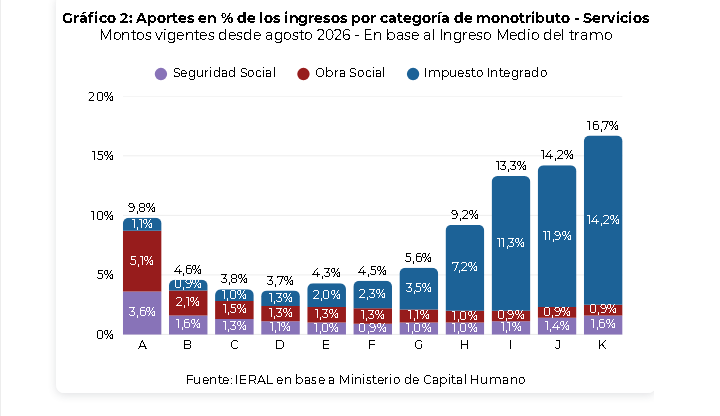
La diferencia frente a otras modalidades laborales es significativa. Según IERAL, los aportes personales equivalen en promedio al 11% de los ingresos de un asalariado formal, al 5% de los autónomos y apenas al 1,1% en el caso de los monotributistas.

En las categorías A a G, los aportes previsionales representan entre el 3,6% y el 1% de los ingresos. En la categoría K, la proporción sube al 1,6%, pero continúa por debajo de la carga previsional de un asalariado formal con ingresos similares, debido también al efecto del tope de aportes que rige para los trabajadores en relación de dependencia.
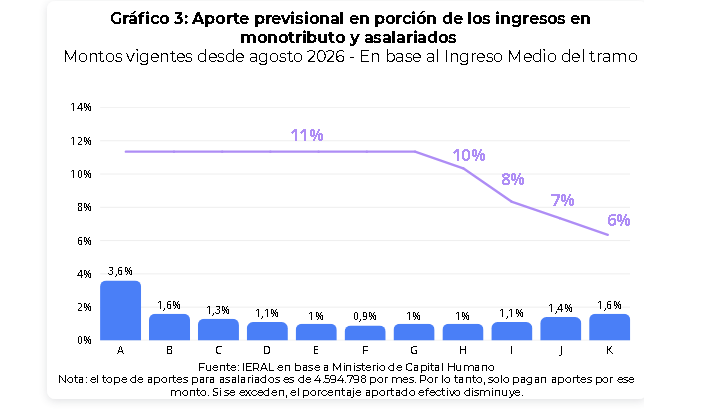
El diseño tiene una lógica de simplificación: el contribuyente paga una suma fija y conoce de antemano su obligación mensual. Pero esa previsibilidad tiene una contracara cuando se observa la jubilación futura. Si el aporte destinado al sistema previsional permanece desconectado del ingreso efectivo, la acumulación previsional también queda limitada.

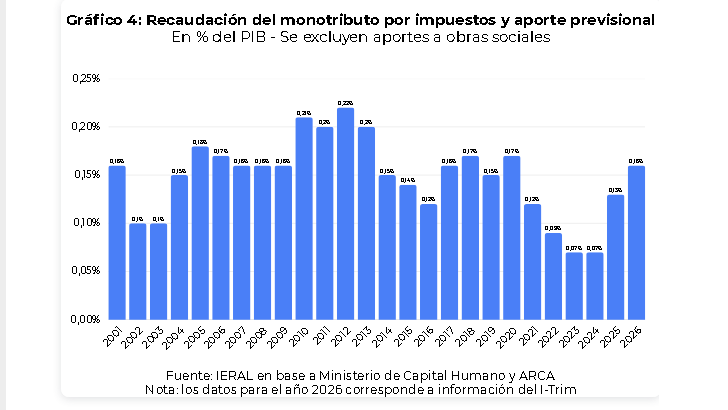
El estudio estima que el monotributo representó apenas el 0,16% del PIB en recaudación nacional durante 2026. El dato fue 0,22% en 2012 y cayó hasta 0,07% en 2023. IERAL vincula esa baja participación con el nivel relativamente reducido de los pagos y con la concentración de contribuyentes en las categorías inferiores.
Qué jubilación podría financiar cada categoría

Para dimensionar el problema, IERAL construyó una simulación diferente del sistema de reparto vigente. Supuso que los aportes de cada trabajador se acumulan en un fondo individual y que, al momento del retiro, ese capital se transforma en una renta vitalicia.

El ejercicio contempla trabajadores que realizan aportes durante 10, 20, 30 o 40 años y utiliza distintas hipótesis de rendimiento. En el escenario más conservador, los fondos solamente mantienen su valor real, es decir, obtienen un rendimiento equivalente a la inflación.

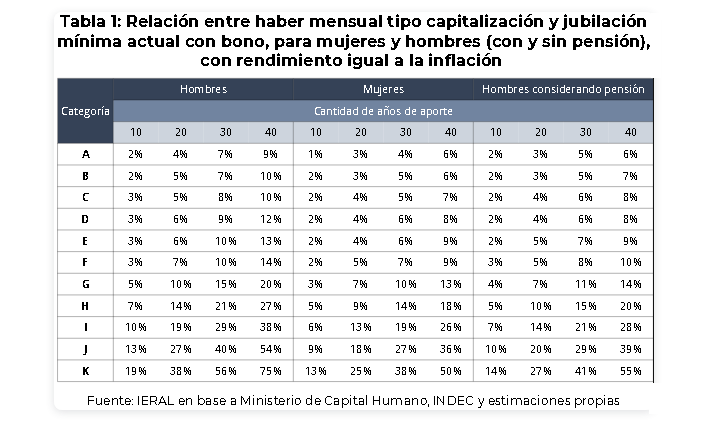
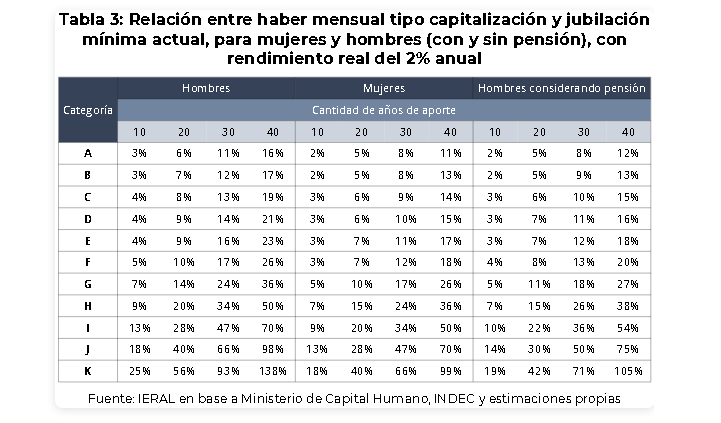
Con esa hipótesis, un hombre de categoría A que aporta durante 40 años acumularía recursos suficientes para financiar una renta equivalente a apenas el 9% de una jubilación mínima actual. Una mujer de la misma categoría llegaría al 6%, en parte por la mayor expectativa de vida utilizada en la simulación.

La situación mejora en la categoría K, pero tampoco alcanza el haber mínimo. Un hombre que aporta durante 40 años podría financiar el equivalente al 75% de una jubilación mínima, mientras que una mujer llegaría al 50%. Con 30 años de aportes, los porcentajes serían todavía menores: 56% para el hombre y 38% para la mujer.

El ejercicio también incorpora el caso de un trabajador varón que deja una pensión a su cónyuge. Allí la suficiencia del fondo acumulado disminuye todavía más, porque el ahorro debe financiar prestaciones durante un período adicional.

La conclusión del modelo es contundente en términos financieros: incluso cuatro décadas de aportes dentro del régimen no alcanzarían, bajo ese supuesto de rendimiento, para generar por sí solos una renta equivalente al haber mínimo.

El rendimiento cambia la ecuación, pero no para todos

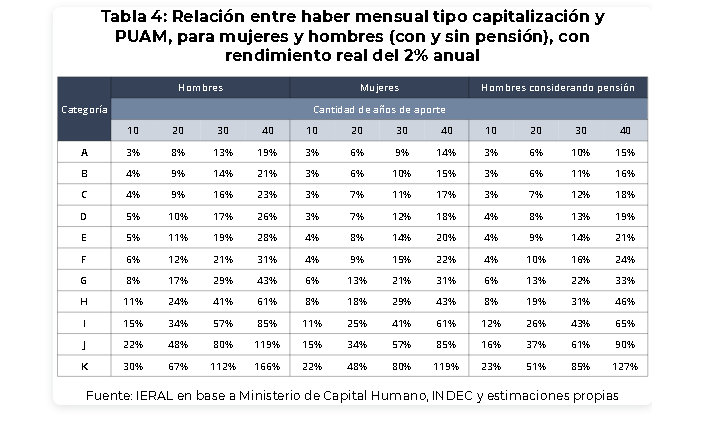
El segundo escenario del informe supone que los fondos obtienen un rendimiento anual real de dos puntos porcentuales por encima de la inflación. La capitalización mejora sustancialmente los resultados, aunque la suficiencia continúa concentrada en las categorías de mayores ingresos.
Con 40 años de aportes, solamente los hombres de categoría K alcanzarían o superarían una jubilación mínima bajo esa hipótesis, con un fondo equivalente al 138% del haber mínimo. Incluso contemplando una pensión para el cónyuge, el resultado sería equivalente al 105% de la mínima. En el caso de las mujeres de categoría K, el fondo permitiría financiar el 99% del haber mínimo.
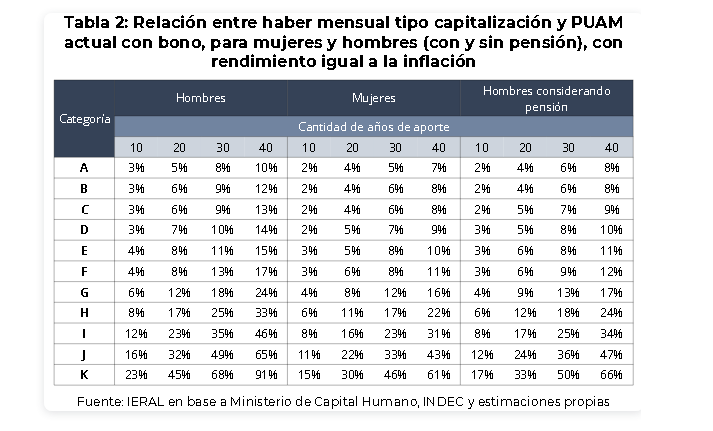
La diferencia entre categorías muestra dónde se encuentra la principal tensión del régimen. El problema no es únicamente la cantidad de años aportados, sino la magnitud del aporte durante esos años y la capacidad de esos recursos para acumular capital.
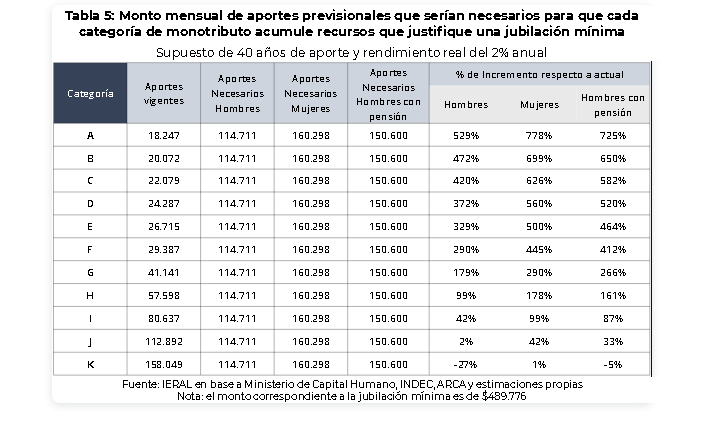
Para un monotributista de categoría A que aporta durante 40 años y obtiene un rendimiento real del 2% anual, IERAL calcula que el aporte mensual al SIPA debería aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge para alcanzar una renta equivalente a la jubilación mínima bajo el modelo utilizado.
La solución no pasa solamente por subir la cuota

El propio informe plantea una disyuntiva que excede la discusión sobre cuánto debería pagar un monotributista. Una alternativa sería conservar la simplicidad del régimen, pero elevar progresivamente los aportes previsionales hasta niveles más próximos a los de otras modalidades laborales.

Otra posibilidad sería limitar el Monotributo a contribuyentes de ingresos efectivamente bajos y derivar al régimen general a quienes superen determinados niveles de actividad. En ambos casos, IERAL plantea que debería mejorar el control sobre la facturación para reducir los incentivos a permanecer artificialmente en categorías inferiores.
Ese punto es clave. Aumentar la cuota sin mejorar la correspondencia entre ingresos reales y categoría podría encarecer la formalidad para los trabajadores de menor escala sin resolver necesariamente el problema de fondo. La política previsional necesita que el aporte adicional se traduzca en una mayor capacidad de financiamiento futuro y, al mismo tiempo, que el sistema siga siendo accesible para quienes tienen ingresos bajos o irregulares.

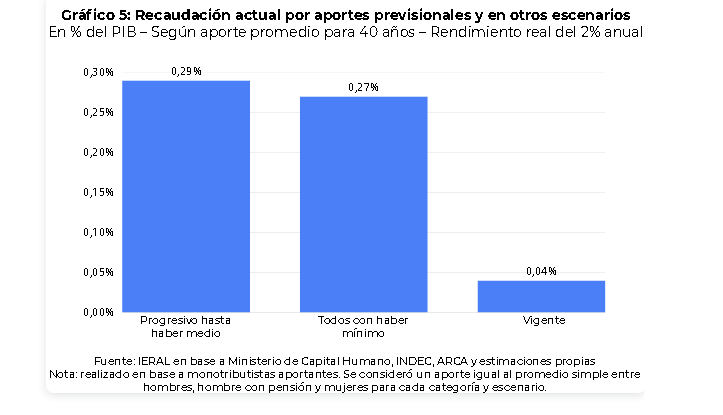
La simulación del IERAL calcula que si los aportes se incrementaran hasta permitir que un monotributista con 40 años de trayectoria alcance una jubilación mínima, la recaudación previsional asociada al régimen podría pasar del 0,04% al 0,27% del PIB. Si el esquema se graduara para vincular la categoría A con una jubilación mínima y la K con un haber equivalente a la jubilación promedio, la recaudación llegaría al 0,29% del PIB.

El debate previsional que queda planteado

El informe también coloca el problema dentro de una transformación demográfica más amplia. La proporción de personas de entre 0 y 14 años, según la proyección citada por IERAL, habría pasado del 31% de la población en 1991 a una estimación del 17% para 2030. Menos jóvenes y una población envejecida implican una presión creciente sobre cualquier sistema que deba financiar prestaciones para los adultos mayores.
Por eso, el desafío previsional no puede reducirse a discutir el monto de la jubilación cuando una persona llega a la edad de retiro. También requiere revisar cómo se construye el derecho durante las décadas anteriores: cuánto se aporta, sobre qué ingresos, durante cuánto tiempo y qué relación existe entre ese esfuerzo y la prestación futura.

IERAL propone analizar, entre otras alternativas, un esquema nocional. Bajo ese modelo, el Estado mantendría la administración pública del sistema, pero registraría los aportes realizados por cada trabajador y reconocería sobre ese saldo un rendimiento determinado. Al momento de jubilarse, el haber surgiría de esa trayectoria acumulada y no exclusivamente de variables vinculadas a los ingresos de los últimos años de actividad.

La propuesta no equivale a trasladar automáticamente el sistema argentino a una capitalización individual. De hecho, el propio informe advierte sobre los costos fiscales que tendría una transición desde un régimen de reparto hacia uno de capitalización, especialmente porque durante el cambio el Estado debería seguir financiando las prestaciones del sistema anterior.

La ventaja potencial del esquema nocional, según sus autores, sería mantener una administración pública y, al mismo tiempo, hacer más visible la relación entre aportes y beneficios. Esa conexión podría convertirse en un incentivo a la formalización y al cumplimiento, porque permitiría que cada trabajador conozca con mayor claridad qué prestación previsional puede sostener su trayectoria contributiva.

El dato más relevante que deja el informe no es entonces que el monotributo tenga un problema aislado. Es que la Argentina enfrenta una dificultad más amplia: millones de personas pueden acumular años de formalidad sin reunir aportes suficientes para financiar por sí mismas una prestación mínima. Resolver esa brecha exige preservar la puerta de entrada a la economía formal, pero también construir un sistema en el que la formalización tenga una consecuencia previsional comprensible, sostenible y proporcional al esfuerzo realizado durante la vida laboral.
Compartí esta noticia !

Misiones impulsa un Régimen Simplificado de Ingresos Brutos: cuota fija, menos trámites y alivio a pequeños contribuyentes

Compartí esta noticia !

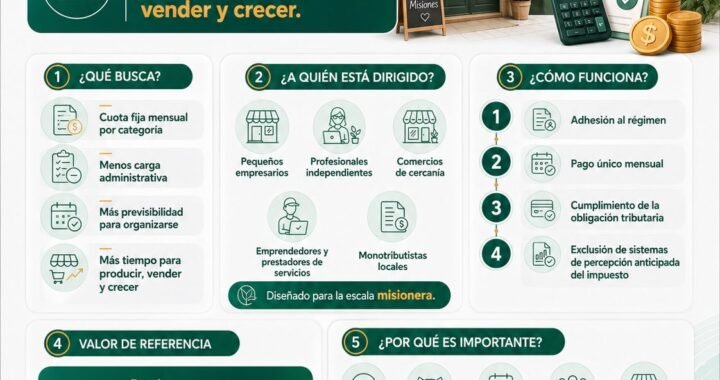
La Cámara de Representantes de Misiones comenzará a analizar un proyecto de ley que busca transformar la relación tributaria de miles de pequeños contribuyentes con el fisco provincial. Se trata del Régimen Simplificado del Impuesto sobre los Ingresos Brutos (RS-IIBB), una iniciativa orientada a monotributistas, pequeños comerciantes, profesionales independientes y emprendedores locales, con el objetivo de reducir carga administrativa, dar previsibilidad y facilitar la formalización.

La propuesta legislativa, impulsada por la diputada provincial Paula Franco, con la firma del presidente de la Legislatura, Sebastián Macías y del diputado Carlos Rovira, plantea un esquema de cuota fija mensual por categoría, alineado con el régimen simplificado nacional (Monotributo de ARCA), eliminando la complejidad de declaraciones mensuales variables y reemplazándolas por un sistema más simple, previsible y con menor costo operativo. Misiones se alineará así a regímenes simplificados como tienen otras provincias del país. “Es un tratamiento diferencial que era una deuda pendiente con el monotributista, que le haga ahorrar tiempo y tener menos gastos”, señalaron fuentes oficiales.

El proyecto aparece en un contexto en el que Misiones viene insistiendo en la necesidad de construir herramientas fiscales propias para sostener la competitividad frente a las asimetrías con Brasil y Paraguay, y al mismo tiempo aliviar la presión sobre el pequeño contribuyente local.

El artículo 1 del proyecto crea formalmente el régimen dentro del ámbito provincial, mientras que el artículo 2 establece su finalidad principal: simplificar el cumplimiento de las obligaciones fiscales tanto materiales como formales del Impuesto sobre los Ingresos Brutos, mediante el pago de una cuota fija mensual por categoría.

En concreto, quienes adhieran al régimen dejarán de liquidar Ingresos Brutos bajo el esquema tradicional y pasarán a abonar una suma mensual determinada según la categoría en la que se encuentren dentro del Monotributo nacional.

El texto establece además que esa cuota fija tendrá el carácter de anticipo íntegro de la obligación anual, integrada en doce pagos mensuales por ejercicio fiscal.

La autoridad de aplicación también definirá un vencimiento único mensual, lo que elimina superposiciones y reduce la dispersión administrativa que hoy enfrentan pequeños contribuyentes.

Según la presentación del proyecto impulsado por Encuentro Misionero, el valor de referencia parte desde 9.941 pesos para la categoría más baja, con una escala progresiva por categorías.

Podrán adherir al RS-IIBB las personas humanas y demás sujetos que:

  • revistan la condición de pequeños contribuyentes conforme al Monotributo nacional;
  • estén inscriptos como contribuyentes de Ingresos Brutos en Misiones;
  • desarrollen actividad exclusivamente dentro de la provincia.

Quedan excluidos quienes tributen bajo el Convenio Multilateral, es decir, aquellos contribuyentes con actividad en más de una jurisdicción.

También podrán ser excluidos quienes desarrollen actividades consideradas incompatibles por su naturaleza, riesgo fiscal o modalidad de comercialización, así como quienes registren sanciones o inconsistencias que justifiquen su salida del sistema.

En otras palabras, el régimen apunta especialmente a pequeños empresarios, comercios de cercanía; profesionales independientes; prestadores de servicios; emprendedores y monotributistas locales.

Uno de los principales argumentos del proyecto es que la simplificación tributaria no sólo reduce costos administrativos, sino que también mejora los niveles de formalización económica.

Cuanto más simple resulta cumplir, mayor incentivo existe para permanecer dentro del sistema formal.

Por eso, entre los objetivos declarados aparecen:

  • menor carga administrativa;
  • mayor previsibilidad financiera;
  • más formalización;
  • mayor desarrollo local;
  • impulso al empleo misionero;
  • fortalecimiento de la actividad productiva.

La propuesta también prevé mecanismos de control para evitar abusos. La autoridad de aplicación podrá establecer perfiles de riesgo fiscal, recategorizaciones, cruces de información y controles sistémicos para prevenir un uso indebido del régimen.

El proyecto define que la autoridad de aplicación será la actual Agencia Tributaria Misiones (ATM), que tendrá a su cargo la reglamentación y la implementación operativa del sistema.

Además, se invita a los municipios a celebrar convenios de colaboración e intercambio de información con la Provincia, con el objetivo de facilitar la formalización y mejorar el control sobre pequeños contribuyentes.

Este punto resulta estratégico: la coordinación entre Provincia y municipios puede convertirse en una herramienta clave para evitar superposiciones, reducir informalidad y mejorar la trazabilidad fiscal.

Más allá del aspecto técnico, el proyecto tiene una fuerte lectura política: Misiones vuelve a insistir en la construcción de herramientas tributarias adaptadas a su propia realidad económica.

La Provincia sostiene desde hace tiempo que las asimetrías de frontera, la competencia con Paraguay y Brasil, y la estructura productiva regional requieren respuestas específicas que no siempre encuentran eco en la política fiscal nacional.

En ese marco, el Régimen Simplificado de Ingresos Brutos aparece como una pieza complementaria dentro de una estrategia más amplia: menos burocracia para el pequeño contribuyente, más previsibilidad para invertir y una señal de respaldo a la economía local.

Compartí esta noticia !

El PAyS propone un alivio fiscal directo para pequeños contribuyentes y jubilados

Compartí esta noticia !

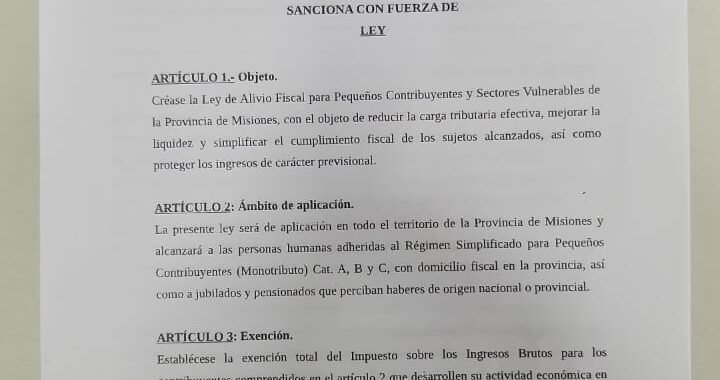
El bloque del Partido Agrario y Social presentó un proyecto de ley que reduce de forma concreta la carga tributaria sobre monotributistas y sectores vulnerables en la provincia. La iniciativa fue impulsada por los diputados Castro, Bárbaro y Goring.

El eje es claro. Menos impuestos y más liquidez en el bolsillo de quienes sostienen la economía diaria.

El proyecto establece la exención total del Impuesto sobre los Ingresos Brutos para monotributistas de las categorías A, B y C. También elimina las retenciones y percepciones sobre acreditaciones bancarias y billeteras virtuales. En la práctica, esto significa que el dinero deja de quedar retenido y pasa a estar disponible para trabajar, comprar insumos y sostener la actividad.

Un ejemplo concreto. Un pequeño comerciante que hoy sufre descuentos automáticos en su cuenta bancaria podrá disponer de ese capital en el momento. Mejora su capacidad de reposición y reduce su necesidad de financiamiento.

La propuesta incluye a jubilados y pensionados. Se elimina la retención sobre cuentas donde perciben haberes. Se protege un ingreso que tiene carácter alimentario y que hoy pierde valor frente a la inflación.

El acceso será simple. Un sistema digital con validación automática evitará trámites y demoras. Menos burocracia. Respuesta inmediata.

El proyecto también fija un plazo claro. El alivio fiscal tendrá una duración de dos años. Este punto introduce previsibilidad y permite medir resultados reales en la economía local.

Datos que explican la medida:

  • Alta proporción de trabajadores independientes en Misiones
  • Caída del poder adquisitivo en los últimos años
  • Retenciones que generan saldos a favor y frenan la actividad
  • Impacto directo en consumo y empleo local

Desde el bloque señalan que el objetivo es sostener la actividad económica y evitar el cierre de pequeños emprendimientos. También apuntan a fortalecer la formalidad y dinamizar el mercado interno.

El proyecto abre una discusión concreta. Cómo aliviar la carga fiscal sin frenar la recaudación en el mediano plazo. La apuesta es que más actividad genere más movimiento económico y compense la baja inicial de ingresos tributarios.

La iniciativa ya genera interés en distintos sectores. Comerciantes, profesionales independientes y jubilados aparecen como los principales beneficiados.

El debate queda abierto. Qué modelo fiscal necesita hoy Misiones para sostener su economía real.

Compartí esta noticia !

La Argentina perdió 205.000 puestos asalariados desde noviembre de 2023, según datos oficiales

Compartí esta noticia !

El empleo asalariado cayó al nivel más bajo desde el inicio del gobierno de Javier Milei: se perdieron más de 200.000 puestos. El sector privado acumuló la mayor destrucción de empleo, seguido por el público y las casas particulares. La industria, la construcción y el transporte encabezaron las caídas.

El empleo asalariado formal registró en julio de 2025 su nivel más bajo desde el inicio de la gestión de Javier Milei, de acuerdo con los datos del Sistema Integrado Previsional Argentino (SIPA) publicados por la Secretaría de Trabajo. Desde noviembre de 2023, el país perdió 205.500 empleos asalariados registrados, en un proceso que afecta tanto al sector privado como al público y al trabajo doméstico.

Según el relevamiento, se destruyeron 127.000 puestos en el sector privado, 57.900 en la administración pública y 20.600 en casas particulares, lo que redujo el total de trabajadores asalariados formales a 10.096.200, la cifra más baja desde octubre de 2022. En el segmento privado, el empleo se ubicó en su mínimo desde agosto del año pasado, confirmando el estancamiento del mercado laboral formal en un contexto de fuerte contracción económica.

Destrucción de empleo y estancamiento productivo

El ajuste en el gasto público y la recesión en la obra pública impactaron directamente sobre la industria manufacturera y la construcción, dos sectores que concentran el grueso de la caída del empleo formal.
Solo en julio, se perdieron 8.800 empleos privados, con la industria manufacturera aportando 3.300 bajas. En términos acumulados desde diciembre, la construcción redujo su plantilla en 60.500 puestos, mientras que la industria perdió 39.200, alcanzando su menor nivel desde mayo de 2022.

El deterioro también se extendió al sector de transporte, almacenamiento y comunicaciones, con 15.100 empleos menos, y alcanzó a ramas tradicionalmente más estables como la actividad minera-petrolera y el sector financiero, que hoy operan con los niveles de empleo más bajos desde 2022 y 2011, respectivamente.

A nivel territorial, el senador Martín Barrionuevo destacó que la pérdida de empleo fue generalizada: “Salvo Neuquén, Tucumán, Mendoza y Río Negro, todas las provincias registraron caídas en el empleo asalariado”, señaló en redes sociales.

“Década perdida” en el empleo privado

El investigador Luis Campos, del Instituto de Estudios y Formación de la CTA Autónoma, definió el panorama como un “proceso estructural de estancamiento” del empleo privado formal. “En julio de 2025 hay menos asalariados registrados en el sector privado que en julio de 2015. Decir ‘década perdida’ es poco a esta altura”, sostuvo.

En la misma línea, el economista Juan Manuel Telechea remarcó que “la Argentina tiene exactamente los mismos 6,2 millones de empleos privados registrados que hace diez años, pero con una población que hoy cuenta con casi cinco millones de personas más”.

Aunque el ritmo de destrucción de empleo se desaceleró desde agosto de 2024, el informe oficial indica que no se vislumbran señales de recuperación sostenida. De hecho, julio marcó la tercera caída mensual consecutiva y el peor desempeño desde el inicio del año.

Aumento del trabajo independiente y precarización

El retroceso en el empleo asalariado fue parcialmente compensado por un aumento en los trabajadores independientes, entre los que se sumaron 127.100 nuevos monotributistas y autónomos. No obstante, este fenómeno refleja una mayor informalidad y precarización, en un mercado laboral que no logra absorber la oferta de fuerza de trabajo bajo condiciones formales.

Para la segunda mitad del año, Campos advirtió un escenario “muy complicado”: “En agosto el índice de evolución del empleo cayó un 0,3%, el segundo peor agosto de la última década. Estamos frente a un modelo económico que no crea empleo y que no demanda fuerza de trabajo”, alertó.

En contraste, el dato positivo del informe fue la recuperación parcial del salario real privado, que mejoró por tercer mes consecutivo. En julio, los sueldos del sector privado registrado se ubicaron 3,8% por encima del nivel de noviembre de 2023, aunque todavía 0,4% por debajo del pico alcanzado en febrero de este año.

Entre la estabilidad macro y la pérdida de empleo

El gobierno nacional sostiene que la política de ajuste fiscal y equilibrio macroeconómico será la base para una futura recuperación del empleo privado. Sin embargo, los datos del SIPA reflejan que, al menos en el corto plazo, el impacto del programa económico libertario recae sobre los asalariados, tanto del sector público como del privado.

La caída acumulada de más de 200.000 empleos desde el inicio de la gestión Milei coloca al mercado laboral en su nivel más bajo en casi tres años y plantea un desafío estructural para la recuperación de la actividad productiva y del consumo interno.

Compartí esta noticia !

Asignaciones familiares: cuánto cobrarán los trabajadores, monotributistas y AUH desde septiembre

Compartí esta noticia !

La Administración Nacional de la Seguridad Social (ANSES) oficializó mediante la Resolución 297/2025 la actualización de los límites de ingresos y montos de las asignaciones familiares. El ajuste será del 1,9% y regirá para los haberes devengados a partir de septiembre de 2025, en línea con la movilidad establecida por la Ley 27.160 y la fórmula de actualización mensual vinculada al Índice de Precios al Consumidor (IPC) del INDEC.

La medida alcanza a trabajadores en relación de dependencia, beneficiarios de la prestación por desempleo, monotributistas, jubilados, pensionados y titulares de la AUH y Asignación por Embarazo, con excepción de la ayuda escolar anual, que solo se actualiza una vez al año.

La decisión se enmarca en lo dispuesto por la Ley 24.714, que regula el Régimen de Asignaciones Familiares, y sus modificatorias posteriores, entre ellas la Ley 27.743 y el DNU 274/2024, que dispuso la movilidad mensual de prestaciones previsionales y asignaciones.

Según la resolución, el incremento del 1,9% se aplica tanto sobre los montos de las prestaciones como sobre los límites y rangos de ingresos del grupo familiar (IGF), con excepción de los incisos d) y e) del artículo 6° de la Ley 24.714 (Ayuda Escolar y Ayuda Escolar por Hijo con Discapacidad).

En los casos donde los valores resulten con decimales, la norma prevé un redondeo al entero siguiente.

Además, se mantiene la exclusión del régimen para los grupos familiares en los que alguno de sus integrantes perciba más de $2.359.258, aun cuando el ingreso total no supere el tope general.

Nuevos montos y rangos de las asignaciones

De acuerdo con los anexos publicados en el Boletín Oficial, los montos quedaron fijados de la siguiente manera:

  • Nacimiento: $67.079.
  • Adopción: $401.075.
  • Matrimonio: $100.441.
  • Asignación por Prenatal e Hijo:
    • IGF hasta $891.041: $57.549.
    • IGF entre $891.041 y $1.306.800: $38.818.
    • IGF entre $1.306.800 y $1.508.746: $23.478.
    • IGF entre $1.508.746 y $4.718.516: $12.112.
  • Hijo con discapacidad:
    • IGF hasta $891.041: $187.379.
    • IGF entre $891.041 y $1.306.800: $132.557.
    • IGF desde $1.306.800: $83.661.
  • Ayuda escolar anual (única actualización en marzo): $42.039 por hijo.

Para zonas diferenciales (Patagonia, NOA y regiones de frontera), los valores se incrementan con adicionales según zona 1, 2, 3 o 4, alcanzando montos de hasta $374.286 para la asignación por hijo con discapacidad en Zona 4 (Santa Cruz y Tierra del Fuego).


Impacto económico y social

La actualización, aunque de magnitud reducida en relación con la inflación proyectada para agosto (superior al 6%), busca sostener el poder adquisitivo de las asignaciones en un contexto de aceleración de precios.

Especialistas advierten que, pese a la movilidad mensual, los beneficiarios siguen enfrentando una pérdida real en términos de capacidad de compra. En particular, el monto de la AUH de $57.549 por hijo representa menos de la mitad del costo de la canasta básica alimentaria por niño medida por el INDEC.

Desde ANSES señalan que “la movilidad garantiza un piso de actualización que acompaña la inflación y evita rezagos prolongados”, aunque gremios y organizaciones sociales reclaman una revisión extraordinaria de los montos para sectores más vulnerables.

El nuevo esquema regirá para todas las liquidaciones desde septiembre de 2025. En marzo de 2026, se aplicará la actualización correspondiente a la ayuda escolar anual.

En paralelo, el Gobierno analiza una propuesta de segmentación geográfica más amplia para las asignaciones diferenciales en zonas de frontera, particularmente en provincias del NEA, donde la presión inflacionaria y las asimetrías con países limítrofes impactan de manera directa en el poder de compra.

La medida será monitoreada en el marco de la política de ingresos y podría generar debate legislativo y sindical en los próximos meses.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin