
Los aportes del monotributo no alcanzan para financiar una jubilación mínima
|
Getting your Trinity Audio player ready...
|
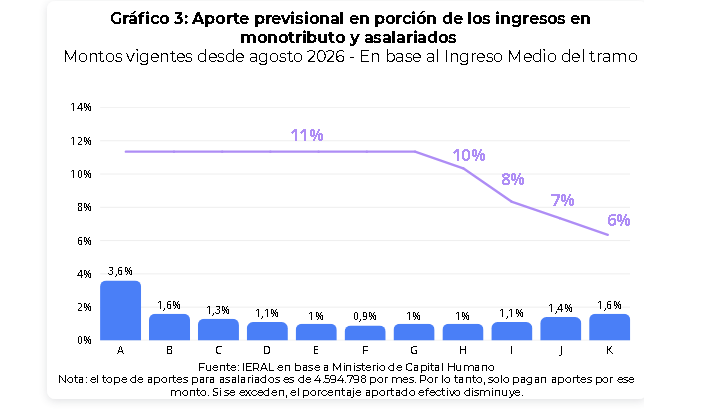
El monotributo nació como una puerta de entrada a la formalidad para trabajadores independientes de menor escala, pero su diseño previsional deja abierta una pregunta que adquiere cada vez más peso: ¿cuánto puede financiar una persona para su jubilación cuando sus aportes representan apenas una fracción de sus ingresos? Un informe de la IERAL de la Fundación Mediterránea calculó que el aporte previsional personal promedio de los monotributistas equivale al 1,1% de sus ingresos, muy por debajo del 11% correspondiente a un asalariado formal promedio y del 5% de los trabajadores autónomos.
El problema aparece con mayor claridad cuando se proyecta ese flujo durante toda una vida laboral. Según el estudio elaborado por Marcelo Capello y Martín Fiore, ninguna categoría del monotributo acumularía, bajo un escenario de rendimiento equivalente a la inflación, fondos suficientes para financiar mediante una renta vitalicia una jubilación mínima actual, aun con 40 años de aportes.
La discusión excede al monotributo. Pone bajo la lupa la relación entre formalización, nivel de aportes y prestaciones futuras en un sistema previsional que deberá enfrentar, además, una población progresivamente más envejecida y una menor cantidad relativa de personas en edad activa.
Un régimen pensado para simplificar, pero con aportes previsionales bajos
El Monotributo concentra en una cuota mensual tres obligaciones: el componente impositivo, el aporte previsional al Sistema Integrado Previsional Argentino (SIPA) y la contribución destinada a la cobertura de salud. La categoría se determina a partir de parámetros como los ingresos brutos, la superficie afectada a la actividad, el consumo de energía y los alquileres, según corresponda.
Ese diseño reduce costos administrativos y facilita que pequeños prestadores de servicios, comerciantes y trabajadores independientes puedan emitir facturas y mantenerse dentro de la economía formal. El problema que identifica IERAL aparece en el tercer componente: el aporte previsional no crece proporcionalmente con los ingresos del contribuyente, sino que está determinado por montos fijos asociados a cada categoría.
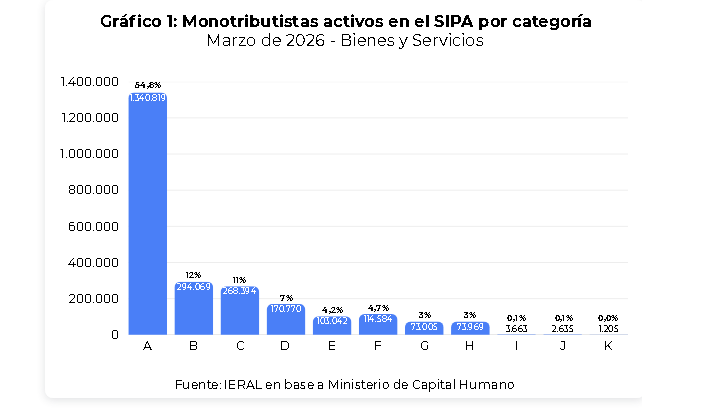
Argentina cuenta con unos 4,8 millones de monotributistas. De ellos, alrededor de 2,8 millones son activos en el SIPA y unos 2,2 millones registran aportes previsionales, de acuerdo con las cifras utilizadas por el estudio. La estructura está además muy concentrada en las categorías de menor facturación: el 55% se ubica en la categoría A y el 78% se concentra entre las categorías A, B y C.
Esa concentración resulta relevante porque transforma una cuestión tributaria en un problema previsional de largo plazo. La mayor parte de los trabajadores que aportan bajo el régimen lo hace desde categorías donde el componente previsional representa una proporción reducida de los ingresos.
El 1,1% que explica la brecha previsional
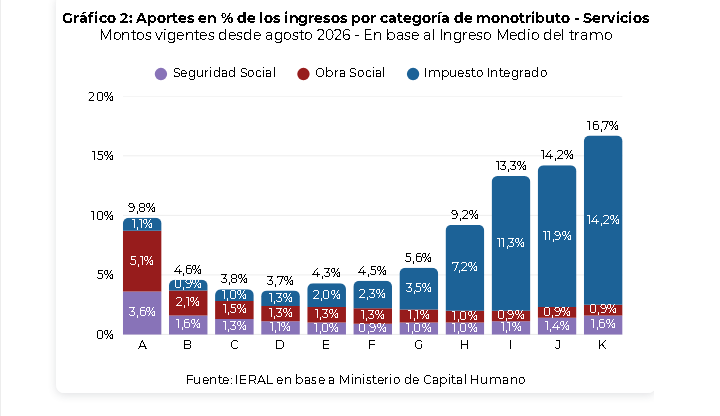
La diferencia frente a otras modalidades laborales es significativa. Según IERAL, los aportes personales equivalen en promedio al 11% de los ingresos de un asalariado formal, al 5% de los autónomos y apenas al 1,1% en el caso de los monotributistas.
En las categorías A a G, los aportes previsionales representan entre el 3,6% y el 1% de los ingresos. En la categoría K, la proporción sube al 1,6%, pero continúa por debajo de la carga previsional de un asalariado formal con ingresos similares, debido también al efecto del tope de aportes que rige para los trabajadores en relación de dependencia.
El diseño tiene una lógica de simplificación: el contribuyente paga una suma fija y conoce de antemano su obligación mensual. Pero esa previsibilidad tiene una contracara cuando se observa la jubilación futura. Si el aporte destinado al sistema previsional permanece desconectado del ingreso efectivo, la acumulación previsional también queda limitada.
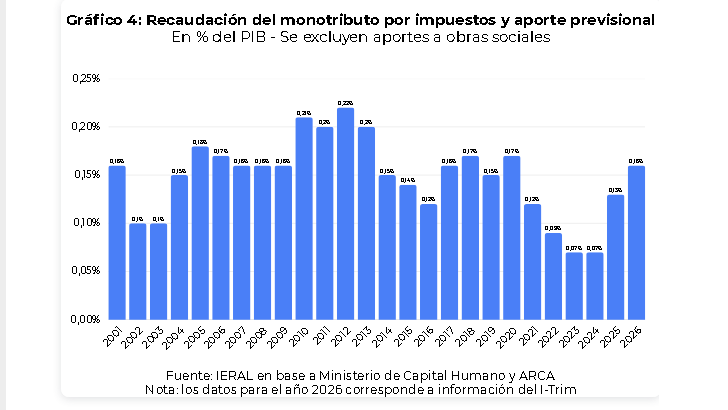
El estudio estima que el monotributo representó apenas el 0,16% del PIB en recaudación nacional durante 2026. El dato fue 0,22% en 2012 y cayó hasta 0,07% en 2023. IERAL vincula esa baja participación con el nivel relativamente reducido de los pagos y con la concentración de contribuyentes en las categorías inferiores.
Qué jubilación podría financiar cada categoría
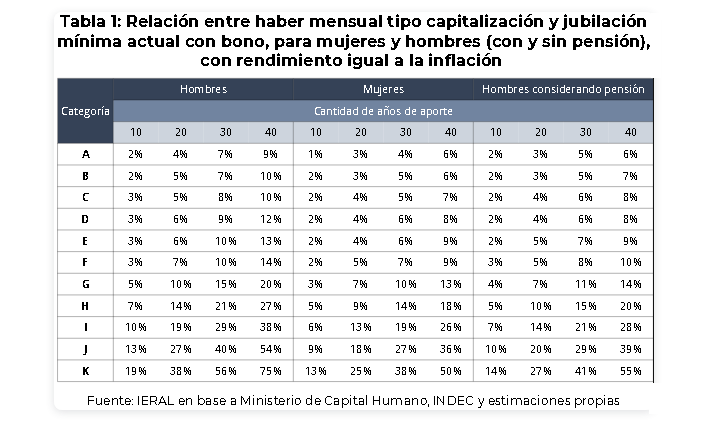
Para dimensionar el problema, IERAL construyó una simulación diferente del sistema de reparto vigente. Supuso que los aportes de cada trabajador se acumulan en un fondo individual y que, al momento del retiro, ese capital se transforma en una renta vitalicia.
El ejercicio contempla trabajadores que realizan aportes durante 10, 20, 30 o 40 años y utiliza distintas hipótesis de rendimiento. En el escenario más conservador, los fondos solamente mantienen su valor real, es decir, obtienen un rendimiento equivalente a la inflación.
Con esa hipótesis, un hombre de categoría A que aporta durante 40 años acumularía recursos suficientes para financiar una renta equivalente a apenas el 9% de una jubilación mínima actual. Una mujer de la misma categoría llegaría al 6%, en parte por la mayor expectativa de vida utilizada en la simulación.
La situación mejora en la categoría K, pero tampoco alcanza el haber mínimo. Un hombre que aporta durante 40 años podría financiar el equivalente al 75% de una jubilación mínima, mientras que una mujer llegaría al 50%. Con 30 años de aportes, los porcentajes serían todavía menores: 56% para el hombre y 38% para la mujer.
El ejercicio también incorpora el caso de un trabajador varón que deja una pensión a su cónyuge. Allí la suficiencia del fondo acumulado disminuye todavía más, porque el ahorro debe financiar prestaciones durante un período adicional.
La conclusión del modelo es contundente en términos financieros: incluso cuatro décadas de aportes dentro del régimen no alcanzarían, bajo ese supuesto de rendimiento, para generar por sí solos una renta equivalente al haber mínimo.
El rendimiento cambia la ecuación, pero no para todos
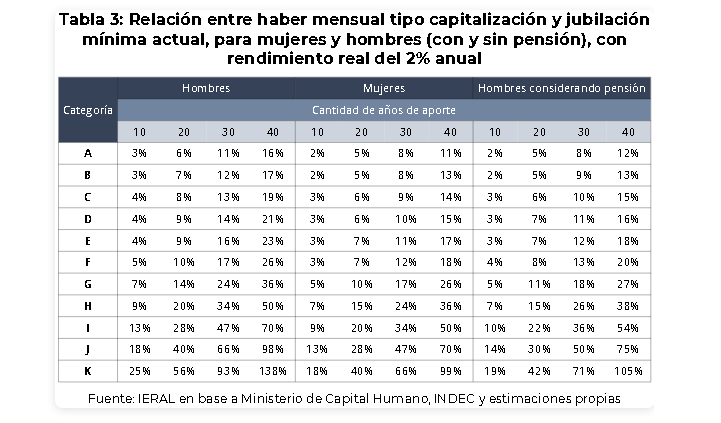
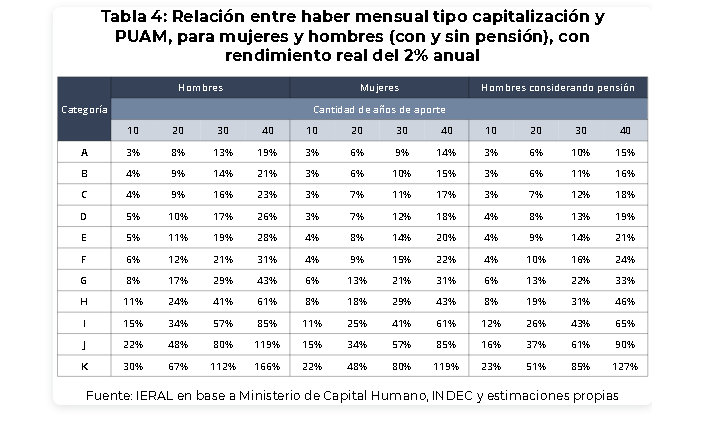
El segundo escenario del informe supone que los fondos obtienen un rendimiento anual real de dos puntos porcentuales por encima de la inflación. La capitalización mejora sustancialmente los resultados, aunque la suficiencia continúa concentrada en las categorías de mayores ingresos.
Con 40 años de aportes, solamente los hombres de categoría K alcanzarían o superarían una jubilación mínima bajo esa hipótesis, con un fondo equivalente al 138% del haber mínimo. Incluso contemplando una pensión para el cónyuge, el resultado sería equivalente al 105% de la mínima. En el caso de las mujeres de categoría K, el fondo permitiría financiar el 99% del haber mínimo.
La diferencia entre categorías muestra dónde se encuentra la principal tensión del régimen. El problema no es únicamente la cantidad de años aportados, sino la magnitud del aporte durante esos años y la capacidad de esos recursos para acumular capital.
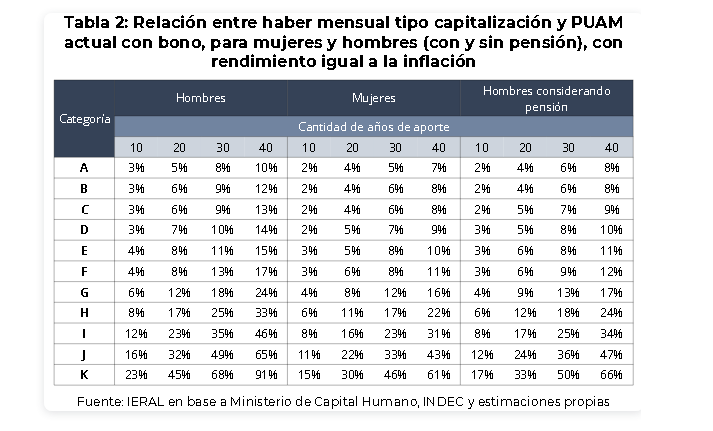
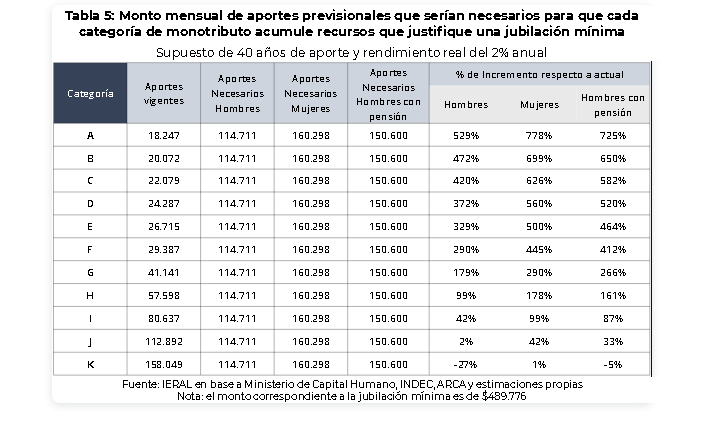
Para un monotributista de categoría A que aporta durante 40 años y obtiene un rendimiento real del 2% anual, IERAL calcula que el aporte mensual al SIPA debería aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge para alcanzar una renta equivalente a la jubilación mínima bajo el modelo utilizado.
La solución no pasa solamente por subir la cuota
El propio informe plantea una disyuntiva que excede la discusión sobre cuánto debería pagar un monotributista. Una alternativa sería conservar la simplicidad del régimen, pero elevar progresivamente los aportes previsionales hasta niveles más próximos a los de otras modalidades laborales.
Otra posibilidad sería limitar el Monotributo a contribuyentes de ingresos efectivamente bajos y derivar al régimen general a quienes superen determinados niveles de actividad. En ambos casos, IERAL plantea que debería mejorar el control sobre la facturación para reducir los incentivos a permanecer artificialmente en categorías inferiores.
Ese punto es clave. Aumentar la cuota sin mejorar la correspondencia entre ingresos reales y categoría podría encarecer la formalidad para los trabajadores de menor escala sin resolver necesariamente el problema de fondo. La política previsional necesita que el aporte adicional se traduzca en una mayor capacidad de financiamiento futuro y, al mismo tiempo, que el sistema siga siendo accesible para quienes tienen ingresos bajos o irregulares.
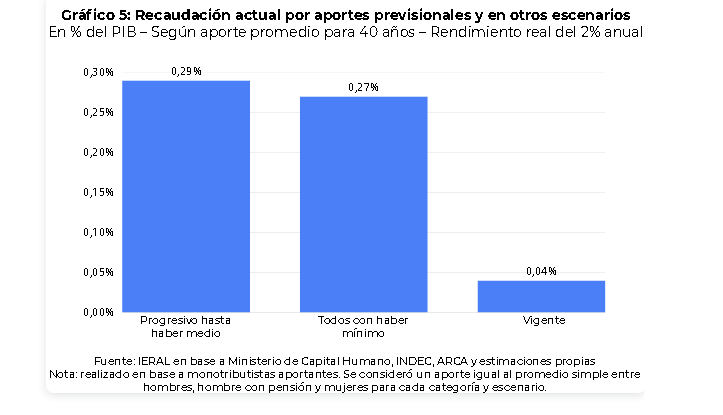
La simulación del IERAL calcula que si los aportes se incrementaran hasta permitir que un monotributista con 40 años de trayectoria alcance una jubilación mínima, la recaudación previsional asociada al régimen podría pasar del 0,04% al 0,27% del PIB. Si el esquema se graduara para vincular la categoría A con una jubilación mínima y la K con un haber equivalente a la jubilación promedio, la recaudación llegaría al 0,29% del PIB.
El debate previsional que queda planteado
El informe también coloca el problema dentro de una transformación demográfica más amplia. La proporción de personas de entre 0 y 14 años, según la proyección citada por IERAL, habría pasado del 31% de la población en 1991 a una estimación del 17% para 2030. Menos jóvenes y una población envejecida implican una presión creciente sobre cualquier sistema que deba financiar prestaciones para los adultos mayores.
Por eso, el desafío previsional no puede reducirse a discutir el monto de la jubilación cuando una persona llega a la edad de retiro. También requiere revisar cómo se construye el derecho durante las décadas anteriores: cuánto se aporta, sobre qué ingresos, durante cuánto tiempo y qué relación existe entre ese esfuerzo y la prestación futura.
IERAL propone analizar, entre otras alternativas, un esquema nocional. Bajo ese modelo, el Estado mantendría la administración pública del sistema, pero registraría los aportes realizados por cada trabajador y reconocería sobre ese saldo un rendimiento determinado. Al momento de jubilarse, el haber surgiría de esa trayectoria acumulada y no exclusivamente de variables vinculadas a los ingresos de los últimos años de actividad.
La propuesta no equivale a trasladar automáticamente el sistema argentino a una capitalización individual. De hecho, el propio informe advierte sobre los costos fiscales que tendría una transición desde un régimen de reparto hacia uno de capitalización, especialmente porque durante el cambio el Estado debería seguir financiando las prestaciones del sistema anterior.
La ventaja potencial del esquema nocional, según sus autores, sería mantener una administración pública y, al mismo tiempo, hacer más visible la relación entre aportes y beneficios. Esa conexión podría convertirse en un incentivo a la formalización y al cumplimiento, porque permitiría que cada trabajador conozca con mayor claridad qué prestación previsional puede sostener su trayectoria contributiva.
El dato más relevante que deja el informe no es entonces que el monotributo tenga un problema aislado. Es que la Argentina enfrenta una dificultad más amplia: millones de personas pueden acumular años de formalidad sin reunir aportes suficientes para financiar por sí mismas una prestación mínima. Resolver esa brecha exige preservar la puerta de entrada a la economía formal, pero también construir un sistema en el que la formalización tenga una consecuencia previsional comprensible, sostenible y proporcional al esfuerzo realizado durante la vida laboral.
