
mora crediticia

BCRA admite que las tasas son “impagables” para muchas familias y pide refinanciar deudas

Compartí esta noticia !

El vicepresidente del Banco Central, Vladimir Werning, reconoció en Puerto Iguazú que el elevado costo del crédito está profundizando la mora de los hogares. Pidió a los bancos absorber pérdidas y ofrecer refinanciaciones con tasas más bajas y plazos más largos, sin asistencia estatal.

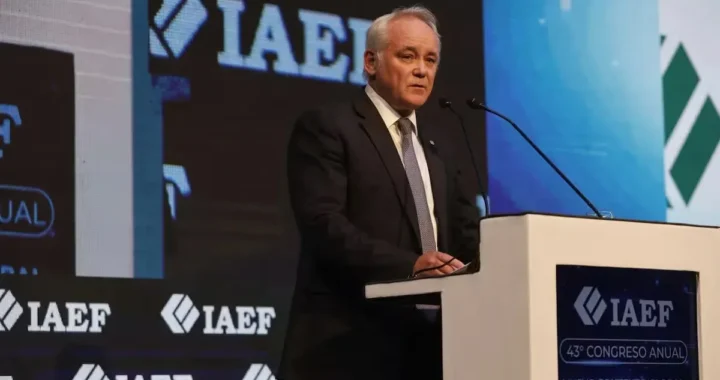
La discusión sobre la mora crediticia de las familias sumó en Misiones una definición relevante de la autoridad monetaria. Durante la apertura de la 47ª Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), en Puerto Iguazú, el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, admitió que las tasas de interés todavía se encuentran en niveles elevados y que, para una parte de los hogares, resultan “impagables en términos reales”.

El diagnóstico del funcionario pone el foco en una tensión central del actual proceso económico: mientras el costo financiero para las empresas se redujo con mayor velocidad después del shock cambiario asociado a las elecciones de 2025, las familias continúan enfrentando condiciones crediticias más exigentes. Esa brecha aparece vinculada con una mora que, según Werning, permanece estable en torno al 7,7% desde hace tres meses.

El crédito corporativo bajó más rápido que el familiar

Werning planteó que la evolución de las tasas fue diferente según el tipo de deudor. Después del salto registrado durante el período electoral de 2025, las entidades financieras redujeron rápidamente las tasas reales aplicadas a las empresas.

El funcionario vinculó esa mejora con una menor percepción de riesgo político, mejores expectativas sobre las reformas económicas y perspectivas de remonetización y acumulación de reservas. Como consecuencia, sostuvo que el costo financiero para las compañías quedó aproximadamente en un quinto del máximo alcanzado durante el momento de mayor incertidumbre.

La mora empresarial acompañó esa trayectoria y se mantuvo contenida. Incluso, Werning señaló que actualmente es menor que durante el último ciclo de expansión del crédito privado registrado durante la gestión de Mauricio Macri.

En los hogares, en cambio, el traslado de esa mejora fue mucho más limitado. Según explicó, las tasas destinadas al financiamiento familiar descendieron apenas una cuarta parte desde el máximo electoral y todavía permanecen en torno a tres cuartas partes de aquel pico.

“Las tasas de interés son altas e inducen a la mora porque son impagables en términos reales para muchos”, reconoció el vicepresidente del BCRA.

La salida que propone el Banco Central

Frente al aumento de los incumplimientos, Werning ubicó la solución en una negociación directa entre bancos y deudores. La herramienta central sería la refinanciación, pero bajo condiciones sustancialmente diferentes de las que originaron el problema.

“Esas refinanciaciones tienen que venir con tasas de interés mucho más bajas para dar oportunidad de pago y con plazos más largos”, planteó.

El punto es relevante porque una refinanciación con una tasa todavía elevada puede postergar el incumplimiento sin resolver la capacidad de pago. En esa lógica, el costo al que las entidades financieras reestructuren las obligaciones aparece como una variable decisiva para determinar si la mora finalmente comienza a descender.

Werning sostuvo además que los bancos tienen capacidad patrimonial para absorber las pérdidas derivadas de sus carteras crediticias y rechazó que el Estado deba asistirlos por ese motivo.

“Los bancos hoy tienen capital de sobra y claramente tienen capacidad de absorber las pérdidas por las decisiones equivocadas que han tomado; no necesitan asistencia externa”, afirmó.

La definición establece un límite claro frente a eventuales mecanismos de auxilio estatal: la recomposición de las carteras deterioradas debería recaer sobre las propias entidades, mientras que el alivio para los deudores debería surgir de mejores condiciones de financiamiento.

Una mora elevada que podría haber encontrado un techo

El 7,7% de mora que mencionó Werning funciona como el principal dato para medir la magnitud del problema. Según su exposición, el indicador permaneció estable durante los últimos tres meses, lo que podría indicar que el deterioro comenzó a encontrar un techo.

El otro dato relevante es que el crédito destinado a las familias dejó de contraerse, aunque todavía no ingresó en una etapa de recuperación. Para el vicepresidente del BCRA, una nueva expansión del financiamiento a los hogares podría contribuir a mejorar la relación entre los préstamos vigentes y las obligaciones impagas.

Las refinanciaciones, en tanto, crecieron con fuerza. La expectativa oficial es que ese proceso permita comenzar a reducir la mora, aunque el resultado dependerá de las condiciones efectivamente ofrecidas por los bancos.

El desafío consiste entonces en evitar que la refinanciación se transforme simplemente en una acumulación de deuda. Si el nuevo préstamo mantiene un costo incompatible con los ingresos de los hogares, el problema puede trasladarse hacia adelante en el calendario sin modificar su causa.

El Gobierno busca preservar el acceso al crédito

Werning también rechazó iniciativas legislativas orientadas a modificar artificialmente la calificación de los deudores o a intervenir sobre los registros de morosidad. Desde su perspectiva, esas medidas podrían dificultar la evaluación del riesgo por parte de las entidades financieras y terminar restringiendo el crédito futuro.

“Romper el termómetro solo va a generar más incertidumbre”, advirtió.

La posición del BCRA apunta así a preservar el funcionamiento del mercado crediticio sin desconocer el deterioro de la capacidad de pago de los hogares. El problema, desde esa perspectiva, no sería solamente cuánto crédito existe, sino bajo qué condiciones puede volver a crecer.

La definición también expone una contradicción que atraviesa la recuperación: ampliar el financiamiento puede ayudar a recomponer el consumo y la actividad, pero hacerlo a tasas demasiado elevadas puede incrementar nuevamente la morosidad.

Desinflación, condición para recuperar el crédito

Durante su presentación en Puerto Iguazú, Werning defendió además la continuidad del esquema monetario oficial y descartó utilizar una inflación más elevada como mecanismo para estimular la actividad.

“La estabilidad es condición necesaria y un poco de inflación es algo gravísimo”, sostuvo.

El vicepresidente del BCRA argumentó que la aceleración de precios registrada durante 2023 provocó pérdida de poder adquisitivo, deterioro de las reservas y un debilitamiento del balance de la autoridad monetaria, sin generar un crecimiento sostenible.

En ese marco, el Banco Central mantiene un régimen de control de los agregados monetarios orientado a administrar la liquidez y evitar que movimientos transitorios de precios terminen incorporándose a la dinámica inflacionaria.

La estrategia tiene una consecuencia directa sobre el crédito: la recuperación de los préstamos familiares depende no solo de una reducción de las tasas nominales, sino también de que la estabilización monetaria permita disminuir de manera sostenida el costo real del financiamiento.

El crédito en dólares abre otro frente

La política crediticia también está cambiando en el segmento empresario. El BCRA habilitó recientemente a las entidades financieras a destinar hasta el 15% de sus depósitos en moneda extranjera a empresas que no generan ingresos en dólares.

Werning justificó la medida como una forma de movilizar recursos que permanecen sin utilización dentro del sistema financiero y canalizarlos hacia proyectos productivos. Entre los sectores que podrían beneficiarse mencionó especialmente a la construcción.

La apertura de esta vía de financiamiento contrasta con el escenario de los hogares: mientras el crédito empresarial recupera dinamismo, especialmente a partir de los préstamos en dólares, el financiamiento familiar apenas logró detener su caída.

La señal que dejó Werning desde Misiones combina ambos procesos. El BCRA pretende que el crédito vuelva a expandirse, pero sin abandonar la disciplina monetaria ni trasladar al Estado las pérdidas derivadas de las decisiones crediticias de los bancos.

Para las familias endeudadas, la variable crítica será otra: que esa recuperación llegue acompañada por refinanciaciones capaces de convertir una deuda hoy difícil de pagar en una obligación compatible con los ingresos. Allí se juega si el 7,7% de mora representa efectivamente un techo o apenas una pausa antes de un nuevo deterioro.

Compartí esta noticia !

Menos ingresos, menos consumo y más deuda: la economía real en problemas

Compartí esta noticia !

Tal como publicó esta semana Economis en esta nota, los datos del mercado laboral de Posadas muestran una transformación que va mucho más allá de una simple variación en la cantidad de personas ocupadas. Los microdatos de la Encuesta Permanente de Hogares (EPH) correspondientes al primer trimestre de 2026 revelan un deterioro simultáneo de la calidad del empleo, los ingresos y la capacidad de los hogares para sostener sus gastos. El dato más preocupante es que se está produciendo un desplazamiento acelerado desde el empleo asalariado hacia el cuentapropismo y, fundamentalmente, desde la formalidad hacia la informalidad.

Entre 2024 y 2026, la participación del cuentapropismo dentro de los ocupados de Posadas pasó del 24% al 29%, mientras que el trabajo asalariado retrocedió del 71% al 66%. En otras palabras, cada vez hay una mayor proporción de personas que trabaja por cuenta propia y una menor proporción que lo hace como asalariada. Este proceso no necesariamente implica que todo el cuentapropismo sea precario —aunque también crece en esa dirección—, pero cuando se lo observa junto con la evolución de la informalidad, el diagnóstico se vuelve mucho más claro.

La informalidad laboral alcanzó al 53% de los ocupados en el primer trimestre de 2026, frente al 43% registrado apenas un año antes. Es decir, en solo doce meses, la proporción de trabajadores informales aumentó 10 puntos porcentuales. El fenómeno no se explica solamente porque hayan desaparecido empleos formales: los ocupados formales se redujeron 12,9%, equivalente a unas 12.104 personas, mientras que los informales aumentaron 30,0%, incorporando unas 21.603 personas.

Esta combinación es especialmente significativa. El mercado laboral no solamente está perdiendo empleo formal, sino que una parte importante de quienes ingresan o permanecen ocupados lo hace bajo modalidades informales. En otras palabras, el mercado de trabajo está funcionando como una válvula de escape frente a la pérdida de capacidad para generar empleo de mayor calidad.

Esto puede estar asociado a varios factores que se retroalimentan. Por un lado, una menor demanda de trabajo formal por parte de empresas y comercios, en un contexto en el que muchas actividades enfrentan dificultades para sostener sus niveles de ventas y rentabilidad. Por otro, la necesidad de los propios trabajadores de generar rápidamente algún ingreso, aun cuando sea a través de actividades por cuenta propia, changas, trabajos ocasionales o empleos sin registración. Cuando el empleo asalariado formal no crece al ritmo de la necesidad de ingresos, el cuentapropismo y la informalidad se convierten en mecanismos de absorción.

El problema es que esta salida tiene un costo económico y social elevado: a mayor informalidad, menores ingresos y mayor vulnerabilidad. La evolución de los ingresos confirma que el deterioro no se limita a la composición del empleo. Al primer trimestre de 2026, el ingreso promedio de los trabajadores formales de Posadas cayó 8,7% real interanual, mientras que el de los informales retrocedió 2,5%. El dato puede parecer paradójico: los ingresos formales cayeron más que los informales. Sin embargo, esto no significa que la informalidad haya dejado de ser desventajosa. Por el contrario, la brecha continúa siendo muy importante. En promedio, un trabajador formal de Posadas percibe ingresos equivalentes a 2,1 veces los de un trabajador informal.

La diferencia es fundamental porque el empleo formal no solamente supone un ingreso monetario mayor. También implica acceso a cobertura de salud, aportes jubilatorios, licencias, protección frente al despido y, en muchos casos, mayor estabilidad. Por eso, cuando una economía reemplaza empleo formal por ocupaciones informales, la pérdida no puede medirse únicamente en pesos: también se deteriora la red de protección que acompaña al trabajador y a su hogar.

La situación del mercado laboral termina trasladándose directamente a los hogares. Y allí aparecen algunos de los indicadores más preocupantes. El 20% de los hogares de Posadas declara que, en el primer trimestre del año, debió utilizar ahorros para poder cubrir los gastos del hogar, mientras que el 46% debió realizar compras básicas en cuotas con tarjeta de crédito ante la falta de liquidez.

Estos datos muestran un cambio importante en la forma en que las familias enfrentan la pérdida de poder adquisitivo. Cuando los ingresos corrientes dejan de alcanzar, aparecen inicialmente mecanismos de ajuste: reducir consumos, postergar compras, cambiar marcas o eliminar gastos considerados prescindibles. Pero cuando ese margen se agota, surgen mecanismos de financiamiento: primero los ahorros y luego el crédito.

El problema es que esos mecanismos no son infinitos. Los datos de crédito del Banco Central muestran que la mora en Misiones alcanza al 18,7% y afecta a unas 142.000 personas, con un saldo en mora superior a 90 días de aproximadamente $293.000 millones. La situación es particularmente compleja en algunos segmentos del sistema financiero: la mora alcanza al 33,0% entre los clientes de empresas no financieras emisoras de tarjetas de crédito y llega al 50,3% entre quienes acceden a crédito a través de proveedores no financieros. También existe una fuerte diferencia generacional: la mora alcanza al 33,5% entre los jóvenes de hasta 25 años. Y, por género, es mayor entre los varones (19,8%) que entre las mujeres (17,2%).

Esto permite observar una segunda etapa del deterioro. Primero se deterioran los ingresos laborales; después, los hogares utilizan sus ahorros para sostener el consumo; luego recurren al crédito; finalmente, una parte creciente comienza a tener dificultades para pagar ese crédito. No se trata solamente de un problema financiero. La expansión de la mora puede terminar restringiendo el acceso futuro al crédito de las familias, encareciendo el financiamiento y profundizando las dificultades para sostener consumos básicos. En ese sentido, el endeudamiento puede convertirse en un mecanismo que amortigua el impacto de la caída de ingresos en el corto plazo, pero amplifica la vulnerabilidad en el mediano plazo.

Pero todo esto también afecta a la salud. En 2025, el 37% de las personas de Posadas no contaba con cobertura de obra social o prepaga. En 2026, esa proporción trepó al 42,5%. La explicación puede estar vinculada a distintos factores. La pérdida de empleos formales implica, en muchos casos, la pérdida de la cobertura asociada al trabajo registrado. Pero también puede existir otro fenómeno: hogares que, aun conservando determinados ingresos, dejan de pagar una prepaga o reducen gastos vinculados a la cobertura médica porque el presupuesto familiar ya no alcanza.

En cualquiera de los dos casos, el resultado es el mismo: una mayor cantidad de personas termina dependiendo exclusivamente del sistema público de salud. Esto genera una presión adicional sobre un sistema que ya enfrenta restricciones presupuestarias y de recursos. Por eso, el deterioro del mercado laboral no queda encerrado en las estadísticas de empleo: termina impactando también sobre la demanda de servicios públicos.

Los datos de Posadas permiten identificar un círculo que merece especial atención. Menos empleo formal implica menores ingresos y menor cobertura social. La pérdida de poder adquisitivo obliga a los hogares a reducir consumos y utilizar ahorros. Cuando los ahorros se agotan, aparece el financiamiento con tarjeta y otros mecanismos de crédito. A medida que aumenta el endeudamiento, también crece el riesgo de mora. Al mismo tiempo, la pérdida de cobertura de salud incrementa la presión sobre el sistema público y, en paralelo, quienes necesitan generar ingresos encuentran en el cuentapropismo y la informalidad una alternativa cada vez más extendida.

El problema es que esta dinámica puede volverse autorreforzada. Una economía con menor empleo formal genera menos ingresos estables; hogares con menor capacidad de consumo reducen la demanda; una demanda más débil dificulta la recuperación de determinadas actividades; y empresas y comercios con menor capacidad de generación de ingresos tienen menos incentivos o posibilidades para incorporar trabajadores formalmente.

En este contexto, los esfuerzos que puedan realizar los gobiernos local y provincial para sostener la actividad, acompañar a los sectores más afectados o contener el deterioro social resultan necesariamente insuficientes si el marco macroeconómico nacional continúa operando en sentido contrario. No hay política provincial que pueda compensar indefinidamente una estrategia económica que plancha el consumo, debilita el mercado interno, encarece el crédito y deteriora las condiciones de competitividad de las economías regionales.

El problema de fondo es que, mientras la política económica nacional se concentra en determinadas variables financieras y fiscales, la economía real muestra otra película: comercios que venden menos, empresas que demandan menos trabajo, trabajadores que pasan a la informalidad, familias que consumen sus ahorros y se endeudan para comprar lo básico. Si el objetivo es recuperar el empleo y mejorar las condiciones de vida, resulta imprescindible que la política económica vuelva a mirar esa economía real, porque ninguna estabilización será sostenible si se construye sobre el deterioro de quienes producen, trabajan y consumen.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin