Neuquén

Provincias vuelven a Wall Street: ya son seis las jurisdicciones que emitieron deuda y otras dos preparan su desembarco

Compartí esta noticia !

La recuperación gradual del acceso al financiamiento internacional comienza a reflejarse con fuerza en las provincias argentinas. En un contexto de menor riesgo país y mejores condiciones para la deuda soberana, ya son seis las jurisdicciones que lograron colocar bonos en los mercados internacionales desde 2025, una tendencia que podría ampliarse en los próximos meses con la incorporación de Santa Cruz y San Juan.

La última provincia en incorporarse fue Neuquén, que volvió a emitir deuda en el exterior después de una década. La administración de Rolando Figueroa colocó US$ 500 millones, respaldada por el atractivo económico que representa Vaca Muerta y con una tasa estimada de entre 7% y 8%, en línea con las operaciones más recientes del mercado subnacional.

El proceso había comenzado con Córdoba, que aprovechó en dos oportunidades la reapertura de los mercados. Primero obtuvo US$ 725 millones en 2025 y posteriormente otros US$ 800 millones durante este año, acumulando financiamiento por US$ 1.525 millones, con tasas del 9,75% y 8,6%, respectivamente.

Posteriormente fue el turno de la Ciudad Autónoma de Buenos Aires, que consiguió US$ 600 millones mediante una emisión a 7,8%, una de las tasas más bajas obtenidas por el distrito en su historia reciente. La operación contó con la participación de importantes bancos internacionales como BofA Securities, Deutsche Bank Securities, JPMorgan y Santander, junto a entidades locales como Galicia, Balanz Capital Valores y el Banco Ciudad.

También Santa Fe logró una colocación exitosa por US$ 800 millones, con una tasa de 8,1%, luego de captar ofertas superiores a US$ 1.800 millones provenientes de más de once inversores internacionales. Según el gobierno provincial, los recursos estarán destinados a infraestructura energética, rutas, seguridad y obras sociales, consolidando una estrategia orientada a fortalecer la inversión pública.

En el caso de Entre Ríos, la provincia obtuvo US$ 300 millones mediante una emisión al 9,5%, con el objetivo de reestructurar el perfil de vencimientos, mejorar la liquidez y aliviar la carga financiera heredada. Chubut, por su parte, captó US$ 650 millones a una tasa del 9,45%, una de las más elevadas del ciclo reciente, en una operación liderada por JP Morgan y Banco Santander, junto con Puente Hermanos, Santander Argentina y Banco del Chubut como colocadores locales.

El renovado interés de las provincias por acceder al crédito externo responde a una combinación de factores. La mejora de la calificación crediticia de Argentina por parte de Moody’s y la reducción del riesgo país ampliaron la denominada “ventana de mercado”, generando condiciones más favorables para emitir deuda. Sin embargo, los especialistas advierten que no todas las jurisdicciones podrán aprovechar esta oportunidad.

El economista Sebastián Menescaldi señaló que la posibilidad de acceder al financiamiento dependerá del cumplimiento de las reglas de responsabilidad fiscal. La Ley 25.917 establece restricciones para las provincias cuyo nivel de endeudamiento comprometa su capacidad de repago y exige, además, la autorización del Poder Ejecutivo nacional para concretar las emisiones.

Mientras tanto, Santa Cruz y San Juan avanzan en los preparativos para incorporarse a esta nueva ola de financiamiento. Ambas provincias proyectan emisiones cercanas a US$ 600 millones, con destino prioritario a obras de infraestructura, una estrategia que busca sostener la inversión pública en un contexto de menores transferencias nacionales y mayores exigencias de financiamiento propio.

Más allá del impacto sobre las cuentas provinciales, el regreso de los distritos argentinos a los mercados internacionales también tiene implicancias macroeconómicas. Cada colocación incorpora divisas al sistema financiero local, ampliando la oferta de dólares y facilitando la estrategia del Banco Central para fortalecer sus reservas internacionales. Desde el inicio de la denominada “fase 4” del programa monetario, la autoridad monetaria acumula compras por US$ 13.101 millones, un proceso que encuentra en las emisiones provinciales una fuente complementaria de ingreso de divisas.

El desafío hacia adelante será sostener este acceso al crédito sin comprometer la sostenibilidad fiscal. Para las provincias, el financiamiento externo puede transformarse en una herramienta de desarrollo cuando se orienta a infraestructura productiva y proyectos con capacidad de generar crecimiento. La clave estará en que la deuda no financie gasto corriente, sino inversiones que mejoren la competitividad, fortalezcan la actividad económica y eleven la capacidad futura de repago.

Compartí esta noticia !

Pampa Energía obtuvo la aprobación del RIGI para invertir USD 4.521 millones en Vaca Muerta

Compartí esta noticia !

El Gobierno nacional aprobó el ingreso del Proyecto Rincón de Aranda, de Pampa Energía, al Régimen de Incentivo para Grandes Inversiones (RIGI), en una decisión que representa uno de los desembolsos privados más importantes desde la creación del régimen. La iniciativa contempla una inversión total de USD 4.521 millones para desarrollar un nuevo polo de producción de petróleo no convencional en Vaca Muerta, con un fuerte perfil exportador y un horizonte operativo que se extenderá hasta 2041.

La medida fue oficializada mediante la Resolución 1025/2026 del Ministerio de Economía, que otorgó al proyecto la categoría de Proyecto de Exportación Estratégica de Largo Plazo (PEELP), una figura reservada para inversiones de gran escala con capacidad de ampliar la inserción internacional de la Argentina en mercados donde su participación aún es reducida.

El desarrollo se emplazará en el área Rincón de Aranda, en el departamento neuquino de Añelo, uno de los epicentros de Vaca Muerta. El plan contempla la perforación de 259 pozos horizontales, junto con la construcción de infraestructura crítica para el procesamiento, almacenamiento y transporte de petróleo, gas y agua, incluyendo plantas de tratamiento, oleoductos y gasoductos.

La aprobación confirma que el Gobierno considera que el proyecto cumple con los objetivos estratégicos del RIGI: incrementar las exportaciones, atraer inversiones de largo plazo, fortalecer la competitividad energética y generar nuevas oportunidades de empleo e integración de proveedores nacionales.

El cronograma de inversiones prevé tres etapas. La primera, entre 2024 y 2028, demandará USD 1.159 millones, destinados principalmente a infraestructura y la perforación de 50 pozos. La segunda fase, entre 2028 y 2031, incorporará otros USD 1.107 millones para desarrollar 70 nuevos pozos, mientras que la tercera etapa, prevista hasta 2041, sumará USD 2.255 millones para completar el desarrollo integral del yacimiento con los 139 pozos restantes.

En apenas los dos primeros años desde la aprobación oficial, la empresa deberá acreditar inversiones por USD 1.099 millones, superando ampliamente el umbral mínimo exigido por el régimen para este tipo de proyectos estratégicos.

Uno de los elementos centrales de la evaluación técnica fue la capacidad del proyecto para consolidar a la Argentina como proveedor internacional de petróleo. La iniciativa fue presentada como Proyecto de Exportación Estratégica de Largo Plazo debido a que el país mantiene una participación inferior al 1% en la producción mundial de crudo, muy por debajo del límite del 10% establecido por la normativa para acceder a esta categoría.

La producción estará orientada tanto al abastecimiento interno como a la exportación de petróleo y derivados, aprovechando el crecimiento de la infraestructura de evacuación de Vaca Muerta y la creciente demanda internacional por hidrocarburos.

Beneficios del RIGI para la inversión

Con la aprobación oficial, Pampa Energía accederá al conjunto de incentivos previstos por el RIGI, entre ellos beneficios tributarios, aduaneros y cambiarios diseñados para brindar previsibilidad a inversiones de largo plazo.

La resolución también autoriza la importación de bienes de capital bajo el régimen especial previsto por la Ley Bases, dispone la inscripción del proyecto en el Registro de Proyectos de Exportación Estratégica y encomienda a la Secretaría de Energía el seguimiento y fiscalización del cumplimiento de todas las obligaciones asumidas por la compañía.

Asimismo, la Agencia de Recaudación y Control Aduanero (ARCA) deberá generar una CUIT específica para el Vehículo de Proyecto Único (VPU), mientras que el Banco Central aplicará los beneficios cambiarios contemplados para las inversiones adheridas al régimen.

La aprobación del proyecto Rincón de Aranda refuerza el papel de Vaca Muerta como principal destino de las grandes inversiones energéticas en Argentina. El desarrollo de infraestructura asociada no solo permitirá incrementar la producción de shale oil, sino también mejorar la capacidad de transporte y procesamiento, condiciones consideradas esenciales para sostener un crecimiento exportador en la próxima década.

Desde una perspectiva económica, el proyecto busca combinar mayor producción, generación de divisas y desarrollo de proveedores locales, uno de los requisitos incorporados en la evaluación del RIGI. Para la industria energética, representa una señal de continuidad del esquema de incentivos impulsado por el Gobierno para atraer capital de largo plazo hacia uno de los sectores considerados estratégicos para la estabilidad macroeconómica del país.

Compartí esta noticia !

Posadas, entre las ciudades con los alquileres más caros del país: un dos ambientes supera los $870.000

Compartí esta noticia !

El mercado de alquileres continúa mostrando fuertes diferencias entre las principales ciudades argentinas. Aunque el ritmo de aumento de los precios comenzó a moderarse respecto de los últimos dos años, los valores siguen ubicándose por encima de la inflación y, en algunas plazas, alquilar un departamento representa un costo cada vez más elevado.

Según el último relevamiento de Reporte Inmobiliario, Bariloche, Neuquén y Posadas conforman el podio de las ciudades más caras para alquilar un departamento de dos ambientes, desplazando a grandes mercados tradicionales como Buenos Aires y Córdoba.

Mercado inmobiliario

Dónde cuesta más alquilar un departamento de dos ambientes

Posadas ocupa el tercer lugar entre las ciudades relevadas, detrás de Bariloche y Neuquén.

Ciudad Alquiler mensual
1Bariloche $1.191.665
2Neuquén $960.000
3Posadas $871.665
4Mar del Plata $786.000
5Mendoza $761.665
6Salta $760.000
7Córdoba $705.000
8Santa Fe $636.665
9Rosario $624.090
10Bahía Blanca $616.000
11San Miguel de Tucumán $528.000
Fuente: Reporte Inmobiliario. Valores promedio mensuales correspondientes a departamentos de dos ambientes.

Posadas, tercera en el ranking nacional

El informe revela que el alquiler promedio de un departamento de dos ambientes en Posadas alcanza los $871.665 mensuales, ubicando a la capital misionera en el tercer lugar del país.

La diferencia entre la ciudad más cara y la más económica supera el 120%, reflejando la fuerte heterogeneidad del mercado inmobiliario argentino.

La capital misionera vuelve a aparecer entre las ciudades más costosas cuando se analizan departamentos de tres ambientes.

En este segmento, Neuquén lidera con un alquiler promedio de $1.580.250, seguida muy de cerca por Bariloche, con $1.575.000. El tercer puesto corresponde nuevamente a Posadas, donde el valor promedio asciende a $1.212.500 mensuales.

Detrás aparecen Mar del Plata, Salta, Mendoza, Rosario, Bahía Blanca, Córdoba y Santa Fe, mientras que San Miguel de Tucumán vuelve a registrar los valores más bajos del país.

Reporte Inmobiliario señala que el mercado atraviesa una etapa de desaceleración en la velocidad de los incrementos, aunque los precios todavía evolucionan por encima de la inflación.

Entre abril y junio:

  • Los departamentos de dos ambientes aumentaron 7,8%.
  • Los tres ambientes registraron una suba del 9,6%.

Se trata del octavo trimestre consecutivo en el que los ajustes muestran una pérdida de intensidad respecto de los fuertes incrementos registrados tras la desregulación del mercado.

La evolución de los alquileres en la Ciudad Autónoma de Buenos Aires presenta una dinámica distinta a la observada en muchas ciudades del interior.

De acuerdo con un informe elaborado por Mercado Libre y la Universidad de San Andrés, el precio de publicación de los departamentos en alquiler alcanzó en junio los $18.713 por metro cuadrado, con una suba mensual del 1,1% y un incremento interanual del 32,6%.

Los analistas atribuyen esta moderación al fuerte crecimiento de la oferta de inmuebles disponible desde la derogación de la anterior Ley de Alquileres, situación que contribuyó a contener parcialmente el ritmo de los aumentos.

Mientras tanto, en gran parte del interior del país la menor disponibilidad de viviendas continúa presionando los valores al alza, fenómeno que explica por qué ciudades como Posadas se consolidan entre los mercados inmobiliarios más caros de Argentina.

Compartí esta noticia !

Convenio Multilateral: ratifican un criterio clave para la industria petrolera y fortalecen la posición fiscal de las provincias productoras

Compartí esta noticia !

A través de la Resolución 9/2026 la Comisión Plenaria del Convenio Multilateral confirmó la Resolución General Interpretativa 17/2025 y cerró una disputa tributaria que enfrentaba a provincias productoras y consumidoras de hidrocarburos. La decisión ratifica que, en determinadas operaciones de venta de petróleo y gas realizadas por los propios productores, los ingresos deberán atribuirse a la jurisdicción donde se produce la entrega del hidrocarburo. El fallo tiene impacto directo sobre la distribución de la base imponible del Impuesto sobre los Ingresos Brutos entre las provincias y consolida una ventaja relativa para los distritos productores de energía.

La resolución rechazó las apelaciones presentadas por Buenos Aires y Córdoba, que cuestionaban la legalidad y el alcance de la interpretación adoptada por la Comisión Arbitral. El organismo sostuvo que el criterio del “lugar de entrega” se ajusta al principio de realidad económica y a la necesidad de proteger a las jurisdicciones donde se extraen recursos naturales no renovables.

Una discusión técnica con consecuencias millonarias

Aunque se trata de una resolución de carácter interpretativo, el trasfondo es económico y fiscal. El Convenio Multilateral determina cómo se distribuyen los ingresos de empresas que operan en más de una provincia, evitando superposiciones tributarias.

La controversia giraba en torno a una pregunta central: cuando una petrolera extrae hidrocarburos en una provincia y los comercializa, ¿qué jurisdicción tiene derecho a computar esos ingresos para calcular Ingresos Brutos?

Buenos Aires y Córdoba defendían el criterio del “destino final” de los bienes o del domicilio del comprador, una interpretación que históricamente favorece a las provincias donde se concentran el consumo, la refinación o las actividades comerciales.

Neuquén, principal provincia hidrocarburífera del país, sostuvo la postura opuesta: los ingresos deben vincularse prioritariamente al territorio donde se genera el recurso y donde se concreta la entrega que perfecciona la operación económica.

La Comisión Plenaria terminó validando este último enfoque.

Qué cambia para el negocio energético

La resolución aporta previsibilidad para uno de los sectores con mayores inversiones proyectadas en Argentina.

Al ratificar la interpretación vigente, la Comisión evita futuros litigios entre fiscos provinciales y empresas energéticas respecto de la atribución de ingresos.

Los principales efectos son mayor seguridad jurídica para las compañías petroleras y gasíferas al contar con un criterio uniforme de distribución fiscal. Fortalecimiento de la posición tributaria de las provincias productoras, especialmente aquellas con actividad extractiva relevante. Reducción del riesgo de controversias interjurisdiccionales sobre la base imponible de Ingresos Brutos. Consolidación del criterio de realidad económica por encima de interpretaciones basadas exclusivamente en el destino comercial del producto.

La Comisión sostuvo que el petróleo y el gas presentan características particulares debido a que son recursos no renovables cuya explotación está asociada a un territorio específico y a una estructura productiva que no puede trasladarse geográficamente.

La decisión también muestra cómo los organismos de coordinación fiscal avanzan hacia criterios que buscan preservar capacidad recaudatoria en las jurisdicciones donde se localizan los recursos estratégicos.

La posición de las provincias

Buenos Aires y Córdoba argumentaron que la resolución alteraba el espíritu original del Convenio Multilateral y reemplazaba el criterio de destino final por uno basado en la entrega física del producto.

Además, cuestionaron que la Comisión Arbitral hubiera excedido sus facultades interpretativas al introducir una regla que, según su postura, modificaba el esquema de distribución de ingresos entre provincias.

La Comisión Plenaria rechazó esos planteos. Consideró que la interpretación no modifica el Convenio sino que aclara su aplicación para una actividad con características singulares, respaldándose además en antecedentes administrativos previos.

Neuquén, por su parte, defendió que aplicar exclusivamente el criterio de destino final podría trasladar la mayor parte de la base imponible hacia provincias consumidoras, debilitando la capacidad fiscal de aquellas donde se realiza la extracción y se produce el agotamiento de los recursos naturales.

La decisión consolida una tendencia que gana peso en el federalismo fiscal argentino: reconocer la localización de los recursos estratégicos como elemento central en la distribución tributaria.

Más allá del sector petrolero, el precedente podría ser observado con atención por otras actividades vinculadas a recursos naturales y economías regionales. La discusión de fondo continúa siendo la misma: cómo equilibrar la recaudación entre los territorios donde se produce el valor y aquellos donde se comercializa.

Para los inversores y las empresas energéticas, la principal novedad es la reducción de incertidumbre regulatoria. Para las provincias productoras, la resolución representa una ratificación institucional de su capacidad para capturar parte de la renta asociada a la explotación de recursos que se encuentran dentro de sus límites territoriales.

Compartí esta noticia !

El RIGI ya supera los US$133.000 millones en proyectos y consolida a la energía y la minería como los grandes motores de inversión

Compartí esta noticia !

A menos de dos años de su puesta en marcha, el Régimen de Incentivo para Grandes Inversiones (RIGI) comienza a exhibir la magnitud de la apuesta oficial para transformar la matriz exportadora argentina. Con proyectos presentados por más de US$133.000 millones, el esquema impulsado a través de la Ley Bases se convirtió en el principal vehículo para canalizar inversiones de gran escala en sectores estratégicos, particularmente energía y minería, que concentran prácticamente la totalidad de los capitales comprometidos.

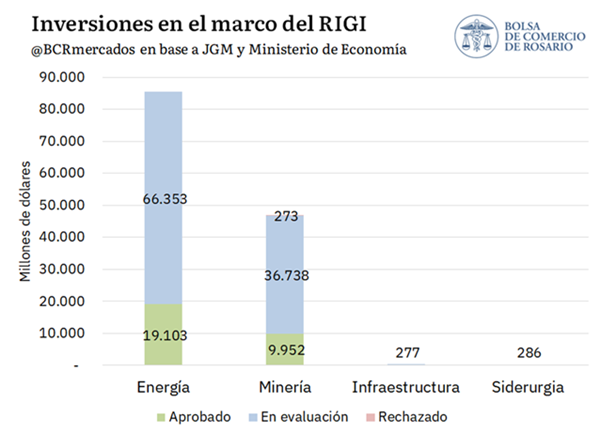
Los datos relevados por la Bolsa de Comercio de Rosario muestran que más del 22% de las inversiones ya obtuvo aprobación administrativa, mientras el resto continúa atravesando distintas etapas de evaluación. El volumen involucrado coloca al régimen en el centro de la estrategia económica del Gobierno nacional, que busca acelerar el ingreso de divisas y ampliar la capacidad exportadora del país mediante proyectos intensivos en capital.

Con foco en energía y minería, el RIGI suma más de US$ 133.000 millones en proyectos presentados (aprobados y en evaluación), con provincias protagonistas como Neuquén y San Juan. Un proyecto de “Súper RIGI” busca sumar inversiones en nuevas industrias.

El Régimen de Incentivo para Grandes Inversiones (RIGI), incorporado en el marco de la Ley Bases es instrumento para canalizar inversiones de gran escala en sectores estratégicos de la economía argentina. Desde su implementación, las inversiones presentadas al régimen ya superan los US$ 133.000 millones, reflejando el interés de empresas nacionales e internacionales por participar en iniciativas vinculadas principalmente a energía, minería, infraestructura e industria. Del total relevado, más del 22% del capital solicitante ya obtuvo aprobación oficial, mientras que una porción significativa continúa en diferentes etapas de evaluación administrativa.

La composición sectorial de las inversiones muestra un marcado enfoque en actividades asociadas a la minería y energética. En conjunto, estos dos sectores explican más del 99% del monto total presentado al RIGI, consolidándose como los sectores de mayor relevancia dentro del régimen.

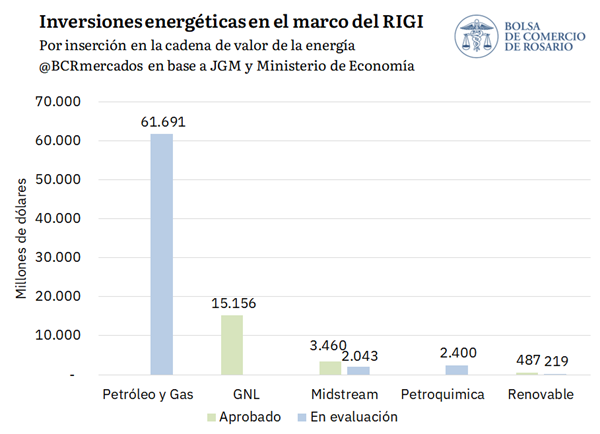
En particular, la energía concentra cerca del 64% del volumen de inversiones presentadas, con iniciativas por más de US$ 85.456 millones. Actualmente, el sector registra alrededor de US$ 66.353 millones bajo análisis, mientras que US$ 19.103 millones ya fueron aprobados. Por su parte, la minería lleva US$ 9.952 millones aprobados sobre un total cercano a US$ 46.000 millones. El 22% del capital aplicado al RIGI en energía ya tiene aprobación administrativa, proporción que se ubica en el 21% en el caso de la minería.

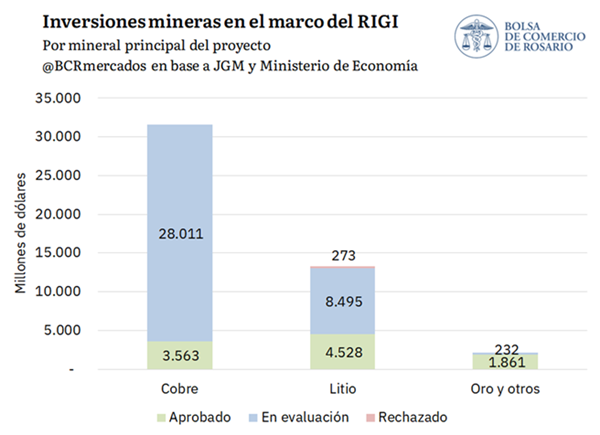
Dentro de los proyectos mineros presentados en el marco del RIGI, las iniciativas vinculadas al cobre concentran la mayor parte de las inversiones, con montos comprometidos por aproximadamente US$ 31.500 millones. Este total surge de proyectos de gran escala como El Pachón, Vicuña, Minera Agua Rica (MARA), Los Azules y San Jorge.

No obstante, gran parte de estas inversiones continúa en etapa de evaluación. Del total asociado al cobre, US$ 3.563 millones ya fueron aprobados, mientras que el litio presenta un mayor volumen de capital autorizado, con proyectos aprobados por más de US$ 4.528 millones. Por su parte, el oro y otros proyectos mineros completan el esquema minero del régimen, con inversiones aprobadas cercanas a US$ 1.861 millones.

Dentro del sector energético, los proyectos vinculados a petróleo y gas concentran la mayor parte de las inversiones comprometidas en el marco del RIGI, con montos por aproximadamente US$ 55.300 millones. Las recientes presentaciones de los proyectos LLL Oil y El Trapial por parte de YPF y Chevron apuntalaron fuertemente las solicitudes en este sector. 

Por otro lado, el GNL aparece como el segundo segmento de mayor relevancia, con inversiones aprobadas por US$ 15.156 millones. Esta inversión se concentra exclusivamente en el proyecto de licuefacción de gas natural de Southern Energy, reflejando el interés por impulsar la capacidad de licuefacción y exportación de GNL en Argentina. Asimismo, los proyectos asociados a infraestructura midstream totalizan más de US$ 11.000 millones, combinando iniciativas ya aprobadas y otras aún bajo análisis. En menor medida, también se observan inversiones vinculadas a energías renovables, petroquímicas y procesamiento de gas, completando el mapa energético de proyectos presentados al régimen.

Distribución provincial de las inversiones presentadas al RIGI

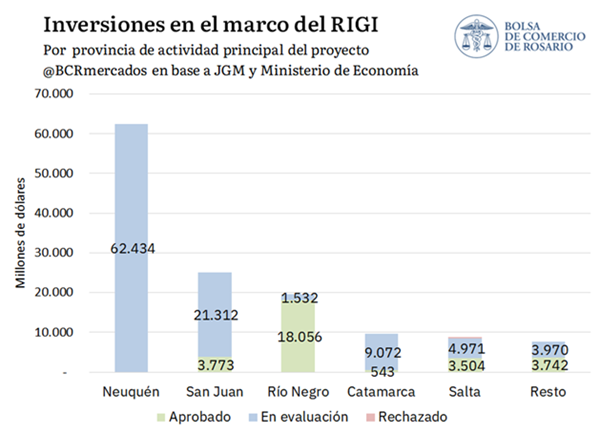
Las inversiones presentadas en el marco del RIGI tienen varios protagonistas a lo largo del país. Neuquén lidera el ranking provincial con proyectos por aproximadamente US$ 62.434 millones, equivalente a cerca del 47% del total relevado. En segundo lugar, se ubica San Juan, con US$ 25.000 millones, seguida por Rio Negro con US$ 19.588 millones, concentrando estas dos provincias el 19% y 15% de las aplicaciones al RIGI respectivamente.

En conjunto, estas tres provincias concentran alrededor de US$ 107.000 millones, superando el 80% de las inversiones presentadas relevadas bajo el régimen. La composición sectorial explica buena parte de esta concentración, dado que en dichas jurisdicciones predominan proyectos vinculados a energía y cobre, que implican elevadas necesidades de capital y con una orientación fundamental hacia la generación de exportaciones.

Por detrás aparecen Catamarca, con inversiones cercanas a US$ 9.615 millones, y Salta, con aproximadamente US$ 8.748 millones, aquí con protagonismo de proyectos de litio. El resto de las provincias reúnen en conjunto alrededor de US$ 7.700 millones, mostrando una participación significativamente menor dentro del total presentado al régimen. La distribución geográfica refleja el peso estratégico que poseen las provincias cordilleranas y patagónicas en materia de recursos naturales, infraestructura energética y proyectos exportadores de gran escala.

No debemos perder de vista que existen dos RIGIs muy relevantes para el agro argentino. Primeramente, ya se encuentra aprobada y en ejecución la Terminal Multipropósito Timbúes en Santa Fe, una nueva terminal para el Gran Rosario, el principal nodo portuario agroexportador del mundo. Asimismo, Pampa Energía espera ingresar al RIGI para construir una planta de fertilizantes en el Polo Industrial de Bahía Blanca. Con el denominado proyecto Fertil Pampa podría incrementarse la producción nacional de urea en 2,1 millones de toneladas, aproximándose a duplicar la capacidad productiva del país para este fertilizante estratégico.

En paralelo al avance de los proyectos actualmente presentados bajo el RIGI, el Gobierno nacional envió al Congreso un proyecto de ley para crear un nuevo régimen orientado a promover inversiones en actividades económicas sin desarrollo previo en el país, denominado informalmente “Súper RIGI”.

La iniciativa apunta a proyectos de gran escala, con un piso mínimo de inversión de US$ 1.000 millones, y contempla beneficios fiscales, aduaneros y cambiarios superiores a los del régimen vigente. Entre las actividades que podrían quedar alcanzadas se mencionan desarrollos de hidrógeno verde, plantas de GNL onshore, infraestructura vinculada a inteligencia artificial y data centers abastecidos con gas natural, además de iniciativas asociadas al agregado de valor de minerales críticos.

El nuevo esquema también busca incentivar industrias vinculadas a la electromovilidad, biotecnología avanzada, infraestructura digital y manufacturas tecnológicas de alto valor agregado. A nivel fiscal, el Súper RIGI aplica una tasa del 15% en el impuesto a las Ganancias. En cuanto a la amortización, este esquema permite un beneficio acelerado: se deduce un 60% durante el primer año y un 20% en cada uno de los dos años posteriores.

En el ámbito del comercio exterior, el llamado Súper RIGI elimina los derechos de exportación desde el primer momento (a diferencia del RIGI, que lo hace recién a partir del tercer año). Además, libera de aranceles a todas las importaciones que sean indispensables para arrancar el proyecto, un marco más amplio que la limitación del RIGI, que solo aplica a bienes de capital e informática.

Por su parte, se elimina progresivamente la obligación de liquidar las divisas generadas por exportaciones de productos adheridos al proyecto: será obligatorio liquidar el 80% de las divisas en el 1° año y el 60% en el 2° año. Finalmente, desde el 3° año no será obligatorio liquidar divisas por estas operaciones.

Por último, para que este nuevo régimen entre en vigencia a nivel local, los gobiernos provinciales y municipales deben adherirse bajo dos condiciones clave: limitar el cobro de Ingresos Brutos a un máximo del 0,5% y garantizar que las tasas municipales no se calculen en base al nivel de facturación.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin