precios

Salarios: qué sectores ganan y cuáles son los perdedores

Compartí esta noticia !

Según un informe elaborado por la consultora Politikon Chaco, de acuerdo con los datos  suministrados por el OEDE de la Secretaría de Trabajo, Empleo y Seguridad Social en base  a SIPA, las remuneraciones brutas promedio de los trabajadores del sector privado  registrado1 a nivel nacional, durante el primer trimestre del 2024, exhibieron una caída  interanual en términos reales del 10,9%. Se trata del peor primer trimestre para este  indicador desde, por lo menos, el año 2016.2 

Así como las remuneraciones promedio del sector privado registrado caen 10,9% en el  primer trimestre 2024 contra igual período del 2023, también caen contra igual período de  los años previos: -11,5% vs. 2022; -9,2% contra 2021; -12,9% respecto a 2020; -12,2% vs.  2019; -19,5% contra 2018; -20,0% respecto a 2017; y -21,5% vs. 2016. 

A este resultado se llegó tras débiles performances de este indicador en los primeros tres  meses del año, pero mostrando un arrastre desde finales del 2023. Si bien en noviembre  de 2023 el salario promedio del sector privado formal sufrió una merma (-1,6%) fue  relativamente leve en relación con lo que vendría luego. En diciembre 2023, tras la  devaluación y el salto inflacionario, el salario cayó 15% real interanual; en enero 2024 la  baja fue del -12,4%, recortó a -8,9% en febrero y aceleró la caída en marzo con -11,7%. 

De hecho, los descensos de diciembre 2023, enero 2024 y marzo 2024 son las más altas  de toda la serie comparativa (2016-2024) y, junto a la merma de octubre 2018 (-10,9%)  son los únicos meses donde el salario cayó en doble dígito.  

Evolución del salario promedio en el sector privado formal en las  jurisdicciones subnacionales 

Hacia dentro de las provincias y CABA, el punto común es la situación de descenso acumulado en el primer trimestre, aunque se observan magnitudes diferentes de caída. 

Sobre un total de 25 distritos analizados3, apenas ocho cerraron el primer trimestre con  caídas del salario de un dígito. En este contexto, las provincias de Salta y Jujuy mostraron  las caídas más leves con -6,2% y -6,3% respectivamente, seguida de cerca por Chaco cuya  variación real interanual fue de -7,0%. Los otros distritos con baja de un dígito fueron Tierra  del Fuego (-7,5%), San Juan (-7,8%), Entre Ríos (-9,0%), Río Negro (-9,6%) y Corrientes (- 9,7%).  

Por su parte, fueron 17 los distritos con caídas de doble dígito. Entre esos, seis caen por  debajo al promedio nacional: Santa Cruz (-10,0%), La Rioja (-10,5%), Neuquén (-10,6%),  CABA (-10,6%), Catamarca (-10,7%) y Formosa (-10,8%).  

Los once distritos restantes exhibieron caídas por encima del promedio nacional: resto de  Buenos Aires (-11,2%), Córdoba (-11,2%), San Luis (-11,4%), Mendoza (-12,1%9), Santa  Fe (-12,1%), Tucumán (-12,1%), La Pampa (-12,4%), Gran Buenos Aires (-12,5%),  Misiones (-15,0%), Chubut (-15,1%) y cierra Santiago del Estero (-15,2%).

Desempeños del salario en los sectores de actividad, por jurisdicción  subnacional 

Si bien el salario promedio total registró bajas en todas las jurisdicciones relevadas, es  importante observar cómo se comportó el mismo en relación a los diferentes sectores de  actividad y sus impactos concretos hacia dentro del territorio nacional. Para esto, se  analizará el desempeño de los salarios promedios del sector privado registrado en función  de cada sector y para cada provincia, correspondiente al acumulado del primer trimestre  del 2024 en términos reales y su comparación con igual período del 2023.

Agricultura, Ganadería, Caza y Silvicultura 

Este sector registró descensos en todas las jurisdicciones, aunque mostró fuertes desvíos.  En Catamarca y Neuquén se vieron las bajas más leves, inferior al 6%; en el otro extremo,  Misiones registró la caída más fuerte en este sector con -25,2%.

Explotación de Minas y Canteras 

A diferencia del anterior, este sector registró subas salariales en cinco provincias y se  destacan entre esos las que se observan en Jujuy, La Rioja y Tierra del Fuego, asociado a  actividades mineras y de explotación hidrocarburífera. En esos tres casos, la suba salarial  fue superior al 20%. Salta y Gran Buenos Aires, por su parte, muestran subas más  moderadas. En las otras veinte jurisdicciones, por el contrario, hubo caídas en diferentes  niveles.

Industria Manufacturera 

Todas las jurisdicciones subnacionales presentaron caídas salariales en este sector: las  más leves se observan en Entre Ríos, Tierra del Fuego y Jujuy (inferior a -7%) mientras que  en Neuquén y Chubut están los descensos más fuertes (por encima de -17%).

Electricidad, Gas y Agua 

Este sector solo registró alzas salariales promedios en dos distritos: el Gran Buenos Aires  (14,3%) y La Rioja (2,8%); entre el resto de las jurisdicciones las caídas son de diferente  magnitud, con más fuerza en Corrientes y Formosa donde supera el -25%. 

Construcción 

Se trata de unos los sectores más golpeados por la recesión actual, principalmente por el  retiro del Estado nacional de la realización de obra pública. En ese contexto, Tierra del  Fuego fue la única provincia que mostró alzas del salario (8,6%) y el resto tuvo caídas, con  picos en Santiago del Estero, Jujuy y La Pampa donde superó el -30%.

Comercio al por mayor y al por menor 

Aunque con diferentes intensidades, el salario de este sector cayó en todas las  jurisdicciones subnacionales. Las más leves se vieron en Neuquén y Santa Cruz (por debajo  del -1,0%); por el contrario, en CABA se registró la caída más fuerte (-7,3%).

Hotelería y Restaurantes 

También este sector experimentó bajas generalizadas. La provincia con el descenso más  leve (y única en hacerlo a un solo dígito) fue Formosa con -9,2%; en cambio, en San Juan y  Catamarca el descenso fue superior a -25,0%.

Servicios de Transporte, de Almacenamiento y de Comunicaciones 

Este sector que abarca a diferentes actividades de fuerte presencia en la economía  nacional también presenta caídas salariales en la totalidad de las jurisdicciones  subnacionales. Neuquén, con -11,0%, registró el descenso más leve; Catamarca, en el otro  extremo, presentó el más fuerte (-25,6%).

Intermediación Financiera y otros servicios financieros 

Con especial participación y sobre todo, impulso, del sector bancario, este sector fue el del  mejor desempeño relativo entre las provincias: se observan subas en 20 distritos liderados  por Mendoza (+11,2%) y solo cayó en cinco distritos, con Tierra del Fuego mostrando el  desempeño más débil (-4,5%).

Servicios inmobiliarios, empresariales y de alquiler 

Nuevamente se presentan caídas en la totalidad de los distritos pero con fuertes desvíos:  en Jujuy se da la caída más leve (-0,5%), mientras que en Catamarca se observa la más  fuerte (-19,9%) 

Enseñanza 

También en este sector se presenta un escenario de caída generalizada pero con fuertes  desvíos: mientras que en Santa Cruz la caída salarial es de 7% (la más baja del país), en  Misiones y en Formosa el descenso supera el -40%. 

Servicios Sociales y de Salud 

En este sector se repite el escenario de caída en la totalidad de los distritos aunque con  relativa paridad en la velocidad de descenso. La más leve se registra en Santa Fe (-14,0%)  y la más alta en Santiago del Estero, Jujuy y Catamarca (-20,2% en cada caso).

Servicios Comunitarios, Sociales y Personales N.C.P4 

También el salario cae en todos los distritos en esta clasificación, con brechas algo más  fuertes. En Santa Cruz se registra el menor descenso (-10,4%) y en Formosa el más fuerte  (-31,4%).

Compartí esta noticia !

Dólar Agro: El sector liquidó el 40% de las divisas que aportará este año

Compartí esta noticia !

El dato surge de un informe de la Bolsa de Comercio de Rosario. La liquidación estaría un 51% por encima de la de 2023, pero será 11% inferior al promedio de los últimos tres años

Los exportadores del complejo cerealero oleaginoso han liquidado hasta la fecha el 40% de los dólares que, según estimaciones de la Bolsa de Comercio de Rosario (BCR), aportará el sector durante 2024. Esta cifra se encuentra en línea con el promedio histórico para esta época del año, situándose en torno al 41% durante los últimos cinco años.

En concreto, ya se han ingresado US$10.791 millones, de un total proyectado de US$26.882 millones para el año. De este último monto, se espera que US$20.995 millones se liquiden a través del Mercado Libre de Cambios, mientras que los restantes US$5.887 millones se canalizarían mediante el mecanismo de contado con liquidación, siempre y cuando el Gobierno mantenga vigente el esquema “dólar blend”, que permite a las exportadoras vender un 20% de su producción al tipo de cambio financiero.

Las proyecciones de la BCR reiteran al Banco Central (BCRA) y al Gobierno que la cosecha de este año, si bien no alcanzará niveles récord, sí representará un aumento significativo en comparación con los ingresos del sector en 2023. De confirmarse estos pronósticos, la liquidación del año calendario 2024 experimentaría un salto del 51% respecto a los US$17.883 millones registrados en 2023, un año marcado por la sequía.

Sin embargo, cabe destacar que los US$26.882 millones previstos para este año se encuentran un 11% por debajo del promedio del período 2021-2023, cuando la liquidación del sector agroindustrial promedió US$30.342 millones. Además, esta cifra dista aún más de los US$39.611 millones liquidados en 2022.

Caída de precios afecta las exportaciones argentinas

A pesar de que el volumen de exportaciones en toneladas proyectado para el año 2024 presenta un aumento del 58% respecto al 2023, alcanzando los 89,4 millones de toneladas para los principales complejos agroindustriales, e incluso supera en un 6% el promedio de los últimos tres años, los precios internacionales han experimentado una caída del 19% en comparación con el año anterior y del 16% con respecto al promedio de los últimos tres años.

Al cierre del 24 de junio, la tonelada de soja cotizaba en torno a los US$430. Al respecto, un informe de la consultora Econviews señala sobre el precio actual: “Si bien no es un desastre, la soja de 2008, en el contexto de la crisis con el campo, medida a precios de hoy, alcanzaría casi US$900. Comparado con el promedio de 2023, la soja ha caído un 14% en términos nominales o un 17% en términos reales. No se trata de una pérdida menor”.

El documento de Econviews agrega además que los precios del trigo también han experimentado una fuerte caída, mientras que el maíz ha sufrido un descenso menor. “En términos absolutos, los términos de intercambio no son tan desfavorables; sin embargo, reflejan una caída del 3% interanual al primer trimestre del año, la cual probablemente se acentúe cuando dispongamos de los datos del segundo trimestre”, indica el informe.

“Consideramos que el ritmo de liquidación del sector agroindustrial no se acelerará mucho más allá del nivel actual”, sostiene un informe del bróker Portfolio Personal Inversiones (PPI). El estudio señala que el bajo costo de financiamiento (tasa de pases pasivos en 40% TNA), sumado a la expectativa de levantamiento del cepo, desincentivan la liquidación de divisas por parte del sector.

Fuente: Bolsa de Rosario, Bloomberg

Compartí esta noticia !

Yerba mate: molineros expusieron la situación del sector en la Casa Rosada

Compartí esta noticia !

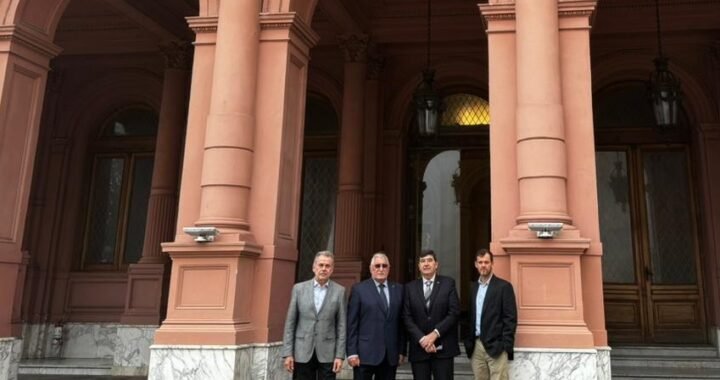
La actualidad del sector yerbatero fue debatida ayer en la Casa Rosada de la mano de dirigentes provinciales (Misiones y Corrientes) y nacionales: Víctor Saguier, presidente de la Cámara de Molineros de Yerba Mate Zona Productora y Vice Presidente de la Confederación Económica de Misiones (CEM), Francisco Crisp, presidente de la Asociación de Productores Molineros de Corrientes (APMC), Ricardo Diab, secretario general de la Confederación Argentina de la Mediana Empresa (CAME) y Gerardo Díaz Beltrán, secretario de interior en CAME y secretario de la CEM.

El equipo fue recibido por funcionarios nacionales y técnicos de la Secretaría de Bioeconomía de la Nación, y allí mantuvieron una nutrida reunión abordando temas claves de la actualidad de una de las economías regionales centrales para las provincias de Misiones y Corrientes: la yerba mate.

Durante el encuentro de trabajo se analizó el contexto general de los últimos años, focalizando en la eficiencia de la cadena yerbatera en su totalidad: Producción, Secanza, Industria y Estado. Asimismo, se analizó la situación de las importaciones y el histórico saldo positivo que se presenta desde hace ya varios años el sector.

Entre los temas prioritarios, se trató puntualmente la situación del Instituto Nacional de la Yerba Mate (INYM) y su funcionamiento en el marco del DNU 70/2023 vigente hace ya varios meses. En esa línea, ambas entidades representantes de la molinería, insistieron en la institucionalidad como parámetro rector.

Para coronar la reunión; se presentaron los desafíos y las oportunidades que la yerba mate ofrece no únicamente para Misiones, la Argentina y sus mercados; sino también para el mundo.

Producto del encuentro, se acordó trabajar de forma articulada con autoridades nacionales y equipos técnicos aportando información y las posturas institucionales de la CMYMZP y la APMC, entidades que congrega a la molinería de Misiones y Corrientes.

Compartí esta noticia !

La inflación de abril fue de 8,8% y la del NEA fue la más baja del país con 6,3%

Compartí esta noticia !

La inflación de abril volvió a ser de un dígito, con una marca de 8,8 por ciento, lo que eleva el acumulado desde diciembre a 67,4 por ciento y la interanual a 292,2 por ciento. Al mismo tiempo, el NEA tuvo una suba de precios de 6,3 por ciento, la más baja del país, lo que lleva el acumulado desde diciembre a 55,4 por ciento, también la más más baja de la Argentina, lo mismo que la interanual, que se elevó a 278,9 por ciento.

En relación con el mes previo, el IPC NEA nuevamente registró una desaceleración en su tasa de crecimiento, que se dio a un ritmo mayor que la observada en meses previos: fue de 4,0 puntos porcentuales. Por divisiones, Comunicación, Educación y Vivienda, agua y electricidad mostraron las mayores subas del mes, siendo además las únicas en sostener  dos dígitos de suba, indicó un informe elaborado por la consultora Politikon Chaco en base  al INDEC. 

IPC de abril 2024: desempeños regionales 

En el mes de análisis, el IPC nacional registró una suba del 8,8%, desacelerándose en 2,2 p.p. respecto al registro de marzo pasado; además, se trata de la primera vez desde octubre 2023 que la suba del IPC mensual fue de un dígito, alcanzando así el Gobierno su primer objetivo en materia inflacionaria, que se dio más rápido que las previsiones realizadas a  inicio de año. 

Entre las regiones, nuevamente el Gran Buenos Aires exhibió la mayor expansión del mes  (9,2%) seguida por el NOA (9,1%), siendo éstas las regiones con niveles superiores al total  nacional; en igual nivel que éste quedó la región Pampeana (8,8%) y por debajo, se ubicaron la Patagonia (8,5%), Cuyo (8,2%) y el NEA (6,3%).

A su vez, tomando la comparación interanual (abril 2024 vs. abril 2023), la Patagonia  exhibe el mayor incremento del país (293,5%) mientras que el NEA muestra la menor suba  con (278,9%); el nivel nacional, por su parte, se ubicó en torno al 289,4%.

De esta forma, el acumulado del primer cuatrimestre del año marca una suba de precios en  el orden nacional del 65,0%; entre las regiones, la suba más alta está en GBA (67,4%) y la menor en el NEA (55,4%). Tomando la nueva serie de medición de IPC de INDEC (iniciada en diciembre 2016), este primer cuatrimestre es el de mayor crecimiento de precios  para igual período de toda la serie en todas las regiones.

IPC de abril en la región del NEA 

La región del Nordeste (NEA) exhibió en abril de 2024 un alza del IPC del 6,3% presentando, por cuarto mes consecutivo, una desaceleración de su velocidad de  crecimiento, aunque se destaca que la de abril fue mayor a la esperada (-4,0% p.p. respecto a marzo; y -22,2 p.p. respecto al pico de diciembre de 2023). Dicha suba mensual es, además,  la menor en diez meses, ubicándose en igual nivel que julio de 2023. 

En lo concerniente a la trayectoria interanual del IPC NEA, la misma marca 278,9%, siendo la más baja entre las regiones del país y mostrando su primer recorte en la trayectoria (en marzo había sido de 286,2%) en nueve meses.  

El primer cuatrimestre del año culminó así con un alza acumulada del 55,4%, siendo el  primer cuatrimestre de mayor incremento desde que se mide la inflación regional, aunque inferior al nivel nacional y siendo la más baja entre las regiones del país.  

Desempeño de IPC NEA por divisiones 

Desagregando por divisiones, durante abril en el NEA hubo seis divisiones con expansiones  superiores al total regional. La de Comunicación lideró en la región con una suba del 16,1%  (traccionado por servicios de telefonía e internet que se expandió 17,7%); y el podio lo  completan Educación con 13,9% (explicado principalmente por arrastre del inicio de ciclo  lectivo en todos sus niveles) y Vivienda, agua, electricidad y otros con 12,9% (donde pesó la suba de energía eléctrica y gas con 14,5%). 

Más atrás quedaron Prendas de vestir y calzado con 8,0% (alta incidencia de la  estacionalidad por cambio de temporada; la vestimenta lideró dentro del rubro con 8,9%); Salud con 7,9% (por impulso de prepagas con 13,9%) y Recreación y Cultura con 6,8%  (traccionado por los servicios recreativos). Estas son las divisiones que crecieron por  encima del total general regional.  

Por debajo de nivel general regional se posicionaron Bebidas alcohólicas y Tabaco (5,6%),  Equipamiento y mantenimiento de hogar (5,6%), Bienes y Servicios varios (5,5%),  Restaurantes y Hoteles (5,4%), Alimentos y bebidas no alcohólicas (4,9%) y cierra el  ranking Transporte (3,8%). 

En relación con los resultados de marzo 2024, solamente tres divisiones mostraron  aceleraciones: Prendas de vestir y calzado (+2,2 p.p.); Equipamiento y mantenimiento de  hogar (+0,8 p.p.) y Comunicación (+1,7 p.p.) 

Por el contrario, las demás divisiones desaceleraron su tasa de crecimiento en abril:  Alimentos y bebidas no alcohólicas -3,3 p.p.; Bebidas alcohólicas y tabaco -4,1 p.p.;  Vivienda, electricidad, gas y otros -1,6 p.p.; Salud -2,7 p.p.; Transporte -21,1 p.p.;  Recreación y Cultura -1,6 p.p.; Educación -16,7 p.p.; Restaurantes y Hoteles -3,1 p.p.; y  Bienes y servicios varios -3,5 p.p.

En la comparación interanual, por su parte, la división de Bienes y servicios varios se  mantiene al top del listado con una suba año/año del 378,0%; el podio se completa con  Comunicación (377,3%) y Salud (341,9%); estas tres divisiones, junto a Transporte  (333,1%) son las únicas, hasta el momento, que superan el 300% de suba interanual. 

Variación de precios en la división de Alimentos en el NEA 

En abril, la suba de precios de alimentos volvió a exhibir en la región una importante moderación y mostró su incremento más leve desde diciembre de 2022. La trayectoria muestra una marcada desaceleración: creció 31,1% en diciembre 2023 (un récord  histórico); a inicios del 2024 desaceleró al 18,4%, volvió a desacelerar al 8,7% en febrero;  se ubicó en 8,2% en marzo y en abril, marcó 4,9%. La gran novedad de este resultado es  que durante todo el 2023 no hubo una cifra igual o más baja que esta.  

Cabe recordar, como se indicó previamente, que esta división es la de mayor ponderación  dentro del índice NEA, representando el 35,3% del total de la canasta medida y por ello,  sus incrementos determinan en gran medida el desempeño del índice general regional.  

Dentro de la división de Alimentos y Bebidas no alcohólicas, el mayor aumento de abril estuvo en las Verduras, tubérculos y legumbres (14,7%), seguida por Leche, lácteos y  huevos (9,5%). Cabe señalar que son los dos únicos rubros con alzas mayores al nivel  general regional del mes, por lo que se observa un importante desvío en las subas dentro  de la categoría, explicadas mayormente por factores estacionales.  

En el extremo opuesto del ranking se ubicaron los Azúcares, dulces y otros (1,8%), Frutas  (1,7%) y Aceites, grasas y mantecas (1,2%) siendo estas las menores subas del mes. 

En la medición interanual, las tres divisiones con la mayor suba de precios del NEA durante  abril fueron Aguas minerales, jugos y gaseosas (363,9%), Café, té, yerba mate y cacao  (329,4%) y Pan y cereales (317,1%); por el contrario, los Aceites, grasas y mantecas son la  que registran la menor suba (216,0%).

Compartí esta noticia !

Del productor al consumidor, los precios de los agroalimentos se multiplicaron por 3,4 veces en marzo

Compartí esta noticia !

Según el Índice de Precios en Origen y Destino (IPOD) elaborado por el sector de Economías Regionales de la Confederación Argentina de la Mediana Empresa (CAME), en marzo los precios de los agroalimentos se multiplicaron por 3,4 veces del campo (origen) a la góndola (destino). Es decir, el consumidor pagó $3,4 por cada $1 que recibió el productor.

En promedio, la participación del productor explicó el 31,3% de los precios de venta final. La mayor participación la tuvieron los productores de lechuga (76,6%), mientras que la menor fue para los de zapallito (3,9%).

La brecha en los productos frutihortícolas y en los ganaderos

IPOD frutihortícola: del campo a la góndola, los precios de las 19 frutas y hortalizas que integran la canasta IPOD se multiplicaron por 4,6 veces en marzo, lo que representa una disminución del 6,5% con respecto a febrero.

IPOD ganadero: por los 5 productos y subproductos ganaderos que componen la canasta IPOD, el consumidor abonó 3,1 veces más de lo que recibió el productor, un 6,9% más que el mes pasado.

Cabe destacar que según el Índice de Ventas Minoristas de CAME, las ventas del rubro alimentos y bebidas acumulan una caída de 28,7% en los primeros tres meses del año frente al mismo período de 2023, reflejo de la disminución del poder adquisitivo y la falta de convalidación de precios por parte del consumidor. Es decir, la baja se explica por una detracción de la demanda.  

Además, durante el primer trimestre del año todos los eslabones de las distintas cadenas de valor han visto afectada su rentabilidad por los fuertes incrementos de costos, no sólo debido a la devaluación, sino también a los aumentos del transporte, logística, electricidad, gas, patentes, impuesto inmobiliario, arrendamientos, combustibles, fertilizantes y repuestos de maquinarias, por citar algunos. 

Mayores y menores brechas IPOD de marzo

  1. Productos con mayores brechas IPOD mensuales

El zapallito (25,5 veces), el ajo (19,3), el limón (10,5), la mandarina (9,1) y la pera (5,8), fueron los cinco productos que presentaron mayor diferencia entre los precios de origen y destino.

El zapallito, al igual que el limón, registró una suba en la oferta ocasionada por la baja demanda. Mientras que los precios del primero cayeron 70,7% al productor y aumentaron 21% en góndola, el cítrico ácido presentó una disminución del 11,2% en origen y 5,4% en destino.

El ajo y la mandarina, por su parte, tuvieron el mismo comportamiento: sus precios cayeron al productor (45,5% y 37,3%, respectivamente), pero se observaron incrementos al nivel del consumidor (33,3% y 20%, respectivamente). En el caso particular del ajo, se registró una caída de precios y de exportaciones hacia Brasil -que está comprándole a China-, lo que provocó una sobreoferta.

Por último, se encuentra la pera, producto que bajó en góndola un 4,9% y subió 3,1% en origen.

  1. Productos con menores brechas IPOD mensuales

Entre los productos que presentaron menor diferencia entre el precio que recibió el productor y el que pagó el consumidor se encuentran cuatro frutihortícolas y uno de origen animal.

La lechuga (1,3 veces)fue el producto con menor brecha campo-góndola del mes, aumentando sus precios en ambos extremos de la cadena: 407,8% en origen y 44,3% en destino.

La situación es producto de las inclemencias climáticas. En el cinturón hortícola de Santa Fe y Buenos Aires, por ejemplo, no sólo la temperatura aumentó considerablemente en febrero y quemó casi toda la producción, sino también los productores sufrieron -en las últimas semanas- los embates de fuertes lluvias e inundaciones que destruyeron gran parte de los invernaderos, provocando una disminución en la oferta.

Por su parte, la frutilla (1,5)también se incrementó al productor (38,9%) y al consumidor (9,9%). Lo mismo sucedió con el huevo (1,8), producto de origen animal que por lo general tiene un sistema de producción integrado -todos los actores de la cadena de valor son parte del riesgo del negocio- y registró un aumento del 18,5% en la tranquera del campo y 18,8% en góndola.

Por último, el repollo y la cebolla presentaron una brecha de 1,9 veces. Sus precios se incrementaron tanto al productor (68,3% y 54,8%, respectivamente) como al consumidor (33,1% y 21,9%, respectivamente).   

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin