préstamos bancarios

Oficial: la mora batió un nuevo récord y alcanzó a casi el 13% del crédito a las familias

Compartí esta noticia !

El deterioro del crédito de las familias volvió a marcar un récord en julio. La mora bancaria de los hogares alcanzó el 12,9% de los préstamos, 0,1 puntos porcentuales más que en junio y el nivel más elevado en más de 20 años, según el Informe de Bancos del Banco Central de la República Argentina (BCRA).

Más que el movimiento de un solo mes, la dimensión del problema aparece en la comparación interanual. En julio de 2025, la irregularidad de los créditos familiares era de 5,6%. Doce meses después llegó a 12,9%: un salto de 7,3 puntos porcentuales que implica que la mora más que se duplicó.

El indicador muestra hasta qué punto las dificultades financieras de los hogares se trasladaron al cumplimiento de sus compromisos bancarios. Y el deterioro no se distribuye de manera uniforme: golpea especialmente sobre aquellas líneas utilizadas para financiar consumo o conseguir liquidez.

Los préstamos personales registraron la situación más delicada, con una mora que aumentó 0,3 puntos durante julio y llegó al 16,7%. Es decir, prácticamente uno de cada seis pesos prestados bajo esa modalidad se encuentra en situación irregular.

Las tarjetas de crédito tampoco quedaron al margen. La irregularidad avanzó 0,2 puntos y alcanzó el 12,8%, mientras que en los préstamos prendarios subió hasta 8,1%.

Los hipotecarios constituyen la excepción: la mora permaneció estable en apenas 1,6%, muy por debajo de las líneas asociadas al financiamiento cotidiano de las familias.

Los hogares, mucho más comprometidos que las empresas

El deterioro también aparece cuando se observa al conjunto del sistema. La irregularidad de los préstamos al sector privado llegó al 7,7%, frente al 3,2% registrado un año antes.

Pero existe una brecha considerable entre familias y empresas.

Mientras la mora de los hogares alcanzó el 12,9%, entre las empresas se ubicó en 3,6%. También hubo un fuerte incremento interanual en el segmento corporativo, ya que en julio de 2025 el indicador era de apenas 1,2%, pero el nivel continúa considerablemente por debajo del registrado entre las personas.

El BCRA explicó que el aumento mensual del ratio de irregularidad estuvo determinado por una combinación de dos movimientos: la reducción en términos reales del stock total de financiamiento y el crecimiento real de la cartera con problemas de pago, aunque este último proceso mostró una desaceleración.

La aclaración es relevante porque el indicador surge de dividir los préstamos irregulares por el volumen total de crédito. Si el stock de financiamiento que funciona como denominador disminuye, la proporción de mora puede aumentar incluso sin una aceleración equivalente de los incumplimientos.

Una señal diferente hacia adelante

En medio del deterioro de la mora apareció, sin embargo, un indicador que se movió en sentido contrario.

La probabilidad de default estimada (PDE) para el conjunto del crédito privado disminuyó 0,2 puntos porcentuales durante julio y quedó en 2,4%.

Entre las familias, la reducción fue mayor: cayó 0,5 puntos hasta 3,9%. Para las empresas prácticamente no hubo modificaciones y permaneció en 1,1%.

La aparente contradicción responde a que ambos indicadores miden fenómenos diferentes. La mora refleja los problemas de pago que ya existen dentro de la cartera, mientras que la PDE intenta estimar la probabilidad de incumplimiento hacia adelante.

Así, julio dejó una fotografía con dos velocidades: la irregularidad acumulada continuó creciendo y alcanzó niveles históricos entre las familias, pero la estimación de nuevos incumplimientos mostró una moderación.

Los bancos mantienen cobertura

El deterioro de la capacidad de pago de los hogares todavía no se traduce, según los indicadores del BCRA, en un problema equivalente sobre la solvencia del sistema financiero.

Las previsiones constituidas por los bancos —reservas destinadas a cubrir eventuales pérdidas por créditos incobrables— representaron en julio el 87,6% de la cartera irregular, 0,8 puntos porcentuales más que en junio.

Sobre el total de préstamos al sector privado, esas previsiones equivalieron al 6,7%, con un incremento mensual de 0,2 puntos.

Otro indicador permite dimensionar el riesgo sobre el patrimonio de las entidades. Una vez descontadas las previsiones, los créditos irregulares representaron apenas 2,1% de la responsabilidad patrimonial computable del sistema financiero, incluso 0,1 puntos menos que durante junio.

El contraste es significativo. La tensión está concentrada, por ahora, mucho más en los balances de las familias que en los de los bancos. Los hogares acumulan niveles de incumplimiento que no se observaban desde hace más de dos décadas, especialmente en préstamos personales y tarjetas, mientras las entidades conservan un elevado nivel de cobertura frente a eventuales pérdidas.

La evolución de los próximos meses permitirá determinar si el récord de julio constituye el punto de mayor deterioro o si la presión financiera sobre los hogares todavía tiene recorrido. La disminución de la probabilidad estimada de default aporta una primera señal de moderación, pero la fotografía actual sigue siendo contundente: en apenas un año, la proporción de crédito familiar con problemas de pago pasó de 5,6% a 12,9%.
Compartí esta noticia !

Morosidad: el Gobierno habilita nuevos mecanismos de cobro mientras crece el debate por el endeudamiento familiar

Compartí esta noticia !

El Gobierno nacional puso en marcha una nueva etapa en su estrategia para reducir la morosidad crediticia, con mecanismos destinados a facilitar el cobro de cuotas atrasadas por parte de bancos y fintech. La primera herramienta, denominada Cobros por Transferencia, entra en vigencia este lunes 31 de agosto y permitirá debitar una cuota pendiente desde una cuenta bancaria o billetera virtual, siempre que el usuario haya otorgado autorización expresa.

La decisión se produce en un escenario en el que la irregularidad del crédito familiar continúa en niveles elevados, aunque los últimos datos oficiales disponibles mostraron una primera señal de estabilización. Según el Banco Central de la República Argentina (BCRA), la morosidad de los préstamos personales y los saldos de tarjetas de crédito se ubicó en 12,8% en junio, apenas 0,1 puntos porcentuales por debajo de mayo. Para el conjunto del sistema financiero, la irregularidad del crédito quedó en 7,6%.

El dato adquiere otra dimensión cuando se observa la cantidad de personas involucradas. Un relevamiento elaborado con información del BCRA y de la Central de Deudores estimó en 5,91 millones las personas en situación irregular, sobre un universo de 20,96 millones de deudores.

Cómo funcionará el nuevo mecanismo

La nueva modalidad busca reducir el riesgo de incumplimiento mediante un débito directo de la cuota pendiente. El mecanismo requiere que el tomador del préstamo autorice expresamente a la entidad financiera a realizar la operación y contempla la posibilidad de revocar ese consentimiento de manera inmediata.

El diseño incorpora además límites para evitar que el mecanismo de cobranza derive en un nuevo factor de sobreendeudamiento. Las cuotas deberán ser fijas e iguales y no podrán superar el 30% de los ingresos del deudor. Cuando el crédito haya sido depositado en una cuenta de otra entidad, el prestamista podrá solicitar el débito desde esa cuenta de destino ante una demora.

La normativa también establece que el acreedor deberá informar al cliente con al menos un día de anticipación. Solo podrá realizar un intento inicial de cobro y hasta dos reintentos, previstos a las 48 y 96 horas, respectivamente.

El esquema, sin embargo, no genera consenso dentro de la industria financiera. Bancos y proveedores de crédito cuestionaron aspectos de su diseño, especialmente porque la posibilidad de cobro queda vinculada a la cuenta en la que fueron depositados los fondos. Ese condicionamiento podría limitar su utilización si el préstamo se acredita en una cuenta de una entidad competidora.

El segundo mecanismo apunta directamente al salario

El Gobierno también avanza con la ampliación del denominado código de descuento, una herramienta que permite descontar directamente del recibo de sueldo las cuotas correspondientes a determinados préstamos.

La modificación fue reglamentada en el marco del artículo 36 de la reforma laboral, aunque su implementación efectiva todavía depende de las normas complementarias que debe establecer el BCRA.

La diferencia respecto del mecanismo de Cobros por Transferencia es relevante: mientras uno busca facilitar el débito desde cuentas bancarias o billeteras, el código de descuento introduce al salario como fuente directa de repago.

En ambos casos aparece una misma lógica regulatoria: reducir el riesgo de incumplimiento y mejorar la cobrabilidad del sistema crediticio. El punto de tensión está en cómo equilibrar ese objetivo con la capacidad real de pago de los hogares.

El problema que excede a bancos y fintech

La discusión dejó de ser exclusivamente financiera. La morosidad se convirtió en un problema que atraviesa el presupuesto cotidiano de millones de familias y abrió una disputa política sobre cuál debe ser el papel del Estado frente al endeudamiento.

La Iglesia ingresó en ese debate. El presidente de la Conferencia Episcopal Argentina, monseñor Marcelo Colombo, pidió evitar una mirada superficial sobre la situación y cuestionó la idea de que se trate simplemente de un problema entre particulares.

“Lo que no se puede es tener una mirada superficial, ni menos decir: ‘No nos interesa o que se arreglen’”, sostuvo Colombo. El planteo apunta especialmente a los hogares que recurren al crédito para cubrir necesidades básicas y terminan acumulando compromisos que absorben una parte creciente de sus ingresos.

La preocupación también se extiende al crédito otorgado a través de billeteras virtuales. Según los datos citados en el relevamiento del CEPA, la morosidad en ese segmento alcanzó el 30,1%, por encima del pico registrado durante la pandemia de Covid-19.

La diferencia entre ambos mercados muestra uno de los principales desafíos del escenario actual: el crecimiento de las alternativas de financiamiento amplió el acceso al crédito, pero también multiplicó los canales por los que una persona puede acumular obligaciones.

El Congreso prepara una discusión sobre los hogares endeudados

El debate tendrá además una instancia parlamentaria. La oposición impulsó una sesión para el 9 de septiembre, en la que se analizarán iniciativas destinadas a atender la problemática de la morosidad.

El presidente de la Cámara de Diputados, Martín Menem, no descartó que el oficialismo participe de la discusión y eventualmente impulse proyectos alternativos, aunque marcó como condición que cualquier solución preserve el equilibrio fiscal.

La posición oficial sostiene que la irregularidad crediticia comenzó a descender y que el Estado no debería asumir el costo fiscal de las deudas privadas. La oposición, en cambio, busca que el Congreso intervenga frente al impacto que el endeudamiento tiene sobre los ingresos familiares.

El dato objetivo es que la morosidad dejó de crecer en junio, pero continúa en niveles elevados. La discusión política se desplaza así hacia una pregunta más estructural: cómo recuperar el acceso al crédito sin convertirlo en una vía de deterioro permanente del ingreso disponible de los hogares.

La respuesta no pasa únicamente por facilitar la cobranza. También requiere que las nuevas herramientas incorporen límites de endeudamiento, información clara sobre el costo financiero y mecanismos que permitan detectar tempranamente situaciones de sobreendeudamiento. En ese punto se juega el alcance social de la regulación: mejorar la cobrabilidad del sistema sin trasladar todo el riesgo financiero a familias que ya tienen comprometida una parte significativa de sus ingresos.

Compartí esta noticia !

Desde septiembre, el nuevo sistema del BCRA cambia cómo se pagan las cuotas de los préstamos

Compartí esta noticia !

A partir del 31 de agosto, bancos y billeteras deberán tener disponible el Cobro con Transferencia (CCT), el nuevo mecanismo diseñado por el Banco Central para modificar la forma en que se cobran las cuotas de los préstamos. La herramienta permitirá que una entidad acreedora solicite el pago desde una cuenta bancaria o de pago previamente autorizada por el cliente, aunque esa cuenta pertenezca a otra institución.

El cambio llega en un momento particularmente sensible para el sistema financiero. La morosidad de los créditos otorgados por proveedores no financieros aumentó con fuerza y convirtió la eficiencia de los mecanismos de cobranza en una cuestión estratégica para bancos, fintech y empresas de crédito. La nueva herramienta busca ordenar ese proceso, pero su capacidad para reducir efectivamente la mora dependerá de que el deudor tenga fondos disponibles en la cuenta que autorizó.

Qué cambia con el Cobro con Transferencia

El CCT fue creado mediante la Comunicación “A” 8406 y apunta a reemplazar las modalidades de transferencias inmediatas utilizadas para determinados cobros recurrentes. El Banco Central estableció este mecanismo como la única modalidad de transferencias inmediatas habilitada para ese tipo de operaciones.

En términos prácticos, el funcionamiento tendrá similitudes con un débito automático. La diferencia es que técnicamente se tratará de una transferencia iniciada por el acreedor a partir de un consentimiento previo del titular de la cuenta.

El cliente deberá seleccionar y vincular una cuenta bancaria o de pago identificada mediante CBU o CVU. Una vez otorgada la autorización, la entidad que concedió el crédito podrá solicitar el cobro de cada cuota. El consentimiento podrá ser revocado posteriormente a través de los canales electrónicos habilitados.

La principal novedad para el usuario es que ya no será indispensable que la cuenta desde la cual se paga el préstamo pertenezca al mismo banco o entidad que otorgó el crédito. Una persona podrá autorizar, por ejemplo, una cuenta de otra institución financiera o una billetera virtual, siempre que se encuentre dentro del esquema habilitado.

El sistema no permite buscar dinero en cualquier lugar

El nuevo mecanismo tiene límites precisos sobre los fondos que pueden utilizarse para cancelar una cuota. El CCT alcanza los saldos disponibles en cuentas a la vista o cuentas de pago identificadas mediante CBU o CVU.

Eso significa que no habilita a las entidades acreedoras a recorrer indiscriminadamente todos los activos financieros de un cliente.

Los fondos depositados en cuentas de inversión o instrumentos financieros que no formen parte directamente de la cuenta autorizada quedan fuera del mecanismo. Por eso, tener dinero dentro del sistema financiero no implica necesariamente que ese saldo pueda ser utilizado para cancelar automáticamente un préstamo mediante CCT.

La distinción adquiere importancia a medida que se multiplican las relaciones financieras de una misma persona. Un cliente puede cobrar su sueldo en un banco, mantener ahorros en otra entidad y utilizar una billetera virtual para sus gastos cotidianos. El CCT no unifica automáticamente esos fondos: requiere que el usuario haya autorizado específicamente la cuenta correspondiente.

Hay un límite para los intentos de cobro

El mecanismo tampoco habilita una búsqueda permanente de fondos. La normativa contempla un intento de cobro por cada período y hasta dos reintentos, separados según los plazos establecidos.

Si los intentos fracasan porque no existe dinero suficiente en la cuenta autorizada, el acreedor deberá recurrir a otra vía para reclamar la cuota. No podrá utilizar el CCT indefinidamente ni ejecutar mediante este mecanismo un cobro retroactivo cuando el cliente haya recibido fondos posteriormente.

Este aspecto constituye uno de los principales puntos de preocupación para bancos y fintech. Una persona puede no disponer de saldo el día del vencimiento y recibir su salario algunos días después. Si para entonces ya se agotaron los intentos previstos, la entidad deberá utilizar otro mecanismo de cobranza.

La limitación también evita que el sistema se transforme en una herramienta de extracción automática de fondos sin límites temporales.

Qué préstamos pueden cobrarse mediante CCT

El diseño regulatorio establece condiciones para los créditos que pueden utilizar este mecanismo. En principio, alcanza préstamos cuyas cuotas sean fijas e iguales durante la vigencia del contrato, con excepciones específicas.

Entre ellas aparecen los intereses moratorios o punitorios generados por intentos fallidos de cobro y determinadas variaciones vinculadas con seguros.

La normativa también establece que la relación entre cuota e ingreso no debe superar el 30% al momento de originación del crédito. De esta manera, el CCT no fue concebido como una autorización general para cobrar cualquier obligación recurrente, sino como una herramienta encuadrada dentro de determinadas condiciones crediticias.

Por qué el cambio llega en medio del aumento de la mora

La implementación se produce mientras crece la irregularidad de los préstamos otorgados por proveedores no financieros de crédito.

El último informe del Banco Central sobre ese segmento registró una tasa de irregularidad del 26,9% en febrero de 2026, 9,7 puntos porcentuales más que en agosto de 2025. En los préstamos personales, la irregularidad llegó al 34,1%.

El universo involucrado es amplio: alrededor de 12,1 millones de personas tenían financiamiento de proveedores no financieros de crédito y más de 7 millones estaban vinculadas al segmento fintech.

En ese contexto, un sistema que facilite el cobro de cuotas cuando existen fondos disponibles puede reducir costos operativos y mejorar la previsibilidad de las cobranzas. Pero hay una diferencia fundamental entre hacer más eficiente el cobro y reducir la morosidad.

El CCT puede resolver el problema de una persona que tiene dinero en una cuenta autorizada pero no realizó manualmente el pago. No puede resolver, en cambio, una situación de incapacidad efectiva para afrontar la cuota.

Bancos y fintech cuestionan la implementación

El sector financiero planteó reparos vinculados principalmente con la operatoria y los tiempos de implementación. La preocupación central pasa por los casos en que el cliente posee fondos, pero no en la cuenta que autorizó para el cobro o no los tiene disponibles durante los momentos en que se realizan los intentos.

También genera interrogantes la imposibilidad de buscar automáticamente dinero en diferentes cuentas pertenecientes al mismo titular.

A pocos días de la entrada en vigencia, distintas entidades trabajaban en los desarrollos técnicos necesarios y trascendieron pedidos de precisiones e incluso planteos para postergar o revisar determinados aspectos de la implementación.

Según información publicada por iProUP, Banco Galicia aparecía entre las entidades más avanzadas en el desarrollo, mientras otras instituciones y al menos una fintech especializada en préstamos todavía realizaban ajustes.

La situación técnica será relevante porque la obligación regulatoria comienza el 31 de agosto, pero la experiencia efectiva del usuario dependerá de que bancos, billeteras y prestamistas puedan integrar correctamente sus sistemas.

Una reforma que puede cambiar la relación entre bancos y clientes

El CCT introduce una modificación relevante en la arquitectura de los pagos recurrentes. Hasta ahora, buena parte de los mecanismos de cobranza dependía de una relación más directa entre el acreedor y la entidad donde se encontraba la cuenta del cliente.

El nuevo esquema habilita una lógica interoperable: el préstamo puede ser otorgado por una institución y pagado desde una cuenta administrada por otra.

Para los usuarios, esto amplía la capacidad de elegir desde dónde pagar y puede simplificar la administración de las cuotas. Para las entidades, supone una nueva infraestructura de cobranza que podría reducir fricciones, aunque también obliga a resolver problemas técnicos y operativos que no existían bajo esquemas más cerrados.

El punto decisivo será el equilibrio entre ambas partes. La herramienta debe facilitar el cumplimiento de las obligaciones sin convertir el consentimiento del usuario en una autorización ilimitada sobre sus recursos.

Por eso, la entrada en vigencia del CCT será apenas el primer paso. El verdadero test comenzará cuando millones de operaciones cotidianas permitan comprobar si la interoperabilidad mejora el pago de préstamos, reduce costos de cobranza y disminuye los incumplimientos asociados exclusivamente a problemas de disponibilidad o de canal de pago.

En un escenario de morosidad creciente, el desafío del Banco Central será que una reforma pensada para hacer más eficiente el sistema de pagos también preserve reglas claras sobre consentimiento, límites de cobro y control por parte de los usuarios. La tecnología puede hacer más automático el pago de una cuota, pero no puede sustituir la capacidad económica necesaria para afrontarla.

Compartí esta noticia !

Morosidad: casi 7 millones de argentinos quedaron fuera del crédito y los jóvenes son los más afectados

Compartí esta noticia !

La recuperación del crédito, uno de los principales motores que el Gobierno exhibió durante la segunda mitad de 2024 y los primeros meses de 2025, comienza a mostrar signos de agotamiento. Mientras la administración de Javier Milei insiste en que la estabilidad macroeconómica permitirá sostener el crecimiento, los indicadores financieros revelan un deterioro persistente en la capacidad de pago de las familias. La morosidad volvió a aumentar en mayo y ya acumula 19 meses consecutivos de suba, un fenómeno que deja a casi siete millones de argentinos fuera del mercado formal de crédito.

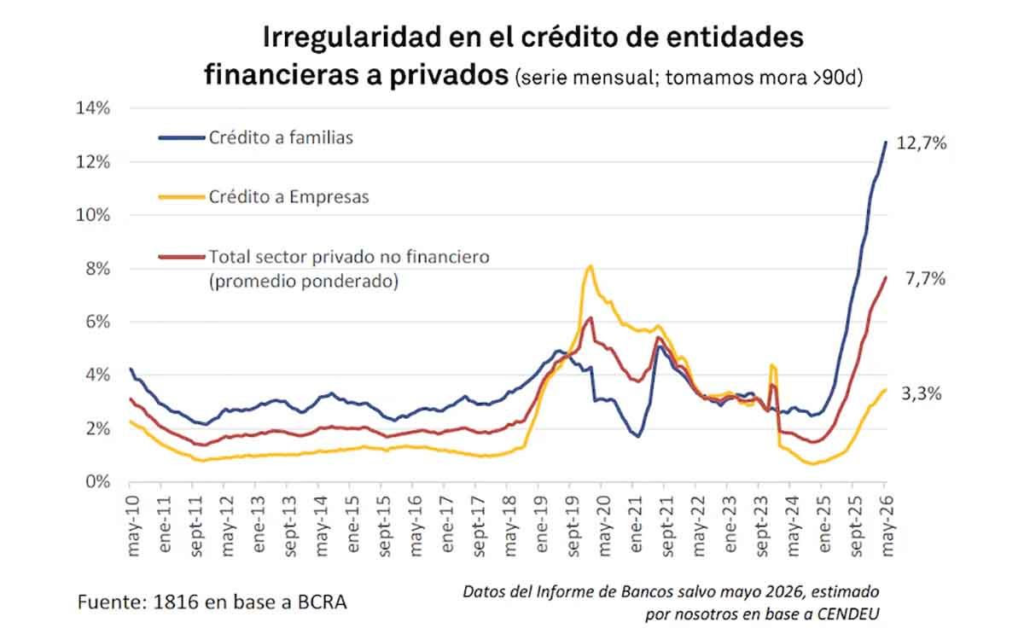
Según un informe de la consultora 1816, elaborado sobre la base de datos de la Central de Deudores (Cendeu) del Banco Central, más del 27% de las personas que tomaron préstamos dejaron de ser consideradas “sujetos de crédito” por registrar incumplimientos en sus obligaciones financieras. La estimación implica que alrededor de siete millones de personas quedaron excluidas tanto del financiamiento bancario como del extrabancario.

El reporte advierte que esta situación reduce significativamente la posibilidad de que el crédito vuelva a impulsar el nivel de actividad en el corto plazo. “De acá a las elecciones del año que viene difícilmente el crédito a familias sea un motor muy relevante de la actividad económica, como lo fue en el segundo semestre de 2024 y primer semestre de 2025”, sostuvo la consultora.

No obstante, el informe aclara que el impacto macroeconómico podría ser limitado debido al todavía reducido peso del crédito dentro de la economía argentina. “El bajo nivel de intermediación financiera hace que el PBI pueda seguir creciendo aun cuando el financiamiento a las familias permanezca estancado”, señala el estudio.

La mora alcanzó el nivel más alto desde la salida de la Convertibilidad

Los datos muestran un deterioro continuo. La mora de los créditos otorgados a familias pasó del 12,1% en abril al 12,7% en mayo, mientras que en el segmento empresarial aumentó de 3,3% a 3,5%. Considerando la totalidad del sector privado no financiero, la irregularidad avanzó de 7,3% a 7,7%.

La magnitud del deterioro resulta significativa si se observa la evolución de los últimos dos años. En octubre de 2024 la morosidad de los hogares rondaba apenas el 2,5%. En menos de veinte meses se multiplicó por más de cinco, alcanzando niveles que no se registraban desde la crisis posterior al colapso de la Convertibilidad.

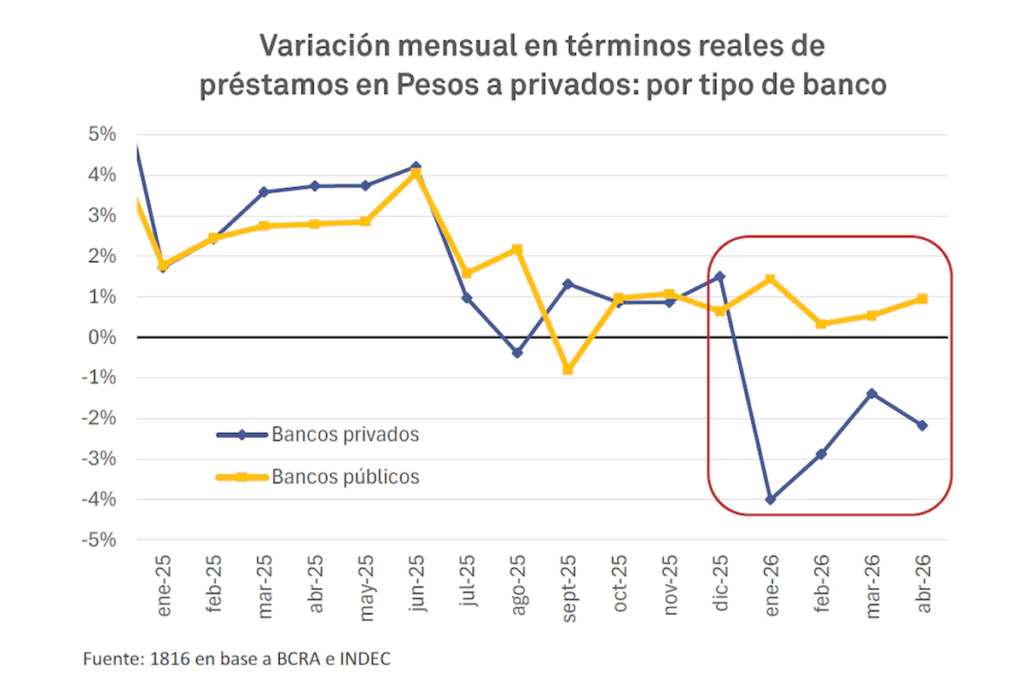
El informe explica que para revertir esa tendencia sería necesario que el stock total de préstamos creciera más rápidamente que el volumen de créditos en mora. Sin embargo, aunque desde mayo el crédito en pesos dejó de caer en términos reales, prácticamente no mostró expansión.

La consultora también detectó un cambio de estrategia dentro del sistema financiero. Mientras los bancos públicos sostuvieron relativamente estable la oferta crediticia, las entidades privadas redujeron considerablemente el otorgamiento de nuevos préstamos durante los primeros meses del año, limitando la renovación del financiamiento.

Las billeteras virtuales concentran el mayor deterioro

El problema aparece con mayor intensidad fuera del sistema bancario tradicional.

En las entidades financieras no bancarias —segmento que incluye billeteras virtuales y empresas de crédito— la morosidad alcanzó el 32,2% en mayo. Hace apenas un año y medio ese indicador se ubicaba por debajo del 10%.

La diferencia no es menor. Este tipo de financiamiento suele ofrecer requisitos más flexibles para acceder al crédito, aunque a cambio aplica tasas de interés considerablemente superiores a las del sistema bancario, incrementando el riesgo de incumplimiento cuando los ingresos familiares pierden capacidad de compra.

La consultora remarca que, sumando bancos y entidades no financieras, el deterioro refleja una pérdida sostenida de la capacidad de pago de los hogares argentinos.

Los menores de 35 años concentran el mayor nivel de incumplimiento

Uno de los datos más preocupantes del informe es el fuerte impacto sobre la población joven.

Casi cuatro de cada diez personas menores de 35 años que mantienen créditos vigentes presentan al menos una obligación impaga. Entre quienes tienen entre 18 y 25 años, la irregularidad alcanza el 42,8%, mientras que en el segmento de 26 a 35 años llega al 39,3%.

A partir de los 36 años los porcentajes comienzan a descender. Entre quienes tienen entre 36 y 45 años, el 31% registra al menos un crédito en mora, mientras que entre 46 y 55 años el indicador baja al 23,5%.

El informe interpreta que la combinación de ingresos más inestables, mayor utilización del crédito para consumo y financiamiento mediante plataformas digitales explica buena parte del deterioro observado en los segmentos etarios más jóvenes.

Caputo había atribuido el fenómeno al sobreendeudamiento

La evolución de los indicadores contrasta con el diagnóstico que el Gobierno había realizado meses atrás.

En mayo, el ministro de Economía, Luis Caputo, sostuvo que el aumento de la morosidad respondía principalmente al sobreendeudamiento de las familias y a que muchos bancos expandieron agresivamente el crédito luego de la desaceleración inflacionaria.

Según el funcionario, muchas personas tomaron préstamos esperando que la inflación continuara licuando sus deudas, mientras que las entidades financieras no estaban preparadas para administrar ese crecimiento.

Sin embargo, los datos de mayo muestran que la tendencia aún no logró revertirse y que el deterioro continúa extendiéndose tanto en bancos como en el sistema financiero no bancario.

Más allá de la estabilización cambiaria y de la desaceleración de la inflación, el incremento sostenido de la mora introduce un nuevo desafío para la economía.

Con una porción creciente de la población excluida del crédito formal, el consumo financiado pierde capacidad para sostener la demanda interna, especialmente en rubros de bienes durables y consumo masivo.

Los próximos informes oficiales del Banco Central, correspondientes a junio y julio, serán determinantes para evaluar si el pago del aguinaldo logra aliviar parcialmente la situación o si la tendencia ascendente de la morosidad termina consolidándose como uno de los principales límites para la recuperación del mercado interno durante la segunda mitad de 2026.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin