Superávit Fiscal

Vialidad Nacional gastó menos de lo que le llegó asignado por el Impuesto a los Combustibles

Compartí esta noticia !

La red vial nacional atraviesa uno de sus momentos más críticos en años. El deterioro de las rutas se profundiza al mismo tiempo que el Estado nacional incrementó significativamente la carga impositiva sobre los combustibles, un tributo que justamente tiene como destino específico el financiamiento de la infraestructura vial.

Los números muestran una contradicción difícil de explicar. Desde el cambio de gestión, la Dirección Nacional de Vialidad (DNV) ejecutó menos recursos —considerando todas sus fuentes de financiamiento— de los que ingresaron únicamente por la porción del Impuesto a los Combustibles Líquidos (ICL) que le corresponde por ley.

De acuerdo con los datos disponibles, la DNV utilizó apenas un tercio de los fondos provenientes del impuesto que tiene asignación específica para infraestructura vial. En términos acumulados, la diferencia entre lo efectivamente recaudado y lo ejecutado asciende a 1,35 billones de pesos.

Ese monto no requería mayores transferencias del Tesoro Nacional ni un aumento adicional del gasto público. Eran recursos generados por un impuesto ya pagado por los consumidores cada vez que cargan combustible.

Más impuestos, menos inversión

El cambio también se observa en el surtidor. En noviembre de 2023, el Impuesto a los Combustibles representaba el 8,9% del precio de la nafta súper. Para julio de 2026, esa participación prácticamente se duplicó hasta alcanzar el 18,6%.

Es decir, los automovilistas, transportistas y productores pagan hoy una carga tributaria considerablemente mayor sobre cada litro de combustible. Sin embargo, esa mayor recaudación no se traduce en una mejora equivalente de la infraestructura vial.

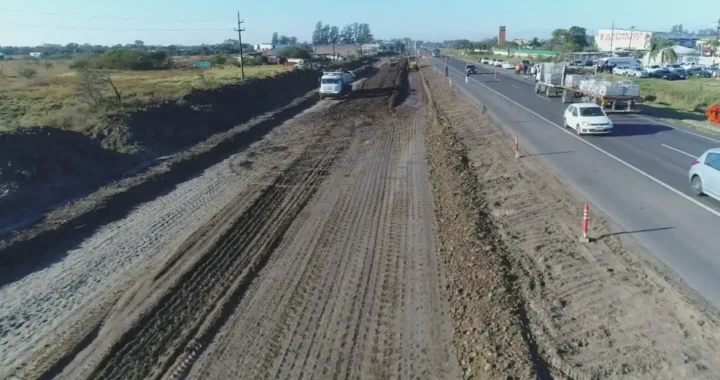
Por el contrario, numerosos corredores nacionales presentan un creciente deterioro, con baches, deformaciones del pavimento y falta de mantenimiento preventivo.

Qué podría haberse hecho

Las estimaciones indican que, si Vialidad Nacional hubiera ejecutado la totalidad de los recursos provenientes del ICL que le corresponden, habría contado con 534.000 millones de pesos adicionales por año.

En términos acumulados, esos 1,35 billones de pesos habrían permitido financiar el mantenimiento anual de aproximadamente 9.148 kilómetros de rutas nacionales, cerca de una cuarta parte de toda la red vial federal.

La dimensión del número también puede medirse de otra manera: representa una distancia superior a dos veces el recorrido entre Ushuaia y La Quiaca, el extremo sur y norte del país.

Mientras disminuye la ejecución de recursos públicos destinados al mantenimiento, el Gobierno nacional avanza con un profundo proceso de reorganización del sistema vial.

En una primera etapa adjudicó aproximadamente 2.500 kilómetros de rutas nacionales, mientras que posteriormente incorporó otros 3.900 kilómetros dentro del esquema de concesiones.

El objetivo oficial es alcanzar cerca de 9.000 kilómetros de corredores administrados por operadores privados, modificando de manera sustancial el modelo de gestión de la red vial federal.

La discusión de fondo

El debate trasciende el nivel de gasto público. El Impuesto a los Combustibles fue concebido como un tributo de afectación específica, es decir, con un destino determinado para financiar infraestructura vial.

La principal crítica es que los usuarios continúan pagando un impuesto cuya carga sobre el precio final prácticamente se duplicó en menos de tres años, mientras el estado de las rutas nacionales sigue empeorando y la ejecución de los recursos destinados a su mantenimiento permanece muy por debajo de la recaudación disponible.

Para especialistas en infraestructura y finanzas públicas, la brecha entre lo que recauda el Estado por este concepto y lo que efectivamente invierte en conservación vial constituye una de las principales explicaciones del acelerado deterioro que hoy exhibe gran parte de la red nacional.
Compartí esta noticia !

Las provincias moderan su superávit fiscal en el primer trimestre de 2026

Compartí esta noticia !

El ajuste fiscal que caracterizó a las provincias durante 2024 y gran parte de 2025 comenzó a mostrar señales de agotamiento. El primer trimestre de 2026 cerró con un consolidado provincial todavía superavitario, aunque con un margen significativamente menor al del año pasado. Detrás de ese resultado aparece un escenario más complejo: los recursos crecieron por debajo de las necesidades de gasto, mientras las diferencias estructurales entre provincias se profundizan.

Según el último informe de la Fundación Encuentro sobre federalismo fiscal, el conjunto de las provincias y la Ciudad Autónoma de Buenos Aires registró un superávit primario equivalente al 4,9% de sus ingresos durante el primer trimestre de 2026, frente al 9,3% alcanzado en igual período de 2025. El resultado financiero también permaneció en terreno positivo, con un saldo del 2,4%, aunque igualmente inferior al observado un año atrás.

La explicación principal reside en el comportamiento dispar entre ingresos y gastos. Mientras los recursos totales retrocedieron un 3,1% en términos reales respecto del primer trimestre del año pasado, el gasto primario aumentó un 1,6%. Esa combinación redujo el margen fiscal de las administraciones provinciales, aunque sin comprometer, por el momento, el equilibrio general de las cuentas públicas.

El informe advierte que el fenómeno no responde únicamente a una cuestión coyuntural. La estructura financiera de las provincias continúa exhibiendo una fuerte dependencia de los recursos nacionales, principalmente de la coparticipación y de las transferencias automáticas. Dentro de los ingresos propios, el Impuesto sobre los Ingresos Brutos sigue siendo la principal fuente de financiamiento, lo que hace que la recaudación provincial permanezca estrechamente vinculada al nivel de actividad económica.

Del lado del gasto, la capacidad de ajuste continúa siendo limitada. Más del 84% del gasto primario provincial se concentra en tres grandes rubros: salarios del sector público, transferencias corrientes y prestaciones de seguridad social. Se trata de componentes de elevada rigidez presupuestaria, cuya reducción resulta compleja tanto desde el punto de vista político como operativo.

Esta configuración explica por qué una desaceleración económica o una caída de la recaudación impactan rápidamente sobre las finanzas provinciales. Cuando los ingresos disminuyen, el margen para compensar ese efecto mediante una reducción del gasto resulta acotado.

Aun así, el informe destaca que la situación patrimonial del conjunto de las provincias continúa siendo relativamente sólida. El stock consolidado de deuda representa el 91% de los ingresos trimestrales, por encima del 83% registrado un año antes, aunque todavía en niveles considerados manejables en términos históricos.

Sin embargo, esa lectura general esconde profundas diferencias entre jurisdicciones. Mientras algunas provincias prácticamente no registran endeudamiento relevante, otras presentan niveles considerablemente elevados. Buenos Aires lidera el ranking con una deuda equivalente al 172% de sus ingresos trimestrales, seguida por La Rioja, con un 149%. Esta heterogeneidad condiciona de manera muy distinta la capacidad financiera de cada administración para afrontar inversiones o responder ante eventuales shocks económicos.

Otro elemento de atención es la composición del pasivo. Cerca del 80% de la deuda provincial permanece denominada en moneda extranjera, lo que incrementa la exposición frente a eventuales movimientos del tipo de cambio o restricciones en el acceso a divisas.

El calendario financiero también comienza a cobrar relevancia. Durante el resto de 2026 las provincias deberán afrontar vencimientos de títulos públicos en moneda extranjera por aproximadamente 1.200 millones de dólares, mientras que en 2027 los compromisos ascenderán hasta los 2.800 millones. Este escenario obliga a monitorear tanto la evolución del riesgo país como las condiciones de acceso al financiamiento internacional, especialmente para aquellas jurisdicciones con mayores necesidades de refinanciación.

El informe deja una enseñanza central para el debate federal argentino. La sostenibilidad fiscal ya no depende únicamente del equilibrio presupuestario. También exige avanzar en una mayor diversificación de las fuentes de ingresos provinciales, fortalecer la capacidad de generación de recursos propios, mejorar la eficiencia del gasto público y reducir las fuertes asimetrías entre jurisdicciones.

La consolidación de reglas fiscales previsibles, junto con una estrategia que permita disminuir la dependencia de la coparticipación y administrar prudentemente el endeudamiento en moneda extranjera, aparece como uno de los principales desafíos para fortalecer el federalismo fiscal y dotar a las provincias de mayor autonomía frente a los cambios del ciclo económico.

Informe Fiscal y Financiero Provincias y CABA by CristianMilciades

Compartí esta noticia !

El Gobierno incumplió la meta fiscal con el FMI tras el déficit de junio

Compartí esta noticia !

El resultado fiscal de junio marcó un punto de inflexión para la estrategia económica del Gobierno nacional. Luego de varios meses exhibiendo el superávit como principal activo de la política macroeconómica, el Sector Público Nacional (SPN) cerró el sexto mes del año con un déficit superior a los $1 billón, un resultado que derivó en el incumplimiento de la meta fiscal comprometida con el Fondo Monetario Internacional (FMI) para el primer semestre de 2026.

El acuerdo vigente establecía un superávit acumulado de $6,9 billones entre enero y junio. Sin embargo, con el resultado negativo de junio, el Gobierno finalizó el semestre con un saldo de aproximadamente $6,3 billones, unos $570.000 millones por debajo del objetivo pactado, lo que obligaría a solicitar un waiver —la dispensa que el FMI concede cuando un país no alcanza una meta cuantitativa, aunque considera que el programa mantiene consistencia general— durante la próxima revisión del acuerdo.

El deterioro de las cuentas públicas en junio respondió a una combinación de factores extraordinarios y estacionales. El déficit del SPN alcanzó los $1.024.891 millones, explicado por una caída de los ingresos tributarios, el pago del medio aguinaldo, mayores erogaciones vinculadas a subsidios energéticos y la postergación del vencimiento del Impuesto a las Ganancias para personas humanas.

El ministro de Economía, Luis Caputo, atribuyó gran parte de la menor recaudación precisamente al cambio en el calendario tributario. Según explicó, el corrimiento del vencimiento de las declaraciones juradas desde junio hacia julio redujo transitoriamente los ingresos fiscales del sexto mes del año, efecto que podría revertirse cuando esos recursos ingresen efectivamente al Tesoro.

No obstante, distintos economistas advierten que la explicación no se limita al calendario impositivo. Sebastián Menescaldi, director de EcoGo, señaló que el Gobierno también enfrentó mayores dificultades para continuar ajustando el gasto público, debido tanto al incremento de las prestaciones como al aumento de las transferencias destinadas a subsidios energéticos.

El comportamiento de la recaudación también refleja una economía que todavía no logra consolidar una recuperación suficientemente robusta. Durante junio, los ingresos tributarios registraron una caída superior al 10% en términos reales respecto del mismo mes del año anterior, una señal que comienza a generar interrogantes sobre la capacidad de sostener el equilibrio fiscal únicamente mediante el ajuste del gasto.

Desde GMA Capital sostienen que el desvío es relativamente acotado y no compromete el principal ancla macroeconómica del programa económico. Sin embargo, advierten que reduce el margen de maniobra para la segunda mitad del año y obliga a que el crecimiento económico comience a traducirse en una recuperación genuina de la recaudación tributaria. En otras palabras, la consolidación fiscal dependerá cada vez menos de los recortes presupuestarios y más del desempeño de la actividad económica.

En la misma línea, Fausto Spotorno consideró que el incumplimiento responde principalmente a un fenómeno estacional y sostuvo que el objetivo central será alcanzar la meta anual comprometida con el organismo internacional, más que el cumplimiento estricto del resultado semestral.

Camilo Tiscornia, director de C&T Asesores Económicos, coincidió en que el desvío es reducido y estimó que el Gobierno buscará compensarlo durante los próximos meses mediante una mejora en la recaudación asociada a una recuperación gradual del nivel de actividad.

El contexto adquiere mayor relevancia porque hacia fines de julio está prevista una nueva revisión del programa con el FMI, instancia que podría habilitar un desembolso superior a los US$680 millones. En ese marco, también se espera la visita a la Argentina de la directora gerente del organismo, Kristalina Georgieva, quien mantendrá reuniones con el presidente Javier Milei, autoridades del Ministerio de Economía y representantes del sector privado.

Más allá del incumplimiento puntual, el episodio refleja una nueva etapa para la política fiscal argentina. Tras varios meses en los que el ajuste del gasto permitió alcanzar resultados históricos, el desafío comienza a desplazarse hacia la generación de ingresos sostenibles en un contexto de menor inflación, desaceleración tributaria y recuperación económica todavía heterogénea. El equilibrio fiscal ya no dependerá exclusivamente de la disciplina presupuestaria, sino también de la capacidad del crecimiento para ampliar la base tributaria sin recurrir a mayores cargas impositivas.

.

Compartí esta noticia !

Junio cerró con déficit fiscal, pero el Gobierno sostuvo el superávit acumulado en el primer semestre

Compartí esta noticia !

Las cuentas públicas registraron un traspié en junio, aunque el Gobierno nacional logró preservar el equilibrio fiscal acumulado durante la primera mitad del año. El Ministerio de Economía informó que el Sector Público Nacional (SPN) cerró el sexto mes de 2026 con un déficit financiero de $1,02 billones, explicado por una combinación de menores ingresos tributarios y un incremento estacional del gasto asociado al pago del medio aguinaldo a jubilados y pensionados.

Pese al resultado mensual negativo, el balance del primer semestre continúa mostrando números positivos. Entre enero y junio, el SPN acumuló un superávit financiero equivalente al 0,1% del Producto Bruto Interno (PBI) y un superávit primario cercano al 0,6% del PBI, manteniendo vigente el principal ancla del programa económico que impulsa el Gobierno nacional.

Durante junio, el resultado financiero arrojó un rojo de $1.024.891 millones, compuesto por un déficit primario de $696.843 millones y pagos de intereses de la deuda pública —netos de operaciones intra sector público— por $328.049 millones.

Desde el Palacio de Hacienda explicaron que el deterioro mensual respondió principalmente al traslado de los vencimientos del Impuesto a las Ganancias para personas humanas hacia julio, lo que redujo la recaudación del período, mientras que el gasto aumentó por el impacto del pago del aguinaldo a beneficiarios del sistema previsional.

Los ingresos totales del Sector Público Nacional alcanzaron los $14,16 billones, con una expansión interanual superior al 22%. En tanto, los recursos tributarios crecieron 21,7% respecto de junio de 2025, aunque ese desempeño quedó condicionado por la postergación del calendario impositivo.

Por el lado del gasto, las erogaciones primarias ascendieron a $14,86 billones, con un incremento interanual del 37,7%. El principal componente continuó siendo el gasto previsional: las prestaciones sociales totalizaron $11,06 billones, un 38,1% más que un año atrás, impulsadas por la incorporación del medio aguinaldo.

Las remuneraciones del sector público alcanzaron los $1,61 billones, con una suba interanual del 20,2%, mientras que las transferencias corrientes crecieron 48,6% hasta los $3,54 billones. Dentro de ese rubro, Economía destacó el incremento de las partidas destinadas a las universidades nacionales.

En materia de subsidios, el Estado destinó $1,06 billones, de los cuales $714.381 millones correspondieron al sector energético y $348.916 millones al transporte. Por su parte, el gasto de capital se ubicó en $224.453 millones, mostrando una recuperación respecto del mes anterior.

Desde el Ministerio de Economía remarcaron que el resultado acumulado confirma la continuidad de la política de disciplina fiscal, uno de los pilares centrales del programa económico. En esa línea, el ministro Luis Caputo sostuvo que “el orden en las cuentas públicas es un pilar fundamental del programa económico” y aseguró que la consolidación fiscal permitió avanzar con una reducción de impuestos nacionales equivalente a casi 3% del PBI desde 2024.

Si bien el déficit de junio refleja el impacto de factores estacionales y del calendario tributario, el dato que sigue observando el mercado es el comportamiento del resultado acumulado. Con un superávit primario del 0,6% del PBI en la primera mitad del año, el Gobierno mantiene margen para acercarse al objetivo comprometido con el Fondo Monetario Internacional, que establece una meta anual de 1,4% del PBI.

Imig Junio 2026 by CristianMilciades

Compartí esta noticia !

El ajuste del gasto público se profundizó en el semestre: mientras crecen los subsidios energéticos

Compartí esta noticia !

El proceso de consolidación fiscal del Gobierno nacional mantuvo su intensidad durante el primer semestre de 2026, aunque con una composición del gasto que comienza a mostrar cambios. Mientras las transferencias a las provincias y la inversión en infraestructura continúan siendo las principales variables de ajuste, los subsidios energéticos registraron un fuerte crecimiento, reflejando las tensiones que aún persisten en el sistema eléctrico pese al proceso de recomposición tarifaria.

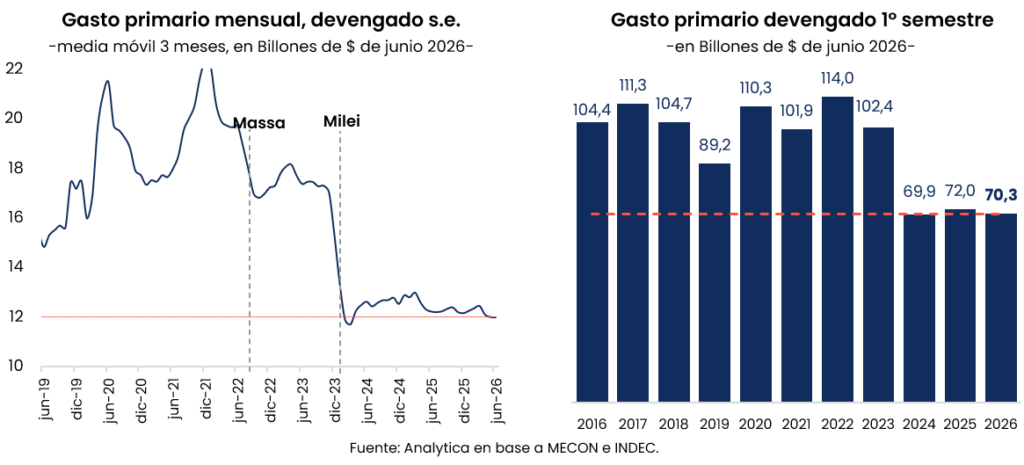
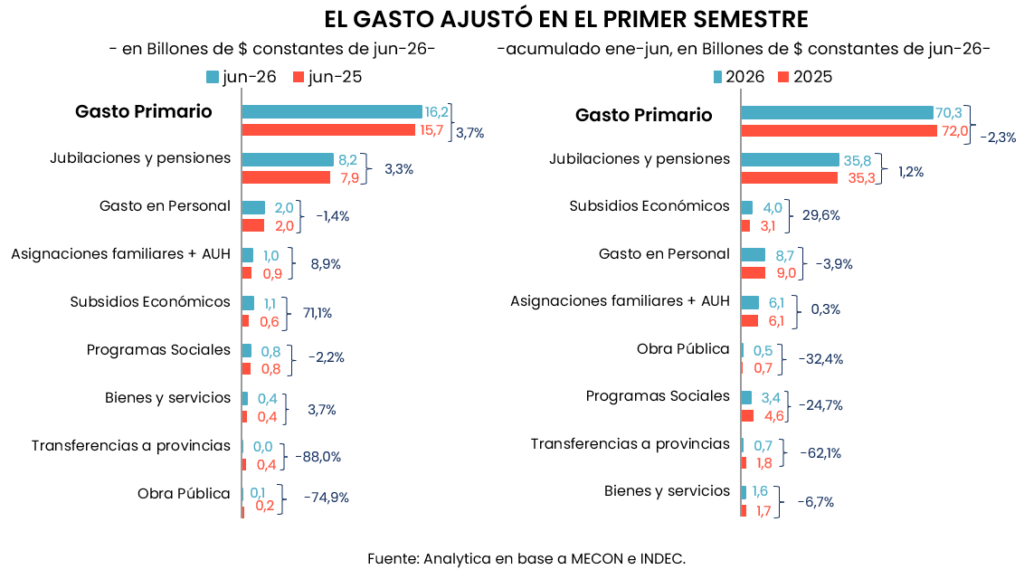
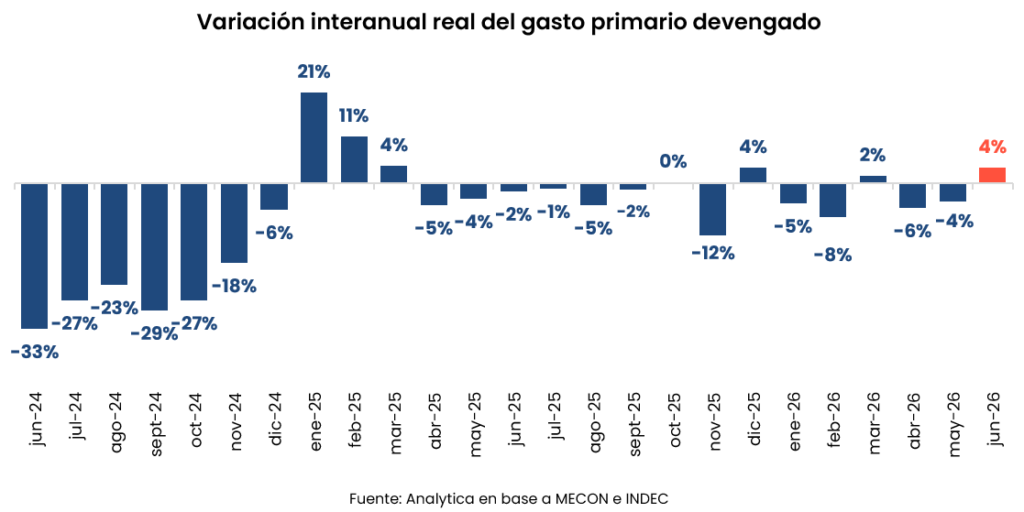
De acuerdo con el Monitor de Gasto Primario elaborado por la consultora Analytica, el gasto primario devengado de la Administración Nacional acumuló una caída real del 2,3% interanual entre enero y junio. Si bien en junio el gasto mostró una recuperación puntual del 3,7% respecto del mismo mes de 2025, el balance semestral continúa reflejando una política fiscal contractiva.

El ajuste volvió a concentrarse sobre las transferencias discrecionales a las provincias, que registraron una baja acumulada del 62,1% en términos reales. Incluso descontando el cambio metodológico derivado de la reclasificación de los aportes a hospitales SAMIC, la reducción alcanza el 52,3%, consolidando uno de los recortes más profundos del presupuesto nacional.

La inversión en infraestructura también continúa entre las partidas más afectadas. La obra pública acumuló una caída real del 32,4% durante el semestre y en junio sufrió un desplome del 74,9%, explicado tanto por la reducción en construcciones como por la disminución de las transferencias de capital.

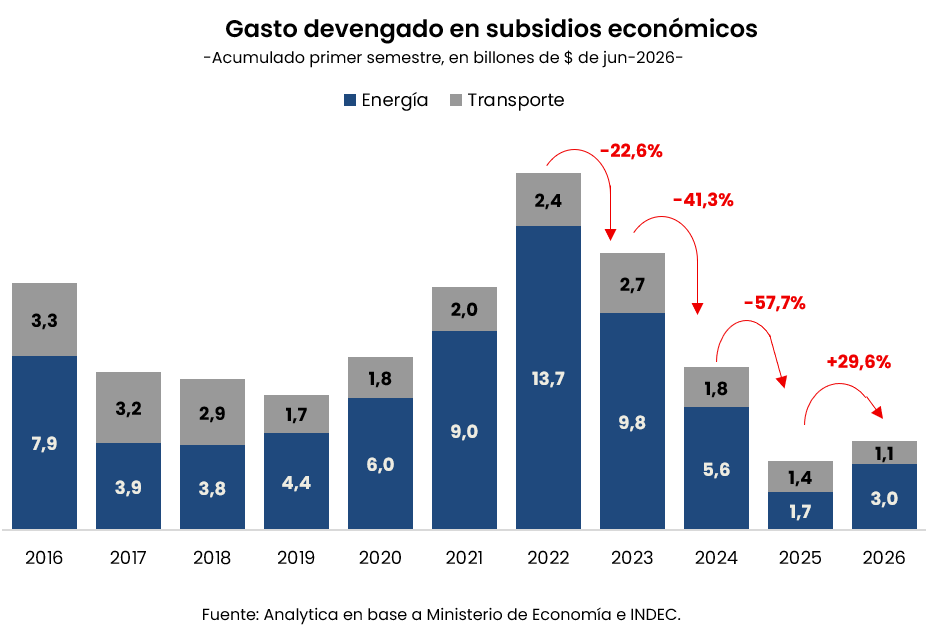
El comportamiento de los subsidios económicos mostró, en cambio, una dinámica completamente distinta. El informe señala que crecieron 29,6% en términos reales durante el semestre, impulsados exclusivamente por el segmento energético, donde las erogaciones aumentaron 73,7%. Solo en junio, los subsidios destinados a energía se incrementaron 160,8% respecto del mismo mes del año anterior.

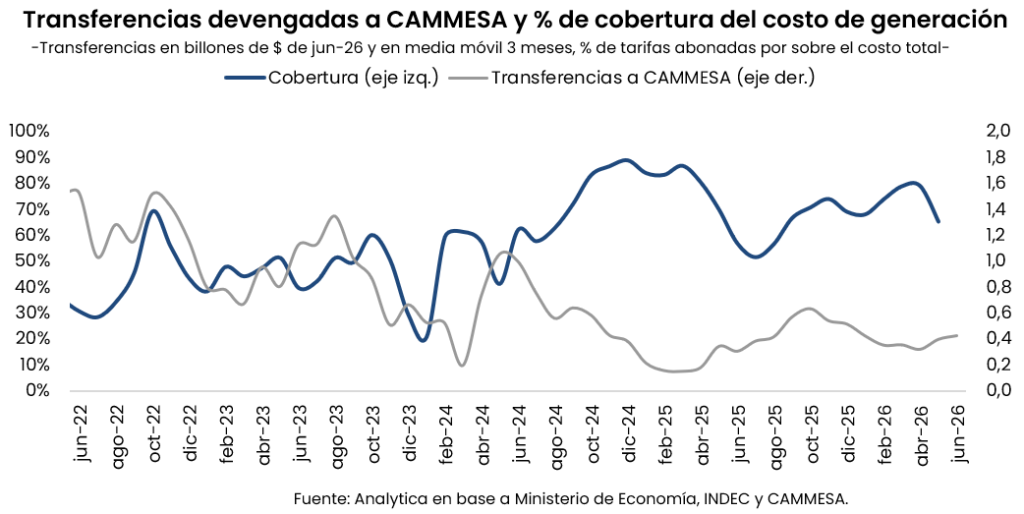
Buena parte de ese incremento estuvo vinculado a las transferencias realizadas a CAMMESA, que concentraron el 79,5% de los subsidios energéticos otorgados durante el semestre y crecieron 71,4% en términos reales. Paralelamente, el informe destaca que la cobertura tarifaria sobre el costo de generación disminuyó desde el 70,1% registrado en mayo de 2025 al 65,5% en mayo de este año, lo que explica parte del mayor esfuerzo fiscal destinado al sistema eléctrico.

En contraste, los subsidios al transporte continuaron ajustándose. Durante el primer semestre retrocedieron 24% en términos reales, principalmente por menores transferencias al Operador Ferroviario y al Fondo Fiduciario del Sistema de Infraestructura del Transporte. Dentro de ese esquema también se observa una reducción del 21,6% en los recursos destinados a Belgrano Cargas, empresa que el Gobierno incluyó entre las futuras privatizaciones previstas en su programa financiero.

Las prestaciones previsionales permanecieron prácticamente estables. El gasto destinado a jubilaciones y pensiones registró una leve mejora real de 1,3%, mientras que las partidas correspondientes a la Asignación Universal por Hijo y asignaciones familiares crecieron apenas 0,3% en el acumulado semestral.

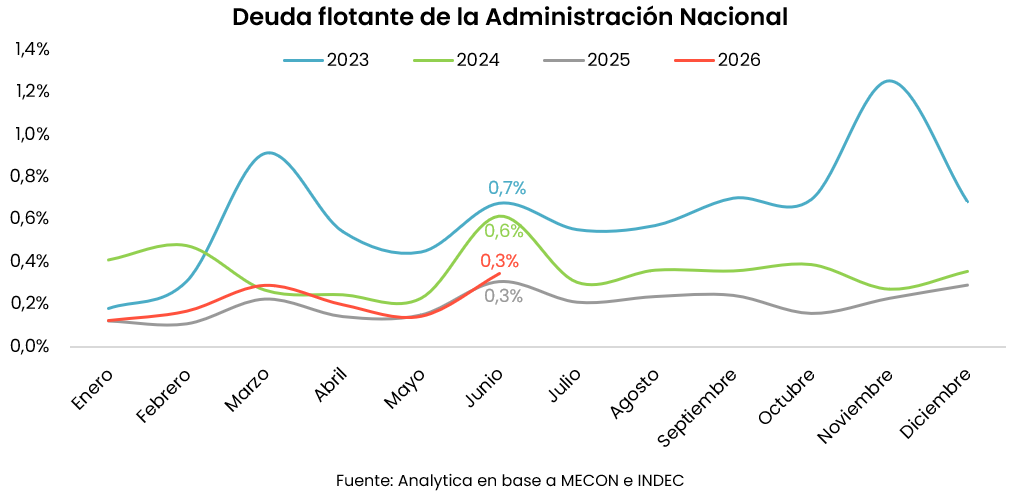
Otro dato que sigue de cerca el mercado es la evolución de la deuda flotante, es decir, las obligaciones de pago ya comprometidas pero aún no canceladas por el Estado. Analytica estimó que al cierre del primer semestre alcanzó los 3,9 billones de pesos, equivalentes al 0,3% del Producto Bruto Interno. El incremento respecto de mayo responde principalmente a factores estacionales vinculados al pago de aguinaldos y mantiene un nivel similar al observado en junio de 2025.

Desde una perspectiva macroeconómica, la composición del ajuste muestra que el Gobierno continúa privilegiando el objetivo de sostener el superávit fiscal, aunque con una reasignación parcial de recursos hacia el sostenimiento del sistema energético. La reducción de la obra pública y de las transferencias a las provincias continúa siendo el principal instrumento de consolidación fiscal, mientras que la evolución de los subsidios energéticos refleja que la normalización del mercado eléctrico todavía demanda un importante esfuerzo presupuestario.

Monitor de Gasto – Junio 2026 Analytica by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin