tasas de interés

Mercado Pago enfrenta una demanda por tasas que superarían el 1300% anual

Compartí esta noticia !

La plataforma Mercado Pago fue denunciada por el presunto cobro de intereses abusivos, que superan el 1300% anual, y un eventual fallo favorable podría beneficiar a unas 7 millones de personas en la Argentina.

El expediente, impulsado por el abogado Diego Espasandín, fundador de la Asociación de Consumidores Financieros de la República Argentina (ACFRA), tramita en el Juzgado N° 24 de la Ciudad de Buenos Aires.

De acuerdo con las mediciones efectuadas por la entidad, las tasas cobradas por la empresa sobrepasan el 1300% anual, lo que representa niveles considerados desproporcionados por la organización.

La pretensión del colectivo es que los tribunales analicen los montos aplicados en los últimos tres años y dispongan la devolución de aquellas sumas que hubieran sido percibidas de forma indebida.

Al respecto, Espasandín señaló en el streaming Contra Ataque que muchos clientes solicitaron financiamiento para resolver contingencias económicas concretas y terminaron asumiendo costos financieros excesivos.

A pesar de haberse originado por dos presentaciones individuales, la estrategia de ACFRA apunta a que una eventual resolución favorable beneficie de manera colectiva a todos los usuarios en idéntica posición, lo que podría alcanzar a unos siete millones de personas en el país.

Compartí esta noticia !

Proponen refinanciar deudas familiares a una tasa máxima del 35%

Compartí esta noticia !

El presidente del bloque Argentina Federal, Oscar Herrera Ahuad, impulsa un Programa Nacional de Desendeudamiento Familiar y Personal para enfrentar una problemática que ya alcanza a millones de hogares. La iniciativa busca que trabajadores, jubilados y familias puedan reemplazar préstamos, tarjetas y créditos de alto costo por una única obligación, con una TNA fija máxima del 35%, cuotas fijas y un plazo mínimo de 24 meses.

El presidente del bloque Argentina Federal, el diputado nacional por Misiones Oscar Herrera Ahuad, llevó al Congreso una propuesta para colocar el endeudamiento de las familias dentro de las prioridades de la agenda nacional y avanzar desde el diagnóstico hacia una respuesta concreta: crear un mecanismo que permita refinanciar las deudas que hoy absorben una parte creciente de los ingresos de trabajadores, jubilados y hogares argentinos.

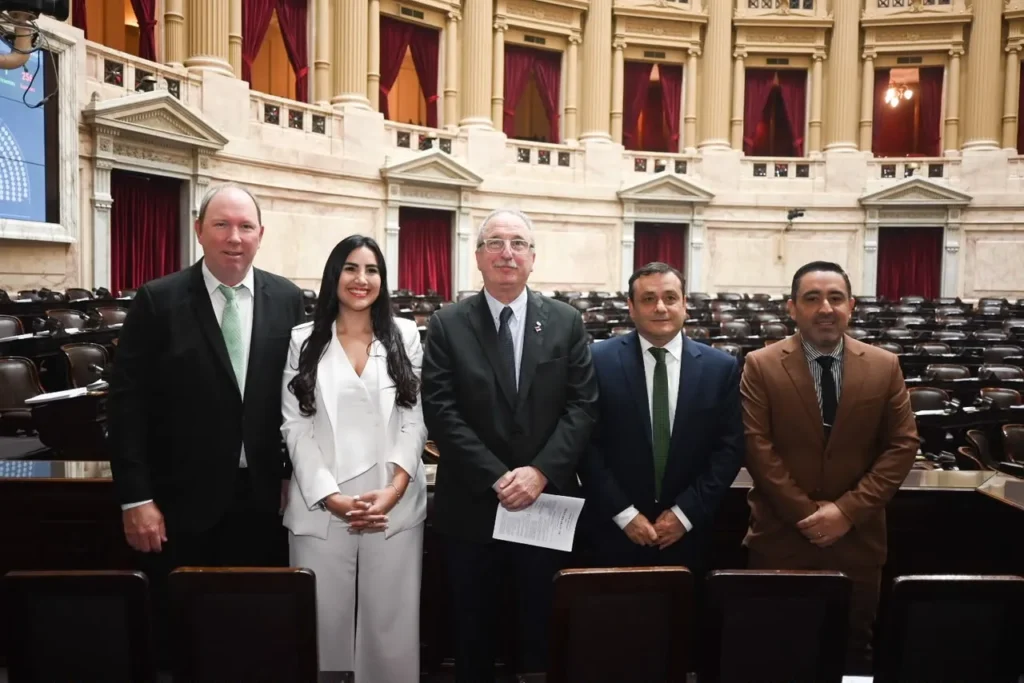
El proyecto de creación del Programa Nacional de Desendeudamiento Familiar y Personal, acompañado por los diputados Alberto Arrúa, Yamila Ruiz, Daniel Vancsik y Bernardo Biella, parte de una definición central: el sobreendeudamiento alcanzó una dimensión que ya no puede ser considerado exclusivamente un problema privado entre deudores y acreedores.

Los fundamentos advierten que cuando las cuotas consumen una proporción desmedida del ingreso, la deuda comienza a competir directamente con los recursos destinados a alimentación, vivienda, servicios, educación y salud.

Frente a esa realidad, Argentina Federal propone una intervención concreta del Estado que no consiste en eliminar las obligaciones contraídas, sino en generar condiciones para que las familias puedan pagarlas sin comprometer su subsistencia.

De muchas deudas a una cuota posible

La herramienta central consiste en permitir que las personas puedan consolidar préstamos personales, saldos de tarjetas de crédito, créditos de financieras, mutuales, cooperativas y otras obligaciones en una única operación de refinanciación.

El proyecto establece una Tasa Nominal Anual fija máxima del 35%, plazo mínimo de devolución de 24 meses y cuotas fijas. Además, elimina gastos administrativos, comisiones de otorgamiento y cargos de intermediación, permite la cancelación anticipada sin penalidades y prohíbe la capitalización de intereses moratorios y punitorios.

La diferencia es sustancial: en lugar de seguir acumulando cuotas con diferentes vencimientos, tasas y costos, el beneficiario podría ordenar esas obligaciones mediante un esquema único, regulado y diseñado específicamente para reducir la presión mensual sobre sus ingresos.

El Programa alcanzaría a personas con ingresos de hasta diez Salarios Mínimos, Vitales y Móviles cuando las obligaciones financieras representen al menos el 30% de sus ingresos netos o los de su grupo familiar.

Proteger el salario antes que naturalizar la deuda

Uno de los aspectos de mayor impacto político y social de la propuesta es la protección de trabajadores y jubilados que tienen créditos descontados directamente de sus haberes.

Para esos casos, el proyecto habilita mecanismos de sustitución de los actuales códigos de descuento por nuevas operaciones que necesariamente deberán representar una carga menor.

La iniciativa establece además un límite conceptual concreto: ninguna refinanciación podrá comprometer los ingresos indispensables para atender las necesidades esenciales del trabajador, jubilado o pensionado y de su familia.

También prevé que, iniciado formalmente el trámite para ingresar al Programa, puedan suspenderse durante un máximo de 90 días hábiles las ejecuciones judiciales vinculadas con las obligaciones alcanzadas, así como nuevos embargos o medidas cautelares sobre cuentas sueldo, prestaciones de la Seguridad Social o haberes jubilatorios.

Una respuesta frente a números que muestran el deterioro

El proyecto respalda la necesidad de una política nacional con datos incorporados en sus fundamentos. Allí se señala que la morosidad de las financiaciones destinadas a las familias pasó del 10,6% en enero de 2026 al 12,8% en mayo, mientras que determinados segmentos del crédito destinado al consumo presentan indicadores todavía más preocupantes.

La propuesta plantea que detrás de esos porcentajes existe una discusión mucho más profunda: cuánto del ingreso queda efectivamente disponible después de pagar las obligaciones financieras.

Desde esa perspectiva, el objetivo del proyecto no es promover un nuevo ciclo de créditos para consumo. Los fondos que se otorguen mediante el Programa tendrán destino exclusivo para cancelar, refinanciar o sustituir deudas existentes, incluso mediante transferencias directas a los acreedores.

El Banco Nación será invitado a participar prioritariamente, mientras que bancos públicos y privados, mutuales, cooperativas, compañías financieras y proveedores no bancarios podrán adherir bajo las condiciones fijadas por la ley.

La propuesta incorpora además exenciones de IVA sobre intereses y otros cargos correspondientes a las operaciones alcanzadas, mecanismos de transparencia sobre el Costo Financiero Total y la obligación de informar al beneficiario cuánto terminará pagando antes de asumir la refinanciación.

Con el proyecto, Herrera Ahuad y Argentina Federal buscan trasladar al Congreso una problemática que ya atraviesa la economía cotidiana de los hogares: familias que trabajan y perciben ingresos, pero encuentran una proporción cada vez mayor de esos recursos comprometida antes de poder destinarlos a sus necesidades básicas.

La iniciativa propone transformar ese diagnóstico en una política pública nacional, bajo una premisa que atraviesa sus fundamentos: recuperar la función del crédito como herramienta para resolver necesidades, evitando que se convierta en un mecanismo que comprometa la subsistencia familiar.

Compartí esta noticia !

BCRA admite que las tasas son “impagables” para muchas familias y pide refinanciar deudas

Compartí esta noticia !

El vicepresidente del Banco Central, Vladimir Werning, reconoció en Puerto Iguazú que el elevado costo del crédito está profundizando la mora de los hogares. Pidió a los bancos absorber pérdidas y ofrecer refinanciaciones con tasas más bajas y plazos más largos, sin asistencia estatal.

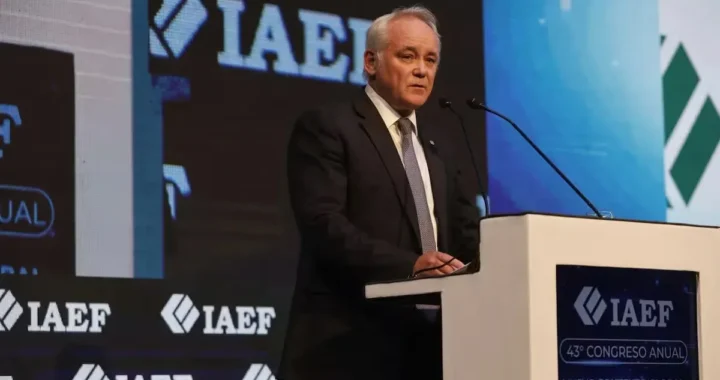
La discusión sobre la mora crediticia de las familias sumó en Misiones una definición relevante de la autoridad monetaria. Durante la apertura de la 47ª Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), en Puerto Iguazú, el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, admitió que las tasas de interés todavía se encuentran en niveles elevados y que, para una parte de los hogares, resultan “impagables en términos reales”.

El diagnóstico del funcionario pone el foco en una tensión central del actual proceso económico: mientras el costo financiero para las empresas se redujo con mayor velocidad después del shock cambiario asociado a las elecciones de 2025, las familias continúan enfrentando condiciones crediticias más exigentes. Esa brecha aparece vinculada con una mora que, según Werning, permanece estable en torno al 7,7% desde hace tres meses.

El crédito corporativo bajó más rápido que el familiar

Werning planteó que la evolución de las tasas fue diferente según el tipo de deudor. Después del salto registrado durante el período electoral de 2025, las entidades financieras redujeron rápidamente las tasas reales aplicadas a las empresas.

El funcionario vinculó esa mejora con una menor percepción de riesgo político, mejores expectativas sobre las reformas económicas y perspectivas de remonetización y acumulación de reservas. Como consecuencia, sostuvo que el costo financiero para las compañías quedó aproximadamente en un quinto del máximo alcanzado durante el momento de mayor incertidumbre.

La mora empresarial acompañó esa trayectoria y se mantuvo contenida. Incluso, Werning señaló que actualmente es menor que durante el último ciclo de expansión del crédito privado registrado durante la gestión de Mauricio Macri.

En los hogares, en cambio, el traslado de esa mejora fue mucho más limitado. Según explicó, las tasas destinadas al financiamiento familiar descendieron apenas una cuarta parte desde el máximo electoral y todavía permanecen en torno a tres cuartas partes de aquel pico.

“Las tasas de interés son altas e inducen a la mora porque son impagables en términos reales para muchos”, reconoció el vicepresidente del BCRA.

La salida que propone el Banco Central

Frente al aumento de los incumplimientos, Werning ubicó la solución en una negociación directa entre bancos y deudores. La herramienta central sería la refinanciación, pero bajo condiciones sustancialmente diferentes de las que originaron el problema.

“Esas refinanciaciones tienen que venir con tasas de interés mucho más bajas para dar oportunidad de pago y con plazos más largos”, planteó.

El punto es relevante porque una refinanciación con una tasa todavía elevada puede postergar el incumplimiento sin resolver la capacidad de pago. En esa lógica, el costo al que las entidades financieras reestructuren las obligaciones aparece como una variable decisiva para determinar si la mora finalmente comienza a descender.

Werning sostuvo además que los bancos tienen capacidad patrimonial para absorber las pérdidas derivadas de sus carteras crediticias y rechazó que el Estado deba asistirlos por ese motivo.

“Los bancos hoy tienen capital de sobra y claramente tienen capacidad de absorber las pérdidas por las decisiones equivocadas que han tomado; no necesitan asistencia externa”, afirmó.

La definición establece un límite claro frente a eventuales mecanismos de auxilio estatal: la recomposición de las carteras deterioradas debería recaer sobre las propias entidades, mientras que el alivio para los deudores debería surgir de mejores condiciones de financiamiento.

Una mora elevada que podría haber encontrado un techo

El 7,7% de mora que mencionó Werning funciona como el principal dato para medir la magnitud del problema. Según su exposición, el indicador permaneció estable durante los últimos tres meses, lo que podría indicar que el deterioro comenzó a encontrar un techo.

El otro dato relevante es que el crédito destinado a las familias dejó de contraerse, aunque todavía no ingresó en una etapa de recuperación. Para el vicepresidente del BCRA, una nueva expansión del financiamiento a los hogares podría contribuir a mejorar la relación entre los préstamos vigentes y las obligaciones impagas.

Las refinanciaciones, en tanto, crecieron con fuerza. La expectativa oficial es que ese proceso permita comenzar a reducir la mora, aunque el resultado dependerá de las condiciones efectivamente ofrecidas por los bancos.

El desafío consiste entonces en evitar que la refinanciación se transforme simplemente en una acumulación de deuda. Si el nuevo préstamo mantiene un costo incompatible con los ingresos de los hogares, el problema puede trasladarse hacia adelante en el calendario sin modificar su causa.

El Gobierno busca preservar el acceso al crédito

Werning también rechazó iniciativas legislativas orientadas a modificar artificialmente la calificación de los deudores o a intervenir sobre los registros de morosidad. Desde su perspectiva, esas medidas podrían dificultar la evaluación del riesgo por parte de las entidades financieras y terminar restringiendo el crédito futuro.

“Romper el termómetro solo va a generar más incertidumbre”, advirtió.

La posición del BCRA apunta así a preservar el funcionamiento del mercado crediticio sin desconocer el deterioro de la capacidad de pago de los hogares. El problema, desde esa perspectiva, no sería solamente cuánto crédito existe, sino bajo qué condiciones puede volver a crecer.

La definición también expone una contradicción que atraviesa la recuperación: ampliar el financiamiento puede ayudar a recomponer el consumo y la actividad, pero hacerlo a tasas demasiado elevadas puede incrementar nuevamente la morosidad.

Desinflación, condición para recuperar el crédito

Durante su presentación en Puerto Iguazú, Werning defendió además la continuidad del esquema monetario oficial y descartó utilizar una inflación más elevada como mecanismo para estimular la actividad.

“La estabilidad es condición necesaria y un poco de inflación es algo gravísimo”, sostuvo.

El vicepresidente del BCRA argumentó que la aceleración de precios registrada durante 2023 provocó pérdida de poder adquisitivo, deterioro de las reservas y un debilitamiento del balance de la autoridad monetaria, sin generar un crecimiento sostenible.

En ese marco, el Banco Central mantiene un régimen de control de los agregados monetarios orientado a administrar la liquidez y evitar que movimientos transitorios de precios terminen incorporándose a la dinámica inflacionaria.

La estrategia tiene una consecuencia directa sobre el crédito: la recuperación de los préstamos familiares depende no solo de una reducción de las tasas nominales, sino también de que la estabilización monetaria permita disminuir de manera sostenida el costo real del financiamiento.

El crédito en dólares abre otro frente

La política crediticia también está cambiando en el segmento empresario. El BCRA habilitó recientemente a las entidades financieras a destinar hasta el 15% de sus depósitos en moneda extranjera a empresas que no generan ingresos en dólares.

Werning justificó la medida como una forma de movilizar recursos que permanecen sin utilización dentro del sistema financiero y canalizarlos hacia proyectos productivos. Entre los sectores que podrían beneficiarse mencionó especialmente a la construcción.

La apertura de esta vía de financiamiento contrasta con el escenario de los hogares: mientras el crédito empresarial recupera dinamismo, especialmente a partir de los préstamos en dólares, el financiamiento familiar apenas logró detener su caída.

La señal que dejó Werning desde Misiones combina ambos procesos. El BCRA pretende que el crédito vuelva a expandirse, pero sin abandonar la disciplina monetaria ni trasladar al Estado las pérdidas derivadas de las decisiones crediticias de los bancos.

Para las familias endeudadas, la variable crítica será otra: que esa recuperación llegue acompañada por refinanciaciones capaces de convertir una deuda hoy difícil de pagar en una obligación compatible con los ingresos. Allí se juega si el 7,7% de mora representa efectivamente un techo o apenas una pausa antes de un nuevo deterioro.

Compartí esta noticia !

Misiones reduce aportes y limita créditos para proteger el ingreso de estatales

Compartí esta noticia !

Ante la difícil coyuntura económica que atraviesan las familias argentinas, el Gobierno de Misiones avanza con medidas destinadas a proteger el ingreso de los trabajadores públicos y atender situaciones de sobreendeudamiento. La reducción gradual de cinco puntos porcentuales en los aportes jubilatorios, iniciada hace nueve años, se extendió a trabajadores municipales y de sociedades del Estado. Además, se estableció un tope del 39% de los haberes netos para nuevos créditos con código de descuento y, desde septiembre, se limitarán las tasas de interés aplicadas por las entidades que operan bajo esta modalidad.

Frente a las consecuencias de la política económica nacional, que se reflejan en crecientes dificultades financieras para las familias argentinas, mayores niveles de endeudamiento y un indicador de mora que ya supera el 12%, el Gobierno de Misiones avanza con un conjunto de medidas destinadas a proteger el ingreso de los trabajadores públicos y brindar respuestas ante situaciones de sobreendeudamiento.

El ministro de Hacienda, Adolfo Safrán, explicó que las decisiones se adoptan en un escenario en el que muchas familias argentinas atraviesan dificultades financieras. Según señaló, el último reporte del Banco Central de la República Argentina (BCRA) registra un indicador de mora superior al 12%, situación que tiene entre sus causas las elevadas tasas de interés que atravesó la economía argentina entre julio y noviembre del año pasado.
En ese contexto, la Provincia viene implementando distintas herramientas para resguardar a las familias de trabajadores públicos provinciales y de jubilados, pensionados y retirados del Instituto de Previsión Social (IPS), particularmente en aquellos casos donde existen situaciones de sobreendeudamiento.

REDUCCIÓN DE APORTES PARA MEJORAR EL SALARIO DE BOLSILLO

Una de las medidas comprende la reducción gradual de cinco puntos porcentuales en los aportes personales jubilatorios de trabajadores de empresas y sociedades del Estado, establecida mediante el Decreto 1194 del 8 de julio de este año. El esquema completa un proceso iniciado en 2017 con los trabajadores de la Administración Pública provincial y organismos descentralizados y posteriormente extendido al ámbito municipal.

La reducción alcanza a trabajadores de Energía de Misiones, Mercado Central, Sociedad del Conocimiento, IPLyC e IPLyC Confort, Marandú, Aguas de las Misiones, Parque Industrial, Biofábrica, Misiopharma, Silicon Misiones, Fondo de Crédito, Administración Portuaria de Santa Ana y Multimedios.

En estos casos, el cronograma comenzó en julio de 2026 y continuará en diciembre de este año, febrero de 2027 y julio de 2027. La reducción permitirá una mejora gradual del salario de bolsillo y equiparará los aportes con los que actualmente realizan los trabajadores de la Administración Pública y organismos descentralizados, quienes destinan un 14% al régimen previsional y un 5% al régimen de obra social.

UNA REDUCCIÓN QUE TAMBIÉN AVANZA EN LOS MUNICIPIOS

El proceso de equiparación alcanzó previamente a los trabajadores municipales. A través del Decreto 1949 del 22 de septiembre de 2025 se estableció una reducción gradual de cinco puntos porcentuales, distribuida en cuatro etapas de 1,25 puntos cada una.

Las primeras reducciones se aplicaron en septiembre de 2025, febrero y julio de 2026, mientras que la última etapa está prevista para diciembre próximo.

De esta manera, tanto en los municipios como en las sociedades del Estado se avanza hacia la equiparación con el esquema vigente para los trabajadores de la Administración Pública provincial y los organismos descentralizados.

ASISTENCIA ANTE SITUACIONES DE SOBREENDEUDAMIENTO

En paralelo, el Gobierno provincial adoptó durante las últimas semanas medidas destinadas a resguardar a trabajadores públicos provinciales y jubilados, pensionados y retirados del IPS que atraviesan situaciones de sobreendeudamiento.

El ministro de Hacienda, Adolfo Safrán, contextualizó estas decisiones en la situación que atraviesan numerosas familias y señaló que el último reporte del Banco Central de la República Argentina registra un indicador de mora superior al 12%, escenario asociado, entre otros factores, a las elevadas tasas de interés registradas entre julio y noviembre del año pasado.

La primera medida, implementada en julio, estableció un tope del 39% de los haberes netos para los códigos de descuento que operan mediante el Código Único de Descuento en los Haberes (CUAD). El límite se aplica a los nuevos créditos otorgados desde la entrada en vigencia de la medida.

A su vez, se puso en marcha un proceso de refinanciación de deudas y asistencia financiera para las personas que se encontraban por encima de ese límite. Según la información proporcionada por Hacienda, 538 personas fueron alcanzadas hasta el momento.

La medida se verá reflejada en la acreditación de haberes del sábado 29 de agosto o, según corresponda, mediante una acreditación especial durante la primera semana de septiembre en cuentas bancarias, que no estará sujeta a retenciones de créditos bancarios.

También se implementaron mecanismos de refinanciación de deudas a través del Banco Macro para personas con sobreendeudamiento o mora, con análisis de cada situación en particular. Los interesados deberán acercarse a las sucursales de la entidad para acceder a esta posibilidad.

DESDE SEPTIEMBRE HABRÁ TOPES A LAS TASAS DE INTERÉS

A partir de septiembre entrará en vigencia, además, una resolución que establecerá topes a las tasas de interés aplicadas por las entidades que otorgan préstamos personales mediante código de descuento.

La regulación busca limitar el costo financiero que afrontan agentes públicos activos y pasivos que recurren a esta modalidad de financiamiento y, a la vez, evitar que deban acudir a otras alternativas de crédito, formales o informales, que aplican intereses superiores.

Safrán explicó que el abordaje de las situaciones de sobreendeudamiento demandó un análisis individual para evitar consecuencias negativas sobre los propios trabajadores. “Se viene trabajando sobre esta situación desde hace más de 60 días, analizando cada caso de manera particular, ya que no se podía aplicar un tope de oficio en los descuentos de las cuotas, porque en ese caso los agentes públicos quedarían con mora en las cuotas de los créditos informados en el Banco Central y con el perjuicio que eso les ocasionaría en el presente y en el futuro por exponerse como deudores en mora”, señaló.

El ministro indicó además que el Gobierno provincial conoce los proyectos que se impulsan en la Legislatura vinculados con la problemática. “Son propuestas que deben ser analizadas a la luz de la normativa nacional, siguiendo un criterio de equidad con los deudores pero sin perjudicarlos dejándolos expuestos como morosos conforme a la legislación vigente”, sostuvo.

Finalmente, Safrán adelantó que permanece en agenda la generación de nuevas herramientas para reducir aún más los topes de los créditos con código de descuento, una medida que podría implementarse y comunicarse durante septiembre.

Compartí esta noticia !

Finanzas logró un rollover de 96% y captó $12,16 billones en la licitación

Compartí esta noticia !

La Secretaría de Finanzas adjudicó este jueves $12,16 billones en una nueva licitación de instrumentos del Tesoro Nacional, frente a ofertas por $13,18 billones. El resultado implicó un rollover de 95,96% sobre los vencimientos de la jornada y dejó al Gobierno con una cobertura prácticamente total de las obligaciones que debía afrontar en pesos.

La operación reunió 4.610 ofertas y combinó instrumentos a tasa fija, títulos ajustados por CER y una alternativa dólar linked. Del total adjudicado, $11,75 billones correspondieron a instrumentos denominados en pesos y otros $417.824 millones a títulos vinculados al dólar, expresados en moneda local al tipo de cambio de referencia del Banco Central del 26 de agosto.

El dato central para el mercado es que el Tesoro consiguió renovar casi la totalidad de los vencimientos, aunque el rollover quedó por debajo del 100%. La diferencia entre lo adjudicado y las obligaciones que vencían implica que una porción de los pesos que estaban en instrumentos del Tesoro no fue refinanciada mediante esta licitación.

Tasas en torno al 30% anual

La mayor parte de la operación se concentró en títulos a tasa fija. La LECAP con vencimiento el 30 de noviembre de 2026 recibió una adjudicación por $6,09 billones, con una tasa efectiva mensual de 2,19% y una tasa interna de retorno efectiva anual (TIREA) de 29,75%.

La LECAP que vence el 29 de enero de 2027 captó $2,38 billones, con una TEM de 2,25% y una TIREA de 30,60%. En tanto, el BONCAP con vencimiento el 31 de mayo de 2027 recibió $2,45 billones, a una TEM de 2,26% y una TIREA de 30,69%.

La estructura de tasas muestra que el mercado continúa exigiendo rendimientos nominales cercanos al 30% anual para financiar al Tesoro en los plazos considerados. Al mismo tiempo, la concentración de las adjudicaciones en instrumentos de corto y mediano plazo refleja la estrategia de administración de vencimientos y de construcción de una curva de deuda en pesos.

En el segmento CER, Finanzas adjudicó $834.350 millones de una Letra con vencimiento en enero de 2027, con una TIREA de 6,25% sobre inflación. La demanda había alcanzado $914.515 millones de valor nominal ofertado.

También hubo participación en el segmento dólar linked. El Tesoro adjudicó US$279 millones de valor nominal de una Letra con vencimiento el 30 de octubre de 2026, por un valor efectivo equivalente a $417.824 millones, con una TIREA de 7,64%.

Qué muestra la demanda

La licitación exhibió una demanda superior al monto finalmente colocado: las ofertas alcanzaron $13,18 billones, mientras que la adjudicación se ubicó en $12,16 billones. Esa diferencia permitió al Tesoro seleccionar condiciones de corte dentro de los instrumentos ofrecidos.

En términos nominales, las ofertas por títulos en pesos alcanzaron un valor efectivo de $12,63 billones, de los cuales se adjudicaron $11,75 billones. En los instrumentos vinculados al dólar, las propuestas representaron $549.288 millones y se adjudicaron $417.824 millones.

Uno de los datos relevantes aparece en la reapertura de la LECAP S30N6. Se adjudicaron $5 billones de valor nominal sobre ofertas por $5,40 billones al precio de corte, con un prorrateo de 51,46% para las órdenes adjudicadas a ese precio.

La operación vuelve a colocar en primer plano la capacidad del Tesoro para refinanciar sus vencimientos en el mercado doméstico. Un rollover de 95,96% significa que Finanzas logró evitar una renovación significativamente inferior a las obligaciones inmediatas, aunque también muestra que el financiamiento neto obtenido en esta instancia no alcanza para cubrir la totalidad de los vencimientos.

Para el Gobierno, el resultado ofrece una señal de continuidad en la estrategia de financiamiento en moneda local: sostener el acceso al mercado, administrar los perfiles de vencimiento y distribuir la oferta entre instrumentos que permiten captar demanda con diferentes coberturas frente a inflación y movimientos del tipo de cambio.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin