transición energética

Tesla acelera su desembarco en Argentina, apuesta por infraestructura

Compartí esta noticia !

Tesla finalmente comenzó su desembarco formal en Argentina, cerrando un ciclo de expectativas que se extendió durante más de siete años. La empresa fundada por Elon Musk eligió una estrategia gradual para ingresar al mercado: antes que vender vehículos, desarrollará la infraestructura necesaria para sostener la electromovilidad. La decisión refleja un cambio de paradigma que trasciende a una marca y pone en evidencia que el principal desafío para la transición energética ya no es únicamente la oferta de automóviles, sino la construcción del ecosistema que permita utilizarlos.

El primer paso fue la constitución de Tesla Argentina S.R.L., publicada en el Boletín Oficial el pasado 1 de abril. La compañía designó a Joaquín Lizarralde como country manager para Argentina y Uruguay, avanzará con la apertura de oficinas y comenzará sus operaciones mediante el despliegue de una red de supercargadores, el modelo que Tesla replicó en los principales mercados del mundo antes de consolidar sus ventas de vehículos.

La decisión no responde únicamente al interés comercial por un nuevo mercado. Argentina era una de las pocas economías relevantes de América Latina donde la marca todavía no tenía presencia formal. Durante años, la combinación de restricciones regulatorias, escasa infraestructura de carga y un mercado prácticamente inexistente para los vehículos eléctricos había postergado el proyecto. El nuevo escenario económico, la apertura de las importaciones y el proceso de desregulación impulsado por el Gobierno nacional modificaron ese diagnóstico y volvieron viable una inversión que la compañía venía analizando desde 2018.

La alianza estratégica con YPF constituye el eje del desembarco. La petrolera estatal aportará su extensa red de estaciones de servicio para instalar los primeros puntos de carga rápida. El plan contempla habilitar 17 estaciones antes de finalizar el año, comenzando por Nordelta y extendiéndose luego hacia corredores estratégicos como Buenos Aires-Rosario, Buenos Aires-Mendoza y la conexión hasta Ushuaia. Más allá de facilitar los viajes de vehículos eléctricos, la iniciativa busca reducir una de las principales barreras para la adopción masiva de esta tecnología: la denominada “ansiedad de autonomía”, es decir, la incertidumbre sobre la posibilidad de recargar durante trayectos largos.

La estrategia también revela que Tesla observa oportunidades que exceden ampliamente la comercialización de automóviles. El desarrollo de infraestructura energética, los sistemas de almacenamiento mediante baterías de gran escala y la eventual instalación de centros de datos aparecen entre los negocios de mayor potencial. En ese esquema, la capacidad de generación y distribución energética de YPF se transforma en un activo estratégico para futuros proyectos vinculados a inteligencia artificial, procesamiento de datos y respaldo eléctrico.

El contexto del mercado, sin embargo, presenta desafíos importantes. La industria automotriz argentina continúa transitando una etapa de contracción. Durante el primer semestre se patentaron 294.181 vehículos, un 9,9% menos que en igual período de 2025. Pero el comportamiento cambia radicalmente cuando se observa exclusivamente el segmento de vehículos eléctricos.

En apenas seis meses se patentaron 3.860 unidades eléctricas, un crecimiento cercano al 880% interanual. El fenómeno tiene un protagonista indiscutido: la automotriz china BYD, cuyo modelo Dolphin Mini lidera ampliamente los patentamientos con 2.178 unidades y se convirtió en la referencia del segmento. La expansión de marcas asiáticas demuestra que la electromovilidad dejó de ser un mercado experimental para transformarse en un nuevo espacio de competencia tecnológica.

La llegada de Tesla ocurre, además, cuando BYD consolida su liderazgo global y acelera su expansión regional. Esto anticipa que la competencia ya no estará centrada únicamente en el diseño o la autonomía de los vehículos, sino también en precios, infraestructura de carga, servicios digitales y experiencia de usuario.

No obstante, el ingreso de Tesla enfrenta una limitación regulatoria relevante. Sus modelos no califican para el régimen de importación de vehículos electrificados con beneficios arancelarios debido a que superan el valor FOB máximo de US$16.000 establecido para acceder al cupo sin arancel extrazona. Los Tesla parten de valores superiores a los US$25.000 en origen, por lo que deberán ingresar pagando el arancel del 35%, una carga que impactará directamente sobre el precio final.

Esa condición posicionaría inicialmente a Tesla dentro del segmento medio-alto o premium. Mientras en Uruguay un Model 3 comienza alrededor de los US$33.000 y un Model Y desde US$36.500, en Argentina esos valores podrían prácticamente duplicarse una vez incorporados impuestos, aranceles y costos logísticos.

Desde la óptica del desarrollo económico, la llegada de Tesla representa mucho más que la incorporación de una nueva automotriz. Implica el ingreso de un actor cuya principal fortaleza reside en la integración entre movilidad, energía, software e inteligencia artificial. Para Argentina, el verdadero desafío será aprovechar esa presencia para desarrollar proveedores locales, ampliar la infraestructura eléctrica, generar empleo calificado y acelerar la transición hacia una economía con menor intensidad de carbono.

El desembarco de Tesla también envía una señal sobre la creciente importancia que adquiere Argentina dentro del mapa regional de inversiones tecnológicas. Si la expansión de la infraestructura logra acompañar el crecimiento del parque automotor eléctrico y el marco regulatorio mantiene previsibilidad, el país podría comenzar a cerrar una brecha histórica respecto de otros mercados latinoamericanos. En ese escenario, la competencia entre Tesla y BYD promete convertirse en uno de los principales motores de innovación para una industria automotriz que atraviesa la transformación más profunda de las últimas décadas.
Compartí esta noticia !

El RIGI suma un nuevo proyecto de litio en Catamarca: aprobaron una inversión de US$709 millones

Compartí esta noticia !

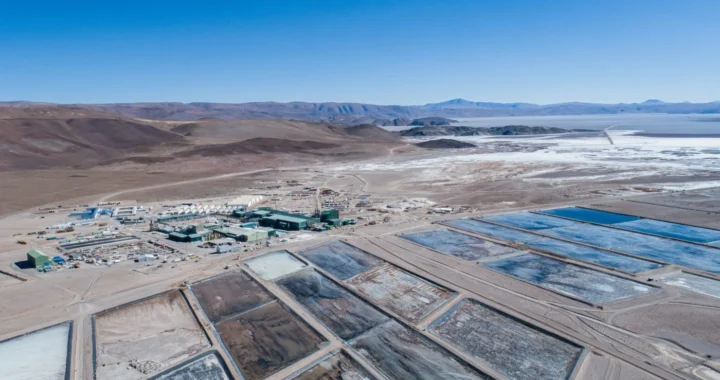
El Régimen de Incentivo para Grandes Inversiones (RIGI) continúa ampliando su cartera de proyectos estratégicos. El Comité Evaluador aprobó el ingreso de la iniciativa presentada por la sucursal dedicada de LIEX S.A., destinada a desarrollar un complejo de producción de carbonato de litio en el Salar Tres Quebradas, ubicado en Fiambalá, provincia de Catamarca. La inversión comprometida asciende a US$709 millones, consolidando al litio como uno de los sectores con mayor capacidad para atraer capitales de largo plazo dentro de la minería argentina.

El anuncio fue realizado por el ministro de Economía, Luis Caputo, quien destacó que el proyecto contempla la construcción y operación de una planta con capacidad para producir 40.000 toneladas anuales de carbonato de litio, además del desarrollo integral de la infraestructura necesaria para la explotación del yacimiento. El plan incluye la perforación de pozos para extracción de salmuera, ductos de transporte, sistemas de purificación, caminos internos, tuberías, instalaciones industriales auxiliares y obras de control de inundaciones, entre otras inversiones vinculadas a la operación del complejo.

Desde la perspectiva económica, el emprendimiento presenta indicadores de escala relevantes. Según la documentación evaluada por el Comité, el yacimiento dispone de recursos suficientes para sostener más de 19 años de producción efectiva, mientras que las exportaciones proyectadas alcanzarían aproximadamente US$400 millones por año, fortaleciendo el ingreso de divisas provenientes del sector minero y ampliando la participación del litio dentro de la matriz exportadora argentina.

El impacto también se proyecta sobre el mercado laboral. Durante las etapas de construcción y operación, el desarrollo demandará 4.406 puestos de trabajo directos e indirectos, generando un efecto multiplicador sobre proveedores, servicios especializados, infraestructura y actividades vinculadas a la cadena minera de Catamarca.

La aprobación representa un nuevo respaldo al RIGI como herramienta para canalizar inversiones de gran escala en sectores considerados estratégicos por el Gobierno nacional. Con la incorporación de LIEX S.A., el régimen acumula 21 proyectos aprobados, que en conjunto comprometen US$46.700 millones en inversiones distribuidas entre minería, energía e infraestructura.

Para la administración nacional, la incorporación de nuevos proyectos busca consolidar un esquema de previsibilidad regulatoria orientado a acelerar el desarrollo de inversiones intensivas en capital y con fuerte perfil exportador. En ese contexto, el litio continúa posicionándose como uno de los principales motores del crecimiento minero argentino, impulsado por la creciente demanda internacional asociada a la transición energética y a la fabricación de baterías para vehículos eléctricos y sistemas de almacenamiento de energía.

La aprobación del proyecto en Catamarca reafirma además el protagonismo del denominado “triángulo del litio”, integrado por Argentina, Chile y Bolivia, una región que concentra una parte sustancial de las reservas mundiales del mineral y que se ha convertido en uno de los principales destinos para las inversiones globales en minerales críticos.

Compartí esta noticia !

Industria minera global 2026: Cobre, litio y níquel impulsan el nuevo ciclo de crecimiento

Compartí esta noticia !

La industria minera a nivel global atraviesa una etapa de redefinición estratégica y se encamina hacia un nuevo ciclo de inversión. Impulsado por la demanda de minerales críticos, la digitalización de operaciones y la búsqueda de mayor resiliencia ante la volatilidad económica, el informe PwC Mine 2026 —que analiza la evolución de las 40 principales compañías mineras del mundo— destaca un proceso de consolidación en curso con menos transacciones, pero más enfocadas en activos estratégicos. En este escenario, los metales vinculados a la transición energética, como el cobre, el litio y el níquel, lideran el interés de los inversores, al tiempo que las empresas fortalecen su estructura de capital y priorizan proyectos con retorno sostenible.

“La industria minera está entrando en una nueva etapa donde la inteligencia artificial deja de ser una herramienta complementaria para convertirse en un habilitador central del crecimiento. La combinación entre digitalización, eficiencia operativa y demanda de minerales críticos está redefiniendo las decisiones de inversión a nivel global”, señaló Leonardo Viglione, socio de PwC Argentina y líder de la industria minera.

¿Cómo influye el contexto geopolítico en las estrategias mineras?

El avance tecnológico y el contexto geopolítico están jugando un rol fundamental en la reconfiguración de las estrategias operativas de las corporaciones. Los aranceles y la fragmentación comercial global actúan hoy como verdaderos impulsores de resiliencia, acelerando de forma directa la digitalización logística y la relocalización de procesos críticos.

En este marco de reconfiguración de las cadenas de suministro, los avances en inteligencia artificial responsable están transformando la estrategia industrial de raíz, y la minería no es la excepción.

El rol de Argentina y América Latina en el mercado de minerales críticos

“En América Latina, y particularmente en Argentina, estamos viendo un posicionamiento cada vez más relevante en minerales críticos como el cobre y el litio. La combinación de recursos, mejoras en los marcos regulatorios y el interés creciente de los inversores está consolidando a la región como un actor clave en el próximo ciclo de crecimiento de la industria minera”, detalló Viglione.

¿Qué impacto tiene la Inteligencia Artificial en la eficiencia de la minería?

El informe detalla que la inteligencia artificial (IA) se está consolidando como el factor transformador más relevante para la minería global en la actualidad: el 87% de las empresas del sector afirma con contundencia que la IA generará un impacto positivo directo en la eficiencia operativa en los próximos tres años.

En la práctica, las compañías mineras líderes ya están aplicando la tecnología en los siguientes desarrollos:

  • Modelos predictivos de mantenimiento para anticipar fallas.
  • Sistemas de visión por computadora para el control de calidad en línea.
  • Algoritmos de optimización aplicados a flotas y perforaciones, logrando reducir de forma drástica tanto los tiempos de inactividad como las emisiones contaminantes.

Transformación en la planificación geológica y seguridad laboral

El uso de IA generativa y el aprendizaje automático está cambiando por completo la planificación geológica tradicional. Los sistemas avanzados integran las siguientes variables para identificar y modelar depósitos minerales con mayor precisión y un menor riesgo exploratorio:

  • Imágenes satelitales.
  • Datos sísmicos.
  • Variables climáticas.

A nivel de seguridad laboral, los sensores inteligentes y las redes neuronales permiten hoy monitorear condiciones críticas en tiempo real, anticipar fallas de infraestructura y proteger al personal en entornos de alto riesgo.

“El desafío del sector energético hoy ya no es solo responder a una mayor demanda, sino hacerlo de manera eficiente, sostenible y resiliente. En un contexto marcado por la transición energética, la volatilidad geopolítica y el avance tecnológico, la capacidad de transformar el potencial en proyectos viables y atraer inversiones será un factor decisivo para capturar valor en el largo plazo”, señaló Juan Manuel Gallego Tinto, socio de PwC Argentina y líder de Energy, Utilities & Mining.

Compartí esta noticia !

Misiones fortalece su estrategia climática con una nueva cohorte de analistas en huella de carbono

Compartí esta noticia !

La transición hacia una economía más sostenible no sólo demanda nuevas tecnologías o inversiones en infraestructura. También requiere capital humano especializado capaz de medir, analizar y gestionar los impactos ambientales de las actividades productivas. Con esa premisa, el Ministerio de Cambio Climático de Misiones y el Instituto Misionero de Educación Superior (IMES) lanzaron una nueva edición del Diplomado de Posgrado en Analista de Huella de Carbono, una propuesta académica orientada a formar profesionales que puedan intervenir en uno de los desafíos centrales de la agenda global: la reducción de las emisiones de gases de efecto invernadero.

La iniciativa, que transita su tercera edición consecutiva, surge como una herramienta estratégica dentro del Plan de Respuesta al Cambio Climático de Misiones, que contempla entre sus ejes prioritarios la mitigación de emisiones. El objetivo es claro: generar capacidades técnicas para que empresas, instituciones y organismos puedan cuantificar su huella de carbono y avanzar en planes concretos de reducción de emisiones.

Eduardo Saldivia, director de Planificación y Ejecución Territorial del Ministerio de Cambio Climático y coordinador académico de la propuesta, explicó que cualquier estrategia de mitigación requiere primero un diagnóstico preciso. “Para reducir emisiones necesitamos saber cuánto estamos emitiendo y cuáles son las fuentes que generan esos gases. Es el equivalente a un análisis clínico antes de definir un tratamiento”, señaló durante una entrevista en Radio Open 101.7.

La formación apunta a cubrir una demanda creciente tanto del sector público como privado. Desde empresas logísticas que buscan optimizar sus recorridos y reducir el consumo de combustibles hasta industrias, hoteles y organizaciones que deben adaptarse a estándares ambientales cada vez más exigentes en los mercados nacionales e internacionales.

El diplomado tiene una duración de tres meses y se desarrolla bajo modalidad virtual, con una instancia presencial vinculada al trabajo integrador final. Durante el trayecto formativo, los participantes abordan metodologías estandarizadas para el cálculo de emisiones de gases de efecto invernadero, análisis de datos ambientales y elaboración de estrategias de mitigación.

La propuesta está dirigida a profesionales universitarios de disciplinas vinculadas a la biología, ingeniería, ciencias ambientales y áreas afines, así como también a técnicos superiores relacionados con la gestión ambiental, la estadística y otras especialidades que requieran capacidades analíticas.

Uno de los aspectos distintivos del programa es su enfoque práctico. El último mes está destinado al desarrollo de un trabajo de campo sobre un caso real, donde los estudiantes realizan el cálculo de la huella de carbono de una organización y elaboran propuestas de mejora. En las ediciones anteriores, las experiencias se llevaron adelante junto a la empresa Intacto Welty, dedicada al reciclaje de aceites usados, y el Hotel Batista de Posadas, incorporando además la dimensión de la sostenibilidad en el sector turístico.

“Lo que buscamos es formar profesionales capaces de ayudar a cualquier organización que quiera medir su huella y avanzar en un plan de mitigación”, explicó Saldivia. Según indicó, la creciente demanda de este tipo de conocimientos responde a la necesidad de generar información confiable para la toma de decisiones ambientales y productivas.

La capacitación también se inscribe dentro de una tendencia global. Cada vez más mercados exigen certificaciones ambientales, trazabilidad de emisiones y reportes de sostenibilidad como condición para acceder a determinadas cadenas de valor. En ese contexto, la medición de la huella de carbono deja de ser una práctica voluntaria para convertirse en una herramienta de competitividad.

Desde la perspectiva de Misiones, la formación de especialistas adquiere una relevancia adicional. La provincia se posicionó en los últimos años como una de las jurisdicciones más activas del país en materia de políticas climáticas, impulsando iniciativas vinculadas a la conservación de la biodiversidad, los mercados de carbono y la valorización de los servicios ecosistémicos.

La nueva cohorte del diplomado busca precisamente fortalecer esa estrategia mediante la generación de recursos humanos especializados que puedan acompañar la transformación productiva hacia modelos más sostenibles.

Las inscripciones ya se encuentran abiertas a través del sitio web del IMES. La actividad es arancelada y cuenta con un cuerpo docente integrado por especialistas con experiencia en medición de emisiones, gestión ambiental y sostenibilidad corporativa.

En un escenario donde los compromisos climáticos ganan peso en las agendas públicas y empresariales, la formación de analistas en huella de carbono emerge como una herramienta clave para traducir los objetivos ambientales en acciones concretas y medibles.

Compartí esta noticia !

La industria del biodiésel opera con 75% de capacidad ociosa y espera una nueva ley que reactive la producción

Compartí esta noticia !

La industria argentina del biodiésel atraviesa otro año marcado por la baja utilización de su capacidad instalada, la caída de las exportaciones y una creciente dependencia del mercado interno. Aunque los datos del primer cuatrimestre de 2026 muestran una leve recuperación interanual en los niveles de producción, el sector continúa muy lejos de los volúmenes que supo alcanzar en sus años de mayor expansión y mantiene expectativas centradas en una eventual reforma del régimen de biocombustibles que permita recomponer la demanda.

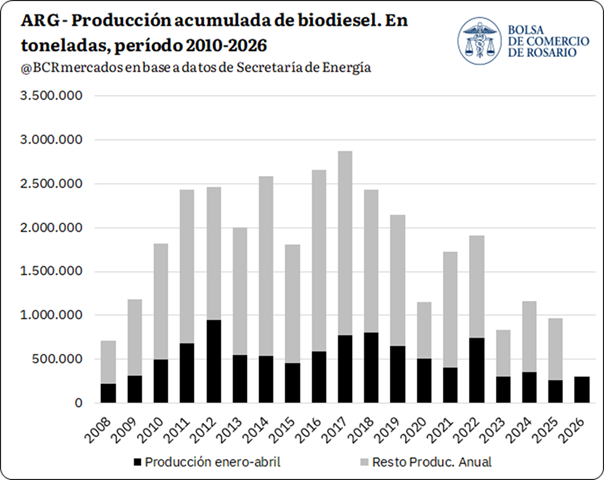
De acuerdo con cifras de la Secretaría de Energía, entre enero y abril de este año se produjeron 308.565 toneladas de biodiésel, un 16% más que en igual período de 2025. Sin embargo, el dato adquiere otra dimensión cuando se compara con el promedio de los últimos cinco años: la producción actual se ubica un 25% por debajo de ese nivel y constituye el tercer registro más bajo desde 2010.

La producción de biodiesel en Argentina sigue limitada en el comienzo de 2026, a pesar de una leve mejora interanual. Se opera muy por debajo de su capacidad y se depende cada vez más del mercado interno dada las limitadas posibilidades de exportación.

La producción de biodiesel en Argentina transita un nuevo año de una actividad limitada. De acuerdo con datos de la Secretaría de Energía, la producción acumulada en primer cuatrimestre del año alcanzó 308.565 toneladas, 16% por encima del año pasado, pero aún 25% por debajo del promedio de los últimos 5 años y el tercer total más bajo desde 2010.

Esta tendencia declinante de la industria de biodiesel en Argentina no es reciente. En términos anuales, la producción nacional alcanza un máximo histórico en 2017 con 2,8 Mt, situación que se comienza a revertir desde entonces, hasta alcanzar un piso de 0,83 Mt en el año 2023. Si bien ese año estuvo afectado por una sequía histórica, tras la recuperación en la producción de soja entre 2024 y 2025, el total producido de biodiesel fue de 1,1 y 0,97 Mt para dichos años. 

Si se considera la capacidad instalada de producción de biodiesel a nivel nacional, que se ubica en torno a 3,8 Mt anuales y mayormente en la provincia de Santa Fe, los volúmenes producidos dejan una capacidad ociosa anual en torno al 75%. Más allá de que siempre fue un desafío incrementar el uso de la capacidad instalada, la producción de los últimos dos años se ubica 50% por debajo del promedio histórico para la industria y el 2026 parece que no logrará un repunte relevante en términos de actividad.

Es importante mencionar que, la industria de biodiesel en Argentina funciona con un sistema dual, con empresas mayormente pyme que operan y abastecen exclusivamente el mercado doméstico según la tasa de corte establecida y, por otro lado, se encuentra las empresas integradas que abastecen exclusivamente la demanda de exportación sin poder abastecer el corte de gasoil a nivel local.

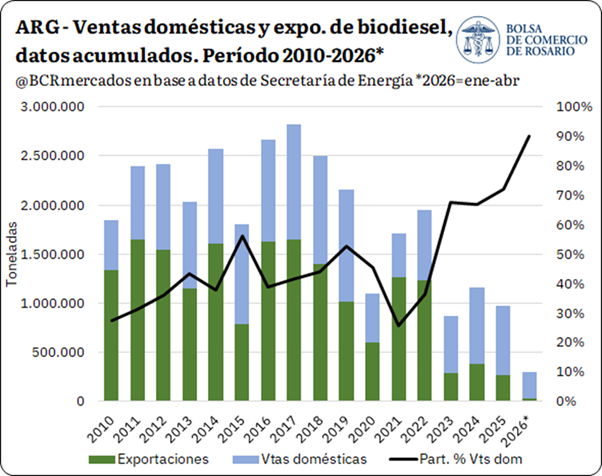
Si se considera la producción destinada a las ventas al corte y el resto de las ventas que, en conjunto consolidan la demanda doméstica, en el año 2025 se alcanzó una comercialización total de 703.304 toneladas, por encima del promedio de los últimos 5 años, aunque levemente por detrás del 2024 cuando se alcanzaron las 777.218 toneladas. Mientras que, el volumen de exportación de 2025 fue de tan solo 273.386 toneladas, el total más bajo desde el comienzo de la serie. Teniendo en cuenta que los stocks de la industria son relativamente acotados, las ventas domésticas y de exportación explican, en conjunto, cerca del 100% de la producción anual.

Tal como se puede ver en el siguiente gráfico, desde 2022 se comenzó a disparar el share de las ventas locales respecto al total hasta representar un máximo del 72% en 2025 y del 90% en el primer cuatrimestre de 2026, lo cual da cuenta de que la caída en la producción se explica mayormente por la merma en las exportaciones del sector. Igualmente, se destaca que las ventas domésticas de los últimos años están 30% por debajo de los mejores años entre 2015 y 2019.

En términos absolutos, en el primer cuatrimestre de 2026 se realizaron ventas en el mercado doméstico por 271.751 toneladas y exportaciones por solo 30.360 toneladas. Para igual período de años anteriores, este registro de exportaciones es el más bajo desde que comenzó la producción de biodiesel en Argentina hacia el año 2008. De esta manera, se logra observar cómo una industria que nació más bien enfocada en la exportación actualmente está supeditada al nivel de ventas del mercado interno y donde las empresas que operan en la exportación no pueden participar de las ventas al corte doméstico. A esto se agrega que, la Unión Europea, nuestro único mercado para las exportaciones de biodiesel, podría adoptar una resolución que dejaría vedada nuestras posibilidades de seguir haciendo envíos a dicho destino. (Ver) 

¿Cuál es la propuesta oficial para actualizar la Ley de Biocombustibles que ingresó al Senado? 

Tal como se mencionó anteriormente, el desempeño de la industria de biodiesel en Argentina no atraviesa su mejor momento y, con un esquema en el cual la tasa de corte de biodiesel en gasoil es relativamente baja en comparación histórica y mercados importadores que buscan limitar nuestras exportaciones.

Es en este contexto que la discusión legislativa adquiere un rol central. Un nuevo régimen que brinde previsibilidad al promover mayores tasas de corte y mejore las condiciones de comercialización podría generar un piso de demanda más sólido para la industria y disminuir la gran capacidad ociosa que existe actualmente. Esto, en sintonía con las políticas que vienen aplicando los principales países productores y competidores de aceites vegetales, que fomentan la expansión de las cadenas de valor agroindustriales y de biocombustibles en particular, en post de diversificar las matrices energéticas y consolidar la Seguridad Energética de sus propios países.

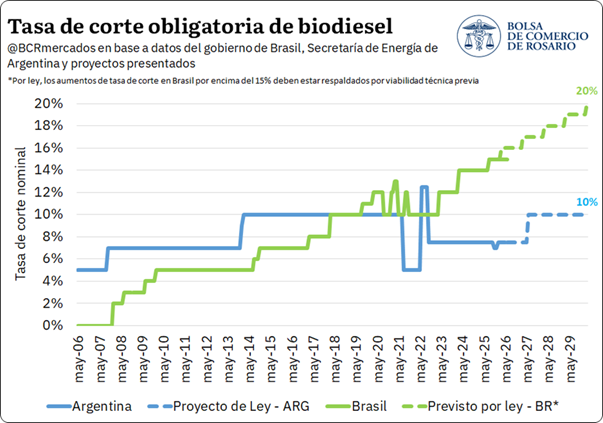
El oficialismo ingresó un proyecto para discutir un nuevo marco regulatorio para el biodiesel que proyecta un incremento de la tasa de corte al 10% luego de 12 meses desde la sanción de la ley. En perspectiva comparada, dicha tasa de corte volvería a niveles previos con los cuales funcionó la industria en ciertos períodos, pero aun mostrando cierta distancia de lo que rige en el caso de Brasil y lo que se podría efectivizar hacia adelante en dicho país.

Más allá del nivel de corte, uno de los cambios tiene que ver con el mecanismo propuesto para la comercialización de biodiesel. El proyecto contempla reducir progresivamente la porción de abastecimiento que se determina vía cupos coordinados por el Estado, mientras se incrementan proporcionalmente la participación que se negociaría libremente a través del “Mercado Electrónico Transparente” donde podrían participar tanto las empresas integradas como las no integradas. Esta migración del sistema de cupos hacia un mercado más flexible está estipulada para comenzar a partir de la entrada en vigor del corte del 10%, cuando la mitad del corte será abastecido por la negociación libre entre partes. Este proceso continuará progresivamente hasta 2030, momento en el que 3 puntos porcentuales (p.p) del corte obligatorio estarán garantizados para las empresas no integradas y los 7 p.p restantes se negociarán en el mercado libre, donde las mezcladoras –que realizan coprocesamiento– podrán acaparar hasta 3 puntos porcentuales.

Por otro lado, las operaciones en este Mercado Electrónico contemplarían regiones geográficas para optimizar costos logísticos, y se tendría libertad contractual para celebrar acuerdos de abastecimiento a futuro. Finalmente, se estipula un precio máximo que estará condicionado por el valor de paridad de importación de biodiesel, el cuál será calculado periódicamente por un organismo independiente y siempre en base a fuentes reconocidas del mercado internacional.

El proyecto contempla la posibilidad de que empresas mezcladoras, por voluntad propia, puedan añadir biodiesel al gasoil en porcentajes superiores a los obligatorios. Además, prevé la habilitación de la circulación de vehículos flex fuel que utilicen mezclas con porcentajes superiores. En esta sintonía, se permitiría la instalación de surtidores exclusivos en las estaciones de servicio para despachar estos cortes incrementales al público. Además, se abre la posibilidad de importar biocombustibles para mezclas superiores al corte o en los casos donde hubiese faltante de oferta para satisfacer la demanda por corte obligatorio.

En términos del impacto que se podría tener en términos productivo, teniendo en cuenta el consumo promedio anual de gasoil en Argentina durante los últimos cinco años, se necesitarían alrededor de 1,3 Mt de biodiesel anuales de aprobarse el corte del 10%, un 33% más que el escenario donde se mantiene la tasa de corte actual del 7,5%. Esto podría ponerle un piso a la producción más allá de las posibilidades de exportación. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin