TRIGO

El agro proyecta 155,8 Mt y un récord de US$ 42.200 millones

Compartí esta noticia !

La campaña agrícola 2026/27 podría dejar una combinación poco habitual para la economía argentina: una cosecha inferior al récord histórico de la campaña anterior, pero con capacidad para generar un nuevo máximo de exportaciones agroindustriales. La Bolsa de Comercio de Rosario proyecta preliminarmente una producción de 155,8 millones de toneladas de granos, un 10% menos que las 172,4 Mt estimadas para 2025/26, pero todavía como la segunda mayor cosecha de la historia. Si el clima acompaña y los precios internacionales sostienen los niveles proyectados, las exportaciones agroindustriales podrían alcanzar los US$ 42.200 millones

Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.

La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.

Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo. En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales. Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.
1.1- La vara alta: repaso productivo de la campaña actual

La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas. Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.

Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “solo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.

Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.

1.2- Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa

A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos. La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo. Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.

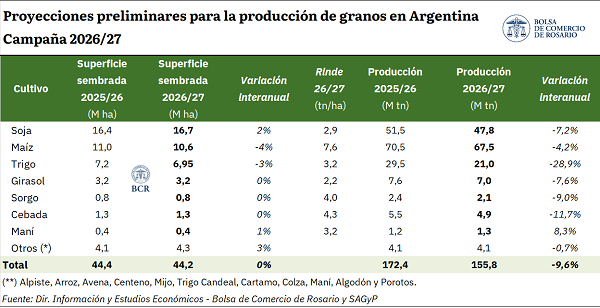
Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte. La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.

El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas. Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.

Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos. De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos. Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.

La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.

La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.

El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.
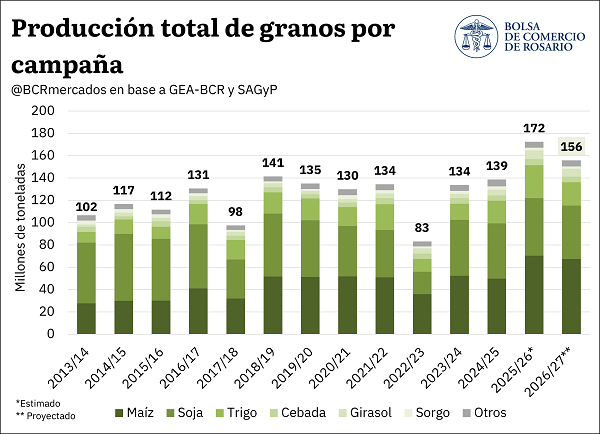
De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.

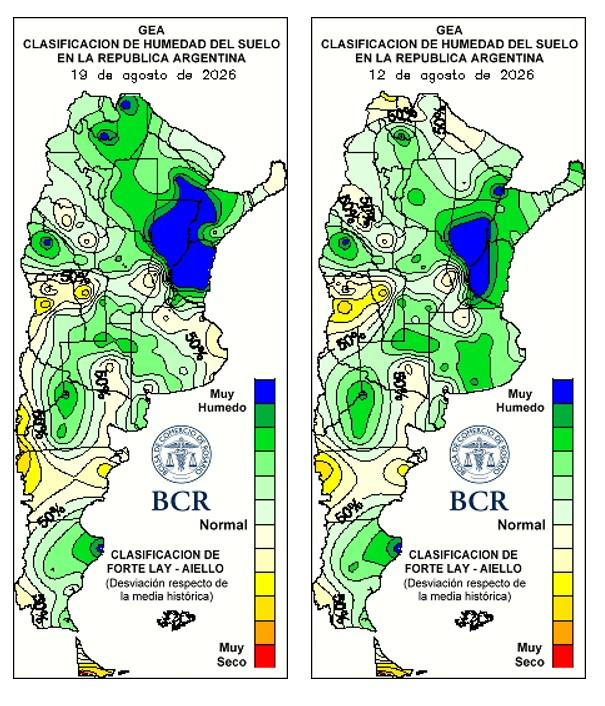
De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo. A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.
Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro

Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país. Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.
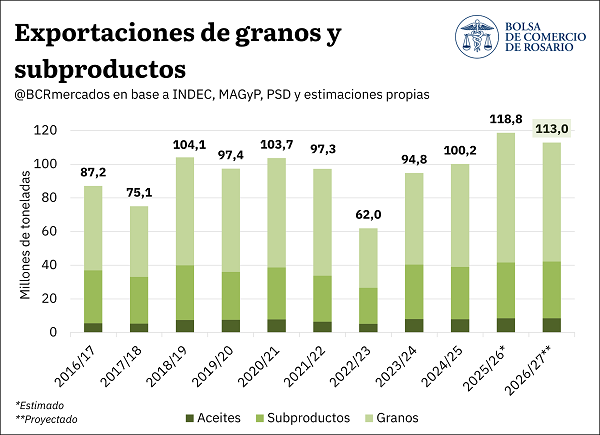
Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.

En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.

El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.

Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.

En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie. El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
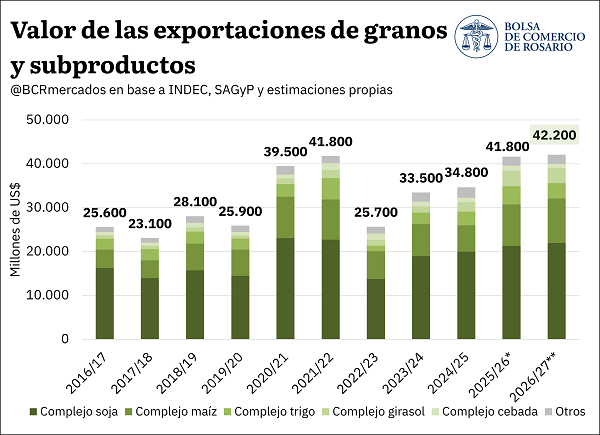
Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.

Consumo interno e industrialización: máximos en 2026/27

La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).

En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.

En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord). Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.

En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).
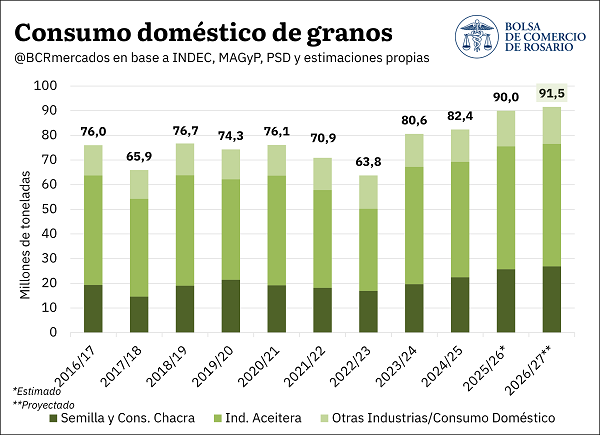
Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas. En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.
Compartí esta noticia !

La cosecha récord sostiene al agro y mantiene la actividad 1,6% debajo del máximo histórico

Compartí esta noticia !

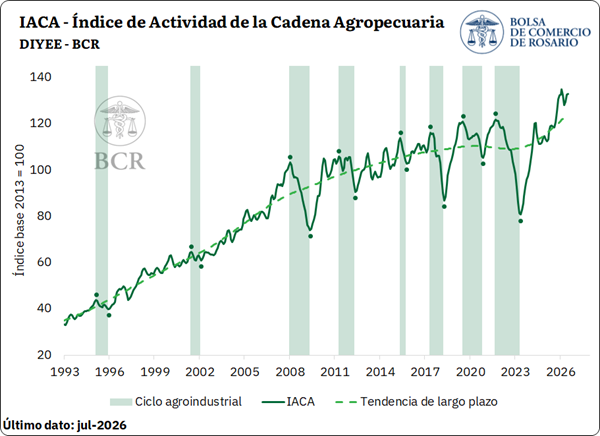
La cadena agropecuaria argentina atravesó julio con una señal de estabilidad en un nivel históricamente elevado. El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), elaborado por la Bolsa de Comercio de Rosario, registró un crecimiento desestacionalizado del 0,2% mensual y quedó 12% por encima del mismo mes de 2025. El dato central es que la actividad se mantiene apenas 1,6% por debajo del máximo histórico alcanzado en febrero.

El resultado expone el principal sostén del complejo agropecuario durante 2026: una campaña agrícola récord que está trasladando mayores volúmenes desde el campo hacia las etapas industriales y exportadoras. Sin embargo, la mejora no se distribuye de manera homogénea. Mientras los cultivos avanzan con fuerza, algunas ramas de la industria y determinadas cadenas cárnicas enfrentan retrocesos mensuales.

IACA-BCR: ÍNDICE GENERAL

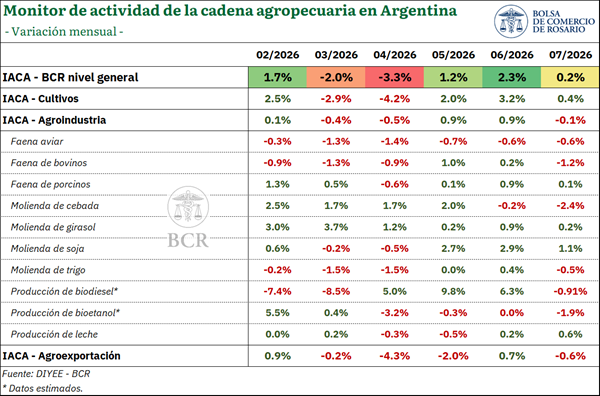
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió un incremento mensual desestacionalizado del 0,2% en julio. La serie se encuentra 1,6% por debajo del máximo alcanzado en febrero y se ubicó 12% por encima de julio del año pasado.

Durante julio, cinco de las doce series que componen el índice evidenciaron una variación mensual positiva. El mayor impulso provino de la molienda de soja, que creció 1,1% frente a junio, y la producción láctea que también mostró un desempeño favorable, con un incremento mensual de 0,6%. El avance mensual de labores agrícolas creció 0,4% mensual y en menor medida aumentó la molienda de girasol y la faena de porcinos, que experimentaron variaciones de 0,2% y 0,1%, respectivamente.

Dentro de las actividades que experimentaron variaciones mensuales negativas, se evidencia que el procesamiento de cebada retrocedió 2,4% y el de trigo 0,5%. En biocombustibles, la elaboración de bioetanol y de biodiesel habría disminuido 1,9% y 0,9%, respectivamente. Por el lado de las faenas, la bovina cayó 1,2% y la aviar 0,6%. Finalmente, las exportaciones de las cadenas agroindustriales en valor se redujeron 0,6% respecto de junio.

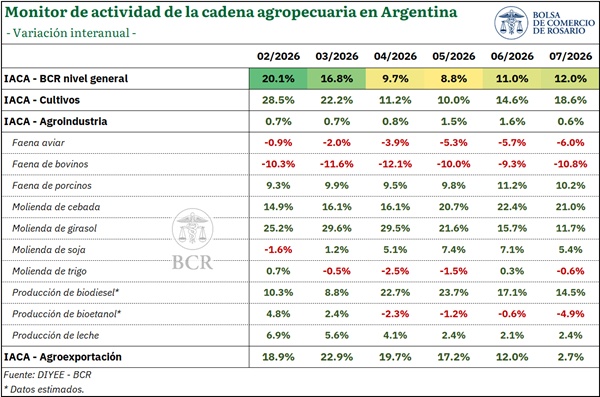
Analizando las variaciones interanuales, se observa que el IACA-BCR se posicionó 12% por encima de julio de 2025. Ocho de las doce series que integran el indicador superaron los niveles registrados durante el mismo mes del año anterior, reflejando un crecimiento extendido entre la producción primaria, la actividad industrial y las exportaciones.

En primer lugar, el IACA-Cultivos marcó una suba interanual del 18,6%, consolidándose como uno de los principales motores del índice general. Este desempeño se enmarca en una campaña agrícola 2025/26 récord, caracterizada por una producción histórica de trigo y maíz, la mayor cosecha de girasol del siglo y el mayor volumen de soja desde la campaña 2018/19.

Por su parte, el IACA-Agroindustria se ubicó 0,6% por encima de julio de 2025, impulsado fundamentalmente por el desempeño de la actividad molinera. La molienda de cebada creció 21% interanual, mientras que el procesamiento de girasol avanzó 11,7% y el crushing de soja aumentó 5,4%. También se destacaron la producción de biodiesel, con una suba del 14,5%, y la faena porcina, con un incremento del 10,2%, mientras que la producción de leche se posicionó ligeramente al alza (2,4%). Estos incrementos lograron compensar las caídas interanuales observadas en la faena bovina y aviar, la molienda de trigo y la producción de bioetanol.

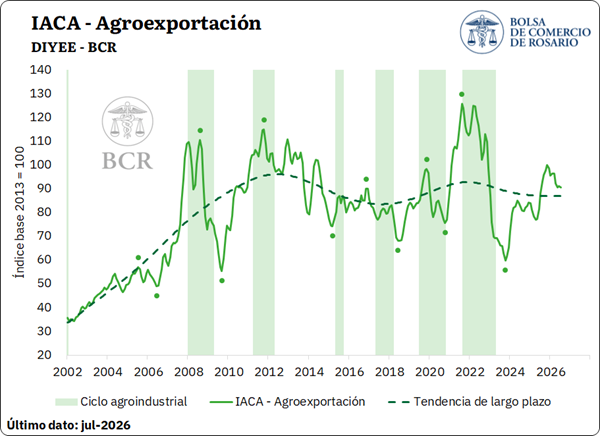
Finalmente, el IACA-Agroexportación exhibió un incremento del 2,7% respecto a igual mes del año anterior, encadenando trece meses consecutivos de crecimiento interanual. El resultado se explicó por una mejora en las cantidades exportadas, impulsada principalmente por los complejos maíz, girasol y carne y cueros bovinos, que compensó el retroceso del complejo soja.

SUBÍNDICES

IACA – Cultivos: Actividad de la producción de granos

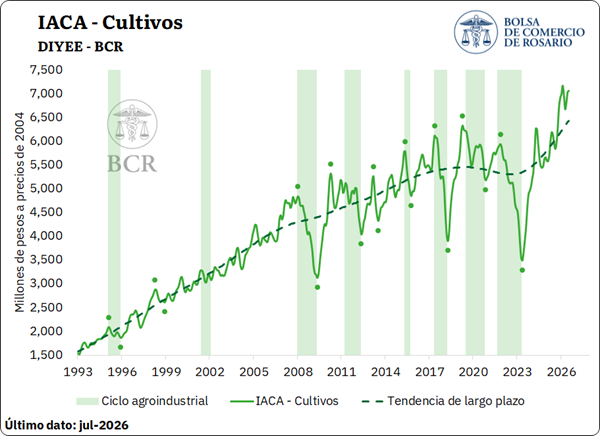
El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En julio, la actividad primaria registró un incremento mensual desestacionalizado del 0,4%. De esta manera, el máximo histórico de la serie pasó a ubicarse en febrero de este año, mientras que el nivel de julio se situó apenas un 1,5% por debajo de dicho registro.

Durante el séptimo mes del año, concluyó la cosecha de soja y se registraron avances en la recolección de maíz y sorgo. En lo que respecta a la oleaginosa, las labores de cosecha finalizaron oficialmente durante julio con la trilla de los últimos lotes remanentes en las provincias de Buenos Aires y Santa Fe. Como resultado, la producción de soja para el ciclo 2025/26 se estima en 51,1 Mt, la más alta desde la campaña 2018/19.

El mayor aporte a la serie vino por el lado del maíz, cuya cosecha mostró un progreso de 19 p.p. en julio, alcanzando el 82% del área estimada de cosecha a nivel nacional al finalizar el mes. Si bien las labores continuaron viéndose demoradas por la persistencia de elevados niveles de humedad ambiental y en el grano, el histórico volumen de producción del cereal, que actualmente se estima en 70,5 Mt, impulsó los niveles de actividad asociados a su recolección. Por último, la recolección de sorgo avanzó 20 p.p. en el mismo período, llegando al 99% del total implantado hacia fines del séptimo mes. Al igual que en el maíz, el progreso se vio limitado por la alta humedad relativa reinante en casi todo el territorio.

Con relación a las labores de siembra de la cosecha fina 2026/27, la implantación de trigo marcó un avance mensual de 22 p.p., cubriendo el 95% de un área estimada de siembra de 7 millones de hectáreas. Aunque el avance resultó favorable, se reportaron excesos hídricos en sectores del sur y sudeste bonaerense que condicionaron el ingreso a los lotes en el tramo final de la ventana de siembra. Las labores de implantación de cebada, en tanto, mostraron un progreso mensual de 44 p.p., alcanzando el 87% del área estimada de siembra y recuperando parte del retraso acumulado durante los meses previos.

IACA – Agroindustria: Actividad agroindustrial

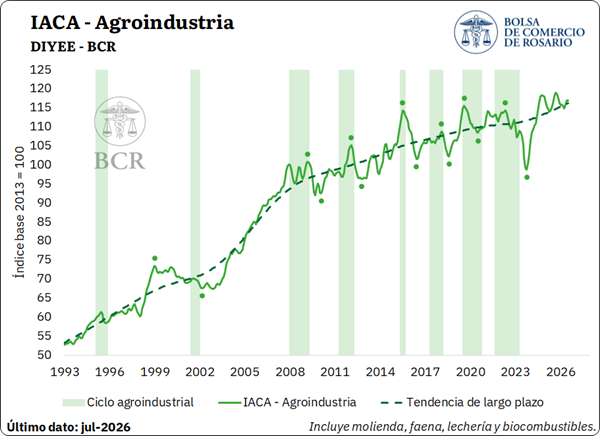
En cuanto a la actividad del sector industrial con base agropecuaria, la misma se mantuvo prácticamente estable en relación con junio (-0,05%), luego de dos meses consecutivos de crecimiento. En términos de nivel, el subíndice se ubicó apenas 1,8% por debajo del máximo histórico alcanzado en septiembre de 2025 y 0,6% por encima del registro de julio del año pasado.

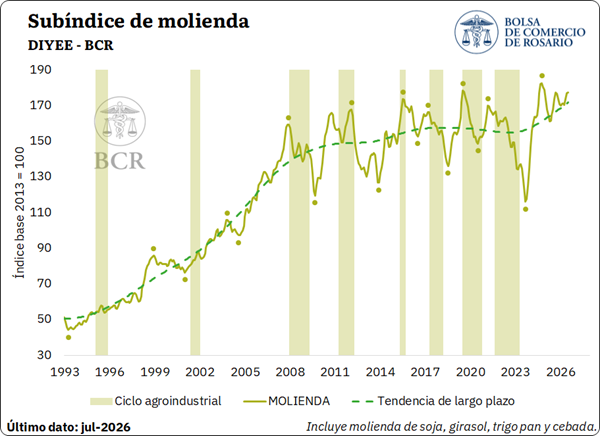
Dentro de las actividades que componen al sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas avanzó 0,3% mensual y se posicionó 5,8% por encima de julio de 2025, encadenando seis meses consecutivos de crecimiento interanual. El desempeño fue traccionado por la molienda de soja y girasol, mientras que los cereales registraron variaciones negativas.

El crushing de soja encadenó el tercer aumento mensual consecutivo, con una variación del 1,1% y 4,1 Mt procesadas. La molienda de girasol, por su parte, aumentó 0,2% mensual, encadenando ocho meses al alza en los cuales acumuló un incremento del 12%. Con un procesamiento de 547.000 toneladas, julio resultó el segundo mejor registro para ese mes. El procesamiento acumulado en lo que va del año es 25% superior a lo registrado en igual período de 2025.

En cuanto a los cereales, el procesamiento de cebada registró una disminución del 2,4% mensual en julio, aunque la serie acumula un crecimiento del 10% en lo que va del año y se mantiene 21% por encima de julio de 2025. La molienda de trigo, en tanto, retrocedió 0,5% respecto del mes anterior en su medición desestacionalizada.

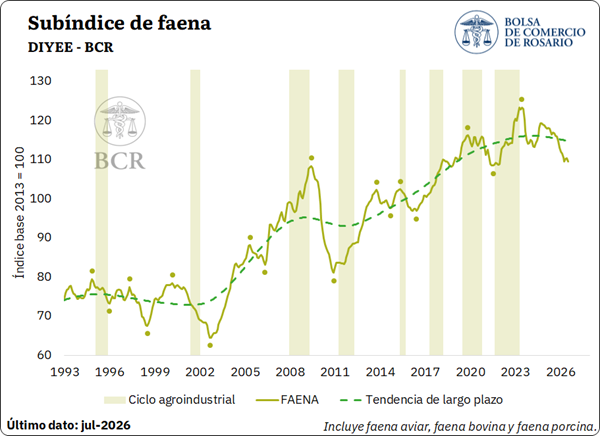
Por su parte, el subíndice de faena exhibió una disminución del 0,9% mensual, con variaciones negativas en dos de los tres tipos de carne analizados. En lo que respecta a la faena de bovinos, la misma registró una variación mensual negativa desestacionalizada del 1,2% respecto de junio, luego de dos meses de mejora consecutiva. Los informes del sector atribuyen la menor faena al deterioro de los caminos rurales bonaerenses por las lluvias, a un calendario con menos jornadas de comercialización y a una oferta acotada, ante la menor remisión de vacas tras la zafra y la decisión de los productores de retener hacienda.

En materia de precios, las cotizaciones en pesos constantes del sector ganadero interrumpieron en julio la corrección que venían transitando, con un incremento del 1,5% respecto de junio, el primero luego de cuatro meses consecutivos de caídas. De esta manera, el precio promedio del novillo en el mercado agroganadero en términos reales se ubicó 14,1% por debajo del nivel de febrero, cuando alcanzó su máximo valor histórico, y un 10,4% por encima de igual mes del año anterior, sosteniéndose en niveles excepcionalmente elevados.

La faena aviar registró una variación mensual negativa de 0,6% en julio, y la serie se encuentra un 6% debajo de julio 2025, siendo el séptimo mes negativo en variaciones interanuales. Por su parte, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 0,1%. Así, el acumulado de los primeros siete meses del año alcanzó 5,4 millones de cabezas, un 11% por encima de igual período de 2025 y el mayor volumen registrado en términos históricos para este período.

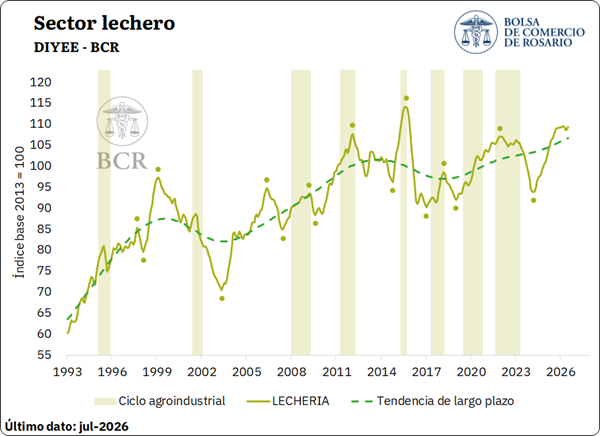
Con respecto al sector lechero, la producción desestacionalizada exhibió un aumento del 0,6% en julio respecto al mes anterior. Con este resultado, la serie muestra incrementos en 25 de los últimos 28 meses, acumulando un crecimiento del 16,6% en dicho período. En este sentido, la producción mensual alcanzó 1.046 millones de litros durante el séptimo mes del año, el segundo mejor registro para julio desde el inicio de la serie. Incluso, el acumulado para los primeros siete meses del año ascendió a 6.400 millones de litros y se posicionó como el segundo más elevado en términos históricos.

Según fuentes del sector, el crecimiento de la producción láctea se explica fundamentalmente por un proceso de concentración y mayor eficiencia productiva, donde los establecimientos de mayor escala compensan la reducción en el número total de tambos y vacas mediante mayores rendimientos individuales y un incremento en el contenido de sólidos útiles (grasa y proteína). Este dinamismo se ve traccionado por una fuerte expansión de las exportaciones, que en el primer semestre crecieron lideradas por la leche en polvo y los quesos, sumado a una recuperación del consumo interno.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,347 para el mes de julio, marcando una disminución del 1,5% respecto de junio, aunque por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,253 / litro. Por su parte, a nivel internacional, el mercado lácteo atraviesa un período de ajuste en las expectativas, caracterizado por una mayor estabilidad en los precios, pero en niveles inferiores a los observados anteriormente. En este sentido, el índice internacional de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) marcó un leve retroceso mensual en julio, en este caso del 0,7%, alcanzando su nivel más bajo desde octubre de 2023.

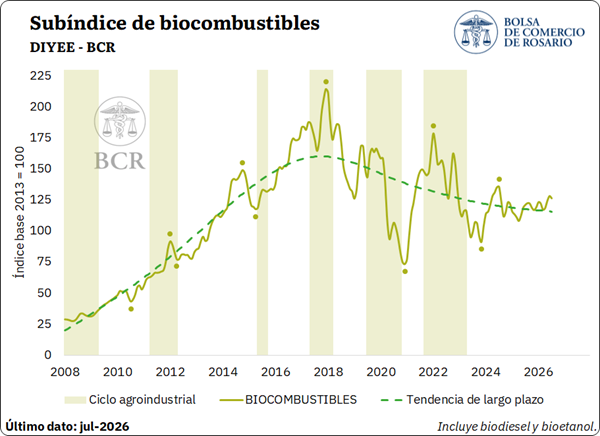
Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, habría disminuido 1,4% en julio, aunque se habría ubicado 4,4% por encima del año anterior. Diferenciando por producto, la elaboración de biodiesel habría caído 0,9% respecto de junio, luego de tres meses consecutivos de incrementos mensuales. Asimismo, se estima que la producción de bioetanol habría retrocedido 1,9% mensual, siendo la cuarta variación negativa consecutiva.

En términos de mezcla obligatoria, en julio se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta un 15% de bioetanol en naftas y hasta un 20% de biodiésel en gasoil. Por su parte, para el séptimo mes del año, la Secretaría de Energía dispuso un incremento del 3,5% en el precio de adquisición del biodiésel, fijándolo en $1.924.080 por tonelada; mientras que los precios mínimos del bioetanol aumentaron 2%, hasta $1.043,6 por litro para el elaborado a base de caña de azúcar y $956,5 por litro para el elaborado a base de maíz.

IACA – Agroexportación: Actividad de la agroexportación

Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, arrojaron una variación mensual desestacionalizada negativa del 0,6% en julio. A pesar de ello, el acumulado de los primeros siete meses del año se ubicó 11,7% por encima de igual período de 2025.

En términos de volumen, durante julio se exportaron 10,5 Mt de productos pertenecientes a los nueve complejos considerados, volumen que resultó 3% superior al de julio del año pasado y 16% mayor al promedio de los últimos cinco años. Cinco de los nueve complejos incrementaron sus cantidades exportadas en términos interanuales, mientras que seis superaron el promedio del último quinquenio.

Entre los desempeños más destacados se encontró el complejo maíz, que despachó 5,5 Mt, un 38% por encima de julio de 2025 y el mayor volumen registrado para dicho mes desde el inicio de la serie. El complejo girasol exportó 494.100 toneladas, lo que implicó un crecimiento del 24% interanual y también un máximo para un mes de julio. Por su parte, el complejo carne y cueros bovinos despachó 115.000 toneladas, el mayor volumen para dicho mes en toda la serie, con un aumento del 12% interanual en cantidades.

A pesar de estos desempeños, en términos de valor las exportaciones totalizaron US$ 4.063 millones. Expresado en dólares constantes, esta cifra se ubicó 1,4% por debajo de julio de 2025, interrumpiendo cuatro meses consecutivos de crecimiento interanual. Este resultado se explica fundamentalmente por el complejo soja, el cual concentra el 43% del valor exportado por los nueve complejos. Este último despachó un 24% menos de toneladas que en igual mes del año anterior, con una caída del 21% en la facturación.

Entre los restantes complejos que mostraron caídas, el complejo cebada exportó 56.300 toneladas, un 73% por debajo de julio del año pasado, mientras que el complejo avícola presentó retrocesos tanto en volumen como en valor, con embarques 53% inferiores a los de igual mes de 2025. Las exportaciones de trigo alcanzaron 668.600 toneladas y se mantuvieron prácticamente estables en la comparación interanual.

Compartí esta noticia !

La región núcleo se prepara para un “Niño” fuerte: más maíz temprano y nuevas estrategias de siembra

Compartí esta noticia !

La campaña agrícola 2026/27 comienza a definirse bajo una señal climática que modifica el escenario de las últimas campañas. Técnicos de la región núcleo anticipan un “Niño” de intensidad fuerte a muy fuerte, con una mayor probabilidad de lluvias durante octubre, noviembre y diciembre, y el sector ya ajusta sus decisiones para aprovechar el agua sin quedar expuesto a excesos.

El informe de la Bolsa de Comercio de Rosario (BCR) plantea que, por primera vez en unos 20 años, se observa una cantidad tan amplia de medidas anticipatorias frente a un escenario de “Niño”. La lectura dominante entre los asesores es que no alcanza con esperar el cambio climático: hay que modificar fechas de implantación, genética, densidades, fertilización y manejo sanitario.

Las proyecciones de GEA/BCR estiman, bajo el supuesto de que el fenómeno sea el principal condicionante climático, lluvias 30% superiores a lo normal en octubre, 70% mayores en noviembre y hasta 90% superiores en diciembre. Pero el punto de partida es diferente al de 2025: las reservas de agua en los perfiles son actualmente entre regulares y escasas en el 80% de la región.

Esa menor disponibilidad inicial puede funcionar como un amortiguador frente a eventuales excesos. En agosto de 2025, la región presentaba las mejores reservas de los últimos cinco años; esta vez, el escenario es menos cargado de agua y ofrece mayor margen para absorber las lluvias que podrían llegar durante la primavera.

El cambio de estrategia empieza por la fecha de siembra

La principal herramienta mencionada por los asesores es el ajuste de las fechas de implantación, con el 38% de las respuestas. En maíz temprano se evalúa adelantar la siembra entre una y dos semanas para ubicar el período crítico en diciembre, cuando las lluvias proyectadas podrían ofrecer mejores condiciones y, al mismo tiempo, reducir la exposición a golpes de calor durante enero.

En soja también aparece la misma lógica. En algunas zonas de Córdoba ya analizan comenzar la implantación entre el 10 y el 15 de octubre, cuando habitualmente las labores arrancan alrededor del 20. Para la soja de segunda, la recomendación es todavía más directa: aprovechar cada día ganado en la fecha de siembra puede traducirse en más rendimiento en un año con mayor disponibilidad hídrica.

La segunda estrategia más mencionada es el manejo sanitario, con el 23% de las respuestas. El razonamiento es sencillo: más humedad también implica mayores condiciones para el desarrollo de enfermedades. El trigo concentra buena parte de la atención, aunque el monitoreo se extenderá a los cultivos de verano.

La tercera herramienta es la elección de ciclos y grupos de madurez, que reúne el 15% de las menciones. En soja comienza a ganar espacio el uso de grupos IV y, particularmente, IV cortos, especialmente en ambientes con buen potencial productivo.

El aumento de la densidad de siembra y una mayor fertilización nitrogenada completan el menú de ajustes, con el 8% de las respuestas. En sectores de Córdoba se analiza incorporar unas 5.000 plantas adicionales por hectárea en maíz y, para determinados híbridos, llegar hasta 10.000 plantas más, acompañado por mayores dosis de nitrógeno.

Más maíz temprano, pero no en todos los lotes

El escenario hídrico también empieza a modificar la relación entre maíz temprano y tardío. Después de varias campañas dominadas por condiciones de “Niña”, en las que el maíz tardío permitió reducir el riesgo climático, el regreso de una mayor disponibilidad de agua vuelve a favorecer al temprano.

En Pergamino, los técnicos proyectan que más del 60% del maíz podría ser temprano y evalúan iniciar la siembra durante septiembre, siempre que las temperaturas permitan avanzar. La estrategia busca capturar el potencial productivo que ofrece un ambiente con mejores condiciones hídricas.

Pero el cambio no será uniforme. En General Villegas, donde existen lotes con riesgo de anegamiento, la recomendación es exactamente la contraria: demorar la implantación y recurrir al maíz tardío en los sectores inundables. Las napas se encuentran en algunos establecimientos entre 90 centímetros y 1,40 metros de profundidad, lo que incrementa el riesgo ante un período de lluvias por encima de lo normal.

La gestión del agua dentro de los establecimientos adquiere así un papel central. Limpieza de canales y alcantarillas, obras para acelerar el escurrimiento y acondicionamiento de caminos rurales aparecen como medidas concretas para reducir el impacto de los excesos.

El trigo mantiene un buen punto de partida, pero aumenta la alerta sanitaria

El 95% de los lotes de trigo de la región núcleo se encuentra actualmente en condiciones excelentes o muy buenas, un estado similar al registrado a esta altura de la campaña anterior, que posteriormente terminó con rendimientos excepcionales.

El 70% de los lotes transita el macollaje y el 30% ya ingresó en encañazón. En zonas como Pergamino, los técnicos destacan una buena cantidad de plantas y una coloración verde intensa asociada con una adecuada nutrición nitrogenada.

El desafío ahora es sostener esa condición. En Pergamino y Venado Tuerto comenzaron a detectarse los primeros indicios de mancha amarilla, aunque hasta el momento no se realizaron aplicaciones de fungicidas. La persistencia de la humedad y un eventual aumento de las temperaturas podrían acelerar la aparición y desarrollo de enfermedades foliares.

La señal climática, por lo tanto, ofrece una oportunidad productiva, pero también exige mayor capacidad de monitoreo. El objetivo no es solamente producir más con agua disponible, sino evitar que el exceso termine transformándose en una pérdida.

La cosecha de maíz tardío sigue demorada

Mientras se planifica la próxima campaña, la cosecha de maíz tardío y de segunda continúa condicionada por la humedad. Durante la última semana avanzó apenas cuatro puntos porcentuales y alcanzó el 77% del área.

Las lluvias ralentizaron las labores y la humedad de los granos continúa elevada. Quedan unas 65.000 hectáreas pendientes de cosecha y la expectativa está puesta en el ingreso de aire más frío y seco para acelerar las tareas.

El contraste resume buena parte del escenario que enfrenta el productor: la misma variable que puede impulsar los rendimientos de la campaña que comienza también puede dificultar la finalización de la anterior.

Un “Niño” que obliga a cambiar el enfoque productivo

El dato más relevante del informe de la BCR no está solamente en las proyecciones de lluvia, sino en la reacción anticipada del sector. Después de varias campañas en las que la prioridad fue administrar la escasez, los productores y asesores empiezan a diseñar estrategias para capturar el potencial de un escenario con mayor disponibilidad de agua.

La clave será transformar esa ventaja climática en productividad sin perder de vista los riesgos. Adelantar siembras donde el ambiente lo permite, mantener ciclos más cortos, aumentar densidades y fertilización en los lotes con potencial, reforzar el monitoreo sanitario y mejorar el drenaje en las zonas vulnerables son decisiones que buscan convertir una señal climática favorable en más kilos por hectárea.

Para la región núcleo, el desafío ya no es solamente resistir al clima. Es anticiparse a él.

Cómo se prepara la región para el “Niño” fuerte a muy fuerte by CristianMilciades

Compartí esta noticia !

El Ministerio de Economía destacó el récord de exportaciones agroindustriales

Compartí esta noticia !

La agroindustria argentina volvió a consolidar su papel estratégico en la economía nacional al alcanzar un récord histórico de exportaciones durante el primer semestre de 2026. De acuerdo con datos difundidos por la Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía, el sector comercializó al exterior 63 millones de toneladas, un volumen 15% superior al registrado en igual período de 2025, mientras que el valor exportado ascendió a US$27.447 millones, con un crecimiento interanual del 18%.

Los resultados reflejan una tendencia sostenida de expansión de las ventas externas y ratifican el peso de la agroindustria como principal generadora de divisas para el país. Con presencia en más de 130 destinos internacionales, el complejo agroexportador continúa ampliando su inserción global, fortaleciendo la balanza comercial y diversificando los mercados de destino en un contexto internacional caracterizado por una demanda creciente de alimentos y materias primas.

El desempeño estuvo impulsado por una amplia variedad de cadenas productivas. Entre las mayores expansiones se destacó el complejo girasol, que registró un incremento del 129% tanto en volumen como en valor exportado. También sobresalieron el trigo, con un crecimiento del 56% en volumen y del 41% en valor; las legumbres, que aumentaron 48% y 68%, respectivamente; y los cítricos agrios, con mejoras del 23% en volumen y del 46% en valor.

A este desempeño se sumaron sectores de fuerte impacto federal como los lácteos, que crecieron 24% en volumen y 15% en valor; la pesca, con aumentos del 12% y 19%; la cebada, que avanzó 19% en volumen y 15% en valor; el maíz, con incrementos del 10% y 7%; el sorgo, que mejoró 12% y 19%; y las hortalizas pesadas, con subas del 8% en volumen y del 14% en valor.

El crecimiento no se concentró únicamente en los grandes complejos agrícolas tradicionales. También registraron avances actividades vinculadas a la apicultura, la forestoindustria, la producción de forrajeras, el algodón, la cadena porcina, la actividad equina, el tabaco, la vitivinicultura, el olivo y la elaboración de alimentos para animales, entre otras economías regionales que aportan valor agregado y empleo en distintas provincias del país.

En conjunto, 37 de los 54 complejos agroindustriales relevados mostraron incrementos respecto del año anterior, representando el 70% del volumen total exportado. El dato evidencia una expansión que trasciende a los principales cultivos y refleja una mayor diversificación de la oferta exportable argentina.

Otro aspecto relevante fue la incorporación de nuevos productos a la oferta internacional. Durante el semestre se concretaron exportaciones de al menos 25 productos que no registraban ventas externas desde hacía varios años. Entre ellos aparecen semillas de cártamo, grasa de cerdo, poroto salvaje, grañones y sémolas de maíz, carne caprina, frutas desecadas como manzanas, peras y damascos, además de gomas de mascar y preparaciones para sopas, lo que refleja una mayor amplitud de la canasta exportadora.

La estrategia de diversificación también se observa en los destinos comerciales. Vietnam, China, Arabia Saudita, Brasil, Argelia, Indonesia, Perú, Malasia, India y Egipto concentraron más del 53% del volumen exportado durante el semestre. La creciente participación de mercados asiáticos y del norte de África confirma la importancia que adquieren las economías emergentes como demandantes de alimentos, proteínas y materias primas provenientes de Argentina.

El crecimiento de las exportaciones agroindustriales representa un factor clave para la estabilidad macroeconómica. El ingreso de divisas fortalece la capacidad del país para financiar importaciones, mejorar la disponibilidad de reservas internacionales y sostener el equilibrio del comercio exterior. Al mismo tiempo, la expansión de las economías regionales genera impactos directos sobre el empleo, la inversión y el desarrollo territorial en numerosas provincias.

El desafío hacia adelante será consolidar este desempeño mediante una mayor incorporación de valor agregado, mejoras logísticas y apertura de nuevos mercados. La evolución del primer semestre muestra que la competitividad del sector ya no depende exclusivamente de los grandes cultivos extensivos, sino también de la capacidad de diversificar productos, ampliar destinos y potenciar cadenas productivas que agregan innovación y desarrollo en todo el territorio argentino.

Compartí esta noticia !

Trigo y soja alcanzan máximos de dos años, la tensión geopolítica impulsa los precios

Compartí esta noticia !

La volatilidad geopolítica volvió a convertirse en un factor determinante para los mercados agrícolas internacionales. El recrudecimiento de los conflictos en Medio Oriente y el Mar Negro, combinado con problemas climáticos en Europa y una reactivación de la demanda china, llevó al trigo y la soja a registrar sus valores más altos de los últimos dos años en la Bolsa de Chicago. Al mismo tiempo, el maíz ganó firmeza tanto en el mercado internacional como en el doméstico, donde la necesidad de abastecer embarques aceleró las operaciones y elevó los precios disponibles.

El nuevo informe de la Bolsa de Comercio de Rosario (BCR) muestra cómo un escenario internacional complejo puede traducirse en mejores condiciones comerciales para la producción argentina, aunque también advierte que la volatilidad seguirá siendo elevada y exigirá una gestión comercial cada vez más estratégica.

En el mercado local, la curva de futuros subió para trigo y maíz. La necesidad de originar mercadería da soporte al disponible de cereales y acelera la fijación de precios. El precio de la soja, entre Ormuz y las compras chinas.

Los conflictos bélicos empujan el precio internacional del trigo a máximos en dos años 

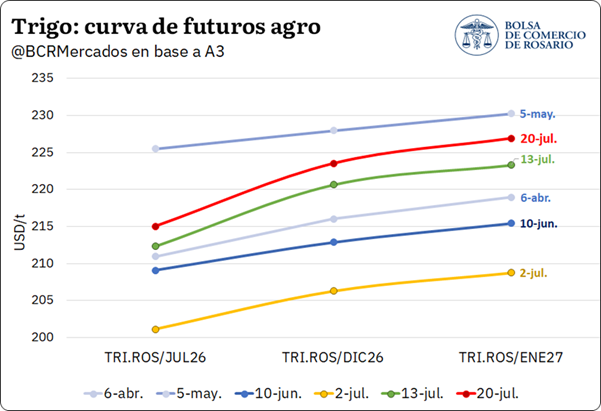
El mercado global de granos está bajo presión debido al recrudecimiento de las tensiones geopolíticas en las últimas semanas. Argentina no queda al margen, y la curva de futuros de trigo en A3 llegó a su segundo punto más alto en el año. 

Por un lado, la interrupción de la tregua entre Estados Unidos e Irán en la segunda mitad de julio coincidió con el recalentamiento del frente Rusia-Ucrania; ambos con severas consecuencias sobre logística global de granos. Como consecuencia, los futuros aumentaron entre 7 y 9% desde el mínimo relativo del 2 de julio. 

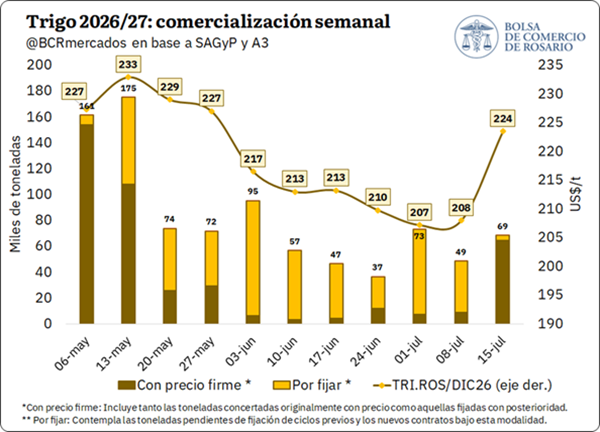
La mejora en las cotizaciones para los futuros a cosecha, con vencimiento en diciembre 2026 y enero 2027 alentó la fijación de precios para negocios anticipados, y en la última semana se le puso precio a 65.000 tn de trigo 2026/27, ocho veces más que la media de las seis semanas anteriores. 

Sumado a las tensiones geopolíticas, los pronósticos pesimistas para la cosecha en Europa hacen prever un balance global más ajustado. En este sentido, los efectos adversos de la ola de calor en el Viejo Continente y una primavera particularmente seca golpearon severamente las condiciones del cereal en Francia y otros orígenes importantes para la oferta de la Unión Europea. En cifras concretas, la consultora Argus Media estimó que la cosecha de trigo en Francia sería un 7,6% menor a la del año pasado. El Ministerio de Agricultura francés estimaba que la caída sería de un 4% el miércoles de la semana pasada. 

En el mercado de exportación, el cierre temporal del estrecho de Kerch por parte de Rusia, luego de que buques cargueros sufrieran ataques, complica la logística y la salida de la mercadería desde estos fundamentales orígenes que quedaron obligados a reorientar sus exportaciones a otros puertos. Como reflejo del cierre de una ruta por la que salen 1 de cada 4 exportaciones de granos de Rusia, Sovecon, una importante consultora de mercados granarios del Mar Negro, recortó su estimación de exportación de trigo ruso para julio en un 25%.

En este contexto global, en Chicago el precio en del cereal llegó a tocar los US$ 259/t, un máximo en tres años, y superando al pico de mayo, durante el punto cúlmine de la guerra de Medio Oriente.


Las lluvias retrasaron la cosecha del maíz tardío en nuestro país, disparando la prima por entrega inmediata

La cosecha de maíz en Argentina continúa avanzando en las últimas semanas, alcanzando el 78% del área a nivel nacional. Este ritmo ubica la recolección 9,1 puntos porcentuales por detrás del promedio de los últimos cinco años, explicado fundamentalmente por las condiciones ambientales que llevaron a un aumento de humedad en los granos. Sin embargo, a pesar de las demoras en el avance de labores, la dinámica comercial viene avanzando a paso firme, protagonizando una gran agilidad en los puertos.

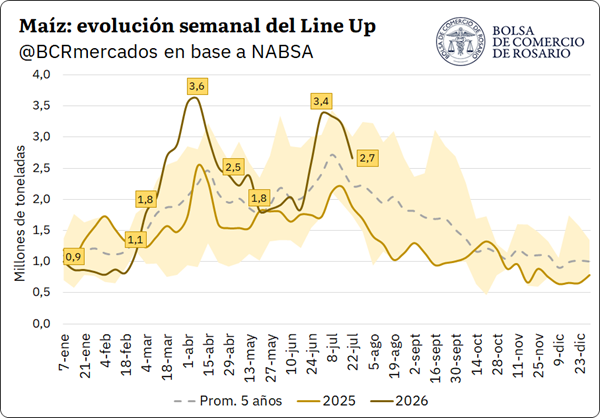
Mientras se observa un elevado impulso en el ritmo de fijaciones semana a semana (como se ha mencionado en el reporte anterior), el line-up viene tomando fuerza. Durante la semana del 1 de julio, los compromisos de carga al exterior alcanzaron un pico de 3,4 millones de toneladas, cifra que se ubica apenas por debajo del máximo registrado en principios de abril (3,6 Mt), cuando el flujo de maíz estaba en niveles extraordinarios, dada la entrada del temprano.

Si bien estas últimas semanas estuvieron disminuyendo los compromisos de nuevos buques, si tomamos estos datos junto con los embarques ya realizados este mes, estaríamos alcanzando exportaciones de maíz para julio por más de 4,8 millones de toneladas, según datos de NABSA. De concretarse, este volumen representaría el segundo mes de mayor despacho del año, solo superado por abril, y se posicionaría un 16,5% por encima del promedio de los últimos cinco años para el mismo período.

Esta fuerte exigencia logística en el frente exportador se ha reflejado de forma directa en las cotizaciones locales. El precio pizarra para el 22 de julio se ubicó en 190,03 US$/t, acumulando un alza del 5,8% respecto a los 179,5 US$/t registrados a comienzos de mes. 

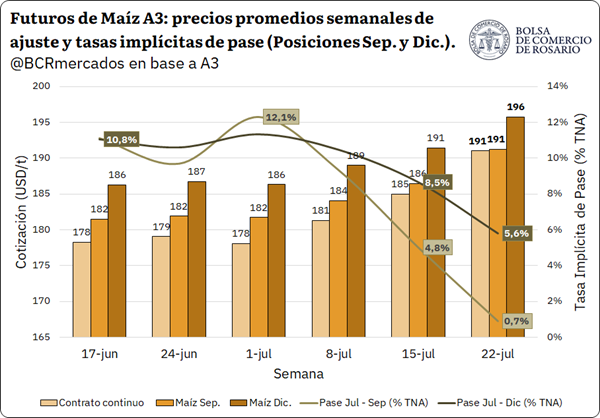
Si bien las cotizaciones de los contratos futuros mostraron un desplazamiento alcista generalizado en las últimas semanas, la estructura de la curva se comportó de forma asimétrica, impulsada por el aumento de las primas por descarga inmediata. El contrato continuo saltó de 178 US$/t desde principios de julio a 190 US$/t en esta última semana, superando levemente la posición Septiembre.

Si bien el sector exportador cuenta con compras y DJVE cubiertas, la elevada humedad en los lotes retrasa el ingreso de grano a las terminales portuarias. La necesidad de abastecer los compromisos programados deriva en una mayor demanda sobre el mercado disponible, impactando directamente en el pase Julio-Septiembre, que cayó del 12,1% a casi 0% TNA desde principios de mes hasta hoy. Este movimiento desincentiva el diferimiento de ventas y aplanó la curva de corto plazo, mientras que el pase Julio-Diciembre también se comprime del 10,8% al 5,6% TNA.

El escenario de tensión en el disponible local se encuadra, además, en un contexto global marcado por la sequía fuerte en Europa. En Francia, FranceAgriMer ubicó la condición del maíz entre buena y excelente en solo un 41%, alejándose del 72% registrado hace un año. Frente a este panorama, en julio el USDA ajustó a la baja la producción europea de la 2026/27 desde 57,5 Mt a 53,78 Mt intrames, elevando paralelamente las necesidades de importación de la Unión Europea a 22,5 Mt para la 2026/27, 21,6% por encima de la campaña previa. A su vez, en Estados Unidos la sequía en el Medio Oeste añade incertidumbre sobre los rendimientos en una etapa crítica del desarrollo. 

En Chicago, los precios de maíz cerraron el jueves en 182,4 US$/t, registrando un impulso desde principios de mes cuando el cereal se encontraba en 165,7 US$/t.

En este marco, el USDA ajustó al alza las estimaciones de exportación de Argentina para la campaña 2025/26, que superaría a Brasil por primera vez desde la campaña 2020/21, con despachos por 45 Mt. Este desempeño se explica por una mayor competitividad en los precios locales tras el avance de la cosecha, sumado a una reducción en los embarques brasileños hacia Irán, su principal comprador en 2025, cuyos envíos se vieron afectados por el conflicto en Medio Oriente, y a una creciente absorción de la oferta interna en Brasil por parte de la industria de etanol.


El aceite de soja aumenta frente al recrudecimiento de las tensiones en Ormuz 

Las esquirlas de la conflictividad global también golpean a la soja, aunque sobre todo por la coyuntura de Medio Oriente. El recrudecimiento de las hostilidades entre las potencias y el bloqueo de la salida de petróleo desde Irán, el crudo se disparó y volvió a superar los US$ 90 el barril. De esta forma, volvemos a un escenario de precios altos para los combustibles y el mercado reajusta al alza nuevamente las cotizaciones de la soja y el maíz, debido a su vínculo con la producción de biocombustibles.

Fogoneada por las subas del petróleo, la soja llegó a los US$ 455/t en Chicago, un nuevo máximo en más de dos años. Al igual que con el trigo, el nivel de precios actual se coloca por encima de lo que se veía durante el punto de mayor tensión en Medio Oriente. Que el techo alcanzado esta vez sea superior al de ese momento se explica por un factor alcista adicional que está jugado: China volvió a mostrar interés por abastecerse con soja norteamericana. 

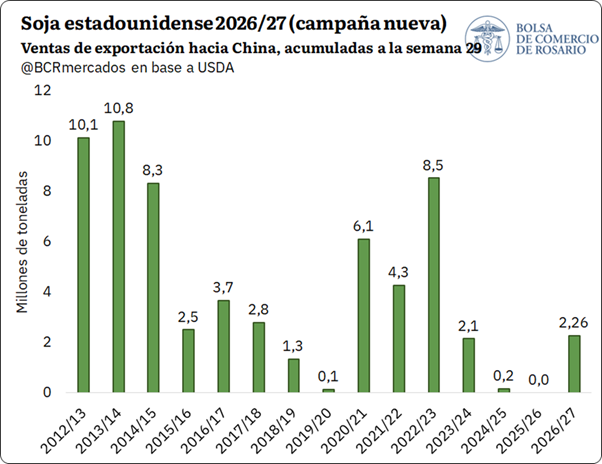
Al jueves 17 de julio, USDA confirmó ventas de exportación a China por 2,26 Mt para la 2026/27. En perspectiva histórica, y como se ve en el gráfico anterior, el ritmo de ventas sigue siendo magro, aunque mejor que en años de guerra comercial. En una campaña donde la demanda interna absorbe más granos que nunca y la exportación se proyecta como la segunda más baja de la década, el interés comprador chino intensifica puja por los granos norteamericanos. Frente a ello, el precio de la soja en Chicago se acomoda en un escalón superior.


Un nuevo capítulo de aranceles estadounidenses

Sin dar tregua en el frente arancelario, este mismo viernes la administración Trump lanzó una nueva oleada de impuestos a la importación luego de que se vencieran los 150 días de aranceles temporarios del 10%. El fallo de la Corte Suprema de Justicia en febrero de este año, que fue en contra del esquema presentado durante el famoso “Liberation Day”, dio por tierra el inicial formato de aranceles recíprocos que llegaban a superar el 50% en algunos casos. Bajo este escenario, la administración encontró otras herramientas para promocionar su política de comercio exterior y el cierre de esta semana abre un nuevo capítulo.

Se aplicarán nuevos aranceles adicionales y generales de entre 10 y 12,5% a bienes importados provenientes de 60 socios comerciales que explican el 99% de las importaciones norteamericanas. El gobierno estadounidense se escuda en la sección 301 de la ley de Comercio de 1974, fundamentando su decisión con el argumento de que los gobiernos han fallado en implementar o hacer cumplir las prohibiciones contra productos fabricados bajo explotación laboral.

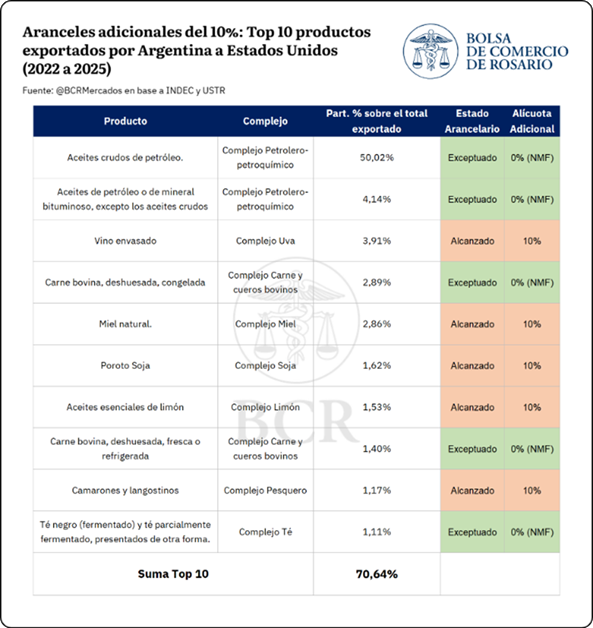
Argentina entraría dentro del grupo que le tocan aranceles adicionales por 10%, mientras que a China le tocaría la cota más alta, con 12,5%. 

La norma prevé excepciones para la adición de este nuevo conjunto de aranceles. Las más relevantes para la economía argentina son la carne y menudencias bovinas, petróleo crudo y carbonato de litio. Algunos de los principales complejos que se exportan a Estados Unidos y que serían alcanzados por este 10% adicional son el vino envasado, la miel natural entre otros.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin