Investigadores del Instituto de Investigaciones en Medicina Traslacional (IIMT, Univ. Austral-CONICET) identificaron un mecanismo biológico que podría ayudar a superar una de las principales limitaciones de la inmunoterapia en el tratamiento del cáncer de hígado. El trabajo, publicado en la revista científica Molecular Therapy Oncology, demostró que el bloqueo de la proteína SMYD2 reduce el crecimiento tumoral y potencia la respuesta a la inmunoterapia en modelos experimentales de hepatocarcinoma.
El hepatocarcinoma es el tipo más frecuente de cáncer primario de hígado y constituye una de las principales causas de muerte por cáncer a nivel mundial. Si bien en los últimos años la inmunoterapia ha revolucionado el tratamiento de numerosos tumores, su eficacia en el hepatocarcinoma sigue siendo limitada: menos de un tercio de los pacientes obtiene respuestas objetivas.
El estudio analizó el papel de SMYD2, una proteína que se encuentra aumentada en distintos tipos de cáncer y que participa en la regulación de procesos asociados al crecimiento tumoral. A partir del análisis de muestras de pacientes, experimentos en cultivos celulares y modelos animales, los investigadores comprobaron que SMYD2 está particularmente activa en las regiones tumorales y asociada a mecanismos que favorecen tanto la progresión del cáncer como la supresión de la respuesta inmunológica.
Cuando los científicos bloquearon farmacológicamente esta proteína, observaron una reducción significativa del tamaño de los tumores y cambios en el microambiente tumoral que favorecieron una respuesta inmune más activa. Además, detectaron una disminución de señales biológicas vinculadas con la resistencia a la inmunoterapia.
Uno de los hallazgos más relevantes fue que la inhibición de SMYD2 mejoró la eficacia de los tratamientos anti-PD-1, uno de los principales tipos de inmunoterapia utilizados actualmente. En los modelos experimentales evaluados, la combinación de ambas estrategias produjo una respuesta antitumoral superior a la obtenida con cada tratamiento por separado.
El trabajo fue liderado por los investigadores Dr. Guillermo Mazzolini y Dr. Juan Miguel Bayo Fina, del IIMT, junto a un equipo integrado por científicos de Argentina, España y Alemania. Los resultados fueron publicados en la revista Molecular Therapy Oncology y aportan nueva evidencia sobre estrategias para mejorar la respuesta a la inmunoterapia en el cáncer de hígado.
Según los autores, los resultados sugieren que SMYD2 podría convertirse en un nuevo blanco terapéutico para aumentar la efectividad de la inmunoterapia, especialmente en aquellos tumores que presentan resistencia a estos tratamientos. Aunque los hallazgos son preclínicos y aún deberán ser validados en estudios clínicos, abren una nueva línea de investigación para el desarrollo de terapias más eficaces contra uno de los cánceres de peor pronóstico.
La mora total consolidada del crédito a personas físicas continúa creciendo y alcanzó en junio el 17,5% del monto total otorgado, según el Monitor mensual de crédito a las familias elaborado por la Facultad de Ciencias Empresariales de la Universidad Austral junto con ECO GO. Se trata del vigésimo aumento mensual consecutivo.
El deterioro registrado durante el último año y medio es significativo. En diciembre de 2024, la mora total por monto representaba el 3,6% del crédito; en diciembre de 2025 había escalado al 12,6% y en junio de 2026 llegó al 17,5%. En 18 meses, el nivel se multiplicó por 4,9.
“La mora sigue subiendo y ya se lleva casi uno de cada seis pesos prestados”, advierte Martín E. Masci, coautor del informe, profesor asociado e investigador en la Facultad de Ciencias Empresariales de la Universidad Austral.
En junio, la irregularidad aumentó 0,3 puntos porcentuales respecto de mayo y 10,5 puntos frente al mismo mes de 2025. Además, el 26,1% de los deudores registra mora, 8,8 puntos más que un año atrás.
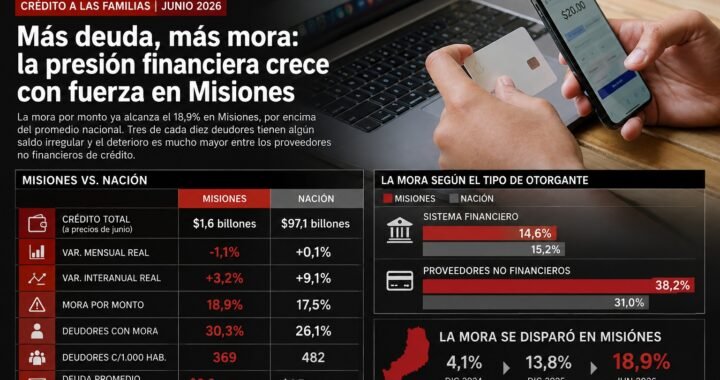
Misiones exhibe una de las caras más sensibles del deterioro financiero de los hogares. En junio, el crédito a personas físicas alcanzó $1,6 billones, equivalente al 11,2% del Producto Bruto Geográfico provincial. Sin embargo, el financiamiento cayó 1,1% real respecto de mayo y apenas creció 3,2% frente al mismo mes del año pasado, muy por debajo del avance nacional del 9,1%. La provincia registra 369 deudores cada mil habitantes y una deuda promedio de $3,2 millones por persona endeudada.
El dato más preocupante está en la capacidad de pago. La mora por monto llegó al 18,9% en Misiones, contra 17,5% a nivel nacional, mientras que tres de cada diez deudores misioneros -30,3%- ya registran algún saldo irregular. En apenas un año, la mora por monto aumentó 10,8 puntos porcentuales. El deterioro es mucho mayor entre los proveedores no financieros de crédito: allí la irregularidad alcanza un extraordinario 38,2%, frente al 14,6% registrado dentro del sistema financiero. El dato sugiere que el segmento al que suelen acudir los hogares con menor acceso al crédito bancario es precisamente donde las dificultades de repago están alcanzando mayor intensidad.
ECONOMIS | CRÉDITO A LAS FAMILIAS
Misiones: crece la presión de la deuda sobre los hogares
Datos a junio de 2026. Crédito a personas físicas y calidad de la cartera.
Crédito en Misiones
$1,6 billones
▼ 1,1% real mensual
Crecimiento interanual
+3,2%
Nación: +9,1%
Mora por monto
18,9%
Nación: 17,5%
Indicador
Misiones
Nación
Mora por monto
18,9%
17,5%
Deudores con mora
30,3%
26,1%
Aumento interanual de la mora
+10,8 p.p.
+10,5 p.p.
Mora sistema financiero
14,6%
15,2%
Mora proveedores no financieros
38,2%
31,0%
Deuda promedio por deudor
$3,2 millones
$4,7 millones
El dato crítico
En Misiones, casi $4 de cada $10 prestados por proveedores no financieros están en mora.
Fuente: EcoGo + Facultad de Ciencias Empresariales, Universidad Austral,
en base a BCRA, INDEC y CEPAL. Elaboración: Economis.
Fuertes diferencias entre provincias
La radiografía provincial muestra importantes contrastes. La Rioja registra la mayor mora por monto del país, con 24,5%, seguida por San Luis (22,6%) y Santa Cruz (22,2%). En el otro extremo se encuentran La Pampa (9,1%), CABA (11,9%) y Entre Ríos (13,4%).
En términos de endeudamiento -medido como crédito sobre PBG provincial-, Tucumán, Catamarca y Formosa presentan los niveles más altos.
“El crédito no bancario concentra el deterioro”, señala Martín E. Masci. Los proveedores no financieros de crédito (PNFC) representan el 14,1% del crédito nacional a personas, pero presentan una mora por monto del 31%, más del doble que el 15,2% del sistema financiero.
El deterioro de la calidad de la cartera convive con una expansión del crédito. Sobre el universo comparable de entidades, el crédito real aumentó 0,1% mensual y 9,1% interanual. Además, las 24 jurisdicciones registraron crecimiento real frente a junio de 2025, con subas de entre 1,8% y 13,1%.
El volumen total de crédito a personas físicas informado en junio alcanzó los $97,1 billones, de los cuales $83,4 billones corresponden al sistema financiero y $13,7 billones a proveedores no financieros.
La actividad económica de las principales regiones productivas de la Argentina continúa mostrando señales de recuperación, aunque con velocidades y puntos de partida muy distintos. Así lo revela un estudio elaborado por Ana Inés Navarro y Marina Alvarez, del Departamento de Economía de la Universidad Austral, sede Rosario, que analiza la evolución de tres grandes motores regionales de la economía: la agroindustria, los hidrocarburos y la minería.
De acuerdo con el informe, en marzo de 2026 las tres regiones analizadas registraron incrementos interanuales superiores o cercanos al promedio nacional. La Región Sur (integrada por Neuquén y Río Negro y fuertemente vinculada a la actividad petrolera) creció 6,9% interanual. La Región Centro, conformada por Santa Fe, Córdoba y Entre Ríos, avanzó 6,8%, mientras que la Región Andina, asociada principalmente a la minería, mostró una expansión de 3,3%. En el mismo período, el Estimador Mensual de Actividad Económica (EMAE) registró una variación de 5,5%.
Sin embargo, detrás de estos números se esconden realidades diferentes. Durante los últimos dos años, las regiones Centro y Sur crecieron a un ritmo promedio de 1,1% mensual, acumulando una expansión cercana al 30%. La Región Andina también mostró una evolución positiva, aunque más moderada, con un crecimiento acumulado de 22,3%.
La diferencia más relevante surge al comparar la situación actual con los máximos alcanzados antes del prolongado ciclo de estancamiento que atravesó la economía argentina. Según el estudio, la Región Sur ya logró superar en 7,7% el nivel máximo registrado en 2018, impulsada principalmente por la expansión de la actividad hidrocarburífera y las inversiones vinculadas al desarrollo energético.
La situación es distinta en las otras dos regiones. La Región Andina, beneficiada por el crecimiento de proyectos mineros ligados al litio, el cobre y otros minerales estratégicos, todavía se encuentra 12,8% por debajo de su máximo histórico. La Región Centro, cuya dinámica depende en gran medida de la agroindustria, permanece 18,6% por debajo de los niveles alcanzados en 2018, aunque mantiene una trayectoria de recuperación sostenida.
“El crecimiento actual es generalizado, pero las regiones no parten del mismo lugar. Algunas ya recuperaron e incluso superaron los niveles previos de actividad, mientras que otras aún transitan un proceso de reconstrucción”, señalan las autoras.
El informe también destaca la relevancia económica de estas regiones. En conjunto, representan el 33,5% del Valor Agregado Bruto nacional y explican más del 31% del empleo asalariado privado registrado del país. Dentro de ese grupo, la Región Centro conserva el mayor peso relativo, aportando cerca de una quinta parte tanto de la producción como del empleo nacional.
Hacia adelante, el desempeño de cada región dependerá en gran medida de su capacidad para aprovechar el nuevo contexto macroeconómico. En el caso de la agroindustria, los investigadores sostienen que una mayor previsibilidad respecto de los derechos de exportación podría acelerar el proceso de recuperación. Para las regiones petrolera y minera, en cambio, la continuidad de las inversiones y los incentivos regulatorios aparece como un factor clave para sostener el crecimiento.
El trabajo se basa en la construcción de índices regionales de actividad económica elaborados a partir de indicadores provinciales de empleo, consumo de energía, ventas de combustibles, patentamientos, recaudación tributaria y actividad de la construcción. Esta metodología permite seguir la evolución de las economías regionales con una frecuencia mensual, en un contexto donde la información provincial disponible continúa siendo limitada y poco homogénea.
Según concluyen las especialistas, comprender la dinámica económica argentina requiere observar no solo cuánto crece el país, sino también dónde ocurre ese crecimiento y cuáles son los sectores que lo impulsan. Las diferencias regionales, advierten, serán cada vez más relevantes para entender el rumbo de la economía en los próximos años.
La Universidad Austral y el Círculo de Montevideo realizarán el próximo 21 de mayo el “Foro de Presidentes sobre Política y Democracia | Liderazgo y Centralidad Política en Tiempos de Polarización”, un encuentro que reunirá a Mauricio Macri y Julio María Sanguinetti de manera presencial, mientras que el expresidente español Felipe González participará de forma virtual en una entrevista realizada por el periodista Carlos Pagni.
El evento se desarrollará en Cerrito 1250, Ciudad de Buenos Aires, entre las 8:45 y las 13:30 horas, y contará además con la participación de los periodistas Florencia Donovan y Gonzalo Azis, junto al director de la Escuela de Gobierno de la Universidad Austral, Alfonso Santiago.
La propuesta busca generar un espacio de diálogo plural sobre el rol del liderazgo político, la convivencia democrática y la reconstrucción de consensos en sociedades atravesadas por la fragmentación y la polarización.
La actividad se enmarca en una agenda orientada a promover el debate sobre institucionalidad, calidad democrática y construcción de acuerdos públicos en América Latina y Europa.
🗓️ Jueves 21 de mayo 🕘 Desde las 08:45 H 📍 Sede Buenos Aires (Cerrito 1250 – CABA)
Un informe del Observatorio de Excelencia Operacional de la Universidad Austral revela que, pese a la alta autopercepción de eficiencia de las empresas argentinas, persiste una fragilidad estructural en procesos básicos. Con el 30% de la planificación aún en Excel y niveles marginales de gestión diaria, el sector productivo enfrenta el desafío de transformar la cultura interna para capturar las oportunidades de un nuevo ciclo económico.
Diagnóstico incómodo en un momento de transición
En pleno cambio de ciclo económico, un informe 2025 del Observatorio de Excelencia Operacional de la Universidad Austral introduce una señal de alerta para el entramado productivo: más del 50% de las empresas se autoevalúa en niveles altos de madurez operativa, pero en la práctica no aplica herramientas básicas de gestión como Daily Management, 5S o Kaizen. El dato no es menor. En un contexto donde la competitividad empieza a desplazar a la lógica defensiva frente a la inflación, la brecha entre discurso y ejecución aparece como un límite estructural.
El relevamiento —realizado sobre 100 empresas de distintos tamaños y sectores— detecta inconsistencias profundas: organizaciones que se ubican en niveles 3, 4 o incluso 5 de excelencia operativa, pero sin un despliegue disciplinado de prácticas esenciales. La pregunta que queda abierta es si el sistema productivo está sobreestimando su capacidad real en un momento donde el margen para la ineficiencia se reduce.
Excelencia aspiracional y debilidad operativa
El estudio se inscribe en un cambio de paradigma más amplio. Durante años, la gestión empresarial estuvo orientada a resistir la volatilidad macroeconómica. Hoy, con señales de estabilización, el eje se corre hacia la eficiencia, la reducción de costos reales y la creación de valor sostenible. En ese marco, la excelencia operativa deja de ser un diferencial y pasa a ser una condición mínima para competir.
Sin embargo, el informe detecta que esa transición todavía no se consolidó. La herramienta más crítica del sistema Lean —la Gestión Diaria basada en KPI— presenta los niveles más bajos de adopción. En muchos casos, directamente “no se realiza”. La consecuencia es directa: sin rutinas de seguimiento cotidiano, las empresas pierden capacidad de detectar desvíos, corregir procesos y sostener mejoras en el tiempo.
Algo similar ocurre con metodologías como 5S y Kaizen. Aunque están presentes en el discurso corporativo, su aplicación es mayormente superficial o de cumplimiento básico. La lógica de mejora continua aparece fragmentada, más vinculada a proyectos puntuales que a una cultura operativa consolidada.
Brecha tecnológica y decisiones de bajo estándar
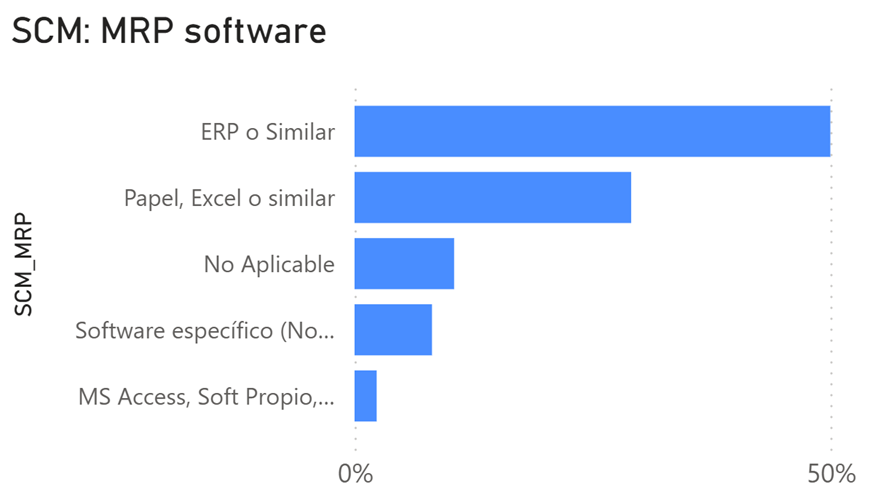
La inconsistencia también se traslada al plano tecnológico. Un 30% de las empresas sigue planificando su cadena de abastecimiento (MRP) en planillas de cálculo, una práctica que el propio informe considera poco robusta por su dependencia del factor humano y el riesgo de errores .
En paralelo, la transformación digital avanza, pero de forma desigual. Solo el 4,48% de las empresas alcanza un nivel maduro de Industria 4.0, mientras que más del 12% no implementó ninguna tecnología vinculada. La mayoría se ubica en etapas intermedias: digitaliza datos, pero no logra integrarlos ni explotarlos estratégicamente.
El resultado es un sistema productivo con capacidades parciales: herramientas disponibles, pero sin articulación. Inversión presente, pero sin profundidad. Tecnología incorporada, pero sin impacto estructural.
Capacitación, inversión y liderazgo: los puntos críticos
El informe identifica un cuello de botella transversal: la formación. Las horas de capacitación en metodologías clave como Lean, Six Sigma o transformación digital son bajas en la mayoría de las organizaciones. Esto limita la capacidad de implementar herramientas con rigor y de sostener procesos de mejora en el tiempo.
A esto se suma una señal relevante en términos de política empresarial: el 34,88% de las compañías no asigna presupuesto específico a excelencia operativa, y un 16,28% ni siquiera conoce su nivel de inversión. Aunque emerge un grupo que destina entre el 1% y el 10% de sus ventas a estas áreas, la tendencia todavía es incipiente.
El trasfondo es claro. La excelencia operativa requiere liderazgo activo, disciplina y recursos. No se delega ni se construye por inercia. Cuando estos elementos no se alinean, la brecha entre intención y resultado se amplía.
Quién gana y quién queda expuesto
El diagnóstico no impacta de manera homogénea. Las empresas con mayor desarrollo —especialmente las de mayor escala o con integración internacional— muestran mejores niveles de adopción tecnológica y metodológica. En cambio, las medianas y pequeñas quedan más expuestas a prácticas manuales y menor profesionalización.
Esto introduce una tensión en la estructura productiva: la competitividad futura no dependerá solo del contexto macroeconómico o regulatorio, sino de la capacidad interna de cada organización para mejorar procesos, reducir desperdicios y escalar eficiencia.
En ese escenario, la brecha operativa puede convertirse en una brecha de mercado. No todas las empresas están en condiciones de capturar las oportunidades de un entorno más abierto y exigente.
Un punto de inflexión que todavía no se resuelve
El informe deja una conclusión implícita: el sistema empresarial argentino se encuentra en una fase de “excelencia aspiracional”. Existe conciencia estratégica, existe intención de mejora, pero la ejecución todavía no alcanza el estándar requerido.
La ventana de oportunidad está abierta. La estabilización macroeconómica y la eventual mejora en condiciones de inversión pueden acelerar el proceso. Pero hay un factor que no depende de regulaciones ni de ciclos: la transformación operativa.
En las próximas etapas, el foco estará en observar si las empresas logran traducir esa intención en disciplina concreta. Si la excelencia deja de ser una declaración y se convierte en una práctica cotidiana. O si la brecha detectada termina consolidándose como un límite estructural en la competitividad.