Economis Redacción

Oficial: la mora batió un nuevo récord y alcanzó a casi el 13% del crédito a las familias

Compartí esta noticia !

El deterioro del crédito de las familias volvió a marcar un récord en julio. La mora bancaria de los hogares alcanzó el 12,9% de los préstamos, 0,1 puntos porcentuales más que en junio y el nivel más elevado en más de 20 años, según el Informe de Bancos del Banco Central de la República Argentina (BCRA).

Más que el movimiento de un solo mes, la dimensión del problema aparece en la comparación interanual. En julio de 2025, la irregularidad de los créditos familiares era de 5,6%. Doce meses después llegó a 12,9%: un salto de 7,3 puntos porcentuales que implica que la mora más que se duplicó.

El indicador muestra hasta qué punto las dificultades financieras de los hogares se trasladaron al cumplimiento de sus compromisos bancarios. Y el deterioro no se distribuye de manera uniforme: golpea especialmente sobre aquellas líneas utilizadas para financiar consumo o conseguir liquidez.

Los préstamos personales registraron la situación más delicada, con una mora que aumentó 0,3 puntos durante julio y llegó al 16,7%. Es decir, prácticamente uno de cada seis pesos prestados bajo esa modalidad se encuentra en situación irregular.

Las tarjetas de crédito tampoco quedaron al margen. La irregularidad avanzó 0,2 puntos y alcanzó el 12,8%, mientras que en los préstamos prendarios subió hasta 8,1%.

Los hipotecarios constituyen la excepción: la mora permaneció estable en apenas 1,6%, muy por debajo de las líneas asociadas al financiamiento cotidiano de las familias.

Los hogares, mucho más comprometidos que las empresas

El deterioro también aparece cuando se observa al conjunto del sistema. La irregularidad de los préstamos al sector privado llegó al 7,7%, frente al 3,2% registrado un año antes.

Pero existe una brecha considerable entre familias y empresas.

Mientras la mora de los hogares alcanzó el 12,9%, entre las empresas se ubicó en 3,6%. También hubo un fuerte incremento interanual en el segmento corporativo, ya que en julio de 2025 el indicador era de apenas 1,2%, pero el nivel continúa considerablemente por debajo del registrado entre las personas.

El BCRA explicó que el aumento mensual del ratio de irregularidad estuvo determinado por una combinación de dos movimientos: la reducción en términos reales del stock total de financiamiento y el crecimiento real de la cartera con problemas de pago, aunque este último proceso mostró una desaceleración.

La aclaración es relevante porque el indicador surge de dividir los préstamos irregulares por el volumen total de crédito. Si el stock de financiamiento que funciona como denominador disminuye, la proporción de mora puede aumentar incluso sin una aceleración equivalente de los incumplimientos.

Una señal diferente hacia adelante

En medio del deterioro de la mora apareció, sin embargo, un indicador que se movió en sentido contrario.

La probabilidad de default estimada (PDE) para el conjunto del crédito privado disminuyó 0,2 puntos porcentuales durante julio y quedó en 2,4%.

Entre las familias, la reducción fue mayor: cayó 0,5 puntos hasta 3,9%. Para las empresas prácticamente no hubo modificaciones y permaneció en 1,1%.

La aparente contradicción responde a que ambos indicadores miden fenómenos diferentes. La mora refleja los problemas de pago que ya existen dentro de la cartera, mientras que la PDE intenta estimar la probabilidad de incumplimiento hacia adelante.

Así, julio dejó una fotografía con dos velocidades: la irregularidad acumulada continuó creciendo y alcanzó niveles históricos entre las familias, pero la estimación de nuevos incumplimientos mostró una moderación.

Los bancos mantienen cobertura

El deterioro de la capacidad de pago de los hogares todavía no se traduce, según los indicadores del BCRA, en un problema equivalente sobre la solvencia del sistema financiero.

Las previsiones constituidas por los bancos —reservas destinadas a cubrir eventuales pérdidas por créditos incobrables— representaron en julio el 87,6% de la cartera irregular, 0,8 puntos porcentuales más que en junio.

Sobre el total de préstamos al sector privado, esas previsiones equivalieron al 6,7%, con un incremento mensual de 0,2 puntos.

Otro indicador permite dimensionar el riesgo sobre el patrimonio de las entidades. Una vez descontadas las previsiones, los créditos irregulares representaron apenas 2,1% de la responsabilidad patrimonial computable del sistema financiero, incluso 0,1 puntos menos que durante junio.

El contraste es significativo. La tensión está concentrada, por ahora, mucho más en los balances de las familias que en los de los bancos. Los hogares acumulan niveles de incumplimiento que no se observaban desde hace más de dos décadas, especialmente en préstamos personales y tarjetas, mientras las entidades conservan un elevado nivel de cobertura frente a eventuales pérdidas.

La evolución de los próximos meses permitirá determinar si el récord de julio constituye el punto de mayor deterioro o si la presión financiera sobre los hogares todavía tiene recorrido. La disminución de la probabilidad estimada de default aporta una primera señal de moderación, pero la fotografía actual sigue siendo contundente: en apenas un año, la proporción de crédito familiar con problemas de pago pasó de 5,6% a 12,9%.
Compartí esta noticia !

El crecimiento de las compras online pone a prueba la logística

Compartí esta noticia !

El comercio electrónico argentino atraviesa una nueva etapa de expansión. La discusión ya no pasa solamente por cuántas personas compran por internet o cuánto dinero mueve el canal digital, sino por la capacidad de las empresas para sostener ese crecimiento cuando cada nueva venta activa una cadena de operaciones que debe funcionar con precisión. Preparar un pedido, trasladarlo, informar su recorrido y conseguir que llegue en las condiciones esperadas forman parte de una misma experiencia que puede fortalecer una compra o terminar afectándola.

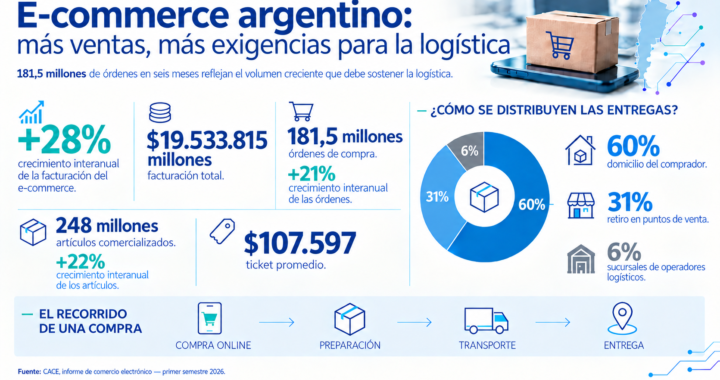
Los datos del primer semestre de 2026 muestran la magnitud de este crecimiento. La facturación del e-commerce en Argentina aumentó 28% frente al mismo período del año anterior y alcanzó los $19.533.815 millones. En esos seis meses se concretaron 181,5 millones de órdenes de compra, un 21% más interanual, mientras que se comercializaron 248 millones de artículos, con un crecimiento del 22%. El ticket promedio se ubicó en $107.597. Es decir, el desafío logístico aparece en un mercado que no solamente vende más, sino que moviliza una cantidad creciente de productos.

En ese escenario, la entrega a domicilio continúa ocupando un lugar central dentro de la operación del e-commerce argentino. Según CACE, el 60% de las entregas se realiza en el domicilio del comprador, mientras que el 31% corresponde a retiros en puntos de venta y el 6% a sucursales de operadores logísticos. La distribución muestra el peso que mantiene el envío domiciliario en la gestión de los pedidos, aunque las empresas cuentan con distintas alternativas para poner la mercadería a disposición de sus clientes.

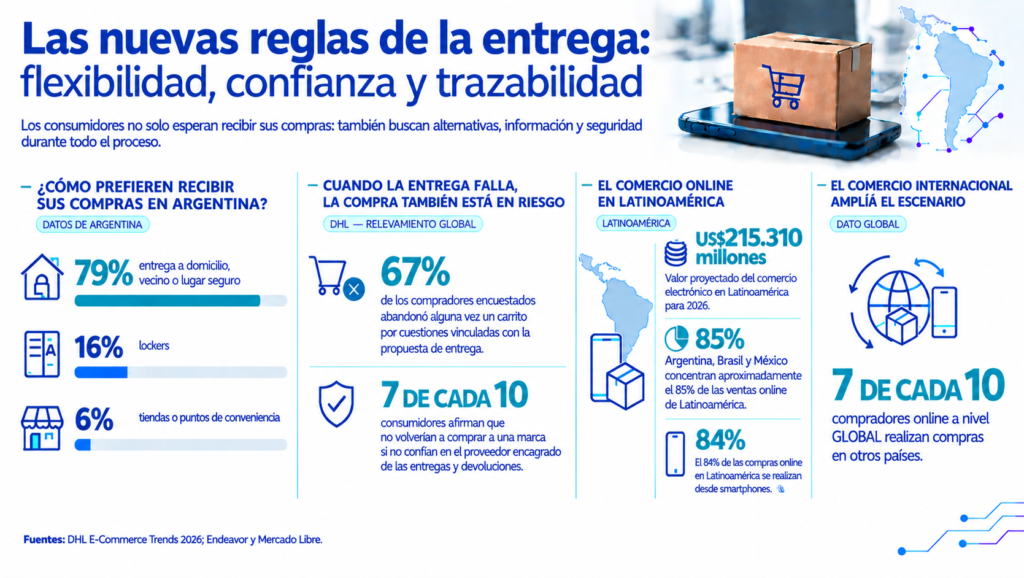
Desde la perspectiva del consumidor, los datos de DHL permiten observar esa diversidad desde otro ángulo. Su informe E-Commerce Trends 2026 señala que, en Argentina, el 79% de los compradores prefiere la entrega a domicilio o la posibilidad de recibir el paquete mediante un vecino o un lugar seguro. En paralelo, el 16% se inclina por los lockers y el 6% por tiendas o puntos de conveniencia. 

La tendencia revela, por otro lado, un cambio importante en las expectativas. Para el consumidor, la comodidad no depende únicamente de recibir el producto en su casa, sino de poder resolver qué ocurre cuando esa opción no resulta conveniente. Un punto de retiro cercano, la posibilidad de modificar una fecha o la alternativa de dejar el paquete en un lugar seguro pueden evitar una entrega fallida y, al mismo tiempo, reducir movimientos innecesarios. Por eso, la flexibilidad comienza a ocupar un lugar similar al de otros atributos que durante años definieron la experiencia de compra online.

A medida que crece el volumen de operaciones, además, cualquier ineficiencia puede multiplicarse. Una dirección incorrecta, un paquete mal identificado o la falta de información sobre el recorrido no representan solamente un inconveniente puntual, pueden generar demoras, recorridos adicionales y nuevos intentos de entrega. De hecho, GS1 Argentina señala justamente a la última milla como uno de los momentos más visibles de la cadena, porque es allí donde toda la operación logística entra en contacto directo con el cliente.

Cabe señalar que el crecimiento tampoco se limita al mercado interno. Durante el primer semestre de 2026, el 18% de los encuestados por CACE afirmó haber realizado su primera compra online internacional durante el año. Si bien estas operaciones todavía tienen una frecuencia mayoritariamente ocasional, el dato muestra que los consumidores argentinos cuentan con un universo de oferta cada vez más amplio. Para las empresas, eso implica competir no solo por precio o variedad, sino por la capacidad de ofrecer una experiencia de compra que pueda sostenerse desde el pedido hasta la entrega.

Latinoamérica acelera y cambia las reglas del comercio online

Lo que ocurre en Argentina forma parte de una transformación regional de mayor escala. Un informe elaborado por Endeavor y Mercado Libre proyecta que el comercio electrónico latinoamericano alcanzará los US$215.310 millones durante 2026, con un crecimiento 1,5 veces superior al promedio mundial. En ese contexto, Argentina, Brasil y México concentran cerca del 85% de las ventas online de la región, mientras que el comercio móvil ocupa un lugar predominante: el 84% de las compras se realiza desde smartphones.

El dato económico, sin embargo, es solo una parte de la transformación. El mismo informe advierte que casi la mitad de los consumidores podría abandonar una plataforma después de una experiencia negativa, especialmente cuando el problema está relacionado con entregas o devoluciones. La consecuencia es significativa, ya que una empresa puede atraer tráfico, ofrecer productos competitivos y concretar una venta, pero todavía existe un último tramo capaz de condicionar la percepción completa de esa operación.

Las expectativas que aparecen en Latinoamérica coinciden con una tendencia global. Y es que el informe E-Commerce Trends 2026 de DHL, elaborado a partir de una encuesta a 29.000 compradores online y 5.800 empresas de 29 países, analiza precisamente la distancia entre lo que los consumidores esperan y lo que las compañías ofrecen. Entre los principales puntos de fricción aparecen las entregas, las devoluciones, los costos, la flexibilidad y la información disponible durante el proceso.

Según el relevamiento, el 67% de los compradores encuestados abandonó alguna vez un carrito debido a cuestiones vinculadas con la propuesta de entrega. A su vez, siete de cada diez consumidores afirman que no comprarían nuevamente a una marca si no confían en el proveedor encargado de las entregas y devoluciones. La cifra ayuda a entender por qué la logística dejó de ser un asunto exclusivamente operativo: cuando falla, puede afectar directamente la conversión y la fidelización.

La expansión del comercio internacional agrega otra capa de complejidad. DHL señala que siete de cada diez compradores online a nivel global ya realizan compras en otros países, mientras que una proporción significativa lo hace con frecuencia. Esto amplía el mercado disponible para las empresas, pero al mismo tiempo obliga a resolver recorridos más extensos, diferentes puntos de distribución, devoluciones y expectativas de entrega que pueden variar según el país.

Debido a esto, la logística necesita cada vez más información para funcionar de manera coordinada. La trazabilidad de los envíos permite conocer dónde se encuentra un pedido, detectar desvíos y compartir información entre los distintos participantes de la cadena. Para el consumidor, esa visibilidad se traduce en algo tan concreto como saber cuándo llegará su compra. Para la empresa, en cambio, puede convertirse en una herramienta para identificar problemas y tomar decisiones antes de que una demora termine afectando al cliente.

La logística deja de ser el último paso de la compra

El crecimiento del e-commerce obliga, entonces, a mirar la operación desde una perspectiva más amplia. La primera y la última milla concentran buena parte de esa discusión porque conectan los centros de distribución con el destino final y son las etapas en las que los problemas se vuelven visibles para el consumidor. Profesionalizar la logística de primera y última milla implica planificar recorridos, coordinar puntos de entrega, administrar información y reducir las posibilidades de que un pedido termine recorriendo kilómetros innecesarios.

La velocidad es importante, pero no constituye por sí sola una solución. Una entrega rápida que llega al lugar equivocado, que no puede concretarse porque el comprador no está en casa o que carece de información clara puede terminar generando una experiencia peor que una entrega algo más lenta pero previsible. De allí que la eficiencia logística deba combinar tiempos razonables con precisión, alternativas de recepción y comunicación durante el recorrido.

Algo similar ocurre con las devoluciones. La operación no termina necesariamente cuando el consumidor recibe el producto: un cambio, una devolución, una reparación o el retorno de un envase pueden generar un nuevo movimiento. GS1 Argentina explica que la logística inversa organiza justamente ese recorrido de regreso hacia la empresa, el distribuidor u otro punto de la cadena.

La experiencia argentina muestra, además, que no existe una única respuesta para todos los consumidores. El domicilio continúa concentrando el 60% de las entregas, pero los datos sobre qué hacen los compradores cuando no están en casa revelan una demanda concreta de alternativas. La posibilidad de elegir un punto de retiro, modificar una fecha o redirigir un paquete no reemplaza al envío domiciliario: lo complementa y permite que la operación se adapte mejor a las rutinas reales de quienes compran.

Por eso, el desafío del e-commerce argentino no consiste solamente en vender más, sino en conseguir que la estructura que sostiene esas ventas pueda crecer al mismo ritmo. En un mercado donde aumentan las órdenes, los artículos vendidos y las compras internacionales, la logística deja de ser una etapa secundaria para convertirse en una parte de la propuesta de valor.

Por Katiuska Serrano, redactora de contenidos de Pórtico 8. 

Compartí esta noticia !

Awasi Iguazú, entre los mejores hoteles del país: recibió Dos Llaves Michelin

Compartí esta noticia !

La hotelería de lujo argentina volvió a ganar espacio en uno de los mapas internacionales más exigentes del sector y Misiones tiene un representante entre los establecimientos mejor calificados del país. Awasi Iguazú fue distinguido con Dos Llaves Michelin en la edición 2026 de la reconocida Guía Michelin.

El hotel misionero integra un grupo de apenas siete establecimientos argentinos que alcanzaron la categoría de Dos Llaves, el segundo nivel dentro del sistema con el que Michelin evalúa la hotelería internacional.

La distinción vuelve a colocar a Puerto Iguazú y Misiones dentro del circuito internacional del turismo de alta gama, un segmento en el que el destino construyó durante los últimos años una oferta que va bastante más allá de las Cataratas: naturaleza, selva, gastronomía y alojamientos orientados a experiencias personalizadas.

En total, 16 hoteles argentinos recibieron Llaves Michelin en 2026. Siete fueron reconocidos con Dos Llaves y otros nueve obtuvieron Una Llave.

Awasi Iguazú, en el grupo más exclusivo de la Argentina

Además de Awasi Iguazú, recibieron Dos Llaves Michelin el Alvear Palace Hotel, Estancia Cristina, Four Seasons Hotel Buenos Aires, EOLO – Patagonia’s Spirit, Awasi Mendoza y Susana Balbo Winemaker’s House & Spa Suites.

El Alvear Palace y Estancia Cristina subieron este año desde Una a Dos Llaves, mientras que Awasi Iguazú se mantuvo dentro de ese reducido núcleo de establecimientos argentinos reconocido por Michelin.

Con Una Llave fueron distinguidos BE Jardin Escondido by Coppola, que se incorporó este año; Chozos Resort by AKEN Spirit, Hotel del Casco, Palacio Duhau Park Hyatt, Lares de Chacras, House of Jasmines, Estancia La Bandada, Casa de Uco y The Vines Resort & Spa.

De las estrellas de los restaurantes a las llaves de los hoteles

Michelin, históricamente asociada a sus célebres estrellas gastronómicas, extendió su sistema de evaluación al alojamiento con las Llaves Michelin, que buscan reconocer experiencias hoteleras sobresalientes.

La edición global 2026 reúne más de 9.400 establecimientos seleccionados, de los cuales 2.832 poseen al menos una Llave Michelin. Dentro de ese universo, solamente 155 hoteles alcanzaron Tres Llaves; 657 obtuvieron Dos Llaves y 2.020 fueron reconocidos con Una Llave.

La dimensión de esas cifras permite ubicar la distinción obtenida por Awasi Iguazú: el establecimiento misionero forma parte de los 657 hoteles del mundo reconocidos con Dos Llaves Michelin.

La guía incorporó además cerca de 470 nuevos establecimientos distinguidos en esta edición y amplió su presencia hacia nuevos destinos internacionales.

Para Misiones, el reconocimiento tiene un valor adicional. Iguazú compite en el mercado turístico internacional no solamente por uno de los grandes atractivos naturales del planeta, sino también por la calidad de su infraestructura hotelera y de las experiencias vinculadas a la Selva Paranaense.

En ese escenario, Awasi Iguazú vuelve a ubicar a la provincia en una vidriera global donde la vara ya no pasa únicamente por tener un destino extraordinario, sino por lo que sucede cuando el viajero decide quedarse.

Compartí esta noticia !

Misiones busca convertir su liderazgo exportador en una plataforma para que más PyMEs lleguen al mundo

Compartí esta noticia !

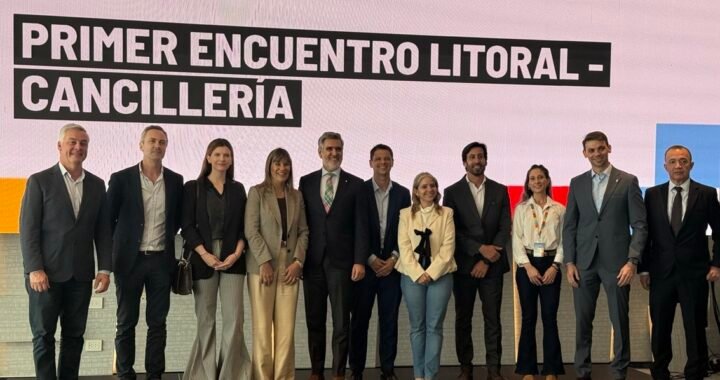
Misiones quiere aprovechar su posición como principal provincia exportadora del Nordeste para dar el siguiente paso: que las empresas que ya venden al exterior amplíen mercados y que nuevas PyMEs puedan incorporarse al comercio internacional. Con esa agenda, el ministro de Industria, Federico Fachinello, participó del Primer Encuentro Litoral-Cancillería, donde el acuerdo entre el Mercosur y la Unión Europea apareció como una de las oportunidades sobre las que comienza a trabajar la región.

“Misiones lidera las exportaciones del NEA y nuestro objetivo es acompañar para que las PyMEs que ya exportan exporten más, y las que no, puedan empezar a hacerlo. Más exportación es más producción y más trabajo para los misioneros”, planteó Fachinello.

La definición pone el foco más allá del volumen actual de ventas externas. El desafío para la provincia pasa por ampliar la base exportadora, incorporar empresas de menor escala y conseguir que una mayor parte de la producción misionera pueda competir en mercados internacionales.

Ese objetivo cobra otra dimensión ante el nuevo escenario comercial que abre el acuerdo Mercosur-Unión Europea. Para una economía de frontera y con una matriz productiva fuertemente vinculada a las economías regionales, la posibilidad de acceder a un mercado de alrededor de 450 millones de consumidores obliga a mirar no solamente las oportunidades arancelarias, sino también las exigencias de calidad, trazabilidad, certificaciones, escala y logística que deberán afrontar las empresas.

Una puerta que también exige preparación

Fachinello participó del Primer Encuentro Litoral-Cancillería junto al cónsul Fernando Brun, la subsecretaria Carolina Cuenca y representantes de las provincias de la región. La reunión apuntó a fortalecer la articulación entre los gobiernos provinciales y la política exterior argentina para acercar herramientas de comercio internacional a las empresas del Litoral.

Para Misiones, el interés es concreto. La provincia cuenta con sectores que ya tienen experiencia exportadora —desde la forestoindustria y la yerba mate hasta el té y otros productos agroindustriales—, pero una parte importante de su entramado de pequeñas y medianas empresas todavía depende esencialmente del mercado interno.

Allí aparece uno de los principales desafíos de la política industrial provincial: transformar capacidad productiva en capacidad exportadora.

Exportar no depende solamente de encontrar un comprador. Para una PyME supone adecuar procesos, alcanzar estándares internacionales, obtener certificaciones, desarrollar inteligencia comercial, resolver costos logísticos y sostener volúmenes y calidad durante períodos prolongados. La apertura de mercados puede generar oportunidades, pero aprovecharlas requiere empresas preparadas para competir.

El encuentro con Cancillería buscó precisamente acercar esas dos puntas: la producción que existe en las provincias y las herramientas diplomáticas y comerciales disponibles para encontrar mercados, compradores y oportunidades de negocios.

Del liderazgo regional a una base exportadora más amplia

Misiones llega a esa discusión desde una posición particular dentro del Nordeste. En los últimos años consolidó el liderazgo exportador regional, sostenido fundamentalmente por sus cadenas agroindustriales y forestales.

Pero el volumen exportado cuenta solamente una parte de la historia. El salto cualitativo estaría en conseguir que el comercio exterior deje de estar concentrado en un conjunto relativamente acotado de grandes empresas y productos y alcance a una red más extensa de PyMEs.

La estrategia que plantea Industria apunta justamente hacia allí: acompañar a quienes ya exportan para aumentar volumen, diversificar destinos o sumar productos y, al mismo tiempo, reducir las barreras de entrada para las firmas que todavía no dieron ese paso.

Hay una lógica económica detrás de esa búsqueda. Una empresa que incorpora mercados externos puede ampliar su escala más allá de los límites de la demanda doméstica. Si esa expansión se sostiene, aumenta la necesidad de producción, inversión, proveedores y empleo.

De allí la ecuación que sintetizó Fachinello: más exportaciones, más producción y más trabajo.

Europa, una oportunidad que habrá que disputar

El acuerdo Mercosur-UE incorpora una perspectiva adicional. El mercado europeo es atractivo por su tamaño y poder adquisitivo, pero también se encuentra entre los más exigentes del mundo en materia sanitaria, ambiental, de trazabilidad y estándares de producción.

Para Misiones, por lo tanto, el desafío no será simplemente “llegar a Europa”. Será identificar qué sectores tienen posibilidades reales de ganar mercado, qué adecuaciones necesitan las empresas y dónde existen nichos capaces de reconocer el valor agregado de la producción provincial.

En ese terreno pueden adquirir relevancia atributos que Misiones viene intentando incorporar a su estrategia industrial: innovación, sustentabilidad, certificación de origen, incorporación tecnológica y diferenciación de productos.

La ubicación fronteriza también forma parte de esa ecuación. Misiones está integrada físicamente a Brasil y Paraguay y tiene una economía históricamente condicionada por las asimetrías comerciales con ambos países. Una estrategia exportadora más agresiva puede convertirse, en ese contexto, en una herramienta para reducir la dependencia exclusiva del mercado doméstico y aprovechar mejor su posición dentro del Mercosur.

El encuentro Litoral-Cancillería marca un primer movimiento dentro de una discusión que será más larga. La apertura de mercados por sí sola no garantiza nuevas exportaciones. Entre un acuerdo internacional y una PyME misionera vendiendo efectivamente sus productos en Europa existe una extensa cadena de financiamiento, escala, calidad, certificaciones, logística e inteligencia comercial.

Es precisamente sobre esa distancia donde la provincia busca intervenir. Para Misiones, el objetivo ya no pasa solamente por conservar el liderazgo exportador del NEA. La apuesta es utilizar esa experiencia acumulada para ensanchar la puerta: que exporten más quienes ya llegaron al mundo y que puedan cruzarla empresas que todavía producen exclusivamente para el mercado argentino.

Compartí esta noticia !

Expulsan a nueve chinos por ingresar ilegalmente al país a través de Misiones

Compartí esta noticia !

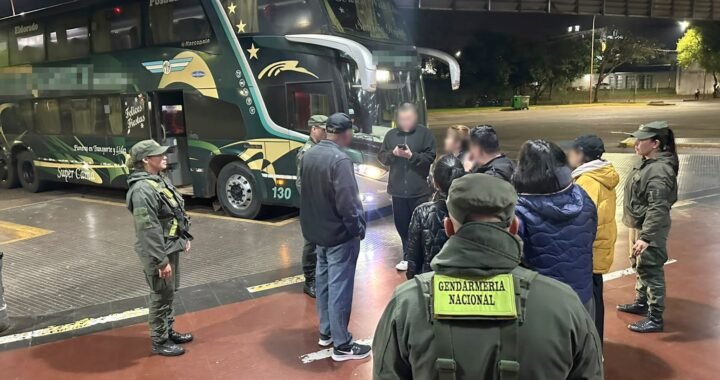
El pasado martes, efectivos del Escuadrón 50 “Posadas” llevaron a cabo un procedimiento en infracción a la Ley de Migraciones N°25.871 cuando se encontraban realizando controles de documentación de personas en la Terminal de Ómnibus de Posadas.

En ese momento, observaron que siete ciudadanos de nacionalidad china tenían intenciones de abordar un colectivo de larga distancia, que tenía como destino final la Ciudad Autónoma de Buenos Aires, los gendarmes procedieron a solicitar la documentación, pero los mismos no contaban con la acreditación legal del ingreso al país.

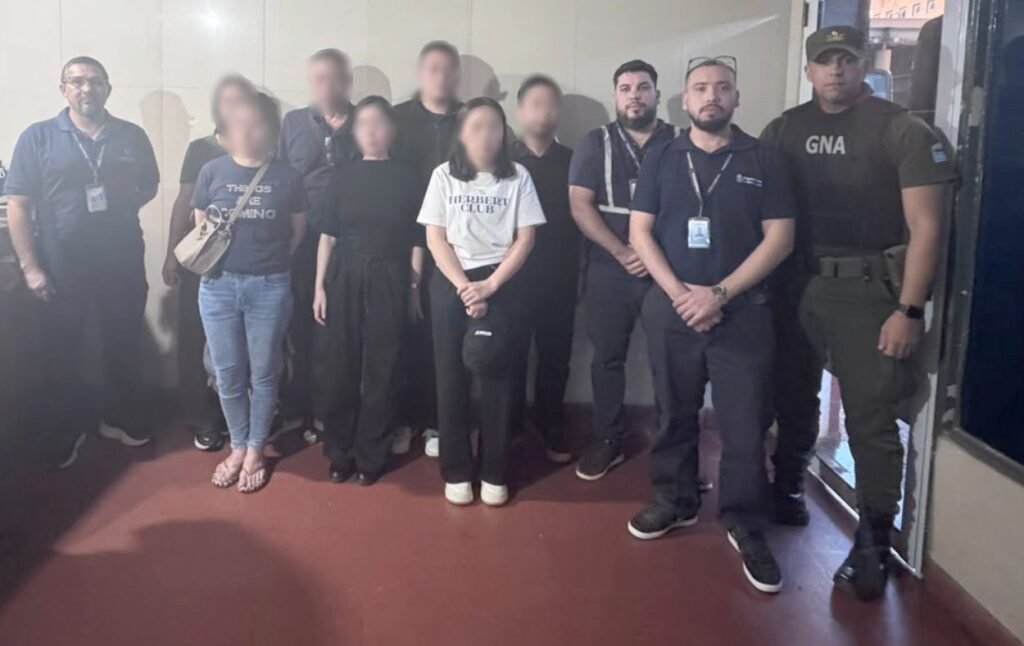
Inmediatamente, los funcionarios tomaron contacto con la Dirección Nacional de Migraciones, cuyo personal orientó la expulsión de los involucrados por el Puente Internacional Tancredo Neves.

Por otra parte, hoy, los integrantes del Escuadrón 13 “Iguazú” efectuaron el traslado de otros dos ciudadanos chinos, quienes habían ingresado al territorio nacional ilegalmente por la República Federativa del Brasil.

Se continuó a efectivizar la medida de expulsión de los mismos, por orientación de la Fiscalía Federal de Puerto Iguazú y la Dirección Nacional de Migraciones.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin