bancos

Jorge Brito hijo será desde hoy el nuevo presidente de Adeba

Compartí esta noticia !

Hoy será el último día de Daniel Llambías como presidente de Adeba. A las seis de la tarde ya partirá para el rally de Córdoba, antes de asumir como director del Grupo Financiero Galicia. Está todo programado porque a las 12 la asamblea de accionistas aceptará su renuncia y el Macro, que tiene la vicepresidencia primera, designará a su director, Jorge Brito hijo, para ejercerla.

La Asociación de Bancos Privados de Capital Argentino (Adeba) tendrá este jueves un nuevo presidente: Jorge Pablo Brito, director financiero del Banco Macro. Este mediodía la entidad realizará una asamblea donde se aceptará formalmente la renuncia de Daniel Llambías, histórico CEO del Galicia.

Jorge Pablo Brito, de 38 años, asumirá luego de que los titulares de los bancos que integran Adeba no llegaran a un consenso en torno al sucesor de Llambías. Por estatuto, ante la renuncia del presidente, el vice asume ese cargo, por lo que será presidente interino.

No será el primer Brito en dirigir la Asociación de Bancos Privados de Capital Argentino: Jorge Brito padre fue presidente de la entidad durante 2003 y 2016.

Compartí esta noticia !

Los bancos ya otorgaron $ 5000 millones en hipotecarios UVA

Compartí esta noticia !

Es el monto acumulado desde el lanzamiento de la línea de créditos hipotecarios ajustables por UVA, ocurrido en marzo de 2016. Si se suman los prendarios y personales UVA, el stock acumulado llega a $ 7100 millones.

Los bancos ya desembolsaron $ 5.000 millones en préstamos hipotecarios en Unidad de Valor Adquisitivo (UVA) desde el lanzamiento del sistema, según los registros del Banco Central (BCRA). Esto representa un 7,4% del total de créditos hipotecarios en circulación, que al 19 de abril sumaban $ 67.480 millones.

Según los datos del BCRA, cada día son entregados entre $ 50 y 70 millones en préstamos hipotecarios UVA y, en el mes de marzo, se alcanzó el récord de $1100 millones prestados, es decir, aproximadamente la mitad de los créditos otorgados a las familias. Además, se otorgaron otros $ 2100 millones en préstamos personales y prendarios en UVA. Así, el financiamiento bajo esta modalidad totalizó $ 7100 millones de financiamiento desde la aparición de esta herramienta.

Ya hay 16 las entidades bancarias que ofrecen esta modalidad crediticia: Banco Nación, BBVA Francés, Ciudad, Córdoba, Credicoop, Galicia, Hipotecario, HSBC, ICBC, Itaú, Macro, Patagonia, Provincia de Buenos Aires, Santander Río, Supervielle y Tucumán.

Para poder otorgar préstamos ajustables por UVAs, los bancos se fondean con plazos fijos a un mínimo de 180 días que indexan por la misma modalidad. Según datos del BCRA, el stock de dichos depósitos UVA registró un fuerte crecimiento y superó los $ 1200 millones desde su implementación. “A través de este instrumento, el BCRA materializa su objetivo de asegurarle un rendimiento positivo en pesos al depositante, para que en ningún caso los efectos nocivos de la inflación puedan erosionar sus ahorros”, dijo el organismo en un comunicado.

Sin embargo, los depósitos a plazo fijo ajustables por UVA todavía están muy rezagados con respecto a los tradicionales, que acumulan $683.173 millones. Esto significa que los depósitos en UVA representan un 0,18% de los plazos fijos totales.

Dado que los préstamos UVA crecen mucho más rápido que su contraparte en depósitos, a principios de marzo el Gobierno permitió la indexación de emisiones de deuda relacionadas con la venta financiada de inmuebles, con el objeto de que los bancos puedan vender en el mercado su cartera de créditos hipotecarios ajustables por UVA. Banco Provincia fue la primera entidad del sistema financiero local en colocar deuda en UVA dentro del mercado de valores, el pasado 12 de abril, y captó $ 1032 millones a un plazo de 36 meses con una tasa fija del 2,5% y una oferta que superó los $ 1553 millones.

El BCRA suele destacar que los créditos para la vivienda actualizados por la UVA tienen como principal ventaja la facilidad de acceso, ya que la cuota es similar al valor de un alquiler y siempre se mantiene como una porción más estable de los ingresos del grupo familiar. Al mismo tiempo, calificar para un préstamo en UVA resulta mucho más fácil que hacerlo para los préstamos hipotecarios convencionales con cuotas fijas. En éstos, las últimas cuotas son muy bajas por efecto de la inflación, pero las primeras son tan altas que exigen ingresos muy elevados.

A pesar de eso, un informe elaborado recientemente por el Observatorio de Políticas Públicas de la Universidad Nacional de Avellaneda, alertó sobre el peso total de la cuota sobre el ingreso familiar en contextos de alta inflación. La universidad simuló la relación cuota/salario suponiendo que el distanciamiento entre salarios e inflación del 2016 se reiterara para los años restantes de un préstamo a 20 años. Bajo el escenario supuesto, el cociente cuota salario llegaría al 38,3% en 2036, mientras que en el año inicial esa relación era del 25%.

Compartí esta noticia !

En marzo dejó de crecer el crédito privado

Compartí esta noticia !

El crecimiento del crédito al sector privado se desaceleró en marzo. La marcha de los préstamos todavía aparece golpeada por el impacto de precios transparentes en el consumo pero, más aún, por la reducción de la capacidad prestable debido a la fuerte absorción monetaria hecha por el Banco Central (BCRA) en el mercado secundario de Lebac. Especialistas señalan que la actividad creció en el mes, aunque no gracias al financiamiento.

En términos nominales, el crédito al sector privado en pesos creció 1,41% el mes pasado, mientras que en dólares saltó 4,36% en el mismo período, según datos del BCRA. Los números globales ocultan diferencias entre las distintas líneas, como una suba en el stock de créditos personales del 4,07% en el mes, un stock de créditos con tarjeta todavía afectado por precios transparentes que se expandió 0,9% y tasas chinas de avance de los créditos a empresa en dólares (se dispararon 10,61% los adelantos y 5,14% los documentos). También un retroceso del 0,18% en documentos en pesos (cadena de pagos más lenta, según cuentan en bancos) y otra baja del 1,40% en adelantos en moneda local (en este caso las entidades explican que se debe a un carry trade a la inversa, con tasas altas en pesos pero bajas en dólares y tipo de cambio planchado, que lleva a dolarizar el financiamiento).

“El crédito en pesos se está desacelerando, aunque parte de eso se deba a que hay una migración a dólares de las empresas que están autorizadas a tomar deuda en moneda extranjera por su relación con el mercado externo. Lo que es descuento de cheques se explica más por la floja actividad y la baja en financiamiento con tarjeta con menos consumo y precios transparentes”, comentaron en un banco de primera línea.

El crédito se comporta distinto según la época del año y, además, los crecimientos nominales a veces ocultan una caída en términos reales con una inflación mensual que, por ejemplo, C&T calculó en 2,3% para marzo. Sin embargo, la desaceleración es notoria aún en términos nominales si se compara el crecimiento del crédito en pesos en marzo con el 1,86% de febrero y el 3,06% de enero (son saldos promedio mensuales).

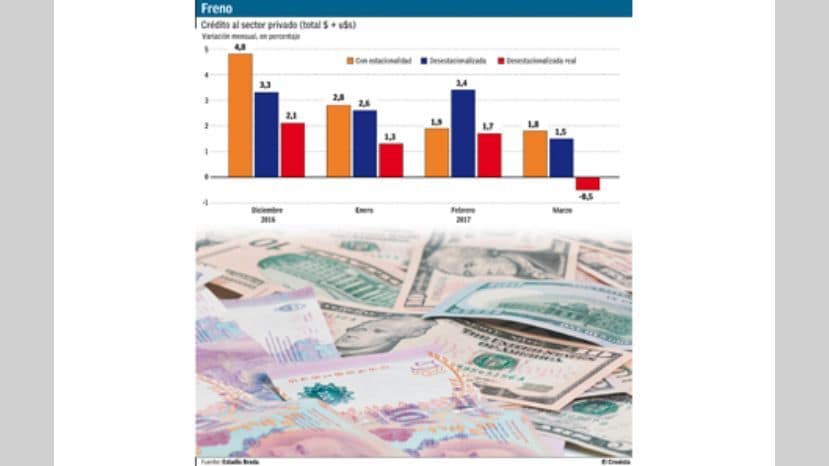
Para eliminar esos problemas a la hora de la lectura “y también para agregar la variable crédito en dólares”, el Estudio Broda calculó la variación del stock promedio mensual de los préstamos al sector privado sumando las líneas en dólares y en pesos. Así, en términos desestacionalizados el crecimiento del mes se reduce al 1,5%, mientras que si se agrega la variable inflación se llega a un retroceso del 0,5% en términos reales en el mes (usaron una estimación propia de inflación para el cálculo). Así, lo que fue un avance en términos reales del 2,1% en diciembre, del 1,3% en enero y del 1,7% en febrero, se transformó en una caída en el tercer mes del año.

El crédito llegó a avanzar al 18,3% anualizado (si se toma el ritmo de tres meses y se lo proyecta a un año entero) en enero, siempre en términos reales y en una serie desestacionalizada, es decir descontando el efecto de la inflación y las temporadas del año. En marzo, ese ritmo anualizado desaceleró al 10%. “Dado el comportamiento de la deuda del BCRA, nosotros estamos hablando de una disminución de la oferta en materia de crédito”, dijo el economista Miguel Ángel Broda.

En la segunda mitad de marzo la entidad conducida por Federico Sturzenegger adoptó una agresiva política de esterilización de pesos a través del mercado secundario de Lebac. Empezó a ofrecer letras a tasas crecientes, con lo que llevó el rendimiento de la más corta del 22% a más del 24%. De esa manera, absorbió $ 75.981 millones (a los que hay que sumar otros $ 24.516 millones aspirados con pases).

“Como el BCRA ha emitido muchos pesos para comprar dólares al Tesoro y girado adelantos transitorios al fisco “y la gente no ha demandado ese dinero” luego ha tenido que colocar pases y Lebac, lo que disminuye la capacidad prestable de los bancos. Algo que sin duda va a pesar sobre la actividad”, señaló Broda.

En lo que va del año, el BCRA emitió $ 56.755 millones para comprarle al Tesoro los dólares que obtiene por deuda que necesita en pesos para cubrir su déficit y otros $ 37.500 millones en adelantos transitorios.

Con todo, pesar de que el crédito tiró para abajo, Broda calcula que la economía se expandió 1,2% en marzo, lo que compensó caídas en enero y febrero.

Compartí esta noticia !

El BCRA fija tope a la tasa que los bancos cobran por vender con tarjeta

Compartí esta noticia !

Se trata de las comisiones que los bancos emisores de los plásticos facturan sobre el monto total de la venta. Las reducciones serán para tarjetas de crédito y débito y permitirán a las empresas dueñas de las tarjetas hacerse con un porcentaje mayor de cada operación.

El Banco Central (BCRA) dispuso la fijación de un tope máximo a las comisiones que los bancos emisores de tarjetas de crédito o débito cobran a los comercios por cada transacción realizada. Técnicamente, esas comisiones se denominan tasas de intercambio y son el componente principal del arancel cobrado a los comercios por la aceptación de pagos con tarjeta. Según informó la entidad presidida por Federico Sturzenegger “del 3% sobre la transacción que actualmente es el tope legal para cobros con tarjeta de crédito, el banco emisor obtiene aproximadamente entre el 2,7% y 2,9% del monto de la compra”.

Las tasas de intercambio se irán reduciendo gradualmente. A partir de abril, el tope para la tasa de intercambio será del 1% para tarjeta de débito y del 2% para tarjeta de crédito. El año que viene, las tasas bajarán a 0,9% y 1,85%, respectivamente. En 2019, se reducirán a 0,80% y 1,65%. Para 2020, las comisiones serán recortadas nuevamente, hasta llegar a 0,70% y 1,5%. Finalmente, desde 2021 en adelante, la tasa será de 0,6% para débito y 1,3% para crédito.

La decisión se da luego de que Prisma (propietaria de Banelco, Visa, Pagomiscuentas, Monedero, LaPos y Todo Pago) fuera denunciada por la Comisión Nacional de Defensa de la Competencia por posible abuso de posición dominante. Hoy, Prisma es propiedad de 14 bancos y, con esta medida, la autoridad monetaria busca fomentar la competencia en el sector de las “adquirentes”, como se las llama en la jerga. Al reducir el porcentaje que cobran los bancos sobre las comisiones de ventas, Prisma y las competidoras que eventualmente ingresen al mercado percibirán mayores ingresos. Por otro lado, diferentes adquirentes podrán ofrecer las mismas marcas de plásticos al contrario de lo que pasa en la actualidad, ya que solamente Prisma puede vender las tarjetas Visa.

En un comunicado, el BCRA argumentó en ese sentido: “El objetivo de la reducción de la tasa de intercambio es generar incentivos para nuevos ingresantes al mercado de la adquirencia, es decir, la búsqueda de comercios para que cobren con estos medios de pago.

Compartí esta noticia !

Sturzenegger, a los bancos: “Van a tener que rediseñar sus planes de negocios”

Compartí esta noticia !

El presidente del Banco Central, Federico Sturzenegger, aseguró esta tarde que los bancos “tendrán que rediseñar sus modelos de negocios” porque como durante las “últimas décadas” basaron su estrategia “en usufructuar parte del impuesto inflacionario“, con la disminución del aumento de los precios esto ya no será posible. 

“El sistema financiero transitó las últimas décadas basando su estrategia en usufructuar parte del impuesto inflacionario, que le permitía tomar depósitos a costo prácticamente nulo y luego reinvertirlos a través del otorgamiento de préstamos o en instrumentos financieros, que le retribuyen una rentabilidad positiva”, aseguró el jefe de la autoridad monetaria, y remató: “Cuanto mayor sea la inflación en el país, mayor es la rentabilidad que se apropiaban“.

La baja de la inflación, según Sturzenegger, atenta contra ese modelo de ingresos. “Ante un panorama de desinflación, las entidades financieras tendrán que rediseñar sus planes de negocio, orientarlos a ganar en escala de intermediación, conjuntamente con la reducción de sus costos de operación“.

“A medida que el proceso de desinflación siga su curso, nuestros bancos deberán reacomodar sus actividades y objetivos en función de estos horizontes”, remarcó el titular del Central.

Entre los problemas del sistema bancario, Sturzenegger marcó el corto plazo de los depósitos y el bajo volumen de créditos otorgados por las entidades financieras. 

“El 49% de los depósitos en pesos del sector privado están a la vista, y, si contemplamos también los depósitos a plazo, el 89% de los fondos se encuentran a menos de 90 días”, señaló el presidente del BCRA. 

Sturzenegger cerró el XX Taller de Economía Internacional y Finanzas, que tuvo lugar en la sede del organismo en el microcentro porteño.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin