bancos

Dispar acatamiento de los bancos al paro de la CGT

Compartí esta noticia !

Las entidades bancarias no unificaron criterios a la hora de debatir qué medidas adoptar ante el paro general convocado por la CGT que concluye al mediodía. Cómo trabaja cada uno.

El Banco Nación permanece cerrado al igual que el HSBC. El Banco Macro en tanto, mantuvo sus puertas cerradas en asamblea y luego de concluida la asamblea continuó la atención al público.  En el Banco Frances la atención es normal, mientras que en el ICBC permanecen con la mitad del personal, como en el Banco Río. El Banco Hipotecario hasta el momento está cerrado.

Compartí esta noticia !

“Omnidigitales”: el 46% de los clientes bancarios prefiere medios digitales para sus interacciones

Compartí esta noticia !

Hay un nuevo segmento de consumidores de servicios financieros que solo utiliza canales digitales, como celulares, tablets y computadoras. Se los denomina “omnidigitales” y ya representan el 46% de los clientes bancarios a nivel mundial -un gran salto respecto del 27% registrado en 2012-, de acuerdo con la Encuesta Global de Banca Digital 2017 elaborada por PwC.


Hasta ahora, los bancos habían trabajado en ampliar su presencia digital a partir de las necesidades de los clientes omnicanales, es decir, aquellos que alternan entre visitas a las sucursales, banca online, call centers o banca móvil. Pero este comportamiento es cada vez menos frecuente: mientras que hace cinco años alrededor de la mitad de los clientes utilizaban todas las plataformas de contacto ofrecidas por los bancos, actualmente la proporción se redujo a un tercio. Por el contrario, los clientes omnidigitales crecieron 19 puntos porcentuales en el mismo período.


Gran parte de este cambio fue impulsado por los teléfonos móviles: el 81% de los clientes posee un smartphone, de los cuales el 60% utiliza los servicios de la banca móvil -cuando en 2012 solo el 36% lo hacía-. La velocidad del cambio en los últimos años ha sido revolucionaria. En 2012, solo el 1% de los clientes usaba un dispositivo móvil como el principal canal para interactuar con su banco; hoy esta proporción alcanza el 7%. A su vez, los híbridos digitales -usuarios que alternan entre la computadora portátil y el teléfono celular- se han vuelto algo cada vez más común, creciendo del 4% al 16%.


“Nuestra encuesta indica que los clientes que usan canales digitales también reportan más necesidades respecto de una gama más amplia de productos financieros -comenta Rosana Mazza, socia de PwC Argentina especialista en servicios digitales-. Hemos seguido el comportamiento de clientes que utilizan principalmente la banca online, de aquellos que priorizan las interacciones con personas, y de los que realizan diversas combinaciones. Los resultados fueron bastante claros: los usuarios digitales tienden a comprar más productos y servicios financieros, y poseen necesidades que van más allá de las alternativas estándar”.


Por supuesto, la edad es otro factor de gran relevancia en el avance del comportamiento omnidigital. La adopción móvil más importante proviene de clientes de entre 18 y 24 años, que en su gran mayoría (82%) son propietarios de dispositivos móviles. En contraposición, la penetración de esta plataforma cae bastante a medida que la edad de los clientes avanza.


Y cabe aclarar que, si bien para muchos consumidores las visitas a las sucursales han disminuido de “unas pocas veces al mes” a “unas pocas veces al año”, existe un 62% de encuestados que aún considera importante que su banco tenga sucursales locales, porque todavía las valora como un canal importante para una variedad de servicios.


¿Qué deberían hacer los bancos?


De acuerdo con los resultados de la Encuesta de Banca Digital de PwC, para hacer frente a la velocidad con que los clientes están modificando su comportamiento en general y atender las necesidades de los omnidigitales en particular, las instituciones financieras deberían estar considerando al menos cuatro aspectos estratégicos:


1) Vender a los compradores dondequiera que se encuentren. Cada vez  más clientes buscan comprar productos en forma remota, es por esto que los bancos deberían reforzar la relación a través de este canal de interacción. Los resultados de la encuesta muestran que los productos de banca para el consumidor, las aplicaciones móviles y más aún los productos de la banca corporativa no se encuentran fácilmente en Internet.


2) Hacer que los productos sean fáciles de usar. Además de migrar la mayor parte de sus productos a Internet, los bancos que están a la vanguardia han hecho que sus procesos sean fáciles, rápidos y seguros. Actualmente existen soluciones prácticas para cuestiones de riesgo, como AML y KYC. Además, es hora de que los bancos avancen hacia la identificación digital y la autenticación fuerte.


3) Ofrecer productos que los clientes consideren relevantes. Los bancos deben tener la voluntad de satisfacer verdaderamente las necesidades de sus clientes, utilizando su mismo idioma e involucrándolos de la manera que más prefieran. Los líderes de la industria están ofreciendo productos personalizados, con instrumentos hechos a medida, sobre la base de patrones y necesidades de consumo específicos.


4) Llegar a los clientes cuando estén dispuestos a escuchar. Los clientes toman dos de las tres decisiones financieras más complejas antes de ingresar al sitio web de un proveedor, por lo que los bancos deben aprender a captar información mucho antes. En este sentido, los líderes de la industria están usando información de comportamiento del cliente y su entorno, y estrategias de microsegmentación.


Concluye Mazza: “Las nuevas generaciones no están entrando al banco por la puerta de una sucursal para abrir una caja de ahorro. Esperan una experiencia completamente digital en la que puedan hacer elecciones sofisticadas utilizando su teléfono inteligente. Si las instituciones consiguen adaptarse a este nuevo comportamiento omnidigital, también les será más fácil hacer frente a los próximos cambios. Porque los cambios continuarán…”

Compartí esta noticia !

Más préstamos, mayor actividad terminando el año: una visión sectorial y regional

Compartí esta noticia !

Desde abril la política crediticia de los bancos se tornó más y más agresiva. Las entidades no necesitaron incentivar el ahorro y la captación de depósitos, porque había un elevado stock de liquidez en el sistema, de la mano de la tenencia de Lebacs. Sin embargo, para mantener la actual trayectoria del crédito, a partir de aquí deberían comenzar a repuntar los depósitos.

El interrogante es que ocurrirá con la demanda de préstamos tras las subas de las tasas de interés • El crédito al comercio, a la industria y al segmento agropecuario ha evolucionado muy por encima (en términos reales) de lo que lo ha hecho el nivel de actividad de cada uno de esos sectores. En cambio, ha sido más pareja la evolución de los préstamos y de los indicadores reales asociados a la construcción y a las familias

En términos regionales, ha sido significativamente heterogéneo el comportamiento del crédito vinculado con el sector industrial, con fuertes alzas en la zona Pampeana, el NOA y Neuquén, y caída en Cuyo y la Patagonia. Situación similar se observa en el segmento agropecuario, con suba notable de préstamos en Cuyo y comportamiento mediocre en el NOA, al igual que la Construcción, que muestra expansión crediticia firme en Cuyo pero moderada en el NOA.

Si un sector demanda y recibe más préstamos, es porque supone que la actividad irá mejor, una visión que los bancos tendrán que compartir de modo que se incrementen las operaciones. Esa lógica utilizaremos para hallar tendencias económicas sectoriales y regionales en la parte final del año. Más créditos, ¿más actividad? ¿Qué dicen los datos? A nivel global, se puede comentar que en estos últimos meses (especialmente a partir de Abril), los bancos han seguido una política crediticia más agresiva. Los préstamos han aumentado mucho más de lo que lo ha hecho la actividad económica. Podría pensarse en una “sobre-reacción” crediticia. No suena mal sabiendo que Argentina tiene bajos niveles de préstamos bancarios (en comparación a otros países), pero no deja de llamar la atención. ¿Se observa esa sobre-reacción crediticia en los sectores productivos? Nos concentraremos en cinco sectores: los cuatro más beneficiados en préstamos (Personas, Industria, Comercio y Agropecuario), más la Construcción, de menor peso en préstamos, pero muy relevante para conocer la situación económica de las regiones.

Al tercer trimestre de este año, netos de inflación, hay varios datos que sorprenden. En todos los sectores, los créditos han aumentado, salvo aquellos destinados a la Administración Pública (gobiernos), hecho que se destaca en “Otros créditos” en el siguiente gráfico.

Analicemos los sectores:

• Comercio: clarísima sobre-reacción crediticia. Netos de inflación, los préstamos a este sector han aumentado un 28% inter-anual, mientras que todavía la actividad comercial le cuesta repuntar, especialmente en las ventas en supermercados, centros comerciales y minoristas. Los mayores incrementos en préstamos han sido destinados a ventas de autos y combustibles y a mayoristas.

• A personas: no habría sobre-reacción, puesto que los créditos han seguido la dinámica de la masa salarial privada, neta de inflación.

• Construcción: no ha habido una sobre-reacción, puesto que los créditos al sector han seguido la dinámica de la mayor actividad constructora, impulsada por la obra pública y los créditos hipotecarios.

• Industria: se nota una sobre-reacción crediticia. La actividad industrial viene recuperándose lentamente, en comparación al fuerte incremento de préstamos a este sector.

• Agropecuario: también sorprende el fuerte incremento crediticio. Se sabe que el agro pampeano ha estado muy dinámico, luego de la quita de retenciones y restricciones para exportar, pero no ha ocurrido lo mismo en otras economías regionales, como fruta (Alto Valle).

Resumiendo, a nivel global puede hablarse de una sobre-reacción crediticia, puesto que estos préstamos han aumentado a un ritmo superior al de la dinámica de la economía argentina. Y dicha sobre-reacción se ha notado más en Comercio, Industria y el sector Agropecuario. 

A nivel global, ¿podrá mantenerse la sobre-reacción crediticia? La principal duda está en la fuente de fondos, que son los depósitos, ya que en los últimos meses se han estancado.

Desde una perspectiva regional, al mantenerse la situación de altos costos en dólares, que impacta más fuertemente en las actividades agro y agroindustriales, especialmente en regiones no pampeanas, es posible que las mismas terminen siendo menos beneficiadas en materia de créditos bancarios.



Compartí esta noticia !

Por las demoras en la atención habrá mayores multas para bancos y financieras

Compartí esta noticia !

El gobernador de la provincia de Misiones, Hugo Passalacqua, firmó el decreto por el cual se modifican y actualizan las multas para todas las entidades financieras y establecimientos comerciales que incumplan con el límite de treinta minutos de espera para el consumidor en la fila de la caja.

Esta iniciativa, que fue impulsada por el defensor del Pueblo de Posadas, Alejandro Cohen, tras analizar las normas vigentes, las cuales tenían valores que, en la actualidad, habían pasado a ser irrisorios, fue tomada por el mandatario provincial, quien determinó la modificación del decreto anterior estableciendo un sistema que varía junto con la inflación, evitando que quede obsoleto y también, por ende, futuras modificaciones.

De esta forma, según establece el gobernador Passalacqua en el decreto 944/17, que ya se encuentra en plena vigencia, en caso de denuncia de usuarios o de inspecciones de oficio en los cuales se detecten que la entidad financiera o comercio no respetaron el tiempo máximo de espera (que jamás debe superar los 30 minutos), la multa será el valor de entre 30 a 150 litros de nafta Premium o equivalente comercializada por YPF.

Por otra parte, para todas aquellas entidades que no posean un sistema que registre el horario de ingreso del cliente a la fila, las penas serán de entre 145 y hasta 2.900 litros de nafta Premium.

“Estamos muy satisfechos con la decisión de nuestro gobernador, nosotros habíamos iniciado las gestiones porque las multas anteriores eran de entre 100 y 10.000 pesos, según el tipo de infracción, lo que llevaba a que muchas entidades financieras o grandes comercios hagan caso omiso a la reglamentación, incluso detectando que varios de ellos tampoco tenían libro de quejas”, remarcó Cohen.

Finalmente, sostuvo que “el consumidor debe animarse a denunciar, existen las sanciones y los mecanismos funcionan, pero para que se puedan aplicar se requiere también que la ciudadanía participe, cuando esté afectado uno de sus derechos no deben dudar en asistir a la Defensoría del Pueblo de Posadas, en la esquina de Alvear y Buenos Aires, llamando de manera gratuita al 0800-555-1050, e incluso a través de nuestra web: defensoriaposadas.gob.ar”.

Compartí esta noticia !

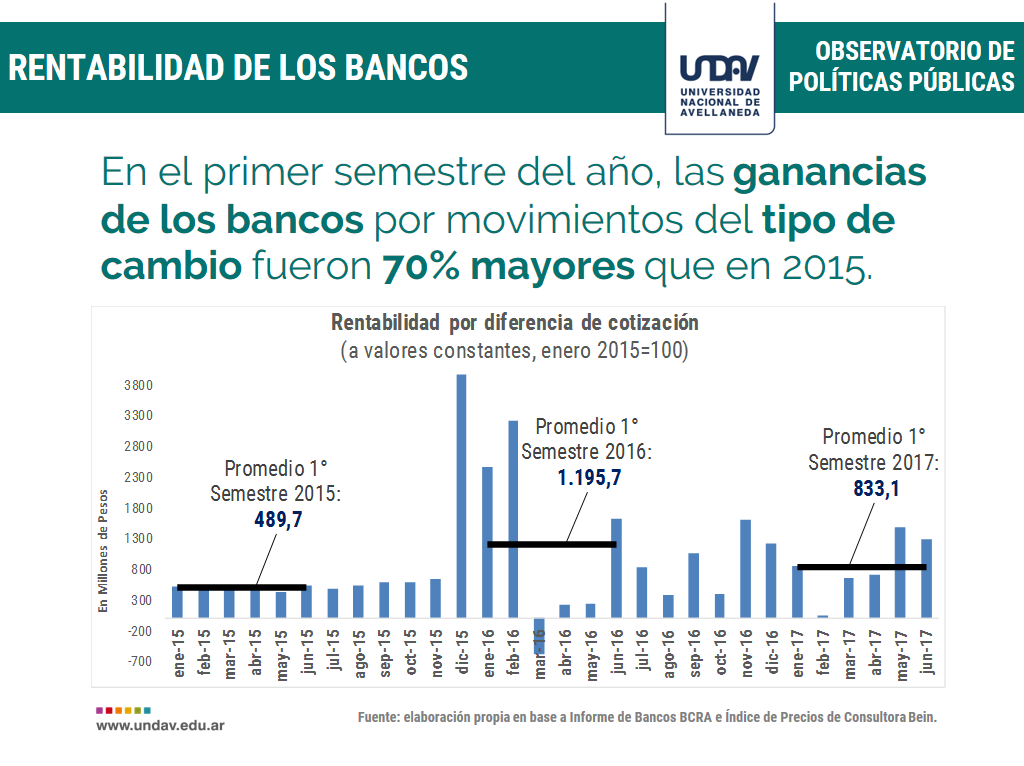
Las ganancias de los bancos por el movimiento del tipo de cambio fueron 70% mayores que en 2015

Compartí esta noticia !

El desempeño del sistema bancario está íntimamente ligado con la evolución general de la actividad económica interna. Tanto su actividad y agregación de valor, como sus niveles de rentabilidad, suelen presentar altos niveles de correlación respecto del devenir de la economía. En ese marco es esperable que, en un entorno macroeconómico de depresión o estancamiento, sus márgenes de utilidad no crezcan. Dada su función esencial de intermediación financiera, la capacidad de los bancos de constituirse en tomadores de depósitos y emisores de créditos ha tenido históricamente una alta correlación con el resultado del ciclo económico. Más aún, en sistemas financieros sólidos y altamente desarrollados, la operatoria de la banca se restringe con claridad, y se regulan rigurosamente los grados de libertad para obtener ganancias de corto plazo. Esto radica en un fundamento básico, relativo a la asimetría de información que tienen los grandes jugadores del sistema, además de su importante escala para “mover la aguja” a partir de su comportamiento.

En el presente informe, se indagan en los principales resultados del sector bancario en la coyuntura, a partir de los datos oficiales brindados por el Banco Central en el Anexo del Informe de Bancos y demás series monetarias. A tales fines, calculamos la evolución real (neta de inflación) de diferentes variables relevantes en el mercado, tales como rentabilidad y stocks de tenencias por producto, tasa de interés a la que colocan y reciben fondos, y el grado de concentración del sistema. Los principales resultados cuantitativos, se resumen a continuación:

  • En primer lugar, se analizó la evolución del stock de créditos y depósitos, de acuerdo a las diferentes líneas comerciales convencionales que mantienen los bancos. por caso, el volumen total de préstamos ajustado por inflación, para el mes de junio del corriente año se reduce un 9,7% respecto a dos años atrás.
  • En particular, se destaca la evolución de las líneas hipotecarias, que en el segmento de personas físicas en pesos presentan una reducción del 3,8%, comparando junio de 2017 contra diciembre de 2015 y del 7,4% en relación a hace dos años atrás.
  • Los depósitos de empresas pyme, por su parte, se redujeron en junio en torno al 14,2% respecto de igual mes de 2015, mientras que en las empresas grandes la caída fue del 28,1%, siempre ajustado por inflación.
  • Pese a esta menor actividad bancaria “genuina”, las ganancias de los bancos se mantuvieron sólidas. así, en 2016 la rentabilidad en dólares fue del 5,6%, mientras que en la primera mitad del 2017 se mantiene en terreno positivo, en el entorno del 3,7%.
  • En particular, este resultado está traccionado por un muy buen resultado en materia de instrumentos ajustados por inflación y por tipo de cambio, que representaron utilidades para los bancos creciendo por encima del 140% en 2016 y del 67%, respectivamente.
  • En 2017, en tanto, el buen desempeño de los bancos se apalanca en la nueva “vedette” del mercado financiero: los pases interbancarios. la ganancia por este instrumento crece por sobre el 500%.
  • Con todo, del análisis de la serie a valores contantes surge que las ganancias de los bancos por los movimientos del tipo de cambio son un 70% mayor que en 2015.
Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin