bancos

Biometría facial en la banca latinoamericana: seguridad y eficiencia en la era digital

Compartí esta noticia !

En 2024, el mercado latinoamericano de tecnologías biométricas alcanzó un valor aproximado de 5,2 mil millones de dólares, posicionándose como una de las regiones de más rápido crecimiento a nivel global. Dentro de este auge, el reconocimiento facial se destaca como una solución fundamental para el sector bancario en la región, al transformar la manera en que las instituciones financieras refuerzan la seguridad y optimizan la agilidad operativa. Esta tecnología permite una autenticación rápida y sin contacto, mejorando la experiencia tanto de los clientes como del personal, quienes prefieren cada vez más métodos seguros y convenientes que no impliquen memorizar contraseñas ni portar tarjetas físicas.

El reconocimiento facial facilita el acceso a los servicios financieros mientras refuerza los procesos de verificación y prevención del fraude, en línea con las exigencias normativas y la creciente digitalización del sector en la región. En un entorno donde la digitalización financiera avanza rápidamente, los bancos enfrentan el desafío de equilibrar seguridad y usabilidad. Las soluciones de reconocimiento facial permiten un acceso seguro tanto en sucursales físicas como en canales digitales, mejorando la experiencia del cliente al reducir los tiempos de espera y minimizar los puntos de fricción.

El personal bancario y corporativo también se beneficia de estas tecnologías, que agilizan el control de acceso y eliminan la dependencia exclusiva de contraseñas o credenciales físicas. Existen dispositivos que integran tecnología de inteligencia artificial para garantizar un reconocimiento rápido y confiable, incluso en entornos de alto tráfico y condiciones variables.
Aplicaciones del reconocimiento facial en el sector bancario

El reconocimiento facial se utiliza en múltiples procesos críticos dentro del sector bancario para mejorar la seguridad y la experiencia del usuario.

Onboarding seguro de clientes (KYC)

Durante la apertura de cuentas, el reconocimiento facial permite una verificación rápida y precisa de la identidad del cliente, comparando su rostro con documentos oficiales y bases de datos confiables. Esta tecnología reduce el riesgo de fraude y evita la suplantación de identidad, acelerando el proceso de incorporación de nuevos usuarios, tanto en sucursales físicas como en canales digitales.

Autenticación continua para el acceso a cuentas y servicios digitales

Una vez registrados, los clientes pueden acceder a sus cuentas y realizar transacciones utilizando el reconocimiento facial, que ofrece una capa adicional de seguridad en tiempo real. La autenticación biométrica sin contacto facilita una experiencia fluida, minimizando el riesgo de accesos no autorizados y cumpliendo con las normativas vigentes de seguridad y privacidad.

Seguridad y experiencia en cajeros automáticos

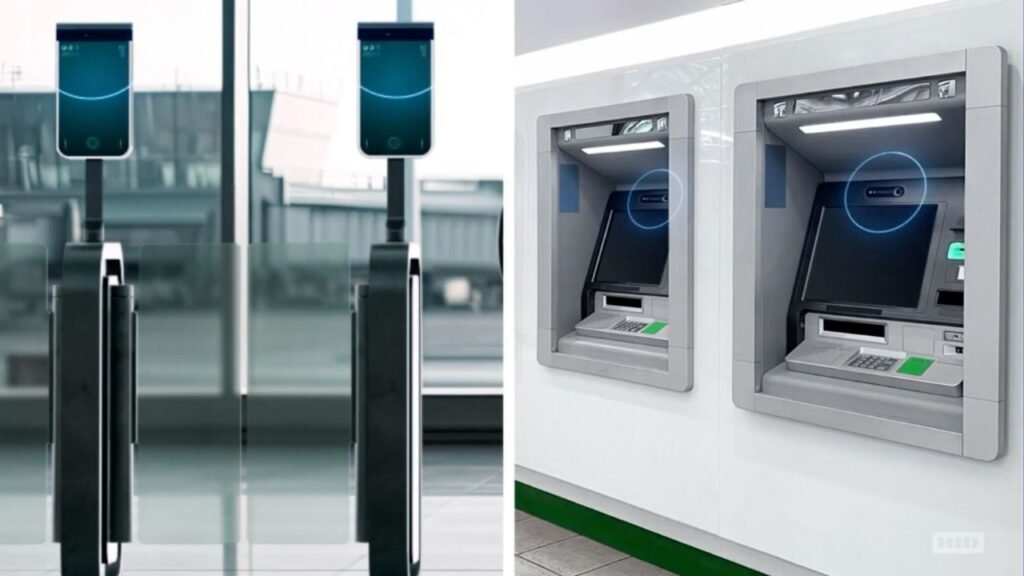
Los cajeros automáticos equipados con cámaras de reconocimiento facial, como aquellas que utilizan tecnología de imagen multiespectral (MSI), pueden reemplazar o complementar el uso de tarjetas y códigos PIN. Estas soluciones mejoran la protección contra el fraude y los ataques de suplantación de identidad, garantizando operaciones seguras y convenientes en entornos físicos no supervisados.

Autenticación y control de acceso para empleados bancarios

El reconocimiento facial también se implementa para gestionar el acceso del personal a áreas sensibles y sistemas internos. Existen dispositivos que permiten una autenticación rápida del personal, combinando métodos multifactor para reforzar la seguridad y prevenir accesos indebidos sin afectar la productividad diaria.

Existen lectores biométricos faciales diseñados para el control de acceso rápido y sin contacto, adecuados para entornos bancarios donde la seguridad y la agilidad son prioritarias. Estos ofrecen un reconocimiento facial ágil y preciso, capaz de reducir retrasos y minimizar errores en la verificación de identidad. Además, admiten múltiples métodos de autenticación, incluidos credenciales físicas y móviles, códigos QR y PIN, lo que permite implementar autenticación multifactor según las necesidades específicas de cada entidad.

Además, las cámaras de reconocimiento facial más avanzadas funcionan con tecnología de inteligencia artificial y son capaces de procesar el reconocimiento facial directamente en el dispositivo, utilizando tecnología de imagen multiespectral y algoritmos de IA entrenados con un amplio conjunto de datos éticos que ayudan a reducir sesgos raciales y por edad. Estas cámaras mantienen su eficacia incluso en condiciones de iluminación complejas y cuentan con mecanismos avanzados de detección de intentos de suplantación, lo que refuerza la seguridad en entornos no supervisados como los cajeros automáticos.

Este tipo de tecnologías puede integrarse de manera modular y escalable en las plataformas bancarias existentes, lo que facilita una adopción progresiva sin necesidad de reemplazos completos. La compatibilidad con protocolos estándar como OSDP y Wiegand, junto con opciones de conexión como Power over Ethernet (PoE), simplifica la instalación y la gestión.

Además, estos dispositivos cumplen con estrictas normativas de privacidad y seguridad, garantizando que los datos biométricos se manejen conforme a las regulaciones vigentes y adoptando prácticas que protegen la información sensible, como el almacenamiento opcional de plantillas biométricas en credenciales individuales en lugar de en bases de datos centralizadas.

Beneficios para la banca y los clientes en América Latina

La incorporación del reconocimiento facial en el sector bancario contribuye a una reducción significativa del fraude, al dificultar el acceso no autorizado mediante técnicas tradicionales como el robo o la falsificación de credenciales. Esta tecnología también facilita el cumplimiento de normativas locales e internacionales relacionadas con la verificación de identidad, al ofrecer métodos de autenticación confiables y trazables.

Para los clientes, el uso del reconocimiento facial simplifica la interacción con los servicios financieros, ya sea en sucursales físicas o a través de canales digitales, al eliminar la necesidad de recordar contraseñas o portar documentos físicos para acceder a sus cuentas. Esta facilidad de uso puede fomentar una mayor inclusión financiera, especialmente en regiones donde el acceso a la banca digital aún está en desarrollo.

Desde el punto de vista operativo, la automatización de los procesos de autenticación mediante reconocimiento facial permite a las entidades financieras reducir los tiempos de espera, optimizar recursos y minimizar los costos asociados a la gestión de credenciales tradicionales. Esto se traduce en una mayor eficiencia y agilidad en la prestación de servicios bancarios, un aspecto especialmente relevante en el contexto de transformación digital que vive América Latina.

La creciente digitalización en América Latina impulsa a las entidades financieras y a sus clientes a adoptar soluciones biométricas que respondan a la necesidad de proteger los datos y garantizar la seguridad en las operaciones. El reconocimiento facial ofrece una herramienta confiable y eficiente para enfrentar estos desafíos, facilitando autenticaciones rápidas y seguras.

Los dispositivos con tecnología de punta aportan precisión, flexibilidad y cumplimiento normativo, integrándose sin fricciones a las infraestructuras bancarias actuales para reducir el fraude, mejorar la experiencia del usuario, optimizar los procesos operativos y responder a las exigencias de un mercado financiero en constante transformación.

Compartí esta noticia !

El 85% de los usuarios bancarios argentinos accede a sus cuentas desde el celular

Compartí esta noticia !

 El sistema financiero argentino está atravesando una transformación total. De acuerdo con un estudio de Juniper Research, para 2025 más de 3.000 millones de personas en el mundo usarán canales de mensajería para interactuar con servicios financieros, y Argentina  figura entre los países con mayor crecimiento proyectado. 

En Argentina, según un informe de PwC, el 85% de los usuarios bancarios acceden a sus cuentas desde dispositivos móviles, mientras que en México, el 77% de las operaciones ya se realizan por canales digitales.

Este auge se conecta con una tendencia global que Infobip ha detectado en su más reciente Messaging Trends Report, donde se evidencia la adopción exponencial de la banca conversacional en múltiples grupos etarios y sectores financieros. Gracias al uso de plataformas de mensajería, apps como WhatsApp y asistentes conversacionales, los usuarios están cambiando la manera de interactuar con los servicios bancarios. Plataformas como Banorte, BBVA y Mercado Pago ya permiten realizar transferencias, consultar saldos y obtener asistencia directamente desde WhatsApp, lo que refuerza la tendencia hacia un modelo de interacción ágil, personalizado y sin fricciones.

«Los clientes de la banca están comprendiendo mejor cómo los teléfonos móviles y las aplicaciones de chat pueden mejorar la seguridad de las transacciones financieras apoyándose en las funciones de seguridad nativas de cada smartphone y en el cifrado integrado de aplicaciones de chat como WhatsApp», asegura Ivan Ostojić, Chief Business Officer de Infobip.

De los formularios al chat: lo que cambió en la relación banco-cliente

Hasta hace poco, los procesos bancarios en línea eran sinónimo de contraseñas, formularios y validaciones extensas. Hoy, sin embargo, la banca conversacional gana terreno gracias a la combinación de canales nativos (como WhatsApp), encriptación avanzada y el uso estratégico de la IA conversacional.

Según el análisis de más de 530 mil millones de interacciones globales en la plataforma de Infobip durante 2024, los bancos están liderando la adopción de soluciones de mensajería para automatizar procesos, habilitar pagos, enviar alertas y brindar atención en tiempo real, de forma segura y empática.

Las entidades financieras no solo están usando más canales como WhatsApp, SMS o RCS, sino que están aplicando inteligencia artificial para hacer más naturales sus conversaciones con el usuario. De hecho, el mayor volumen de mensajes generados por IA en la región proviene de los sectores de finanzas y seguros.

LATAM: crecimiento exponencial de la mensajería financiera

América Latina es hoy una de las regiones con mayor dinamismo en materia de mensajería aplicada a servicios financieros. Según datos regionales de Infobip:

  • México (51%), Brasil (47%) y Argentina (20%) lideran el crecimiento por volumen.
  • WhatsApp creció un 47% como canal de interacción bancaria, con picos de hasta 111% en Argentina.
  • RCS, canal de mensajería enriquecida, creció 295%, especialmente en Brasil y México.
  • Las industrias de finanzas y fintech presentaron un crecimiento de 19% en tráfico de mensajería.
  • El sector de medios y entretenimiento (donde también se ubican muchas apps financieras) creció 14 veces en Brasil.

Además, se reporta una adopción acelerada de tecnologías como RCS en la región, especialmente desde que Apple comenzó a admitir este protocolo con el lanzamiento de iOS 18.

Compartí esta noticia !

Deuda Bancaria: más hogares acceden al crédito formal. ¿Qué puede pasar con las Tasas?

Compartí esta noticia !

En un informe de Focus Market se observa que el avance del crédito en Argentina se ha convertido en el gran sostén del consumo para una parte significativa de la población que antes no contaba ni con volumen ni con acceso al mismo.

“El crecimiento del crédito formal refleja tanto una mayor inclusión financiera como un cambio estructural en las estrategias de financiamiento de los hogares. El sistema bancario recuperó protagonismo en la primera etapa del actual gobierno. Sin embargo, este proceso también impone desafíos. El acceso más amplio al crédito puede derivar en situaciones de sobreendeudamiento si no se acompaña con educación financiera, regulación adecuada y monitoreo prudencial. Por su parte, los actuales niveles de tasas de interés se esperan que sean temporarios porque podrían perjudicar tanto el financiamiento de capital de trabajo de las empresas como el consumo de los hogares, incrementando las moras en los pagos de deuda”, señaló Damián Di Pace, director de la consultora Focus Market.

El relevamiento incluyó una encuesta a 2.850 hogares argentinos y utilizó datos complementarios de la Encuesta Permanente de Hogares (EPH) del cuarto trimestre de 2024, junto con estadísticas del Banco Central de la República Argentina (BCRA).

Uno de los principales hallazgos fue el cambio en el patrón de financiamiento. En 2023, el 41,3% de los hogares tenía deuda bancaria y el 82,6% algún tipo de deuda no bancaria. En 2025 esos valores se ubicaron en 47,9% y 61,6%, respectivamente. Esto representa una caída de más de 20 puntos porcentuales en el endeudamiento informal y un aumento de más de 6 puntos en el acceso al crédito formal. La tendencia se desarrolla en un contexto de mayor estabilidad macroeconómica y de expansión sostenida del crédito.

El informe mensual del BCRA correspondiente a mayo de 2025 indica que los préstamos en pesos al sector privado crecieron $3,7 billones en ese mes, con un aumento real del 2,7% mensual. Desde enero de 2024, el crédito en pesos acumula una suba real del 135%, con 14 meses consecutivos de expansión.

En relación al Producto Interno Bruto (PIB), el crédito alcanzó en mayo el 8,6%, superando el 5,2% registrado a fines de 2023. Se estima que hacia fin de año alcance el 10% del PIB, consolidando un proceso de reactivación de la oferta y la demanda de crédito en Argentina.

“La evolución del endeudamiento en la Argentina no debe leerse solo en términos cuantitativos, sino como un reflejo de una transformación más profunda: la consolidación de un sistema financiero que comienza a integrar a sectores históricamente excluidos, abriendo la puerta a un desarrollo más inclusivo y sostenible. El crédito que venía siendo abundante hoy tiene un techo, que es la escasez de pesos, y un límite, que es la tasa de interés, en un contexto en el cual el gobierno manifiesta que es circunstancial en situación eleccionaria en Argentina”, explicó Di Pace.

El crecimiento del endeudamiento formal responde tanto a factores macroeconómicos como a medidas concretas de política económica. La desaceleración inflacionaria y una mayor previsibilidad económica mejoraron la confianza de los hogares y del sistema financiero. Además, se introdujeron cambios regulatorios que facilitaron el acceso al crédito: se incrementaron los límites de financiación con tarjeta, se flexibilizaron las condiciones para préstamos personales y se ampliaron los topes de ingresos y facturación del monotributo. Esta última medida permitió a una parte significativa de la población acceder a productos financieros que antes le estaban vedados.

En términos de montos, el stock de deuda bancaria asciende a $22,8 billones, con un promedio de $4.660.549 por hogar endeudado, equivalentes a 2,78 salarios promedio del sector registrado (RIPTE). En 2023, el promedio era de apenas $377.664, o 1,43 salarios promedio. La deuda bancaria incluye préstamos personales, tarjetas de crédito, préstamos hipotecarios, prendarios y adelantos bancarios, lo que refleja un uso más intensivo del crédito por parte de los hogares.

Para estimar los hogares con deuda bancaria se combinaron datos del BCRA y de la EPH. El Banco Central informó que 20,3 millones de adultos cuentan con financiamiento dentro del sistema financiero ampliado (SFA), lo que representa el 56,6% de la población adulta. De ellos, 13,7 millones están endeudados con entidades financieras y 10,9 millones con entidades no financieras, con 5,6 millones que tienen deudas en ambos sistemas. Estimando un promedio de dos adultos por hogar, se concluye que cerca del 48% de los hogares argentinos tiene deuda bancaria.

El stock promedio se calculó a partir de saldos de tarjeta de crédito ($1.372.000) y préstamos personales ($1.750.000), además de líneas como adelantos, créditos hipotecarios y prendarios, todos en expansión. En mayo, los créditos hipotecarios UVA crecieron un 13,9% real mensual, con una suba interanual del 269,6%. Los préstamos prendarios aumentaron 5,8% mensual y 167,1% interanual. Las financiaciones con tarjeta crecieron 3,0% mensual (75,8% interanual), y los préstamos personales, 4,4% mensual (236% interanual).

Por otra parte, la deuda no bancaria suma $7,57 billones, con un stock promedio de $1.205.362 por hogar. Esta categoría incluye el no pago de servicios públicos, impuestos, cuotas educativas, expensas, compras fiadas o préstamos informales. La mayor parte está concentrada en préstamos personales informales, que representan el 36,8% del total, con un stock promedio de $2.219.944 por hogar. Le siguen los préstamos de familiares o amigos (35,4%) y el no pago de impuestos (17,9%).

En comparación con 2023, se observa una transformación clara. Las deudas por compras fiadas en comercios pasaron de representar el 23,2% de la deuda no bancaria al 3% actual. El no pago de cuotas educativas cayó del 6,7% al 0,7%, y el de servicios del 3,8% al 2,3%. Esta caída en las formas más precarias de financiamiento sugiere un proceso de formalización. Muchas familias que antes quedaban fuera del sistema bancario hoy logran acceder, con mejores tasas, condiciones más claras y mayor protección legal.

Compartí esta noticia !

Misiones amplía la refinanciación de deudas para empleados públicos y jubilados: se suma la Mutual La Chacra

Compartí esta noticia !

Misiones amplía el programa de refinanciación de deudas para empleados públicos y jubilados: se suma la Federación Mutual La Chacra

El Gobierno provincial anunció la ampliación del programa de refinanciación de deudas para empleados públicos, jubilados y pensionados del IPS, que desde el 1 de agosto funciona en alianza con Banco Macro. La novedad es la incorporación de la Federación Mutual La Chacra, que permitirá extender el alcance de la medida y ofrecer más alternativas a los beneficiarios. Según estimaciones oficiales, la iniciativa podría alcanzar a 10.000 familias misioneras, aliviando la carga financiera de hogares que hoy destinan más del 65% de sus ingresos al pago de deudas.

El programa fue lanzado el 1 de agosto de 2025, en un contexto de fuerte deterioro del poder adquisitivo de los salarios frente a la inflación y de altos niveles de endeudamiento de las familias. La propuesta inicial surgió del acuerdo entre el Gobierno provincial y Banco Macro, con vigencia hasta el 31 de diciembre de 2025, y se centra en ofrecer refinanciación de deudas a tasa fija del 57% anual y plazos de hasta 60 meses, sin posibilidad de tomar nuevos créditos.

El gobernador Hugo Passalacqua destacó en redes sociales que el objetivo es brindar “oxígeno financiero a los trabajadores y jubilados” que hoy destinan buena parte de sus haberes a cancelar saldos de tarjetas o préstamos.
En línea con esa visión, el ministro de Hacienda, Adolfo Safrán, subrayó que el programa fue diseñado sin aportes del Estado provincial, lo que evita comprometer las cuentas fiscales. “Está orientado a dar un respiro a los trabajadores públicos provinciales en actividad, municipales con haberes acreditados en Banco Macro, y jubilados y pensionados del IPS”, remarcó.

Contenido técnico: Banco Macro y La Chacra, dos vías para la refinanciación

La primera etapa del programa se articula a través de Banco Macro, con los siguientes parámetros:

  • Tasa fija: 57% anual.
  • Plazo de refinanciación: hasta 60 meses.
  • Alcance: empleados públicos provinciales, municipales (con haberes acreditados en Macro) y beneficiarios del IPS.
  • Restricción: no habilita nuevos créditos.
  • Cobertura estimada: entre 9.000 y 10.000 familias, equivalente al 10-15% de la planta de empleados públicos provinciales.

Con la ampliación, la Federación Mutual La Chacra se suma como segunda opción:

  • Plazo de refinanciación: hasta 48 meses.
  • Beneficiarios: trabajadores públicos, jubilados, pensionados y retirados provinciales con deudas vigentes en la entidad.

De esta manera, el programa se diversifica, adaptándose al perfil crediticio de los empleados y jubilados según la entidad con la que tengan compromisos.

Repercusiones e impacto esperado

La medida apunta a descomprimir la carga financiera de las familias endeudadas, que en muchos casos destinan más de dos tercios de sus ingresos a la cancelación de obligaciones. Al ofrecer tasas fijas en un contexto inflacionario, la refinanciación representa una forma de previsibilidad en los pagos mensuales.

Desde el punto de vista económico, el impacto inmediato se traduce en un alivio del consumo interno al liberar parte de los ingresos que hoy se destinan a deudas. Para las entidades financieras y mutuales, significa un esquema ordenado de cobro y menor riesgo de mora, mientras que el Gobierno provincial evita comprometer recursos fiscales, manteniendo la asistencia en el plano de la gestión crediticia.

Políticamente, la ampliación refuerza la narrativa de la gestión Passalacqua de acompañamiento a los trabajadores estatales y jubilados, un segmento central en el entramado social y electoral de Misiones

La experiencia de refinanciación podría servir de modelo de política crediticia público-privada, con potencial de replicarse en otros sectores o incluso en provincias vecinas.
Los próximos meses serán clave para evaluar la adhesión real al programa y su impacto en el nivel de morosidad y en la recuperación del consumo interno.

Si el esquema muestra resultados positivos, es probable que la provincia avance en nuevos acuerdos con mutuales y bancos locales, consolidando un entramado financiero que permita contener los efectos de la inflación y el sobreendeudamiento en los hogares.

Compartí esta noticia !

Finanzas adjudicó casi $3,8 billones en licitación de deuda en pesos

Compartí esta noticia !

La Secretaría de Finanzas informó que en la licitación de este jueves adjudicó $3,78 billones en instrumentos en pesos a tasa TAMAR, con vencimiento en noviembre de 2025. La operación se enmarca en la estrategia de absorción monetaria impulsada tras la reciente suba de encajes del Banco Central.

La Secretaría de Finanzas, a cargo de Pablo Quirno, anunció los resultados de la licitación realizada este jueves, en la que se recibieron ofertas por un total de $3,80 billones y se adjudicaron $3,788 billones, lo que representa prácticamente el 100% del monto ofertado.

El instrumento colocado fue una Letra del Tesoro Nacional en pesos a tasa TAMAR, con vencimiento el 28 de noviembre de 2025 (M28N5). La tasa de corte se ubicó en +1,00% TNA sobre TAMAR, consolidando la política de alineamiento de la deuda del Tesoro con el esquema de tasas de referencia del sistema financiero.

Desde Finanzas destacaron que esta licitación contribuye a “cumplir con el objetivo de absorción monetaria luego de la suba de encajes implementada por el Banco Central”, lo que refleja la coordinación entre la política fiscal y monetaria en el actual esquema de estabilización macroeconómica.

Detalle de la colocación: cifras y características

De acuerdo con los resultados oficiales:

  • Ofertas recibidas: 51.
  • Valor Nominal Ofertado (VNO): $3.799.250 millones.
  • Valor Nominal Adjudicado: $3.788.000 millones.
  • Valor Efectivo Adjudicado: $3.788.000 millones.
  • Margen de corte sobre TAMAR: +1,00%.
  • VNO en circulación post-licitación: $3.788.000 millones.

Con esta operación, el Tesoro convalida una fuerte demanda de instrumentos en pesos indexados a la tasa de política monetaria, que se ha transformado en la referencia central tras la eliminación de la tasa de plazos fijos y la migración hacia un esquema más transparente vinculado a la Tasa de Política Monetaria de Referencia (TAMAR).

La colocación refuerza la estrategia del equipo económico liderado por Luis Caputo, orientada a ordenar el frente financiero sin recurrir a emisión monetaria del Banco Central. Al mismo tiempo, permite canalizar liquidez del sistema bancario hacia instrumentos del Tesoro, en línea con la absorción derivada de la reciente suba de encajes.

El éxito de la operación confirma que los bancos y grandes inversores institucionales siguen encontrando atractivo en las letras ajustadas por TAMAR, lo que garantiza financiamiento al Tesoro y ayuda a descomprimir presiones inflacionarias.

De cara a los próximos meses, el desafío estará en sostener este esquema con vencimientos crecientes hacia fin de año y en mantener la confianza de los mercados en un marco de tasas aún elevadas y un proceso de apertura financiera en curso.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin