En un escenario donde los bancos argentinos enfrentan una creciente demanda de atención con estructuras limitadas, la inteligencia artificial dejó de ser una promesa para convertirse en una solución concreta. Hoy, plataformas conversacionales impulsadas por IA ya permiten resolver hasta el 60% de las consultas bancarias sin intervención humana, según datos de Infobip.
El fenómeno se da en paralelo a un cambio estructural en la forma en que las personas se comunican con las empresas. De acuerdo con el Messaging Trends Report 2026 de Infobip, basado en 628 mil millones de interacciones móviles durante 2025, casi el 98% del tráfico global ya ocurre a través de múltiples canales, confirmando el paso definitivo hacia experiencias omnicanal impulsadas por inteligencia artificial.
En América Latina, y particularmente en Argentina, uno de los mercados con mayor penetración de mensajería móvil, el cambio es contundente. Según el informe, WhatsApp se consolida como el canal dominante de interacción entre usuarios y empresas y ya es utilizado por más del 80% de la población conectada en el país, mientras que en sectores como banca y fintech el uso de canales de mensajería creció un 54% en el último año.
Este avance no es solo de adopción, sino también de comportamiento: hoy el 82% de los usuarios abre todos los mensajes que recibe, 4 de cada 10 responde en menos de cinco minutos y el 59% percibe que obtiene respuestas más rápidas a través de mensajería, consolidándola como el canal más eficiente para la atención financiera.
Consultas como estado de cuenta, movimientos, transferencias, activación de tarjetas o recuperación de claves, históricamente gestionadas por call centers, están siendo absorbidas por chatbots inteligentes que operan 24/7, reduciendo tiempos de espera y costos operativos.
“El gran cambio no es solo tecnológico, sino estratégico: la IA permite escalar la atención sin escalar costos en la misma proporción. En un contexto como el argentino, donde la eficiencia es clave, esto se vuelve crítico para el negocio”, explica Janeth Rodríguez, VP Revenue Latam de Infobip.
“El usuario ya no está dispuesto a esperar ni a repetir su problema varias veces a distintos agentes. Quiere inmediatez, personalización y continuidad. La IA conversacional permite resolver eso integrando canales, datos y contexto en una sola interacción”, agrega Rodríguez.
El avance de estas tecnologías no implica la desaparición del factor humano, sino una redistribución del trabajo. Hoy, la IA conversacional en banca ya puede gestionar de forma autónoma consultas de saldo y movimientos, estado y bloqueo de tarjetas, transferencias simples, información de productos y recuperación de accesos.
Esto permite que los equipos humanos se enfoquen en casos de mayor complejidad, como fraudes, asesoramiento financiero o retención de clientes, donde la intervención humana sigue siendo clave.
En paralelo, el informe de Infobip también muestra una evolución hacia experiencias cada vez más contextuales y continuas. La nueva generación de soluciones, basada en IA agéntica, integra canales, datos y contexto en tiempo real, eliminando uno de los principales puntos de fricción actuales: las derivaciones innecesarias y la repetición de información por parte del usuario.
“La nueva generación de soluciones no responde con scripts rígidos. Aprende del negocio, del historial del cliente y del contexto de cada interacción. Eso permite ofrecer respuestas coherentes con la marca y mucho más efectivas y empáticas”, concluye la ejecutiva.
El Banco Central dispuso el 9 de abril eliminar una exigencia adicional de capital mínimo que pesaba sobre los créditos otorgados a productores agrícolas no Mipyme que mantuvieran acopios superiores al 5% de su capacidad anual. La medida, formalizada en la Comunicación A 8418 y con vigencia desde el día siguiente a su publicación, modifica un punto sensible del esquema prudencial bancario. El dato técnico es claro; la lectura política abre interrogantes: ¿se trata de un alivio financiero sectorial o de una señal más amplia de recalibración del vínculo entre el sistema financiero y el agro?
Un ajuste puntual en la regulación prudencial
Hasta ahora, las entidades financieras debían aplicar una mayor exigencia de capital —es decir, inmovilizar más recursos propios— cuando financiaban a clientes agrícolas de gran escala que retenían parte de su producción por encima del umbral del 5%. Esa sobrecarga operaba como desincentivo: encarecía el crédito o directamente limitaba su disponibilidad.
La nueva disposición elimina ese recargo para las financiaciones que se acuerden a partir de la entrada en vigencia de la norma. En términos prácticos, reduce el costo regulatorio de prestar a ese segmento y mejora las condiciones de acceso al financiamiento para productores no encuadrados como Mipyme.
El cambio se incorpora al texto ordenado de “Capitales Mínimos de las Entidades Financieras”, el núcleo del esquema prudencial que regula cuánto capital deben mantener los bancos en función del riesgo de sus activos. No se trata de una política crediticia directa, pero sí de una señal que impacta en la oferta de financiamiento.
Del castigo al incentivo: un giro en la lógica regulatoria
El esquema anterior partía de una premisa: penalizar, desde el punto de vista financiero, la retención de producción agrícola. La exigencia adicional de capital funcionaba como un mecanismo indirecto para desalentar ese comportamiento.
La eliminación de ese recargo implica un cambio de enfoque. El Banco Central deja de considerar esa situación como un factor que amerite mayor cobertura de riesgo, al menos en términos regulatorios. No prohíbe ni promueve explícitamente la retención, pero elimina un costo asociado.
En ese movimiento se redefine la relación entre regulación prudencial y política económica. El organismo mantiene su rol técnico, pero introduce una modificación que tiene efectos concretos sobre decisiones productivas y financieras.
Impacto en el sistema financiero y el sector agrícola
Para los bancos, la medida libera capital regulatorio. Al reducir la exigencia sobre determinados créditos, mejora la eficiencia en el uso de recursos propios y amplía el margen para otorgar financiamiento sin necesidad de incrementar capital.
Para el sector agrícola no Mipyme, el efecto es directo: acceso potencialmente más fluido y menos costoso al crédito. En particular, para productores con capacidad de almacenamiento, que hasta ahora enfrentaban condiciones más restrictivas.
En términos de correlación de fuerzas, el ajuste favorece a actores de mayor escala dentro del agro, un segmento con peso económico relevante. Al mismo tiempo, no modifica las condiciones para el resto de los sectores ni introduce beneficios explícitos para otros segmentos productivos.
La decisión no pasa por el Congreso ni requiere acuerdos legislativos. Se inscribe en la capacidad del Banco Central de modificar regulaciones prudenciales, lo que refuerza su margen de maniobra en la política económica cotidiana.
Una señal en construcción
La Comunicación A 8418 no es una reforma estructural del sistema financiero. Es un cambio puntual, pero con impacto concreto. Se inscribe en una serie de medidas recientes que ajustan regulaciones sin desmontar el andamiaje general.
Queda por ver cómo reaccionan los bancos: si trasladan el alivio regulatorio a mejores condiciones crediticias o si priorizan otros usos del capital liberado. También será clave observar si este tipo de decisiones se extiende a otros sectores o queda circunscripto al agro.
El Banco Central mueve una pieza específica, pero en un tablero más amplio. La dirección general todavía no está cerrada.
Banco Macro confirmó la compra del 50% de Banco Sáenz y dejó planteado un movimiento con impacto más amplio que el de una operación societaria aislada. La adquisición, que todavía debe ser aprobada por el Banco Central, se suma al ingreso concretado en enero a Personal Pay, la billetera digital de Telecom Argentina, también con una participación del 50%, y consolida una estrategia que apunta a unir banca tradicional, estructura regulada y servicios financieros digitales en un mismo ecosistema. El dato no es menor: en un mercado donde las billeteras virtuales cambiaron hábitos, velocidad y expectativas de los usuarios, Macro eligió no resistir esa transformación desde la vereda clásica del sistema bancario, sino meterse de lleno en el nuevo tablero. La pregunta que abre esta jugada no pasa solo por el negocio. También interpela el mapa de poder del sector: si se trata de una expansión táctica o del comienzo de una nueva etapa de concentración y alianzas entre bancos y plataformas.
Una compra que excede el cambio accionario
En los papeles, la operación indica que Banco Macro adquirirá la mitad del paquete accionario de Banco Sáenz, mientras el 50% restante quedará en manos de Fintech Digital LLC. Pero el sentido político y económico del movimiento aparece en otro plano. Macro no compró solo una participación. Compró una vía para reforzar su arquitectura digital en un momento en que la disputa por los usuarios ya no se resuelve únicamente con sucursales, depósitos o créditos tradicionales, sino con experiencia móvil, velocidad operativa y capacidad de ofrecer productos integrados desde una aplicación.
La operación, además, no llega sola. Se encadena con el desembarco de enero en Personal Pay. Esa secuencia muestra una hoja de ruta: primero, asociarse con una billetera digital que ya tiene presencia en el mercado; después, sumar una estructura bancaria que permita ampliar la oferta de servicios dentro de ese ecosistema. No es un movimiento defensivo. Es una construcción deliberada de escala.
Banco Sáenz seguirá operando con independencia en una primera etapa y no habrá cambios inmediatos para los usuarios. Sin embargo, el objetivo de fondo está explicitado en el texto base: integrar servicios con el tiempo, combinando cuentas, pagos, créditos y otras herramientas financieras en una misma experiencia digital. Traducido a términos de mercado, Macro busca reducir la distancia entre la lógica bancaria y la lógica fintech.
El giro de la banca tradicional frente al avance de las billeteras
El contexto de esta decisión es decisivo para entender su dimensión. En los últimos años, el crecimiento de las billeteras virtuales en Argentina alteró las reglas del juego. Millones de usuarios empezaron a administrar su dinero sin pasar por una sucursal ni por la experiencia tradicional de un banco. Esa mutación no solo modificó la relación con el cliente; también obligó a las entidades a revisar su modelo de negocios.
Macro parece haber asumido que la competencia ya no se da en compartimentos separados. La banca tradicional comparte tablero con apps, billeteras virtuales y plataformas tecnológicas que operan con otra velocidad, otra interfaz y otra lógica de fidelización. En ese marco, la compra del 50% de Banco Sáenz funciona como una pieza de enlace entre dos universos que hasta hace pocos años competían con fronteras más nítidas.
La estrategia que aparece detrás es la de un modelo híbrido. No se trata de abandonar la estructura bancaria, sino de usarla como soporte para ampliar la presencia en el terreno digital. La entidad busca combinar la seguridad y la formalidad del sistema bancario con la flexibilidad del mundo fintech. Esa es la lectura central de la doble jugada con Banco Sáenz y Personal Pay.
Banco Central, regulación y el nuevo equilibrio del sistema
Hay un punto institucional clave: la operación todavía necesita la aprobación del Banco Central. Ese paso no es un trámite menor. En el sistema financiero, cada movimiento de adquisición o participación accionaria reordena no solo balances y negocios, sino también relaciones de poder bajo supervisión regulatoria. Que la compra esté sujeta a validación oficial recuerda que, a diferencia de parte del universo fintech, la banca sigue operando dentro de un marco normativo mucho más exigente.
Ese detalle también explica por qué la apuesta de Macro tiene peso estratégico. La entidad no busca crecer únicamente en el terreno de la innovación, sino hacerlo sin salir del perímetro regulado. La combinación entre un banco con licencia, una billetera digital y una estructura capaz de escalar productos puede convertirse en una ventaja competitiva importante en un momento en que el sistema financiero local redefine sus bordes.
La continuidad operativa independiente de Banco Sáenz durante la primera etapa refuerza esa lógica gradual. No habrá un cambio brusco para el cliente, pero sí una acumulación progresiva de capacidades. En política empresaria, esa metodología importa: evita fricciones inmediatas, conserva marcas y tiempos propios, y permite construir integración sin desordenar de entrada el vínculo con los usuarios.
Qué sectores ganan y qué señales recibe el mercado
El sector que sale fortalecido de esta operación es, en primer lugar, el de los bancos que logran anticiparse al nuevo esquema competitivo. Macro no solo amplía presencia; envía una señal al resto del sistema. La señal es clara: el negocio financiero digital ya no puede pensarse como un complemento periférico. Pasó al centro de la estrategia.
También gana peso el modelo de asociación entre banca y tecnología. La referencia de Personal Pay a la combinación entre universo techco y banca no es un detalle retórico. Marca un tipo de alianza que probablemente empuje a otros jugadores a revisar su posición. Si un banco tradicional puede sumar potencia digital a través de participaciones cruzadas y estructuras complementarias, el resto del mercado difícilmente quede inmóvil.
En ese punto aparece la lectura de poder. El movimiento de Macro anticipa un escenario de mayor competencia, pero también de posible reordenamiento. Otros bancos podrían acelerar alianzas, adquisiciones o desarrollos propios para no perder terreno. La competencia ya no se dará solo por tasa, cartera o red física. Se va a jugar cada vez más en quién logra construir una experiencia financiera más completa, más rápida y más integrada.
Para los usuarios, el impacto no será inmediato, pero sí potencialmente profundo. Si el plan avanza, podrían acceder a una oferta más amplia de productos desde plataformas digitales, con una lógica de uso más simple y centralizada. En términos de negocio, eso puede ampliar bancarización, formalización y consumo de servicios financieros. En términos de mercado, puede aumentar la presión sobre quienes todavía no resolvieron su transición digital.
La innovación como herramienta de posicionamiento
Las declaraciones incluidas en el anuncio ayudan a ordenar el mensaje político-corporativo de la operación. Jorge Brito sostuvo que la compra refuerza el compromiso con la innovación financiera. Juan Parma la presentó como un paso clave para integrar servicios en una experiencia más simple. Y Martín Heine habló de redefinir la experiencia financiera con soluciones más rápidas, seguras y personalizadas.
Más allá del tono institucional, esas definiciones muestran cómo quiere presentarse la jugada. No como una expansión convencional, sino como una evolución del negocio. Macro intenta ocupar el lugar de actor que no solo se adapta, sino que busca conducir parte del cambio en el sistema financiero local. En un mercado donde la narrativa de innovación también construye valor, ese posicionamiento no es accesorio.
La elección de avanzar con participaciones del 50% tanto en Personal Pay como en Banco Sáenz también merece lectura. No supone absorción plena ni disolución de identidades, sino un esquema de sociedad con capacidad de control compartido. Esa ingeniería sugiere una estrategia de cooperación con autonomía relativa, útil para un sector donde la velocidad tecnológica y la exigencia regulatoria suelen empujar en direcciones distintas.
Un sistema financiero que entra en otra fase
La compra del 50% de Banco Sáenz no agota su relevancia en la operación misma. Funciona, más bien, como síntoma de un momento más amplio del sistema financiero argentino. Los bancos ya no discuten solo cómo defender su negocio histórico, sino cómo reposicionarse en una economía donde el usuario espera inmediatez, integración y disponibilidad permanente desde el celular.
Macro decidió intervenir en esa transición con una doble jugada: billetera digital por un lado, estructura bancaria complementaria por el otro. La maniobra le permite construir volumen, ampliar servicios y disputar un terreno donde hasta hace poco la banca llegaba con más lentitud. El dato político-empresarial es ese: en lugar de esperar que el mercado termine de definirse, la entidad eligió participar en su rediseño.
Quedará por ver cómo responde el regulador, qué velocidad toma la integración efectiva entre Banco Sáenz y el ecosistema digital, y hasta dónde esta experiencia empuja una nueva ronda de alianzas en el sector. Porque si algo deja este movimiento es una certeza provisoria: la frontera entre banco y fintech ya no ordena el sistema como antes, y varios jugadores empiezan a actuar en consecuencia.
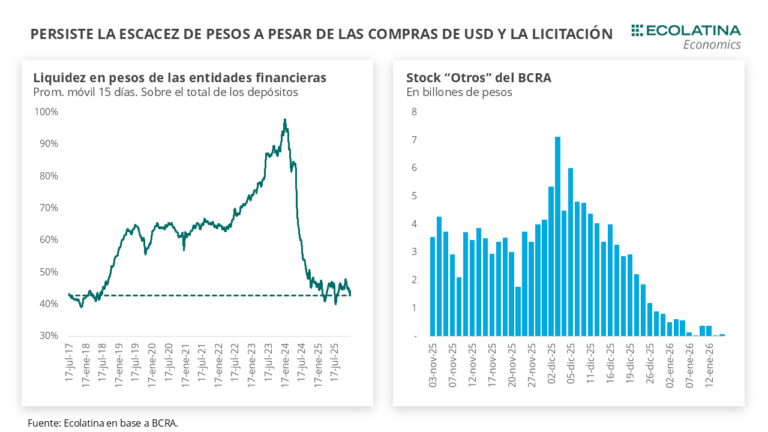
La nueva fase de re-monetización avanzó durante la última semana con una baja del dólar oficial y una mayor presencia compradora del Banco Central en el mercado de cambios. Sin embargo, según un informe de la consultora Ecolatina, la estrategia no logró recomponer la liquidez en pesos: el mercado sigue ajustado, las tasas muestran mayor volatilidad y el sistema financiero opera con un colchón de liquidez más estrecho. El dato es relevante porque condiciona el costo del crédito, la dinámica financiera y el margen de maniobra de la política monetaria en el inicio de 2026.
El tipo de cambio spot finalizó en $1.430, con una caída del 2,4% respecto del viernes previo, y amplió la distancia al techo de la banda cambiaria hasta el 8,1%, ubicado en $1.546,18, el mayor desvío desde el 17 de noviembre de 2025. A su vez, el dato de inflación de diciembre implicó que las bandas se deslicen a ±2,8% en febrero, lo que llevaría el techo a $1.607 en la última rueda hábil del segundo mes de 2026, un 3,2% por encima del nivel que habría resultado bajo el esquema previo de ajuste mensual del 1%.
Reservas estables, pero deterioro en la posición neta
Los últimos datos monetarios permitieron evaluar el impacto del pago de cupones por USD 4.400 millones realizado la semana anterior. Pese a ese egreso, las Reservas Brutas se mantuvieron prácticamente inalteradas, en torno a los USD 44.000 millones, gracias a tres factores compensatorios.
En primer lugar, el ingreso de USD 3.000 millones por el REPO constituido por el BCRA con bancos privados, de los cuales el Tesoro compró al Central USD 2.319 millones. En segundo término, el aumento de encajes bancarios por USD 1.231 millones, como contrapartida del crecimiento de los depósitos en dólares tras el pago de cupones: el 9 de enero, el stock de depósitos aumentó USD 675 millones en el sector privado y USD 396 millones en el sector público. En menor medida, también contribuyeron las compras de divisas realizadas por el BCRA en el mercado.
El panorama cambia al observar las Reservas Netas. El REPO tiene un plazo apenas superior a un año, por lo que ya corresponde comenzar a descontar su vencimiento de la medición. Además, se conoció la cancelación del tramo del swap activado con Estados Unidos por USD 2.500 millones, a cambio de deuda con organismos internacionales. Aunque aún no se difundieron los detalles y será necesario esperar la publicación del 23 de enero de la planilla de reservas que el BCRA informa al FMI, el efecto ya se refleja en los cálculos.
En concreto, tras el pago, las Reservas Netas (Brutas – Encajes – Swap – Organismos Internacionales – REPOs – SEDESA) pasaron de un nivel cercano a +USD 2.000 millones a un rojo de -USD 1.700 millones. La medición más exigente, que además descuenta los depósitos del Tesoro en dólares y los vencimientos de BOPREAL, se deterioró desde -USD 2.300 millones hasta -USD 4.100 millones.
Más compras de dólares, pero liquidez en pesos ajustada
En este contexto, Ecolatina destaca como una señal positiva que el BCRA sostenga la postura compradora en el MULC. La autoridad monetaria acumuló USD 469 millones en la semana, hilando dos semanas consecutivas de compras, con un máximo diario de USD 187 millones el miércoles —la compra más elevada desde el 12 de marzo de 2025— y USD 125 millones en la última rueda. Desde el lunes 5, el total asciende a USD 687 millones, lo que implica un ritmo diario de USD 69 millones que, de mantenerse, derivaría en compras cercanas a USD 1.400 millones hacia fin de mes.
La contrapartida de estas operaciones es una inyección de pesos que resulta acotada e insuficiente para un mercado con liquidez tensada. El aumento estacional de la demanda de dinero en diciembre se reflejó en un crecimiento de los agregados monetarios, estancados desde mediados de 2025. Descontando el factor estacional, tanto el M2 Privado (circulante más cajas de ahorro) como el M3 Privado (M2 más plazos fijos) crecieron 1,6% mensual, cortando una racha de dos meses consecutivos de caída.
El crédito al sector privado avanzó 1,1%, recuperando parte de la baja de noviembre, impulsado por los préstamos comerciales: los adelantos crecieron 2,2%. Sin embargo, los préstamos al consumo —personales y tarjetas, que representan cerca de la mitad del stock— acumularon cuatro meses consecutivos a la baja. Detrás de esta dinámica aparecen una tasa más volátil y en alza y el deterioro de la mora de las familias, que en octubre de 2025 se ubicó en 7,8% de los préstamos, el valor más alto de la serie iniciada en enero de 2010.
Como resultado, las entidades financieras cerraron diciembre con una marcada escasez de liquidez. A fines de 2025, la liquidez en pesos descendió al 42,8%, un nivel similar al observado en julio y agosto de 2025, en pleno desarme de las LEFIs. En consecuencia, las tasas comenzaron a deslizarse al alza, con cauciones a un día negociándose por encima del 100% TNA en algunas ruedas. La estrechez también comprimió el margen diario de los bancos con el BCRA vía pases: la absorción neta de pesos cayó desde $4 billones el 31/11/2025 a $0,8 billones el 30/12/25, y se ubicó en apenas $0,06 billones el 14/01/26, ya en medio de las compras de divisas, equivalentes a una inyección de $0,7 billones en esa fecha ($1 billón a valores actuales).
Menor rol del Tesoro y tasas más sensibles
En este escenario, el Ministerio de Finanzas cerró la licitación de la semana con un rollover del 98%, en una primera subasta de 2026 marcada por la falta de liquidez y una posición en pesos del Tesoro de $3,1 billones. Esa posición se vio afectada por la compra de dólares al BCRA (-$3,4 billones), que consumió la inyección previa desde bancos públicos (+$2,4 billones) realizada antes del pago de cupones.
El Tesoro adjudicó $9,37 billones frente a vencimientos por $9,59 billones. La demanda se concentró en instrumentos a tasa fija (69%), especialmente en los tramos cortos de la curva, con las LECAPs más cercanas explicando la mayor parte de lo adjudicado. Los títulos dollar linked representaron apenas el 2% del valor efectivo adjudicado, mientras que los instrumentos ajustados por CER explicaron el 14% y la tasa variable el 15%. Finanzas convalidó tasas superiores a las del mercado secundario, con rendimientos de 3,39% TEM (S27F6), 2,86% TEM (S29Y6), 2,51% TEM (S30N6) y 2,58% TEM (T30J7).
El informe concluye que, aun priorizando la acumulación de reservas, el Gobierno optó por sostener niveles ajustados de liquidez. Al mismo tiempo, mostró disposición a intervenir de forma discrecional —incluida la compra de LECAPs— para evitar picos de volatilidad. Mientras el BCRA compra dólares y ofrece cobertura cambiaria en el mercado secundario, el apetito por cobertura permanece lejos de los niveles observados en el contexto electoral.
Dólar oficial a la baja y brecha estable
El movimiento del spot fue acompañado por los dólares alternativos. El dólar minorista cayó 2,0% hasta $1.483, el MEP con AL30 bajó 1,2% a $1.467, el CCL con CEDEARs descendió 0,3% a $1.521, y el blue se mantuvo estable en $1.505. De este modo, la brecha cambiaria promedio se ubicó en torno al 5%.
Los futuros de dólar acompañaron el movimiento: los contratos entre enero y marzo retrocedieron 2,2%, mientras que los vencimientos desde abril de 2026 bajaron 2,0%. Las devaluaciones implícitas cerraron en +1,4% para enero, +4,1% para febrero y +7,0% para marzo.
El Tesoro argentino afrontará este miércoles su primera licitación de deuda en pesos de 2026, con vencimientos por casi AR$9,6 billones y una fuerte concentración en manos privadas. La subasta se realizará en un contexto de escasez de liquidez en el sistema financiero, curvas en pesos bajo tensión y limitadas tenencias de caja del Gobierno, lo que vuelve desafiante alcanzar un rollover elevado y pone a prueba la estrategia oficial de financiamiento en moneda local.
Según estimaciones de mercado, los compromisos a renovar ascienden a ARS$9,59 billones, mientras que los depósitos del Tesoro en el Banco Central alcanzaban apenas ARS$3,14 billones al 8 de enero, una brecha que condiciona el margen de maniobra fiscal y financiero en el arranque del año.
Curvas bajo presión y vencimientos en manos privadas
La licitación se da en un escenario de debilidad de las curvas en pesos, que “se mantienen bajo una tensión latente producto de la escasez de liquidez del sistema”, de acuerdo con un informe del bróker Portfolio Personal Inversiones (PPI). En ese marco, el objetivo de lograr un rollover elevado aparece como un desafío central.
“Este escenario va en línea con lo desafiante que será lograr un rollover elevado de los ARS$9,59 billones, considerando que el Tesoro cuenta con apenas ARS$3,14 billones en su cuenta en el Banco Central al 08 de enero”, advirtió PPI.
La composición de los vencimientos refuerza esa lectura. Facimex Valores estimó que los compromisos están “enteramente” en manos de privados, con dos tercios en poder de los bancos, mientras que PPI calculó que el 92% de los vencimientos pertenece al sector privado. Operadores del mercado, que pidieron reserva por no estar autorizados a hablar públicamente, señalaron que ven difícil un rollover del 100%, dado que las entidades financieras no disponen de abundante liquidez.
El Punto Anker y una transición más gradual
En este contexto, los analistas relativizan una transición inmediata hacia el denominado “Punto Anker”, concepto utilizado por el Gobierno para describir el momento en que los bancos priorizan mantener pesos para prestar al sector privado en lugar de renovar deuda del Tesoro, reflejando una mayor demanda genuina de dinero y crédito por parte de familias y empresas.
“El Tesoro buscará maximizar el rollover, en línea con nuestra visión de que el Punto Anker se volverá un proceso más gradual”, sostuvo Facimex Valores. La persistencia de tensiones de liquidez y el volumen de vencimientos en manos privadas sugieren que ese punto de inflexión aún no se materializa plenamente en el mercado local.
Un menú amplio para sostener el rollover
Con el objetivo de ampliar la demanda y captar distintos perfiles de inversores, la Secretaría de Finanzas definió un menú de instrumentos particularmente amplio, que cubre casi todas las alternativas de ajuste y plazos disponibles en el mercado en pesos.
En el tramo a tasa fija, se reabrirán:
LECAP a febrero de 2026 (S27F6; 27/02/26),
LECAP a mayo de 2026 (S29Y6; 29/05/26),
LECAP a noviembre de 2026 (S30N6; 30/11/26).
En el segmento ajustado por CER, se ofrecerán:
LECER a mayo de 2026 (X29Y6; 29/05/26),
LECER a noviembre de 2026 (X30N6; 30/11/26),
Bonos CER con vencimiento en junio de 2027 (TZX27; 30/06/27) y junio de 2028 (TZX28; 30/06/28).
Además, el Tesoro licitará una letra ajustada por TAMAR con vencimiento en agosto de 2026 (M31G6; 31/08/26), y en el segmento dólar linked ofrecerá dos nuevas letras con vencimientos en febrero de 2026 (D27F6; 27/02/26) y marzo de 2026 (D31M6; 31/03/26).
“En este marco, el Tesoro licita un muy amplio menú de instrumentos, ofreciendo activos a tasa fija y CER para todos los plazos y Lelink y Letam para impulsar el rollover por asset class, dado que hay vencimientos de instrumentos de cobertura y flotantes”, resumió Facimex Valores.
Incentivos, tasas y expectativas del mercado
Desde Adcap Grupo Financiero, el equipo de research recordó que en licitaciones previas el Tesoro recurrió a premios como incentivo, una estrategia que esperan que se repita para sostener la renovación de vencimientos. En ese escenario, proyectaron un rango amplio de resultados.
“Estimamos un rollover de entre 80% y 100%, considerando que los depósitos del gobierno en el BCRA ascienden actualmente a solo ARS$3,1 billones”, señalaron.
La licitación de esta semana funcionará así como un test clave para el mercado de deuda en pesos en el inicio de 2026, en un contexto donde la combinación de liquidez acotada, tasas en tensión y fuerte participación privada define el pulso de la política financiera del Gobierno.