bancos

El BCRA definió su estrategia monetaria y cambiaria para 2026: foco en remonetización y reservas

Compartí esta noticia !

El Banco Central de la República Argentina (BCRA) presentó sus Objetivos y planes para el desarrollo de las políticas monetaria, cambiaria, financiera y crediticia para 2026, un documento clave que consolida el programa de estabilización iniciado en diciembre de 2023 y proyecta una nueva etapa marcada por la remonetización de la economía, la acumulación de reservas internacionales y la continuidad del régimen de flotación cambiaria entre bandas. La hoja de ruta resulta central para el sistema financiero, el sector productivo y los mercados, ya que define el marco macroeconómico bajo el cual operarán las decisiones de inversión, crédito y precios durante el próximo año.

El informe oficial detalla que, tras eliminar la dominancia fiscal y financiera y sanear el balance del BCRA, la autoridad monetaria buscará en 2026 avanzar en la desinflación, extender la estabilidad financiera y sentar las bases de un crecimiento sostenido, manteniendo un estricto control de los agregados monetarios y reforzando la transparencia del esquema de política económica.

De la estabilización inicial a la tercera fase del programa económico

El BCRA repasó los resultados de las primeras etapas del programa económico. Durante el primer año de gestión se eliminaron desequilibrios macroeconómicos significativos: se erradicó el déficit fiscal y su monetización, se redujo la emisión por intereses del Banco Central y se inició el saneamiento de su balance mediante el traspaso de pasivos al Tesoro. En paralelo, se sinceró el tipo de cambio y se implementó un esquema de crawling peg inicial del 2% mensual, luego reducido al 1% a partir del 1 de febrero de 2025.
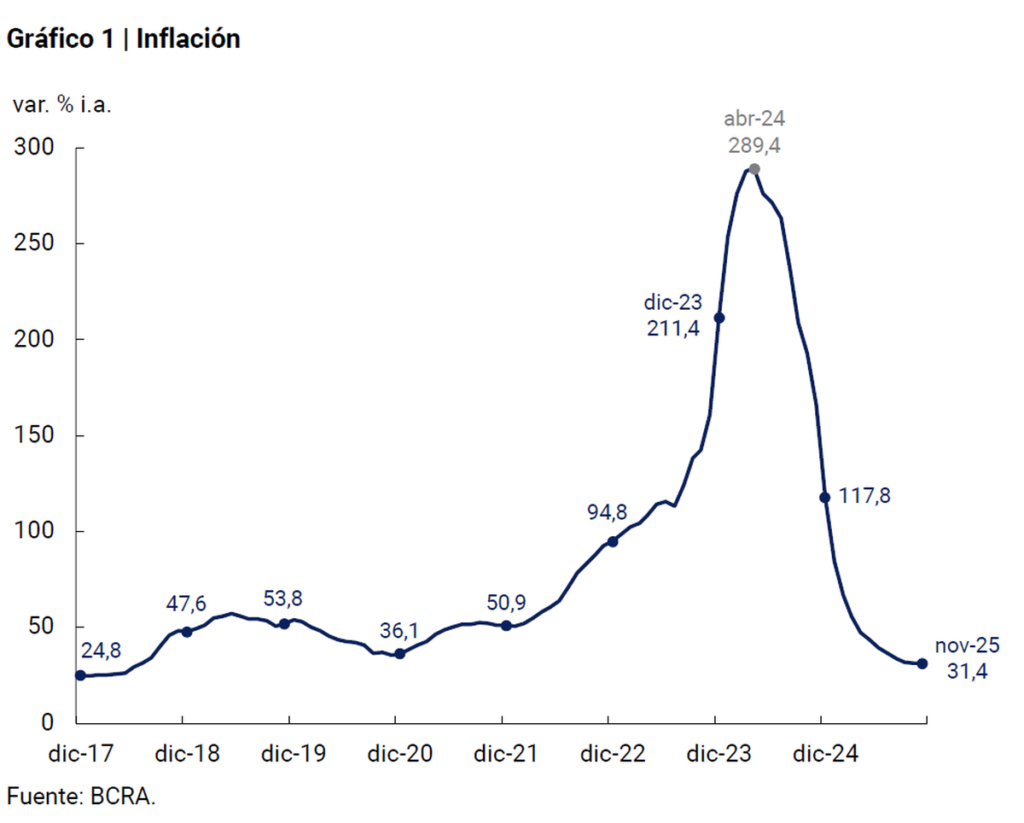
Según el documento, estas medidas permitieron una fuerte baja de la inflación, la normalización de precios relativos y tasas de interés, la duplicación del crédito al sector privado en términos reales y una recomposición del respaldo prudencial de los depósitos. El año cerró con un crecimiento interanual del 6% y una reducción marcada de la pobreza.

La segunda fase profundizó el ancla monetaria, fijando un límite estricto a la base monetaria amplia y eliminando completamente los pasivos remunerados del BCRA. Además, el Régimen de Regularización de Activos permitió regularizar más de USD 35.000 millones, fortaleciendo reservas y financiamiento privado en dólares.

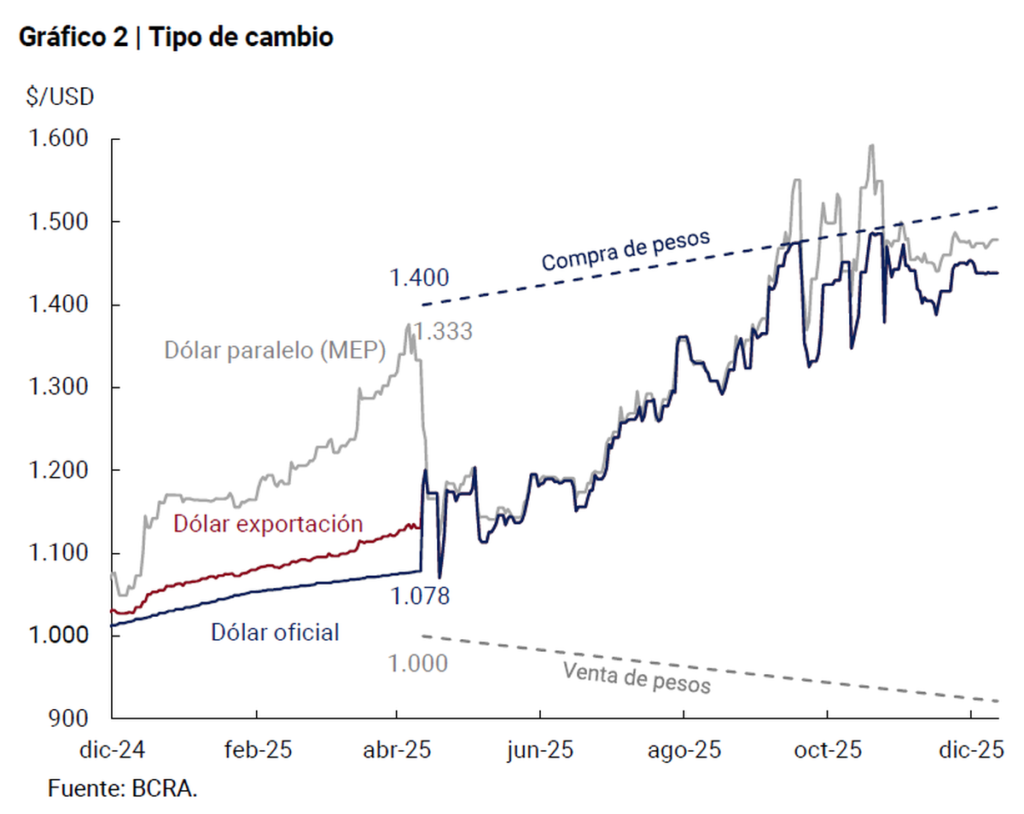
En abril de 2025 se inició la tercera fase, orientada a una mayor flexibilidad cambiaria y de tasas. En ese marco, el 11 de abril se adoptó un régimen de flotación entre bandas móviles, con límites que se ajustan al 1% mensual. También se eliminaron restricciones clave: dejó de operar el dólar blend, se flexibilizaron pagos de importaciones, se levantaron restricciones para personas humanas y se habilitó la libre distribución de utilidades al exterior desde los ejercicios iniciados en 2025.
Reservas, financiamiento externo y normalización del mercado

El informe destaca el respaldo financiero internacional como un pilar del proceso. En 2025 se firmó un acuerdo de facilidades extendidas con el Fondo Monetario Internacional (FMI) por USD 20.000 millones, con desembolsos por unos USD 15.000 millones durante el año. A esto se sumaron programas del Banco Mundial por USD 12.000 millones y del Banco Interamericano de Desarrollo por USD 10.000 millones, con desembolsos efectivos por USD 4.700 millones.

Estos fondos permitieron fortalecer el balance del BCRA mediante el reemplazo de activos ilíquidos por reservas en moneda extranjera líquidas. En mayo de 2025, el Banco Central recibió USD 12.000 millones por la cancelación total de Letras Intransferibles con vencimientos en 2025 y 2026 y una cancelación parcial de la correspondiente a 2029. En agosto se sumaron otros USD 2.000 millones por nuevas cancelaciones, operaciones que también implicaron una reducción de la deuda en dólares del Tesoro.

En conjunto, el BCRA y el Tesoro lograron duplicar el nivel de reservas internacionales brutas desde el inicio de la gestión. Las compras netas del Banco Central en el mercado de cambios alcanzaron unos USD 22.000 millones, a las que se sumaron USD 1.500 millones del Tesoro y financiamiento adicional, totalizando más de USD 28.500 millones.

Durante el ciclo electoral de 2025 se registró una volatilidad cambiaria inédita: la demanda de cobertura alcanzó cerca de USD 35.000 millones, equivalente a más del 50% del M2. El BCRA intervino en tres rondas consecutivas por USD 1.110 millones para defender el techo de la banda, mientras el Gobierno eliminó transitoriamente retenciones a granos por hasta USD 7.000 millones y el Banco Central firmó un acuerdo de estabilización cambiaria con el Tesoro de Estados Unidos por hasta USD 20.000 millones.

Objetivos y lineamientos de política para 2026

Para 2026, el BCRA anticipó una nueva etapa centrada en la remonetización de la economía, compatible con la estabilidad de precios y el fortalecimiento del frente externo. La autoridad monetaria anunció que pondrá en marcha un programa de compra de reservas internacionales preanunciado a partir del 1 de enero de 2026, alineado con la evolución de la demanda de dinero y la liquidez del mercado cambiario. En una primera instancia, las compras diarias representarán alrededor del 5% del volumen del mercado de cambios, con posibilidad de operaciones en bloque para evitar disrupciones.

La política monetaria seguirá basada en el monitoreo de agregados monetarios. Mientras la inflación doméstica se mantenga por encima de la internacional, el BCRA sostendrá un sesgo monetario contractivo respecto de la trayectoria prevista en su Programa Monetario 2026. Para administrar la liquidez, se utilizarán operaciones de mercado abierto y repos pasivos con entidades financieras, con tasas de referencia basadas en el mercado secundario de LECAP.

En el plano cambiario, se mantendrá el régimen de flotación entre bandas. A partir del 1 de enero de 2026, el piso y el techo de la banda se ajustarán mensualmente al ritmo del último dato de inflación informado por el INDEC, con un rezago de dos meses. El objetivo, según el BCRA, es limitar movimientos extremos del tipo de cambio sin perder flexibilidad.

El organismo también anunció la normalización gradual de la política de encajes, buscando compatibilizar estabilidad de precios y recuperación del crédito. En materia institucional, retomará la publicación del Informe Trimestral de Política Monetaria desde enero de 2026, con mayor detalle técnico y cuantitativo sobre decisiones y perspectivas.

Pagos digitales y competencia de monedas

Otro pilar del plan 2026 es la profundización de los medios de pago electrónicos. Durante 2025 se registraron casi 15.000 millones de transacciones en pesos y más de 20 millones en dólares, con un crecimiento anual superior al 50% en moneda extranjera. El programa Transferencias 3.0 concentró operaciones equivalentes a casi 95% del PBI.

El BCRA anticipa más interoperabilidad, menor uso de efectivo y avances en competencia de monedas, con cuentas y medios de pago en pesos y dólares funcionando en paralelo.

También se prevé impulsar instrumentos electrónicos como el ECHEQ, la factura de crédito MiPyME y nuevos mecanismos de cobro de cuotas, con foco en seguridad y prevención del fraude.El desafío de sostener la confianza

El mensaje del BCRA para 2026 es claro en los objetivos, pero exigente en la ejecución. La remonetización, la compra de reservas y el ajuste de las bandas al IPC requieren coordinación fina con el Tesoro y acceso sostenido a los mercados internacionales.

Con una inflación que todavía ronda el 30% anual y un mercado atento a cualquier desvío fiscal o cambiario, el programa enfrenta su principal prueba. La estabilidad lograda en 2025 sienta una base sólida, pero el 2026 pondrá a prueba si el esquema puede combinar crecimiento, desinflación y confianza en el peso de manera duradera

Objetivos BCRA 2026 by CristianMilciades

Impacto esperado y proyección institucional

Las definiciones del BCRA tienen implicancias directas sobre el sistema financiero, el sector productivo y los mercados de capitales. La continuidad del control de agregados monetarios y la compra preanunciada de reservas buscan anclar expectativas y reducir la incertidumbre cambiaria, mientras que la mayor previsibilidad favorece la inversión privada y la expansión del crédito.

El informe también anticipa avances en medios de pago, finanzas abiertas y digitalización, con impacto en costos de transacción y eficiencia del sistema. En paralelo, el fortalecimiento de la competencia de monedas y la eventual flexibilización adicional de restricciones cambiarias sobre stocks de dividendos y deudas comerciales podrían mejorar la integración financiera internacional.

En un contexto de consolidación fiscal y reformas estructurales en debate, el BCRA plantea para 2026 un esquema que combina disciplina monetaria, mayor flexibilidad operativa y una estrategia explícita de acumulación de reservas, con el objetivo de consolidar la estabilidad macroeconómica y sentar bases más sólidas para el crecimiento.

Compartí esta noticia !

Entidades financieras se oponen a que las billeteras paguen sueldos y jubilaciones

Compartí esta noticia !

Los bancos rechazan que billeteras virtuales paguen sueldos y jubilaciones y alertan por “riesgos para trabajadores y jubilados”

Las principales entidades financieras del país cuestionaron la propuesta incluida en la reforma laboral que habilita a las billeteras virtuales a pagar salarios, jubilaciones y prestaciones sociales. Aseguran que el sistema bancario es el único con estándares regulatorios suficientes para garantizar seguridad, trazabilidad y protección de los haberes.

Un rechazo institucional: los bancos advierten sobre los riesgos de “bajar el nivel de formalidad” en el sistema de pagos

Las cámaras que nuclean a los bancos públicos, privados y extranjeros —ADEBA, ABA y ABAPPRA— emitieron un comunicado conjunto en el que rechazaron “de plano” la posibilidad de que las billeteras virtuales se conviertan en plataformas habilitadas para el pago de salarios, jubilaciones y prestaciones, tal como contempla la reforma laboral impulsada por el Gobierno.

Las entidades señalaron que el actual esquema de acreditación de haberes “ha sido una de las pocas políticas de Estado exitosas que tuvo la Argentina”, y destacaron que su implementación en las últimas décadas consolidó un sistema “formal, seguro y gratuito para trabajadores y jubilados”.

En su mensaje, los bancos recordaron que el sistema financiero argentino “demostró su fortaleza incluso en las crisis de las últimas tres décadas”, subrayando que esa resiliencia se sustenta en exigencias regulatorias, supervisión permanente y garantías que las billeteras virtuales —en su rol actual— no están obligadas a cumplir.

“El nivel de servicios para los usuarios es excelente, además de gratuito”, remarcaron, en referencia al alcance, estabilidad y cobertura del sistema bancario en materia de pagos previsionales y laborales.

Argumentos técnicos y regulatorios: sin beneficios claros, con “costos y riesgos” potenciales

En otro tramo del comunicado, ADEBA, ABA y ABAPPRA enfatizaron que, “en línea con la legislación vigente y las mejores prácticas internacionales”, los haberes deben mantenerse dentro del sistema bancario formal, que opera bajo un marco normativo más rígido que el que aplica para las fintech y billeteras virtuales.

Las entidades alertaron que “no se observan beneficios —pero sí costos y riesgos— de bajar el nivel de formalidad y exigencias para las entidades que tienen la responsabilidad de velar por el pago y la seguridad de sueldos y jubilaciones”.

El punto central del planteo bancario es la seguridad de los fondos: “Quienes promueven relajar las condiciones para el pago de salarios y jubilaciones deben ser conscientes de que dicha decisión expone a los trabajadores y jubilados al riesgo de perder sus haberes, en casos de que la billetera en la que cobren tenga dificultades o desmanejos económicos”, advirtieron.

Con esta afirmación, las cámaras buscan subrayar que el sistema bancario no solo opera con garantías legales y regulatorias más estrictas, sino que además está obligado a implementar sistemas de respaldo financiero, encajes y controles externos que las billeteras digitales no tienen.

Tensión entre bancos y fintech en medio de la reforma laboral

La discusión se inscribe en un contexto de fuerte competencia entre el sistema financiero tradicional y los nuevos actores del ecosistema digital. La reforma laboral propone ampliar el abanico de entidades donde pueden acreditarse haberes, un movimiento que beneficiaría directamente a las billeteras virtuales que buscan consolidarse como proveedores integrales de servicios financieros.

Para los bancos, esta flexibilización abre un escenario donde: se fragmenta el sistema de pagos, se reduce la trazabilidad, se amplifican riesgos operativos, y se debilita un ecosistema que consideran clave para la formalidad laboral.

Desde el lado fintech, si bien no se pronuncian en este texto, la expectativa suele estar enfocada en ganar participación en el mercado de pagos, profundizar la competencia y reducir costos de intermediación.

El debate promete escalar tanto en el Congreso como en el sistema financiero: mientras el Gobierno impulsa políticas de desregulación y competencia, los bancos buscan preservar el marco regulatorio vigente para el pago de salarios y jubilaciones, uno de los segmentos más sensibles del sistema.

Compartí esta noticia !

Prohíben a billeteras virtuales vender dólar oficial

Compartí esta noticia !

Luego de horas de incertidumbre, en un contexto de suba del dólar y rumores de nuevas restricciones del Banco Central, el titular del BCRA Santiago Bausili salió a explicar por qué dos importantes billeteras virtuales frenaron la venta del tipo de cambio oficial. Y aclaró que ya no podrán seguir ofreciéndolo en sus plataformas.

Las declaraciones de Bausili llegaron luego de que desde Cocos Capital y Mercado Pago suspendieran la venta del dólar oficial, algo que las fintech habían comenzado a ofrecer desde hace poco tiempo.

El titular del BCRA aclaró, básicamente, que en realidad al no estar registradas en el BCRA como bancos, no podían ofrecer esa operatoria.

Por qué las billeteras virtuales ya no podrán seguir vendiendo dólar oficial

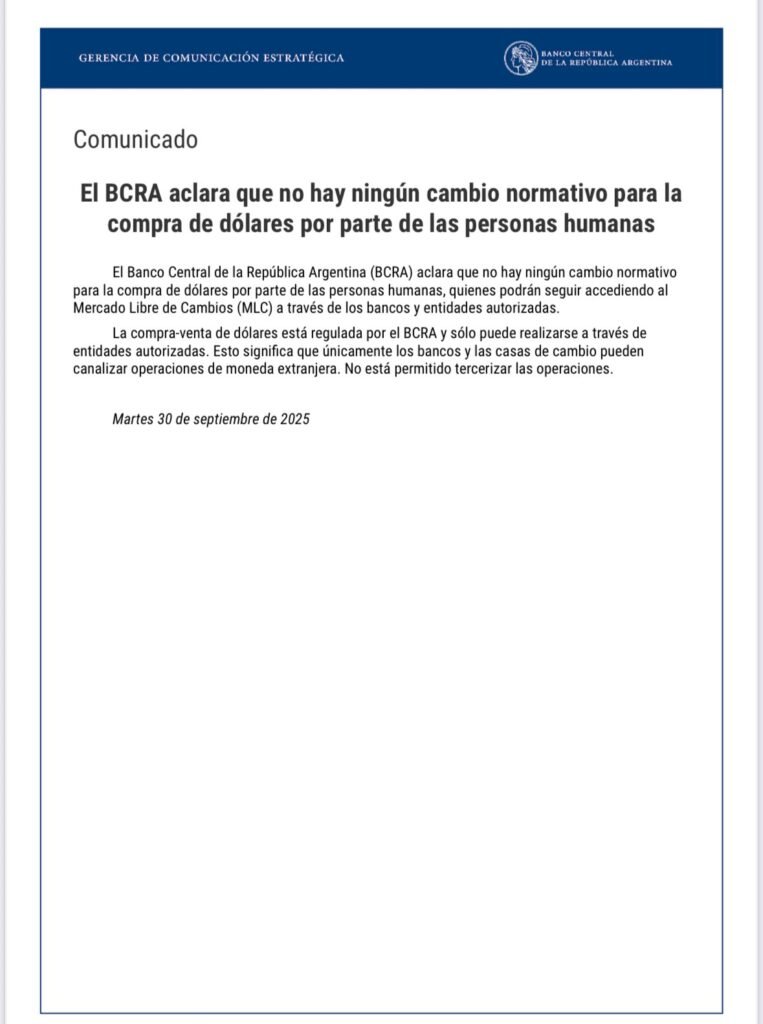
“No hubo ninguna medida tomada hoy. No cambia nada. Vimos revuelo en las redes. No cambia nada en términos normativos a todo lo que tiene que ver con el acceso para las personas humanas al mercado de cambios. Lo que está pasando es que había una operatoria con que nos encontramos que había entidades no autorizadas a realizar transacciones en el mercado cambiaron para personas humanas, porque esas operaciones están limitadas a bancos y agencias de cambio que están autorizadas por el banco central”, dijo Bausili.

“Las billeteras y las ALyCs no son entidades reguladas por el BCRA. Eso es lo que pasó hoy. Se aclaró hoy una interpretación errónea de alguna normativa, y afecto hoy la operatoria de algunas entidades”, agregó el presidente del Banco Central en A24

“No es una normativa nueva. Las billeteras y las ALyCS lo empezaron a hacer en algún momento. Distintas billeteras o aplicaciones empezaron a incorporar esto y salimos a aclararles que esta interpretación estaba errada y hoy hubo limitación en una de ellas”, agregó Bausili.

“El BCRA lidia con los bancos y casas de cambios, sus regulados. Si eso fue una operatoria entre el banco y Cocos, es un tema de ellos”, subrayó, en relación a lo que pasó este martes.

Diego Bausili descartó nuevas restricciones para el dólar

“Desde el día uno, cada vez que pudimos, que estaban las condiciones dadas, eliminamos restricciones cambiarias. Porque hicimos una aclaración, porque había arbitrajes que afectaban el funcionamiento del mercado, es que hay gente que sale a agorar cepo. No hubo ningún cambio desde la semana pasada”, aclaró.

Con respecto a la suba del dólar, señaló que “son movimientos del dólar normales”. “Hay días que suben, días que bajan. No creo que haya habido ningún hecho puntual que se haya identificado”, agregó el presidente del BCRA

“Lo más importante es que no hubo ninguna medida tomada hoy. El acceso que tienen las personas humanas al mercado de cambio, está inalterado. Es el mismo que tiene desde el 11 de abril”, concluyó.

Cocos y Mercado Pago suspendieron la venta de dólar oficial

En medio de una creciente tensión cambiaria, con el dólar nuevamente en alza, la decisión de algunas billeteras virtuales de dejar de operar dólar oficial generó ruido en el mercado.

Por un lado, Cocos Capital anunció que tuvo que suspender la venta de dólar oficial este martes, mientras que en redes sociales también señalaron que la plataforma Mercado Pago frenó la venta de dólar oficial.

El CEO de Cocos Capital, Ariel Sbdar, comunicó a través de la red social X que la suspensión fue ordenada externamente. “Solo para aclarar que si bien a pedido de nuestro proveedor de dólar oficial pausamos temporalmente dicha operatoria, seguimos operando dólar MEP normalmente. Todos nuestros servicios se encuentran disponibles como siempre”, escribió en X.

Según aclararon desde la empresa fue su banco proveedor, BIND Banco Industrial, quien solicitó la interrupción del servicio de operatoria de dólar oficial a las 12:30, sin especificar los motivos. Esta decisión también habría afectado a otras billeteras como Mercado Pago.

En tanto, desde el Banco Central señalaron que la compra de dólar oficial se realiza a través de bancos y que las billeteras virtuales no operan en el Mercado Único Libre de Cambios (MULC). Fuentes del BCRA calificaron de “irresponsables” las declaraciones del CEO de Cocos Capital.

Compartí esta noticia !

Bancos: la morosidad subió por noveno mes seguido y llegó a su nivel más alto en 15 años

Compartí esta noticia !

La morosidad de los préstamos bancarios volvió a crecer en julio y ya acumula nueve meses consecutivos de subas. Según el último informe del Banco Central (BCRA), el ratio de irregularidad en los créditos a familias trepó al 5,7%, su mayor registro desde que comenzó la serie en 2010. El dato refleja un contexto de enfriamiento económico, caída de ingresos y un mercado financiero atravesado por la volatilidad en las tasas de interés.

Las líneas más golpeadas fueron las de préstamos personales, cuya morosidad saltó de 6,5% a 7,3%, y las tarjetas de crédito, que subieron de 4,9% a 5,3%, récord de toda la serie histórica. Los prendarios también se deterioraron levemente (3,7% a 3,9%), mientras que los hipotecarios mostraron un comportamiento más sólido, con una baja de 1% a 0,9%.

La morosidad creció por noveno mes consecutivo en julio

“El principal factor detrás de este aumento es el freno que la actividad económica y los ingresos reales vienen sufriendo desde hace meses”, explicó el economista Federico González Rouco, de la consultora Empiria. Además, remarcó que “las cuotas ya no se licúan como antes por la desaceleración de la inflación, lo que dificulta que las personas puedan cumplir con sus compromisos financieros”.

Respecto de los hipotecarios, señaló a Ámbito Financiero que se trata de un segmento “muy sólido por factores intrínsecos, ya que la gente lo primero que trata de sostener es el pago de la vivienda”.

Si se suma el segmento corporativo, la morosidad global fue de 3,2% en julio, más del doble que el mínimo de 1,5% registrado en octubre de 2024.

Entre junio y julio, la tasa de irregularidad de las compañías apenas subió de 1,1% a 1,2%, pero los especialistas advierten que el panorama podría empeorar: entre el 14 de julio y el 18 de agosto, la tasa nominal anual de adelantos en cuenta corriente se disparó de 31% a 93%, encareciendo el financiamiento y amenazando las cadenas de pago.

Según un informe de la consultora C-P, “los adelantos en cuenta corriente a empresas continuaron su tendencia decreciente y acumulan una contracción de casi $1 billón (-10,6%) desde el 10 de julio. La caída de los saldos de financiamiento responde a la dinámica de las tasas que se triplicaron y amenazan con poner en riesgo las cadenas de pago de sostenerse en estos niveles durante mucho tiempo”.

El salto en las tasas se produjo tras el giro en la política monetaria del Gobierno, que pasó de apuntar al precio del dinero a fijar la cantidad de circulante. La falta de acumulación de reservas y la presión sobre el dólar tensionaron el mercado y llevaron a un encarecimiento del crédito.

Aunque en las últimas semanas el costo del financiamiento de empresas retrocedió por debajo del 50%, la inestabilidad cambiaria podría provocar nuevos repuntes. En préstamos personales, la TNA supera el 80% en septiembre, manteniendo el escenario desafiante para las familias.

Compartí esta noticia !

El Banco Central elimina el cepo cambiario para trabajadores que cobran en dólares desde el exterior

Compartí esta noticia !

En una decisión clave para la economía del conocimiento y los freelancers argentinos, el Banco Central de la República Argentina (BCRA) resolvió eliminar el tope de USD 36.000 anuales que regía sobre la libre disponibilidad de divisas percibidas por exportación de servicios. Desde ahora, las personas físicas que trabajen para empresas extranjeras podrán cobrar la totalidad de sus honorarios en dólares y disponerlos en cuentas locales, sin obligación de liquidarlos en pesos en el mercado oficial.

La medida, complementada con la prohibición a los bancos de cobrar comisiones por la acreditación de divisas del exterior, busca simplificar el sistema financiero, atraer divisas al circuito formal y brindar certidumbre a un sector estratégico que factura miles de millones de dólares al año.

Hasta ayer, los trabajadores que cobraban servicios prestados a empresas extranjeras tenían un beneficio parcial: podían disponer libremente de hasta USD 36.000 anuales (equivalente a unos USD 3.000 mensuales). Todo ingreso que superara ese monto debía liquidarse en pesos al tipo de cambio oficial, como ocurre con las exportaciones de bienes y servicios de empresas.

Este límite incentivó durante años mecanismos alternativos, como el cobro en criptomonedas o en cuentas bancarias en el exterior, con el objetivo de esquivar el cepo y evitar la pérdida de valor al convertir dólares a pesos.

La flexibilización comenzó de manera gradual hasta que, en abril pasado, el BCRA levantó las restricciones cambiarias para personas físicas en la compra de divisas. La medida anunciada ahora completa ese proceso: si un particular puede comprar todos los dólares que desee en el mercado, ya no tiene sentido obligarlo a liquidar en pesos lo que cobra en moneda extranjera por su trabajo.

Principales cambios

La resolución del BCRA, presidido por Santiago Bausili, establece dos disposiciones centrales: Eliminación del límite de USD 36.000 anuales: desde ahora, todos los ingresos por exportación de servicios podrán acreditarse en cuentas locales en dólares sin obligación de liquidarse en pesos. y Prohibición de comisiones bancarias por acreditación de divisas: las entidades financieras ya no podrán cobrar cargos fijos o variables por recibir transferencias en dólares desde el exterior.

    “Venimos trabajando con los bancos hace rato en la simplificación. Muchos cobraban cargos incluso por traer dinero desde una cuenta propia. Esas cosas ahuyentan fondeo del sistema. Por eso los eliminamos”, explicó Bausili al anunciar la medida.

    Los bancos podrán aplicar costos por el mantenimiento de cuentas en dólares, pero no por la recepción de transferencias. La única excepción son los cargos de bancos intermediarios del exterior, siempre que estén documentados.

    Repercusiones e impacto económico

    La decisión genera un cambio de incentivos inmediato para miles de profesionales del sector tecnológico, creativo y de servicios globales, que ahora podrán repatriar sus ingresos sin penalización.

    Para los trabajadores independientes y freelancers, implica un beneficio directo al poder acreditar dólares sin restricciones y usarlos en el sistema bancario local.

    Para el sector financiero, supone una adaptación a nuevas reglas, ya que muchos bancos tenían una “política de comisiones compleja” que ahora queda sin efecto.

    Para el Estado, representa una oportunidad de atraer divisas hoy captadas por circuitos informales, como las billeteras virtuales o cuentas externas, fortaleciendo el flujo de dólares en el sistema formal.

    La medida también puede impactar en el mercado de criptomonedas, que durante años funcionó como vehículo de cobro para freelancers, ahora con menos incentivos frente a la bancarización sin trabas.

    Hacia un esquema cambiario más abierto

    La eliminación del límite de USD 36.000 marca un nuevo paso hacia la normalización del mercado de cambios, especialmente para individuos. No obstante, el contexto de tensión cambiaria obliga al BCRA a equilibrar señales: mientras avanza en la liberalización para personas físicas, mantiene controles selectivos sobre actores estratégicos, como los directivos de bancos y entidades financieras, a quienes en paralelo se les reinstaló la restricción cruzada para operar con dólares financieros.

    De cara al futuro, el desafío será mantener la coherencia regulatoria y garantizar que estas medidas contribuyan tanto a la competitividad del sector exportador de servicios como a la estabilidad macroeconómica.

    Compartí esta noticia !

    Categorías

    Solverwp- WordPress Theme and Plugin