BCRA

Desde septiembre, el nuevo sistema del BCRA cambia cómo se pagan las cuotas de los préstamos

Compartí esta noticia !

A partir del 31 de agosto, bancos y billeteras deberán tener disponible el Cobro con Transferencia (CCT), el nuevo mecanismo diseñado por el Banco Central para modificar la forma en que se cobran las cuotas de los préstamos. La herramienta permitirá que una entidad acreedora solicite el pago desde una cuenta bancaria o de pago previamente autorizada por el cliente, aunque esa cuenta pertenezca a otra institución.

El cambio llega en un momento particularmente sensible para el sistema financiero. La morosidad de los créditos otorgados por proveedores no financieros aumentó con fuerza y convirtió la eficiencia de los mecanismos de cobranza en una cuestión estratégica para bancos, fintech y empresas de crédito. La nueva herramienta busca ordenar ese proceso, pero su capacidad para reducir efectivamente la mora dependerá de que el deudor tenga fondos disponibles en la cuenta que autorizó.

Qué cambia con el Cobro con Transferencia

El CCT fue creado mediante la Comunicación “A” 8406 y apunta a reemplazar las modalidades de transferencias inmediatas utilizadas para determinados cobros recurrentes. El Banco Central estableció este mecanismo como la única modalidad de transferencias inmediatas habilitada para ese tipo de operaciones.

En términos prácticos, el funcionamiento tendrá similitudes con un débito automático. La diferencia es que técnicamente se tratará de una transferencia iniciada por el acreedor a partir de un consentimiento previo del titular de la cuenta.

El cliente deberá seleccionar y vincular una cuenta bancaria o de pago identificada mediante CBU o CVU. Una vez otorgada la autorización, la entidad que concedió el crédito podrá solicitar el cobro de cada cuota. El consentimiento podrá ser revocado posteriormente a través de los canales electrónicos habilitados.

La principal novedad para el usuario es que ya no será indispensable que la cuenta desde la cual se paga el préstamo pertenezca al mismo banco o entidad que otorgó el crédito. Una persona podrá autorizar, por ejemplo, una cuenta de otra institución financiera o una billetera virtual, siempre que se encuentre dentro del esquema habilitado.

El sistema no permite buscar dinero en cualquier lugar

El nuevo mecanismo tiene límites precisos sobre los fondos que pueden utilizarse para cancelar una cuota. El CCT alcanza los saldos disponibles en cuentas a la vista o cuentas de pago identificadas mediante CBU o CVU.

Eso significa que no habilita a las entidades acreedoras a recorrer indiscriminadamente todos los activos financieros de un cliente.

Los fondos depositados en cuentas de inversión o instrumentos financieros que no formen parte directamente de la cuenta autorizada quedan fuera del mecanismo. Por eso, tener dinero dentro del sistema financiero no implica necesariamente que ese saldo pueda ser utilizado para cancelar automáticamente un préstamo mediante CCT.

La distinción adquiere importancia a medida que se multiplican las relaciones financieras de una misma persona. Un cliente puede cobrar su sueldo en un banco, mantener ahorros en otra entidad y utilizar una billetera virtual para sus gastos cotidianos. El CCT no unifica automáticamente esos fondos: requiere que el usuario haya autorizado específicamente la cuenta correspondiente.

Hay un límite para los intentos de cobro

El mecanismo tampoco habilita una búsqueda permanente de fondos. La normativa contempla un intento de cobro por cada período y hasta dos reintentos, separados según los plazos establecidos.

Si los intentos fracasan porque no existe dinero suficiente en la cuenta autorizada, el acreedor deberá recurrir a otra vía para reclamar la cuota. No podrá utilizar el CCT indefinidamente ni ejecutar mediante este mecanismo un cobro retroactivo cuando el cliente haya recibido fondos posteriormente.

Este aspecto constituye uno de los principales puntos de preocupación para bancos y fintech. Una persona puede no disponer de saldo el día del vencimiento y recibir su salario algunos días después. Si para entonces ya se agotaron los intentos previstos, la entidad deberá utilizar otro mecanismo de cobranza.

La limitación también evita que el sistema se transforme en una herramienta de extracción automática de fondos sin límites temporales.

Qué préstamos pueden cobrarse mediante CCT

El diseño regulatorio establece condiciones para los créditos que pueden utilizar este mecanismo. En principio, alcanza préstamos cuyas cuotas sean fijas e iguales durante la vigencia del contrato, con excepciones específicas.

Entre ellas aparecen los intereses moratorios o punitorios generados por intentos fallidos de cobro y determinadas variaciones vinculadas con seguros.

La normativa también establece que la relación entre cuota e ingreso no debe superar el 30% al momento de originación del crédito. De esta manera, el CCT no fue concebido como una autorización general para cobrar cualquier obligación recurrente, sino como una herramienta encuadrada dentro de determinadas condiciones crediticias.

Por qué el cambio llega en medio del aumento de la mora

La implementación se produce mientras crece la irregularidad de los préstamos otorgados por proveedores no financieros de crédito.

El último informe del Banco Central sobre ese segmento registró una tasa de irregularidad del 26,9% en febrero de 2026, 9,7 puntos porcentuales más que en agosto de 2025. En los préstamos personales, la irregularidad llegó al 34,1%.

El universo involucrado es amplio: alrededor de 12,1 millones de personas tenían financiamiento de proveedores no financieros de crédito y más de 7 millones estaban vinculadas al segmento fintech.

En ese contexto, un sistema que facilite el cobro de cuotas cuando existen fondos disponibles puede reducir costos operativos y mejorar la previsibilidad de las cobranzas. Pero hay una diferencia fundamental entre hacer más eficiente el cobro y reducir la morosidad.

El CCT puede resolver el problema de una persona que tiene dinero en una cuenta autorizada pero no realizó manualmente el pago. No puede resolver, en cambio, una situación de incapacidad efectiva para afrontar la cuota.

Bancos y fintech cuestionan la implementación

El sector financiero planteó reparos vinculados principalmente con la operatoria y los tiempos de implementación. La preocupación central pasa por los casos en que el cliente posee fondos, pero no en la cuenta que autorizó para el cobro o no los tiene disponibles durante los momentos en que se realizan los intentos.

También genera interrogantes la imposibilidad de buscar automáticamente dinero en diferentes cuentas pertenecientes al mismo titular.

A pocos días de la entrada en vigencia, distintas entidades trabajaban en los desarrollos técnicos necesarios y trascendieron pedidos de precisiones e incluso planteos para postergar o revisar determinados aspectos de la implementación.

Según información publicada por iProUP, Banco Galicia aparecía entre las entidades más avanzadas en el desarrollo, mientras otras instituciones y al menos una fintech especializada en préstamos todavía realizaban ajustes.

La situación técnica será relevante porque la obligación regulatoria comienza el 31 de agosto, pero la experiencia efectiva del usuario dependerá de que bancos, billeteras y prestamistas puedan integrar correctamente sus sistemas.

Una reforma que puede cambiar la relación entre bancos y clientes

El CCT introduce una modificación relevante en la arquitectura de los pagos recurrentes. Hasta ahora, buena parte de los mecanismos de cobranza dependía de una relación más directa entre el acreedor y la entidad donde se encontraba la cuenta del cliente.

El nuevo esquema habilita una lógica interoperable: el préstamo puede ser otorgado por una institución y pagado desde una cuenta administrada por otra.

Para los usuarios, esto amplía la capacidad de elegir desde dónde pagar y puede simplificar la administración de las cuotas. Para las entidades, supone una nueva infraestructura de cobranza que podría reducir fricciones, aunque también obliga a resolver problemas técnicos y operativos que no existían bajo esquemas más cerrados.

El punto decisivo será el equilibrio entre ambas partes. La herramienta debe facilitar el cumplimiento de las obligaciones sin convertir el consentimiento del usuario en una autorización ilimitada sobre sus recursos.

Por eso, la entrada en vigencia del CCT será apenas el primer paso. El verdadero test comenzará cuando millones de operaciones cotidianas permitan comprobar si la interoperabilidad mejora el pago de préstamos, reduce costos de cobranza y disminuye los incumplimientos asociados exclusivamente a problemas de disponibilidad o de canal de pago.

En un escenario de morosidad creciente, el desafío del Banco Central será que una reforma pensada para hacer más eficiente el sistema de pagos también preserve reglas claras sobre consentimiento, límites de cobro y control por parte de los usuarios. La tecnología puede hacer más automático el pago de una cuota, pero no puede sustituir la capacidad económica necesaria para afrontarla.

Compartí esta noticia !

La economía argentina y nuevas señales para los mercados

Compartí esta noticia !

La economía argentina volvió a mostrar señales de recuperación durante junio, en un escenario en el que la actividad productiva, las exportaciones y el crédito privado registraron avances. Al mismo tiempo, el comportamiento de la inflación estadounidense mantiene abierta la discusión sobre el rumbo de las tasas de interés de la Reserva Federal y agrega una variable externa relevante para los mercados emergentes.

Según la Bolsa de Comercio de Rosario la actividad económica argentina mostró una mejora en junio, mientras que en Estados Unidos los nuevos datos de inflación y crecimiento mantuvieron la atención sobre la política monetaria

La inflación en Estados Unidos se ubicó levemente por encima de lo esperado

El índice de precios de los gastos de consumo personal (PCE, llamado IPC en Argentina por índice de Precios al Consumidor) de Estados Unidos registró en julio una variación de 0,2% mensual y 3,7% interanual. El registro interanual se ubicó levemente por encima del 3,6% esperado por el mercado, mientras que la variación mensual se ubicó una décima por encima de lo previsto

Por su parte, el IPC núcleo, que excluye los componentes más volátiles de alimentos y energía y constituye una de las principales referencias de la Reserva Federal para evaluar la dinámica inflacionaria, aumentó 0,2% mensual y se ubicó en 3,3% interanual. De esta manera, las medidas de inflación persisten por encima del objetivo del 2% de la autoridad monetaria estadounidense.

La combinación de una economía que continúa expandiéndose y una inflación que permanece por encima del objetivo mantiene la atención de los mercados sobre las próximas decisiones de política monetaria de la Reserva Federal.

La actividad económica en Argentina volvió a registrar una variación mensual positiva

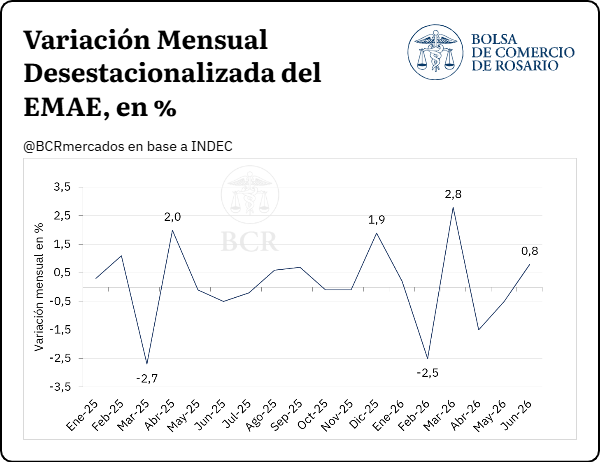
El Estimador Mensual de Actividad Económica (EMAE) de Argentina registró en junio un crecimiento de 0,8% respecto de mayo en términos desestacionalizados, mientras que en la comparación interanual la actividad se ubicó 2,7% por encima de junio de 2025. De esta manera, el indicador retomó la variación mensual positiva luego de los retrocesos registrados en abril y mayo.

El EMAE, elaborado mensualmente por el INDEC, permite realizar un seguimiento de la evolución de la actividad económica con mayor frecuencia que las cuentas nacionales trimestrales. El indicador reúne información de los distintos sectores productivos y constituye una referencia anticipada de la trayectoria del Producto Interno Bruto (PIB), aunque no reemplaza su estimación trimestral.

En la comparación interanual, 12 de los 15 sectores que integran el indicador registraron variaciones positivas en junio. Entre los principales incrementos se destacó Explotación de minas y canteras, con un crecimiento de 15,6% interanual, seguido por Agricultura, ganadería, caza y silvicultura, con una expansión de 4,6%. El desempeño de estos sectores contribuyó positivamente a la variación del nivel general de actividad.

La evolución mensual desestacionalizada mostró cierta volatilidad durante los primeros meses de 2026. Luego de crecer 2,8% en marzo, el EMAE cayó 1,5% en abril y 0,4% en mayo, para volver a terreno positivo con el 0,8% de junio. El último dato, junto con la variación interanual positiva y el crecimiento de la mayoría de los sectores, aporta una señal favorable sobre el desempeño de la actividad durante el mes.

Las exportaciones crecieron 24,6% en el primer semestre

Las exportaciones argentinas de bienes alcanzaron US$ 49.511 millones durante el primer semestre de 2026, lo que representó un crecimiento de 24,6% respecto del mismo período del año anterior. La expansión estuvo explicada tanto por los precios, que aumentaron 9,0% interanual, como por las cantidades exportadas, que registraron un incremento de 14,2%.

De acuerdo con el INDEC, los complejos exportadores, que agrupan productos pertenecientes a una misma cadena productiva, representaron 93,6% de las exportaciones de bienes del período. Los diez principales concentraron 78,4% del total, encabezados por el complejo soja, con exportaciones por US$ 9.082 millones, seguido por el petrolero-petroquímico, con US$ 8.116 millones. En tercer y cuarto lugar se ubicaron el maicero y el automotriz, con US$ 4.241 millones y US$ 4.167 millones, respectivamente.

Entre los principales complejos, el mayor crecimiento interanual correspondió al litio, cuyas exportaciones aumentaron 186,3%, seguido por el girasol, con una expansión de 128,7%. También se destacaron oro y plata, con un incremento de 56,8%, y el complejo petrolero-petroquímico, cuyas ventas externas crecieron 43,7% respecto del primer semestre de 2025.

En conjunto, los datos del primer semestre muestran una expansión de las exportaciones explicada tanto por mayores cantidades comercializadas como por el incremento de los precios, con avances relevantes en complejos agroindustriales, energéticos y mineros.

Crece el crédito

De acuerdo con el último Informe sobre Bancos del BCRA, la intermediación del sistema financiero con el sector privado se incrementó durante junio, tanto en moneda nacional como extranjera. Considerando el conjunto de monedas, el saldo real de crédito al sector privado aumentó 3,1% respecto de mayo y 10,1% en términos interanuales. En pesos, el financiamiento registró un crecimiento real mensual de 1,7%, mientras que el crédito en moneda extranjera aumentó 4,6% mensual, medido en moneda de origen.

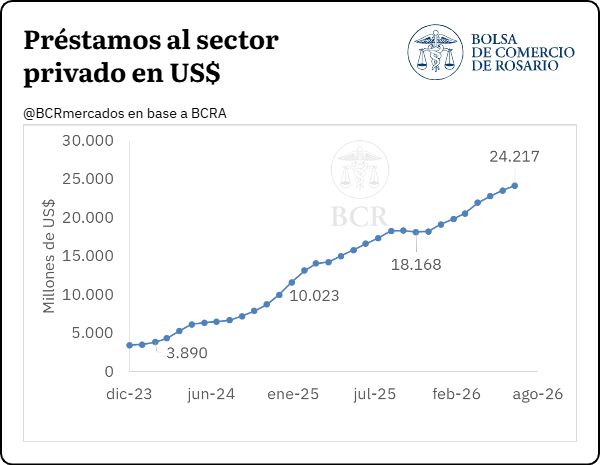
En particular, el financiamiento en moneda extranjera mostró una expansión significativa durante los últimos años. El stock de préstamos al sector privado en dólares pasó de US$ 3.482 millones en diciembre de 2023 a alrededor de US$ 10.000 millones hacia fines de 2024 y continuó incrementándose durante 2025 y la primera mitad de 2026, hasta superar los US$ 24.000 millones en julio.

La confianza en el Gobierno argentino aumentó en agosto

El Índice de Confianza en el Gobierno (ICG), elaborado por la Universidad Torcuato Di Tella, registró en agosto de 2026 un incremento mensual de 6,4%. El indicador mide la evolución de la percepción de la opinión pública respecto de la gestión del Gobierno Nacional a partir de distintas dimensiones vinculadas con su desempeño.

El relevamiento contempla cinco componentes: la evaluación general del Gobierno, la percepción sobre la orientación de sus políticas hacia el interés general, la eficiencia en la administración del gasto público, la honestidad de sus integrantes y la capacidad para resolver los problemas del país. El avance registrado en agosto señala una mejora mensual en el nivel de confianza relevado por el indicador.

Compartí esta noticia !

Misiones reduce aportes y limita créditos para proteger el ingreso de estatales

Compartí esta noticia !

Ante la difícil coyuntura económica que atraviesan las familias argentinas, el Gobierno de Misiones avanza con medidas destinadas a proteger el ingreso de los trabajadores públicos y atender situaciones de sobreendeudamiento. La reducción gradual de cinco puntos porcentuales en los aportes jubilatorios, iniciada hace nueve años, se extendió a trabajadores municipales y de sociedades del Estado. Además, se estableció un tope del 39% de los haberes netos para nuevos créditos con código de descuento y, desde septiembre, se limitarán las tasas de interés aplicadas por las entidades que operan bajo esta modalidad.

Frente a las consecuencias de la política económica nacional, que se reflejan en crecientes dificultades financieras para las familias argentinas, mayores niveles de endeudamiento y un indicador de mora que ya supera el 12%, el Gobierno de Misiones avanza con un conjunto de medidas destinadas a proteger el ingreso de los trabajadores públicos y brindar respuestas ante situaciones de sobreendeudamiento.

El ministro de Hacienda, Adolfo Safrán, explicó que las decisiones se adoptan en un escenario en el que muchas familias argentinas atraviesan dificultades financieras. Según señaló, el último reporte del Banco Central de la República Argentina (BCRA) registra un indicador de mora superior al 12%, situación que tiene entre sus causas las elevadas tasas de interés que atravesó la economía argentina entre julio y noviembre del año pasado.
En ese contexto, la Provincia viene implementando distintas herramientas para resguardar a las familias de trabajadores públicos provinciales y de jubilados, pensionados y retirados del Instituto de Previsión Social (IPS), particularmente en aquellos casos donde existen situaciones de sobreendeudamiento.

REDUCCIÓN DE APORTES PARA MEJORAR EL SALARIO DE BOLSILLO

Una de las medidas comprende la reducción gradual de cinco puntos porcentuales en los aportes personales jubilatorios de trabajadores de empresas y sociedades del Estado, establecida mediante el Decreto 1194 del 8 de julio de este año. El esquema completa un proceso iniciado en 2017 con los trabajadores de la Administración Pública provincial y organismos descentralizados y posteriormente extendido al ámbito municipal.

La reducción alcanza a trabajadores de Energía de Misiones, Mercado Central, Sociedad del Conocimiento, IPLyC e IPLyC Confort, Marandú, Aguas de las Misiones, Parque Industrial, Biofábrica, Misiopharma, Silicon Misiones, Fondo de Crédito, Administración Portuaria de Santa Ana y Multimedios.

En estos casos, el cronograma comenzó en julio de 2026 y continuará en diciembre de este año, febrero de 2027 y julio de 2027. La reducción permitirá una mejora gradual del salario de bolsillo y equiparará los aportes con los que actualmente realizan los trabajadores de la Administración Pública y organismos descentralizados, quienes destinan un 14% al régimen previsional y un 5% al régimen de obra social.

UNA REDUCCIÓN QUE TAMBIÉN AVANZA EN LOS MUNICIPIOS

El proceso de equiparación alcanzó previamente a los trabajadores municipales. A través del Decreto 1949 del 22 de septiembre de 2025 se estableció una reducción gradual de cinco puntos porcentuales, distribuida en cuatro etapas de 1,25 puntos cada una.

Las primeras reducciones se aplicaron en septiembre de 2025, febrero y julio de 2026, mientras que la última etapa está prevista para diciembre próximo.

De esta manera, tanto en los municipios como en las sociedades del Estado se avanza hacia la equiparación con el esquema vigente para los trabajadores de la Administración Pública provincial y los organismos descentralizados.

ASISTENCIA ANTE SITUACIONES DE SOBREENDEUDAMIENTO

En paralelo, el Gobierno provincial adoptó durante las últimas semanas medidas destinadas a resguardar a trabajadores públicos provinciales y jubilados, pensionados y retirados del IPS que atraviesan situaciones de sobreendeudamiento.

El ministro de Hacienda, Adolfo Safrán, contextualizó estas decisiones en la situación que atraviesan numerosas familias y señaló que el último reporte del Banco Central de la República Argentina registra un indicador de mora superior al 12%, escenario asociado, entre otros factores, a las elevadas tasas de interés registradas entre julio y noviembre del año pasado.

La primera medida, implementada en julio, estableció un tope del 39% de los haberes netos para los códigos de descuento que operan mediante el Código Único de Descuento en los Haberes (CUAD). El límite se aplica a los nuevos créditos otorgados desde la entrada en vigencia de la medida.

A su vez, se puso en marcha un proceso de refinanciación de deudas y asistencia financiera para las personas que se encontraban por encima de ese límite. Según la información proporcionada por Hacienda, 538 personas fueron alcanzadas hasta el momento.

La medida se verá reflejada en la acreditación de haberes del sábado 29 de agosto o, según corresponda, mediante una acreditación especial durante la primera semana de septiembre en cuentas bancarias, que no estará sujeta a retenciones de créditos bancarios.

También se implementaron mecanismos de refinanciación de deudas a través del Banco Macro para personas con sobreendeudamiento o mora, con análisis de cada situación en particular. Los interesados deberán acercarse a las sucursales de la entidad para acceder a esta posibilidad.

DESDE SEPTIEMBRE HABRÁ TOPES A LAS TASAS DE INTERÉS

A partir de septiembre entrará en vigencia, además, una resolución que establecerá topes a las tasas de interés aplicadas por las entidades que otorgan préstamos personales mediante código de descuento.

La regulación busca limitar el costo financiero que afrontan agentes públicos activos y pasivos que recurren a esta modalidad de financiamiento y, a la vez, evitar que deban acudir a otras alternativas de crédito, formales o informales, que aplican intereses superiores.

Safrán explicó que el abordaje de las situaciones de sobreendeudamiento demandó un análisis individual para evitar consecuencias negativas sobre los propios trabajadores. “Se viene trabajando sobre esta situación desde hace más de 60 días, analizando cada caso de manera particular, ya que no se podía aplicar un tope de oficio en los descuentos de las cuotas, porque en ese caso los agentes públicos quedarían con mora en las cuotas de los créditos informados en el Banco Central y con el perjuicio que eso les ocasionaría en el presente y en el futuro por exponerse como deudores en mora”, señaló.

El ministro indicó además que el Gobierno provincial conoce los proyectos que se impulsan en la Legislatura vinculados con la problemática. “Son propuestas que deben ser analizadas a la luz de la normativa nacional, siguiendo un criterio de equidad con los deudores pero sin perjudicarlos dejándolos expuestos como morosos conforme a la legislación vigente”, sostuvo.

Finalmente, Safrán adelantó que permanece en agenda la generación de nuevas herramientas para reducir aún más los topes de los créditos con código de descuento, una medida que podría implementarse y comunicarse durante septiembre.

Compartí esta noticia !

Caputo dará este miércoles una conferencia con anuncios económicos

Compartí esta noticia !

El ministro de Economía, Luis Caputo, dará este miércoles por la mañana una conferencia de prensa en el Palacio de Hacienda en la que anunciará nuevas medidas económicas, en una presentación rodeada de hermetismo. El Gobierno confirmó la actividad después de la reunión de la Mesa Política realizada el martes en la Casa Rosada, pero evitó precisar tanto el contenido como el horario exacto de la exposición.

La aparición pública del titular del Palacio de Hacienda tendrá lugar en un momento sensible para el programa económico. El dólar mayorista volvió a superar los $1.500 después de varias semanas de tensión en el mercado de pesos y movimientos en las tasas de interés, mientras la recuperación de la actividad continúa mostrando un comportamiento heterogéneo entre sectores.

Ese contexto coloca a los anuncios bajo una doble lupa: la respuesta inmediata de los mercados y su capacidad para incidir sobre una economía que todavía enfrenta restricciones sobre el consumo, el crédito y la inversión. Hasta el momento, el Ejecutivo no confirmó si las medidas estarán orientadas específicamente a acelerar la recuperación económica.

La conferencia tendrá además una sincronización política relevante. Caputo hablará antes de que la Cámara de Diputados avance este miércoles con dos iniciativas centrales para el oficialismo: la reforma de la Carta Orgánica del Banco Central y una nueva versión del proyecto de Inocencia Fiscal, conocido como Inocencia Fiscal II.

Ambos proyectos forman parte de la agenda con la que la administración de Javier Milei busca consolidar las bases institucionales de su programa económico y proyectar su estrategia hacia las elecciones de 2027. La reforma del BCRA, en particular, toca uno de los núcleos de la arquitectura monetaria del Gobierno, mientras que el proyecto fiscal apunta a modificar las condiciones bajo las cuales se relacionan los contribuyentes con el Estado.

La confirmación de la conferencia surgió luego de una nueva reunión de la Mesa Política, encabezada por la secretaria general de la Presidencia, Karina Milei. Allí se repasó la agenda legislativa y distintos aspectos de la gestión, en una semana que también tendrá una sesión del Senado prevista para este jueves, con tratamiento de pliegos de jueces y distintos tratados internacionales.

El escenario económico agrega presión a la definición de las próximas medidas. La suba del dólar mayorista y la volatilidad de las tasas colocaron nuevamente el frente cambiario y financiero entre las variables observadas por empresas e inversores. Al mismo tiempo, la mejora de algunos indicadores de actividad convive con dificultades en sectores que todavía no recuperaron niveles previos.

La expectativa también se alimenta de la reciente instrucción de Milei a sus funcionarios para que salgan a “militar y defender el modelo”, en medio de cuestionamientos sobre el impacto de las políticas oficiales en el consumo, el empleo y la situación de las empresas. En ese marco, cualquier anuncio de Caputo será leído no solo por su contenido técnico, sino también como una señal sobre la siguiente etapa del programa económico.

El antecedente inmediato fue la conferencia del 13 de agosto, cuando Economía anunció una flexibilización de los créditos en dólares para ampliar el acceso al financiamiento en moneda extranjera. La modificación permitió que empresas sin ingresos vinculados con exportaciones pudieran acceder a ese tipo de préstamos.

La normativa estableció que los bancos podrían destinar a esas financiaciones hasta el equivalente al 15% de sus depósitos en dólares. Al mismo tiempo, incorporó exigencias prudenciales superiores para esas operaciones, con un requisito de capital mínimo equivalente al 125% del aplicable a financiaciones comparables y una exposición crediticia computada por 1,25 veces.

En aquella oportunidad, Caputo explicó que el objetivo era ampliar la capacidad prestable del sistema financiero y generar incentivos para que los dólares de los argentinos ingresen y permanezcan dentro de los bancos. La medida buscó así conectar la disponibilidad de liquidez en moneda extranjera con una mayor oferta de crédito para el sector privado.

El ministro también había anticipado que el Gobierno analizaba mecanismos para ampliar el crédito hipotecario. Entre las alternativas mencionó la posibilidad de que el Fondo de Garantía de Sustentabilidad (FGS) licite depósitos de largo plazo, de modo que las entidades bancarias puedan disponer de mayor fondeo para financiar hipotecas.

La nueva conferencia abre ahora otra incógnita sobre la dirección de la política económica. Con el mercado cambiario bajo observación, el Congreso discutiendo cambios estructurales para el BCRA y una actividad que todavía presenta velocidades diferentes según el sector, el contenido de los anuncios determinará si se trata de una medida de corto plazo para administrar tensiones o de una señal más amplia sobre la próxima fase del programa económico.

Compartí esta noticia !

El dólar mayorista cerró por encima de los $1.510

Compartí esta noticia !

El dólar mayorista volvió a subir y se consolidó por encima de los $1.500, un nivel que durante las últimas semanas había funcionado como referencia informal para el mercado y que el Gobierno había intentado contener mediante una combinación de intervención cambiaria, operaciones de cobertura y administración de la liquidez. La cotización cerró en $1.511,50, con un incremento de $1,50, y marcó un nuevo máximo nominal.

El movimiento tuvo relevancia menos por su magnitud diaria que por el cambio de comportamiento frente a una zona que el mercado había identificado como un límite de corto plazo. El avance se produjo pese a la intervención oficial y dejó en evidencia que la defensa de ese nivel comenzaba a enfrentar costos crecientes sobre el mercado de pesos.

El mayorista quedó así a $361,58 del techo de la banda cambiaria, establecido actualmente en $1.873,08. La distancia equivale al 23,92%, por lo que el salto por encima de los $1.500 no implica, por sí mismo, una ruptura del esquema formal de bandas. Lo que cambió es el margen que el Gobierno parece dispuesto a otorgarle al tipo de cambio dentro de ese corredor.

La jornada registró operaciones por unos USD 421 millones. Parte de la presión pudo estar vinculada al vencimiento de instrumentos dólar linked previsto para el 31 de agosto. En el mercado señalaron que el denominado “fix” de este miércoles constituye una referencia relevante para determinar el valor de pago de esos instrumentos y podría haber contribuido a concentrar demanda en el mercado cambiario.

Durante las últimas semanas, los operadores habían identificado distintas señales de intervención destinadas a evitar que el mayorista atravesara los $1.500. Entre ellas aparecieron ventas de contratos de dólar futuro, colocaciones de bonos dólar linked y una menor participación compradora del Banco Central en el mercado de cambios.

La percepción de que existía un techo informal comenzó a consolidarse hacia fines de julio, cuando el mercado detectó movimientos compatibles con ventas oficiales para contener el tipo de cambio. Poco después, el balance diario del Banco Central mostró una reducción de USD 145 millones en los depósitos en moneda extranjera del Tesoro entre el 28 y el 29 de julio, en coincidencia con una jornada en la que el mayorista se había aproximado a esa zona.

A esa dinámica se sumó el corte de una racha de 135 jornadas consecutivas con compras de divisas por parte del BCRA. La interrupción ocurrió precisamente cuando el tipo de cambio oficial funcionaba como referencia para instrumentos dólar linked, lo que reforzó la lectura de que el Gobierno estaba utilizando distintas herramientas para administrar la trayectoria cambiaria.

Ahora, la ruptura de los $1.500 comienza a ser interpretada por parte del mercado como una flexibilización de ese límite de facto. La hipótesis central es que sostenerlo mediante mayores tasas en pesos estaba generando un costo financiero que podía terminar siendo más relevante que permitir una depreciación moderada del tipo de cambio.

El economista Lucio Garay Méndez, de EcoGo, señaló que el Gobierno utilizó durante este período distintas herramientas para contener el dólar y que esa estrategia implicó resignar compras del Banco Central, además de utilizar junto con el Tesoro instrumentos dólar linked y futuros para ofrecer cobertura.

Según su lectura, esa política también generó “un estrés sobre las tasas del mercado” que incrementó tanto el costo de fondeo de los bancos como el costo de la liquidez. Al considerar que la presión dejó de ser transitoria, el Gobierno habría decidido modificar la estrategia.

Gabriel Caamaño, director de Outlier, planteó una interpretación similar. A su juicio, una flexibilización del techo de $1.500 debería contribuir a reducir la tasa en pesos y su volatilidad. La lógica es que una defensa más flexible del tipo de cambio disminuye la necesidad de utilizar tasas elevadas como mecanismo para desalentar la demanda de cobertura cambiaria.

El punto central de la estrategia pasa entonces por administrar tres variables al mismo tiempo: dólar, liquidez y tasas. Una defensa rígida de un determinado nivel cambiario puede contener la cotización en el corto plazo, pero también incrementar el costo del dinero, encarecer el financiamiento y aumentar la volatilidad del mercado de pesos.

Por eso, distintos operadores consideran que el movimiento no necesariamente representa un cambio de régimen cambiario. La interpretación predominante es la de una mayor flexibilidad dentro del esquema vigente, con un Gobierno dispuesto a tolerar un tipo de cambio más alto si eso permite reducir la presión financiera sobre las tasas.

Los otros segmentos del mercado ya habían superado ampliamente la referencia de $1.500. El dólar oficial minorista cerró en $1.530 para la venta en Banco Nación, mientras que el blue se ubicó en $1.560. En los dólares financieros, el MEP operó en torno a $1.543,60 para la venta y el contado con liquidación llegó a $1.600,90.

En el mercado de futuros, las variaciones fueron acotadas. Para diciembre, los contratos reflejaron un tipo de cambio de $1.626,50, una referencia que permite observar que los operadores todavía no están descontando una aceleración abrupta de la depreciación cambiaria, aunque sí un nivel nominal superior al actual.

La cotización mayorista también debe leerse en relación con las reservas. El Banco Central viene acumulando divisas y recientemente alcanzó niveles de reservas brutas cercanos a los USD 51.000 millones. Esa posición le otorga mayor capacidad de intervención, pero no elimina la disyuntiva entre utilizar reservas para contener el dólar o permitir una mayor flexibilidad para preservar las condiciones monetarias.

La señal que deja esta jornada es, por lo tanto, más estratégica que cambiaria. El Gobierno parece haber aceptado que los $1.500 dejaron de ser un límite infranqueable y busca administrar el costo de sostener ese nivel sobre las tasas y la liquidez. El desafío será evitar que esa flexibilización se transforme en una aceleración de las expectativas de devaluación.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin