El Ministerio de Economía autorizó una operación de conversión de deuda con el Banco Central de la República Argentina (BCRA) que permitirá reemplazar una Letra del Tesoro que vence a fines de agosto por un bono con vencimiento en junio de 2027. Para instrumentar el canje, el Tesoro dispuso ampliar la emisión del BONCAP T30J7 por hasta $1,5 billones de valor nominal original.
La medida fue establecida mediante la Resolución Conjunta 51/2026 de las Secretarías de Finanzas y de Hacienda, publicada este martes en el Boletín Oficial. La norma contempla la conversión de las tenencias que posee el BCRA de la LECAP S31G6, con vencimiento el 31 de agosto de 2026, por BONCAP T30J7, cuyo vencimiento está previsto para el 30 de junio de 2027.
En términos financieros, la operación supone extender el horizonte de vencimiento de esos instrumentos en poder del Banco Central. La LECAP que será entregada al Tesoro tenía como fecha de vencimiento el 31 de agosto próximo, mientras que el título recibido por el BCRA prolongará ese compromiso hasta junio de 2027. La operación, por lo tanto, modifica el perfil temporal de la deuda sin implicar por sí misma una cancelación de obligaciones.
El Gobierno justificó la operación dentro del marco legal que regula el crédito público y, específicamente, de las facultades establecidas en el Presupuesto 2026. La resolución recuerda que el artículo 44 de la Ley 27.798 habilita al Poder Ejecutivo a realizar operaciones de crédito público dentro de los montos y destinos establecidos en la normativa presupuestaria.
El instrumento utilizado será el BONCAP T30J7, un bono del Tesoro capitalizable en pesos que ya había sido emitido originalmente en enero de 2026. La ampliación estará limitada a $1.500.000 millones de valor nominal original y se realizará exclusivamente por el monto que resulte necesario para concretar la conversión con el BCRA.
La particularidad de la operación es que no se trata de una licitación abierta a inversores privados, sino de una conversión de títulos con el Banco Central. La normativa vigente permite que determinadas suscripciones de instrumentos de deuda pública se realicen mediante otros títulos de deuda, con precios determinados en función de las condiciones observadas en los mercados.
Para establecer la relación de canje se tomarán como referencia los precios registrados el 21 de agosto de 2026 en Bolsas y Mercados Argentinos (BYMA), inmediatamente antes de las 13:30, con liquidación a 24 horas. La fecha prevista para concretar la operación fue fijada para el 24 de agosto.
El dato relevante para el mercado es que el Tesoro transforma un vencimiento concentrado en el corto plazo en una obligación con un horizonte más extendido. La LECAP que debía ser atendida a fin de agosto es sustituida por un instrumento que vence diez meses después, lo que contribuye a administrar el calendario de vencimientos en pesos del sector público.
La operación también muestra el papel que continúa desempeñando el BCRA como tenedor de instrumentos del Tesoro. En este caso, el mecanismo permite reemplazar una posición que estaba próxima a su vencimiento por otro título público, evitando que la renovación de esa obligación dependa exclusivamente de una nueva colocación de deuda en el mercado.
Eel desafío será que este tipo de operaciones contribuya efectivamente a distribuir los vencimientos en el tiempo y a reducir las necesidades de refinanciamiento inmediato. El efecto sobre las cuentas públicas dependerá, entre otros factores, de las condiciones financieras bajo las cuales continúe renovándose la deuda en pesos y de la capacidad del Tesoro para sostener el acceso al mercado voluntario.
La resolución lleva las firmas del secretario de Finanzas, Federico Matías Furiase, y del secretario de Hacienda, Carlos Jorge Guberman, y entró en vigencia desde el día de su dictado.
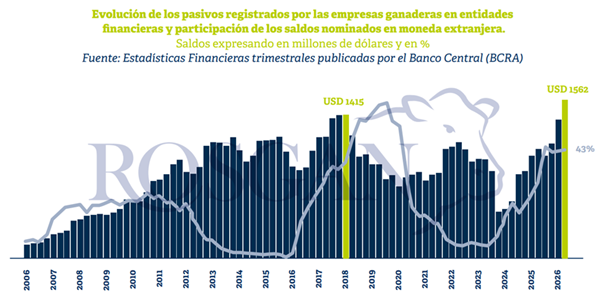
La ganadería argentina atraviesa un ciclo de fuerte expansión del financiamiento bancario. Según un informe de la Bolsa de Comercio de Rosario (BCR), elaborado a partir de información del Banco Central de la República Argentina (BCRA), los saldos de deuda de las empresas dedicadas a la cría bovina alcanzaron en junio los US$1.562 millones, el nivel más elevado de los últimos 20 años cuando se mide la deuda en dólares.
Según se desprende de los datos publicados por el Banco Central de la República Argentina (BCRA), los saldos de deuda provenientes de préstamos contraídos por empresas ganaderas alcanzan -medidos en dólares- su nivel máximo de los últimos 20 años, superando incluso los registros alcanzados entre fines de 2017 y comienzos de 2018, cuando se registró otro de los momentos de mayor expansión del crédito bancario.
Esta situación surge al analizar la evolución de los pasivos contraídos por las empresas ganaderas con entidades financieras, a partir de los saldos pendientes por actividad económica publicados por el BCRA al cierre del segundo trimestre del año.
Como primer punto a destacar, desde comienzos de 2024 hasta la actualidad se observa un crecimiento prácticamente ininterrumpido de los saldos adeudados por las empresas del sector. Según la estadística publicada al 30 de junio de este año, los préstamos bancarios otorgados a empresas ganaderas —específicamente aquellas dedicadas a la cría de ganado bovino, excepto cabañas— ascienden a un total de USD 1.562 millones. Esto representa una expansión del 38% durante los primeros seis meses del año y del 47% respecto de los saldos registrados doce meses atrás.
A priori, los números absolutos muestran que, desde comienzos de 2024, los saldos de deuda contraídos por las empresas del sector se han más que triplicado, al pasar de menos de USD 500 millones a los actuales USD 1.562 millones. No obstante, es válido aclarar que, puesto que los saldos se expresan en dólares a efectos de homogeneizar la comparación, la variación de los montos mencionados puede reflejar tanto cambios en el volumen de crédito como movimientos en el tipo de cambio y en la composición monetaria de dichos préstamos.
A su vez, otro aspecto a destacar es el fuerte crecimiento observado en la proporción de préstamos nominados en moneda extranjera. Actualmente, el 43% de los saldos adeudados corresponde a este tipo de operaciones, frente al 30% registrado un año atrás, el 22% en junio de 2024 y menos del 10% durante los dos años previos.
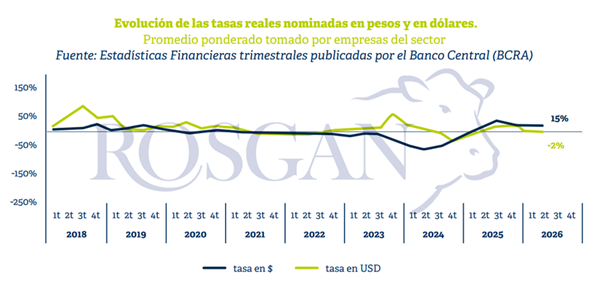
Si bien la estabilidad cambiaria registrada durante el último año, junto con el menor costo nominal de las financiaciones en dólares, favorecieron las condiciones para la toma de este tipo de préstamos, también se observa una ventaja muy clara al comparar las tasas reales de las financiaciones nominadas en dólares y en pesos.
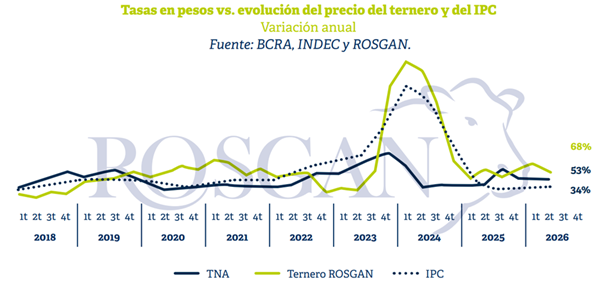
Según la estadística publicada por el BCRA correspondiente al segundo trimestre del año, la tasa promedio a la que accedía al crédito el sector ganadero rondaba el 53% anual para los préstamos en pesos. Si bien es cierto que la historia reciente nos remite a tasas de hasta tres dígitos, especialmente durante el último tramo de 2023, previo al cambio de gobierno, la realidad es que, por entonces, la inflación en pesos llegaba a duplicar ese costo, por lo que el costo real del dinero resultaba negativo.
Hoy, con una inflación promedio fluctuando en torno al 33% anual, la diferencia simple es efectivamente 20 puntos porcentuales. Un año atrás, aún con una tasa nominal más baja, del 47%, pero con una inflación que todavía fluctuaba en torno al 39% anual, arrojaba una diferencia de apenas 8 puntos porcentuales, brecha que prácticamente se duplicó durante el último año.
En términos reales, considerando la relación entre ambas tasas, el costo financiero se ubica en torno al 15% anual frente al 6% resultante, un año atrás.
Distinto es el caso de las tasas nominadas en moneda extranjera. Según la estadística publicada por el BCRA correspondiente al segundo trimestre del año, la tasa promedio a la que accedía al crédito el sector ganadero rondaba el 6% anual para los préstamos en dólares, apenas 2 puntos porcentuales por debajo de lo registrado un año atrás. Sin embargo, al considerar la variación del tipo de cambio, tenemos que la inflación en dólares durante este último periodo fue del 7,5% anual, lo que se traduce en una tasa real negativa, para préstamos contraídos en moneda extranjera.
En este contexto, mientras que dos años atrás la inflación en pesos licuaba gran parte del costo financiero de la deuda contraída en moneda nacional, hoy este costo real aumentó significativamente. En tanto, la mayor estabilidad del tipo de cambio frente a la variación del resto de los precios nominados en moneda nacional genera una inflación en dólares superior al costo de contraer financiación nominada en moneda extranjera. De este modo, la ecuación se invierte y la tasa real en dólares se torna ligeramente negativa, (-1,6% anual).
Claro está que, a medida que nos acerquemos al período electoral, estas alternativas de financiación vuelven a tornarse más riesgosas ante eventuales movimientos del tipo de cambio, en un contexto en el que la incertidumbre política tiende a crecer, más allá de la contención que genera la estabilidad de las variables macroeconómicas.
No obstante, más allá del costo real que naturalmente debe tener el dinero en un contexto en el que las tasas pagadas por tomar financiación vuelven a ser positivas para cualquier actividad productiva, lo que el productor ganadero no debería dejar de contrastar es qué rendimiento genera efectivamente esa financiación dentro de su actividad.
En este sentido, el valor del ternero —por tomar la categoría de hacienda más representativa de la cría— creció durante el último año un 68% en términos nominales, frente a un costo de tomar dinero que, en promedio, se ubicó en el 53% anual. Si bien esta comparación no implica por sí misma que toda inversión financiada resulte rentable, sí refleja una relación de precios que, en principio, mejora el atractivo de apalancar determinadas decisiones productivas.
Esta relación favorable, que se viene registrando de manera prácticamente ininterrumpida durante los últimos tres años, genera un contexto potencialmente favorable para la inversión en producción.
Sin embargo, todavía existe un amplio margen para seguir afianzando el financiamiento del sector. La ganadería tiene ciclos productivos largos y una fuerte inmovilización de capital en hacienda. Por eso, no alcanza con que exista crédito: el plazo debe ser compatible con el ciclo biológico y comercial de la actividad.
Esto será determinante para transformar las actuales condiciones favorables de la actividad en mayor inversión, crecimiento y oferta ganadera
El dólar mayorista volvió a subir este martes y registró su mayor avance en dos semanas, aunque logró cerrar por debajo de los $1.500. El tipo de cambio avanzó $7,50 hasta los $1.495 en el segmento de contado, en una jornada atravesada por la intervención oficial y por una nueva tensión en las tasas de interés en pesos.
El movimiento se produjo luego de que el mercado consolidara al nivel de $1.500 como una referencia de corto plazo. Con el cierre de la jornada, el mayorista quedó a 24,8% del techo de la banda cambiaria, establecido este martes en $1.865,14. El volumen operado en el segmento de contado superó los US$343,6 millones.
La estabilidad relativa del dólar empieza, sin embargo, a mostrar una contracara financiera. La liquidez en pesos volvió a encarecerse y las tasas de cauciones, repos y plazos fijos institucionales comenzaron a reflejar esa presión. En algunas operaciones, la tasa nominal anual se ubicó cerca del 25%, mientras el mercado espera nuevos movimientos alcistas de la TAMAR.
La tensión resume uno de los dilemas centrales de la política económica: contener la volatilidad cambiaria sin generar una suba excesiva del costo del dinero y, al mismo tiempo, preservar capacidad para continuar acumulando reservas. Las herramientas utilizadas por el Banco Central y el Tesoro buscan administrar simultáneamente esas tres variables.
En el mercado de futuros, los contratos operaron con mayoría de subas de hasta 0,4% en los tramos correspondientes a 2026 y 2027. El volumen negociado rondó los US$600 millones y las cotizaciones implícitas ubicaron al dólar en torno a $1.508 para fines de agosto y en $1.623,50 para diciembre.
La señal que buscan interpretar los operadores es si los movimientos del tipo de cambio responden exclusivamente a la oferta y la demanda privadas o si existe una intervención oficial destinada a mantener al mayorista por debajo de determinados niveles. Esa distinción resulta relevante porque modifica la lectura sobre la sostenibilidad del esquema cambiario y sobre la formación de expectativas.
En el segmento minorista, el dólar llegó a $1.515 para la venta en el Banco Nación, mientras el dólar tarjeta se ubicó en $1.969,50. El promedio informado por las entidades financieras relevadas por el Banco Central fue de $1.515,02.
Los dólares financieros también acompañaron la tendencia. El MEP avanzó 0,2% hasta $1.517,76 y el contado con liquidación subió 2,4% hasta $1.607,10. En el mercado informal, el dólar blue aumentó $10 y alcanzó los $1.555, según el relevamiento citado.
El costo de sostener el dólar
La estrategia oficial se apoya en una combinación de instrumentos. El Banco Central redujo el ritmo de compras de divisas, opera en contratos de dólar futuro y bonos vinculados al tipo de cambio y procura administrar las tasas cortas mediante el mercado de repos. El objetivo es evitar que una liquidez excesiva en pesos termine trasladándose a una mayor demanda de cobertura cambiaria.
El cambio en la política de acumulación de reservas resulta especialmente visible. Durante julio, el BCRA compró un promedio de US$103 millones diarios, mientras que en agosto ese ritmo se redujo en alrededor de US$33 millones por día. La menor demanda oficial de divisas contribuye a contener la presión compradora y facilita que el tipo de cambio mayorista permanezca debajo de los $1.500.
La consultora 1816 interpretó que la decisión de sostener ese nivel como referencia de corto plazo también tuvo consecuencias sobre los activos financieros argentinos. En particular, señaló que la deuda argentina denominada en dólares quedó rezagada frente a otros mercados emergentes.
El Tesoro también ganó protagonismo en la administración de los pesos. Según Outlier, el Ministerio de Economía interviene de manera puntual en el mercado de contado, administra las licitaciones de deuda y utiliza los depósitos del Tesoro en bancos como una herramienta adicional para regular la liquidez.
La última colocación de deuda de julio ofrece un ejemplo de esa estrategia. El Tesoro obtuvo cerca de $4 billones por encima de los vencimientos, pero no transfirió inmediatamente esos recursos al Banco Central. Parte de los pesos permaneció dentro del sistema bancario, evitando una absorción inmediata de liquidez.
El mecanismo plantea un delicado equilibrio. Una extracción demasiado rápida de pesos puede llevar las tasas a niveles elevados y encarecer el crédito; una liquidez excesiva, en cambio, puede aumentar la demanda de dólares y dificultar la estabilidad cambiaria. La política monetaria y financiera queda así condicionada por la necesidad de administrar ambos riesgos simultáneamente.
El mercado espera un dólar por debajo de la inflación
Pese a la tensión de corto plazo, las expectativas cambiarias continúan relativamente contenidas. La última edición del LatinFocus Consensus Forecast, que reúne proyecciones de más de 50 bancos y consultoras internacionales, ubicó el dólar mayorista en $1.648,10 para fines de 2026.
El último Relevamiento de Expectativas de Mercado del BCRA mostró una previsión prácticamente coincidente, con un dólar nominal estimado en $1.652 para diciembre. Desde el cierre de $1.487,50 registrado el viernes, esas proyecciones implican una suba de aproximadamente 10,8% durante el resto del año.
En términos interanuales, el consenso supone una depreciación nominal del peso de 14,1% durante 2026. El dato resulta significativo porque, de mantenerse esas previsiones, el dólar avanzaría por debajo de las expectativas de inflación, lo que implica una apreciación real del peso durante el período.
La fotografía actual, por lo tanto, combina dos señales aparentemente contradictorias. En el corto plazo, el mercado enfrenta mayores tasas en pesos y operadores atentos a la intervención oficial para sostener el tipo de cambio. En el horizonte de fin de año, en cambio, las principales encuestas de expectativas no anticipan un salto cambiario brusco.
La cuestión de fondo será cuánto puede sostenerse ese equilibrio. La política económica necesita evitar que la estabilidad nominal del dólar se consiga a costa de tasas excesivamente elevadas o de una menor acumulación de reservas. La respuesta estará en la capacidad del Gobierno para administrar la liquidez sin desanclar las expectativas cambiarias y, al mismo tiempo, sostener la confianza en el régimen de bandas.
El Banco Central (BCRA) cerró la semana con una señal que sintetiza las tensiones del actual esquema cambiario: aceleró fuertemente su intervención compradora en el mercado oficial, pero las reservas internacionales brutas terminaron la jornada con una baja de US$50 millones. La autoridad monetaria adquirió US$80 millones este viernes, el mayor monto diario de agosto, aunque el stock bruto descendió hasta US$49.496 millones.
La compra se produjo en una rueda con US$557 millones operados, por lo que la intervención oficial representó cerca del 14% del volumen negociado. La magnitud de la operación marcó un salto respecto de las jornadas anteriores y mostró una presencia más activa del Central en una plaza en la que durante agosto la capacidad de absorción de divisas venía siendo sensiblemente menor a la observada en los meses previos.
Con la operación del viernes, el saldo comprador de agosto alcanzó los US$329 millones, mientras que las compras acumuladas durante 2026 llegaron a US$13.656 millones. En la semana, el BCRA incorporó US$218 millones. Sin embargo, el promedio diario de compras de agosto se mantiene en torno de los US$33 millones, muy por debajo de los US$103 millones de julio, los US$68 millones de junio y los US$137 millones de mayo.
La lectura, por lo tanto, tiene dos velocidades. El Central continúa comprando dólares y acumula un volumen significativo desde el inicio del año, pero lo hace a un ritmo inferior al de los meses anteriores. El dato es particularmente relevante dentro del esquema de bandas cambiarias, donde la capacidad de acumular reservas constituye uno de los indicadores centrales para evaluar la fortaleza del régimen.
Un superávit comercial que encuentra un límite en la demanda privada
El margen para comprar divisas proviene, en buena medida, del excedente generado por el sector externo. El último balance cambiario del BCRA, correspondiente a junio, mostró un superávit de cuenta corriente de US$857 millones, impulsado por exportaciones de bienes por un récord de US$9.438 millones.
Pero el flujo comercial no se transforma íntegramente en reservas. En el mismo período, las personas humanas adquirieron US$2.821 millones netos, una demanda que absorbe parte importante de las divisas disponibles y limita la velocidad con la que el Central puede incrementar sus tenencias.
En ese contexto, la política cambiaria parece buscar un equilibrio delicado: comprar divisas sin generar una presión adicional sobre el tipo de cambio que pueda interrumpir el proceso de desinflación. A la intervención directa en el mercado oficial se suman herramientas de cobertura mediante futuros y títulos ajustables por el tipo de cambio.
El oro amortiguó la caída de las reservas
La reducción de US$50 millones en las reservas brutas no respondió exclusivamente a movimientos de flujo. La valuación de los activos internacionales también tuvo incidencia y, en esta oportunidad, el comportamiento de algunos activos permitió amortiguar el impacto.
El oro avanzó 0,25%, movimiento que habría aportado cerca de US$50 millones al valor contable de las tenencias del Central. Al mismo tiempo, el dólar perdió valor frente a otras monedas a nivel global: el índice DXY retrocedió 0,31%, mientras el euro avanzó 0,34% y la libra esterlina ganó 0,36%.
La combinación permitió compensar parcialmente otros factores de valuación que venían presionando sobre el stock. Así, la compra de dólares del BCRA operó positivamente sobre el flujo, mientras que la valuación de las reservas tuvo un efecto menos adverso que en las jornadas precedentes.
La diferencia entre reservas brutas y netas vuelve a adquirir relevancia. Según estimaciones privadas citadas en el mercado, la recompra de Letras Intransferibles realizada a comienzos de la semana con dólares que el Tesoro había obtenido tras la cancelación de BOPREAL habría llevado las reservas netas a su mejor nivel desde septiembre de 2021.
Esto permite separar dos fenómenos que pueden moverse en direcciones diferentes: una caída diaria del stock bruto no necesariamente implica un deterioro equivalente de la posición financiera del Central. Para el mercado, la mejora de las reservas netas constituye una señal más significativa sobre la calidad del balance de la autoridad monetaria.
El dólar mayorista volvió a quedar debajo de $1.500
En el mercado cambiario, el dólar mayorista retrocedió 0,30% y cerró en $1.487,50 para la venta. La cotización volvió a ubicarse por debajo de los $1.500 en una jornada de menor volumen, en la que la oferta volvió a marcar el ritmo de la plaza.
El tipo de cambio oficial A3500 terminó en $1.512,59, mientras que el techo de la banda se ubicó en $1.879,97. La distancia entre ambos valores alcanzó el 24,29%, dejando un margen todavía considerable antes de alcanzar el límite superior del esquema.
Los dólares financieros, en cambio, tuvieron una evolución heterogénea. El MEP cayó 0,40% hasta $1.514,78, mientras que el contado con liquidación subió 0,32% hasta $1.585,42. El blue avanzó 0,65% y terminó en $1.545.
Con esos valores, la brecha entre el blue y el tipo de cambio oficial se amplió al 3,87%, mientras que el diferencial del contado con liquidación se ubicó en 4,66%. La dispersión sigue siendo acotada en términos históricos, aunque el comportamiento de las tasas mostró que el mercado comenzó a exigir una mayor compensación para permanecer posicionado en pesos.
La suba de tasas encarece la cobertura contra el dólar
El movimiento más significativo de la jornada apareció en el mercado de dinero. La TAMAR saltó hasta 24,19%, desde 23,19%, mientras que la BADLAR avanzó hasta 22,56%, frente al 21% previo.
La suba de las tasas es consistente con una estrategia orientada a sostener el atractivo de las posiciones en pesos y desalentar una dolarización inmediata de las carteras. Ese mecanismo también tuvo impacto en los futuros de dólar, que terminaron con bajas generalizadas.
Agosto cayó 0,20%, septiembre retrocedió 0,26% y los contratos correspondientes a 2027 también finalizaron en terreno negativo, con una variación general de 0,20%. La tasa implícita para agosto quedó en 1,74% mensual, equivalente a 20,88% anualizado, una señal de expectativas relativamente contenidas sobre la depreciación del peso.
El movimiento revela una tensión central del programa cambiario: el BCRA busca acumular reservas, pero al mismo tiempo procura evitar que esa estrategia genere una presión alcista sobre el dólar que termine trasladándose a los precios. Para ello, la tasa de interés se convierte nuevamente en una herramienta de regulación de los incentivos entre pesos y dólares.
Crédito en dólares: más oferta hoy, un riesgo potencial mañana
En paralelo, la habilitación de financiamiento en dólares para empresas que no sean necesariamente exportadoras agrega una variable nueva al mercado. La medida permite que las entidades financieras destinen hasta 15% de sus depósitos en moneda extranjera a estos nuevos créditos, bajo un esquema de requisitos prudenciales específicos.
El mecanismo puede ampliar la oferta de dólares en el mercado oficial si los préstamos son liquidados allí y, de esa manera, generar un flujo adicional que favorezca la acumulación de reservas. Pero el efecto depende de que exista demanda genuina de crédito y de que el comportamiento cambiario permanezca estable.
El riesgo aparece si el escenario se invierte. Mientras el dólar permanezca relativamente estable, una empresa puede encontrar conveniente endeudarse en moneda extranjera y utilizar los fondos para financiar capital de trabajo o inversiones. Ante un episodio de volatilidad, en cambio, la necesidad de comprar dólares para afrontar esos compromisos puede transformar ese flujo en una fuente adicional de demanda cambiaria.
Por eso, la ampliación del crédito en dólares puede funcionar como mecanismo de profundización financiera y, simultáneamente, exige una gestión prudente del riesgo de descalce de moneda. El desafío no está solamente en generar más crédito, sino en garantizar que el crecimiento de la intermediación no termine trasladando riesgo cambiario hacia empresas sin ingresos suficientes en dólares.
El desafío para el segundo semestre
El mercado llega así a una segunda mitad de agosto en la que convergen señales favorables y tensiones todavía abiertas. El BCRA acumula US$13.656 millones de compras en el año y las reservas netas habrían alcanzado su mejor posición desde 2021, pero el ritmo de adquisición mensual es menor al de julio y las tasas de interés volvieron a tensionarse.
El frente cambiario mantiene, por ahora, una dinámica relativamente controlada. El dólar mayorista permanece debajo de $1.500, la brecha continúa contenida y los futuros no reflejan un salto significativo en las expectativas de depreciación. Sin embargo, la suba del costo del dinero muestra que sostener esa estabilidad requiere una política monetaria más activa.
El escenario también está condicionado por las expectativas de inflación. El REM del BCRA proyecta una variación mensual de precios de 1,8% para agosto y un tipo de cambio oficial cercano a $1.652 hacia diciembre. La consistencia entre esas expectativas y la evolución efectiva del mercado será uno de los principales tests del esquema de bandas y acumulación de reservas.
La cuestión de fondo es si el Central puede sostener simultáneamente tres objetivos: comprar dólares, evitar una aceleración cambiaria y mantener el proceso de desinflación. La jornada del viernes mostró que todavía puede intervenir con fuerza cuando las condiciones de mercado lo permiten. La incógnita es cuánto margen tendrá para hacerlo de manera sostenida sin tensionar nuevamente las tasas ni trasladar presión al mercado cambiario.
La economía argentina transita una recuperación que, aunque mantiene signo positivo, avanza a un ritmo menor al que esperaba el Gobierno. El diagnóstico fue planteado por Santiago Bausili, presidente del Banco Central de la República Argentina (BCRA), durante una exposición ante empresarios y referentes productivos en la Bolsa de Comercio de Mendoza. En paralelo, el mercado cambiario mostró una moderación en la cotización del dólar mayorista, que cerró en $1.489 y volvió a alejarse de la barrera de los $1.500.
“La economía crece despacio, en torno al 2% anual, mucho más despacio de lo que nos gustaría”, sostuvo Bausili, en una definición que expone uno de los principales desafíos de la segunda mitad del año: transformar la estabilización macroeconómica en una expansión más vigorosa de la actividad y del crédito privado.
El encuentro fue encabezado por el presidente de la Bolsa de Comercio de Mendoza, Luis Romano; el gobernador Alfredo Cornejo; y el diputado nacional Lisandro Nieri, quien moderó la exposición. Frente a empresarios, Bausili repasó el desempeño del Banco Central y puso el foco en un problema menos visible que la inflación o el tipo de cambio, pero determinante para la recuperación: la persistencia de la cautela de hogares y empresas a la hora de invertir y endeudarse.
El titular del BCRA describió ese comportamiento como una suerte de “estrés postraumático” de la economía argentina. El temor a asumir deuda o comprometer capital continúa funcionando como un freno para la inversión, incluso después de la fuerte reducción de la inflación y de la normalización de algunas variables financieras. Para Bausili, modificar esas expectativas constituye una condición necesaria para que la estabilización se traduzca en crecimiento.
La respuesta que anticipó apunta a profundizar la desregulación del sistema financiero y reducir los costos de intermediación. “Sacar trabas y bajar costos” será, según planteó, una de las líneas de acción para favorecer el desarrollo del sector privado. El objetivo es que una mayor proporción del ahorro doméstico vuelva al circuito financiero formal y pueda convertirse en financiamiento para empresas y consumidores.
En ese marco adquiere relevancia la flexibilización de los préstamos en dólares. Bausili explicó que la nueva disposición permite a los bancos prestar hasta el 15% de sus depósitos en moneda extranjera y consideró que, incluso con ese cambio, el esquema continúa siendo “restrictivo”. La definición resulta relevante porque el crédito en dólares puede ampliar las alternativas de financiamiento de empresas con ingresos vinculados a esa moneda, particularmente exportadoras o firmas integradas a cadenas de comercio exterior.
El desafío consiste en ampliar el crédito sin trasladar al sistema financiero riesgos cambiarios que puedan terminar deteriorando la estabilidad monetaria. La discusión planteada por los empresarios durante el encuentro giró precisamente alrededor de ese equilibrio, junto con el escenario electoral, la relación comercial con Estados Unidos y la presión tributaria que todavía condiciona la competitividad.
Bausili también se refirió a la inflación de julio, que alcanzó el 2,1%. Según explicó, el dato estuvo condicionado por factores puntuales, entre ellos la estacionalidad y el turismo, y aseguró que el Banco Central mantiene la expectativa de retomar el sendero descendente. La cuestión es central porque una inflación persistentemente baja no solo mejora el poder adquisitivo, sino que también permite extender los horizontes de planificación de las empresas y reducir la prima de riesgo incorporada en las decisiones de inversión.
El mercado cambiario, mientras tanto, ofrece una señal de relativa calma. El dólar mayorista cerró en $1.489, con una baja de $3, después de dos jornadas consecutivas de subas. La cotización se encuentra así 24,8% por debajo del techo de la banda cambiaria, establecido en $1.858,35. En el Banco Nación, el dólar minorista descendió $5 hasta $1.510 para la venta, mientras que el promedio informado por el BCRA se ubicó en $1.515,689.
En los mercados paralelos, el dólar blue se mantuvo en $1.540, mientras que el contado con liquidación operó en $1.583 y el dólar MEP en $1.521,39. La dispersión entre las distintas cotizaciones refleja que, aunque el mercado no atraviesa una situación de desborde, persiste una demanda de cobertura que obliga al equipo económico a administrar cuidadosamente las expectativas.
Los operadores consideran que el Gobierno busca evitar que el dólar supere de manera sostenida los $1.500 mediante herramientas de intervención en futuros y bonos dólar linked. La estrategia tiene un beneficio inmediato sobre las expectativas cambiarias, pero también plantea un dilema de política económica: contener la volatilidad sin generar una restricción excesiva sobre la liquidez ni elevar nuevamente el costo del dinero en pesos.
La capacidad de intervención del Banco Central constituye uno de los principales respaldos de esa estrategia. En lo que va de 2026, la autoridad monetaria acumula compras superiores a US$13.000 millones, mientras las reservas internacionales brutas se mantienen cerca de los US$50.000 millones. Esa posición ofrece un margen considerablemente mayor que el disponible durante otros episodios de tensión cambiaria, aunque no elimina la necesidad de administrar el mercado con prudencia.
El punto de fondo es que el Gobierno necesita que la estabilidad cambiaria deje de ser un objetivo en sí mismo y se convierta en una plataforma para recuperar inversión, productividad y crédito. La admisión de Bausili sobre un crecimiento cercano al 2% anual muestra que la estabilización todavía no se tradujo en la velocidad de expansión que esperaba el oficialismo.
Para las empresas, especialmente las que necesitan capital de trabajo o financiamiento para ampliar capacidad productiva, la próxima etapa estará definida menos por la discusión sobre el nivel puntual del dólar y más por la posibilidad de acceder a crédito a plazos y tasas compatibles con proyectos de inversión. La formalización del ahorro, la flexibilización del crédito en moneda extranjera y la reducción de costos financieros pueden convertirse en herramientas concretas para cerrar esa brecha.
El desafío de política económica es, entonces, pasar de una economía que dejó atrás los desequilibrios más extremos a otra capaz de crecer de manera sostenida. El propio diagnóstico del Banco Central reconoce que la estabilización todavía no alcanza: mientras persista el temor a invertir, endeudarse y asumir riesgos, la recuperación seguirá avanzando, pero a una velocidad inferior a la que necesita el sector productivo.