Caputo

La sangría continúa: Misiones perdió casi $ 1 billón desde diciembre de 2023

Compartí esta noticia !

Entramos en el cierre del tercer trimestre y la economía real no da señales claras de recomposición. En abril, el ministro de Economía, Luis Caputo afirmó que “los próximos 18 meses serán los mejores que Argentina haya visto en las últimas décadas”, pero ya transcurrieron mayo, junio, julio y agosto sin que se registren mejoras significativas. Mientras la economía continúa transitando un escenario de fuerte heterogeneidad sectorial, las cajas provinciales siguen sangrando.

Si se observan las tres principales fuentes de financiamiento de Misiones, la situación muestra comportamientos dispares entre sus componentes, aunque el resultado general es claramente negativo. Los fondos provenientes de transferencias automáticas (principalmente coparticipación) dejaron de caer, pero tampoco exhiben una recuperación sostenida: cerraron agosto con una variación real interanual del 0,0%. A su vez, las transferencias no automáticas nacionales crecieron 388% interanual, aunque ese salto constituye, en buena medida, un espejismo estadístico debido a una base de comparación históricamente baja y no representa una mejora sustancial para las cuentas provinciales.

Por su parte, y aquí aparece quizás el dato más grave de la situación fiscal, la recaudación propia de Misiones cayó 21,4% real en el octavo mes del año, acumulando dieciocho meses consecutivos de bajas. De ellas, trece fueron de doble dígito y cinco de los últimos ocho meses superaron el -20,0%. Si se agrupan esas tres fuentes de financiamiento, Misiones recibió en agosto un total de $ 315.285 millones, una cifra que se ubicó 6,3% por debajo, en términos reales, de igual mes del año anterior.

Agosto refleja, en parte, una dinámica que atraviesa todo el año y que no se limita a ese mes puntual. Si el análisis se extiende al acumulado de los primeros ocho meses de 2026, el panorama no sólo no mejora, sino que se profundiza. Entre enero y agosto, Misiones recibió por los tres conceptos mencionados un total de $ 2.399.132 millones que, medidos en moneda constante, representan una caída del 6,6% respecto de igual período de 2025.

Ese descenso equivale a una pérdida de $ 180.501 millones en lo que va del año. Pero lo más relevante es su composición: las transferencias automáticas registran una baja del 1,1%, con una pérdida cercana a los $ 19.000 millones; los envíos no automáticos crecen lo suficiente como para recuperar poco más de $ 38.000 millones, mientras que la recaudación propia se desploma 20,6%, provocando una pérdida de $ 200.300 millones.

Si 2026 muestra un desempeño negativo respecto de 2025, la comparación con los años anteriores permite dimensionar aún más la magnitud del deterioro. Frente a 2024, los recursos caen 5,5%, explicado en su totalidad por el descenso de la recaudación propia. Pero contra 2023, la merma alcanza el 20,4%: las transferencias automáticas retroceden 11,0%, las no automáticas se desploman 65,4% y la recaudación propia cae 30,9%. ¿El resultado? Una pérdida de recursos que asciende a $ 659.212 millones a precios actuales. Poco más de la mitad de ese deterioro (52%) se explica por la caída de la recaudación local, mientras que el 48% restante corresponde al descenso de los fondos nacionales.

Para comprender mejor la situación actual, resulta útil observar el ingreso total promedio mensual de los tres componentes agrupados, siempre medidos en moneda constante. En 2023 alcanzaba los $ 404.250 millones; cayó a $ 340.603 millones en 2024, mostró una leve recuperación hasta los $ 344.411 millones en 2025 y volvió a descender a $ 321.848 millones en lo que va de 2026. Es decir, los recursos vuelven a caer incluso después de la tenue recuperación observada el año pasado.

Sin embargo, existen diferencias importantes entre los distintos componentes. Las transferencias automáticas replican el patrón general, aunque con menor intensidad: pasaron de un promedio mensual de $ 246.011 millones en 2023 a $ 211.945 millones en 2024; luego mostraron una recuperación parcial hasta los $ 221.172 millones en 2025 y volvieron a descender a $ 218.837 millones en 2026.

La recaudación propia, en cambio, no dejó de perder terreno en ningún tramo. Pasó de $ 139.846 millones mensuales en 2023 a $ 125.000 millones en 2024; luego descendió a $ 121.692 millones en 2025 y apenas alcanza los $ 96.646 millones en lo que va de 2026. Se trata de una caída ininterrumpida año tras año y de un deterioro que todavía no encuentra piso.

Las transferencias no automáticas constituyen el capítulo más drástico en términos relativos. De un promedio mensual de $ 18.392 millones en 2023 se hundieron por debajo de los $ 4.000 millones desde 2024 en adelante, aunque en 2026 alcanzan los $ 6.365 millones debido a ciertos desembolsos puntuales. Aun así, permanecen muy lejos de los niveles registrados en 2023.

Esta distinción entre los tres conceptos no es un detalle técnico, sino una de las claves para comprender qué está ocurriendo en Misiones. Las transferencias automáticas y la recaudación propia dependen, en última instancia, del nivel de actividad económica. Las primeras se nutren de impuestos nacionales como IVA y Ganancias, cuyos niveles están vinculados a la evolución del consumo y la producción; la segunda tiene como principal pilar a Ingresos Brutos, un impuesto directamente asociado al desempeño del comercio, la industria y los servicios locales.

El programa económico nacional, centrado desde diciembre de 2023 en el ajuste fiscal y el objetivo de déficit cero, provocó primero una severa recesión en 2024 que hundió ambos conceptos. Desde 2025, en tanto, convive con una recuperación de la actividad que el propio INDEC describe como heterogénea: los sectores que más traccionan el crecimiento agregado (como minería, agro e intermediación financiera) generan una menor base imponible provincial y tienen menor impacto sobre el empleo, mientras que la industria, el comercio minorista y la construcción, actividades con mayor peso en la generación de recursos para una provincia como Misiones, continúan rezagadas o directamente en retroceso. Por eso la recaudación propia no logra siquiera estabilizarse y continúa sin encontrar un piso.

Las transferencias no automáticas, en cambio, responden a otra lógica. No dependen directamente del ciclo económico, sino fundamentalmente de una decisión política. Fueron uno de los instrumentos más rápidos y directos utilizados por el gobierno nacional para reducir el gasto y, por esa razón, su derrumbe es el más pronunciado y estructural de los tres componentes, sin señales de una reversión sostenida.

Puesto en números concretos, el costo acumulado de esta dinámica es contundente. Desde diciembre de 2023 hasta agosto de 2026, la provincia registra una pérdida acumulada de $ 970.509 millones en moneda constante, equivalente a un promedio de $ 29.409 millones perdidos por mes. De ese total, la recaudación propia explica la mayor porción: $ 468.038 millones, casi la mitad de la pérdida acumulada. Las transferencias automáticas representan otros $ 286.123 millones de pérdida y las no automáticas, $ 216.348 millones.

Esa distribución confirma el diagnóstico: el 77% del golpe que recibe la provincia se explica por un modelo económico que no logra reactivar de manera suficiente el consumo, la producción y los sectores con mayor impacto territorial, mientras que el 23% restante responde al fuerte recorte de las transferencias discrecionales decidido por la Nación como parte de su estrategia de ajuste fiscal.

El resultado, a casi mil días del inicio del gobierno libertario, es una provincia que administra $ 970.500 millones menos de recursos, en moneda constante, de los que hubiera dispuesto de sostenerse la trayectoria previa. Así, la dinámica reciente demuestra que, lejos de cerrarse, esa brecha continúa abierta.
Compartí esta noticia !

La inversión todavía no despega

Compartí esta noticia !

Las Cuentas Nacionales del primer trimestre de 2026 exponen una marcada disparidad en la velocidad de las variables macroeconómicas. Tres lograron superar el techo del promedio de 2023: las exportaciones lideraron el avance con un salto del 36%, seguidas por el consumo privado (+8%) y el Producto Bruto Interno (+5%). La contracara de este escenario fue la inversión, que se ubicó un 11% por debajo de aquel año.

Las variables que han tenido un comportamiento positivo responden a factores heterogéneos. En el frente externo, la expansión en parte se explica por la base de comparación afectada por la sequía de 2023, combinado con el despegue exportador del sector de hidrocarburos y minería, y una paulatina recuperación de las manufacturas de origen industrial (MOI). Por su parte, la mejora del consumo privado en algún grado obedece a un aumento en el consumo de bienes importados, pero probablemente en mayor medida por una recomposición del empleo y de los ingresos reales del sector informal y cuentapropista que lograron ganarle a la inflación.

Un programa económico pro mercado debería impulsar una recuperación de la inversión. Sin embargo, ello no ha ocurrido hasta ahora. El gráfico adjunto muestra la evolución de la tasa de inversión medida en porcentaje del PIB (a precios constantes) en cuatro períodos históricos, definiendo como “trimestre t” al primero de 2016 y 2024 en las gestiones de los presidentes Macri y Milei, y al segundo trimestre de 1991 y de 2003 en las presidencias de Menem y Néstor Kirchner. En las experiencias más lejanas se parte de niveles de inversión bajísimos que aumentan fuertemente por las transformaciones estructurales de los 90 y la bonanza de precios de exportación y de la economía de Brasil observada en los 2000.

Gráfico 1

La inversión en la gestión actual parte de un nivel más alto y parece seguir un patrón similar al observado en los dos primeros años de la presidencia de Macri, pero en los últimos dos trimestres tiene un desempeño visiblemente peor.

Esto puede obedecer a varios factores. Por un lado, hay una diferencia importante en la construcción (más de 2 puntos del PIB menos en el primer trimestre de este año comparado con el primer trimestre de 2018), pero más recientemente esa diferencia también se ha registrado en el otro componente de la inversión, que es las compras de maquinaria y equipo.

La capacidad ociosa elevada que registran algunos sectores transables puede ser una explicación. A su vez, el RIGI empieza a hacer su aporte, pero lentamente. Por ejemplo, el Ministerio de Economía estima que las inversiones comprometidas para este año serán US$ 5.600 millones, alrededor de US$ 2.000 millones más altas que las concretadas durante 2025. Los proyectos tienen demoras habituales desde que se aprueban hasta que se van concretando. Pero, de hecho, la proyección oficial para 2027 es similar a la del año actual. Nótese además que la inversión bruta de un año normal en la Argentina es del orden de US$ 100.000 millones.

Si se analiza la evolución de la inversión extranjera directa en base a los datos del informe cambiario del BCRA (nuevos aportes que pasan por el mercado cambiario de Buenos Aires y, por lo tanto, no incluye reinversión de utilidades), el promedio mensual de 2025 y siete meses de 2026 es negativo (del orden de US$ 70 millones de salida promedio por mes), lo que revela que hubo compras netas de empresas internacionales por parte de argentinos. En cambio, sí se observa una entrada neta de financiamiento vía deuda (US$ 1.700 millones promedio por mes en esos 19 meses), sobre todo en el sector de hidrocarburos y minería.

Estos datos sugieren que ya existía una actitud cautelosa de los que deciden inversiones, mucho antes de que se observara un rebote en el riesgo país en parte explicado por el deterioro de la popularidad del presidente que registran algunas encuestas. Esto puede obedecer a una falta de horizonte. Hasta finales de 2025, el gobierno no tenía siquiera los votos mínimos para frenar un juicio político. Y cuando lo logró con creces en la elección de octubre de ese año, el avance en algunas reformas estructurales parece haberse frenado por la percepción algo más elevada de un riesgo de una vuelta al populismo a finales de 2027.  

En resumen, la evidencia empírica de las Cuentas Nacionales sugiere que el salto cualitativo en la formación de capital —indispensable para consolidar tasas de crecimiento elevadas y sostenibles— difícilmente se materialice antes del punto de inflexión electoral. La inversión real parece haber condicionado su regreso a un resultado en las urnas que sea capaz de despejar la incertidumbre y garantizar un horizonte de políticas promercado por, al menos, un período de cuatro años más.

Compartí esta noticia !

Caputo acusó a los industriales de vender bienes caros y de menor calidad a los argentinos

Compartí esta noticia !

El ministro de Economía, Luis Caputo, afirmó que, como titular del Palacio de Hacienda, le toca “defender los intereses” de los argentinos, por sobre los personales y criticó los bienes que produce la industria nacional, en respuesta al vicepresidente de la Unión Industrial ArgentinaGuillermo Moretti, quien aseguró que el Gobierno no conoce el país ni la industria. 

Tengo que hacer lo es moralmente justo: que los argentinos paguen bienes de menor calidad dos, tres o cuatro veces más me parece injusto. Cada uno defiende sus intereses; a mí me toca defender el de los argentinos“, expresó Caputo que también calificó -sin nombrarlo- como poco decorosa” la declaración de Moretti. 

No obstante, el funcionario, recién llegado a la Argentina tras su reunión con el secretario del Tesoro americano, Scott Bessent, agregó: “Yo entiendo perfectamente las frustraciones que todo cambio genera. Segundo, cada uno defiende sus intereses. A mi como ministro de Economía me toca defender los intereses de los argentinos“. 

En otro tramo, Caputo defendió la “economía en dos velocidades”: “El crecimiento va a venir por las exportaciones”. Argumentó que esta variable “es obvia” y precisó que hubo una reasignación de recursos que impactó en la economía. “Tenías sectores con una ventaja comparativa enorme. A los generadores de divisas los tenías castigados y pisados“, añadió. 

Para ejemplificar, el líder del Palacio de Hacienda utilizó la comparativa de un equipo de fútbol con tres nombres de jugadores argentinos: “Es como tener a Lionel Messi, Ángel Di María y Enzo Fernández y ponerlos en el banco. Estás perdiendo una oportunidad enorme“. En esa línea, Caputo dijo que “no está mal” que haya sectores que crecen a velocidades distintas, sino que “está mal que se le dé una connotación negativa“. 

Sobre el final de su disertación, Caputo anunció que el Poder Ejecutivo enviará al Congreso de la Nación un proyecto para concesionar 5 mil kilómetros de rutas nacionales sin impuestos. 

Compartí esta noticia !

Crédito hipotecario: la CAC expresa su acompañamiento a los anuncios gubernamentales

Compartí esta noticia !

La Cámara Argentina de Comercio y Servicios (CAC) expresa su acompañamiento a las medidas recientemente anunciadas por el ministro de Economía Luis Caputo, orientadas a favorecer la expansión del crédito hipotecario, mediante la aplicación de recursos del Fondo de Garantía de Sustentabilidad de la ANSES al fondeo de largo plazo del sistema bancario.

La Entidad está plenamente convencida del rol clave que la actividad inmobiliaria y los sectores asociados tienen para el dinamismo de la economía en general. En este sentido, cabe mencionar que recientemente la CAC constituyó en su seno la Mesa de la Industria Inmobiliaria, orientada a favorecer la articulación de actores públicos y privados en pos del desarrollo de las actividades directamente involucradas y, por su intermedio, del país en general.

Asimismo, cabe tener presente que, en la economía argentina, como consecuencia de la crónica inestabilidad que la caracterizó durante las últimas décadas, el volumen de crédito en general, y del hipotecario en particular, se ubica muy por debajo del observado en países comparables. A la vez, es reconocido el déficit habitacional que afecta a numerosas familias y son notorias las dificultades existentes para acceder a la vivienda propia.

Sin desconocer el significativo y bienvenido ordenamiento macroeconómico que implementó la actual administración nacional, es innegable que la reversión de los efectos de los desaciertos previos es un proceso necesariamente paulatino. En esta línea, la medida anunciada, que implica una política pública específicamente orientada a acelerar la expansión del crédito hipotecario, resulta por demás bienvenida, máxime cuando esta no implica un incremento de las erogaciones del fisco que comprometa el equilibrio en las cuentas públicas.

Por todo lo anterior, la CAC manifiesta su satisfacción ante los recientes anuncios, y aboga por que todos los actores involucrados hagan sus mayores esfuerzos para una pronta puesta en funcionamiento, en beneficio de los sectores directamente involucrados y del país en su conjunto. 

Compartí esta noticia !

No pasarás: Palantir, Thiel y la Argentina de Milei en disputa

Compartí esta noticia !

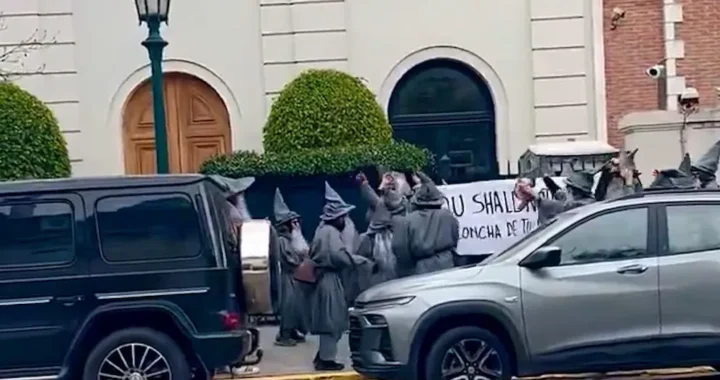
Peter Thiel llegó a la Argentina para hacer negocios y se encontró con Gandalf. No con uno: con varios. Disfrazados, con túnicas y bastones, unos manifestantes lo recibieron con una bandera que decía “You shall not pass”. Debajo, una expresión “no oficial” y bien argentina: un insulto de esos que Tolkien jamás imaginó para la Tierra Media.

La escena era graciosa. Casi absurda. Pero también era una síntesis bastante precisa de lo que está en discusión.

Porque Thiel no es solamente un millonario de Silicon Valley que decidió mirar hacia el sur. Es el fundador de Palantir, la empresa cuyo nombre remite a las piedras videntes de Tolkien: objetos capaces de observar a distancia y convertir información en poder.

Y ahí conviene detenerse.

Cómo ya dijimos, ¿Palantir es una piedra que ve y habla?

La pregunta, entonces, no es solamente qué puede ver. Es quién mira, qué ve y para qué.

El periodista Alejandro Bercovich viene siguiendo precisamente esa dimensión del desembarco de Thiel y su vínculo con Javier Milei: no sólo la inversión y los negocios, sino la posibilidad de que la Argentina se convierta en una suerte de laboratorio político, económico y tecnológico.

Y ahí aparece la primera paradoja.

El Gobierno presenta la llegada de capitales como una demostración de confianza internacional. Pero la pregunta incómoda es otra: ¿qué clase de país estamos construyendo para que esos capitales quieran venir?

Porque Thiel no llega a una Argentina cualquiera.

Llega a la Argentina de Milei: un país que abrió de par en par las puertas a los capitales extranjeros, que convirtió Vaca Muerta en uno de los grandes objetos de deseo de los inversores y que hizo de la desregulación una bandera.

Pero también llega a una Argentina donde las PyMEs salen a la calle para denunciar que están siendo asfixiadas; donde los hogares se endeudan para sostener el consumo; donde crece la morosidad y donde los salarios aparecen entre las principales preocupaciones de la sociedad.

Una Argentina que ofrece oportunidades extraordinarias hacia arriba mientras la presión se acumula hacia abajo.

El “Mapa de la Deuda”, de Delfina Rossi y su equipo, (https://mapadeladeuda.ar/) permite ver aquello que las grandes cifras macroeconómicas suelen esconder: el endeudamiento no es solamente un dato financiero. Está en la tarjeta, en el préstamo, en la cuota y en la familia que llega a fin de mes pateando una deuda hacia el siguiente.

Mientras una Argentina se endeuda, otra discute cómo atraer más capital.

No necesariamente hay contradicción. El problema es quién queda de cada lado de la ecuación.

Una economía puede resultar extraordinariamente atractiva para quien viene a comprar activos, energía, tierras, empresas o datos y, al mismo tiempo, volverse cada vez más difícil para quien vive de un salario.

Ahí la palabra colonia deja de sonar como una provocación literaria.

Ya no hacen falta barcos ni uniformes.

Hay deuda. Hay recursos naturales. Hay tecnología. Hay plataformas. Hay datos. Hay capital financiero. Y hay gobiernos dispuestos a presentar todo eso como sinónimo de libertad.

No es casual que, mientras discutimos el desembarco de Thiel y el poder de Palantir, León XIV haya advertido sobre el riesgo de que la inteligencia artificial se convierta en una nueva forma de colonialismo económico o ideológico.

La advertencia puede venir del Vaticano. La pregunta, sin embargo, es bastante más terrenal:

¿Quién controla la tecnología?

¿Quién controla los datos?

¿Quién controla los recursos?

Y, finalmente, quién controla las decisiones?

Por eso los Gandalfs dejan de ser una anécdota simpática.

Su “no pasarás” adquiere otra dimensión.

Y mientras los Gandalfs ponen humor a una discusión muy seria, la realidad económica empieza a poner nervioso al establishment.

La división frente a Milei ya no es una fantasía opositora. Sectores empresarios empiezan a discutir públicamente si la recesión puede terminar poniendo en riesgo aquello que hasta ahora valoraban del Gobierno: el famoso orden macro.

Eso es bastante más significativo que cualquier encuesta.

Porque cuando quienes apoyan un modelo empiezan a preguntarse si el conductor del modelo puede terminar poniendo en peligro sus propios objetivos, algo empieza a romperse.

Y la respuesta presidencial parece ser siempre la misma: mirar hacia otro lado.

Si hay endeudamiento, la culpa es del endeudado.

Si cae la natalidad, aparecen los “pañuelitos”.

Si hay críticas, aparecen los periodistas.

Si hay problemas políticos, aparecen los enemigos.

Si hay dificultades económicas, aparece otro culpable.

Y cuando la explicación económica no alcanza, la batalla cultural viene al rescate.

La realidad, otra vez, resulta bastante menos obediente que el relato.

El Presidente que prometió gobernar contra “la casta” empieza a tener problemas incluso con sectores del poder económico que deberían sentirse cómodos con su programa.

Las PyMEs marchan.

Los empresarios se preocupan.

El establishment se divide.

Los hogares se endeudan.

Y el Gobierno responde con insultos.

En ese paisaje aparece también Fernando Cerimedo, operador político y digital ligado a la campaña de Milei de 2023, aportante registrado por 28 millones de pesos y ahora detenido en Bolivia en el marco de una causa gravísima: intento de femicidio y, además, corrupción a gran escala.

El hombre que alguna vez fue suficientemente cercano como para formar parte del dispositivo político y comunicacional del presidente boliviano Rodrigo Paz y del propio Javier Milei, ahora parece transformarse en una figura de la que conviene tomar distancia. Pasó lo mismo cuando fue acusado de ser cómplice del intento de golpe de estado en Brasil para tratar de impedir que Lula asuma como presidente.

El viejo “yo no fui”.

Una curiosa costumbre de la política libertaria: los vínculos son sólidos mientras sirven y perfectamente inexistentes cuando dejan de ser convenientes.

Pero hay algo que no puede borrarse con un tuit.

La piedra habla.

Habla la deuda.

Hablan las PyMEs.

Hablan los salarios.

Hablan las persianas bajas.

Habla la morosidad.

Habla el establishment cuando empieza a preocuparse.

Y hablan los datos.

La última encuesta de la Universidad de San Andrés registra 35% de aprobación y 61% de desaprobación para el Gobierno, mientras ubica entre los principales problemas del país la falta de trabajo, los bajos salarios, la corrupción y la pobreza.

La piedra puede mostrar el mundo desde lejos.

Pero hay algo que no puede hacer.

No puede votar por nosotros.

No puede pagar nuestras cuotas.

No puede abrir una fábrica cerrada.

No puede sostener una PyME.

No puede recuperar un salario.

No puede vivir en una casa endeudada.

Eso lo hacen —o lo padecen— las personas.

Por eso quizá la escena más importante de estos días no ocurrió en Silicon Valley ni en una reunión de empresarios.

Ocurrió en la calle.

Unos argentinos disfrazados de Gandalf levantaron un bastón y le dijeron a uno de los hombres más poderosos de la tecnología mundial:

No pasarás.

Y quizá, sin proponérselo, estaban diciendo algo mucho más grande.

Que una sociedad no es un territorio vacío esperando inversiones.

Que los recursos no son solamente activos.

Que los datos no son solamente mercancía.

Que la tecnología no es neutral.

Y que la libertad no consiste en abrir todas las puertas para que entren los poderosos y después pedirle al que quedó adentro que agradezca.

Porque la discusión que empieza a aparecer detrás de Thiel, Palantir, Milei, Vaca Muerta, la deuda, las PyMEs y la inteligencia artificial es, en definitiva, qué Argentina queda después de que todos los que quieren verla desde lejos terminen de mirarla.

Y ahí sí.

No pasarás.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin